
Marktgröße und Marktanteile für Merchant-Banking-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 119.68 Milliarden US-Dollar |
| Marktgröße (2031) | 157.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.66 % |
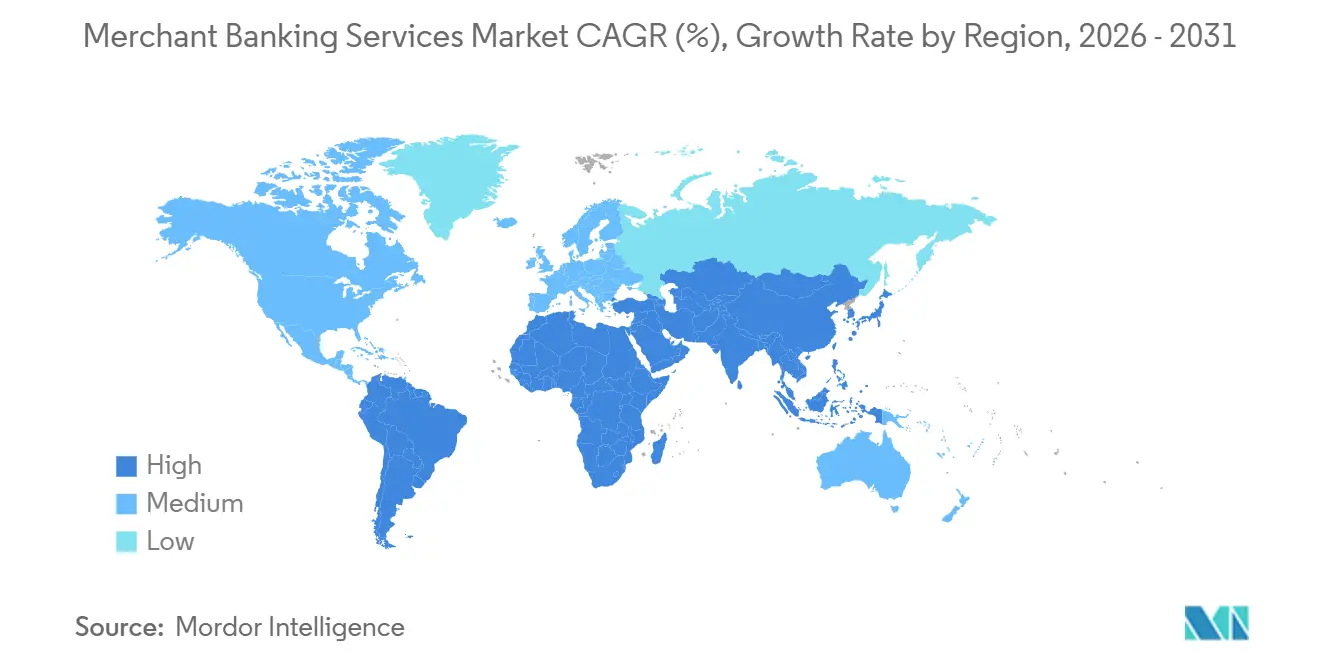
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Merchant-Banking-Dienstleistungen von Mordor Intelligence
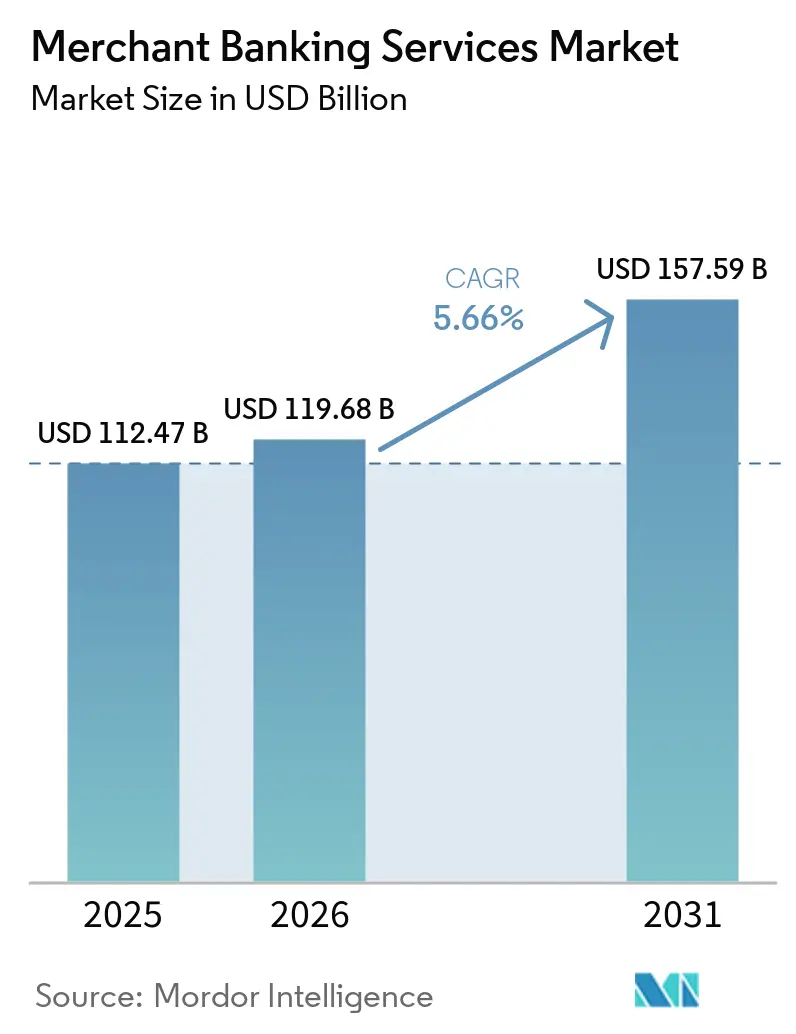
Die Marktgröße für Merchant-Banking-Dienstleistungen wird voraussichtlich von 112,47 Milliarden USD im Jahr 2025 und 119,68 Milliarden USD im Jahr 2026 auf 157,59 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 eine CAGR von 5,66 % verzeichnen.
Die Erholung der Fusions- und Übernahmeaktivitäten stützt die Nachfrage nach Origination, Transaktionsstrukturierung und Beratungsleistungen. Grenzüberschreitende Fusionen und Übernahmen erreichten im ersten Halbjahr 2026 820 Milliarden USD, ein Anstieg von 63 % im Jahresvergleich, was den Bedarf an Beratung zu ausländischen Investitionen, Sanktionen und Datenschutzanforderungen erhöhte. Unternehmen suchen auch nach Kapitallösungen, da Refinanzierungsbedarf und KI-bezogene Investitionsanforderungen zusammentreffen. Privates Kapital ist zu einer wichtigeren Finanzierungsquelle geworden, was die verfügbaren Tätigkeitsfelder in der Fondsvermittlung, bei Sekundärtransaktionen und maßgeschneiderten Kreditstrukturen erweitert. Der Markt für Merchant-Banking-Dienstleistungen wird daher sowohl durch große Transaktionsaktivitäten als auch durch die Nachfrage nach spezialisierteren Beratungsleistungen geprägt.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart entfielen 2025 32,82 % des Marktanteils für Merchant-Banking-Dienstleistungen auf Fremdkapitalmärkte, während Beratung bei Fusionen, Übernahmen und Takeovers bis 2031 voraussichtlich mit einer CAGR von 7,14 % wachsen wird.
- Nach Marktsegment hielten öffentliche und registrierte Märkte 2025 einen Marktanteil von 57,45 % an Merchant-Banking-Dienstleistungen, während private und nicht registrierte Märkte bis 2031 voraussichtlich mit einer CAGR von 6,93 % wachsen werden.
- Nach Endnutzer entfielen 2025 49,11 % des Marktanteils für Merchant-Banking-Dienstleistungen auf Nicht-Finanzunternehmen, während Finanzsponsor-Kunden bis 2031 voraussichtlich mit einer CAGR von 7,45 % wachsen werden.
- Nach Kundengröße hielten Large-Cap- und Großunternehmenskunden 2025 einen Marktanteil von 61,51 % an Merchant-Banking-Dienstleistungen, während das untere mittlere Marktsegment und aufstrebende Wachstumsunternehmen bis 2031 voraussichtlich mit einer CAGR von 7,88 % wachsen werden.
- Nach Branchenvertikale entfielen 2025 25,77 % des Marktanteils für Merchant-Banking-Dienstleistungen auf Finanzdienstleistungen, während Technologie, Medien und Telekommunikation bis 2031 voraussichtlich mit einer CAGR von 7,63 % wachsen werden.
- Nach Geografie hielt Nordamerika 2025 einen Marktanteil von 51,23 % an Merchant-Banking-Dienstleistungen, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 8,12 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende grenzüberschreitende Fusions- und Übernahmeaktivitäten sowie Unternehmenstransaktionen | +1.5% | Global, konzentriert in Nordamerika, EMEA und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach privater Kapitalaufnahme und alternativen Finanzierungslösungen | +1.2% | Global, mit beschleunigter Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Komplexität von Unternehmenskapitalstrukturen und strategischen Transaktionen | +0.9% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Ausweitung der unternehmerischen Investitions- und Finanzierungsaktivitäten in Schwellenmärkten | +0.7% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf MEA | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach spezialisierter Beratung bei Fusionen und Übernahmen, Kapitalaufnahme und Unternehmensrestrukturierung | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung der Transaktionsabwicklung, Due Diligence und Finanzanalyse | +0.5% | Global, mit frühen Gewinnen in Nordamerika und Singapur | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende grenzüberschreitende Fusions- und Übernahmeaktivitäten sowie Unternehmenstransaktionen
Grenzüberschreitende Fusionen und Übernahmen erreichten im ersten Halbjahr 2026 820 Milliarden USD, ein Anstieg von 63 % im Jahresvergleich und das höchste Niveau seit 2 Jahrzehnten[1]. Der grenzüberschreitende Gesamtwert für das Gesamtjahr 2025 betrug 1,24 Billionen USD, was einem Anstieg von 46 % entspricht. Technologie-, Energie- und Finanzinstitute erwerben ausländische Vermögenswerte, um KI-Fähigkeiten, Lieferketten und Infrastruktur zu sichern. Diese Transaktionen erfordern Berater, die gleichzeitig Prüfungen ausländischer Investitionen, Sanktionsvorschriften und Datenschutzanforderungen berücksichtigen. Die EU-Verordnung über ausländische Subventionen hat die regulatorische Navigation zu einem direkteren Bestandteil der Beratungsarbeit gemacht. Der Markt für Merchant-Banking-Dienstleistungen profitiert davon, weil grenzüberschreitende Mandate eine umfangreichere Strukturierungs- und Abwicklungsunterstützung erfordern als inländische Transaktionen.
Wachsende Nachfrage nach privater Kapitalaufnahme und alternativen Finanzierungslösungen
Privatkredit entwickelt sich zu einer strukturellen Alternative zu breit syndizierten Darlehen und erweitert die Tätigkeitsfelder in der privaten Origination, GP-Kapitallösungen und Sekundärberatung. Die jährlichen Zuflüsse in semi-liquide Privatkreditfonds stiegen von 10 Milliarden USD im Jahr 2020 auf 100 Milliarden USD im Jahr 2025[2]. Die Bruttoemissionen auf den Unternehmensanleihe- und Kreditmärkten erreichten im ersten Halbjahr 2026 1,8 Billionen USD, teilweise gestützt durch KI-bezogene Investitionsausgaben. Vermögensverwalter, die maßgeschneiderte Privatkredite anbieten, konkurrieren nun mit den Syndizierungsabteilungen der Banken um Finanzierungsrollen. Dies kann die traditionelle Intermediärrolle der Banken verringern, erhöht jedoch die Nachfrage nach Verbindlichkeitenmanagement, Kapitalstrukturierung und Finanzierungsberatung. Der Markt für Merchant-Banking-Dienstleistungen profitiert von diesem Wandel, da Kunden Unterstützung bei der Auswahl und Strukturierung von Finanzierungen über öffentliche und private Kanäle benötigen.
Zunehmende Komplexität von Unternehmenskapitalstrukturen und strategischen Transaktionen
Unternehmen verwalten gleichzeitig KI-Investitionen und Refinanzierungsbedarf. Die Emission von US-amerikanischen Investment-Grade-Unternehmensanleihen erreichte im ersten Halbjahr 2026 1,19 Billionen USD, wobei Technologieunternehmen 210 Milliarden USD der nicht-finanziellen IG-Emissionen beisteuerten[3]. Die OECD berichtet, dass 24 % der ausstehenden Investment-Grade-Schulden und 31 % der Non-Investment-Grade-Schulden in den nächsten drei Jahren zur Refinanzierung fällig werden, Stand Ende 2025. Ein Großteil dieser Schulden wurde zu niedrigeren Zinssätzen begeben, wobei 65 % der in den Jahren 2026–2028 fälligen Investment-Grade-Schulden Zinssätze von 4 % oder weniger aufweisen. Die Kapital- und Verschuldungsanforderungen von Basel III erhöhen die Kapitalkosten für Bilanzrisiken und schaffen potenziellen Bedarf an kapitaleffizienter Strukturierung und Risikoübertragungslösungen. Zusammen schaffen diese Trends wiederkehrende Möglichkeiten in den Bereichen Refinanzierung, Akquisitionsfinanzierung, Kapitalaufnahme und Kapitalstrukturberatung.
Digitalisierung der Transaktionsabwicklung, Due Diligence und Finanzanalyse
KI reduziert den Zeitaufwand für die Dokumentenprüfung, Finanzanalyse und Erstellung von Kundenmaterialien. DBS führte im August 2026 ein agentisches KI-System für 1.500 Mitarbeiter im Firmenkundengeschäft ein, das mehr als 70 Aufgabenkategorien abdeckt und aus Kundendaten prüffertige Kreditmemoranden erstellt[4]. KI-gestützte Vertragsüberprüfungstools können wichtige Bestimmungen in großen Dokumentenmengen in Stunden statt in Tagen identifizieren. Dies verbessert die Liefergeschwindigkeit, macht jedoch auch grundlegende Erstanalysen weniger differenziert zwischen den Unternehmen. Beratungsunternehmen legen daher größeren Wert auf Origination-Beziehungen, regulatorisches Urteilsvermögen und Transaktionsabwicklung. Der Markt für Merchant-Banking-Dienstleistungen wird voraussichtlich Unternehmen begünstigen, die diese Tools nutzen, um Mitarbeiter auf höherwertige Kunden und Strukturierungsarbeiten zu verlagern.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Beratungs- und Transaktionskosten, insbesondere für kleinere Unternehmen | -0.6% | Global, am stärksten ausgeprägt in Südamerika, MEA und Südostasien | Mittelfristig (2–4 Jahre) |
| Verlängerte Transaktionszeiträume und komplexe regulatorische Genehmigungsanforderungen | -0.5% | Nordamerika und EU bei Kartellrecht, Asien-Pazifik bei Prüfungen ausländischer Investitionen | Langfristig (≥ 4 Jahre) |
| Datenschutz-, Cybersicherheits- und Transaktionsvertraulichkeitsrisiken | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Potenzielle Interessenkonflikte zwischen Beratungs- und Eigeninvestitionsaktivitäten | -0.3% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Beratungs- und Transaktionskosten, insbesondere für kleinere Unternehmen
Die Gebührenstrukturen im Merchant Banking sind weiterhin auf größere Mandate ausgerichtet, was für kleinere und mittelständische Unternehmen eine Zugangshürde darstellt. Verkäuferseitige Erfolgshonorare für Transaktionen mit Unternehmenswerten zwischen 10 Millionen USD und 100 Millionen USD liegen typischerweise zwischen 4 % und 8 % des Transaktionswerts. Diese Kosten können gründergeführte Unternehmen mit begrenzter Bilanzflexibilität erheblich belasten. Große Mandate weisen Skaleneffizienzen auf, die kleinere Transaktionen nicht bieten, was dazu beiträgt, eine Trennung zwischen der Betreuung von Large-Cap- und mittelständischen Kunden aufrechtzuerhalten. Das Problem ist in Schwellenmärkten ausgeprägter, wo kleinere Emittenten möglicherweise auf internationale Banken mit hohen Mindestgebühren zurückgreifen müssen. Dies lässt Raum für digitale und spezialisierte Beratungsmodelle, schränkt jedoch den unmittelbaren Zugang zu Merchant-Banking-Dienstleistungen für viele Unternehmen ein.
Verlängerte Transaktionszeiträume und komplexe regulatorische Genehmigungsanforderungen
Grenzüberschreitende und große Transaktionen sehen sich längeren Genehmigungszeiträumen gegenüber, da sie Kartellprüfungen, Prüfungen ausländischer Investitionen, Lizenzvergaben und Prüfungen in mehreren Rechtsordnungen erfordern können. Technologische Due Diligence wurde von 51 % der leitenden Banker in einer Studie aus den Jahren 2025 bis 2026 als der aufwändigste Teil der Fusionsprüfung genannt. Dieselbe Studie ergab, dass 84 % in den folgenden 12 bis 24 Monaten mit einer verstärkten Cybersicherheitsprüfung rechneten. Längere Zeiträume können Aufträge mit zeitvariablen Gebühren schwächen und das Risiko bei brückenfinanzierten Transaktionen erhöhen. In Europa können die Verordnung über ausländische Subventionen, überarbeitete Fusionsschwellenwerte und nationale Kontrollen zu überlappenden Anforderungen führen. Die britischen Geldwäschevorschriften von 2025 fügen dem Kunden-Onboarding und den Know-Your-Customer-Prozessen ebenfalls Compliance-Aufwand hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
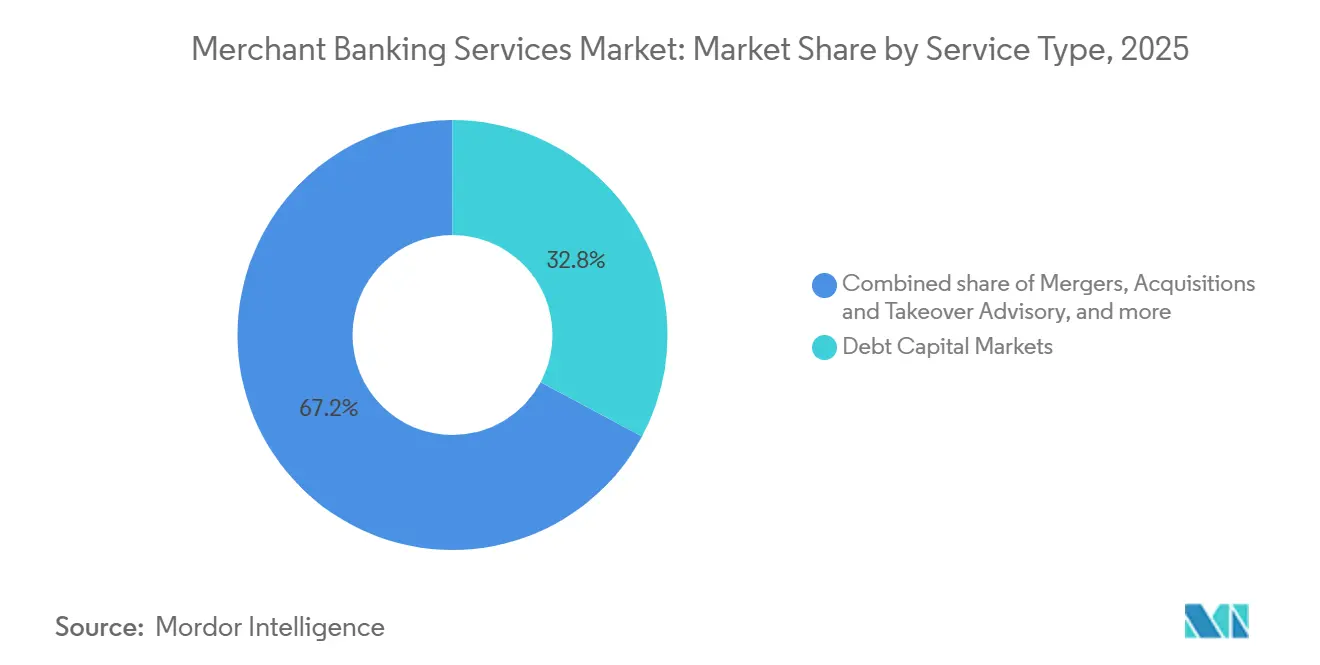
Fremdkapitalmärkte halten die größte Position, während die Fusionsberatung am schnellsten wächstFremdkapitalmärkte hielten 2025 mit 32,82 % den größten Anteil am Markt für Merchant-Banking-Dienstleistungen. Die Bruttoemissionen auf den Unternehmensanleihe- und Kreditmärkten erreichten im ersten Halbjahr 2026 1,8 Billionen USD. Die KI-Infrastrukturfinanzierung stützte die Emissionen, und KI-bezogene Kreditnehmer machten 2026 40 % der netto neuen Hochzinsemissionen aus. Auch Eigenkapitalmärkte profitierten von Private-Equity-gestützten IPO-Exits, die 2025 141,4 Milliarden USD erreichten. Die Syndizierungs- und Akquisitionsfinanzierungsarrangements bleiben mit sponsorgeführten Buyouts und gehebelten Transaktionen verknüpft.
Beratung bei Fusionen, Übernahmen und Takeovers wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,14 % wachsen. Das globale Fusions- und Übernahmevolumen stieg im ersten Halbjahr 2026 um 48 % im Jahresvergleich, während das Mega-Deal-Volumen um 125 % stieg. Der Dealzyklus unterstützt Beratungsaufträge, die Bewertungs-, Verhandlungs- und Regulierungsexpertise erfordern. Restrukturierungs- und Rekapitalisierungsberatung hat ebenfalls eine dauerhafte Basis, da Unternehmensschulden über alle Kreditstufen hinweg fällig werden. Die OECD-Refinanzierungsdaten unterstützen den anhaltenden Bedarf an Verbindlichkeitenmanagement- und Rekapitalisierungsmandaten.


Nach Marktsegment:
Öffentliche Märkte behalten ihre Größe, während private Märkte die Beratungsnachfrage ausweitenÖffentliche und registrierte Märkte machten 2025 57,45 % des Marktes für Merchant-Banking-Dienstleistungen aus. Börsennotierte Wertpapiere bieten eine etablierte Emissionsinfrastruktur, breite institutionelle Beteiligung und große Gebührenpools aus Aktien- und Anleihetransaktionen. Öffentliche Märkte bleiben wichtig für die Emission börsennotierter Aktien, registrierter Schuldtitel und die breite Anlegerverteilung. Ihre Größe verankert weiterhin die Kapitalmarktaktivitäten für etablierte Emittenten. Die Branche der Merchant-Banking-Dienstleistungen bedient diese Märkte durch Underwriting, Vertrieb und offenlegungsbezogene Beratungsleistungen.
Private und nicht registrierte Märkte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,93 % wachsen. Das globale Private Equity hielt im zweiten Quartal 2026 mehr als 32.000 Portfoliounternehmen, von denen 34 % seit mehr als 5 Jahren gehalten wurden. Diese Bestände erhöhen die Nachfrage nach GP-geführten Sekundärtransaktionen, Fortsetzungsvehikeln, Kaufangeboten und hybriden Kapitallösungen. Lazard vereinbarte im April 2026 die Übernahme von Campbell Lutyens, um eine größere Plattform für die Beratung im Bereich privates Kapital zu schaffen. Evergreen- und semi-liquide Fonds verringern ebenfalls die praktische Trennung zwischen öffentlichen und privaten Kanälen.
Nach Endnutzer:
Nicht-Finanzunternehmen führen beim Umsatz, während Finanzsponsor-Kunden die Exit-Aktivitäten ausweitenNicht-Finanzunternehmen hielten 2025 49,11 % des Marktes für Merchant-Banking-Dienstleistungen. Diese Kunden nutzen Beratungsleistungen bei Fusionen und Übernahmen, Fremdkapitalemissionen, Eigenkapitalaufnahme und Restrukturierungsdienstleistungen über Konjunkturzyklen hinweg. Ihre Mandate werden komplexer, da Technologieinvestitionen und Refinanzierungsbedarf gleichzeitig auftreten. Unternehmenskäufer benötigen auch Unterstützung bei der Portfoliooptimierung und grenzüberschreitenden Akquisitionsaktivitäten. Diese breite Mandatsmischung hält Nicht-Finanzunternehmen im Mittelpunkt der Umsatzbasis des Sektors.
Finanzsponsor-Kunden werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,45 % wachsen. Der Private-Equity-Exit-Rückstand stieg von 12.000 Unternehmen Ende 2024 auf mehr als 13.500 im zweiten Quartal 2026. Fast ein Drittel dieser Unternehmen wurde seit mehr als 6 Jahren gehalten. Dies unterstützt Beratungsarbeit in den Bereichen Restrukturierung, Fortsetzungsfonds, Sekundärverkäufe und andere Liquiditätsstrukturen. Finanzinstitute bleiben ebenfalls aktiv, da Bankkonsolidierungen, Neupositionierungen im Versicherungsbereich und Kombinationen von Vermögensverwaltern anhalten.
Nach Kundengröße:
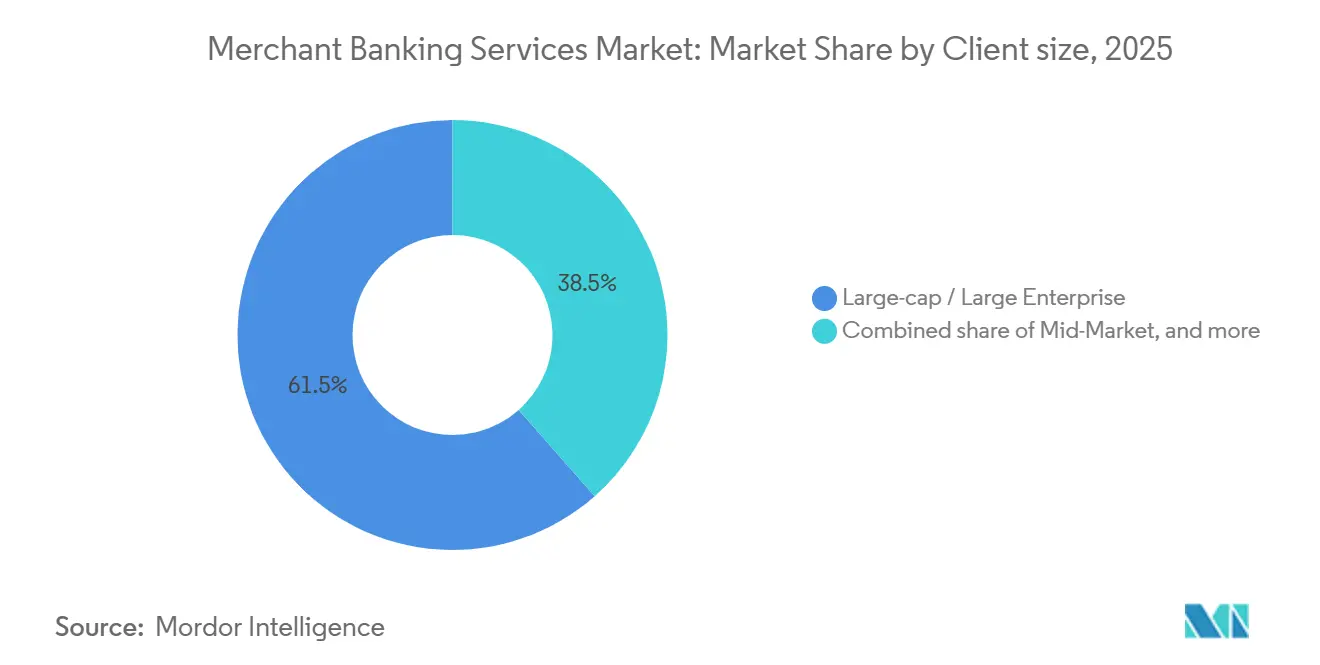
Großunternehmen generieren den größten Umsatz, während die Nachfrage im unteren mittleren Marktsegment zunimmtLarge-Cap- und Großunternehmenskunden hielten 2025 61,51 % des Marktes für Merchant-Banking-Dienstleistungen. Transaktionen über 5 Milliarden USD machten 2026 48 % des globalen Transaktionswerts aus, verglichen mit 39 % im Jahr 2025. Diese Konzentration stützt die Umsatzposition von Unternehmen mit etablierter Large-Cap-Abdeckung und Finanzierungskapazität. Großunternehmen benötigen häufig koordinierte Beratung bei Akquisitionen, Fremdkapitalmärkten, Eigenkapitalaufnahme und regulatorischen Prozessen. Ihre Aufträge unterstützen auch höhere absolute Gebührenpools als kleinere Mandate.
Das untere mittlere Marktsegment und aufstrebende Wachstumsunternehmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,88 % wachsen. Das Private-Equity-Trockenpulver näherte sich 2,5 Billionen USD und fördert Investitionen in gründergeführte Unternehmen, Buy-and-Build-Plattformen und regionale Konsolidierungen. Mittelstandskunden benötigen eine Mischung aus strukturierter Beratung und maßgeschneiderten privaten Kapitallösungen. Elite-Boutiquen und Spezialunternehmen können in diesem Bereich konkurrieren, wo große Banken hohe Mindestgebühren aufrechterhalten. Der Markt für Merchant-Banking-Dienstleistungen kann sich ausweiten, wenn diese Kunden einen praktischeren Zugang zu spezialisierten Beratungsleistungen suchen.

Nach Branchenvertikale:
Finanzdienstleistungen führen beim Umsatz, während TMT auf KI-Transaktionen aufbautFinanzdienstleistungen erzielten 2025 25,77 % des Umsatzes. Bankkonsolidierungen, Kombinationen im Asset Management und Versicherungstransaktionen sorgen für wiederkehrende Beratungsnachfrage. Die Vertikale verfügt über eine dauerhafte Mandatsbasis, da diese Institute regelmäßig Geschäftsmodelle, Kapitalpositionen und Vertriebskapazitäten anpassen. Das Fusions- und Übernahmevolumen bei Finanzinstituten stieg im ersten Halbjahr 2026 um 20 % im Jahresvergleich. Diese Aktivität unterstützt Beratungsarbeit, die strategische, kapital- und regulatorische Anforderungen kombiniert.
Technologie, Medien und Telekommunikation werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,63 % wachsen. KI-verknüpfte Transaktionen beliefen sich im ersten Halbjahr 2026 auf 370 Milliarden USD, und 4 der 10 größten globalen Transaktionen standen im Zusammenhang mit KI und digitaler Infrastruktur. Das Fusions- und Übernahmevolumen im Gesundheitswesen und in den Biowissenschaften stieg im ersten Halbjahr 2026 um 80 % im Jahresvergleich und unterstützt spezialisierte Bewertungsarbeit. Das Fusions- und Übernahmevolumen im Bereich Energie und erneuerbare Energien stieg im gleichen Zeitraum um 95 % im Jahresvergleich. Aufträge in den Bereichen Industrie, Konsumgüter und Einzelhandel, Immobilien, öffentlicher Sektor und Infrastruktur erweitern den adressierbaren Mandatspool.
Geografische Analyse
Markt für Merchant-Banking-Dienstleistungen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 51,23 % am Markt für Merchant-Banking-Dienstleistungen. Megadeals in den Vereinigten Staaten machten im Jahr 2026 64 % des gesamten US-amerikanischen Dealvolumens aus, verglichen mit 54 % im Jahr 2025. Nord- und Südamerika trugen im ersten Halbjahr 2026 mit 2,1 Billionen USD zum globalen M&A-Volumen von 3,2 Billionen USD bei und umfassten 37 Mega-Deals. Die Emission von Unternehmensanleihen in den Vereinigten Staaten erreichte bis Juli 2026 1.681 Milliarden USD, was einem Anstieg von 26,9 % gegenüber dem Vorjahr entspricht. Kanada trägt mit Transaktionen im mittleren Marktsegment in den Bereichen natrliche Ressourcen und Finanzdienstleistungen bei, während Mexiko von grenzüberschreitenden Transaktionen im Zusammenhang mit Nearshoring profitiert.
Markt für Merchant-Banking-Dienstleistungen in EMEA
EMEA erzielte im ersten Halbjahr 2026 ein M&A-Volumen von 1 Billion USD – das stärkste erste Halbjahr seit 2007. Das Vereinigte Königreich repräsentierte 33 % der regionalen Aktivität, während Deutschland, Frankreich und Italien ein M&A-Volumenwachstum von mehr als 100 %, 51 % bzw. 200 % verzeichneten. Die OECD stellte fest, dass 65 % der im Zeitraum 2026 bis 2028 fälligen Investment-Grade-Unternehmensschulden Kupons von 4 % oder darunter aufweisen, was die Refinanzierungsaktivität begünstigt. Die eingehenden nordamerikanischen Kapitalflüsse nach EMEA beliefen sich im ersten Halbjahr 2026 auf 199 Milliarden USD, während die reziproken Kapitalflüsse 132 Milliarden USD betrugen. Die Verordnung über ausländische Subventionen und die überarbeiteten Kartellschwellenwerte können die Abwicklung verlängern, erhöhen jedoch auch die Nachfrage nach regulatorischer Beratung.
Markt für Merchant-Banking-Dienstleistungen in APAC und MEA
Asien-Pazifik trug im ersten Halbjahr 2026 mit 630 Milliarden USD zum M&A-Volumen bei, wobei China 30 % des regionalen Gesamtvolumens ausmachte. China verzeichnete im ersten Halbjahr 2026 7.316 M&A-Transaktionen, ein Anstieg von fast 30 % gegenüber dem Vorjahr, mit einem Wert von 241,6 Milliarden USD, was einem Anstieg von 56 % entspricht. Für den Nahen Osten und Afrika wird von 2026 bis 2031 ein CAGR von 8,12 % prognostiziert. Die Investmentbanking-Gebühren in der MENA-Region erreichten im Jahr 2025 2,1 Milliarden USD, während das M&A-Volumen unter Beteiligung der Region 193,1 Milliarden USD und das Anleiheemissionsvolumen 171,1 Milliarden USD erreichte. Brookfield schloss im Juli 2026 einen ersten Abschluss in Höhe von 2 Milliarden USD für seinen vom PIF verankerten Nahost-Fonds ab, wobei mindestens 50 % für Saudi-Arabien vorgesehen sind.
Wettbewerbslandschaft
Marktkonzentration
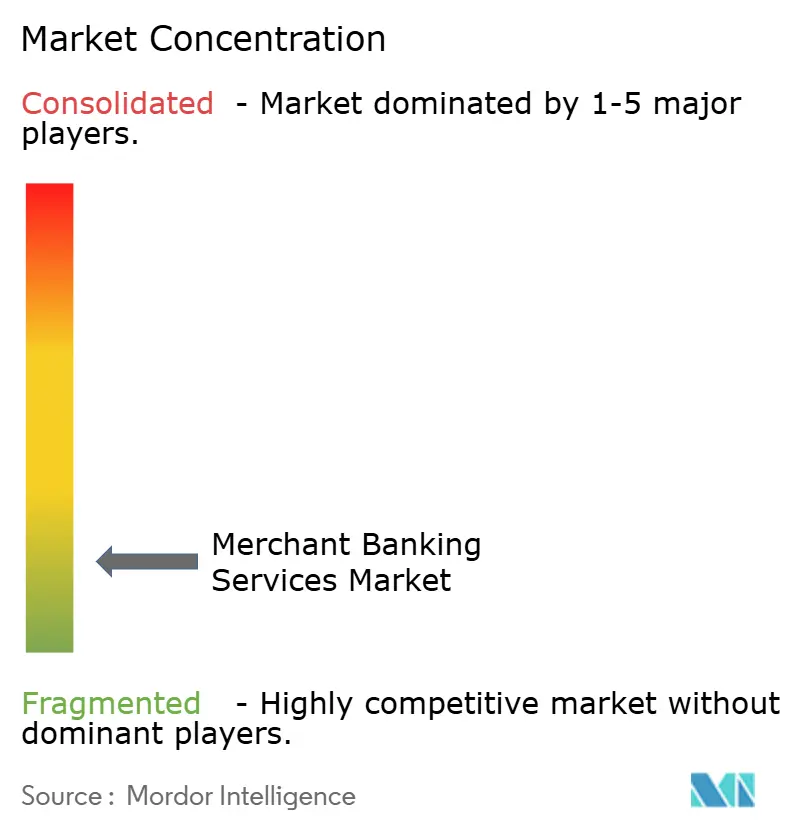
Der Markt für Merchant-Banking-Dienstleistungen ist fragmentiert. Goldman Sachs, JPMorgan, Morgan Stanley, Bank of America und Citigroup erzielten in den ersten 5 Monaten des Jahres 2026 gemeinsam 16,5 Milliarden USD an Investmentbanking-Einnahmen und hielten fast 35 % des globalen Gebührenpools. Große Banken behalten starke Positionen bei der Beratung von Mega-Deals und an Fremdkapitalmärkten aufgrund ihrer Kundenabdeckung, Vertriebskapazität und Bilanzressourcen. Innerhalb des Marktes für Merchant-Banking-Dienstleistungen unterstützen diese Stärken die Führungsposition bei den wertvollsten Aufträgen. Elite-Boutiquen konkurrieren durch konfliktfreie Beratung, Produktivität erfahrener Banker und gezielten Kompetenzaufbau.
Lazard schloss im April 2026 eine endgültige Vereinbarung zur Übernahme von Campbell Lutyens ab und erweiterte damit seine Fähigkeiten in der Fondsvermittlung, Sekundärberatung und GP-Kapitalberatung. Die Transaktion spiegelt den Wettbewerb um eine größere Rolle in der Beratung für privates Kapital wider. Evercore beriet Orange bei der gemeinsamen Übernahme von SFR im Wert von 20,35 Milliarden EUR (23,71 Milliarden USD) im Juni 2026. Evercore beriet auch Pioneer Natural Resources bei seiner Fusion mit Coterra Energy im Wert von 58 Milliarden USD im Februar 2026. Diese Mandate zeigen, dass unabhängige Beratungsunternehmen große und sektorspezifische Aufträge ausführen können.
KI-Fähigkeiten werden zu einem weiteren Faktor bei der Wettbewerbspositionierung. UBS investierte im August 2026 in Finster AI, um KI-Anwendungen in Forschung, Kundenservice und Beratungsabläufen zu unterstützen. RBC Capital Markets gab im August 2026 die Einführung von Aiden bekannt, einem KI-integrierten Finanzmodellierungstool. Unternehmen im Markt für Merchant-Banking-Dienstleistungen nutzen diese Tools, um die Modellkonstruktion, Szenarioanalyse und Kundenvorbereitung zu verbessern. Chancen bestehen weiterhin in der grenzüberschreitenden Beratung für mittelständische Unternehmen in MEA sowie in Süd- und Südostasien sowie bei der Strukturierung von Kapital für den Klimawandel.
Branchenführer im Bereich Merchant-Banking-Dienstleistungen
-
JPMorgan Chase & Co.
-
The Goldman Sachs Group, Inc.
-
Morgan Stanley
-
Bank of America Corporation
-
UBS Group AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Merchant-Banking-Dienstleistungen Unternehmen in diesem Bericht
- JPMorgan Chase & Co.
- The Goldman Sachs Group, Inc.
- Morgan Stanley
- Bank of America Corporation
- Citigroup Inc.
- Barclays plc
- Deutsche Bank AG
- UBS Group AG
- BNP Paribas SA
- Wells Fargo & Company
- Jefferies Financial Group Inc.
- Royal Bank of Canada
- Mizuho Financial Group, Inc.
- Nomura Holdings, Inc.
- HSBC Holdings plc
- Lazard, Inc.
- Evercore Inc.
- Rothschild & Co
- Moelis & Company
- Centerview Partners LLC
Neueste Industrielle Entwicklungen in Markt für Merchant-Banking-Dienstleistungen
- August 2026: Goldman Sachs gab eine Vereinbarung zur Übernahme von NEOS Investments bekannt, einem systematischen optionsbasierten Einkommens-ETF-Manager mit 30 Milliarden USD an Vermögenswerten in 19 Fonds. Die kombinierte Plattform von Goldman Sachs Asset Management und NEOS verwaltet mehr als 130 Milliarden USD an ETF-Vermögenswerten unter Aufsicht und schafft damit den achtgrößten aktiven ETF-Manager weltweit.
- August 2026: DBS Bank führte ein agentisches KI-Kreditbewertungssystem für rund 1.500 Mitarbeiter im Firmenkundengeschäft ein, das Rohdaten von Kunden in prüffertige Kreditmemoranden über mehr als 70 verschiedene Aufgabentypen synthetisiert. Dies ist eine der größten agentischen KI-Implementierungen im institutionellen Bankwesen in Asien bis dato und beschleunigt direkt die Erstellung von Kreditmemoranden und den Beratungsdurchsatz für mittelgroße bis große Firmenkunden.
- Juli 2026: Brookfield Asset Management schloss einen ersten Abschluss von 2 Milliarden USD für Brookfield Middle East Partners ab, einen Private-Equity-Fonds, der vom Public Investment Fund Saudi-Arabiens verankert wird und mindestens 50 % des Engagements in Saudi-Arabien vorsieht. Zu den Zielinvestitionssektoren gehören Finanzdienstleistungen, Technologie, Industrie und Gesundheitswesen, was eine erhebliche Ausweitung der Mandate für die Beratung im Bereich privates Kapital in der MEA-Region darstellt.
- April 2026: Lazard schloss eine endgültige Vereinbarung zur Übernahme von Campbell Lutyens ab, einem globalen Berater für private Märkte mit Schwerpunkt auf Fondsvermittlung, Sekundärberatung und GP-Kapitalberatung. Die kombinierte Plattform Lazard CL schafft ein größeres globales Beratungsgeschäft für privates Kapital und erweitert direkt den adressierbaren Markt von Lazard in private und nicht registrierte Märkte.
Berichtsumfang des globalen Marktes für Merchant-Banking-Dienstleistungen
Segmentierungsübersicht
| Beratung bei Fusionen, Übernahmen und Takeovers |
| Eigenkapitalmärkte |
| Fremdkapitalmärkte |
| Syndizierung und Akquisitionsfinanzierungsarrangement |
| Restrukturierungs- und Rekapitalisierungsberatung |
| Öffentliche / registrierte Märkte |
| Private / nicht registrierte Märkte |
| Nicht-Finanzunternehmen |
| Finanzinstitute |
| Finanzsponsor-Kunden |
| Staatliche Stellen, Behörden, staatseigene Unternehmen und Emittenten des öffentlichen Sektors |
| Large-Cap / Großunternehmen |
| Mittleres Marktsegment |
| Unteres mittleres Marktsegment und aufstrebende Wachstumsunternehmen |
| Technologie, Medien und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Energie, Rohstoffe und Versorgungsunternehmen |
| Industrie und Chemie |
| Konsumgüter und Einzelhandel |
| Finanzdienstleistungen |
| Immobilien und Sachwerte |
| Öffentlicher Sektor und Infrastruktur |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Beratung bei Fusionen, Übernahmen und Takeovers | |
| Eigenkapitalmärkte | ||
| Fremdkapitalmärkte | ||
| Syndizierung und Akquisitionsfinanzierungsarrangement | ||
| Restrukturierungs- und Rekapitalisierungsberatung | ||
| Nach Marktsegment | Öffentliche / registrierte Märkte | |
| Private / nicht registrierte Märkte | ||
| Nach Endnutzer | Nicht-Finanzunternehmen | |
| Finanzinstitute | ||
| Finanzsponsor-Kunden | ||
| Staatliche Stellen, Behörden, staatseigene Unternehmen und Emittenten des öffentlichen Sektors | ||
| Nach Kundengröße | Large-Cap / Großunternehmen | |
| Mittleres Marktsegment | ||
| Unteres mittleres Marktsegment und aufstrebende Wachstumsunternehmen | ||
| Nach Branchenvertikale | Technologie, Medien und Telekommunikation | |
| Gesundheitswesen und Biowissenschaften | ||
| Energie, Rohstoffe und Versorgungsunternehmen | ||
| Industrie und Chemie | ||
| Konsumgüter und Einzelhandel | ||
| Finanzdienstleistungen | ||
| Immobilien und Sachwerte | ||
| Öffentlicher Sektor und Infrastruktur | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert werden Merchant-Banking-Dienstleistungen bis 2031 voraussichtlich erreichen?
Der Sektor wird voraussichtlich bis 2031 157,59 Milliarden USD erreichen und von 119,68 Milliarden USD im Jahr 2026 mit einer CAGR von 5,66 % wachsen.
Welche Dienstleistungsart hält die größte Umsatzposition?
Fremdkapitalmärkte hielten 2025 32,82 % des Umsatzes, gestützt durch erhebliche Emissionen von Unternehmensanleihen und Krediten.
Welcher Endnutzer wächst im Bereich Merchant-Banking-Dienstleistungen am schnellsten?
Finanzsponsor-Kunden werden voraussichtlich bis 2031 mit einer CAGR von 7,45 % wachsen, gestützt durch einen Private-Equity-Exit-Rückstand von mehr als 13.500 Unternehmen im zweiten Quartal 2026.
Warum expandieren Beratungsdienstleistungen für privates Kapital?
Private und nicht registrierte Märkte werden voraussichtlich mit einer CAGR von 6,93 % wachsen, da Sponsoren Beratung bei Fondsvermittlung, Sekundärtransaktionen, Fortsetzungsvehikeln und hybridem Kapital benötigen.
Welche Region hat die höchste prognostizierte Wachstumsrate?
Der Nahe Osten und Afrika werden voraussichtlich bis 2031 mit einer CAGR von 8,12 % wachsen, gestützt durch den Einsatz von Staatskapital und Aktivitäten im Bereich privates Kapital.
Wie konzentriert ist der Sektor der Merchant-Banking-Dienstleistungen?
Die 5 größten Banken hielten in den ersten 5 Monaten des Jahres 2026 fast 35 % des globalen Gebührenpools.