
Tamanho e Participação do Mercado de Automação Médica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 25.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.35 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
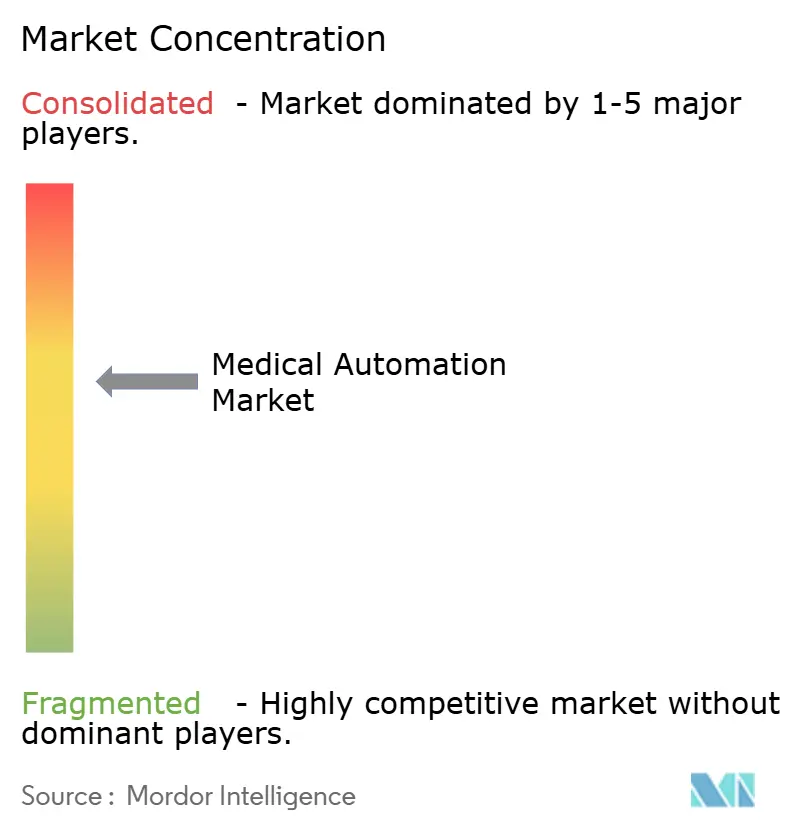
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação Médica por Mordor Intelligence
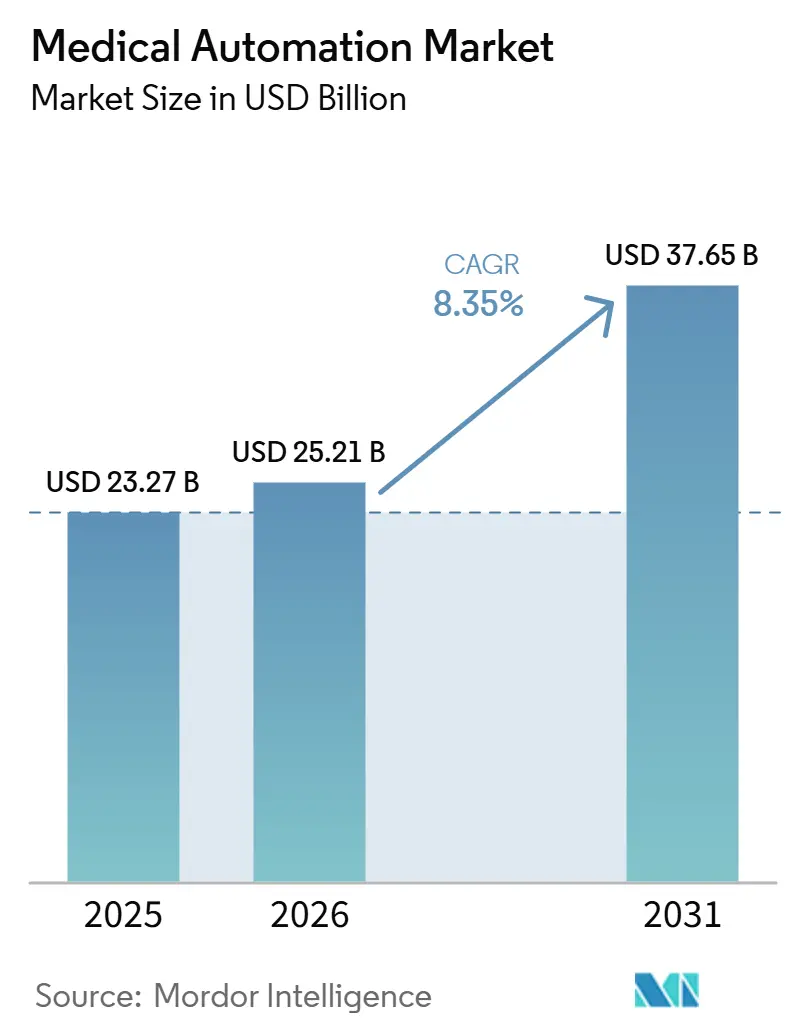
Espera-se que o tamanho do Mercado de Automação Médica aumente de 23,27 bilhões de USD em 2025 para 25,21 bilhões de USD em 2026 e atinja 37,65 bilhões de USD até 2031, crescendo a um CAGR de 8,35% no período de 2026 a 2031.
O mercado está sendo impulsionado por lacunas persistentes de pessoal que estão transformando a automação de uma ferramenta de produtividade em um requisito de continuidade na prestação de cuidados. O mercado de automação médica também está se beneficiando do uso mais amplo de sistemas de IA que conectam fluxos de trabalho de imagem, laboratório e cirurgia em uma única camada operacional. A pressão pela segurança de medicamentos está ampliando a demanda em hospitais, ambientes ambulatoriais e farmácias, onde plataformas de dispensação automatizada e farmácia digital estão sendo utilizadas para reduzir a exposição a erros. O campo competitivo está se tornando mais ativo à medida que grandes empresas de tecnologia médica ampliam seus pipelines regulatórios e de produtos em cirurgia, imagem e patologia, o que reduz o espaço que fornecedores de especialidade única antes ocupavam. O crescimento ainda enfrenta limitações porque os orçamentos de capital hospitalar estão sob pressão e a integração com sistemas legados continua a retardar a implantação fora de sistemas de saúde grandes e bem financiados.
Principais Conclusões do Relatório
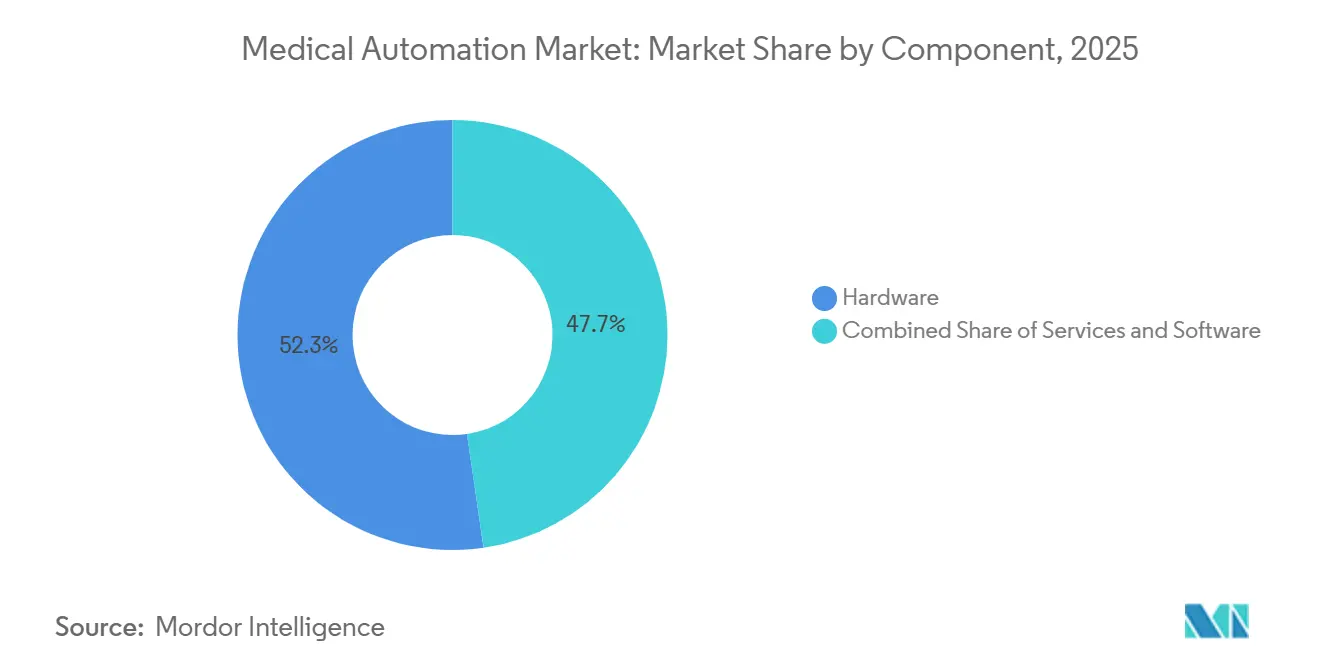
- Por componente, o hardware liderou com 52,31% de participação na receita em 2025, enquanto os serviços têm previsão de expansão a um CAGR de 10,38% até 2031.
- Por tipo de aplicação, a Automação Terapêutica representou 53,24% do tamanho do mercado de automação médica em 2025, enquanto a Automação de Laboratório e Farmácia avança a um CAGR de 11,52% até 2031.
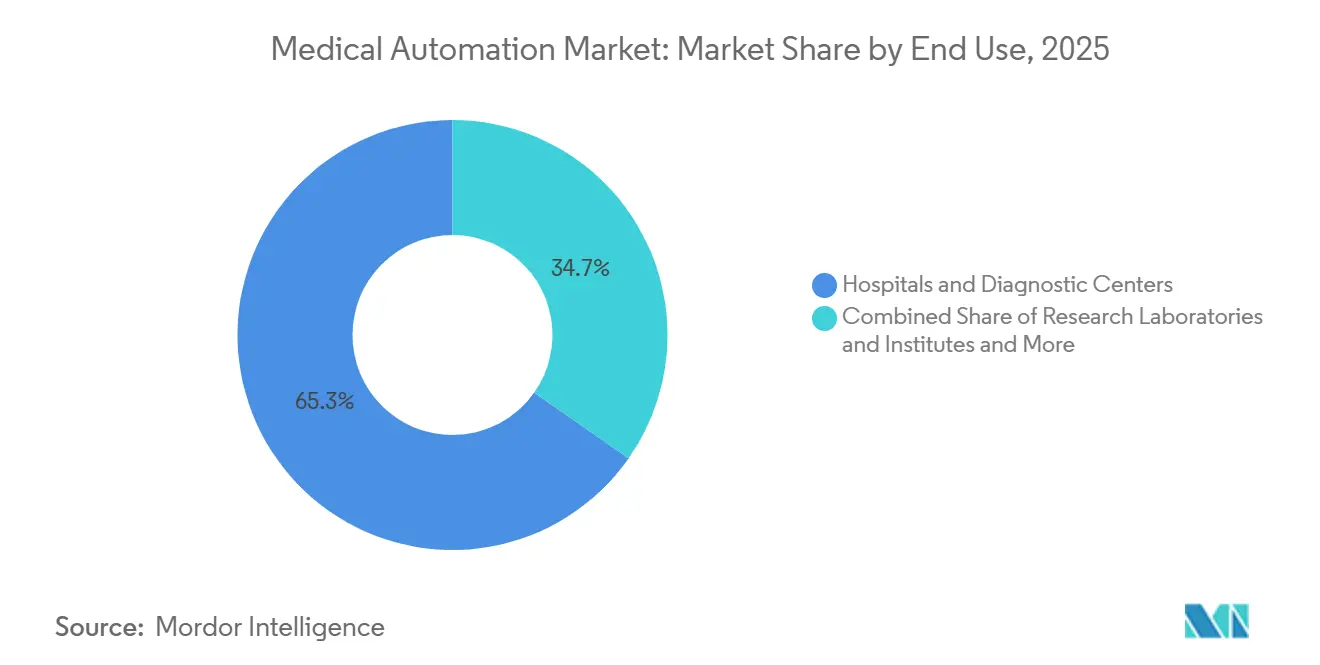
- Por uso final, Hospitais e Centros de Diagnóstico detiveram 65,26% de participação na receita em 2025, enquanto as farmácias registraram o maior CAGR projetado de 12,55% até 2031.
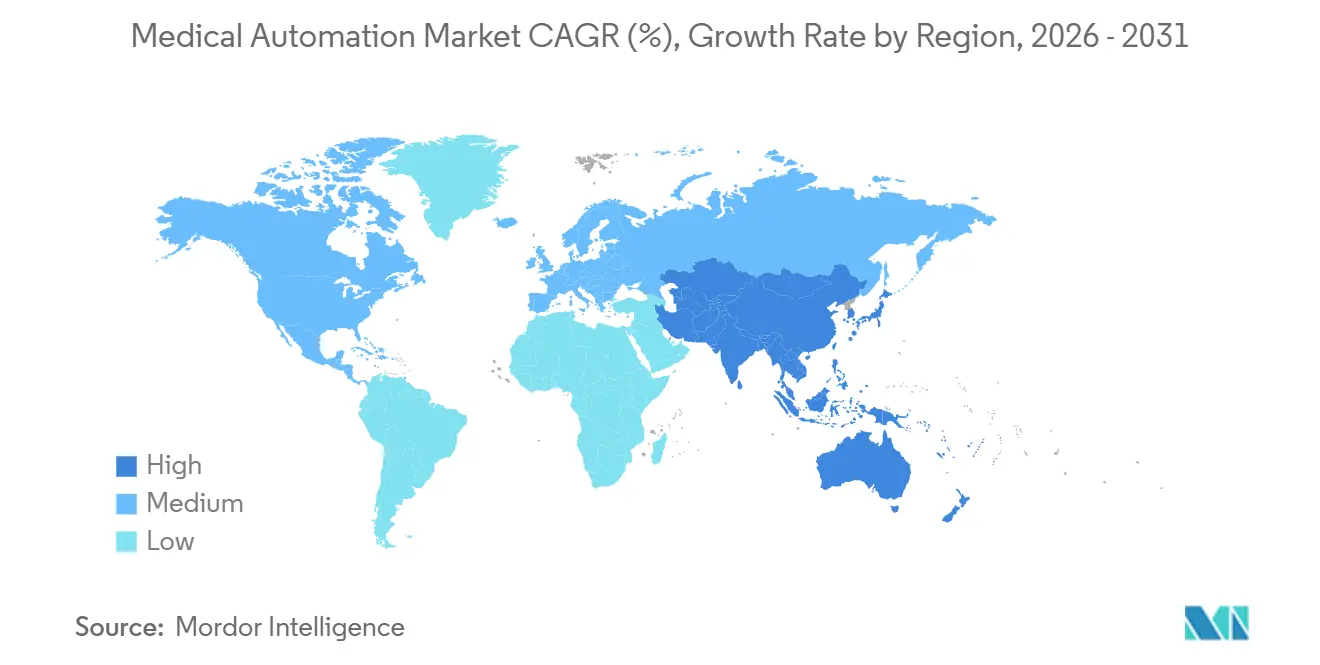
- Por geografia, a América do Norte representou 42,62% de participação em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 11,15% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra em Operações Clínicas | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Aumento da Sensibilidade a Erros em Fluxos de Trabalho de Medicação e Procedimentos | +1.2% | Global | Médio prazo (2 a 4 anos) |
| Orquestração de Fluxo de Trabalho Habilitada por IA em Imagem, Laboratório e Cirurgia | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Demanda por Retrofit de Automação Não Planejada em Infraestrutura Hospitalar Envelhecida | +1.0% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão da Automação Cirúrgica e Laboratorial | +1.5% | Global | Médio prazo (2 a 4 anos) |
| Pressão de Custos sobre Prestadores de Saúde | +0.8% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra em Operações Clínicas
A escassez de mão de obra tornou-se uma base de demanda estrutural para o mercado de automação médica, especialmente onde os hospitais precisam de prestação de cuidados estável com menos clínicos disponíveis. Os sistemas de saúde estão agora tratando as aquisições de automação como proteção contra o risco de pessoal, e não como projetos opcionais de eficiência. Nos Estados Unidos, as projeções de força de trabalho continuam a apontar para déficits de médicos e enfermeiros ao longo da próxima década, o que mantém a automação em alta nas agendas executivas[1]. Essa mudança altera a conversa orçamentária porque a automação é cada vez mais avaliada juntamente com as necessidades de resiliência e continuidade de serviços. Os fornecedores que apresentam suas plataformas como ferramentas de suporte ao pessoal estão ganhando melhor tração no mercado de automação médica do que os fornecedores que as posicionam apenas como melhorias de produtividade.
Orquestração de Fluxo de Trabalho Habilitada por IA em Imagem, Laboratório e Cirurgia
A orquestração por IA está movendo o mercado de automação médica além das ferramentas de uso único e em direção a sistemas que gerenciam múltiplos fluxos de trabalho clínicos em conjunto. Os fornecedores estão usando essa mudança para construir receita recorrente por meio de software, análises e gestão de fluxo de trabalho empresarial, em vez de depender apenas das vendas de dispositivos. A Roche declarou que seu ecossistema digital navify ultrapassou 1.500 instalações clínicas até 2025, enquanto o Edison AI Orchestrator da GE HealthCare foi projetado para unificar aplicações de IA em fluxos de trabalho de radiologia. Um artigo de 2026 na revista Nature descreveu agentes autônomos de IA médica capazes de interagir com ambientes de prontuário eletrônico por meio de padrões FHIR para coordenar agendamento, diagnóstico e documentação. Os fornecedores já presentes em ambientes de imagem, laboratório e cirurgia estão mais bem posicionados para capturar essa demanda no mercado de automação médica porque o valor da orquestração aumenta com a amplitude da integração.
Expansão da Automação Cirúrgica e Laboratorial
A expansão na automação cirúrgica e laboratorial está reforçando o mercado de automação médica ao ampliar a base instalada e ao aumentar o número de fluxos de trabalho que podem ser automatizados dentro de um único sistema de saúde. A Intuitive Surgical reportou 10,1 bilhões de USD em receita em 2025, mais de 3,1 milhões de procedimentos da Vinci e mais de 140.000 biópsias pulmonares com Ion, o que demonstra que a automação está escalando tanto em casos de uso de tratamento quanto em casos adjacentes ao diagnóstico. A Intuitive Surgical também investiu mais de 1 bilhão de USD em P&D em 2025, e sua plataforma da Vinci 5 foi instalada em mais de 1.200 sistemas até o final do ano[2]. A Roche recebeu autorização FDA 510(k) em março de 2026 para as unidades analíticas cobas c 703 e cobas ISE neo, desenvolvidas para laboratórios de alto rendimento que enfrentam escassez de pessoal e cargas de testes mais pesadas. À medida que os hospitais preparam espaço para salas cirúrgicas robóticas e linhas laboratoriais modulares, o mercado de automação médica está atraindo demanda relacionada para construção, integração de sistemas e suporte pós-instalação.
Aumento da Sensibilidade a Erros em Fluxos de Trabalho de Medicação e Procedimentos
A redução de erros na dispensação e nos procedimentos é agora um gatilho direto de compra para o mercado de automação médica, especialmente em fluxos de trabalho de medicação de alto volume onde a exposição à responsabilidade é elevada. A BD lançou a Solução de Dispensação Pyxis Pro e a Plataforma de Cuidados Conectados Incada na Europa em abril de 2026, utilizando análises de inventário de medicamentos habilitadas por IA e amplo suporte a idiomas para fortalecer a gestão de medicamentos. O Executivo de Serviços de Saúde da Irlanda concordou em junho de 2026 em implementar o CareFlow Pharmacy nos hospitais públicos, com 9 unidades em funcionamento e mais 12 programadas para 2026. Esses movimentos mostram que a automação de farmácias está se expandindo além de armários isolados e em direção a plataformas nacionais ou empresariais conectadas. A robótica de preparação intravenosa permanece uma das áreas mais urgentes dentro do mercado de automação médica porque o risco de contaminação, a complexidade do processo e a exposição à responsabilidade são elevados nas operações de farmácia estéril.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital para Conjuntos de Automação Integrada | -1.5% | Global, mais aguda em sistemas de saúde de pequeno e médio porte | Médio prazo (2 a 4 anos) |
| Fricção de Interoperabilidade com Sistemas Hospitalares Legados | -1.1% | Global | Longo prazo (≥ 4 anos) |
| Atraso na Validação Clínica e Aprovação Médico-Legal | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Preocupações com Privacidade de Dados, Cibersegurança e Responsabilidade | -0.7% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital para Conjuntos de Automação Integrada
A alta intensidade de capital permanece o limite de curto prazo mais evidente no mercado de automação médica, especialmente para hospitais comunitários, rurais e de médio porte. A Associação Americana de Hospitais relatou que as despesas hospitalares aumentaram 5,1% em 2024, enquanto a inflação geral foi de 2,9%, e também observou que a idade média da infraestrutura física hospitalar aumentou mais de 10% nos 2 anos anteriores. Essa pressão reduz o espaço para grandes aquisições de automação, mesmo quando a necessidade clínica é clara. Também empurra os prestadores menores para implantações em fases, escopos mais restritos ou decisões adiadas, em vez de conjuntos integrados completos. Os fornecedores estão respondendo com modelos de assinatura e serviços gerenciados, mas o mercado de automação médica ainda enfrenta ciclos de decisão mais lentos onde as regras de aquisição são rígidas e a disponibilidade de capital é fraca.
Fricção de Interoperabilidade com Sistemas Hospitalares Legados
A fricção de interoperabilidade com sistemas hospitalares legados continua a retardar o mercado de automação médica porque as ferramentas de automação não conseguem entregar valor total quando os dados permanecem bloqueados em arquiteturas mais antigas. Muitos prestadores ainda operam com fluxos de trabalho proprietários, adoção parcial de padrões e interfaces fragmentadas que complicam a automação entre departamentos. A transição para a conectividade baseada em FHIR está melhorando as perspectivas de longo prazo, mas ainda representa um esforço de vários anos para sistemas de saúde com dependências legadas profundas. As orientações de cibersegurança da FDA emitidas em junho de 2025 e o Regulamento do Sistema de Gestão da Qualidade em vigor a partir de 2 de fevereiro de 2026 aumentaram o ônus de documentação e validação para dispositivos médicos conectados e software. Os fornecedores sem interoperabilidade nativa e design robusto de cibersegurana provavelmente enfrentarão menor competitividade em aquisições no mercado de automação médica à medida que os compradores exigem provas mais profundas de integração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Hardware Lidera a Receita Enquanto os Serviços Elevam o Valor RecorrenteO hardware deteve 52,31% da participação no mercado de automação médica em 2025, refletindo o alto valor dos sistemas cirúrgicos robóticos, armários de dispensação automatizada e instrumentos laboratoriais de alto rendimento sendo instalados em diferentes ambientes de cuidado. A Intuitive Surgical instalou 1.721 sistemas da Vinci em 2025, e sua base instalada ultrapassou 11.100 sistemas até o final do ano, o que demonstra como o hardware continua a definir a escala de receita no mercado de automação médica. Essas instalações constroem a base instalada que suporta receitas posteriores de software, manutenção e análises. O software permanece importante porque os prestadores desejam camadas de controle interoperáveis que possam gerenciar a automação em redes de múltiplos locais.
Os serviços são o componente de crescimento mais rápido do mercado de automação médica, com um CAGR de 10,38% no período de 2026 a 2031, mostrando onde a receita pós-implantação está se expandindo mais rapidamente. Serviços gerenciados, monitoramento remoto, análises de IA e assinaturas de plataforma estão crescendo porque os fornecedores estão vinculando essas ofertas às bases de hardware instaladas. Esse modelo melhora a retenção e a qualidade das margens para os fornecedores, ao mesmo tempo que oferece aos prestadores uma forma de expandir a funcionalidade após a implantação inicial. Isso mantém os serviços centrais para a captura de valor futuro no setor de automação médica à medida que os sistemas de saúde buscam suporte além da camada de hardware.


Por Tipo de Aplicação:
Sistemas Terapêuticos Mantêm a Maior Base de ReceitaA Automação Terapêutica comandou 53,24% do tamanho do mercado de automação médica em 2025, sustentada pelo alto valor contratual e pelo longo ciclo de substituição dos sistemas cirúrgicos assistidos por robótica. A Intuitive Surgical reportou crescimento total de procedimentos de 19% em 2025, e os procedimentos internacionais da Vinci ultrapassaram 1,1 milhão com crescimento de 23%, o que sustenta a profundidade da demanda terapêutica. O segmento se beneficia de economias de procedimento duráveis e da crescente disposição dos hospitais em expandir as capacidades minimamente invasivas. Isso mantém os sistemas terapêuticos no centro da geração de receita no mercado de automação médica.
A Automação de Laboratório e Farmácia é o tipo de aplicação de crescimento mais rápido, com um CAGR de 11,52% no período de 2026 a 2031. O crescimento neste segmento está sendo impulsionado por maiores volumes de diagnóstico, manuseio mais complexo de medicamentos especializados e expectativas mais rígidas sobre a precisão da dispensação[3]. A automação de imagem também está avançando à medida que os fornecedores adicionam inteligência de fluxo de trabalho, com exemplos incluindo o Ciartic Move autônomo da Siemens Healthineers e a autorização do ProtégéAI+ 2.0 da GE HealthCare em junho de 2026. A combinação de uma grande base terapêutica e crescimento mais rápido na automação de laboratório e farmácia confere ao mercado de automação médica uma demanda mais equilibrada entre as funções clínicas.
Por Uso Final:
Hospitais Detêm a Escala Enquanto as Farmácias Crescem Mais RapidamenteHospitais e Centros de Diagnóstico detiveram 65,26% do mercado de automação médica em 2025, refletindo sua escala e a necessidade de gerenciar fluxos de trabalho de cirurgia, imagem, cuidados intensivos e laboratório em conjunto. As grandes instituições permanecem os principais compradores porque podem absorver custos iniciais mais elevados e porque operam volume suficiente para justificar a automação integrada. Laboratórios e Institutos de Pesquisa formam um grupo secundário importante onde genômica, oncologia e testes de alto rendimento exigem manuseio de precisão e processamento automatizado. Isso torna a escala institucional uma condição central de demanda em todo o mercado de automação médica.
As farmácias são o segmento de uso final de crescimento mais rápido no mercado de automação médica, com um CAGR de 12,55% no período de 2026 a 2031. O crescimento está sendo sustentado por modelos de abastecimento centralizado, complexidade na dispensação de medicamentos especializados e adoção mais ampla de plataformas de farmácia conectada. Isso muda o caso de valor porque a automação de farmácias pode apoiar a expansão da receita, além da redução de erros, especialmente onde modelos de atendimento especializado e distribuído estão se expandindo. O setor de automação médica está, portanto, vendo as farmácias moverem-se além de uma função de suporte e para uma posição mais estratégica nos gastos com automação.
Análise Geográfica
Mercado de Automação Médica da América do Norte e Europa
A América do Norte deteve 42,62% da participação no mercado de automação médica em 2025, mantendo-se como o maior contribuinte regional, impulsionada pela capacidade de capital hospitalar, pelo reembolso consolidado e por uma ampla base instalada. Os Estados Unidos continuam sendo o principal motor regional, pois grandes sistemas de saúde continuam a financiar cirurgia robótica, automação de imagens e automação de farmácia, mesmo que hospitais menores permaneçam mais seletivos. As diretrizes de cibersegurança da FDA e o QMSR agora moldam as aquisições de forma mais direta, pois os dispositivos conectados exigem documentação mais robusta de qualidade, software e ciclo de vida. A Europa permanece uma região avançada, porém heterogênea, com a Europa Ocidental apresentando condições de adoção mais favoráveis do que a Europa Meridional e Oriental. O lançamento do Pyxis Pro pela BD em abril de 2026, a parceria entre BD e Sinteco em março de 2026, a iniciativa IMARA em Estrasburgo em março de 2026 e a implantação nacional do CareFlow Pharmacy na Irlanda demonstram que a automação de medicamentos, logística e sala de cirurgia continua a ganhar respaldo institucional em toda a Europa.
Mercado de Automação Médica da Ásia-Pacífico
A Ásia-Pacífico é o segmento regional de crescimento mais rápido do mercado de automação médica, com um CAGR de 11,15% no período de 2026 a 2031. A região se beneficia de investimentos em novos hospitais, programas de modernização apoiados pelo Estado e da expansão das capacidades domésticas em tecnologia médica. A China deteve a maior participação regional em 2025, sustentada por gastos em hospitais inteligentes, iniciativas de diagnóstico habilitadas por inteligência artificial e fabricação local de robótica, enquanto a Índia é o mercado nacional de crescimento mais rápido dentro da região. Essas condições estão ampliando a adoção para além dos sistemas cirúrgicos importados, em direção a plataformas de automação mais abrangentes nas redes hospitalares em modernização. O Japão permanece um mercado maduro e de alto valor para automação laboratorial e de farmácia, o que agrega estabilidade à demanda regional enquanto sistemas mais novos se expandem em outros mercados.
Mercado de Automação Médica do Oriente Médio e África e América do Sul
O Oriente Médio e a África permanecem em estágio mais inicial no mercado de automação médica, mas os países do GCC estão vinculando ativamente os gastos com automação hospitalar a agendas mais amplas de transformação dos sistemas de saúde. A Arábia Saudita e os Emirados Árabes Unidos lideram essa atividade regional, enquanto a África do Sul permanece um importante polo de demanda na África Subsaariana por automação laboratorial e de imagens. A América do Sul é liderada pelo Brasil, seguido pela Argentina, onde redes de hospitais privados premium utilizam cirurgia robótica e automação laboratorial como ferramentas competitivas, apesar das pressões cambiais e de reembolso. Essas regiões são menores atualmente, mas ampliam a base endereçável de longo prazo do mercado de automação médica à medida que a infraestrutura e o acesso ao capital melhoram.

Cenário Competitivo
O mercado de automação médica possui uma estrutura competitiva de dois níveis, com um nível superior concentrado e um campo mais amplo de concorrentes especializados e regionais. Intuitive Surgical, Siemens Healthineers, GE HealthCare, Roche Diagnostics, Becton Dickinson, Medtronic e Stryker formam o nível superior mais forte em automação cirúrgica, de imagem, laboratorial e de farmácias. A Intuitive Surgical detinha a posição mais consolidada em robótica cirúrgica de tecidos moles após reportar 10,1 bilhões de USD em receita em 2025, mais de 3,1 milhões de procedimentos e gastos em P&D acima de 1 bilhão de USD. A autorização da FDA pela Medtronic em dezembro de 2025 para o Hugo em procedimentos urológicos e seus registros de junho de 2026 para cirurgia geral e ginecológica marcaram um desafio importante a essa posição. A submissão do OTTAVA pela Johnson & Johnson em 2026 adiciona mais um participante de grande escala com recursos para competir em distribuição, serviços e relacionamentos hospitalares com múltiplos produtos.
A competição também está se ampliando fora da cirurgia à medida que os fornecedores constroem posições mais fortes em imagem, patologia e gestão de medicamentos em todo o mercado de automação médica. A aquisição planejada da PathAI pela Roche em maio de 2026 combinaria sua base instalada de diagnóstico com capacidades de patologia digital orientadas por IA. A GE HealthCare recebeu autorização FDA 510(k) em junho de 2026 para o MIM Contour ProtégéAI+ 2.0, o que fortalece seu papel na automação de fluxo de trabalho em oncologia radioterápica. A Stryker introduziu o sistema robótico portátil Mako RPS em lançamento limitado em fevereiro de 2026, mostrando que a automação ortopédica também está migrando para novos formatos de dispositivos. Esses movimentos reduzem o espaço para fornecedores de modalidade única e apoiam uma competição de plataforma mais ampla em todo o mercado de automação médica.
Abaixo do nível superior, o mercado de automação médica ainda inclui um nível intermediário fragmentado de empresas de robótica especializada, fornecedores regionais e participantes orientados por software. A demanda por espaços não atendidos permanece mais forte em robótica para centros de cirurgia ambulatorial, soluções modulares para hospitais comunitários e camadas de orquestração nativas de IA que podem funcionar em diferentes marcas de hardware. O lançamento do Agent Studio pela Viz.ai em março de 2026 reflete essa direção orientada por software ao permitir que os sistemas de saúde construam e escalem seus próprios fluxos de cuidado com IA sobre os fluxos de trabalho existentes. Isso deixa o mercado de automação médica competitivo, mas não totalmente consolidado, porque os líderes de escala são fortes enquanto os novos participantes ainda têm espaço em modalidades específicas e ambientes de cuidado.
Líderes do Setor de Automação Médica
-
Intuitive Surgical, Inc
-
Siemens Healthineers AG
-
GE HealthCare Technologies Inc.
-
Medtronic plc
-
Koninklijke Philips N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Automação Médica Empresas cobertas neste relatório
- Accuray
- Baxter
- Beckton Dickinson
- Boston Scientific
- Danaher
- GE HealthCare Technologies Inc.
- Intuitive Surgical, Inc.
- Johnson & Johnson
- Koninklijke Philips
- Medtronic
- Olympus
- Omnicell
- Oracle Health
- Roche
- Siemens Healthineers
- Stryker
- Swisslog Healthcare
- Tecan Group
- Terumo

Desenvolvimentos industriais recentes em Mercado de Automação Médica
- Junho de 2026: A Medtronic submeteu registros 510(k) à FDA para trazer seu sistema Hugo RAS para cirurgia geral e cirurgia ginecológica nos Estados Unidos. Os registros vieram após o sistema ter recebido autorização da FDA para procedimentos urológicos em dezembro de 2025 e colocaram a Medtronic em posição mais forte para competir em duas das especialidades cirúrgicas de tecidos moles de maior volume.
- Junho de 2026: O Surrey Memorial Hospital na Colúmbia Britânica, Canadá, realizou seu primeiro procedimento assistido por robótica usando o sistema da Vinci Xi. O Royal Columbian Hospital planeja adicionar um segundo sistema Xi até o outono de 2026, apoiando uma expansão gradual do acesso cirúrgico minimamente invasivo em toda a Colúmbia Britânica.


Escopo do Relatório do Mercado Global de Automação Médica
De acordo com o escopo do relatório, automação médica é o uso de tecnologia, software e maquinário para realizar tarefas e processos em ambientes de saúde com mínima intervenção humana. Seu objetivo é melhorar a eficiência, a precisão e a segurança em procedimentos médicos, diagnósticos, gestão de pacientes e funções administrativas.
O mercado de automação médica é segmentado por componente em hardware, software e serviços; por tipo de aplicação em automação de imagem, automação terapêutica, automação de laboratório e farmácia e outros tipos de aplicação; por uso final em hospitais e centros de diagnóstico, laboratórios e institutos de pesquisa, farmácias e outros usos finais; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Automação de Imagem |
| Automação Terapêutica |
| Automação de Laboratório e Farmácia |
| Outros Tipos de Aplicação |
| Hospitais e Centros de Diagnóstico |
| Laboratórios e Institutos de Pesquisa |
| Farmácias |
| Outros Usos Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Tipo de Aplicação | Automação de Imagem | |
| Automação Terapêutica | ||
| Automação de Laboratório e Farmácia | ||
| Outros Tipos de Aplicação | ||
| Por Uso Final | Hospitais e Centros de Diagnóstico | |
| Laboratórios e Institutos de Pesquisa | ||
| Farmácias | ||
| Outros Usos Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de automação médica até 2031?
O mercado de automação médica tem projeção de atingir 37,65 bilhões de USD até 2031, a partir de 25,21 bilhões de USD em 2026, a um CAGR de 8,35%.
Qual região lidera os gastos com automação médica atualmente?
A América do Norte liderou com 42,62% de participação em 2025, sustentada pela capacidade de capital hospitalar, profundidade de reembolso e uma grande base instalada.
Qual área de aplicação gera mais receita?
A Automação Terapêutica liderou com 53,24% da receita em 2025, impulsionada por sistemas cirúrgicos assistidos por robótica e economias de procedimento duráveis.
Qual área de aplicação está crescendo mais rapidamente?
A Automação de Laboratório e Farmácia é o tipo de aplicação de crescimento mais rápido, com um CAGR de 11,52% até 2031.
Por que as farmácias estão se tornando mais importantes nos gastos com automação?
As farmácias estão crescendo a um CAGR de 12,55% até 2031 porque modelos de abastecimento centralizado, complexidade de medicamentos especializados e plataformas de medicação conectada estão se expandindo.
Qual é o maior desafio que retarda a adoção?
A alta intensidade de capital permanece o freio mais evidente, especialmente para hospitais comunitários e de médio porte que enfrentam orçamentos mais restritos e ciclos de aquisição mais lentos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
