
Tamanho e Participação do Mercado de Materiovigilância
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
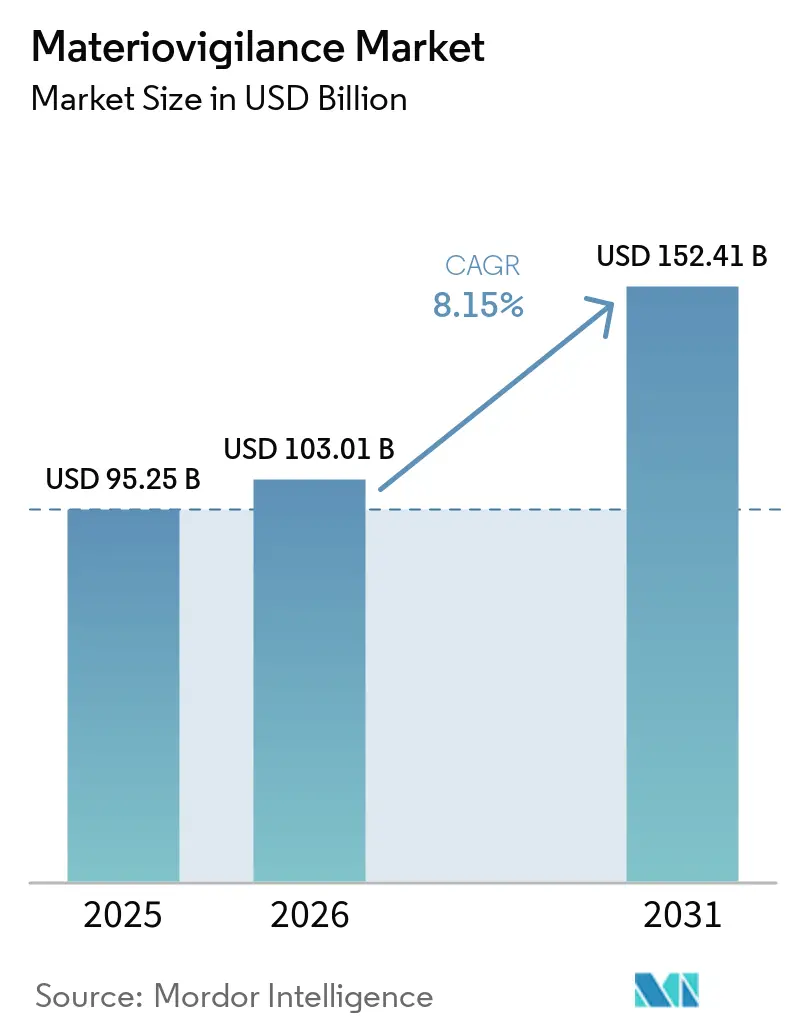
| Tamanho do Mercado (2026) | 103.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 152.41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.15 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Materiovigilância por Mordor Intelligence
O tamanho do Mercado de Materiovigilância tem projeção de expandir de 95,25 bilhões de USD em 2025 e 103,01 bilhões de USD em 2026 para 152,41 bilhões de USD até 2031, registrando um CAGR de 8,15% entre 2026 e 2031.
Os requisitos de notificação obrigatória na União Europeia e nos Estados Unidos estão tornando os sistemas de vigilância pós-comercialização uma prioridade de conformidade mais imediata para os fabricantes de dispositivos. O mercado de materiovigilância também está se movendo em direção a plataformas que conectam o recebimento de reclamações, vigilância, acompanhamento clínico, gestão de riscos e registros de ações corretivas em um ambiente auditável único. A demanda está se deslocando para modelos de software e serviços capazes de suportar obrigações de notificação em várias jurisdições sem depender de equipes regulatórias internas maiores. Os deveres de residência de dados, salvaguardas cibernéticas e as necessidades de monitoramento de dispositivos conectados estão aumentando o valor dos modelos de implantação flexíveis. O mercado de materiovigilância, portanto, oferece oportunidades para provedores que combinam capacidade de notificação global com controles locais de dados e monitoramento contínuo do desempenho de software.
Principais Conclusões do Relatório
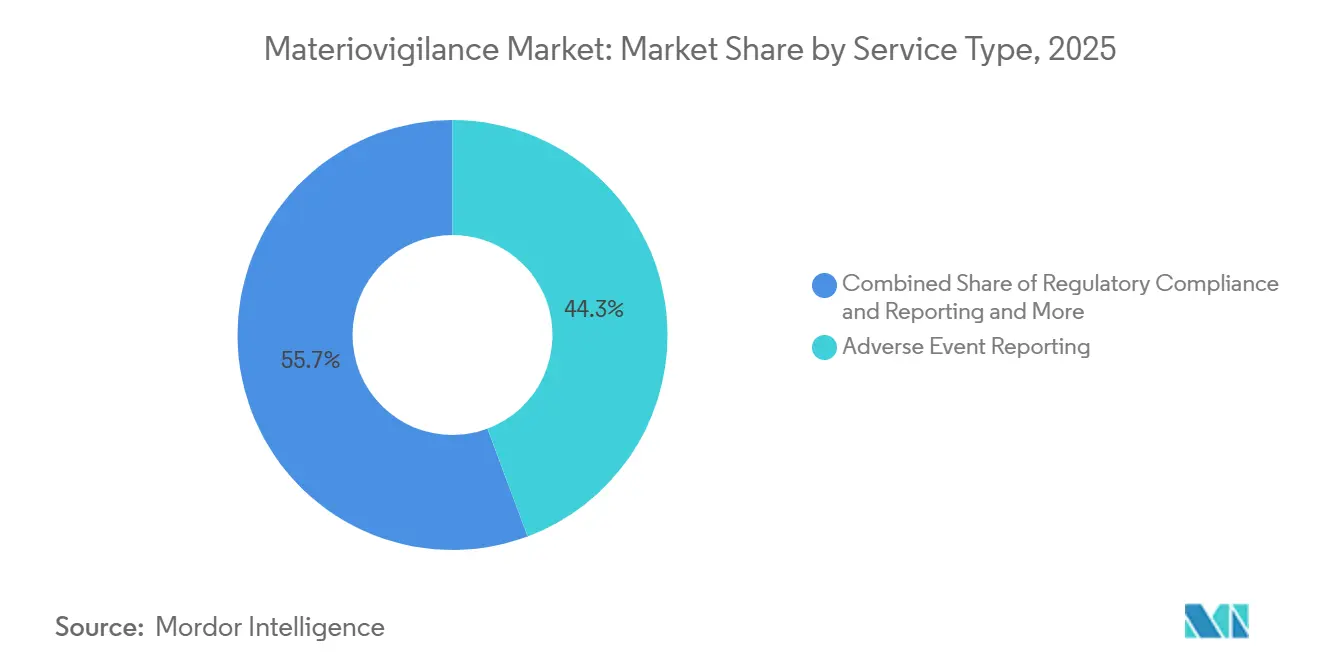
- Por tipo de serviço, a Notificação de Eventos Adversos deteve 44,31% da participação do mercado de materiovigilância em 2025, enquanto a Conformidade e Notificação Regulatória tem previsão de crescer a um CAGR de 12,65% até 2031.
- Por modo de entrega, a entrega Baseada em Nuvem representou 66,24% da participação do mercado de materiovigilância em 2025, enquanto a implantação Híbrida tem previsão de expandir a um CAGR de 13,42% até 2031.
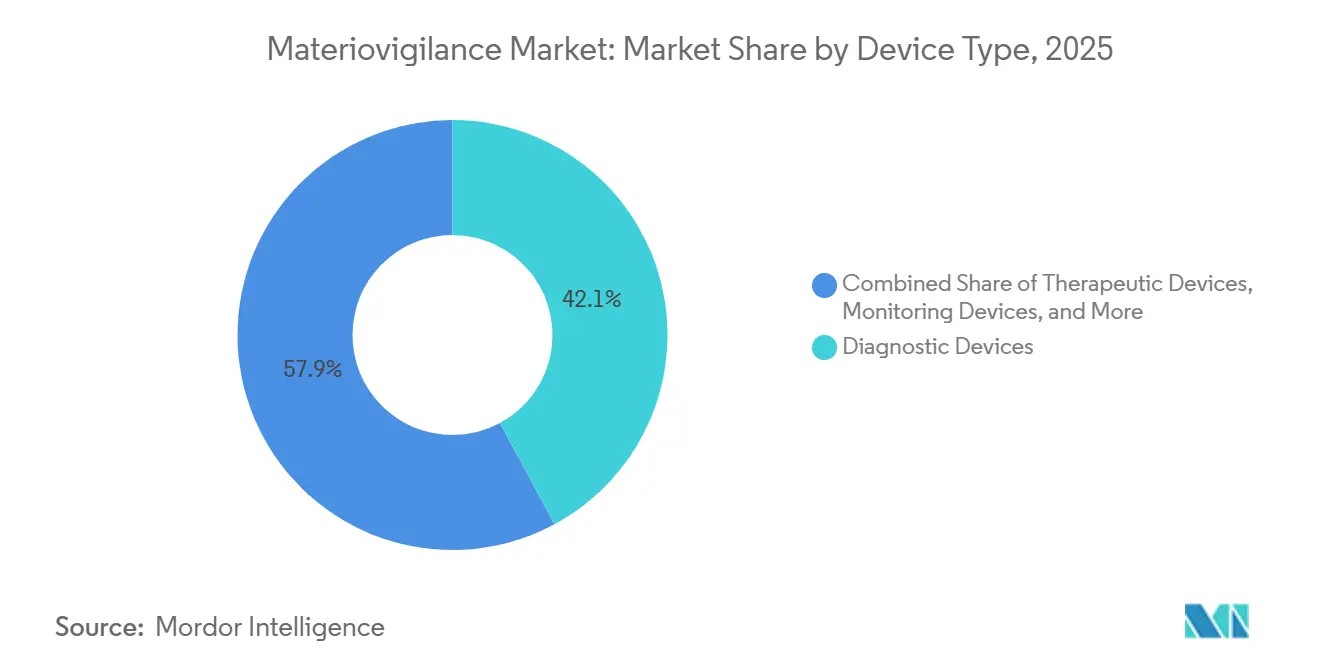
- Por tipo de dispositivo, os Dispositivos de Diagnóstico detiveram 42,14% da participação do mercado de materiovigilância em 2025, enquanto os Dispositivos Terapêuticos têm previsão de crescer a um CAGR de 9,42% até 2031.
- Por usuário final, os Fabricantes de Equipamentos Originais representaram 44,61% da participação do mercado de materiovigilância em 2025, enquanto as Autoridades Regulatórias e Programas de Saúde Pública têm previsão de expandir a um CAGR de 13,25% até 2031.
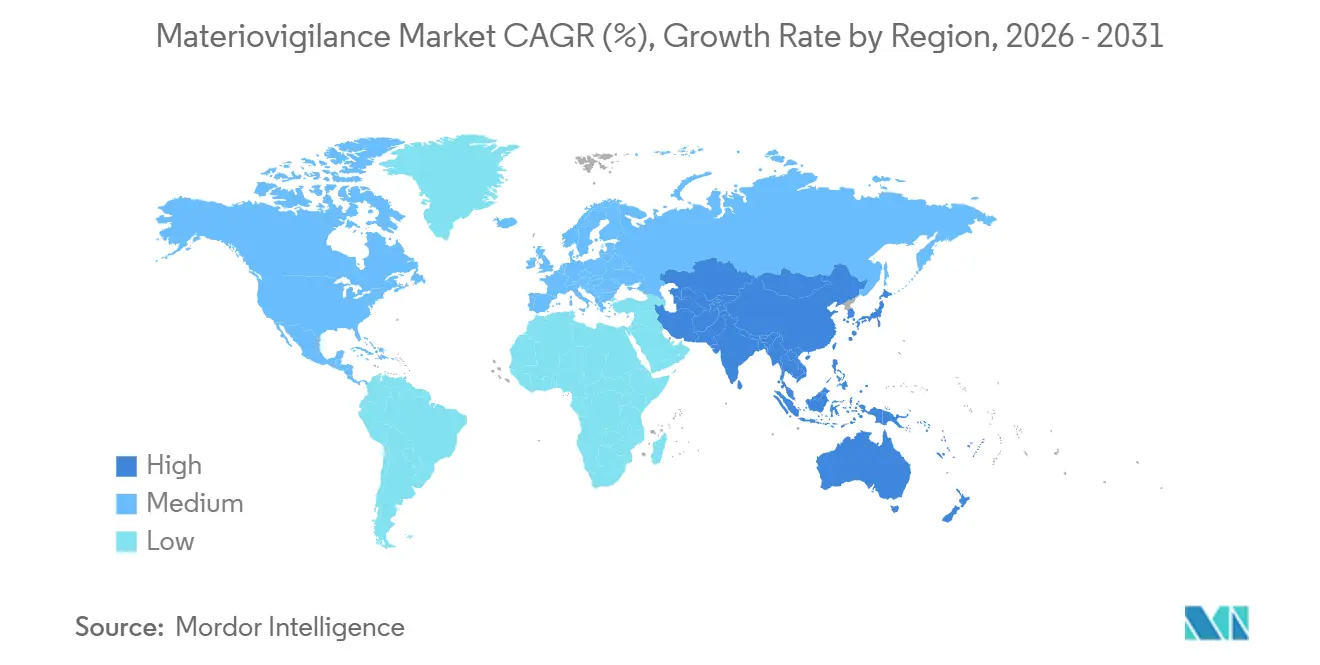
- Por geografia, a América do Norte deteve 38,42% da participação do mercado de materiovigilância em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 12,33% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Materiovigilância
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Notificação Obrigatória de Incidentes com Dispositivos | +2.0% | Global, com aplicação antecipada na América do Norte e Europa, com extensão para Ásia-Pacífico e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Consolidação em Nuvem de Dados de Reclamações, Vigilância e Vigilância Pós-Comercialização | +1.5% | Global, com maior adoção na América do Norte, Europa e principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Detecção de Sinais Assistida por Inteligência Artificial a partir de Reclamações Não Estruturadas | +1.2% | Global, com maior maturidade na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Crescente Complexidade de Dispositivos Conectados e Habilitados por Software | +1.0% | Global, com relevância particular na América do Norte, Alemanha, Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| Localização de Programas de Vigilância em Mercados de Dispositivos Emergentes | +0.8% | Principais mercados da Ásia-Pacífico, incluindo China, Índia e Coreia do Sul, com extensão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Vinculação Contínua de Evidências entre Vigilância Pós-Comercialização, Acompanhamento Clínico Pós-Comercialização, Risco e Ações Corretivas e Preventivas | +0.7% | Europa e América do Norte, influenciadas pelos Artigos 83-86 do MDR e pelo QMSR da FDA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Notificação Obrigatória de Incidentes com Dispositivos
A notificação obrigatória de incidentes está passando de uma salvaguarda de conformidade para uma fonte central de demanda no mercado de materiovigilância. A Comissão Europeia tornou 4 módulos do EUDAMED obrigatórios a partir de 28 de maio de 2026, abrangendo o registro de atores, identificação única de dispositivos e registro de dispositivos, organismos notificados e certificados, e vigilância de mercado. Esses requisitos direcionam fabricantes, representantes autorizados, importadores e organismos notificados para uma estrutura digital de notificação compartilhada. O Regulamento do Sistema de Gestão da Qualidade da FDA entrou em vigor em 2 de fevereiro de 2026 e incorporou a ISO 13485:2016 à 21 CFR Parte 820. Os fabricantes de menor porte enfrentam uma maior necessidade de plataformas externas de notificação e serviços gerenciados, pois podem não dispor de recursos regulatórios dedicados. O mercado de materiovigilância se beneficia de obrigações que persistem independentemente dos ciclos de demanda por dispositivos ou das condições econômicas mais amplas.
Consolidação em Nuvem de Dados de Reclamações, Vigilância e Vigilância Pós-Comercialização
A adoção da nuvem apoia a prontidão regulatória porque os registros de vigilância devem permanecer atualizados, conectados e acessíveis em todos os locais de notificação. O mercado de materiovigilância está favorecendo plataformas que integram dados de reclamações, ações corretivas de segurança em campo, registros de acompanhamento clínico e documentação de riscos em um único fluxo de trabalho controlado. Essa configuração pode reduzir as transferências manuais entre as equipes de recebimento de casos, ações corretivas e vigilância. Também apoia os sistemas de qualidade documentados exigidos pelo QMSR da FDA, que agora incorpora a ISO 13485:2016. Os provedores podem fortalecer a retenção de clientes quando as taxonomias de notificação, as regras regulatórias e os modelos de relatórios periódicos de segurança são configurados no mesmo ambiente. O valor da consolidação em nuvem é limitado em locais onde identificadores de pacientes e dados de segurança relacionados devem permanecer dentro de fronteiras nacionais ou regionais.
Detecção de Sinais Assistida por Inteligência Artificial a partir de Reclamações Não Estruturadas
O crescente volume de narrativas de reclamações torna a revisão manual mais difícil de concluir dentro dos prazos regulatórios de notificação. A triagem com suporte de inteligência artificial pode extrair rótulos de eventos adversos de textos não estruturados e preparar informações para uma revisão mais consistente. Um estudo de 2025 relatou que o PVLens alcançou uma pontuação F1 de 0,88 para extração automatizada de rótulos de eventos adversos. Pesquisas baseadas nos dados do FDA MAUDE constataram que os relatórios de dispositivos com inteligência artificial e aprendizado de máquina diferiam dos relatórios de dispositivos convencionais, o que aponta para a necessidade de métodos atualizados de detecção de sinais. Uma apresentação da ISPOR em 2026 relatou validade de conteúdo de V de Aiken = 0,85 e confiabilidade de alfa de Cronbach de 0,68 a 0,77 para uma ferramenta de avaliação de causalidade integrada com inteligência artificial em 70 casos[1]ISPOR, "SMART SAFETY: Integrando Inteligência Artificial com a Ferramenta de Avaliação de Causalidade em Materiovigilância para Monitoramento Aprimorado de Dispositivos Médicos," ISPOR AP Summit 2026, ispor.org. Provedores que adicionam detecção de duplicatas, roteamento de casos e verificações de completude podem responder a essa necessidade operacional no mercado de materiovigilância.
Crescente Complexidade de Dispositivos Conectados e Habilitados por Software
Dispositivos conectados e software como dispositivo médico exigem que as equipes monitorem o comportamento do software juntamente com as falhas físicas do dispositivo. O Regulamento de Inteligência Artificial da União Europeia acrescenta obrigações de alto risco e modificação substancial para dispositivos habilitados por inteligência artificial relevantes, além dos requisitos existentes para dispositivos médicos. A análise citada descreveu um modelo de inteligência artificial para admissão de emergência cujo AUC declinou de 0,86 para 0,83 durante a pandemia de COVID-19 sem uma falha visível. Esse tipo de desvio de modelo não pode ser capturado de forma confiável apenas por meio de notificações espontâneas. As autorizações da FDA para mais de 870 dispositivos médicos com inteligência artificial e aprendizado de máquina até meados de 2023 aumentaram a carga de vigilância contínua para produtos implantados. O mercado de materiovigilância tem espaço para plataformas que incorporem detecção contínua de desvios, revisão de calibração e controles de desempenho de modelos nos processos padrão de pós-comercialização.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxonomias de Notificação Fragmentadas e Regras Transfronteiriças | -1.5% | Global, mais agudo na Ásia-Pacífico e no Oriente Médio e África, onde os marcos nacionais divergem acentuadamente | Curto prazo (≤ 2 anos) |
| Exposição à Cibersegurança, Privacidade e Residência de Dados | -0.8% | Europa, América do Norte e regimes de localização de dados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Expertise Regulatória e Clínica Específica para Dispositivos | -0.7% | Global, mais limitante em mercados emergentes e fabricantes de médio porte | Longo prazo (≥ 4 anos) |
| Causalidade Fraca e Dados de Denominador em Notificações Voluntárias | -0.5% | Global, mais pronunciado na Ásia-Pacífico, África e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Taxonomias de Notificação Fragmentadas e Regras Transfronteiriças
O mercado de materiovigilância deve operar em conformidade com regras nacionais de notificação que diferem em classificações, idiomas de arquivamento, campos de dados e prazos de envio. Uma revisão de 2025 identificou diferenças persistentes entre as estruturas EudraVigilance e EUDAMED da União Europeia e a abordagem mais centralizada do FAERS e MAUDE dos Estados Unidos. Um fabricante que comercializa um dispositivo em 15 jurisdições pode precisar de 15 relatórios periódicos de segurança em formatos diferentes e contatos regulatórios separados. Esses requisitos aumentam o esforço necessário para projetar e validar softwares de notificação global. O ônus recai mais pesadamente sobre os fabricantes de equipamentos originais de médio porte que não dispõem da capacidade de assuntos regulatórios de grandes empresas multinacionais. Como resultado, alguns fabricantes podem concentrar o investimento em vigilância em suas maiores jurisdições de vendas, o que pode deixar lacunas nos registros globais de segurança.
Exposição à Cibersegurança, Privacidade e Residência de Dados
Os sistemas de materiovigilância processam informações de pacientes e narrativas de incidentes, portanto os controles de privacidade e segurança são fundamentais para seu uso. A FDA descreve considerações de cibersegurança para dispositivos médicos ao longo do ciclo de vida do produto, incluindo atividades de pré-comercialização e pós-comercialização[2]Administração de Alimentos e Medicamentos dos Estados Unidos, "Cibersegurança," Administração de Alimentos e Medicamentos dos Estados Unidos, fda.gov. As implantações transfronteiriças também devem atender às obrigações do GDPR na Europa e aos requisitos de residência de dados na China e na Índia. Essas obrigações podem exigir armazenamento regional de dados, acesso controlado e procedimentos coordenados de resposta a incidentes. O custo de atender a esses requisitos em várias jurisdições favorece provedores com infraestrutura regional estabelecida. As revisões de segurança e as expectativas de validação também podem prolongar o processo de adoção de novos sistemas no mercado de materiovigilância.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Notificação de Conformidade Regulatória Supera as Funções Legadas de Eventos Adversos
A Notificação de Eventos Adversos deteve 44,31% da participação do mercado de materiovigilância em 2025 porque permanece como a base legalmente exigida da vigilância pós-comercialização de dispositivos. O sistema FDA MAUDE e o marco de vigilância do EUDAMED exigem a notificação oportuna de eventos relevantes. O descumprimento das obrigações de notificação pode levar ao escrutínio em inspeções e outras consequências de conformidade. Os serviços de Vigilância Pós-Comercialização apoiam a coleta estruturada de evidências, e não apenas o tratamento reativo de reclamações. Os serviços de Avaliação e Gestão de Riscos apoiam a revisão contínua dos riscos e benefícios dos dispositivos. O Monitoramento de Segurança de Materiais também aborda informações de biocompatibilidade e sinais precoces de problemas com produtos.
A Conformidade e Notificação Regulatória tem previsão de crescer a um CAGR de 12,65% até 2031. O mercado de materiovigilância está sendo moldado pela implementação simultânea dos requisitos do EUDAMED e do QMSR dos Estados Unidos. O serviço pode se tornar um ponto de entrada mais amplo quando os fabricantes de equipamentos originais expandem do processamento de casos para a preparação de inspeções e documentação regulatória. Países como Índia, Austrália, Canadá e Estados Unidos possuem sistemas pós-comercialização estabelecidos, enquanto outros locais ainda estão desenvolvendo estruturas semelhantes. Essa maturidade desigual cria demanda por provedores capazes de aplicar requisitos em várias jurisdições. As vinculações de documentação sob a ISO 13485:2016 apoiam ainda mais a necessidade de serviços integrados de conformidade.


Por Modo de Entrega: Arquiteturas Híbridas Ganham Terreno com o Aumento das Pressões de Localização de Dados
A entrega Baseada em Nuvem representou 66,24% do tamanho do mercado de materiovigilância em 2025. Ela suporta grandes volumes de notificação, coordenação multissítio e agregação em tempo real de informações de reclamações e vigilância. As plataformas em nuvem também podem incorporar regras regulatórias que reduzem a expertise especializada necessária para manter fluxos de trabalho atualizados. Esse recurso é importante para fabricantes de equipamentos originais de médio porte que gerenciam requisitos em constante mudança nos Estados Unidos e na Europa. A entrega Local permanece relevante para grandes fabricantes de equipamentos originais, instituições públicas e autoridades nacionais de saúde com controles rígidos de soberania de dados. Também é relevante onde as regras restringem transferências de informações de saúde identificáveis para fora de um país ou região.
A implantação Híbrida tem previsão de crescer a um CAGR de 13,42% até 2031. Essa abordagem combina análises baseadas em nuvem e detecção de sinais com armazenamento local para identificadores sensíveis de pacientes. Ela responde à necessidade de análise em escala, respeitando os controles locais de dados na Ásia-Pacífico, no Oriente Médio e na Europa. As configurações híbridas podem aumentar os custos de migração porque um novo provedor deve revalidar as conexões entre a infraestrutura local e os sistemas analíticos. O roteiro de 2026 da AB Cube destacou recursos de segurança, resiliência e preparação para o futuro, incluindo CasEasy V3 e Converter V2. Esses investimentos em produtos refletem a ênfase em configurações capazes de atender a diferentes requisitos de controle de dados.
Por Tipo de Dispositivo: Dispositivos de Diagnóstico Lideram, Mas a Complexidade do Portfólio Terapêutico Exige Investimento Mais Rápido
Os Dispositivos de Diagnóstico detiveram 42,14% da participação do mercado de materiovigilância em 2025. Sua posição reflete a amplitude dos instrumentos em uso, incluindo plataformas de diagnóstico in vitro e ferramentas de radiologia com suporte de inteligência artificial. A variedade de tipos de produtos gera categorias variadas de reclamações e requisitos de monitoramento. Isso exige capacidades estruturadas de recebimento, avaliação e detecção de sinais. Os Dispositivos Cirúrgicos apresentam necessidades intensivas de vigilância pós-aprovação devido às suas aplicações de maior risco. Os Dispositivos de Monitoramento também requerem atenção à conectividade, cibersegurança e atualizações de software, além da notificação tradicional de segurança.
Os Dispositivos Terapêuticos têm previsão de crescer a um CAGR de 9,42% até 2031. Produtos terapêuticos implantáveis e conectados podem gerar dados contínuos sobre desempenho e segurança, em vez de apenas registros discretos de incidentes. Produtos combinados utilizados em oncologia, neurologia e gestão de doenças crônicas exigem fluxos de trabalho de notificação de medicamentos e dispositivos simultaneamente. Isso aumenta a necessidade de alinhar a notificação de medicamentos do EudraVigilance e do FAERS com a notificação de dispositivos do EUDAMED e do MAUDE. O mercado de materiovigilância está, portanto, respondendo a um conjunto mais amplo de requisitos de segurança e conformidade terapêutica.
Por Usuário Final: Fabricantes de Equipamentos Originais Impulsionam o Volume, Mas os Programas de Saúde Pública Definem a Agenda Regulatria
Os Fabricantes de Equipamentos Originais detiveram 44,61% do tamanho do mercado de materiovigilância em 2025. Suas obrigações incluem notificação de eventos adversos, vigilância pós-comercialização, relatórios periódicos de segurança e documentação relacionada. Esses requisitos tornam os fabricantes de equipamentos originais uma fonte previsível de receita para provedores de software e serviços. As Organizações de Pesquisa Contratada e os Provedores de Terceirização de Processos de Negócios lidam com o trabalho excedente quando os portfólios dos fabricantes de equipamentos originais crescem mais rapidamente do que as equipes internas. As instituições de saúde também estão se tornando compradores mais relevantes quando as obrigações de notificação criam a necessidade de coordenação local de notificações. Os requisitos combinados sustentam um papel contínuo para os serviços gerenciados em todo o setor de materiovigilância.
As Autoridades Regulatórias e os Programas de Saúde Pública têm previsão de expandir a um CAGR de 13,25% até 2031. Os órgãos públicos estão investindo em capacidade de vigilância à medida que os programas nacionais de vigilância se tornam mais formalizados. A Comissão de Farmacopeia Indiana reforçou a conformidade com a notificação de eventos adversos sob o Programa de Materiovigilância da Índia em fevereiro de 2026[3]Comissão de Farmacopeia Indiana, "Fortalecimento da Notificação de Eventos Adversos sob o Programa de Materiovigilância da Índia (MvPI)," Comissão de Farmacopeia Indiana, ipc.gov.in. O VigiLyze do Centro de Monitoramento de Uppsala atende a centros nacionais de farmacovigilância e autoridades regulatórias participantes do Programa da OMS para Monitoramento Internacional de Medicamentos. As contas do setor público podem estar integradas em programas nacionais de vigilância por vários anos. Essa estrutura pode tornar essas contas mais difíceis de substituir do que contratos comerciais afetados por fusões ou mudanças de portfólio.
Análise Geográfica
A América do Norte deteve 38,42% da participação do mercado de materiovigilância em 2025. A região se beneficia de uma infraestrutura estabelecida de notificação de eventos adversos e de um denso ecossistema de dispositivos médicos nos Estados Unidos. O QMSR da FDA entrou em vigor em fevereiro de 2026 e incorporou a ISO 13485:2016 à 21 CFR Parte 820. A demanda nos Estados Unidos inclui plataformas de gestão de qualidade empresarial, ferramentas de sinais com suporte de inteligência artificial e serviços de organizações de pesquisa contratada. A orientação de cibersegurança da FDA também apoia o investimento em sistemas que conectam a notificação de segurança com registros de dispositivos conectados e atualizações de software.
A Europa permanece uma geografia importante porque o MDR da União Europeia fornece uma base regulatória compartilhada para o mercado de 27 membros. Alemanha, França, Reino Unido, Itália e Espanha respondem por grande parte da demanda da região. Os primeiros 4 módulos do EUDAMED tornam-se obrigatórios em 28 de maio de 2026, o que aumenta a necessidade de notificação digital coordenada. O Reino Unido mantém um marco separado da MHRA após o Brexit, criando requisitos adicionais de envio para fabricantes que operam em ambos os sistemas. A base de fabricação de dispositivos médicos da Alemanha sustenta a demanda doméstica por plataformas e provedores de serviços. A região também enfrenta escrutínio sobre controles de privacidade, segurança e transferência de dados.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 12,33% até 2031. A expansão da região reflete expectativas de notificação mais rigorosas e uma base crescente de dispositivos na China, Índia, Coreia do Sul e Japão. O aviso de fevereiro de 2026 da Índia reforçou a conformidade com a notificação para os detentores de autorização de comercialização de dispositivos médicos sob o MvPI. O Japão e a Coreia do Sul são sistemas maduros com foco em fiscalização, portanto sua contribuição é mais incremental. O Oriente Médio e a África permanecem áreas em estágio inicial, apoiadas por investimentos em saúde e parcerias regionais. A América do Sul é apoiada pelo marco da ANVISA do Brasil e pela estrutura regulatória em evolução da Argentina.

Cenário Competitivo
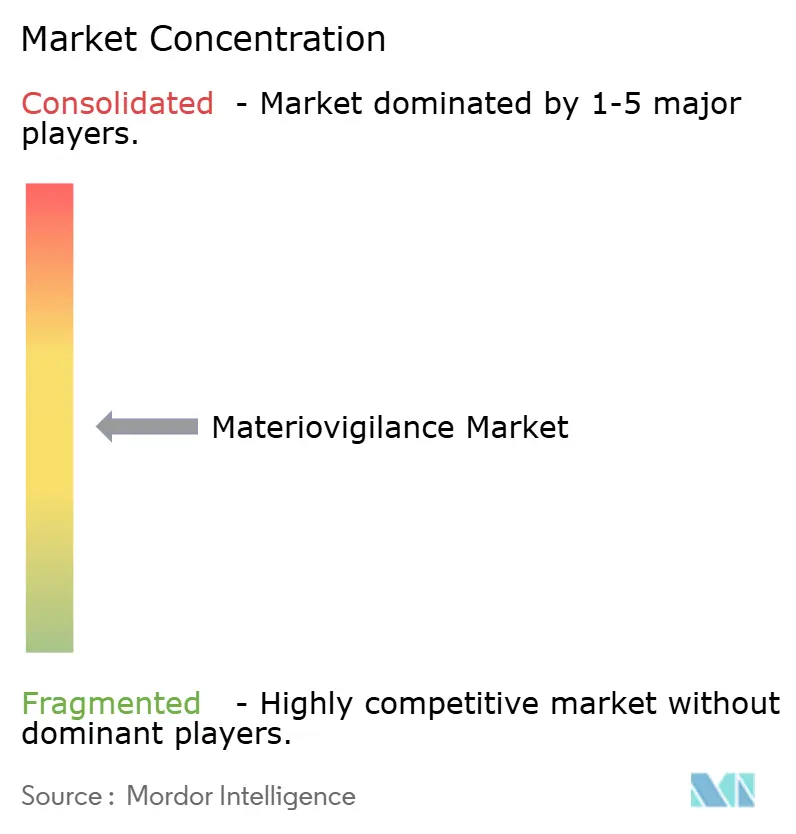
O mercado de materiovigilância é moderadamente fragmentado, sem nenhum provedor dominante em software, serviços gerenciados e cobertura geográfica. IQVIA, Oracle e Honeywell International, com a Sparta Systems, possuem amplas capacidades de conformidade e capacidade internacional. Essas empresas competem com provedores especializados que se concentram na detecção de sinais habilitada por inteligência artificial ou em fluxos de trabalho de notificação mais restritos. Os fornecedores maiores podem conectar funções de qualidade, segurança, reclamações e riscos por meio de plataformas empresariais mais amplas. Suas configurações regulatórias existentes podem tornar a migração mais difícil para os clientes. Essa estrutura sustenta a concorrência contínua entre suítes integradas e ferramentas especializadas.
A Honeywell lançou o TrackWise Recall Management em maio de 2025 como uma plataforma baseada em nuvem com assistência de inteligência artificial para gestão de fluxos de trabalho de recall e detecção de sinais. A empresa declarou que a plataforma pode reduzir o tempo de execução de recalls de semanas para minutos por meio de fluxos de trabalho automatizados. A Oracle continua a oferecer o Empirica Signal Management para detecção, análise e gestão de sinais de segurança em produtos de pré-comercialização e pós-comercialização. Seu alinhamento documentado com o Módulo IX das Diretrizes de Boas Práticas de Farmacovigilância da União Europeia e os requisitos de notificação da FDA sustenta sua posição em fluxos de trabalho regulados. Esses movimentos mostram como os fornecedores estabelecidos estão adicionando automação enquanto mantêm uma cobertura de conformidade mais ampla.
A AB Cube expandiu seu roteiro de 2026 com cobertura de vigilância para a Coreia e o Japão e introduziu módulos de inteligência artificial para precisão de extração e configuração de casos. Os fornecedores especializados estão se diferenciando por meio de integração de múltiplas vigilâncias e ferramentas projetadas para reduzir o ônus técnico da automação. Uma lacuna remanescente envolve a detecção rotineira de desvios algorítmicos, mudanças de calibração e diferenças de desempenho entre grupos de pacientes. Pesquisas publicadas identificaram lacunas nos métodos de supervisão pós-comercialização para dispositivos médicos com inteligência artificial e aprendizado de máquina. Provedores que desenvolvam tais funções poderiam atender a uma necessidade distinta à medida que as expectativas para o monitoramento de dispositivos de software evoluem. O mercado de materiovigilância permanece aberto tanto para fornecedores empresariais quanto para especialistas capazes de demonstrar fluxos de trabalho confiáveis e prontos para auditoria.
Líderes do Setor de Materiovigilância
-
IQVIA Inc.
-
Oracle Corporation
-
Honeywell International Inc.
-
AssurX, Inc.
-
Xybion Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A CDSCO da Índia emitiu uma circular lembrando os licenciados de dispositivos médicos e produtos farmacêuticos de manter sistemas para coletar, processar e encaminhar relatórios de reações adversas. Reguladores centrais, estaduais e locais poderiam verificar a conformidade durante inspeções de rotina. O aviso aumentou a visibilidade de fiscalização das obrigações do Programa de Materiovigilância da Índia (MvPI) e sinalizou uma mudança em direção à responsabilização vinculada a inspeções.
- Abril de 2026: A NMPA da China lançou um projeto-piloto de marco de vigilância de dispositivos médicos em 17 províncias e municípios. O marco introduziu requisitos estruturados para gestão de vigilância, relatórios periódicos de atualização de segurança (PSURs), relatórios de tendências e planos de vigilância. O projeto-piloto deslocou a supervisão pós-comercialização para um regime de conformidade estruturado e pronto para inspeção. Os fabricantes estrangeiros precisavam alinhar os PSURs globais e os planos de vigilância pós-comercialização (PMS) com os requisitos de documentação específicos da China para evitar lacunas de conformidade durante a fase de revisão do projeto-piloto.


Escopo do Relatório Global do Mercado de Materiovigilância
De acordo com o escopo do relatório, a materiovigilância é o processo de monitoramento, detecção, avaliação e prevenção de eventos adversos relacionados ao uso de dispositivos médicos para garantir sua segurança e uso eficaz na área da saúde.
O mercado de materiovigilância é segmentado por tipo de serviço em notificação de eventos adversos, vigilância pós-comercialização, avaliação e gestão de riscos, conformidade e notificação regulatória, e monitoramento de segurança de materiais. Por modo de entrega, o mercado é segmentado em soluções baseadas em nuvem, locais e híbridas. Por tipo de dispositivo, o mercado é segmentado em dispositivos de diagnóstico, dispositivos terapêuticos, dispositivos de monitoramento, dispositivos cirúrgicos e outros tipos de dispositivos. Por usuário final, o mercado é segmentado em fabricantes de equipamentos originais, organizações de pesquisa contratada, provedores de terceirização de processos de negócios, instituições de saúde, autoridades regulatórias, programas de saúde pública e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
| Notificação de Eventos Adversos |
| Vigilância Pós-Comercialização |
| Avaliação e Gestão de Riscos |
| Conformidade e Notificação Regulatória |
| Monitoramento de Segurança de Materiais |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Dispositivos de Diagnóstico |
| Dispositivos Terapêuticos |
| Dispositivos de Monitoramento |
| Dispositivos Cirúrgicos |
| Outros Tipos de Dispositivos |
| Fabricantes de Equipamentos Originais |
| Organizações de Pesquisa Contratada |
| Provedores de Terceirização de Processos de Negócios |
| Instituições de Saúde |
| Autoridades Regulatórias e Programas de Saúde Pública |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Serviço | Notificação de Eventos Adversos | |
| Vigilância Pós-Comercialização | ||
| Avaliação e Gestão de Riscos | ||
| Conformidade e Notificação Regulatória | ||
| Monitoramento de Segurança de Materiais | ||
| Por Modo de Entrega | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tipo de Dispositivo | Dispositivos de Diagnóstico | |
| Dispositivos Terapêuticos | ||
| Dispositivos de Monitoramento | ||
| Dispositivos Cirúrgicos | ||
| Outros Tipos de Dispositivos | ||
| Por Usuário Final | Fabricantes de Equipamentos Originais | |
| Organizações de Pesquisa Contratada | ||
| Provedores de Terceirização de Processos de Negócios | ||
| Instituições de Saúde | ||
| Autoridades Regulatórias e Programas de Saúde Pública | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por serviços de materiovigilância?
O uso obrigatório do EUDAMED a partir de 28 de maio de 2026 e o QMSR da FDA, em vigor desde 2 de fevereiro de 2026, estão aumentando a necessidade de sistemas conectados de notificação pós-comercialização. Esses requisitos tornam a notificação confiável e os processos de qualidade documentados mais importantes para os fabricantes.
Qual é a taxa de crescimento projetada para a materiovigilância até 2031?
O setor tem projeção de crescer a um CAGR de 8,15% de 2026 a 2031, atingindo 152,41 bilhões de USD até 2031. Seu valor em 2026 é de 103,01 bilhões de USD.
Qual tipo de serviço detém a maior participação?
A Notificação de Eventos Adversos deteve uma participação de 44,31% em 2025, refletindo seu papel como parte obrigatória da vigilância pós-comercialização de dispositivos. A Conformidade e Notificação Regulatória é o tipo de serviço de crescimento mais rápido, com um CAGR de 12,65%.
Por que os modelos de implantação híbrida estão crescendo?
A implantação Híbrida tem previsão de crescer a um CAGR de 13,42% porque combina análises em nuvem com o tratamento local de dados sensíveis. Ela atende tanto às necessidades de notificação em múltiplos locais quanto aos controles de residência de dados.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 12,33% até 2031, à medida que os requisitos de notificação se fortalecem nos principais mercados de dispositivos. O aviso de conformidade do MvPI da Índia em fevereiro de 2026 ilustra o maior foco de fiscalização da região.
Como os dispositivos médicos habilitados por inteligência artificial estão mudando o monitoramento pós-comercialização?
Os produtos habilitados por inteligência artificial exigem vigilância do comportamento do software e possível desvio de modelo, juntamente com problemas convencionais de dispositivos. Pesquisas publicadas identificaram lacunas nos métodos atuais de supervisão pós-comercialização para esses produtos.
Página atualizada pela última vez em:



