
Materiovigilance Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 103.01 Milliarden US-Dollar |
| Marktgröße (2031) | 152.41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Materiovigilance-Marktanalyse von Mordor Intelligence
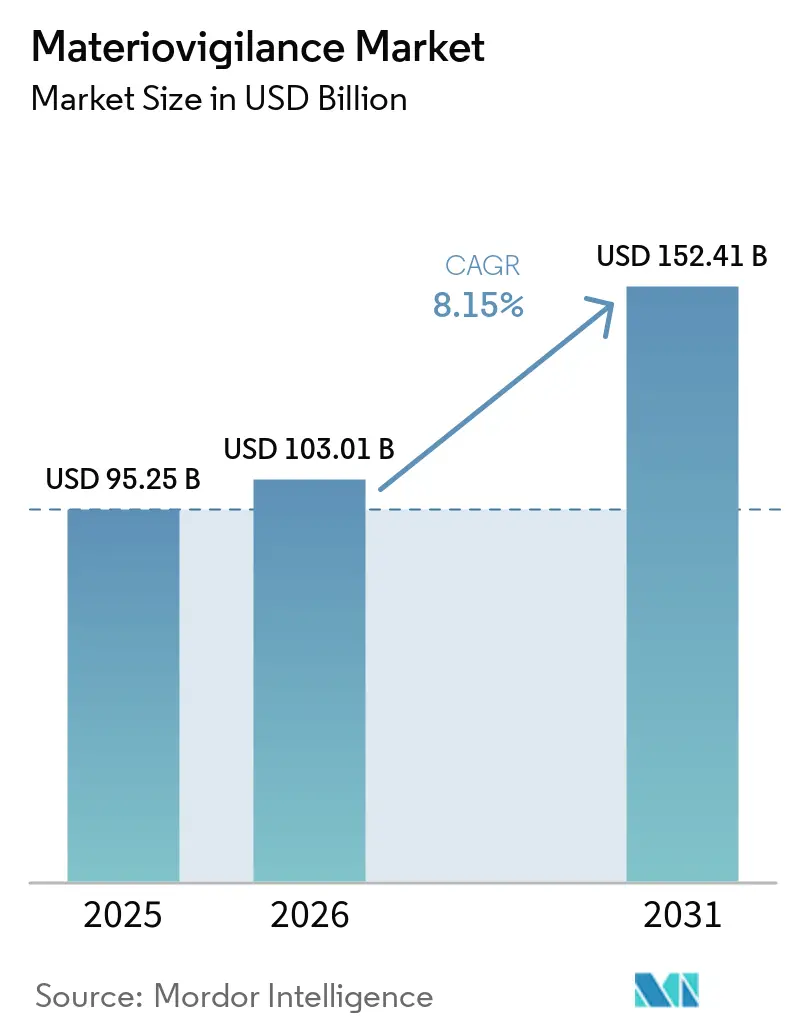
Die Größe des Materiovigilance-Marktes soll von 95,25 Milliarden USD im Jahr 2025 und 103,01 Milliarden USD im Jahr 2026 auf 152,41 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 8,15 % verzeichnen.
Verbindliche Meldepflichten in der Europäischen Union und den Vereinigten Staaten machen Post-Market-Surveillance-Systeme zu einer unmittelbareren Compliance-Priorität für Gerätehersteller. Der Materiovigilance-Markt entwickelt sich auch in Richtung Plattformen, die Beschwerdeerfassung, Surveillance, klinische Nachverfolgung, Risikomanagement und Aufzeichnungen zu Korrekturmaßnahmen in einer prüffähigen Umgebung verbinden. Die Nachfrage verlagert sich hin zu Software- und Servicemodellen, die Meldepflichten in mehreren Rechtsordnungen erfüllen können, ohne auf größere interne Regulierungsteams angewiesen zu sein. Datenhaltungspflichten, Cybersicherheitsmaßnahmen und der Überwachungsbedarf vernetzter Geräte erhöhen den Wert flexibler Bereitstellungsmodelle. Der Materiovigilance-Markt bietet daher Chancen für Anbieter, die globale Meldefähigkeit mit lokalen Datenkontrollmechanismen und kontinuierlicher Softwareleistungsüberwachung kombinieren.
Wichtigste Erkenntnisse des Berichts
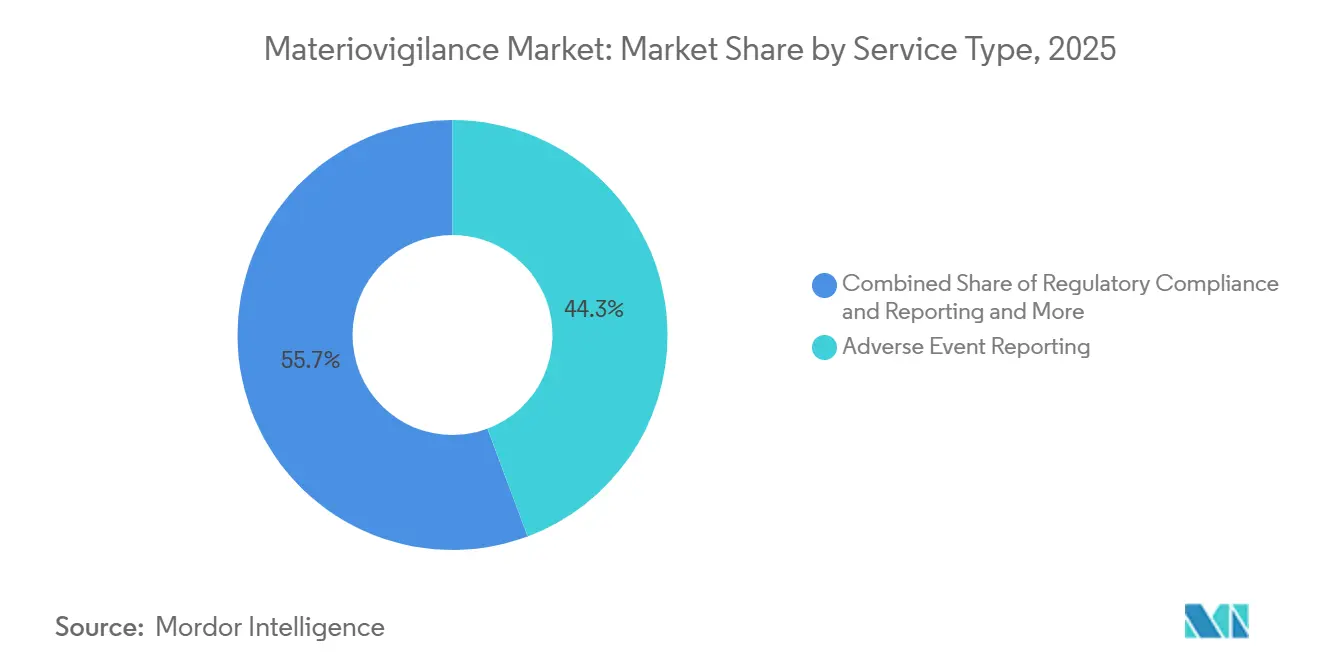
- Nach Servicetyp hielt die Meldung unerwünschter Ereignisse im Jahr 2025 einen Marktanteil von 44,31 % am Materiovigilance-Markt, während Einhaltung regulatorischer Anforderungen und Berichterstattung bis 2031 mit einem CAGR von 12,65 % wachsen soll.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Marktanteil von 66,24 % am Materiovigilance-Markt auf die Cloud-basierte Bereitstellung, während die Hybrid-Bereitstellung bis 2031 mit einem CAGR von 13,42 % expandieren soll.
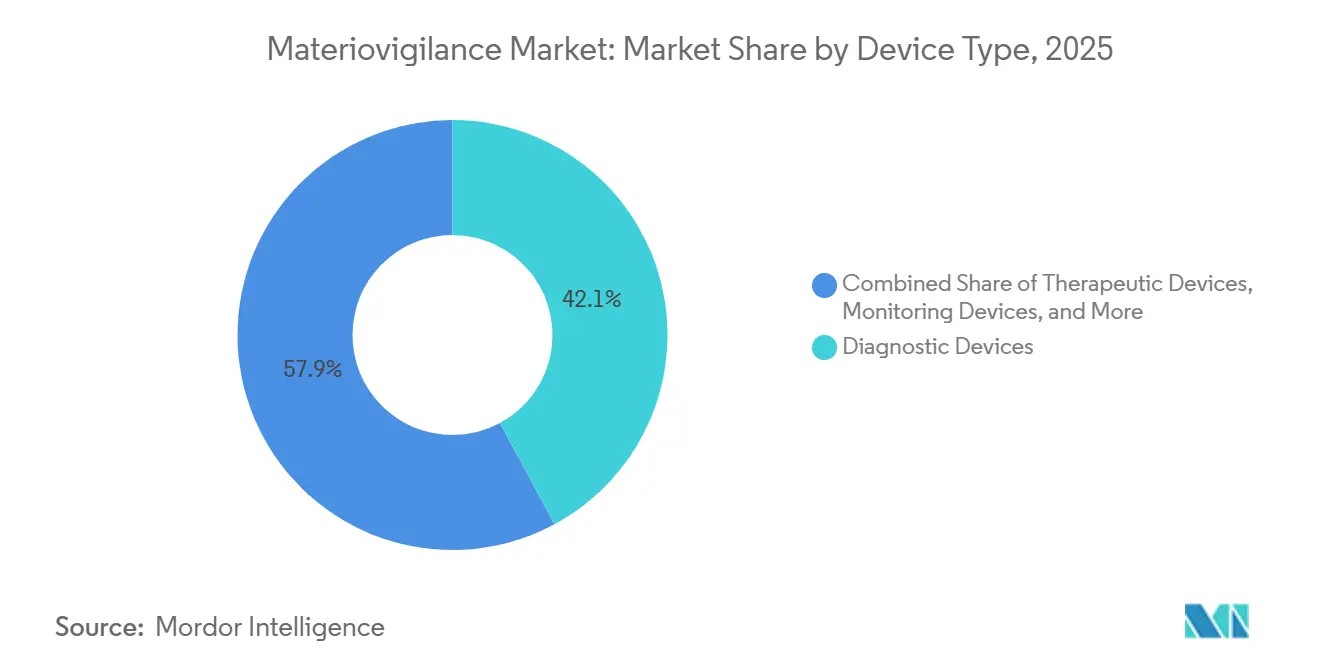
- Nach Gerätetyp hielten Diagnostikgeräte im Jahr 2025 einen Marktanteil von 42,14 % am Materiovigilance-Markt, während Therapeutische Geräte bis 2031 mit einem CAGR von 9,42 % wachsen sollen.
- Nach Endnutzer entfielen im Jahr 2025 44,61 % des Materiovigilance-Marktanteils auf Erstausrüster, während Regulierungsbehörden und Programme für öffentliche Gesundheit bis 2031 mit einem CAGR von 13,25 % expandieren sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 38,42 % am Materiovigilance-Markt, während der asiatisch-pazifische Raum bis 2031 mit einem CAGR von 12,33 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Materiovigilance-Markttrends und -Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der verbindlichen Meldepflicht für Gerätevorfälle | +2.0% | Global, mit früher Durchsetzung in Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Cloud-Konsolidierung von Beschwerde-, Vigilanz- und Post-Market-Surveillance-Daten | +1.5% | Global, mit der höchsten Akzeptanz in Nordamerika, Europa und den wichtigsten asiatisch-pazifischen Märkten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Signalerkennung aus unstrukturierten Beschwerden | +1.2% | Global, mit der höchsten Reife in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunehmende Komplexität vernetzter und softwaregesteuerter Geräte | +1.0% | Global, mit besonderer Relevanz in Nordamerika, Deutschland, Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Lokalisierung von Surveillance-Programmen in aufstrebenden Gerätmärkten | +0.8% | Wichtigste asiatisch-pazifische Märkte, einschließlich China, Indien und Südkorea, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Evidenzverknüpfung über Post-Market-Surveillance, PMCF, Risiko und CAPA | +0.7% | Europa und Nordamerika, beeinflusst durch MDR-Artikel 83–86 und FDA QMSR | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der verbindlichen Meldepflicht für Gerätevorfälle
Die verbindliche Vorfallmeldung entwickelt sich von einer Compliance-Absicherung zu einer zentralen Nachfragequelle im Materiovigilance-Markt. Die Europäische Kommission machte 4 EUDAMED-Module ab dem 28. Mai 2026 verpflichtend, die Akteurregistrierung, UDI und Geräteregistrierung, benannte Stellen und Zertifikate sowie die Marktüberwachung abdecken. Diese Anforderungen lenken Hersteller, autorisierte Vertreter, Importeure und benannte Stellen auf eine gemeinsame digitale Meldestruktur hin. Die FDA-Qualitätsmanagementsystemverordnung trat am 2. Februar 2026 in Kraft und integrierte ISO 13485:2016 in 21 CFR Part 820. Kleinere Hersteller haben einen größeren Bedarf an externen Meldeplattformen und verwalteten Diensten, da ihnen möglicherweise dedizierte Regulierungsressourcen fehlen. Der Materiovigilance-Markt profitiert von Verpflichtungen, die unabhängig von Gerätenachfragezyklen oder allgemeinen wirtschaftlichen Bedingungen bestehen bleiben.
Cloud-Konsolidierung von Beschwerde-, Vigilanz- und Post-Market-Surveillance-Daten
Die Cloud-Einführung unterstützt die regulatorische Bereitschaft, da Surveillance-Aufzeichnungen aktuell, vernetzt und an allen Meldestandorten zugänglich bleiben müssen. Der Materiovigilance-Markt bevorzugt Plattformen, die Beschwerdedaten, Sicherheitskorrekturen im Feld, klinische Nachverfolgungsaufzeichnungen und Risikodokumentation in einem kontrollierten Arbeitsablauf zusammenführen. Diese Anordnung kann manuelle Übergaben zwischen Fallerfassung, Korrekturmaßnahmen und Surveillance-Teams reduzieren. Sie unterstützt auch die dokumentierten Qualitätssysteme, die unter der FDA QMSR erforderlich sind, die nun ISO 13485:2016 integriert. Anbieter können die Kundenbindung stärken, wenn Meldetaxonomien, regulatorische Regeln und Vorlagen für periodische Sicherheitsberichte in derselben Umgebung konfiguriert sind. Der Wert der Cloud-Konsolidierung ist an Standorten begrenzt, an denen Patientenkennungen und damit verbundene Sicherheitsdaten innerhalb nationaler oder regionaler Grenzen verbleiben müssen.
KI-gestützte Signalerkennung aus unstrukturierten Beschwerden
Das wachsende Volumen an Beschwerdebeschreibungen macht eine manuelle Überprüfung innerhalb der regulatorischen Meldefristen schwieriger. KI-gestützte Triage kann Kennzeichnungen unerwünschter Ereignisse aus unstrukturiertem Text extrahieren und Informationen für eine konsistentere Überprüfung aufbereiten. Eine Studie aus dem Jahr 2025 berichtete, dass PVLens einen F1-Score von 0,88 für die automatisierte Extraktion von Kennzeichnungen unerwünschter Ereignisse erzielte. Auf FDA-MAUDE-Daten basierende Forschung ergab, dass KI- und maschinelle Lerngeräteberichte sich von Berichten für konventionelle Geräte unterschieden, was auf einen Bedarf an aktualisierten Signalerkennungsmethoden hinweist. Eine ISPOR-Präsentation im Jahr 2026 berichtete über eine Inhaltsvalidität von Aiken's V = 0,85 und eine Reliabilität von Cronbach's Alpha von 0,68 bis 0,77 für ein KI-integriertes Kausalitätsbewertungswerkzeug über 70 Fälle[1]ISPOR, "SMART SAFETY: Integration von KI mit dem Materiovigilance-Kausalitätsbewertungswerkzeug für eine verbesserte Überwachung von Medizinprodukten," ISPOR AP Summit 2026, ispor.org. Anbieter, die Duplikaterkennung, Fallweiterleitung und Vollständigkeitsprüfungen hinzufügen, können auf diesen operativen Bedarf im Materiovigilance-Markt reagieren.
Zunehmende Komplexität vernetzter und softwaregesteuerter Geräte
Vernetzte Geräte und Software als Medizinprodukt erfordern, dass Teams das Softwareverhalten neben physischen Geräteausfällen überwachen. Das EU-KI-Gesetz fügt Hochrisiko- und wesentliche Änderungsverpflichtungen für relevante KI-fähige Geräte hinzu, neben bestehenden Medizinprodukteanforderungen. Die zitierte Analyse beschrieb ein KI-Modell für Notaufnahmen, dessen AUC während der COVID-19-Pandemie ohne sichtbare Fehlfunktion von 0,86 auf 0,83 sank. Diese Art von Modell-Drift kann nicht zuverlässig allein durch Spontanberichte erfasst werden. FDA-Zulassungen für mehr als 870 KI- und maschinelle Lernmedizinprodukte bis Mitte 2023 erhöhten die laufende Surveillance-Arbeitslast für eingesetzte Produkte. Der Materiovigilance-Markt bietet Raum für Plattformen, die laufende Drift-Erkennung, Kalibrierungsüberprüfung und Modellleistungskontrollen in standardmäßige Post-Market-Prozesse integrieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Meldetaxonomien und grenzüberschreitende Regelungen | -1.5% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika, wo nationale Rahmenbedingungen stark divergieren | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits-, Datenschutz- und Datenhaltungsrisiken | -0.8% | Europa, Nordamerika und die Datenlokalisierungsregime im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an gerätespezifischem regulatorischem und klinischem Fachwissen | -0.7% | Global, am stärksten einschränkend in aufstrebenden Märkten und mittelgroßen Herstellern | Langfristig (≥ 4 Jahre) |
| Schwache Kausalität und Nennerdaten bei der freiwilligen Meldung | -0.5% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum, Afrika und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Meldetaxonomien und grenzüberschreitende Regelungen
Der Materiovigilance-Markt muss über nationale Melderegeln hinweg operieren, die sich in Klassifikationen, Einreichungssprachen, Datenfeldern und Einreichungsfristen unterscheiden. Eine Überprüfung aus dem Jahr 2025 stellte anhaltende Unterschiede zwischen den EudraVigilance- und EUDAMED-Strukturen der Europäischen Union und dem stärker zentralisierten US-amerikanischen FAERS- und MAUDE-Ansatz fest. Ein Hersteller, der ein Gerät in 15 Rechtsordnungen vertreibt, benötigt möglicherweise 15 unterschiedlich formatierte periodische Sicherheitsberichte und separate Regulierungskontakte. Diese Anforderungen erhöhen den Aufwand für die Konzeption und Validierung globaler Meldesoftware. Die Belastung trifft mittelgroße OEMs am stärksten, die nicht über die regulatorischen Kapazitäten größerer multinationaler Unternehmen verfügen. Infolgedessen können einige Hersteller Surveillance-Investitionen auf ihre größten Vertriebsrechtsordnungen konzentrieren, was Lücken in globalen Sicherheitsaufzeichnungen hinterlassen kann.
Cybersicherheits-, Datenschutz- und Datenhaltungsrisiken
Materiovigilance-Systeme verarbeiten Patienteninformationen und Vorfallbeschreibungen, daher sind Datenschutz- und Sicherheitskontrollen grundlegend für ihre Nutzung. Die FDA beschreibt Cybersicherheitsüberlegungen für Medizinprodukte über den gesamten Produktlebenszyklus, einschließlich Vormarkt- und Nachmarktaktivitäten[2]U.S. Food and Drug Administration, "Cybersicherheit," U.S. Food and Drug Administration, fda.gov. Grenzüberschreitende Bereitstellungen müssen auch DSGVO-Pflichten in Europa sowie Datenhaltungsanforderungen in China und Indien berücksichtigen. Diese Verpflichtungen können regionale Datenspeicherung, kontrollierten Zugang und koordinierte Vorfallreaktionsverfahren erfordern. Die Kosten für die Erfüllung dieser Anforderungen in mehreren Rechtsordnungen begünstigen Anbieter mit etablierter regionaler Infrastruktur. Sicherheitsüberprüfungen und Validierungserwartungen können auch den Einführungsprozess für neue Systeme im Materiovigilance-Markt verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Einhaltung regulatorischer Anforderungen und Berichterstattung übertrifft herkömmliche Funktionen zur Meldung unerwünschter Ereignisse
Die Meldung unerwünschter Ereignisse hielt im Jahr 2025 einen Marktanteil von 44,31 % am Materiovigilance-Markt, da sie die gesetzlich vorgeschriebene Grundlage der Post-Market-Surveillance von Geräten bleibt. Das FDA-MAUDE-System und der EUDAMED-Vigilanzrahmen erfordern eine zeitnahe Meldung relevanter Ereignisse. Versäumte Meldepflichten können zu Inspektionsprüfungen und anderen Compliance-Konsequenzen führen. Post-Market-Surveillance-Dienste unterstützen die strukturierte Evidenzerhebung und nicht nur die reaktive Beschwerdebearbeitung. Risikobewertungs- und Managementdienste unterstützen die laufende Überprüfung von Geräterisiken und -nutzen. Die Materialsicherheitsüberwachung befasst sich auch mit Biokompatibilitätsinformationen und frühen Anzeichen von Produktproblemen.
Die Einhaltung regulatorischer Anforderungen und Berichterstattung soll bis 2031 mit einem CAGR von 12,65 % wachsen. Der Materiovigilance-Markt wird durch die gleichzeitige Umsetzung der EUDAMED-Anforderungen und des US-amerikanischen QMSR geprägt. Der Dienst kann zu einem breiteren Einstiegspunkt werden, wenn OEMs von der Fallbearbeitung zur Inspektionsvorbereitung und regulatorischen Dokumentation übergehen. Länder wie Indien, Australien, Kanada und die Vereinigten Staaten haben Post-Marketing-Systeme etabliert, während andere Standorte noch ähnliche Strukturen entwickeln. Diese ungleiche Reife schafft Nachfrage nach Anbietern, die Anforderungen rechtsordnungsübergreifend anwenden können. Dokumentationsverknüpfungen gemäß ISO 13485:2016 unterstützen ferner den Bedarf an integrierten Compliance-Diensten.


Nach Bereitstellungsmodus: Hybride Architekturen gewinnen an Bedeutung, da der Druck zur Datenlokalisierung zunimmt
Die Cloud-basierte Bereitstellung entfiel im Jahr 2025 auf 66,24 % der Materiovigilance-Marktgröße. Sie unterstützt große Meldevolumina, standortübergreifende Koordination und Echtzeit-Aggregation von Beschwerde- und Surveillance-Informationen. Cloud-Plattformen können auch regulatorische Regeln einbetten, die das erforderliche Spezialwissen zur Aufrechterhaltung aktueller Arbeitsabläufe reduzieren. Diese Funktion ist wichtig für mittelgroße OEMs, die sich ändernde US-amerikanische und europäische Anforderungen verwalten. Die On-Premise-Bereitstellung bleibt für große OEMs, öffentliche Einrichtungen und nationale Gesundheitsbehörden mit strengen Datensouveränitätskontrollen relevant. Sie ist auch dort relevant, wo Regeln den Transfer identifizierbarer Gesundheitsinformationen außerhalb eines Landes oder einer Region einschränken.
Die Hybrid-Bereitstellung soll bis 2031 mit einem CAGR von 13,42 % wachsen. Dieser Ansatz kombiniert Cloud-basierte Analysen und Signalerkennung mit lokaler Speicherung für sensible Patientenkennungen. Er reagiert auf den Bedarf an Analysen im großen Maßstab unter Einhaltung lokaler Datenkontrollmechanismen im asiatisch-pazifischen Raum, im Nahen Osten und in Europa. Hybridkonfigurationen können die Wechselkosten erhöhen, da ein neuer Anbieter Verbindungen zwischen lokaler Infrastruktur und Analysesystemen neu validieren muss. Die Roadmap von AB Cube für 2026 hob Sicherheits-, Resilienz- und Zukunftsfähigkeitsfunktionen hervor, darunter CasEasy V3 und Converter V2. Diese Produktinvestitionen spiegeln den Schwerpunkt auf Konfigurationen wider, die unterschiedliche Datenkontrollanforderungen erfüllen können.
Nach Gerätetyp: Diagnostikgeräte führen, aber die Komplexität des therapeutischen Portfolios erfordert schnellere Investitionen
Diagnostikgeräte hielten im Jahr 2025 einen Marktanteil von 42,14 % am Materiovigilance-Markt. Ihre Position spiegelt die Breite der verwendeten Instrumente wider, einschließlich In-vitro-Diagnostikplattformen und KI-gestützter Radiologiewerkzeuge. Die Vielfalt der Produkttypen erzeugt unterschiedliche Beschwerdekategorien und Überwachungsanforderungen. Dies erfordert strukturierte Erfassungs-, Bewertungs- und Signalerkennungsfähigkeiten. Chirurgische Geräte haben aufgrund ihrer Hochrisikoanwendungen intensive Surveillance-Anforderungen nach der Zulassung. Überwachungsgeräte erfordern neben der traditionellen Sicherheitsmeldung auch Aufmerksamkeit für Konnektivität, Cybersicherheit und Software-Updates.
Therapeutische Geräte sollen bis 2031 mit einem CAGR von 9,42 % wachsen. Implantierbare und vernetzte therapeutische Produkte können kontinuierliche Daten zu Leistung und Sicherheit generieren, anstatt nur diskrete Vorfallaufzeichnungen. Kombinationsprodukte, die in der Onkologie, Neurologie und im chronischen Krankheitsmanagement eingesetzt werden, erfordern gleichzeitig Arzneimittel- und Gerätemeldungsarbeitsabläufe. Dies erhöht den Bedarf, EudraVigilance- und FAERS-Arzneimittelmeldungen mit EUDAMED- und MAUDE-Gerätemeldungen abzustimmen. Der Materiovigilance-Markt reagiert daher auf ein breiteres Spektrum therapeutischer Sicherheits- und Compliance-Anforderungen.
Nach Endnutzer: OEMs treiben das Volumen, aber Programme für öffentliche Gesundheit setzen die regulatorische Agenda
Erstausrüster hielten im Jahr 2025 44,61 % der Materiovigilance-Marktgröße. Ihre Verpflichtungen umfassen die Meldung unerwünschter Ereignisse, Post-Market-Surveillance, periodische Sicherheitsberichte und zugehörige Dokumentation. Diese Anforderungen machen OEMs zu einer verlässlichen Einnahmequelle für Software- und Dienstleistungsanbieter. Auftragsforschungsorganisationen und Anbieter von Business-Process-Outsourcing übernehmen Überlastungsarbeiten, wenn OEM-Portfolios schneller wachsen als interne Teams. Gesundheitseinrichtungen werden auch zu relevanteren Käufern, wenn Meldepflichten einen Bedarf an lokaler Meldekoordination schaffen. Die kombinierten Anforderungen unterstützen eine anhaltende Rolle für verwaltete Dienste in der Materiovigilance-Branche.
Regulierungsbehörden und Programme für öffentliche Gesundheit sollen bis 2031 mit einem CAGR von 13,25 % expandieren. Öffentliche Stellen investieren in Surveillance-Kapazitäten, da nationale Vigilanzprogramme formalisierter werden. Indiens Indische Pharmakopöe-Kommission verstärkte im Februar 2026 die Compliance bei der Meldung unerwünschter Ereignisse im Rahmen des Materiovigilance-Programms Indiens[3]Indische Pharmakopöe-Kommission, "Stärkung der Meldung unerwünschter Ereignisse im Rahmen des Materiovigilance-Programms Indiens (MvPI)," Indische Pharmakopöe-Kommission, ipc.gov.in. Das VigiLyze-System des Uppsala Monitoring Center dient nationalen Pharmakovigilanz-Zentren und Regulierungsbehörden, die am WHO-Programm für internationale Arzneimittelüberwachung teilnehmen. Öffentliche Konten können über mehrere Jahre in nationale Surveillance-Programme eingebettet sein. Diese Struktur kann diese Konten schwerer ersetzbar machen als kommerzielle Verträge, die von Fusionen oder Portfolioänderungen betroffen sind.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,42 % am Materiovigilance-Markt. Die Region profitiert von einer etablierten Infrastruktur zur Meldung unerwünschter Ereignisse und einem dichten US-amerikanischen Medizinprodukte-Ökosystem. Die FDA QMSR trat im Februar 2026 in Kraft und integrierte ISO 13485:2016 in 21 CFR Part 820. Die US-amerikanische Nachfrage umfasst Enterprise-Qualitätsmanagementsysteme, KI-gestützte Signalwerkzeuge und Dienstleistungen von Auftragsforschungsorganisationen. Die FDA-Cybersicherheitsleitlinien unterstützen auch Investitionen in Systeme, die Sicherheitsmeldungen mit vernetzten Geräten und Software-Update-Aufzeichnungen verbinden.
Europa bleibt eine wichtige Geografie, da die EU-MDR eine gemeinsame regulatorische Grundlage für den 27-Mitglieder-Markt bietet. Deutschland, Frankreich, das Vereinigte Königreich, Italien und Spanien liefern einen Großteil der regionalen Nachfrage. Die ersten 4 EUDAMED-Module werden am 28. Mai 2026 verpflichtend, was den Bedarf an koordinierter digitaler Meldung erhöht. Das Vereinigte Königreich behält nach dem Brexit einen separaten MHRA-Rahmen bei, was zusätzliche Einreichungsanforderungen für Hersteller schafft, die in beiden Systemen tätig sind. Deutschlands Medizinprodukte-Fertigungsbasis unterstützt die inländische Nachfrage nach Plattform- und Dienstleistungsanbietern. Die Region steht auch unter Prüfung hinsichtlich Datenschutz-, Sicherheits- und Datentransferkontrollen.
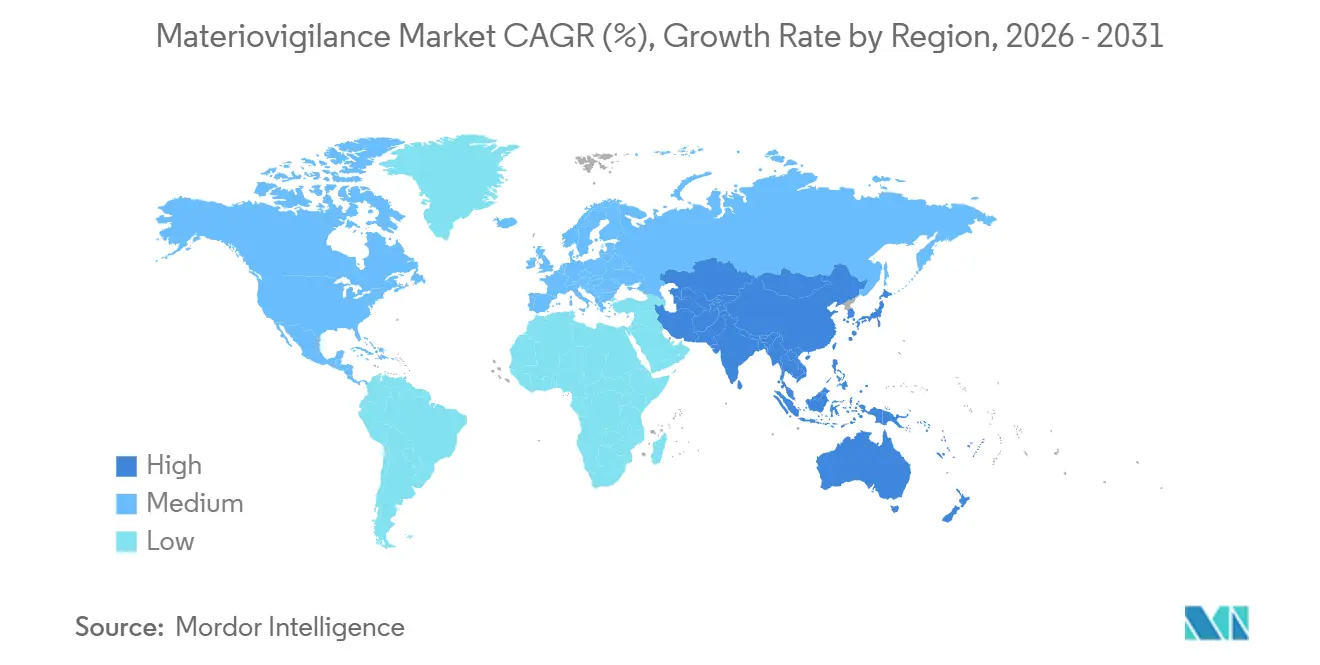
Der asiatisch-pazifische Raum soll bis 2031 mit einem CAGR von 12,33 % wachsen. Die Expansion der Region spiegelt stärkere Meldeerwartungen und eine wachsende Gerätebasis in China, Indien, Südkorea und Japan wider. Indiens Bekanntmachung vom Februar 2026 verstärkte die Meldecompliance für Inhaber von Zulassungen für Medizinprodukte im Rahmen von MvPI. Japan und Südkorea sind ausgereifte, durchsetzungsorientierte Systeme, sodass ihr Beitrag eher inkrementell ist. Der Nahe Osten und Afrika bleiben Frühphasenbereiche, die durch Gesundheitsinvestitionen und regionale Partnerschaften unterstützt werden. Südamerika wird durch den ANVISA-Rahmen Brasiliens und die sich entwickelnde regulatorische Struktur Argentiniens unterstützt.

Wettbewerbslandschaft
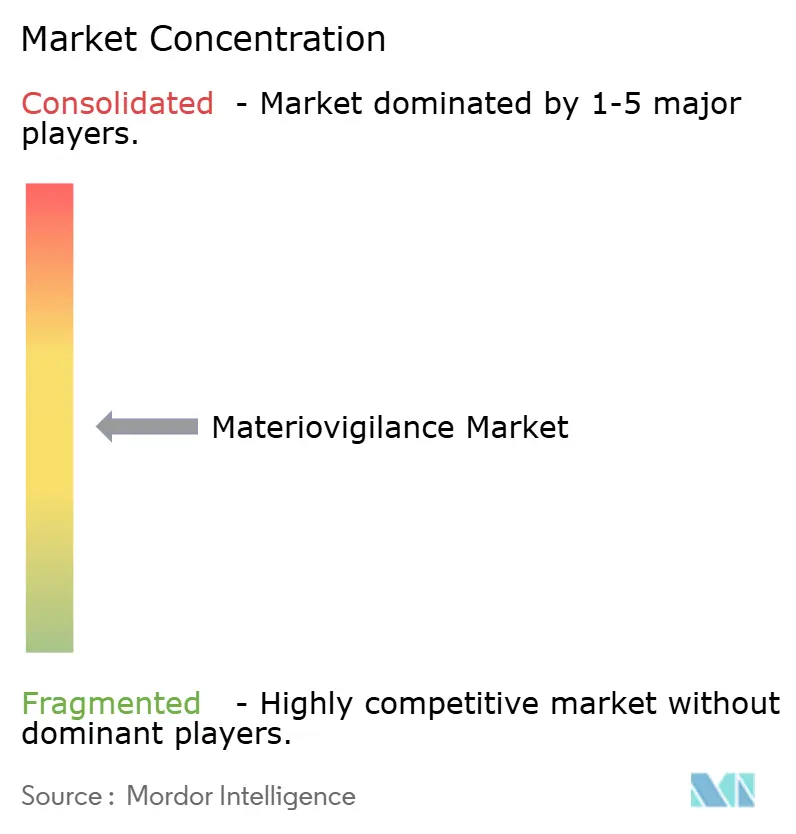
Der Materiovigilance-Markt ist mäßig fragmentiert, ohne dass ein einzelner Anbieter in den Bereichen Software, verwaltete Dienste und geografische Abdeckung dominiert. IQVIA, Oracle und Honeywell International mit Sparta Systems verfügen über breite Compliance-Fähigkeiten und internationale Kapazitäten. Diese Unternehmen konkurrieren mit spezialisierten Anbietern, die sich auf KI-gestützte Signalerkennung oder engere Meldungsarbeitsabläufe konzentrieren. Größere Anbieter können Qualitäts-, Sicherheits-, Beschwerde- und Risikofunktionen über breitere Enterprise-Plattformen verbinden. Ihre bestehenden regulatorischen Konfigurationen können die Migration für Kunden erschweren. Diese Struktur unterstützt den anhaltenden Wettbewerb zwischen integrierten Suiten und spezialisierten Werkzeugen.
Honeywell führte im Mai 2025 TrackWise Recall Management als Cloud-basierte, KI-gestützte Plattform für das Management von Rückrufabläufen und die Signalerkennung ein. Das Unternehmen erklärte, dass die Plattform die Rückrufausführungszeit durch automatisierte Arbeitsabläufe von Wochen auf Minuten reduzieren kann. Oracle bietet weiterhin Empirica Signal Management für die Erkennung, Analyse und Verwaltung von Sicherheitssignalen über Vormarkt- und Nachmarktprodukte an. Die dokumentierte Ausrichtung auf das EU-GVP-Modul IX und die FDA-Meldeanforderungen unterstützt seine Position in regulierten Arbeitsabläufen. Diese Schritte zeigen, wie etablierte Anbieter Automatisierung hinzufügen und gleichzeitig eine breitere Compliance-Abdeckung beibehalten.
AB Cube erweiterte seine Roadmap für 2026 mit Vigilanzabdeckung für Korea und Japan und führte KI-Module für Extraktionsgenauigkeit und Fallkonfiguration ein. Spezialisierte Anbieter differenzieren sich durch Multi-Vigilanz-Integration und Werkzeuge, die den technischen Aufwand der Automatisierung reduzieren sollen. Eine verbleibende Lücke betrifft die routinemäßige Erkennung von algorithmischem Drift, Kalibrierungsänderungen und Leistungsunterschieden zwischen Patientengruppen. Veröffentlichte Forschung hat Lücken in den Post-Market-Überwachungsmethoden für KI- und maschinelle Lernmedizinprodukte identifiziert. Anbieter, die solche Funktionen entwickeln, könnten einen spezifischen Bedarf decken, da sich die Erwartungen an die Softwaregeräteüberwachung weiterentwickeln. Der Materiovigilance-Markt bleibt sowohl für Enterprise-Anbieter als auch für Spezialisten offen, die zuverlässige, prüffähige Arbeitsabläufe nachweisen können.
Materiovigilance-Branchenführer
-
IQVIA Inc.
-
Oracle Corporation
-
Honeywell International Inc.
-
AssurX, Inc.
-
Xybion Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Indiens CDSCO erließ ein Rundschreiben, das Zulassungsinhaber für Medizinprodukte und Arzneimittel daran erinnerte, Systeme zur Erfassung, Verarbeitung und Weiterleitung von Berichten über unerwünschte Reaktionen aufrechtzuerhalten. Zentrale, staatliche und lokale Regulierungsbehörden könnten die Compliance bei routinemäßigen Inspektionen überprüfen. Die Bekanntmachung erhöhte die Durchsetzungssichtbarkeit der Verpflichtungen des Materiovigilance-Programms Indiens (MvPI) und signalisierte eine Verlagerung hin zu inspektionsgebundener Rechenschaftspflicht.
- April 2026: Chinas NMPA startete ein Pilotprogramm für einen Medizinprodukte-Vigilanzrahmen in 17 Provinzen und Gemeinden. Der Rahmen führte strukturierte Anforderungen für Vigilanzmanagement, periodische Sicherheitsaktualisierungsberichte (PSURs), Trendberichte und Vigilanzpläne ein. Das Pilotprogramm verlagerte die Post-Market-Überwachung hin zu einem strukturierten, inspektionsbereiten Compliance-Regime. Ausländische Hersteller mussten globale PSURs und Post-Market-Surveillance-Pläne (PMS) an China-spezifische Dokumentationsanforderungen anpassen, um Compliance-Lücken während der Pilotprüfungsphase zu vermeiden.


Globaler Materiovigilance-Marktbericht – Umfang
Gemäß dem Umfang des Berichts ist Materiovigilance der Prozess der Überwachung, Erkennung, Bewertung und Prävention unerwünschter Ereignisse im Zusammenhang mit der Verwendung von Medizinprodukten, um deren Sicherheit und wirksamen Einsatz im Gesundheitswesen zu gewährleisten.
Der Materiovigilance-Markt ist nach Servicetyp segmentiert in Meldung unerwünschter Ereignisse, Post-Market-Surveillance, Risikobewertung und -management, Einhaltung regulatorischer Anforderungen und Berichterstattung sowie Materialsicherheitsüberwachung. Nach Bereitstellungsmodus ist der Markt in Cloud-basierte, On-Premise- und Hybridlösungen segmentiert. Nach Gerätetyp ist der Markt in Diagnostikgeräte, Therapeutische Geräte, Überwachungsgeräte, Chirurgische Geräte und andere Gerätetypen segmentiert. Nach Endnutzer ist der Markt in Erstausrüster, Auftragsforschungsorganisationen, Anbieter von Business-Process-Outsourcing, Gesundheitseinrichtungen, Regulierungsbehörden, Programme für öffentliche Gesundheit und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
| Meldung unerwünschter Ereignisse |
| Post-Market-Surveillance |
| Risikobewertung und -management |
| Einhaltung regulatorischer Anforderungen und Berichterstattung |
| Materialsicherheitsüberwachung |
| Cloud-basiert |
| On-Premise |
| Hybrid |
| Diagnostikgeräte |
| Therapeutische Geräte |
| Überwachungsgeräte |
| Chirurgische Geräte |
| Andere Gerätetypen |
| Erstausrüster |
| Auftragsforschungsorganisationen |
| Anbieter von Business-Process-Outsourcing |
| Gesundheitseinrichtungen |
| Regulierungsbehörden und Programme für öffentliche Gesundheit |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Servicetyp | Meldung unerwünschter Ereignisse | |
| Post-Market-Surveillance | ||
| Risikobewertung und -management | ||
| Einhaltung regulatorischer Anforderungen und Berichterstattung | ||
| Materialsicherheitsüberwachung | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premise | ||
| Hybrid | ||
| Nach Gerätetyp | Diagnostikgeräte | |
| Therapeutische Geräte | ||
| Überwachungsgeräte | ||
| Chirurgische Geräte | ||
| Andere Gerätetypen | ||
| Nach Endnutzer | Erstausrüster | |
| Auftragsforschungsorganisationen | ||
| Anbieter von Business-Process-Outsourcing | ||
| Gesundheitseinrichtungen | ||
| Regulierungsbehörden und Programme für öffentliche Gesundheit | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Materiovigilance-Diensten an?
Die verbindliche EUDAMED-Nutzung ab dem 28. Mai 2026 und die FDA QMSR, die am 2. Februar 2026 in Kraft trat, erhöhen den Bedarf an vernetzten Post-Market-Meldesystemen. Diese Anforderungen machen zuverlässige Meldung und dokumentierte Qualitätsprozesse für Hersteller wichtiger.
Wie hoch ist die prognostizierte Wachstumsrate für Materiovigilance bis 2031?
Der Sektor soll von 2026 bis 2031 mit einem CAGR von 8,15 % wachsen und bis 2031 152,41 Milliarden USD erreichen. Sein Wert im Jahr 2026 beträgt 103,01 Milliarden USD.
Welcher Servicetyp hat den größten Anteil?
Die Meldung unerwünschter Ereignisse hielt im Jahr 2025 einen Anteil von 44,31 %, was ihre Rolle als erforderlicher Bestandteil der Post-Market-Surveillance von Geräten widerspiegelt. Einhaltung regulatorischer Anforderungen und Berichterstattung ist der am schnellsten wachsende Servicetyp mit einem CAGR von 12,65 %.
Warum wachsen hybride Bereitstellungsmodelle?
Die Hybrid-Bereitstellung soll mit einem CAGR von 13,42 % wachsen, da sie Cloud-Analysen mit lokaler Handhabung sensibler Daten kombiniert. Sie adressiert sowohl standortübergreifende Meldeanforderungen als auch Datenhaltungskontrollen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2031 mit einem CAGR von 12,33 % wachsen, da sich die Meldeanforderungen in wichtigen Gerätmärkten verschärfen. Indiens MvPI-Compliance-Bekanntmachung vom Februar 2026 veranschaulicht den stärkeren Durchsetzungsfokus der Region.
Wie verändern KI-fähige Medizinprodukte die Post-Market-Überwachung?
KI-fähige Produkte erfordern die Überwachung des Softwareverhaltens und möglichen Modell-Drifts neben konventionellen Geräteproblemen. Veröffentlichte Forschung hat Lücken in den aktuellen Post-Market-Überwachungsmethoden für diese Produkte identifiziert.
Seite zuletzt aktualisiert am:



