
マテリオビジランス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
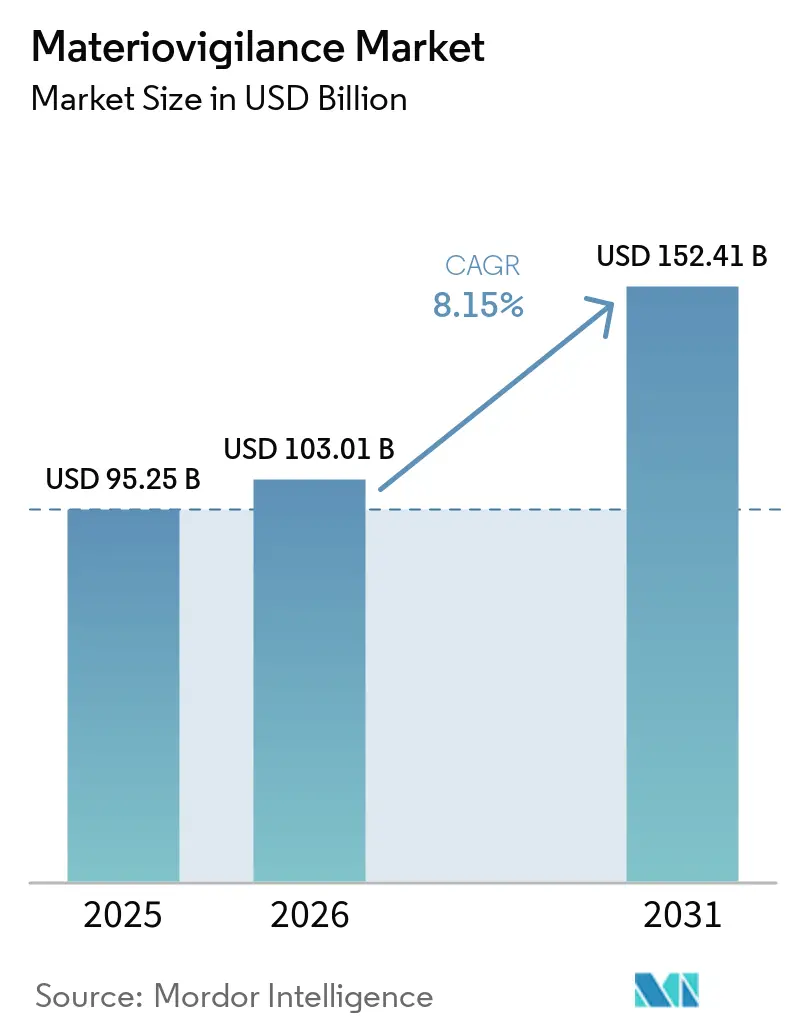
| 市場規模 (2026) | 103.01 十億米ドル |
| 市場規模 (2031) | 152.41 十億米ドル |
| Growth Rate (2026 - 2031) | 8.15 % |
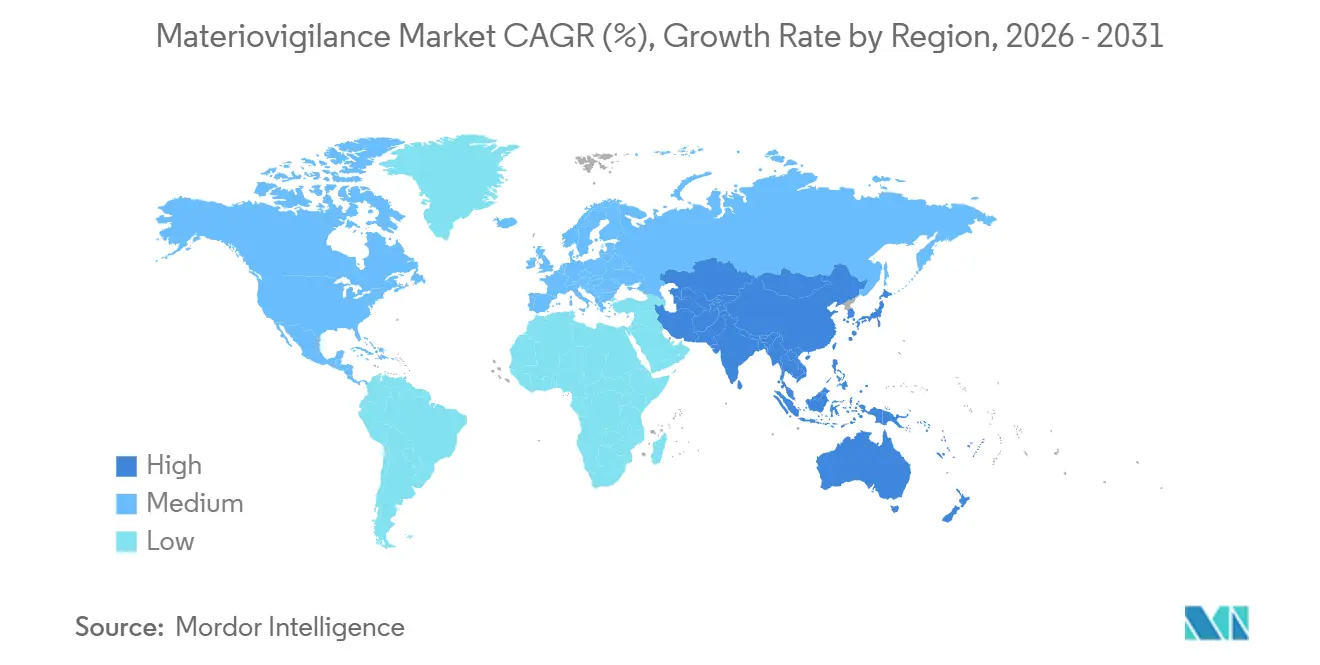
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
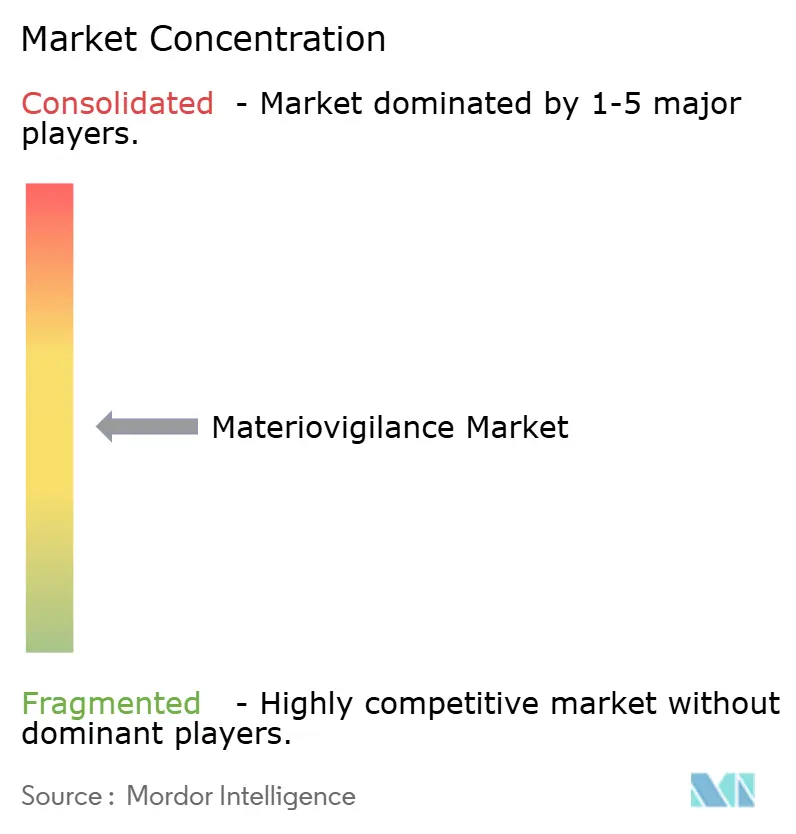
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマテリオビジランス市場分析
マテリオビジランス市場規模は、2025年の950.25 ミリオン 米ドルおよび2026年の1,030.1 ミリオン 米ドルから2031年まで1,524.1 ミリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 8.15%を記録すると予測されています。
欧州連合および米国における義務的報告要件は、デバイスメーカーにとって市販後サーベイランスシステムをより緊急性の高いコンプライアンス優先事項としています。マテリオビジランス市場はまた、苦情受付、サーベイランス、臨床フォローアップ、リスク管理、是正措置記録を一つの監査可能な環境で連携させるプラットフォームへと移行しています。需要は、大規模な社内規制チームに依存することなく複数の管轄区域にわたる報告義務をサポートできるソフトウェアおよびサービスモデルへとシフトしています。データレジデンシー義務、サイバーセキュリティ対策、および接続デバイスの監視ニーズが、柔軟な展開モデルの価値を高めています。したがって、マテリオビジランス市場は、グローバルな報告能力とローカルなデータ管理および継続的なソフトウェアパフォーマンス監視を組み合わせたプロバイダーに機会を提供しています。
主要レポートのポイント
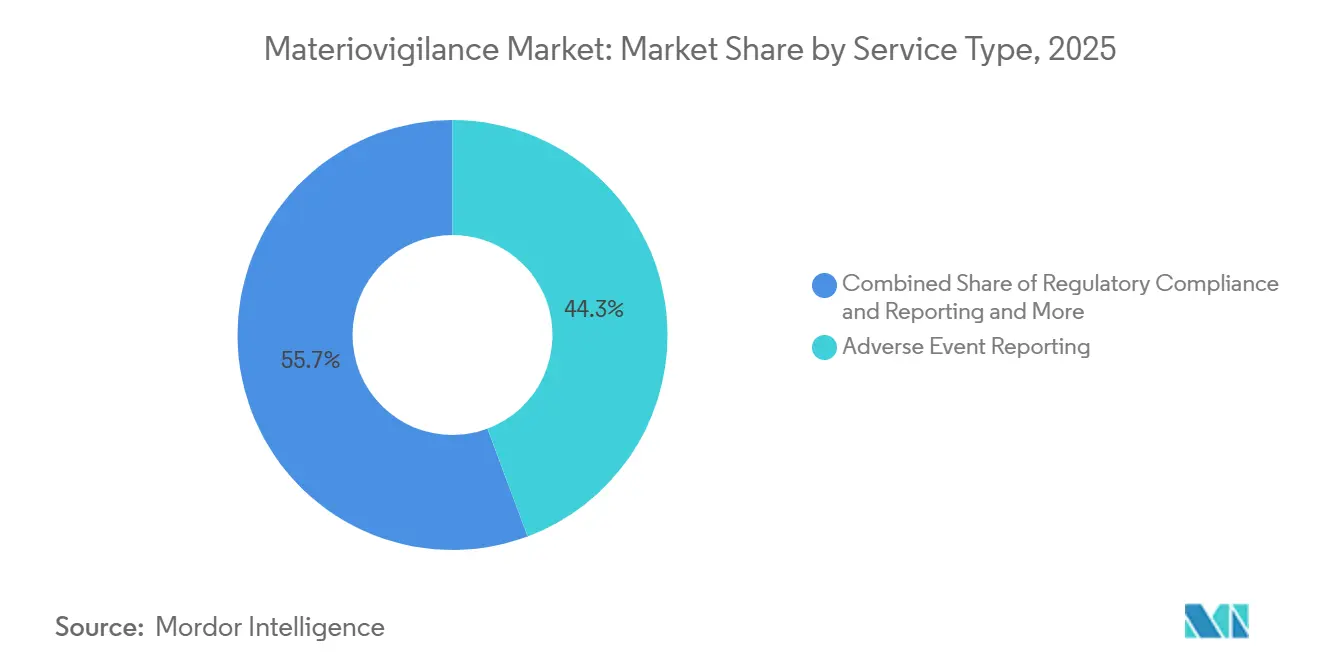
- サービスタイプ別で、有害事象報告が2025年のマテリオビジランス市場シェアの44.31%を占め、規制コンプライアンスおよび報告は2031年までにCAGR 12.65%で成長すると予測されています。
- 提供モード別では、クラウドベースの提供が2025年のマテリオビジランス市場シェアの66.24%を占め、ハイブリッド展開は2031年までにCAGR 13.42%で拡大すると予測されています。
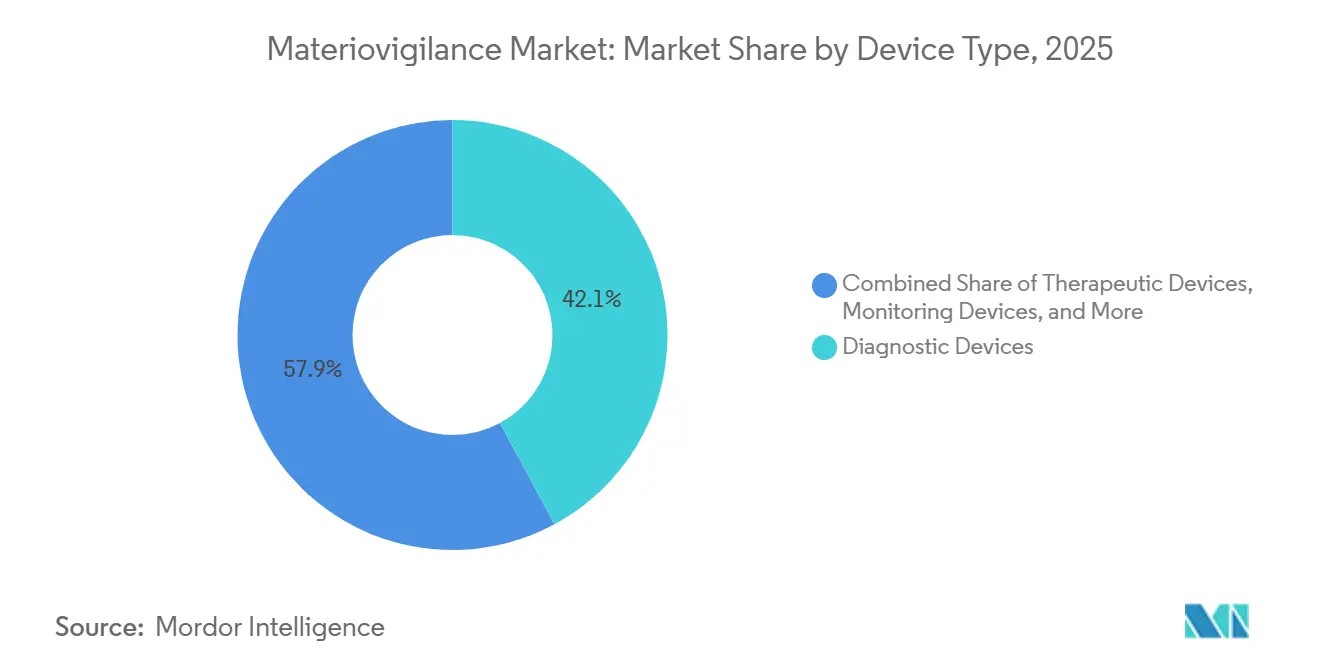
- デバイスタイプ別では、診断用デバイスが2025年のマテリオビジランス市場シェアの42.14%を占め、治療用デバイスは2031年までにCAGR 9.42%で成長すると予測されています。
- エンドユーザー別では、OEM(相手先ブランド製造業者)が2025年のマテリオビジランス市場シェアの44.61%を占め、規制当局および公衆衛生プログラムは2031年までにCAGR 13.25%で拡大すると予測されています。
- 地域別では、北米が2025年のマテリオビジランス市場シェアの38.42%を占め、アジア太平洋地域は2031年までにCAGR 12.33%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマテリオビジランス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 義務的デバイスインシデント報告の拡大 | +2.0% | グローバル、北米および欧州での早期施行、 アジア太平洋地域および中東・アフリカへの波及 | 短期(2年以内) |
| 苦情・ビジランス・市販後調査データのクラウド統合 | +1.5% | グローバル、北米、欧州、 およびアジア太平洋主要市場での最高の普及率 | 中期(2〜4年) |
| 非構造化苦情からのAI支援シグナル検出 | +1.2% | グローバル、北米および 西欧での最高の成熟度 | 中期(2〜4年) |
| 接続型およびソフトウェア対応デバイスの複雑性の増大 | +1.0% | グローバル、特に北米、 ドイツ、韓国、日本での関連性 | 長期(4年以上) |
| 新興デバイス市場におけるサーベイランスプログラムのローカライゼーション | +0.8% | 中国、インド、韓国を含むアジア太平洋主要市場、 中東・アフリカへの波及 | 中期(2〜4年) |
| 市販後調査・市販後臨床フォローアップ・リスク・CAPAにわたる継続的エビデンス連携 | +0.7% | 欧州および北米、MDR第83〜86条 およびFDA QMSRの影響を受ける | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
義務的デバイスインシデント報告の拡大
義務的インシデント報告は、コンプライアンスの最終手段から、マテリオビジランス市場における需要の中心的な源泉へと移行しています。欧州委員会は2026年5月28日から4つのEUDAMEMモジュールを義務化し、事業者登録、UDIおよびデバイス登録、認証機関と証明書、市場サーベイランスをカバーしています。これらの要件は、製造業者、認定代理人、輸入業者、および認証機関を共有デジタル報告構造へと誘導します。FDA品質マネジメントシステム規制は2026年2月2日に発効し、ISO 13485:2016を21 CFR第820部に組み込みました。小規模な製造業者は専任の規制リソースを持たない場合があるため、外部報告プラットフォームおよびマネージドサービスへのニーズが高まっています。マテリオビジランス市場は、デバイス需要サイクルや広範な経済状況に関わらず継続する義務から恩恵を受けていす。
苦情・ビジランス・市販後調査データのクラウド統合
クラウド導入は規制対応を支援します。なぜなら、サーベイランス記録は報告拠点全体で最新かつ連携され、アクセス可能な状態を維持する必要があるからです。マテリオビジランス市場は、苦情データ、フィールド安全是正措置、臨床フォローアップ記録、およびリスク文書を一つの管理されたワークフローにまとめるプラットフォームを好む傾向にあります。この仕組みにより、ケース受付、是正措置、およびサーベイランスチーム間の手動引き渡しを削減できます。また、ISO 13485:2016を組み込んだFDA QMSRの下で要求される文書化された品質システムもサポートします。報告分類体系、規制ルール、および定期的安全報告テンプレートが同一環境内で設定されている場合、プロバイダーはクライアントの維持を強化できます。患者識別子および関連する安全データが国内または地域の境界内に留まる必要がある場所では、クラウド統合の価値は限定的です。
非構造化苦情からのAI支援シグナル検出
苦情ナラティブの増大する量は規制報告期間内に手動レビューを完了することをより困難にしています。AIを活用したトリアージは、非構造化テキストから有害事象ラベルを抽出し、より一貫したレビューのための情報を準備できます。2025年の研究では、PVLensが自動化された有害事象ラベル抽出においてF1スコア0.88を達成したと報告されています。FDA MAUDEデータに基づく研究では、AIおよび機械学習デバイスの報告が従来のデバイスの報告と異なることが判明し、更新されたシグナル検出手法の必要性が示されています。2026年のISPORプレゼンテーションでは、70件のケースにわたるAI統合因果関係評価ツールについて、Aikenの V = 0.85のコンテンツ妥当性およびクロンバックのアルファ0.68〜0.77の信頼性が報告されました[1]ISPOR、「スマートセーフティ:医療機器モニタリング強化のためのマテリオビジランス因果関係評ツールへのAI統合」、ISPOR APサミット2026、ispor.org。重複検出、ケースルーティング、および完全性チェックを追加するプロバイダーは、マテリオビジランス市場内のこの運用ニーズに対応できます。
接続型およびソフトウェア対応デバイスの複雑性の増大
接続型デバイスおよび医療機器としてのソフトウェアは、物理的なデバイス障害と並行してソフトウェアの動作を監視するチームを必要とします。EU AI法は、既存の医療機器要件に加え、関連するAI対応デバイスに対して高リスクおよび実質的変更の義務を追加しています。引用された分析では、COVID-19パンデミック中に目に見える誤作動なしにAUCが0.86から0.83に低下した救急入院AIモデルが説明されています。このタイプのモデルドリフトは、自発的報告だけでは確実に捕捉できません。2023年半ばまでにFDAが870以上のAIおよび機械学習医療機器をクリアランスしたことで、展開済み製品の継続的なサーベイランス作業量が増加しました。マテリオビジランス市場には、継続的なドリフト検出、キャリブレーションレビュー、およびモデルパフォーマンス管理を標準的な市販後プロセスに組み込むプラットフォームの余地があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した報告分類体系と国境を越えたルール | -1.5% | グローバル、国家的枠組みが大きく異なるアジア太平洋地域および中東・アフリカで最も深刻 | 短期(2年以内) |
| サイバーセキュリティ、プライバシー、およびデータレジデンシーのリスク | -0.8% | 欧州、北米、およびアジア太平洋の データローカライゼーション体制 | 中期(2〜4年) |
| デバイス固有の規制および臨床専門知識の不足 | -0.7% | グローバル、新興市場および中規模製造業者で最も制限的 | 長期(4年以上) |
| 自発的報告における因果関係および分母データの弱さ | -0.5% | グローバル、アジア太平洋、アフリカ、ラテンアメリカで最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した報告分類体系と国境を越えたルール
マテリオビジランス市場は、分類、申請言語、データフィールド、および提出期限が異なる国家報告ルールにわたって運営する必要があります。2025年のレビューでは、欧州連合のEudraVigilanceおよびEUDAMEM構造と、より集中化された米国のFAERSおよびMAUDEアプローチとの間に継続的な差異が見られました。15の管轄区域でデバイスを販売する製造業者は、15の異なる形式の定期的安全報告書と個別の規制連絡先が必要になる場合があります。これらの要件は、グローバル報告ソフトウェアの設計と検証に必要な労力を増大させます。この負担は、大規模な多国籍企業の規制業務能力を持たない中規模OEMに最も重くのしかかります。その結果、一部の製造業者は最大の販売管轄区域にサーベイランス投資を集中させる可能性があり、グローバルな安全記録にギャップが生じる可能性があります。
サイバーセキュリティ、プライバシー、およびデータレジデンシーのリスク
マテリオビジランスシステムは患者情報とインシデントナラティブを処理するため、プライバシーとセキュリティ管理はその使用に不可欠です。FDAは、市販前および市販後活動を含む製品ライフサイクル全体にわたる医療機器のサイバーセキュリティに関する考慮事項を説明しています[2]米国食品医薬品局、「サイバーセキュリティ」、米国食品医薬品局、fda.gov。国境を越えた展開では、欧州のGDPR義務および中国とインドのデータレジデンシー要件にも対応する必要があります。これらの義務は、地域データストレージ、アクセス制御、および協調的なインシデント対応手順を必要とする場合があります。複数の管轄区域にわたってこれらの要件を満たすコストは、確立された地域インフラを持つプロバイダーに有利に働きます。セキュリティレビューと検証の期待も、マテリオビジランス市場における新しいシステムの導入プロセスを長引かせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:規制コンプライアンス報告が従来の有害事象機能を上回る
有害事象報告は、デバイスの市販後サーベイランスの法的に要求される基盤であり続けるため、2025年のマテリオビジランス市場シェアの44.31%を占めました。FDA MAUDEシステムおよびEUDAMEMビジランス枠組みは、関連事象のタイムリーな報告を要求しています。報告義務の不履行は、査察の精査やその他のコンプライアンス上の結果につながる可能性があります。市販後サーベイランスサービスは、反応的な苦情処理だけでなく、構造化されたエビデンス収集をサポートします。リスク評価・管理サービスは、デバイスのリスクとベネフィットの継続的なレビューをサポートします。材料安全性モニタリングは、生体適合性情報および製品問題の早期兆候にも対応します。
規制コンプライアンスおよび報告は、2031年までにCAGR 12.65%で成長すると予測されています。マテリオビジランス市場は、EUDAMED要件と米国QMSRの同時実施によって形成されています。OEMがケース処理から査察準備および規制文書作成へと拡大する際に、このサービスはより広範な入口となり得ます。インド、オーストラリア、カナダ、米国などの国々は市販後システムを確立していますが、他の地域ではまだ同様の構造を開発中です。この不均一な成熟度は、管轄区域をまたいで要件を適用できるプロバダーへの需要を生み出しています。ISO 13485:2016に基づく文書連携は、統合されたコンプライアンスサービスへのニーズをさらに支援します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


提供モード別:データローカライゼーション圧力の高まりによりハイブリッドアーキテクチャが台頭
クラウドベースの提供は、2025年のマテリオビジランス市場規模の66.24%を占めました。大量の報告、マルチサイト調整、および苦情・サーベイランス情報のリアルタイム集約をサポートします。クラウドプラットフォームはまた、現在のワークフローを維持するために必要な専門知識を削減する規制ルールを組込むことができます。この機能は、変化する米国および欧州の要件を管理する中規模OEMにとって重要です。オンプレミス提供は、厳格なデータ主権管理を持つ大規模OEM、公共機関、および国家保健当局にとって引き続き関連性があります。また、識別可能な健康情報の国外または地域外への転送を制限するルールがある場合にも関連します。
ハイブリッド展開は、2031年までにCAGR 13.42%で成長すると予測されています。このアプローチは、クラウドベースの分析とシグナル検出を、機密性の高い患者識別子のローカルストレージと組み合わせます。アジア太平洋、中東、および欧州のローカルデータ管理を尊重しながら、大規模な分析の必要性に対応します。ハイブリッド構成は、新しいプロバイダーがローカルインフラと分析システム間の接続を再検証する必要があるため、スイッチングコストを増加させる可能性があります。AB Cubeの2026年ロードマップでは、CasEasy V3およびConverter V2を含むセキュリティ、レジリエンス、および将来対応機能が強調されました。これらの製品投資は、異なるデータ管理要件対応できる構成への重点を反映しています。
デバイスタイプ別:診断用デバイスがリードするが、治療用ポートフォリオの複雑性がより速い投資を促す
診断用デバイスは、2025年のマテリオビジランス市場シェアの42.14%を占めました。その地位は、体外診断プラットフォームやAI支援放射線ツールを含む使用中の機器の幅広さを反映しています。製品タイプの多様性は、様々な苦情カテゴリーと監視要件を生み出します。これには、構造化された受付、評価、およびシグナル検出能力が必要です。外科用デバイスは、より高リスクな用途のため、承認後の集中的なサーベイランスニーズを抱えています。モニタリングデバイスも、従来の安全報告に加えて、接続性、サイバーセキュリティ、およびソフトウェアアップデートへの注意が必要です。
治療用デバイスは、2031年までにCAGR 9.42%で成長すると予測されています。植込み型および接続型治療製品は、個別のインシデント記録だけでなく、パフォーマンスと安全性に関する継続的なデータを生成できます。腫瘍学、神経学、および慢性疾患管理使用されるコンビネーション製品は、薬剤と機器の報告ワークフローを同時に必要とします。これにより、EudraVigilanceおよびFAERSの薬剤報告をEUDAMEMおよびMAUDEの機器報告と整合させる必要性が高まります。したがって、マテリオビジランス市場は、より広範な治療安全性およびコンプライアンス要件に対応しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:OEMが量を牽引するが、公衆衛生プログラムが規制アジェンダを設定
OEM(相手先ブランド製造業者)は、2025年のマテリオビジランス市場規模の44.61%を占めました。その義務には、有害事象報告、市販後サーベイランス、定期的安全報告書、および関連文書が含まれます。これらの要件により、OEMはソフトウェアおよびサービスプロバイダーにとって予測可能な収益源となっています。受託研究機関およびビジネスプロセスアウトソーシングプロバイダーは、OEMのポートフォリオが社内チームよりも速く拡大する際のオーバーフロー業務を処理します。医療機関も、報告義務がローカルな報告調整の必要性を生み出す場合に、より重要な購買者となっています。複合的な要件は、マテリオビジランス産業全体でマネージドサービスの継続的な役割を支援します。
規制当局および公衆衛生プログラムは、2031年までにCAGR 13.25%で拡大すると予測されています。国家ビジランスプログラムがより正式化されるにつれて、公共機関はサーベイランス能力への投資を行っています。インドのインド薬局方委員会は、2026年2月にインドのマテリオビジランスプログラム(MvPI)の下で有害事象報告コンプライアンスを強化しました[3]インド薬局方委員会、「インドのマテリオビジランスプログラム(MvPI)における有害事象報告の強化」、インド薬局方委員会、ipc.gov.in。ウプサラモニタリングセンターのVigiLyzeは、WHO国際医薬品モニタリングプログラムに参加する国家ファーマコビジランスセンターおよび規制当局にサービスを提供しています。公共部門のアカウントは、数年にわたって国家サーベイランスプログラムに組み込まれる可能性があります。その構造により、これらのアカウントは合併やポートフォリオ変更の影響を受ける商業契約よりも代替が困難になる可能性があります。
地域分析
北米は2025年のマテリオビジランス市場シェアの38.42%を占めました。この地域は、確立された有害事象報告インフラと密度の高い米国医療機器エコシステムから恩恵を受けています。FDA QMSRは2026年2月に発効し、ISO 13485:2016を21 CFR第820部に組み込みました。米国の需要には、エンタープライズ品質管理プラットフォーム、AI支援シグナルツール、および受託研究機関サービスが含まれます。FDAのサイバーセキュリティガイダンスも、安全報告を接続デバイスおよびソフトウェアアップデート記録と連携させるシステムへの投資を支援します。
欧州は、EU MDRが27加盟国市場の共通規制基盤を提供するため、引き続き重要な地域です。ドイツ、フランス、英国、イタリア、スペインが地域の需要の多くを提供しています。EUDAMEMの最初の4モジュールは2026年5月28日に義務化され、協調的なデジタル報告の必要性が高まります。英国はブレグジット後も独自のMHRA枠組みを維持しており、両システムで事業を行う製造業者に追加の提出要件を生み出しています。ドイツの医療機器製造基盤は、プラットフォームおよびサービスプロバイダーへの国内需要を支援しています。この地域はまた、プライバシー、セキュリティ、およびデータ転送管理の精査にも直面しています。
アジア太平洋地域は、2031年までにCAGR 12.33%で成長すると予測されています。この地域の拡大は、中国、インド、韓国、日本における報告要件の強化と成長するデバイス基盤を反映しています。インドの2026年2月の通知は、MvPIの下での医療機器製造販売承認取得者の報告コンプライアンスを強化しました。日本と韓国成熟した施行重視のシステムであるため、その貢献はより漸進的です。中東・アフリカは、医療投資と地域パートナーシップに支えられた初期段階の地域です。南米は、ブラジルのANVISA枠組みとアルゼンチンの進化する規制構造に支えられています。

競合環境
マテリオビジランス市場は中程度に断片化しており、ソフトウェア、マネージドサービス、および地理的カバレッジにわたって支配的な単一プロバイダーは存在しません。IQVIA、Oracle、およびSpartaシステムを持つHoneywell Internationalは、幅広いコンプライアンス能力と国際的な対応力を有しています。これらの企業は、AI対応シグナル検出またはより狭い報告ワークフローに特化した専門プロバイダーと競合しています。大規模ベンダーは、より広範なエンタープライズプラットフォームを通じて品質、安全性、苦情、およびリスク機能を連携させることができます。既存の規制設定により、顧客の移行がより困難になる可能性があります。この構造は、統合スイートと専門ツールの間の継続的な競争を支援します。
Honeywellは2025年5月に、リコールワークフロー管理とシグナル検出のためのクラウドベースのAI支援プラットフォームとして、TrackWise Recall Managementを発売しました。同社は、このプラットフォームが自動化されたワークフローを通じてリコール実行時間を数週間から数分に短縮できると述べました。Oracleは、市販前および市販後製品にわたる安全シグナルの検出、分析、および管理のためにEmpirica Signal Managementを引き続き提供しています。EU GVP モジュールIXおよびFDA報告要件との文書化された整合性は、規制されたワークフローにおけるその地位を支援します。これらの動きは、確立されたベンダーが広範なコンプライアンスカバレッジを維持しながら自動化を追加している方法を示しています。
AB Cubeは2026年ロードマップを韓国と日本のビジランスカバレッジで拡大し、抽出精度とケース設定のためのAIモジュールを導入しました。専門ベンダーは、マルチビジランス統合と自動化の技術的負担を軽減するように設計されたツールを通じて差別化を図っています。残存するギャップには、アルゴリズムドリフト、キャリブレーション変更、および患者グループ間のパフォーマンス差異の日常的な検出が含まれます。発表された研究では、AIおよび機械学習医療機器の市販後監視手法のギャップが特定されています。そのような機能を開発するプロバイダーは、ソフトウェアデバイス監視への期待が進化するにつれて、明確なニーズに対応できる可能性があります。マテリオビジランス市場は、信頼性が高く監査対応可能なワークフローを実証できるエンタープライズベンダーと専門家の両方に対して引き続き開かれています。
マテリオビジランス産業リーダー
IQVIA Inc.
Oracle Corporation
Honeywell International Inc.
AssurX, Inc.
Xybion Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:インドのCDSCOは、医療機器および医薬品ライセンシーに対し、副作用報告の収集、処理、および転送システムを維持するよう促す通達を発行しました。中央、州、および地方の規制当局は、定期的な査察中にコンプライアンスを確認できます。この通知により、インドのマテリオビジランスプログラム(MvPI)義務の施行可視性が高まり、査察に連動した説明責任への移行が示されました。
- 2026年4月:中国のNMPAは、17の省と直轄市にわたって医療機器ビジランスの試験的枠組みを開始しました。この枠組みは、ビジランス管理、定期的安全性最新報告書(PSUR)、トレンドレポート、およびビジランス計画に関する構造化された要件を導しました。このパイロットにより、市販後監視は構造化された査察対応コンプライアンス体制へと移行しました。海外製造業者は、パイロットレビュー段階でのコンプライアンスギャップを避けるために、グローバルなPSURおよび市販後サーベイランス(PMS)計画を中国固有の文書要件に整合させる必要がありました。


グローバルマテリオビジランス市場レポートの範囲
レートの範囲によると、マテリオビジランスとは、医療機器の使用に関連する有害事象を監視、検出、評価、および予防し、医療における安全かつ効果的な使用を確保するプロセスです。
マテリオビジランス市場は、サービスタイプ別に有害事象報告、市販後サーベイランス、リスク評価・管理、規制コンプライアンスおよび報告、材料安全性モニタリングにセグメント化されています。提供モード別では、市場はクラウドベース、オンプレミス、およびハイブリッドソリューションにセグメント化されています。デバイスタイプ別では、市場は診断用デバイス、治療用デバイス、モニタリングデバイス、外科用デバイス、およびその他のデバイスタイプにセグメント化されています。エンドユーザー別では、市場はOEM(相手先ブランド製造業者)、受託研究機関、ビジネスプロセスアウトソーシングプロバイダー、医療機関、規制当局、公衆衛生プログラム、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
| 有害事象報告 |
| 市販後サーベイランス |
| リスク評価・管理 |
| 規制コンプライアンスおよび報告 |
| 材料安全性モニタリング |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 診断用デバイス |
| 治療用デバイス |
| モニタリングデバイス |
| 外科用デバイス |
| その他のデバイスタイプ |
| OEM(相手先ブランド製造業者) |
| 受託研究機関 |
| ビジネスプロセスアウトソーシングプロバイダー |
| 医療機関 |
| 規制当局および公衆衛生プログラム |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| サービスタイプ別 | 有害事象報告 | |
| 市販後サーベイランス | ||
| リスク評価・管理 | ||
| 規制コンプライアンスおよび報告 | ||
| 材料安全性モニタリング | ||
| 提供モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| デバイスタイプ別 | 診断用デバイス | |
| 治療用デバイス | ||
| モニタリングデバイス | ||
| 外科用デバイス | ||
| その他のデバイスタイプ | ||
| エンドユーザー別 | OEM(相手先ブランド製造業者) | |
| 受託研究機関 | ||
| ビジネスプロセスアウトソーシングプロバイダー | ||
| 医療機関 | ||
| 規制当局および公衆衛生プログラム | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
マテリオビジランスサービスへの需要を促進しているものは何ですか?
2026年5月28日からのEUDAMEM義務的使用と2026年2月2日に発効したFDA QMSRが、連携した市販後報告システムへのニーズを高めています。これらの要件により、製造業者にとって信頼性の高い報告と文書化された品質プロセスがより重要になっています。
2031年までのマテリオビジランスの予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 8.15%で成長し、2031年までに1,524.1 ミリオン 米ドルに達すると予測されています。2026年の価値は1,030.1 ミリオン 米ドルです。
最大のシェアを持つサービスタイプはどれですか?
有害事象報告は2025年に44.31%のシェアを保有し、デバイスの市販後サーベイランスの必須部分としての役割を反映しています。規制コンプライアンスおよび報告は、CAGR 12.65%で最も急成長しているサービスタイプです。
ハイブリッド展開モデルが成長している理由は何ですか?
ハイブリッド展開は、クラウド分析と機密データのローカル処理を組み合わせるため、CAGR 13.42%で成長すると予測されています。マルチロケーション報告ニーズとデータレジデンシー管理の両方に対応します。
最も急成長している地域はどこですか?
アジア太平洋地域は、主要デバイス市場全体で報告要件が強化されるにつれて、2031年までにCAGR 12.33%で成長すると予測されています。2026年2月のインドのMvPIコンプライアンス通知は、この地域の高まる施行重視を示しています。
AI対応医療機器は市販後モニタリングをどのように変えていますか?
AI対応製品は、従来のデバイス問題と並行して、ソフトウェアの動作と可能なモデルドリフトのサーベイランスを必要とします。発表された研究では、これらの製品に対する現在の市販後監視手法のギャップが特定されています。
最終更新日:



