
Taille et part du marché de la materiovigilance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 103.01 Milliards de dollars |
| Taille du Marché (2031) | 152.41 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.15 % |
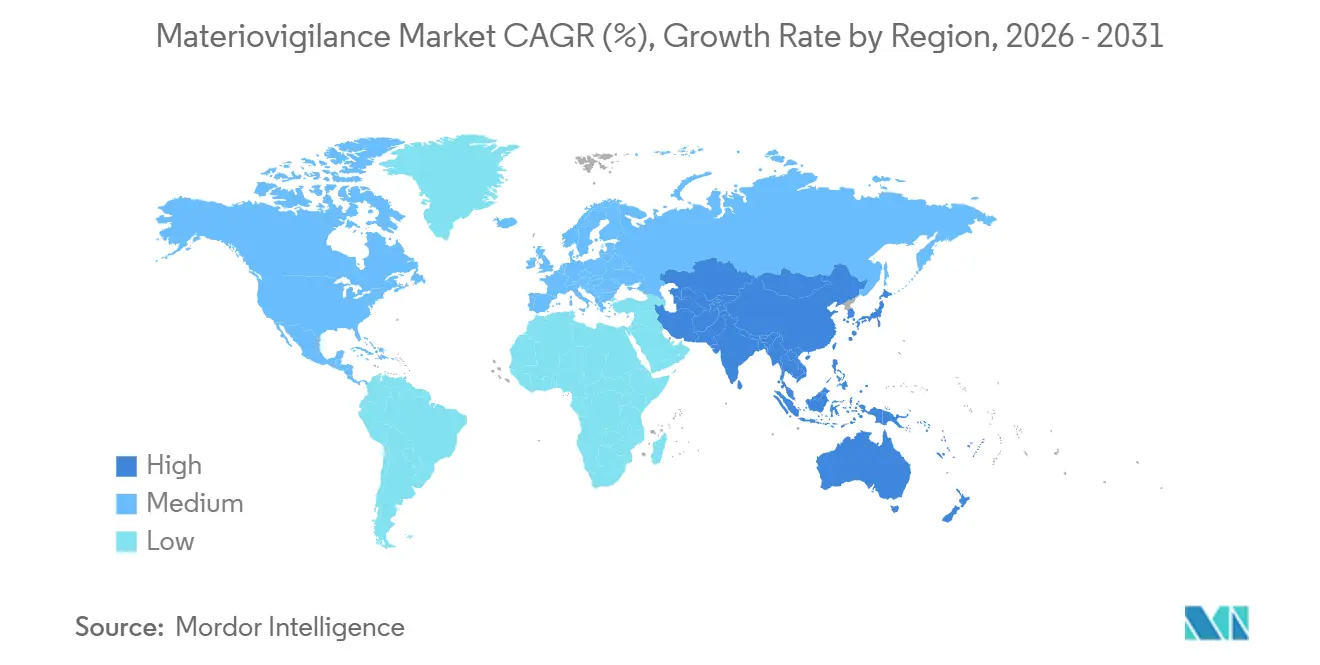
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
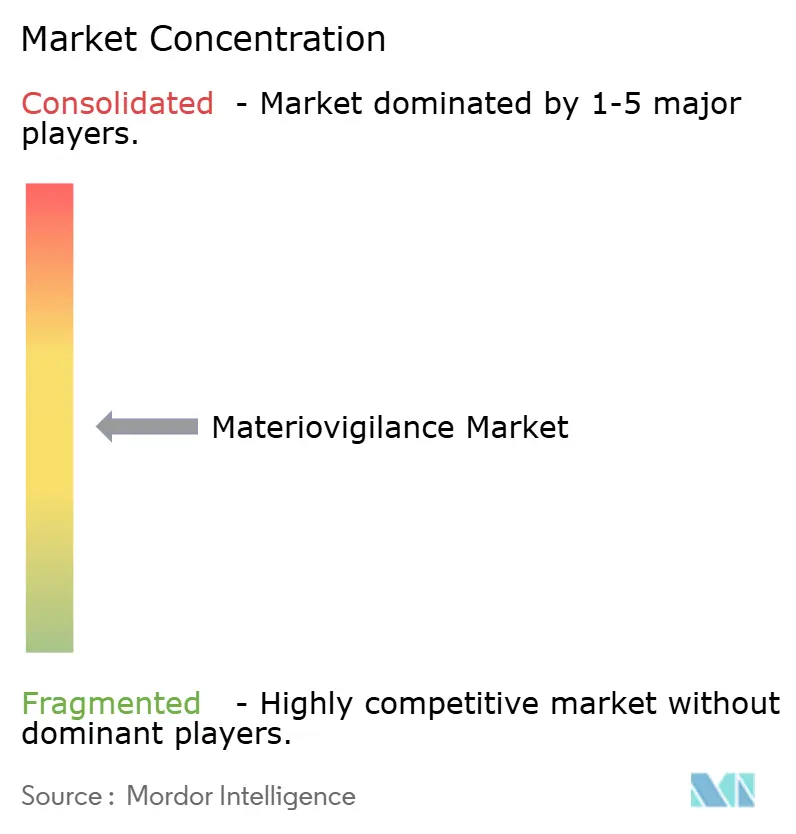
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la materiovigilance par Mordor Intelligence
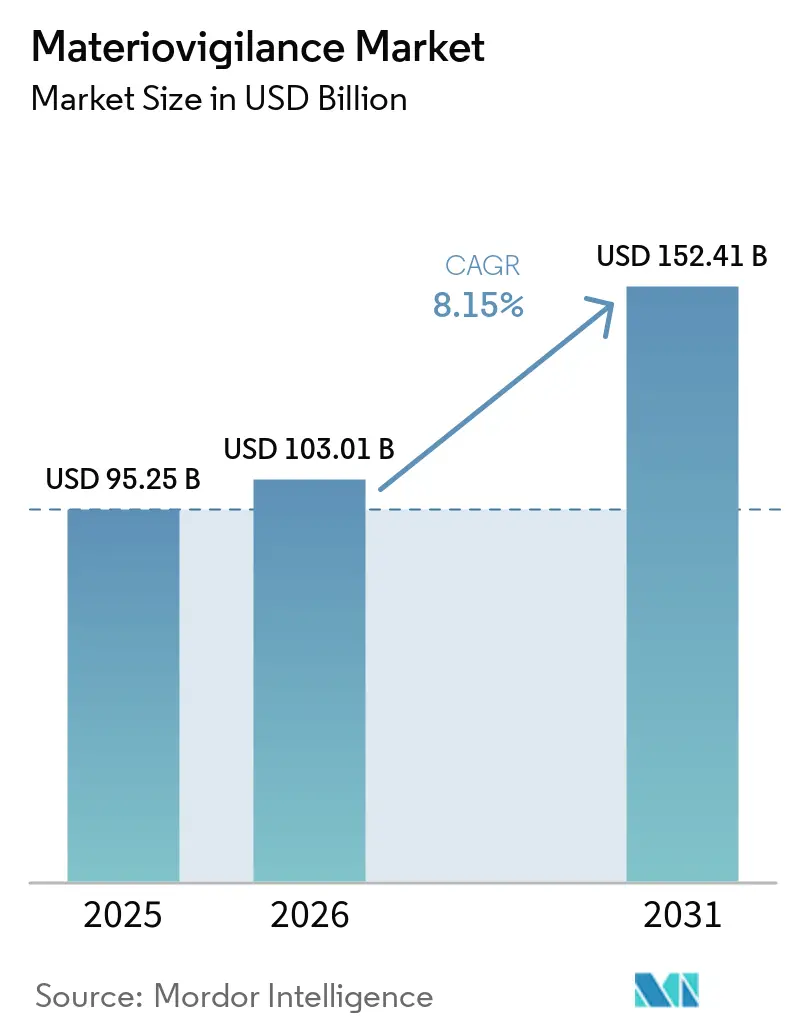
La taille du marché de la materiovigilance devrait s'étendre de 95,25 milliards USD en 2025 et 103,01 milliards USD en 2026 à 152,41 milliards USD d'ici 2031, enregistrant un CAGR de 8,15 % entre 2026 et 2031.
Les exigences de déclaration obligatoire dans l'Union européenne et aux États-Unis font des systèmes de surveillance après commercialisation une priorité de conformité plus immédiate pour les fabricants de dispositifs. Le marché de la materiovigilance évolue également vers des plateformes qui connectent la réception des réclamations, la surveillance, le suivi clinique, la gestion des risques et les enregistrements d'actions correctives dans un environnement unique et auditable. La demande se déplace vers des modèles de logiciels et de services capables de prendre en charge les obligations de déclaration dans plusieurs juridictions sans dépendre d'équipes réglementaires internes plus importantes. Les obligations de résidence des données, les protections cybernétiques et les besoins de surveillance des dispositifs connectés augmentent la valeur des modèles de déploiement flexibles. Le marché de la materiovigilance offre donc des opportunités aux prestataires qui combinent une capacité de déclaration mondiale avec des contrôles locaux des données et une surveillance continue des performances des logiciels.
Points clés du rapport
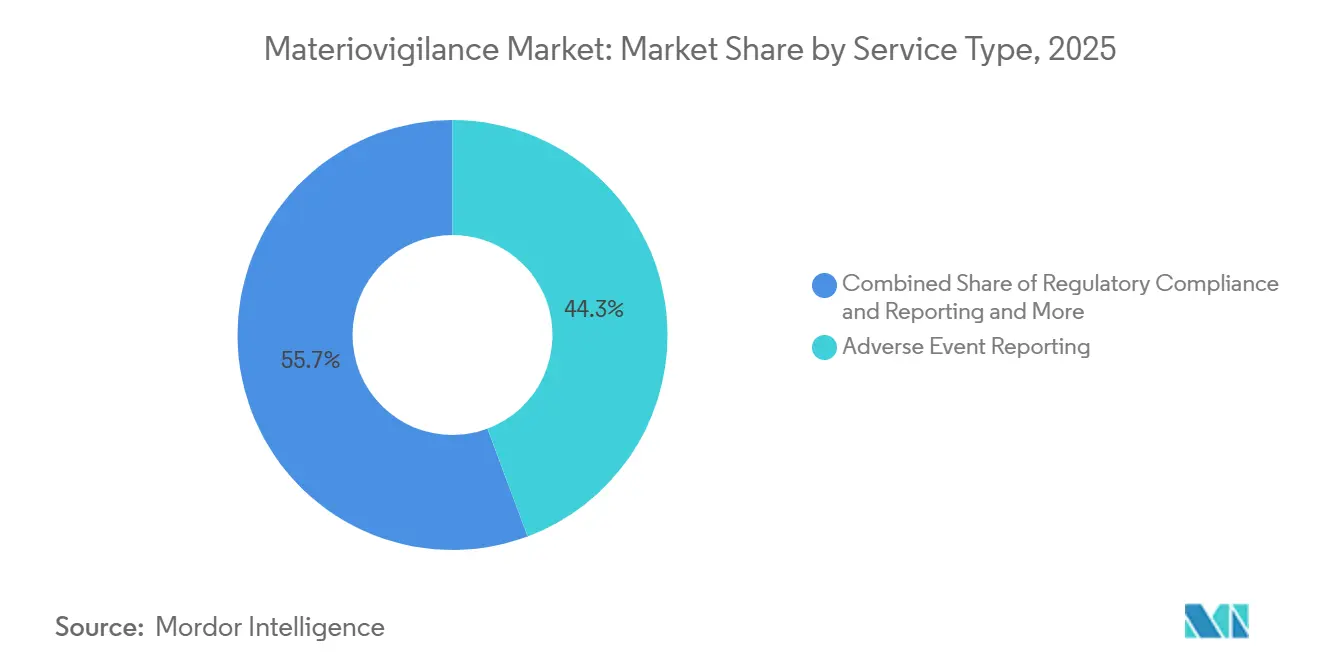
- Par type de service, la déclaration des événements indésirables détenait 44,31 % de la part du marché de la materiovigilance en 2025, tandis que la conformité réglementaire et la déclaration devraient croître à un CAGR de 12,65 % jusqu'en 2031.
- Par mode de livraison, la livraison basée sur le cloud représentait 66,24 % de la part du marché de la materiovigilance en 2025, tandis que le déploiement hybride devrait se développer à un CAGR de 13,42 % jusqu'en 2031.
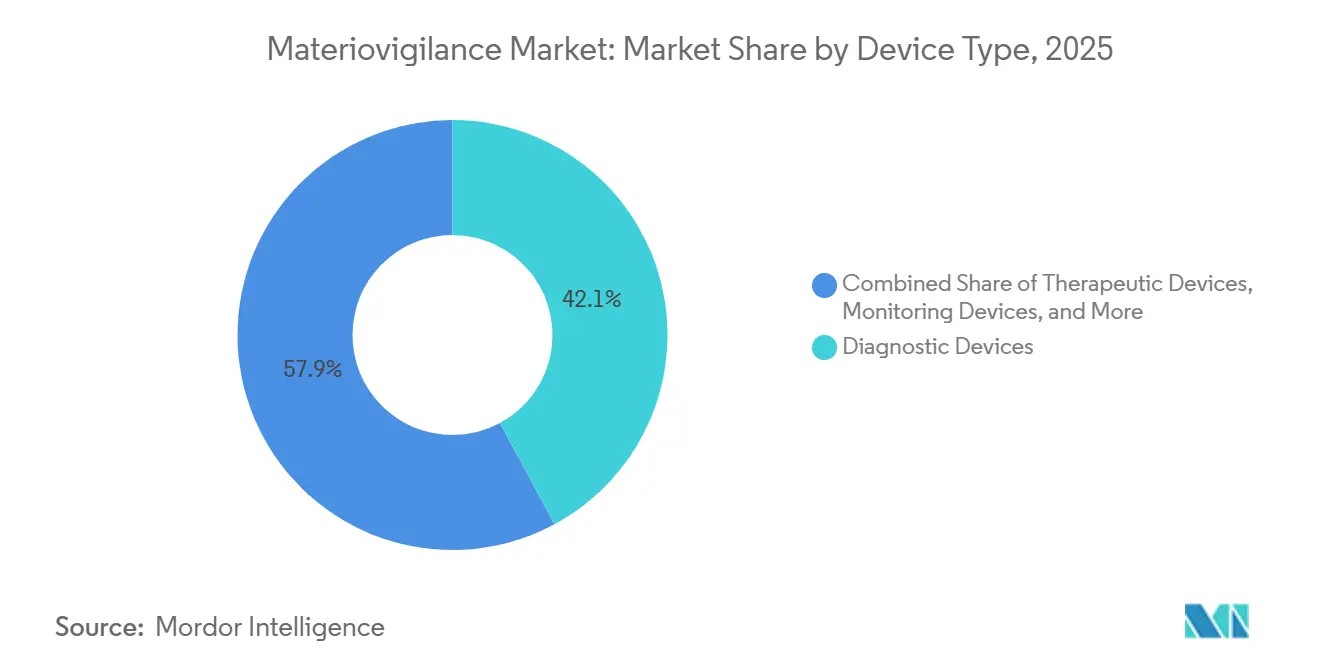
- Par type de dispositif, les dispositifs de diagnostic détenaient 42,14 % de la part du marché de la materiovigilance en 2025, tandis que les dispositifs thérapeutiques devraient croître à un CAGR de 9,42 % jusqu'en 2031.
- Par utilisateur final, les fabricants d'équipements d'origine représentaient 44,61 % de la part du marché de la materiovigilance en 2025, tandis que les autorités réglementaires et les programmes de santé publique devraient se développer à un CAGR de 13,25 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 38,42 % de la part du marché de la materiovigilance en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,33 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la materiovigilance
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion de la déclaration obligatoire des incidents liés aux dispositifs | +2.0% | Mondial, application précoce en Amérique du Nord et en Europe, avec répercussions sur l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Consolidation cloud des données de réclamations, de vigilance et de surveillance après commercialisation | +1.5% | Mondial, avec la plus forte adoption en Amérique du Nord, en Europe et dans les principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Détection de signaux assistée par l'IA à partir de réclamations non structurées | +1.2% | Mondial, avec la plus grande maturité en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Complexité croissante des dispositifs connectés et à composante logicielle | +1.0% | Mondial, avec une pertinence particulière en Amérique du Nord, en Allemagne, en Corée du Sud et au Japon | Long terme (≥ 4 ans) |
| Localisation des programmes de surveillance dans les marchés de dispositifs émergents | +0.8% | Principaux marchés d'Asie-Pacifique, notamment la Chine, l'Inde et la Corée du Sud, avec répercussions sur le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Lien continu entre les données probantes dans la surveillance après commercialisation, le suivi clinique après commercialisation, les risques et les CAPA | +0.7% | Europe et Amérique du Nord, influencées par les articles 83-86 du RDM et le QMSR de la FDA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la déclaration obligatoire des incidents liés aux dispositifs
La déclaration obligatoire des incidents passe d'un filet de sécurité en matière de conformité à une source centrale de demande sur le marché de la materiovigilance. La Commission européenne a rendu 4 modules EUDAMED obligatoires à compter du 28 mai 2026, couvrant l'enregistrement des acteurs, l'IUD et l'enregistrement des dispositifs, les organismes notifiés et les certificats, ainsi que la surveillance du marché. Ces exigences orientent les fabricants, les représentants autorisés, les importateurs et les organismes notifiés vers une structure de déclaration numérique partagée. Le règlement sur le système de management de la qualité de la FDA est entré en vigueur le 2 février 2026 et a intégré la norme ISO 13485:2016 dans la partie 820 du 21 CFR. Les petits fabricants ont un besoin accru de plateformes de déclaration externes et de services gérés, car ils peuvent manquer de ressources réglementaires dédiées. Le marché de la materiovigilance bénéficie d'obligations qui perdurent indépendamment des cycles de demande de dispositifs ou des conditions économiques générales.
Consolidation cloud des données de réclamations, de vigilance et de surveillance après commercialisation
L'adoption du cloud favorise la préparation réglementaire, car les enregistrements de surveillance doivent rester à jour, connectés et accessibles depuis les différents sites de déclaration. Le marché de la materiovigilance privilégie les plateformes qui intègrent les données de réclamations, les actions correctives de sécurité sur le terrain, les enregistrements de suivi clinique et la documentation sur les risques dans un flux de travail contrôlé unique. Cette organisation peut réduire les transferts manuels entre la réception des dossiers, les actions correctives et les équipes de surveillance. Elle prend également en charge les systèmes qualité documentés requis par le QMSR de la FDA, qui intègre désormais la norme ISO 13485:2016. Les prestataires peuvent renforcer la fidélisation des clients lorsque les taxonomies de déclaration, les règles réglementaires et les modèles de rapports périodiques de sécurité sont configurés dans le même environnement. La valeur de la consolidation cloud est limitée dans les endroits où les identifiants des patients et les données de sécurité associées doivent rester dans les frontières nationales ou régionales.
Détection de signaux assistée par l'IA à partir de réclamations non structurées
Le volume croissant de récits de réclamations rend la révision manuelle plus difficile à réaliser dans les délais réglementaires de déclaration. Le triage assisté par l'IA peut extraire des étiquettes d'événements indésirables à partir de textes non structurés et préparer les informations pour une révision plus cohérente. Une étude de 2025 a rapporté que PVLens a atteint un score F1 de 0,88 pour l'extraction automatisée d'étiquettes d'événements indésirables. Des recherches basées sur les données FDA MAUDE ont révélé que les rapports de dispositifs d'IA et d'apprentissage automatique différaient des rapports pour les dispositifs conventionnels, ce qui indique un besoin de méthodes de détection de signaux actualisées. Une présentation à l'ISPOR en 2026 a rapporté une validité de contenu de V d'Aiken = 0,85 et une fiabilité de l'alpha de Cronbach de 0,68 à 0,77 pour un outil d'évaluation de la causalité intégrant l'IA sur 70 cas[1]ISPOR, "SMART SAFETY : Intégration de l'IA avec l'outil d'évaluation de la causalité en materiovigilance pour une surveillance améliorée des dispositifs médicaux," Sommet AP de l'ISPOR 2026, ispor.org. Les prestataires qui ajoutent la détection des doublons, le routage des dossiers et les vérifications d'exhaustivité peuvent répondre à ce besoin opérationnel au sein du marché de la materiovigilance.
Complexité croissante des dispositifs connectés et à composante logicielle
Les dispositifs connectés et les logiciels en tant que dispositif médical exigent que les équipes surveillent le comportement des logiciels parallèlement aux défaillances physiques des dispositifs. Le règlement européen sur l'IA ajoute des obligations relatives aux risques élevés et aux modifications substantielles pour les dispositifs à composante IA concernés, en plus des exigences existantes relatives aux dispositifs médicaux. L'analyse citée décrivait un modèle d'IA pour les admissions aux urgences dont l'AUC est passée de 0,86 à 0,83 pendant la pandémie de COVID-19 sans dysfonctionnement visible. Ce type de dérive de modèle ne peut pas être capturé de manière fiable par les seuls rapports spontanés. Les autorisations de la FDA pour plus de 870 dispositifs médicaux à composante IA et apprentissage automatique à la mi-2023 ont alourdi la charge de surveillance continue des produits déployés. Le marché de la materiovigilance offre de la place pour des plateformes qui intègrent la détection continue de la dérive, la révision de l'étalonnage et les contrôles des performances des modèles dans les processus standard d'après-commercialisation.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fragmentation des taxonomies de déclaration et des règles transfrontalières | -1.5% | Mondial, plus aigu en Asie-Pacifique et au Moyen-Orient et en Afrique, où les cadres nationaux divergent fortement | Court terme (≤ 2 ans) |
| Exposition à la cybersécurité, à la confidentialité et à la résidence des données | -0.8% | Europe, Amérique du Nord et régimes de localisation des données en Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie d'expertise réglementaire et clinique spécifique aux dispositifs | -0.7% | Mondial, plus limitant dans les marchés émergents et les fabricants de taille moyenne | Long terme (≥ 4 ans) |
| Faiblesse de la causalité et des données de dénominateur dans la déclaration volontaire | -0.5% | Mondial, plus prononcé en Asie-Pacifique, en Afrique et en Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des taxonomies de déclaration et des règles transfrontalières
Le marché de la materiovigilance doit opérer dans des règles de déclaration nationales qui diffèrent en termes de classifications, de langues de dépôt, de champs de données et de délais de soumission. Un examen de 2025 a révélé des différences persistantes entre les structures EudraVigilance et EUDAMED de l'Union européenne et l'approche plus centralisée FAERS et MAUDE des États-Unis. Un fabricant vendant un dispositif dans 15 juridictions peut avoir besoin de 15 rapports périodiques de sécurité dans des formats différents et de contacts réglementaires distincts. Ces exigences augmentent l'effort nécessaire pour concevoir et valider des logiciels de déclaration mondiaux. La charge pèse le plus lourdement sur les fabricants d'équipements d'origine de taille moyenne qui ne disposent pas de la capacité en affaires réglementaires des grandes multinationales. En conséquence, certains fabricants peuvent concentrer leurs investissements en surveillance dans leurs principales juridictions de vente, ce qui peut laisser des lacunes dans les enregistrements de sécurité mondiaux.
Exposition à la cybersécurité, à la confidentialité et à la résidence des données
Les systèmes de materiovigilance traitent des informations sur les patients et des récits d'incidents ; les contrôles de confidentialité et de sécurité sont donc fondamentaux pour leur utilisation. La FDA décrit les considérations de cybersécurité pour les dispositifs médicaux tout au long du cycle de vie du produit, y compris les activités préalables à la mise sur le marché et postérieures à la mise sur le marché[2]U.S. Food and Drug Administration, "Cybersécurité," U.S. Food and Drug Administration, fda.gov. Les déploiements transfrontaliers doivent également respecter les obligations du RGPD en Europe et les exigences de résidence des données en Chine et en Inde. Ces obligations peuvent nécessiter un stockage régional des données, un accès contrôlé et des procédures coordonnées de réponse aux incidents. Le coût du respect de ces exigences dans plusieurs juridictions favorise les prestataires disposant d'une infrastructure régionale établie. Les examens de sécurité et les attentes en matière de validation peuvent également allonger le processus d'adoption de nouveaux systèmes sur le marché de la materiovigilance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la conformité réglementaire et la déclaration dépassent les fonctions traditionnelles de déclaration des événements indésirables
La déclaration des événements indésirables détenait 44,31 % de la part du marché de la materiovigilance en 2025, car elle reste la base légalement requise de la surveillance après commercialisation des dispositifs. Le système FDA MAUDE et le cadre de vigilance EUDAMED exigent la déclaration en temps opportun des événements pertinents. Le non-respect des obligations de déclaration peut entraîner un examen lors d'inspections et d'autres conséquences en matière de conformité. Les services de surveillance après commercialisation soutiennent la collecte structurée de preuves plutôt que la seule gestion réactive des réclamations. Les services d'évaluation et de gestion des risques soutiennent l'examen continu des risques et des bénéfices des dispositifs. La surveillance de la sécurité des matériaux traite également des informations sur la biocompatibilité et des premiers signes de problèmes liés aux produits.
La conformité réglementaire et la déclaration devraient croître à un CAGR de 12,65 % jusqu'en 2031. Le marché de la materiovigilance est façonné par la mise en œuvre simultanée des exigences EUDAMED et du QMSR américain. Le service peut devenir un point d'entrée plus large lorsque les fabricants d'équipements d'origine passent du traitement des dossiers à la préparation des inspections et à la documentation réglementaire. Des pays comme l'Inde, l'Australie, le Canada et les États-Unis ont mis en place des systèmes de post-commercialisation, tandis que d'autres sites développent encore des structures similaires. Cette maturité inégale crée une demande pour des prestataires capables d'appliquer les exigences dans plusieurs juridictions. Les liens de documentation sous la norme ISO 13485:2016 soutiennent davantage le besoin de services de conformité intégrés.


Par mode de livraison : les architectures hybrides gagnent du terrain face aux pressions croissantes de la résidence des données
La livraison basée sur le cloud représentait 66,24 % de la taille du marché de la materiovigilance en 2025. Elle prend en charge des volumes de déclaration importants, la coordination multi-sites et l'agrégation en temps réel des informations de réclamations et de surveillance. Les plateformes cloud peuvent également intégrer des règles réglementaires qui réduisent l'expertise spécialisée nécessaire pour maintenir des flux de travail à jour. Cette fonctionnalité est importante pour les fabricants d'équipements d'origine de taille moyenne qui gèrent l'évolution des exigences américaines et européennes. La livraison sur site reste pertinente pour les grands fabricants d'équipements d'origine, les institutions publiques et les autorités sanitaires nationales soumises à des contrôles stricts de souveraineté des données. Elle est également pertinente là où les règles restreignent les transferts d'informations de santé identifiables en dehors d'un pays ou d'une région.
Le déploiement hybride devrait croître à un CAGR de 13,42 % jusqu'en 2031. Cette approche combine des analyses basées sur le cloud et la détection de signaux avec un stockage local pour les identifiants sensibles des patients. Elle répond au besoin d'analyse à grande échelle tout en respectant les contrôles locaux des données en Asie-Pacifique, au Moyen-Orient et en Europe. Les configurations hybrides peuvent augmenter les coûts de changement, car un nouveau prestataire doit revalider les connexions entre l'infrastructure locale et les systèmes analytiques. La feuille de route 2026 d'AB Cube a mis en avant des fonctionnalités de sécurité, de résilience et de préparation à l'avenir, notamment CasEasy V3 et Converter V2. Ces investissements dans les produits reflètent l'accent mis sur les configurations pouvant répondre à différentes exigences de contrôle des données.
Par type de dispositif : les dispositifs de diagnostic sont en tête, mais la complexité du portefeuille thérapeutique exige des investissements plus rapides
Les dispositifs de diagnostic détenaient 42,14 % de la part du marché de la materiovigilance en 2025. Leur position reflète l'étendue des instruments utilisés, notamment les plateformes de diagnostic in vitro et les outils de radiologie assistés par l'IA. La diversité des types de produits génère des catégories de réclamations variées et des exigences de surveillance différentes. Cela nécessite des capacités structurées de réception, d'évaluation et de détection de signaux. Les dispositifs chirurgicaux comportent des besoins intensifs de surveillance post-approbation en raison de leurs applications à risque plus élevé. Les dispositifs de surveillance nécessitent également une attention à la connectivité, à la cybersécurité et aux mises à jour logicielles, en plus de la déclaration de sécurité traditionnelle.
Les dispositifs thérapeutiques devraient croître à un CAGR de 9,42 % jusqu'en 2031. Les produits thérapeutiques implantables et connectés peuvent générer des données continues sur les performances et la sécurité, plutôt que de simples enregistrements d'incidents discrets. Les produits combinés utilisés en oncologie, en neurologie et dans la gestion des maladies chroniques nécessitent simultanément des flux de travail de déclaration pour les médicaments et les dispositifs. Cela accroît la nécessité d'aligner la déclaration de médicaments EudraVigilance et FAERS avec la déclaration de dispositifs EUDAMED et MAUDE. Le marché de la materiovigilance répond donc à un ensemble plus large d'exigences de sécurité et de conformité thérapeutiques.
Par utilisateur final : les fabricants d'équipements d'origine génèrent le volume, mais les programmes de santé publique définissent l'agenda réglementaire
Les fabricants d'équipements d'origine détenaient 44,61 % de la taille du marché de la materiovigilance en 2025. Leurs obligations comprennent la déclaration des événements indésirables, la surveillance après commercialisation, les rapports périodiques de sécurité et la documentation associée. Ces exigences font des fabricants d'équipements d'origine une source de revenus prévisible pour les fournisseurs de logiciels et de services. Les organisations de recherche sous contrat et les prestataires d'externalisation des processus métier gèrent les travaux supplémentaires lorsque les portefeuilles des fabricants d'équipements d'origine se développent plus vite que les équipes internes. Les établissements de santé deviennent également des acheteurs de plus en plus pertinents lorsque les obligations de déclaration créent un besoin de coordination locale des déclarations. Les exigences combinées soutiennent un rôle continu pour les services gérés dans le secteur de la materiovigilance.
Les autorités réglementaires et les programmes de santé publique devraient se développer à un CAGR de 13,25 % jusqu'en 2031. Les organismes publics investissent dans la capacité de surveillance à mesure que les programmes nationaux de vigilance se formalisent davantage. La Commission indienne de la pharmacopée a renforcé la conformité en matière de déclaration des événements indésirables dans le cadre du Programme de materiovigilance de l'Inde en février 2026[3]Commission indienne de la pharmacopée, "Renforcement de la déclaration des événements indésirables dans le cadre du Programme de materiovigilance de l'Inde (MvPI)," Commission indienne de la pharmacopée, ipc.gov.in. Le VigiLyze du Centre de surveillance d'Uppsala sert les centres nationaux de pharmacovigilance et les autorités réglementaires participant au Programme de l'OMS pour la surveillance internationale des médicaments. Les comptes du secteur public peuvent être intégrés dans des programmes nationaux de surveillance sur plusieurs années. Cette structure peut rendre ces comptes plus difficiles à remplacer que les contrats commerciaux affectés par des fusions ou des changements de portefeuille.
Analyse géographique
L'Amérique du Nord détenait 38,42 % de la part du marché de la materiovigilance en 2025. La région bénéficie d'une infrastructure établie de déclaration des événements indésirables et d'un écosystème dense de dispositifs médicaux aux États-Unis. Le QMSR de la FDA est entré en vigueur en février 2026 et a intégré la norme ISO 13485:2016 dans la partie 820 du 21 CFR. La demande américaine comprend des plateformes de gestion de la qualité en entreprise, des outils de signaux assistés par l'IA et des services d'organisations de recherche sous contrat. Les orientations de la FDA en matière de cybersécurité soutiennent également les investissements dans des systèmes qui connectent la déclaration de sécurité avec les enregistrements de dispositifs connectés et de mises à jour logicielles.
L'Europe reste une géographie importante car le RDM de l'UE fournit une base réglementaire commune pour le marché des 27 États membres. L'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne représentent une grande partie de la demande de la région. Les 4 premiers modules d'EUDAMED deviennent obligatoires le 28 mai 2026, ce qui accroît le besoin de déclaration numérique coordonnée. Le Royaume-Uni conserve un cadre MHRA distinct après le Brexit, créant des exigences de soumission supplémentaires pour les fabricants opérant dans les deux systèmes. La base de fabrication de dispositifs médicaux en Allemagne soutient la demande intérieure pour les fournisseurs de plateformes et de services. La région fait également face à un examen minutieux des contrôles de confidentialité, de sécurité et de transfert de données.
L'Asie-Pacifique devrait croître à un CAGR de 12,33 % jusqu'en 2031. L'expansion de la région reflète des attentes de déclaration plus strictes et une base de dispositifs croissante en Chine, en Inde, en Corée du Sud et au Japon. L'avis de février 2026 de l'Inde a renforcé la conformité en matière de déclaration pour les titulaires d'autorisation de mise sur le marché de dispositifs médicaux dans le cadre du MvPI. Le Japon et la Corée du Sud sont des systèmes matures axés sur l'application, de sorte que leur contribution est plus progressive. Le Moyen-Orient et l'Afrique restent des zones en phase précoce soutenues par des investissements dans la santé et des partenariats régionaux. L'Amérique du Sud est soutenue par le cadre ANVISA du Brésil et la structure réglementaire en évolution de l'Argentine.

Paysage concurrentiel
Le marché de la materiovigilance est modérément fragmenté, sans qu'aucun prestataire ne soit dominant dans les domaines des logiciels, des services gérés et de la couverture géographique. IQVIA, Oracle et Honeywell International, avec Sparta Systems, disposent de larges capacités de conformité et d'une capacité internationale. Ces entreprises sont en concurrence avec des prestataires spécialisés qui se concentrent sur la détection de signaux assistée par l'IA ou sur des flux de travail de déclaration plus restreints. Les grands fournisseurs peuvent connecter les fonctions de qualité, de sécurité, de réclamations et de risques via des plateformes d'entreprise plus larges. Leurs configurations réglementaires existantes peuvent rendre la migration plus difficile pour les clients. Cette structure soutient une concurrence continue entre les suites intégrées et les outils spécialisés.
Honeywell a lancé TrackWise Recall Management en mai 2025, une plateforme basée sur le cloud et assistée par l'IA pour la gestion des flux de travail de rappel et la détection de signaux. L'entreprise a déclaré que la plateforme peut réduire le temps d'exécution des rappels de plusieurs semaines à quelques minutes grâce à des flux de travail automatisés. Oracle continue de proposer Empirica Signal Management pour la détection, l'analyse et la gestion des signaux de sécurité sur les produits préalables et postérieurs à la mise sur le marché. Son alignement documenté avec le module IX des BPV de l'UE et les exigences de déclaration de la FDA soutient sa position dans les flux de travail réglementés. Ces évolutions montrent comment les fournisseurs établis ajoutent de l'automatisation tout en conservant une couverture de conformité plus large.
AB Cube a élargi sa feuille de route 2026 avec une couverture de vigilance pour la Corée et le Japon et a introduit des modules d'IA pour la précision de l'extraction et la configuration des dossiers. Les fournisseurs spécialisés se différencient par l'intégration multi-vigilance et des outils conçus pour réduire la charge technique de l'automatisation. Une lacune persistante concerne la détection de routine de la dérive algorithmique, des changements d'étalonnage et des différences de performance entre les groupes de patients. Des recherches publiées ont identifié des lacunes dans les méthodes de surveillance post-commercialisation pour les dispositifs médicaux à composante IA et apprentissage automatique. Les prestataires qui développent de telles fonctions pourraient répondre à un besoin distinct à mesure qu'évoluent les attentes en matière de surveillance des dispositifs logiciels. Le marché de la materiovigilance reste ouvert aux fournisseurs d'entreprise et aux spécialistes capables de démontrer des flux de travail fiables et prêts pour l'audit.
Leaders du secteur de la materiovigilance
IQVIA Inc.
Oracle Corporation
Honeywell International Inc.
AssurX, Inc.
Xybion Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : La CDSCO indienne a publié une circulaire rappelant aux titulaires de licences de dispositifs médicaux et pharmaceutiques de maintenir des systèmes de collecte, de traitement et de transmission des rapports de réactions indésirables. Les régulateurs centraux, étatiques et locaux pourraient vérifier la conformité lors des inspections de routine. L'avis a accru la visibilité de l'application des obligations du Programme de materiovigilance de l'Inde (MvPI) et a signalé un passage vers une responsabilisation liée aux inspections.
- Avril 2026 : La NMPA chinoise a lancé un cadre pilote de vigilance des dispositifs médicaux dans 17 provinces et municipalités. Le cadre a introduit des exigences structurées pour la gestion de la vigilance, les rapports périodiques de mise à jour de la sécurité (PSUR), les rapports de tendances et les plans de vigilance. Le pilote a fait évoluer la surveillance après commercialisation vers un régime de conformité structuré et prêt pour l'inspection. Les fabricants étrangers devaient aligner leurs PSUR mondiaux et leurs plans de surveillance après commercialisation (PMS) avec les exigences documentaires spécifiques à la Chine afin d'éviter des lacunes de conformité pendant la phase d'examen pilote.


Portée du rapport mondial sur le marché de la materiovigilance
Selon le périmètre du rapport, la materiovigilance est le processus de surveillance, de détection, d'évaluation et de prévention des événements indésirables liés à l'utilisation de dispositifs médicaux afin d'assurer leur sécurité et leur utilisation efficace dans le domaine de la santé.
Le marché de la materiovigilance est segmenté par type de service en déclaration des événements indésirables, surveillance après commercialisation, évaluation et gestion des risques, conformité réglementaire et déclaration, et surveillance de la sécurité des matériaux. Par mode de livraison, le marché est segmenté en solutions basées sur le cloud, sur site et hybrides. Par type de dispositif, le marché est segmenté en dispositifs de diagnostic, dispositifs thérapeutiques, dispositifs de surveillance, dispositifs chirurgicaux et autres types de dispositifs. Par utilisateur final, le marché est segmenté en fabricants d'équipements d'origine, organisations de recherche sous contrat, prestataires d'externalisation des processus métier, établissements de santé, autorités réglementaires, programmes de santé publique et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Déclaration des événements indésirables |
| Surveillance après commercialisation |
| Évaluation et gestion des risques |
| Conformité réglementaire et déclaration |
| Surveillance de la sécurité des matériaux |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Dispositifs de diagnostic |
| Dispositifs thérapeutiques |
| Dispositifs de surveillance |
| Dispositifs chirurgicaux |
| Autres types de dispositifs |
| Fabricants d'équipements d'origine |
| Organisations de recherche sous contrat |
| Prestataires d'externalisation des processus métier |
| Établissements de santé |
| Autorités réglementaires et programmes de santé publique |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de service | Déclaration des événements indésirables | |
| Surveillance après commercialisation | ||
| Évaluation et gestion des risques | ||
| Conformité réglementaire et déclaration | ||
| Surveillance de la sécurité des matériaux | ||
| Par mode de livraison | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par type de dispositif | Dispositifs de diagnostic | |
| Dispositifs thérapeutiques | ||
| Dispositifs de surveillance | ||
| Dispositifs chirurgicaux | ||
| Autres types de dispositifs | ||
| Par utilisateur final | Fabricants d'équipements d'origine | |
| Organisations de recherche sous contrat | ||
| Prestataires d'externalisation des processus métier | ||
| Établissements de santé | ||
| Autorités réglementaires et programmes de santé publique | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de services de materiovigilance ?
L'utilisation obligatoire d'EUDAMED à partir du 28 mai 2026 et le QMSR de la FDA, entré en vigueur le 2 février 2026, accroissent le besoin de systèmes de déclaration après commercialisation connectés. Ces exigences rendent les processus de déclaration fiables et les processus qualité documentés plus importants pour les fabricants.
Quel est le taux de croissance prévu pour la materiovigilance jusqu'en 2031 ?
Le secteur devrait croître à un CAGR de 8,15 % de 2026 à 2031, pour atteindre 152,41 milliards USD d'ici 2031. Sa valeur en 2026 s'élève à 103,01 milliards USD.
Quel type de service détient la plus grande part ?
La déclaration des événements indésirables détenait une part de 44,31 % en 2025, reflétant son rôle en tant que composante requise de la surveillance après commercialisation des dispositifs. La conformité réglementaire et la déclaration constituent le type de service à la croissance la plus rapide, avec un CAGR de 12,65 %.
Pourquoi les modèles de déploiement hybrides sont-ils en croissance ?
Le déploiement hybride devrait croître à un CAGR de 13,42 % car il combine des analyses cloud avec la gestion locale des données sensibles. Il répond à la fois aux besoins de déclaration multi-sites et aux contrôles de résidence des données.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 12,33 % jusqu'en 2031, à mesure que les exigences de déclaration se renforcent sur les principaux marchés de dispositifs. L'avis de conformité MvPI de l'Inde en février 2026 illustre l'accent accru de la région sur l'application.
Comment les dispositifs médicaux à composante IA modifient-ils la surveillance après commercialisation ?
Les produits à composante IA nécessitent une surveillance du comportement des logiciels et d'une éventuelle dérive des modèles, en plus des problèmes conventionnels liés aux dispositifs. Des recherches publiées ont identifié des lacunes dans les méthodes actuelles de surveillance après commercialisation pour ces produits.
Dernière mise à jour de la page le:



