
Tamaño y Participación del Mercado de Materiovigilancia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 103.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 152.41 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.15 % |
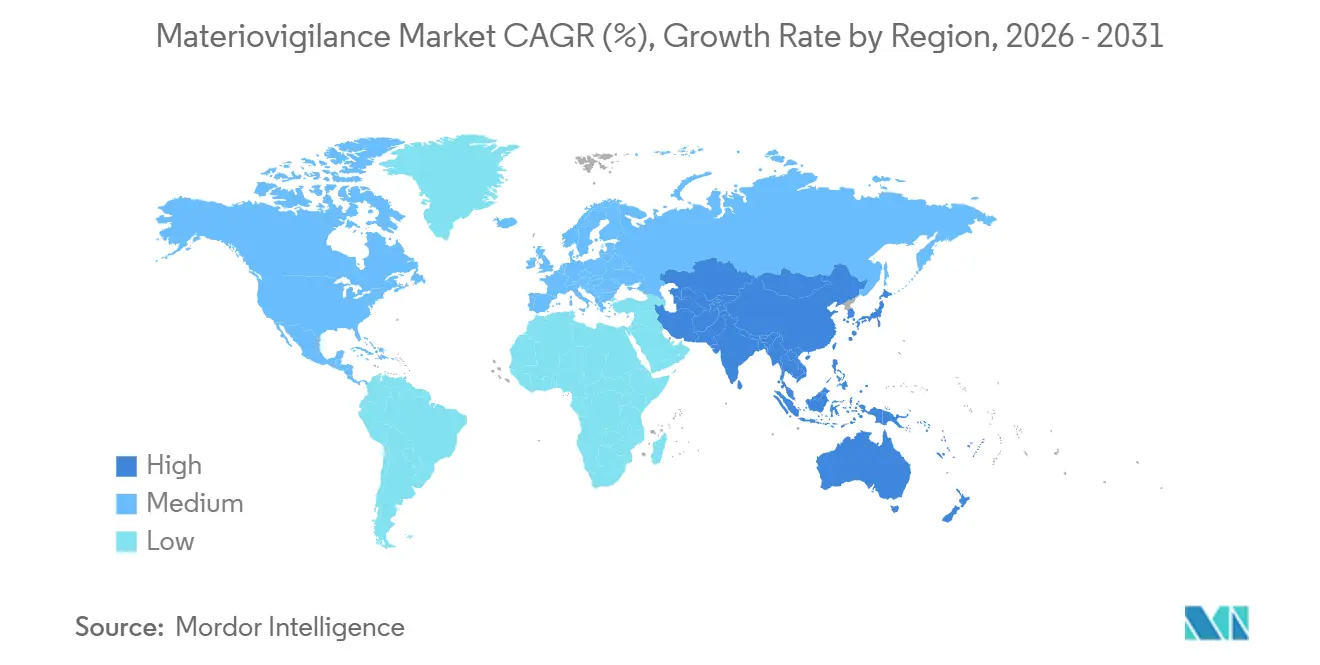
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
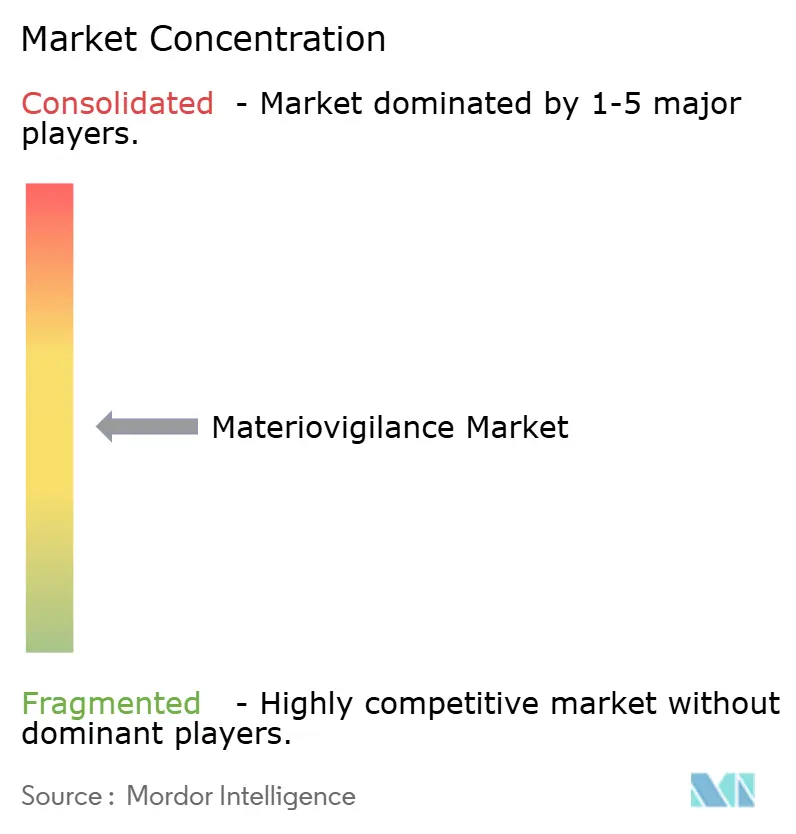
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiovigilancia por Mordor Intelligence
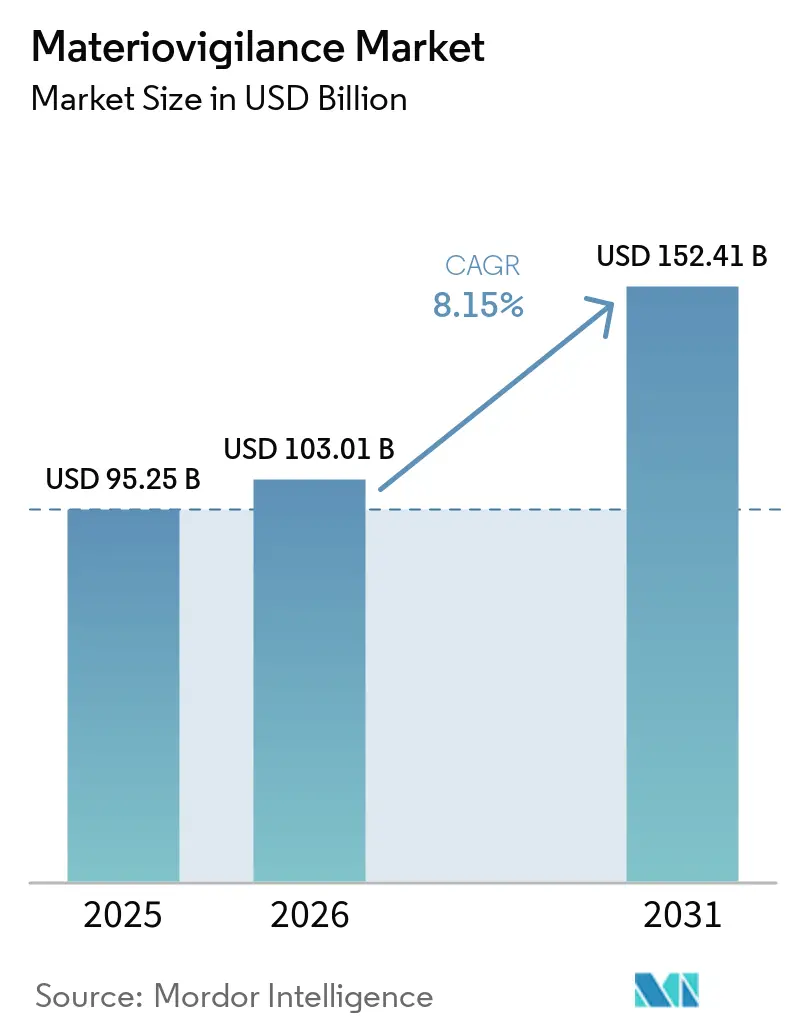
Se proyecta que el tamaño del Mercado de Materiovigilancia se expanda desde 95,25 mil millones de USD en 2025 y 103,01 mil millones de USD en 2026 hasta 152,41 mil millones de USD en 2031, registrando una CAGR del 8,15% entre 2026 y 2031.
Los requisitos de notificación obligatoria en la Unión Europea y los Estados Unidos están convirtiendo los sistemas de vigilancia poscomercialización en una prioridad de cumplimiento más inmediata para los fabricantes de dispositivos. El mercado de materiovigilancia también avanza hacia plataformas que conectan la recepción de reclamaciones, la vigilancia, el seguimiento clínico, la gestión de riesgos y los registros de acciones correctivas en un entorno auditable único. La demanda se está desplazando hacia modelos de software y servicios capaces de respaldar las obligaciones de notificación en varias jurisdicciones sin depender de equipos normativos internos de mayor tamaño. Los deberes de residencia de datos, las salvaguardias cibernéticas y las necesidades de monitoreo de los dispositivos conectados están aumentando el valor de los modelos de implementación flexibles. El mercado de materiovigilancia ofrece, por tanto, oportunidades para los proveedores que combinan capacidad de notificación global con controles de datos locales y monitoreo continuo del rendimiento del software.
Conclusiones Clave del Informe
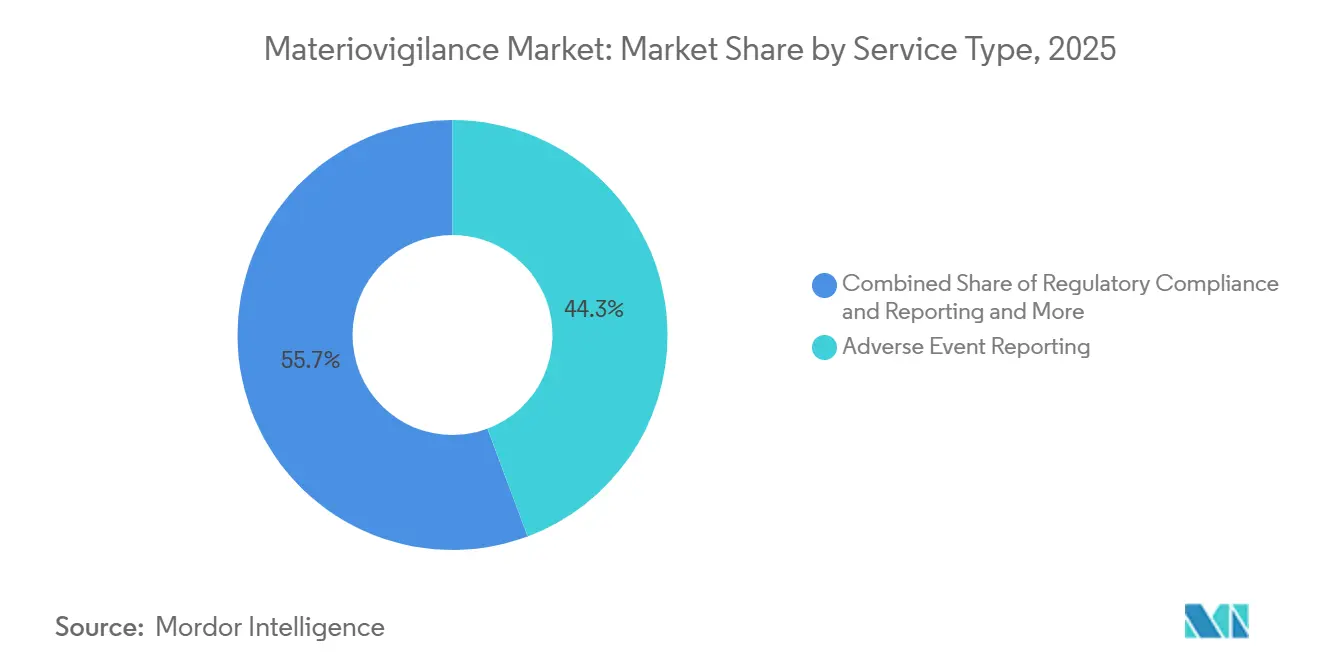
- Por tipo de servicio, la Notificación de Eventos Adversos representó el 44,31% de la participación del mercado de materiovigilancia en 2025, mientras que se prevé que el Cumplimiento Normativo y la Notificación crezcan a una CAGR del 12,65% hasta 2031.
- Por modo de entrega, la entrega Basada en la Nube representó el 66,24% de la participación del mercado de materiovigilancia en 2025, mientras que se prevé que la implementación Híbrida se expanda a una CAGR del 13,42% hasta 2031.
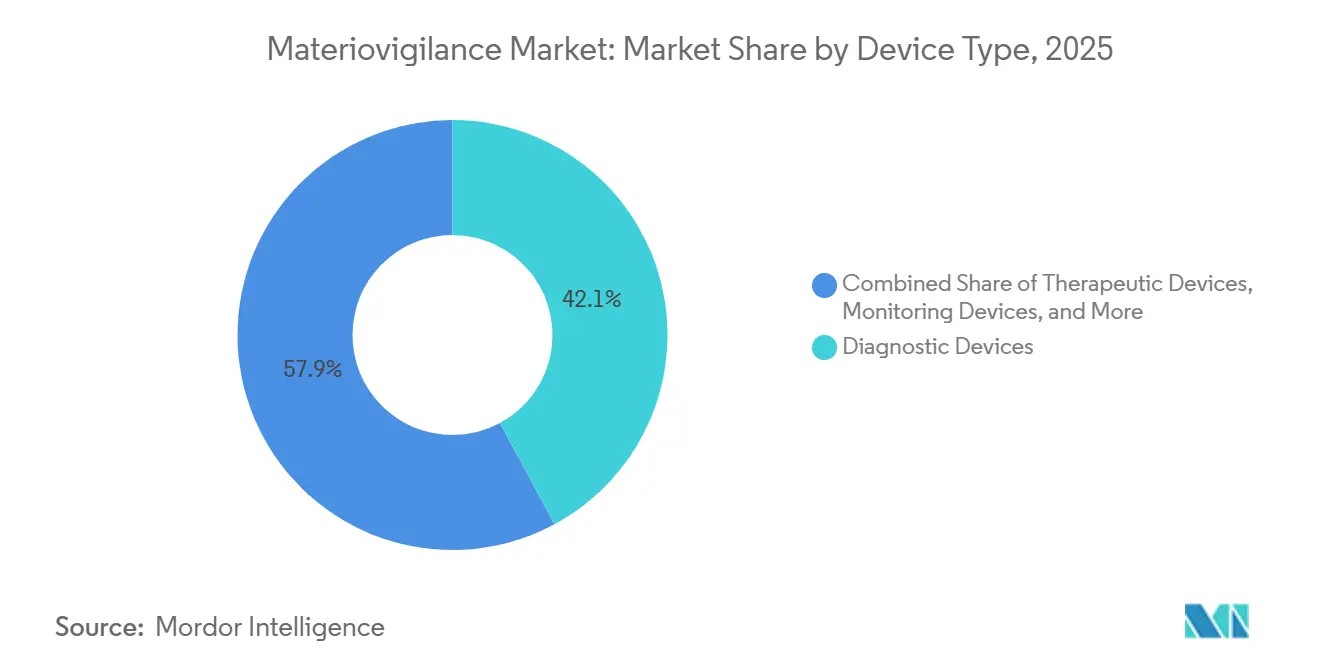
- Por tipo de dispositivo, los Dispositivos de Diagnóstico representaron el 42,14% de la participación del mercado de materiovigilancia en 2025, mientras que se prevé que los Dispositivos Terapéuticos crezcan a una CAGR del 9,42% hasta 2031.
- Por usuario final, los Fabricantes de Equipos Originales representaron el 44,61% de la participación del mercado de materiovigilancia en 2025, mientras que se prevé que las Autoridades Reguladoras y los Programas de Salud Pública se expandan a una CAGR del 13,25% hasta 2031.
- Por geografía, América del Norte representó el 38,42% de la participación del mercado de materiovigilancia en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 12,33% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Materiovigilancia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Notificación Obligatoria de Incidentes con Dispositivos | +2.0% | Global, con aplicación temprana en América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Consolidación en la Nube de Datos de Reclamaciones, Vigilancia y Vigilancia Poscomercialización | +1.5% | Global, con mayor adopción en América del Norte, Europa y los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Detección de Señales Asistida por Inteligencia Artificial a partir de Reclamaciones No Estructuradas | +1.2% | Global, con mayor madurez en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Creciente Complejidad de los Dispositivos Conectados y Habilitados por Software | +1.0% | Global, con especial relevancia en América del Norte, Alemania, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Localización de Programas de Vigilancia en Mercados de Dispositivos Emergentes | +0.8% | Principales mercados de Asia-Pacífico, incluidos China, India y Corea del Sur, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Vinculación Continua de Evidencia entre Vigilancia Poscomercialización, Seguimiento Clínico Poscomercialización, Riesgo y Acciones Correctivas y Preventivas | +0.7% | Europa y América del Norte, influenciados por los Artículos 83-86 del Reglamento de Dispositivos Médicos y el Sistema de Gestión de Calidad de la FDA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Notificación Obligatoria de Incidentes con Dispositivos
La notificación obligatoria de incidentes está pasando de ser un respaldo de cumplimiento a convertirse en una fuente central de demanda en el mercado de materiovigilancia. La Comisión Europea hizo obligatorios 4 módulos de EUDAMED a partir del 28 de mayo de 2026, que abarcan el registro de actores, el Identificador Único de Dispositivo y el registro de dispositivos, los organismos notificados y los certificados, y la vigilancia del mercado. Estos requisitos orientan a los fabricantes, representantes autorizados, importadores y organismos notificados hacia una estructura de notificación digital compartida. El Reglamento del Sistema de Gestión de Calidad de la FDA entró en vigor el 2 de febrero de 2026 e incorporó la norma ISO 13485:2016 en el Título 21 del Código de Regulaciones Federales, Parte 820. Los fabricantes más pequeños tienen una mayor necesidad de plataformas de notificación externas y servicios gestionados porque pueden carecer de recursos normativos dedicados. El mercado de materiovigilancia se beneficia de obligaciones que continúan independientemente de los ciclos de demanda de dispositivos o de las condiciones económicas generales.
Consolidación en la Nube de Datos de Reclamaciones, Vigilancia y Vigilancia Poscomercialización
La adopción de la nube respalda la preparación regulatoria porque los registros de vigilancia deben mantenerse actualizados, conectados y accesibles en todos los puntos de notificación. El mercado de materiovigilancia está favoreciendo las plataformas que integran los datos de reclamaciones, las acciones correctivas de seguridad en campo, los registros de seguimiento clínico y la documentación de riesgos en un único flujo de trabajo controlado. Este enfoque puede reducir los traspasos manuales entre la recepción de casos, las acciones correctivas y los equipos de vigilancia. También respalda los sistemas de calidad documentados requeridos por el Reglamento del Sistema de Gestión de Calidad de la FDA, que ahora incorpora la norma ISO 13485:2016. Los proveedores pueden fortalecer la retención de clientes cuando las taxonomías de notificación, las normas regulatorias y las plantillas de informes periódicos de seguridad están configuradas dentro del mismo entorno. El valor de la consolidación en la nube es limitado en los lugares donde los identificadores de pacientes y los datos de seguridad relacionados deben permanecer dentro de los límites nacionales o regionales.
Detección de Señales Asistida por Inteligencia Artificial a partir de Reclamaciones No Estructuradas
El creciente volumen de narrativas de reclamaciones hace que la revisión manual sea más difícil de completar dentro de los períodos de notificación regulatoria. El triaje asistido por inteligencia artificial puede extraer etiquetas de eventos adversos de texto no estructurado y preparar la información para una revisión más coherente. Un estudio de 2025 informó que PVLens alcanzó una puntuación F1 de 0,88 para la extracción automatizada de etiquetas de eventos adversos. Una investigación basada en datos de MAUDE de la FDA encontró que los informes de dispositivos de inteligencia artificial y aprendizaje automático diferían de los informes de dispositivos convencionales, lo que apunta a la necesidad de métodos actualizados de detección de señales. Una presentación de ISPOR en 2026 reportó una validez de contenido de V de Aiken = 0,85 y una fiabilidad de alfa de Cronbach de 0,68 a 0,77 para una herramienta de evaluación de causalidad integrada con inteligencia artificial en 70 casos[1]ISPOR, "SMART SAFETY: Integración de la Inteligencia Artificial con la Herramienta de Evaluación de Causalidad de Materiovigilancia para el Monitoreo Mejorado de Dispositivos Médicos," Cumbre ISPOR AP 2026, ispor.org. Los proveedores que añadan detección de duplicados, enrutamiento de casos y verificaciones de integridad pueden responder a esta necesidad operativa dentro del mercado de materiovigilancia.
Creciente Complejidad de los Dispositivos Conectados y Habilitados por Software
Los dispositivos conectados y el software como dispositivo médico requieren que los equipos supervisen el comportamiento del software junto con los fallos físicos del dispositivo. La Ley de Inteligencia Artificial de la Unión Europea añade obligaciones de alto riesgo y modificación sustancial para los dispositivos habilitados con inteligencia artificial relevantes, además de los requisitos existentes para dispositivos médicos. El análisis citado describió un modelo de inteligencia artificial para admisiones de urgencias cuya área bajo la curva disminuyó de 0,86 a 0,83 durante la pandemia de COVID-19 sin un mal funcionamiento visible. Este tipo de deriva del modelo no puede capturarse de manera fiable únicamente a través de informes espontáneos. Las autorizaciones de la FDA para más de 870 dispositivos médicos de inteligencia artificial y aprendizaje automático a mediados de 2023 aumentaron la carga de vigilancia continua de los productos implementados. El mercado de materiovigilancia tiene margen para plataformas que incorporen detección continua de deriva, revisión de calibración y controles de rendimiento del modelo en los procesos estándar de poscomercialización.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Taxonomías de Notificación Fragmentadas y Normas Transfronterizas | -1.5% | Global, más agudo en Asia-Pacífico y Oriente Medio y África, donde los marcos nacionales divergen considerablemente | Corto plazo (≤ 2 años) |
| Exposición a Ciberseguridad, Privacidad y Residencia de Datos | -0.8% | Europa, América del Norte y los regímenes de localización de datos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Experiencia Regulatoria y Clínica Específica para Dispositivos | -0.7% | Global, más limitante en mercados emergentes y fabricantes medianos | Largo plazo (≥ 4 años) |
| Débil Causalidad y Datos de Denominador en la Notificación Voluntaria | -0.5% | Global, más pronunciado en Asia-Pacífico, África y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Taxonomías de Notificación Fragmentadas y Normas Transfronterizas
El mercado de materiovigilancia debe operar en un entorno de normas de notificación nacionales que difieren en clasificaciones, idiomas de presentación, campos de datos y plazos de envío. Una revisión de 2025 encontró diferencias persistentes entre las estructuras EudraVigilance y EUDAMED de la Unión Europea y el enfoque más centralizado de FAERS y MAUDE de los Estados Unidos. Un fabricante que vende un dispositivo en 15 jurisdicciones puede necesitar 15 informes periódicos de seguridad con formatos diferentes y contactos regulatorios separados. Estos requisitos aumentan el esfuerzo necesario para diseñar y validar el software de notificación global. La carga recae con mayor peso sobre los fabricantes de equipos originales medianos que no cuentan con la capacidad de asuntos regulatorios de las grandes empresas multinacionales. Como resultado, algunos fabricantes pueden concentrar la inversión en vigilancia en sus jurisdicciones de mayor volumen de ventas, lo que puede dejar lagunas en los registros de seguridad globales.
Exposición a Ciberseguridad, Privacidad y Residencia de Datos
Los sistemas de materiovigilancia procesan información de pacientes y narrativas de incidentes, por lo que los controles de privacidad y seguridad son fundamentales para su uso. La FDA describe las consideraciones de ciberseguridad para dispositivos médicos a lo largo del ciclo de vida del producto, incluidas las actividades previas y posteriores a la comercialización[2]Administración de Alimentos y Medicamentos de los Estados Unidos, "Ciberseguridad," Administración de Alimentos y Medicamentos de los Estados Unidos, fda.gov. Las implementaciones transfronterizas también deben abordar las obligaciones del Reglamento General de Protección de Datos en Europa y los requisitos de residencia de datos en China e India. Estas obligaciones pueden requerir almacenamiento regional de datos, acceso controlado y procedimientos coordinados de respuesta a incidentes. El costo de cumplir con estos requisitos en varias jurisdicciones favorece a los proveedores con infraestructura regional establecida. Las revisiones de seguridad y las expectativas de validación también pueden prolongar el proceso de adopción de nuevos sistemas en el mercado de materiovigilancia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Cumplimiento Normativo y la Notificación Superan las Funciones Heredadas de Notificación de Eventos Adversos
La Notificación de Eventos Adversos representó el 44,31% de la participación del mercado de materiovigilancia en 2025, ya que sigue siendo la base legalmente requerida de la vigilancia poscomercialización de dispositivos. El sistema MAUDE de la FDA y el marco de vigilancia de EUDAMED exigen la notificación oportuna de los eventos relevantes. El incumplimiento de las obligaciones de notificación puede dar lugar a escrutinio durante inspecciones y otras consecuencias de cumplimiento. Los servicios de Vigilancia Poscomercialización respaldan la recopilación estructurada de evidencia en lugar de únicamente la gestión reactiva de reclamaciones. Los servicios de Evaluación y Gestión de Riesgos respaldan la revisión continua de los riesgos y beneficios de los dispositivos. El Monitoreo de Seguridad de Materiales también aborda la información de biocompatibilidad y los primeros indicios de problemas con los productos.
Se prevé que el Cumplimiento Normativo y la Notificación crezcan a una CAGR del 12,65% hasta 2031. El mercado de materiovigilancia está siendo moldeado por la implementación simultánea de los requisitos de EUDAMED y el Reglamento del Sistema de Gestión de Calidad de los Estados Unidos. El servicio puede convertirse en un punto de entrada más amplio cuando los fabricantes de equipos originales amplían su actividad desde el procesamiento de casos hasta la preparación para inspecciones y la documentación regulatoria. Países como India, Australia, Canadá y los Estados Unidos han establecido sistemas de poscomercialización, mientras que otras ubicaciones aún están desarrollando estructuras similares. Esta madurez desigual crea demanda de proveedores capaces de aplicar requisitos en múltiples jurisdicciones. Los vínculos de documentación bajo la norma ISO 13485:2016 respaldan aún más la necesidad de servicios de cumplimiento integrados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Entrega: Las Arquitecturas Híbridas Ganan Terreno ante la Creciente Presión de la Localización de Datos
La entrega Basada en la Nube representó el 66,24% del tamaño del mercado de materiovigilancia en 2025. Respalda grandes volúmenes de notificación, coordinación multisitio y agregación en tiempo real de información de reclamaciones y vigilancia. Las plataformas en la nube también pueden incorporar normas regulatorias que reducen la experiencia especializada necesaria para mantener los flujos de trabajo actualizados. Esta característica es importante para los fabricantes de equipos originales medianos que gestionan los cambiantes requisitos de los Estados Unidos y Europa. La entrega Local sigue siendo relevante para los grandes fabricantes de equipos originales, las instituciones públicas y las autoridades sanitarias nacionales con estrictos controles de soberanía de datos. También es relevante donde las normas restringen las transferencias de información sanitaria identificable fuera de un país o región.
Se prevé que la implementación Híbrida crezca a una CAGR del 13,42% hasta 2031. Este enfoque combina análisis basados en la nube y detección de señales con almacenamiento local para identificadores de pacientes sensibles. Responde a la necesidad de análisis a escala respetando al mismo tiempo los controles de datos locales en Asia-Pacífico, Oriente Medio y Europa. Las configuraciones híbridas pueden aumentar los costos de cambio porque un nuevo proveedor debe revalidar las conexiones entre la infraestructura local y los sistemas analíticos. La hoja de ruta de AB Cube para 2026 destacó características de seguridad, resiliencia y preparación para el futuro, incluidos CasEasy V3 y Converter V2. Estas inversiones en productos reflejan el énfasis en configuraciones capaces de satisfacer diferentes requisitos de control de datos.
Por Tipo de Dispositivo: Los Dispositivos de Diagnóstico Lideran, Pero la Complejidad de la Cartera Terapéutica Impulsa una Inversión más Rápida
Los Dispositivos de Diagnóstico representaron el 42,14% de la participación del mercado de materiovigilancia en 2025. Su posición refleja la amplitud de los instrumentos en uso, incluidas las plataformas de diagnóstico in vitro y las herramientas de radiología asistidas por inteligencia artificial. La variedad de tipos de productos genera categorías de reclamaciones y requisitos de monitoreo variados. Esto requiere capacidades estructuradas de recepción, evaluación y detección de señales. Los Dispositivos Quirúrgicos conllevan necesidades intensivas de vigilancia posterior a la aprobación debido a sus aplicaciones de mayor riesgo. Los Dispositivos de Monitoreo también requieren atención a la conectividad, la ciberseguridad y las actualizaciones de software, además de la notificación de seguridad tradicional.
Se prevé que los Dispositivos Terapéuticos crezcan a una CAGR del 9,42% hasta 2031. Los productos terapéuticos implantables y conectados pueden generar datos continuos sobre rendimiento y seguridad, en lugar de únicamente registros de incidentes discretos. Los productos combinados utilizados en oncología, neurología y el manejo de enfermedades crónicas requieren flujos de trabajo de notificación de medicamentos y dispositivos al mismo tiempo. Esto aumenta la necesidad de alinear la notificación de medicamentos en EudraVigilance y FAERS con la notificación de dispositivos en EUDAMED y MAUDE. El mercado de materiovigilancia está respondiendo, por tanto, a un conjunto más amplio de requisitos de seguridad y cumplimiento terapéutico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Fabricantes de Equipos Originales Impulsan el Volumen, Pero los Programas de Salud Pública Establecen la Agenda Regulatoria
Los Fabricantes de Equipos Originales representaron el 44,61% del tamaño del mercado de materiovigilancia en 2025. Sus obligaciones incluyen la notificación de eventos adversos, la vigilancia poscomercialización, los informes periódicos de seguridad y la documentación relacionada. Estos requisitos convierten a los fabricantes de equipos originales en una fuente predecible de ingresos para los proveedores de software y servicios. Las Organizaciones de Investigación por Contrato y los Proveedores de Externalización de Procesos de Negocio gestionan el trabajo excedente cuando las carteras de los fabricantes de equipos originales se expanden más rápido que los equipos internos. Las instituciones sanitarias también se están convirtiendo en compradores cada vez más relevantes cuando las obligaciones de notificación crean la necesidad de coordinación de notificación local. Los requisitos combinados respaldan un papel continuo para los servicios gestionados en toda la industria de materiovigilancia.
Se prevé que las Autoridades Reguladoras y los Programas de Salud Pública se expandan a una CAGR del 13,25% hasta 2031. Los organismos públicos están invirtiendo en capacidad de vigilancia a medida que los programas nacionales de vigilancia se formalizan más. La Comisión de Farmacopea India reforzó el cumplimiento de la notificación de eventos adversos bajo el Programa de Materiovigilancia de India en febrero de 2026[3]Comisión de Farmacopea India, "Fortalecimiento de la Notificación de Eventos Adversos bajo el Programa de Materiovigilancia de India (MvPI)," Comisión de Farmacopea India, ipc.gov.in. VigiLyze del Centro de Monitoreo de Uppsala sirve a los centros nacionales de farmacovigilancia y a las autoridades reguladoras que participan en el Programa de la Organización Mundial de la Salud para el Monitoreo Internacional de Medicamentos. Las cuentas del sector público pueden estar integradas en los programas nacionales de vigilancia durante varios años. Esa estructura puede hacer que estas cuentas sean más difíciles de reemplazar que los contratos comerciales afectados por fusiones o cambios de cartera.
Análisis Geográfico
América del Norte representó el 38,42% de la participación del mercado de materiovigilancia en 2025. La región se beneficia de una infraestructura establecida de notificación de eventos adversos y de un denso ecosistema de dispositivos médicos en los Estados Unidos. El Reglamento del Sistema de Gestión de Calidad de la FDA entró en vigor en febrero de 2026 e incorporó la norma ISO 13485:2016 en el Título 21 del Código de Regulaciones Federales, Parte 820. La demanda en los Estados Unidos incluye plataformas de gestión de calidad empresarial, herramientas de señales asistidas por inteligencia artificial y servicios de organizaciones de investigación por contrato. La guía de ciberseguridad de la FDA también respalda la inversión en sistemas que conectan la notificación de seguridad con los registros de dispositivos conectados y actualizaciones de software.
Europa sigue siendo una geografía importante porque el Reglamento de Dispositivos Médicos de la Unión Europea proporciona una base regulatoria compartida para el mercado de 27 miembros. Alemania, Francia, el Reino Unido, Italia y España aportan gran parte de la demanda de la región. Los primeros 4 módulos de EUDAMED se vuelven obligatorios el 28 de mayo de 2026, lo que aumenta la necesidad de notificación digital coordinada. El Reino Unido mantiene un marco separado de la Agencia Reguladora de Medicamentos y Productos Sanitarios tras el Brexit, lo que crea requisitos de presentación adicionales para los fabricantes que operan en ambos sistemas. La base de fabricación de dispositivos médicos de Alemania respalda la demanda interna de plataformas y proveedores de servicios. La región también enfrenta escrutinio sobre los controles de privacidad, seguridad y transferencia de datos.
Se prevé que Asia-Pacífico crezca a una CAGR del 12,33% hasta 2031. La expansión de la región refleja expectativas de notificación más estrictas y una base de dispositivos en crecimiento en China, India, Corea del Sur y Japón. El aviso de febrero de 2026 de India reforzó el cumplimiento de la notificación para los titulares de autorización de comercialización de dispositivos médicos bajo el Programa de Materiovigilancia de India. Japón y Corea del Sur son sistemas maduros centrados en la aplicación normativa, por lo que su contribución es más incremental. Oriente Medio y África siguen siendo áreas en etapa temprana respaldadas por la inversión en atención sanitaria y las asociaciones regionales. América del Sur está respaldada por el marco de la Agencia Nacional de Vigilancia Sanitaria de Brasil y la estructura regulatoria en evolución de Argentina.

Panorama Competitivo
El mercado de materiovigilancia está moderadamente fragmentado, sin que ningún proveedor sea dominante en software, servicios gestionados y cobertura geográfica. IQVIA, Oracle y Honeywell International, con Sparta Systems, tienen amplias capacidades de cumplimiento y capacidad internacional. Estas empresas compiten con proveedores especializados que se centran en la detección de señales habilitada por inteligencia artificial o en flujos de trabajo de notificación más específicos. Los proveedores más grandes pueden conectar las funciones de calidad, seguridad, reclamaciones y riesgos a través de plataformas empresariales más amplias. Sus configuraciones regulatorias existentes pueden dificultar la migración para los clientes. Esta estructura respalda la competencia continua entre suites integradas y herramientas especializadas.
Honeywell lanzó TrackWise Recall Management en mayo de 2025 como una plataforma basada en la nube y asistida por inteligencia artificial para la gestión del flujo de trabajo de retiro del mercado y la detección de señales. La empresa declaró que la plataforma puede reducir el tiempo de ejecución del retiro del mercado de semanas a minutos mediante flujos de trabajo automatizados. Oracle continúa ofreciendo Empirica Signal Management para la detección, el análisis y la gestión de señales de seguridad en productos previos y posteriores a la comercialización. Su alineación documentada con el Módulo IX de las Directrices de Buenas Prácticas de Farmacovigilancia de la Unión Europea y los requisitos de notificación de la FDA respalda su posición en los flujos de trabajo regulados. Estos movimientos muestran cómo los proveedores establecidos están añadiendo automatización mientras mantienen una cobertura de cumplimiento más amplia.
AB Cube amplió su hoja de ruta para 2026 con cobertura de vigilancia para Corea y Japón e introdujo módulos de inteligencia artificial para la precisión de extracción y la configuración de casos. Los proveedores especializados se están diferenciando a través de la integración de múltiples vigilancias y herramientas diseñadas para reducir la carga técnica de la automatización. Una brecha pendiente implica la detección rutinaria de deriva algorítmica, cambios de calibración y diferencias de rendimiento entre grupos de pacientes. La investigación publicada ha identificado lagunas en los métodos de supervisión poscomercialización para dispositivos médicos de inteligencia artificial y aprendizaje automático. Los proveedores que desarrollen tales funciones podrían satisfacer una necesidad diferenciada a medida que evolucionen las expectativas de monitoreo de dispositivos de software. El mercado de materiovigilancia sigue abierto tanto a proveedores empresariales como a especialistas que puedan demostrar flujos de trabajo fiables y listos para auditoría.
Líderes de la Industria de Materiovigilancia
IQVIA Inc.
Oracle Corporation
Honeywell International Inc.
AssurX, Inc.
Xybion Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: La Organización Central de Control de Estándares de Medicamentos de India emitió una circular recordando a los titulares de licencias de dispositivos médicos y productos farmacéuticos que deben mantener sistemas para recopilar, procesar y remitir informes de reacciones adversas. Los reguladores centrales, estatales y locales podrían verificar el cumplimiento durante las inspecciones de rutina. El aviso aumentó la visibilidad de aplicación de las obligaciones del Programa de Materiovigilancia de India (MvPI) y señaló un cambio hacia la responsabilidad vinculada a las inspecciones.
- Abril de 2026: La Administración Nacional de Productos Médicos de China lanzó un marco piloto de vigilancia de dispositivos médicos en 17 provincias y municipios. El marco introdujo requisitos estructurados para la gestión de la vigilancia, los informes periódicos de actualización de seguridad, los informes de tendencias y los planes de vigilancia. El piloto desplazó la supervisión poscomercialización hacia un régimen de cumplimiento estructurado y listo para inspección. Los fabricantes extranjeros necesitaban alinear los informes periódicos de actualización de seguridad globales y los planes de vigilancia poscomercialización con los requisitos de documentación específicos de China para evitar brechas de cumplimiento durante la fase de revisión del piloto.


Alcance del Informe Global del Mercado de Materiovigilancia
Según el alcance del informe, la materiovigilancia es el proceso de monitoreo, detección, evaluación y prevención de eventos adversos relacionados con el uso de dispositivos médicos para garantizar su seguridad y uso efectivo en la atención sanitaria.
El mercado de materiovigilancia está segmentado por tipo de servicio en notificación de eventos adversos, vigilancia poscomercialización, evaluación y gestión de riesgos, cumplimiento normativo y notificación, y monitoreo de seguridad de materiales. Por modo de entrega, el mercado está segmentado en soluciones basadas en la nube, locales e híbridas. Por tipo de dispositivo, el mercado está segmentado en dispositivos de diagnóstico, dispositivos terapéuticos, dispositivos de monitoreo, dispositivos quirúrgicos y otros tipos de dispositivos. Por usuario final, el mercado está segmentado en fabricantes de equipos originales, organizaciones de investigación por contrato, proveedores de externalización de procesos de negocio, instituciones sanitarias, autoridades reguladoras, programas de salud pública y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Notificación de Eventos Adversos |
| Vigilancia Poscomercialización |
| Evaluación y Gestión de Riesgos |
| Cumplimiento Normativo y Notificación |
| Monitoreo de Seguridad de Materiales |
| Basado en la Nube |
| Local |
| Híbrido |
| Dispositivos de Diagnóstico |
| Dispositivos Terapéuticos |
| Dispositivos de Monitoreo |
| Dispositivos Quirúrgicos |
| Otros Tipos de Dispositivos |
| Fabricantes de Equipos Originales |
| Organizaciones de Investigación por Contrato |
| Proveedores de Externalización de Procesos de Negocio |
| Instituciones Sanitarias |
| Autoridades Reguladoras y Programas de Salud Pública |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Servicio | Notificación de Eventos Adversos | |
| Vigilancia Poscomercialización | ||
| Evaluación y Gestión de Riesgos | ||
| Cumplimiento Normativo y Notificación | ||
| Monitoreo de Seguridad de Materiales | ||
| Por Modo de Entrega | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tipo de Dispositivo | Dispositivos de Diagnóstico | |
| Dispositivos Terapéuticos | ||
| Dispositivos de Monitoreo | ||
| Dispositivos Quirúrgicos | ||
| Otros Tipos de Dispositivos | ||
| Por Usuario Final | Fabricantes de Equipos Originales | |
| Organizaciones de Investigación por Contrato | ||
| Proveedores de Externalización de Procesos de Negocio | ||
| Instituciones Sanitarias | ||
| Autoridades Reguladoras y Programas de Salud Pública | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de servicios de materiovigilancia?
El uso obligatorio de EUDAMED a partir del 28 de mayo de 2026 y el Reglamento del Sistema de Gestión de Calidad de la FDA, vigente desde el 2 de febrero de 2026, están aumentando la necesidad de sistemas de notificación poscomercialización conectados. Estos requisitos hacen que la notificación fiable y los procesos de calidad documentados sean más importantes para los fabricantes.
¿Cuál es la tasa de crecimiento proyectada para la materiovigilancia hasta 2031?
Se proyecta que el sector crezca a una CAGR del 8,15% de 2026 a 2031, alcanzando los 152,41 mil millones de USD en 2031. Su valor en 2026 es de 103,01 mil millones de USD.
¿Qué tipo de servicio tiene la mayor participación?
La Notificación de Eventos Adversos representó una participación del 44,31% en 2025, lo que refleja su papel como parte requerida de la vigilancia poscomercialización de dispositivos. El Cumplimiento Normativo y la Notificación es el tipo de servicio de más rápido crecimiento con una CAGR del 12,65%.
¿Por qué están creciendo los modelos de implementación híbrida?
Se prevé que la implementación híbrida crezca a una CAGR del 13,42% porque combina análisis en la nube con el manejo local de datos sensibles. Aborda tanto las necesidades de notificación en múltiples ubicaciones como los controles de residencia de datos.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 12,33% hasta 2031 a medida que los requisitos de notificación se fortalecen en los principales mercados de dispositivos. El aviso de cumplimiento del Programa de Materiovigilancia de India en febrero de 2026 ilustra el mayor enfoque de aplicación normativa de la región.
¿Cómo están cambiando los dispositivos médicos habilitados con inteligencia artificial el monitoreo poscomercialización?
Los productos habilitados con inteligencia artificial requieren la vigilancia del comportamiento del software y la posible deriva del modelo junto con los problemas convencionales de los dispositivos. La investigación publicada ha identificado lagunas en los métodos actuales de supervisión poscomercialización para estos productos.
Última actualización de la página el:



