
Tamanho e Participação do Mercado de Software de Índice Mestre de Pacientes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.15 % |
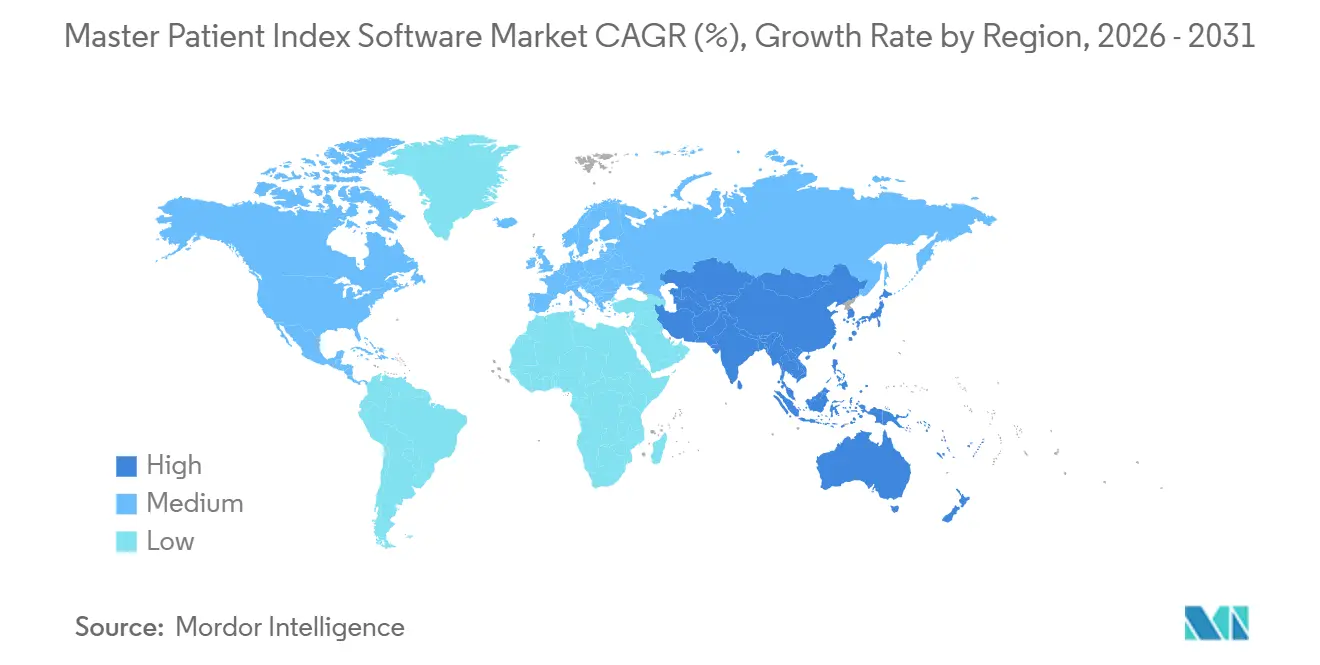
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Software de Índice Mestre de Pacientes pela Mordor Intelligence
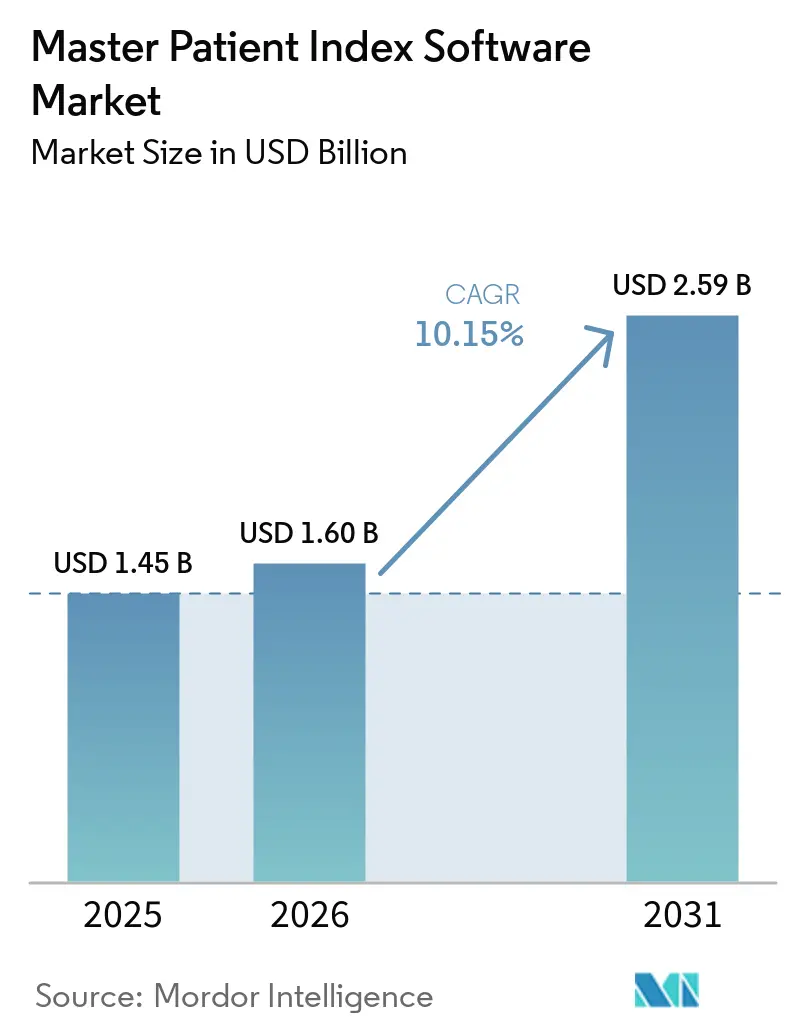
Espera-se que o tamanho do Mercado de Software de Índice Mestre de Pacientes aumente de 1,45 bilhões de USD em 2025 para 1,60 bilhões de USD em 2026 e atinja 2,59 bilhões de USD até 2031, crescendo a um CAGR de 10,15% no período de 2026 a 2031.
O Mercado de Software de Índice Mestre de Pacientes está migrando de sistemas de registros hospitalares separados para a resolução de identidade compartilhada em redes de saúde. A adoção de prontuários eletrônicos criou uma grande base de registros clínicos conectados que requer identificação consistente de pacientes. As regras de interoperabilidade nos Estados Unidos e na Europa estão tornando essa capacidade parte da infraestrutura de dados de saúde. A consolidação hospitalar também cria necessidades recorrentes de combinar registros de sistemas clínicos separados. Os fornecedores estão respondendo com plataformas compatíveis com FHIR, entrega em nuvem e serviços que abordam a gestão contínua de dados.
Principais Conclusões do Relatório
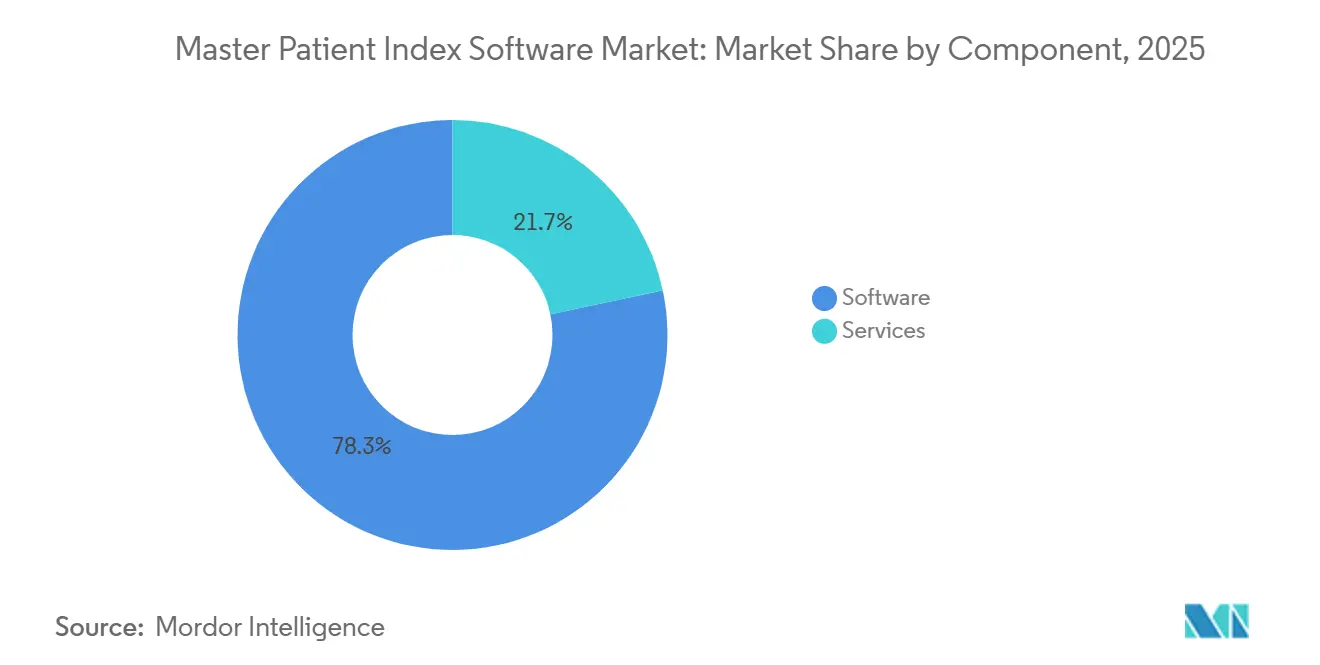
- Por componente, o Software detinha 78,31% da participação do Mercado de Software de Índice Mestre de Pacientes em 2025, enquanto os Serviços devem registrar o maior CAGR de 12,65% até 2031.
- Por implantação, a implantação baseada em nuvem representou 46,24% da participação do Mercado de Software de Índice Mestre de Pacientes em 2025 e deve avançar a um CAGR de 14,42% até 2031.
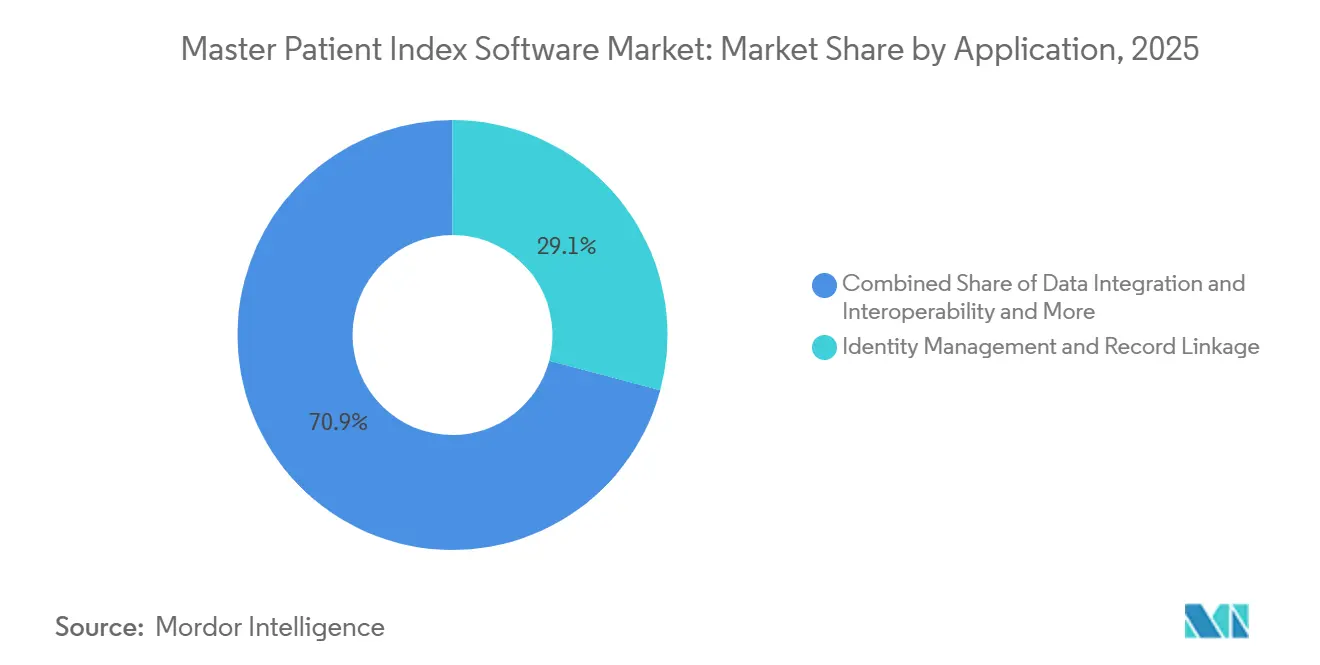
- Por aplicação, Gestão de Identidade e Vinculação de Registros detinha 29,14% de participação de receita em 2025, enquanto Integração de Dados e Interoperabilidade deve registrar o maior CAGR de 12,42% até 2031.
- Por usuário final, Hospitais e Redes de Prestação Integrada representaram 42,54% de participação de receita em 2025, enquanto Clínicas e Centros de Atendimento Ambulatorial devem ter um CAGR de 13,32% até 2031.
- Por geografia, a América do Norte detinha 46,61% de participação de receita em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 13,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Software de Índice Mestre de Pacientes
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Prontuários Eletrônicos e Redes de Intercâmbio de Informações de Saúde | +2.5% | Global, mais forte na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Mandatos de Interoperabilidade e Programas de Saúde Digital | +1.9% | América do Norte e União Europeia, com relevância emergente na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Cuidados Baseados em Valor e Requisitos de Dados Longitudinais de Pacientes | +1.4% | América do Norte, com relevância crescente na Europa | Médio prazo (2 a 4 anos) |
| Fusões, Aquisições e Consolidação de Redes na Área da Saúde | +1.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Correspondência de Pacientes Baseada em FHIR e Adoção de API | +1.1% | Global, acelerando na América do Norte | Curto prazo (≤ 2 anos) |
| Demanda por Dados de Saúde Confiáveis e Prontos para Inteligência Artificial | +1.0% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Prontuários Eletrônicos e Redes de Intercâmbio de Informações de Saúde
A adoção de prontuários eletrônicos havia atingido um nível maduro na América do Norte antes de 2025. A base instalada agora cria demanda por resolução de identidade de pacientes compartilhada em sistemas conectados. Cada conexão a um intercâmbio de informações de saúde aumenta a necessidade de resolver registros de diferentes sistemas de origem. Registros duplicados podem criar riscos à segurança do paciente, além de carga administrativa. Um relatório do BMJ Quality & Safety de 2025 constatou que pacientes com registros médicos duplicados tinham 5 vezes mais probabilidade de morrer durante uma internação hospitalar e permanências hospitalares 32% mais longas do que pacientes correspondentes. O Mercado de Software de Índice Mestre de Pacientes, portanto, atende simultaneamente às equipes de informática clínica, ciclo de receita e arquitetura empresarial.
Mandatos de Interoperabilidade e Programas de Saúde Digital
Os requisitos de interoperabilidade dos Estados Unidos tornaram a correspondência de pacientes uma capacidade de dados vinculada à conformidade. O programa de certificação do ONC exige que as tecnologias de informação em saúde certificadas suportem interfaces de programação de aplicações padronizadas e abordem práticas de bloqueio de informações. O Regulamento do Espaço Europeu de Dados de Saúde, Regulamento (UE) 2025/327, entrou em vigor em março de 2025 e estabeleceu um quadro para o intercâmbio transfronteiriço de dados de saúde[1]Comissão Europeia, "Regulamento (UE) 2025/327 do Parlamento Europeu e do Conselho de 11 de fevereiro de 2025 sobre o Espaço Europeu de Dados de Saúde," Jornal Oficial da União Europeia, health.ec.europa.eu.. Esses requisitos aumentam a necessidade de processos de identidade confiáveis em diferentes ambientes de atendimento. O HL7 publicou a versão 2.0.0 do seu Guia de Implementação de Identidade Digital Interoperável e Correspondência de Pacientes em 2025. O Mercado de Software de Índice Mestre de Pacientes se beneficia à medida que as plataformas devem suportar esses padrões comuns de intercâmbio.
Cuidados Baseados em Valor e Requisitos de Dados Longitudinais de Pacientes
Os cuidados baseados em valor requerem registros de pacientes que possam ser acompanhados entre prestadores e ambientes de atendimento. O CMS moveu o Programa de Economia Compartilhada do Medicare em direção ao relatório de qualidade de todos os pagadores por meio do conjunto de medidas APP Plus em 2025. O padrão de desempenho de qualidade de 2026 é uma pontuação composta de 73,85 para as organizações de cuidados responsáveis participantes[2]Centros de Serviços Medicare e Medicaid, "O Caminho para a Economia Compartilhada: Um Guia para os Padrões de Desempenho de Qualidade das ACO de 2026," MDinteractive, mdinteractive.com.. Registros de identidade fragmentados podem enfraquecer a atribuição, a pontuação de risco, a coordenação de cuidados e a mensuração de qualidade. O CMS também divulgou pacotes preliminares de medidas de qualidade digital baseadas em FHIR para programas hospitalares no início de 2026. Essa direção aproxima a precisão da identidade do paciente das operações de relatório e pagamento.
Fusões, Aquisições e Consolidação de Redes na Área da Saúde
A consolidação de prestadores cria uma necessidade prática de combinar registros de pacientes de organizações anteriormente separadas. Um sistema de saúde fusionado pode precisar conectar diferentes ambientes de prontuários eletrônicos e remover registros duplicados antes de usar os dados em toda a rede. Esse trabalho pode exigir extensões de licença, alterações de configuração e serviços de migração de fornecedores de índice mestre de pacientes. A necessidade é mais intensa onde uma nova rede combina múltiplos campi ou grupos clínicos. Também se aplica quando um intercâmbio de informações de saúde adiciona novas organizações participantes. O Mercado de Software de Índice Mestre de Pacientes obtém trabalho de implementação recorrente a partir desses programas de integração.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implementação e Remediação de Dados | -1.5% | Global, mais agudo em mercados de médio porte e emergentes | Curto prazo (≤ 2 anos) |
| Privacidade do Paciente, Cibersegurança e Exposição Regulatória | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Correspondência com Falsos Positivos e Responsabilidade pela Segurança do Paciente | -0.8% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Governança de Identidade entre Jurisdições e Dependência de Dados de Referência | -0.6% | União Europeia, Oriente Médio e África, e casos de uso transfronteiriços na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implementação e Remediação de Dados
A implantação de um índice mestre de pacientes empresarial requer avaliação de dados, deduplicação e gestão contínua. O trabalho é difícil para sistemas de saúde que possuem formatos de endereço inconsistentes, campos de nome abreviados ou diferentes práticas de codificação demográfica. Os dados de referência frequentemente precisam de normalização antes que as ferramentas de correspondência possam funcionar de forma confiável. Prestadores de médio porte podem ter volume de pacientes suficiente para experimentar fragmentação de identidade, mas carecem de orçamento ou pessoal para um longo programa de remediação. Essas condições podem prolongar os cronogramas dos projetos e atrasar a substituição de plataformas legadas deficientes. O Mercado de Software de Índice Mestre de Pacientes deve, portanto, oferecer implantação em fases e modelos de serviço que se adequem à capacidade de implementação limitada.
Privacidade do Paciente, Cibersegurança e Exposição Regulatória
A área da saúde apresentou o maior custo médio de violação entre os setores no estudo de 2025 da IBM Security. O custo médio por violação na área da saúde foi de 7,42 milhões de USD em 2025, em comparação com 9,77 milhões de USD em 2024. As plataformas de índice mestre de pacientes centralizam dados demográficos e de identidade e, portanto, podem representar um alvo de alto valor para fraude ou extorsão. O Regulamento do Espaço Europeu de Dados de Saúde inclui salvaguardas e penalidades relacionadas ao uso ilegal de dados eletrônicos de saúde. Os compradores examinam cada vez mais os controles de segurança e a documentação de conformidade antes de conceder contratos. Esses requisitos podem aumentar os custos de entrada e manutenção para fornecedores menores no Mercado de Software de Índice Mestre de Pacientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Software Lidera a Receita Enquanto os Serviços Crescem Mais Rapidamente
O Software detinha 78,31% da receita do Mercado de Software de Índice Mestre de Pacientes em 2025. Sua posição reflete implantações de software empresarial em grandes redes hospitalares que adotaram capacidades de índice mestre de pacientes durante programas anteriores de prontuários eletrônicos. As plataformas de índice mestre de pacientes empresariais suportam sistemas de saúde com múltiplas entidades e intercâmbios regionais. Elas mantêm a identidade do paciente em muitos sistemas clínicos de origem. O software de índice mestre de pacientes local permanece adequado para ambientes de instalação única. Os produtos híbridos de índice mestre de pacientes suportam organizações que transitam entre arquiteturas locais e empresariais.
Os Serviços devem crescer a um CAGR de 12,65% até 2031. O tamanho do Mercado de Software de Índice Mestre de Pacientes para Serviços é sustentado pela demanda por gestão de dados, remediação de duplicatas e preparação de conjuntos de dados para uso em inteligência artificial. Essas atividades continuam após a implementação inicial do software. Alguns fornecedores estão utilizando contratos de serviço vinculados a resultados, atrelados a reduções verificadas em registros duplicados. Essa estrutura transfere parte do risco de entrega do comprador para o fornecedor. Em dezembro de 2025, a 4medica introduziu o IdentiMatch Worklist Automation, e a empresa declarou que o produto poderia reduzir as tarefas manuais de correspondência de pacientes em até 90%.


Por Implantação: Plataformas Baseadas em Nuvem Detêm Dupla Liderança
A implantação baseada em nuvem representou 46,24% da participação do Mercado de Software de Índice Mestre de Pacientes em 2025. Também deve crescer a um CAGR de 14,42% até 2031. Essa posição mostra que as plataformas em nuvem estão atendendo a novos compradores e organizações, substituindo sistemas locais mais antigos. A entrega em nuvem reduz a necessidade de manutenção de infraestrutura local. Também suporta conexões baseadas em API entre entidades afiliadas. Essas capacidades são úteis onde os sistemas de saúde precisam de uma camada de identidade compartilhada em múltiplos locais.
A implantação local permanece relevante para centros médicos acadêmicos, agências governamentais e organizações sujeitas a regras rígidas de residência de dados. Esses usuários podem atrasar a migração para a nuvem enquanto avaliam os requisitos de segurança e de dados nacionais de saúde. As arquiteturas híbridas permitem lógica de correspondência centralizada enquanto as organizações locais mantêm alguns armazenamentos de dados sob seu próprio controle. Essa abordagem pode suportar o intercâmbio seguro de dados em ambientes de atendimento europeus. O setor do Mercado de Software de Índice Mestre de Pacientes também observa a adoção da nuvem, onde os prestadores precisam de uma base de dados acessível para aplicações de saúde conectada. A escolha de implantação permanece vinculada à postura de segurança, às necessidades de integração e às regras de governança local de cada organização.
Por Aplicação: A Resolução de Identidade Mantém a Liderança de Receita
A Gestão de Identidade e Vinculação de Registros representou 29,14% da receita em 2025. A aplicação executa as tarefas centrais do índice mestre de pacientes de correspondência, remoção de duplicatas e manutenção de um registro sobrevivente entre os sistemas de origem. Suporta a gestão de identidade em tempo real durante transações clínicas e administrativas. A Gestão de Dados do Paciente reúne históricos longitudinais de diferentes ambientes de atendimento. A Gestão de Dados Demográficos do Paciente mantém os campos estruturados utilizados em faturamento, análises e identificação de lacunas no atendimento. Essas aplicações formam a base operacional do Mercado de Software de Índice Mestre de Pacientes.
A Integração de Dados e Interoperabilidade deve crescer a um CAGR de 12,42% até 2031. As redes de saúde estão construindo ambientes de dados nativos em FHIR que requerem resolução de identidade consistente em sistemas conectados. As aplicações de Intercâmbio de Informações de Saúde, Saúde Populacional e Coordenação de Cuidados também dependem de correspondência confiável para relatórios de população completa. O estudo da Truveta mostrou que métodos híbridos de aprendizado de máquina e determinísticos podem ser aplicados a grandes conjuntos de dados de vinculação de registros. As organizações podem enfrentar maior trabalho de remediação quando registros fragmentados entram em pipelines de análise antes que os problemas de identidade sejam corrigidos. Os fornecedores, portanto, posicionam a precisão da identidade como uma etapa inicial nos programas de integração de dados.

Por Usuário Final: Hospitais e Redes de Prestação Integrada Lideram Enquanto o Atendimento Ambulatorial Expande
Hospitais e Redes de Prestação Integrada detinham 42,54% da participação do Mercado de Software de Índice Mestre de Pacientes em 2025. Essas organizações gerenciam grandes volumes de pacientes e frequentemente operam em múltiplos campi. Seus sistemas devem conectar registros de pacientes entre diferentes locais clínicos e ambientes de prontuários eletrônicos. Elas também participam de esforços nacionais e regionais de intercâmbio de informações de saúde. O quadro TEFCA suporta uma abordagem comum para o intercâmbio nacional de informações de saúde. Esses requisitos operacionais sustentam a demanda contínua das principais redes de prestadores.
Clínicas e Centros de Atendimento Ambulatorial devem crescer a um CAGR de 13,32% até 2031. Os serviços de cuidados crônicos, saúde comportamental e procedimentos são cada vez mais prestados em ambientes ambulatoriais. Essa mudança cria mais pontos de contato com pacientes que devem ser resolvidos em relação a um registro central. Os pagadores também estão se tornando compradores relevantes porque as regras de interoperabilidade exigem acesso aos dados de saúde dos membros por meio de interfaces padronizadas. Agências governamentais e de saúde pública utilizam capacidades de identidade de pacientes para programas de vigilância e resposta a emergências. O setor do Mercado de Software de Índice Mestre de Pacientes pode atender organizações ambulatoriais com produtos nativos em nuvem que são mais rápidos de implantar do que as configurações empresariais tradicionais.
Análise Geográfica
A América do Norte representou 46,61% da receita do Mercado de Software de Índice Mestre de Pacientes em 2025. A região possui uma grande base instalada de sistemas de prontuários eletrônicos certificados e redes ativas de prestadores que requerem correspondência de pacientes entre locais. Os Estados Unidos dependem do TEFCA e de trabalhos relacionados de interoperabilidade para suportar o intercâmbio nacional de dados de saúde. A identidade precisa do paciente é necessária antes que os registros possam ser transferidos de forma confiável entre os participantes. O Canadá está avançando em programas provinciais de saúde digital, enquanto o México tem menor penetração de índice mestre de pacientes e uma necessidade crescente de capacidades de intercâmbio transfronteiriço.
A Europa está em uma fase ativa de implementação regulatória em 2026. O Regulamento (UE) 2025/327 criou o quadro do Espaço Europeu de Dados de Saúde em toda a União Europeia. A França emitiu material de implementação do MyHealth@EU por meio de sua agência nacional de saúde digital. A Alemanha está alinhando seu trabalho de prontuário eletrônico do paciente com os requisitos de interoperabilidade e cibersegurança. O Reino Unido está conduzindo seus próprios programas de identidade do paciente e saúde digital fora do quadro do Espaço Europeu de Dados de Saúde. O Oriente Médio e a África permanecem oportunidades em estágio inicial, onde programas nacionais de saúde digital podem criar demanda futura por infraestrutura de identidade unificada.
A Ásia-Pacífico deve ser a região de crescimento mais rápido, com um CAGR de 13,25% até 2031. Programas nacionais de saúde digital, expansão de redes hospitalares e iniciativas de saúde com foco em inteligência artificial sustentam essa perspectiva. A Índia desenvolveu a Missão Digital de Saúde Ayushman Bharat para fornecer um ecossistema de saúde digital e um quadro de intercâmbio de registros de saúde[3]Autoridade Nacional de Saúde, "Missão Digital de Saúde Ayushman Bharat," Governo da Índia, abdm.gov.in.. A China introduziu padrões de gestão de identidade de pacientes que suportam verificação consistente em instituições médicas. A Austrália está continuando o trabalho para modernizar sua infraestrutura nacional de saúde digital. Esses desenvolvimentos criam oportunidades para o Mercado de Software de Índice Mestre de Pacientes onde prestadores privados precisam se conectar a sistemas nacionais de intercâmbio.

Cenário Competitivo
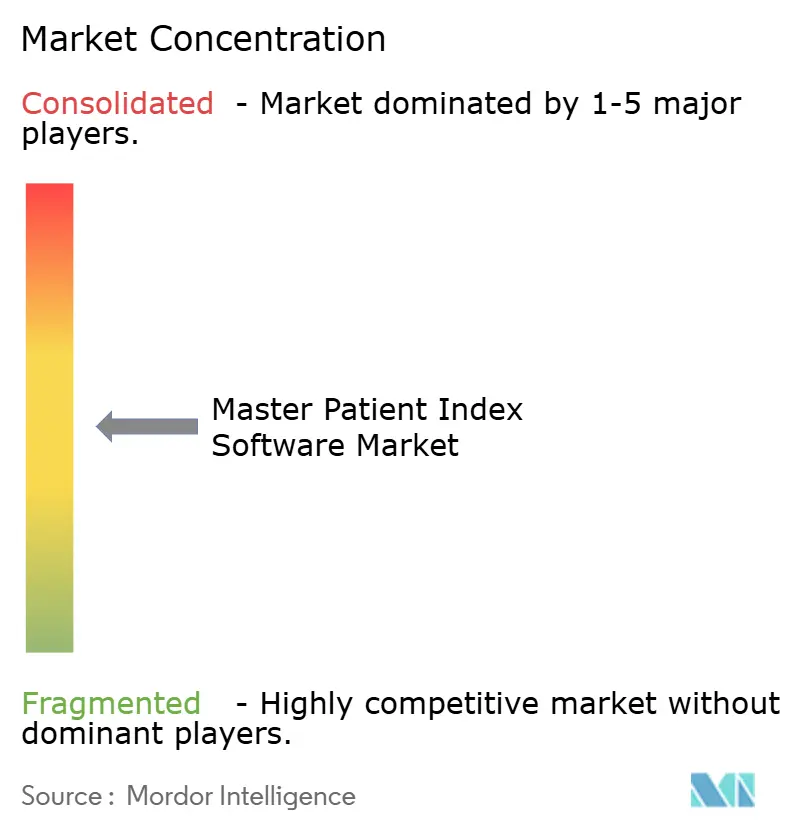
O Mercado de Software de Índice Mestre de Pacientes é moderadamente fragmentado. Fornecedores especializados competem com empresas de prontuários eletrônicos que incluem capacidades de índice mestre de pacientes em plataformas de software clínico mais amplas. Verato, 4medica, Just Associates, Rhapsody Health e CareEvolution concentram-se na resolução de identidade em diferentes ambientes de prontuários eletrônicos. Epic, Oracle Health e MEDITECH se beneficiam de bases de clientes instaladas e fluxos de trabalho integrados de plataforma. Os especialistas competem em precisão de correspondência, velocidade de implantação e interoperabilidade aberta. Essa divisão oferece aos compradores uma escolha entre funcionalidade integrada e produtos de identidade dedicados.
A Verato relatou reconhecimento em uma pesquisa da Black Book Research de 2026 para identidade empresarial de pacientes, índice mestre de pacientes empresarial e correspondência de pacientes para gestão do ciclo de receita. Em dezembro de 2025, a 4medica lançou o IdentiMatch Worklist Automation para fluxos de trabalho manuais de correspondência de pacientes. Em maio de 2026, a 4medica expandiu o suporte do IdentiMatch para os requisitos propostos pelo MATCH IT Act. Esses movimentos mostram como a automação de produtos e a conformidade com o intercâmbio estão moldando a competição.
A camada de identidade entre pagadores e prestadores permanece uma oportunidade para os fornecedores. Os contratos baseados em valor exigem que planos de saúde e prestadores reconciliem registros de membros e pacientes em diferentes sistemas. O MATCH IT Act proposto estabeleceria padrões e protocolos para melhorar a correspondência de pacientes. As salvaguardas de segurança e do Espaço Europeu de Dados de Saúde estão se tornando requisitos básicos de aquisição, em vez de recursos opcionais de produtos. O Mercado de Software de Índice Mestre de Pacientes permanece competitivo porque não foram fornecidos dados de concentração de fornecedores. A competição é, portanto, melhor descrita como fragmentação moderada, em vez de dominância por um pequeno grupo de empresas.
Líderes do Setor de Software de Índice Mestre de Pacientes
-
Verato, Inc.
-
Rhapsody Health
-
Oracle Corporation
-
InterSystems Corporation
-
4medica, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Rhapsody lançou seu Pacote de Interoperabilidade para Pagadores no Connection Hub no Epic Showroom para organizações que utilizam Tapestry UM/CM, Claims e a Epic Payer Platform. O pacote combinou fluxos de trabalho de interoperabilidade para pagadores pré-configurados com o Rhapsody Axon, um agente de integração baseado em inteligência artificial, expandindo o alcance da Rhapsody para mais de 1.900 clientes em todo o mundo e posicionando-a na camada de convergência de identidade entre pagadores e prestadores, um espaço comercial estratégico ainda não explorado.
- Agosto de 2026: A Agência Australiana de Saúde Digital (ADHA) assinou um contrato de infraestrutura de três anos no valor de 161,6 milhões de AUD (aproximadamente 100 milhões de USD) com a Accenture para operar o My Health Record, que cobria mais de 25 milhões de registros ativos e suportava 207 milhões de interações anuais de clínicos. O contrato incluía disposições para a transição para um ecossistema nativo em FHIR, impulsionando investimentos em arquitetura de dados compatível com índice mestre de pacientes em todo o sistema de saúde australiano.


Escopo do Relatório Global do Mercado de Software de Índice Mestre de Pacientes
De acordo com o escopo do relatório, o Software de Índice Mestre de Pacientes (IMP) é um sistema de informação de saúde que cria e mantém um banco de dados centralizado contendo identificadores únicos para pacientes individuais em diferentes organizações e sistemas de saúde. Seu objetivo principal é garantir a identificação precisa do paciente, prevenir registros duplicados e facilitar o compartilhamento contínuo de informações do paciente para o cuidado coordenado.
O mercado de software de índice mestre de pacientes é segmentado por componente em software, incluindo software de índice mestre de pacientes empresarial, software de índice mestre de pacientes local e software de índice mestre de pacientes híbrido, e serviços. Por implantação, o mercado é segmentado em implantações baseadas em nuvem, locais e híbridas. Por aplicação, o mercado é segmentado em gestão de dados do paciente, gestão de identidade e vinculação de registros, integração de dados e interoperabilidade, gestão de dados demográficos do paciente, intercâmbio de informações de saúde, gestão de saúde populacional e coordenação de cuidados, e outras aplicações. Por usuário final, o mercado é segmentado em hospitais e redes de prestação integrada, clínicas e centros de atendimento ambulatorial, pagadores de saúde, agências governamentais e de saúde pública, e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
| Software | Software de Índice Mestre de Pacientes Empresarial |
| Software de Índice Mestre de Pacientes Local | |
| Software de Índice Mestre de Pacientes Híbrido | |
| Serviços |
| Baseado em Nuvem |
| Local |
| Implantação Híbrida |
| Gestão de Dados do Paciente |
| Gestão de Identidade e Vinculação de Registros |
| Integração de Dados e Interoperabilidade |
| Gestão de Dados Demográficos do Paciente |
| Intercâmbio de Informações de Saúde |
| Saúde Populacional e Coordenação de Cuidados |
| Outras Aplicações |
| Hospitais e Redes de Prestação Integrada |
| Clínicas e Centros de Atendimento Ambulatorial |
| Pagadores de Saúde |
| Agências Governamentais e de Saúde Pública |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Componente | Software | Software de Índice Mestre de Pacientes Empresarial |
| Software de Índice Mestre de Pacientes Local | ||
| Software de Índice Mestre de Pacientes Híbrido | ||
| Serviços | ||
| Por Implantação | Baseado em Nuvem | |
| Local | ||
| Implantação Híbrida | ||
| Por Aplicação | Gestão de Dados do Paciente | |
| Gestão de Identidade e Vinculação de Registros | ||
| Integração de Dados e Interoperabilidade | ||
| Gestão de Dados Demográficos do Paciente | ||
| Intercâmbio de Informações de Saúde | ||
| Saúde Populacional e Coordenação de Cuidados | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais e Redes de Prestação Integrada | |
| Clínicas e Centros de Atendimento Ambulatorial | ||
| Pagadores de Saúde | ||
| Agências Governamentais e de Saúde Pública | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no mercado de software de índice mestre de pacientes?
Os requisitos de interoperabilidade, os sistemas de prontuários eletrônicos conectados, os cuidados baseados em valor e a necessidade de dados limpos para aplicações de inteligência artificial sustentam o crescimento.
Qual é o tamanho do mercado de software de índice mestre de pacientes em 2026?
O setor é avaliado em 1,60 bilhões de USD em 2026 e deve atingir 2,59 bilhões de USD até 2031 a um CAGR de 10,15%.
Qual modelo de implantação está crescendo mais rapidamente para as plataformas de índice mestre de pacientes?
A implantação baseada em nuvem deve crescer a um CAGR de 14,42% até 2031 e detinha 46,24% de participação de receita em 2025.
Quais usuários geram a maior demanda por software de índice mestre de pacientes?
Hospitais e Redes de Prestação Integrada lideraram com 42,54% de participação de receita em 2025 porque gerenciam registros complexos de pacientes em múltiplos locais.
Por que a correspondência de pacientes é importante para a interoperabilidade na área da saúde?
A correspondência confiável ajuda os prestadores a trocar os registros corretos por meio de APIs padronizadas e redes nacionais ou regionais de informações de saúde.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico deve crescer a um CAGR de 13,25% até 2031, sustentada por programas nacionais de saúde digital e investimentos em cuidados conectados.
Página atualizada pela última vez em:



