
Taille et part du marché des logiciels d'index patient maître
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.60 Milliards de dollars |
| Taille du Marché (2031) | 2.59 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.15 % |
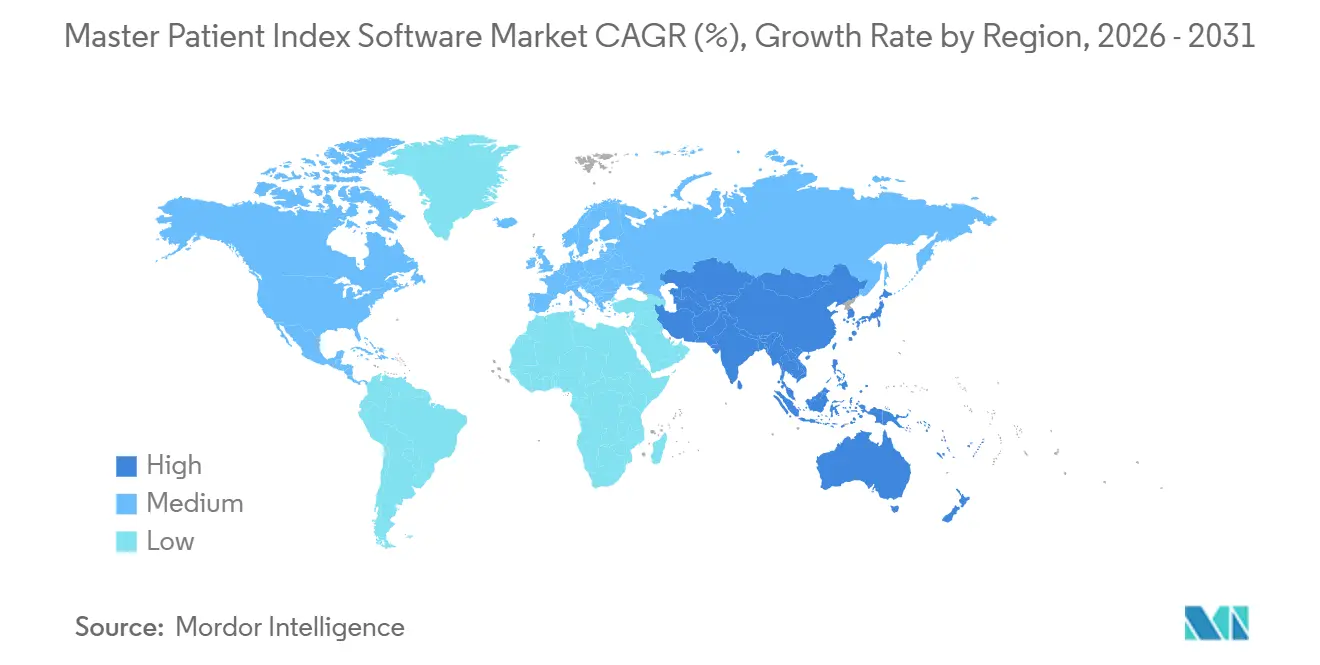
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
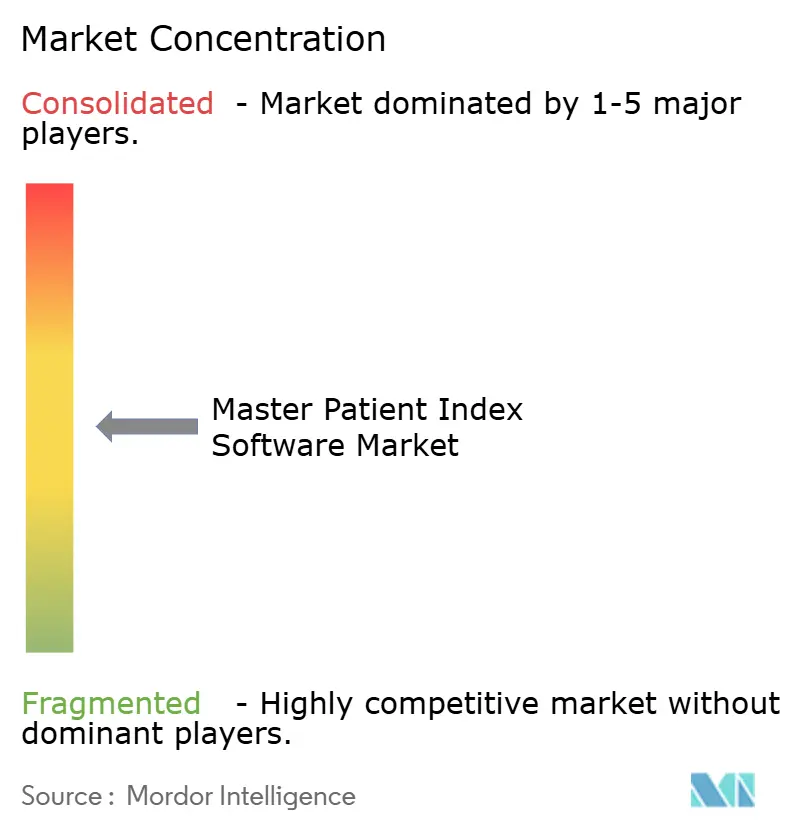
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des logiciels d'index patient maître par Mordor Intelligence
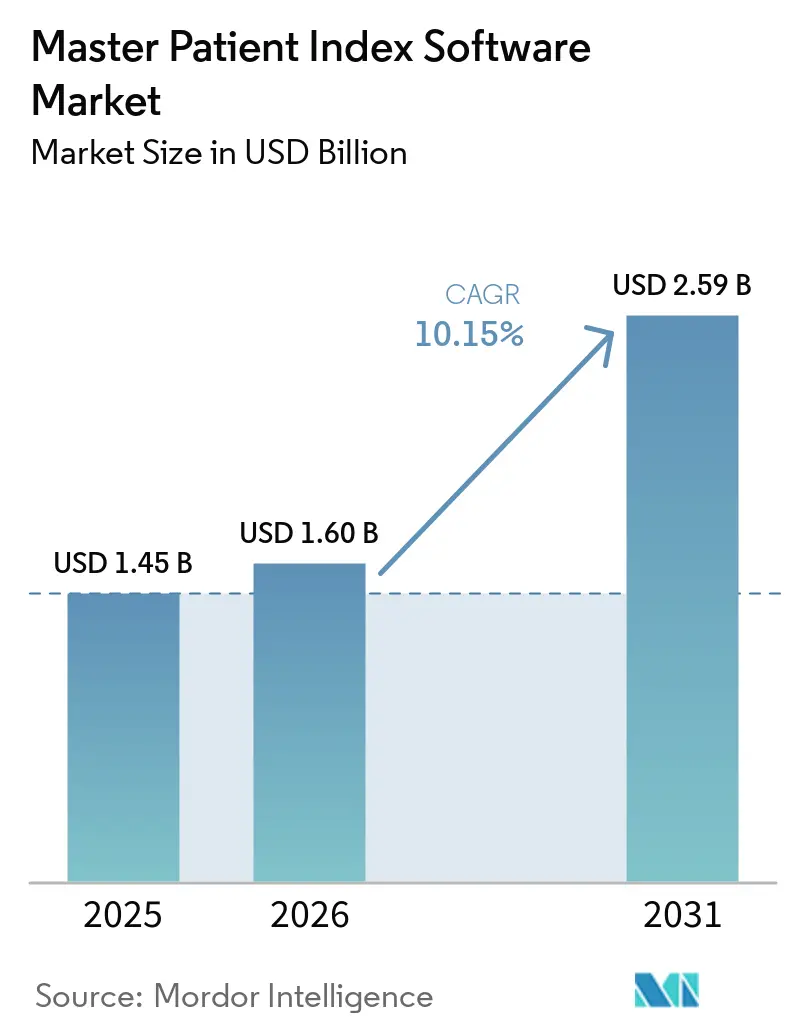
La taille du marché des logiciels d'index patient maître devrait augmenter de 1,45 milliard USD en 2025 à 1,60 milliard USD en 2026 et atteindre 2,59 milliards USD d'ici 2031, avec un CAGR de 10,15 % sur la période 2026-2031.
Le marché des logiciels d'index patient maître évolue de systèmes de dossiers hospitaliers distincts vers une résolution d'identité partagée au sein des réseaux de santé. L'adoption des dossiers médicaux électroniques a créé une large base de dossiers cliniques connectés nécessitant une identification cohérente des patients. Les règles d'interopérabilité aux États-Unis et en Europe font de cette capacité une composante de l'infrastructure des données de santé. La consolidation hospitalière crée également des besoins récurrents de combinaison de dossiers issus de systèmes cliniques distincts. Les fournisseurs répondent avec des plateformes compatibles FHIR, une livraison en cloud et des services qui assurent une gestion continue des données.
Points clés du rapport
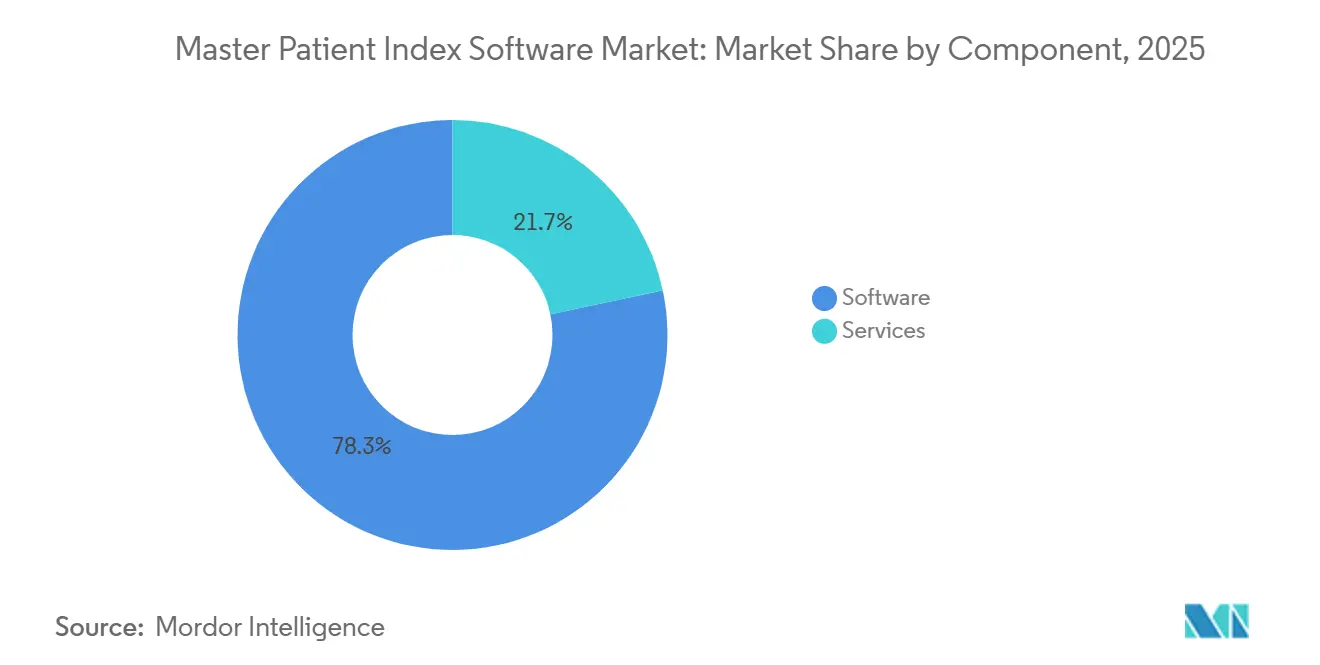
- Par composant, les logiciels détenaient 78,31 % de la part du marché des logiciels d'index patient maître en 2025, tandis que les services devraient enregistrer le CAGR le plus élevé à 12,65 % jusqu'en 2031.
- Par déploiement, le déploiement basé sur le cloud représentait 46,24 % de la part du marché des logiciels d'index patient maître en 2025 et devrait progresser à un CAGR de 14,42 % jusqu'en 2031.
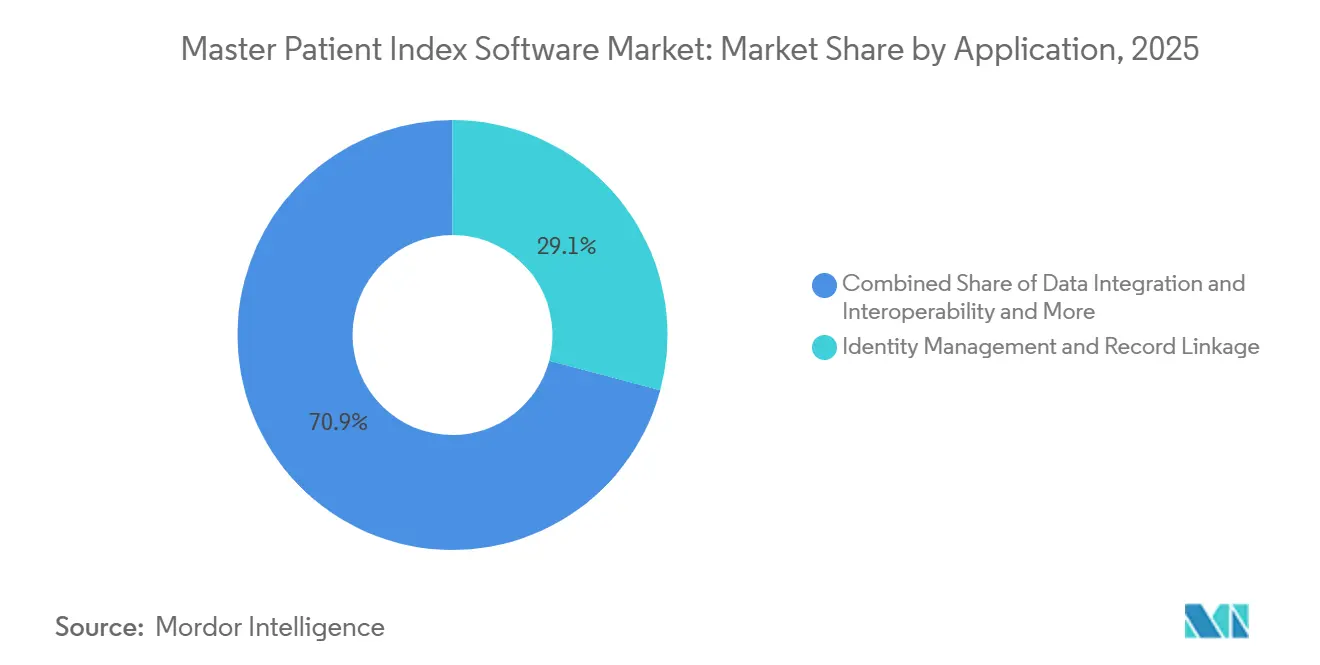
- Par application, la gestion des identités et la liaison des dossiers détenaient 29,14 % de la part des revenus en 2025, tandis que l'intégration des données et l'interopérabilité devraient enregistrer le CAGR le plus élevé à 12,42 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et les réseaux de prestation intégrés représentaient 42,54 % de la part des revenus en 2025, tandis que les cliniques et les centres de soins ambulatoires devraient afficher un CAGR de 13,32 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 46,61 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 13,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des logiciels d'index patient maître
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des réseaux de dossiers médicaux électroniques et d'échange d'informations de santé | +2.5% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Mandats d'interopérabilité et programmes de santé numérique | +1.9% | Amérique du Nord et Union européenne, avec une pertinence émergente en Asie-Pacifique | Court terme (≤ 2 ans) |
| Soins basés sur la valeur et exigences en matière de données longitudinales sur les patients | +1.4% | Amérique du Nord, avec une pertinence croissante en Europe | Moyen terme (2 à 4 ans) |
| Fusions, acquisitions et consolidation des réseaux dans le secteur de la santé | +1.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Correspondance des patients basée sur FHIR et adoption des API | +1.1% | Mondial, en accélération en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande de données de santé fiables et prêtes pour l'IA | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des réseaux de dossiers médicaux électroniques et d'échange d'informations de santé
L'adoption des dossiers médicaux électroniques avait atteint un niveau mature en Amérique du Nord avant 2025. La base installe crée désormais une demande de résolution d'identité partagée des patients entre les systèmes connectés. Chaque connexion à un réseau d'échange d'informations de santé accroît la nécessité de résoudre les dossiers provenant de différents systèmes sources. Les dossiers en double peuvent créer des risques pour la sécurité des patients ainsi qu'une charge administrative. Un rapport du BMJ Quality & Safety de 2025 a révélé que les patients ayant des dossiers médicaux en double étaient 5 fois plus susceptibles de décéder lors d'une hospitalisation et avaient des séjours hospitaliers 32 % plus longs que les patients appariés. Le marché des logiciels d'index patient maître sert donc simultanément les équipes d'informatique clinique, de cycle de revenus et d'architecture d'entreprise.
Mandats d'interopérabilité et programmes de santé numérique
Les exigences d'interopérabilité des États-Unis ont fait de la correspondance des patients une capacité de données liée à la conformité. Le programme de certification de l'ONC exige que les technologies de santé certifiées prennent en charge des interfaces de programmation d'applications standardisées et traitent les pratiques de blocage de l'information. Le règlement sur l'espace européen des données de santé, règlement (UE) 2025/327, est entré en vigueur en mars 2025 et a établi un cadre pour l'échange transfrontalier de données de santé[1]Commission européenne, "Règlement (UE) 2025/327 du Parlement européen et du Conseil du 11 février 2025 relatif à l'espace européen des données de santé," Journal officiel de l'Union européenne, health.ec.europa.eu.. Ces exigences accroissent le besoin de processus d'identification fiables dans tous les contextes de soins. HL7 a publié la version 2.0.0 de son guide de mise en œuvre pour l'identité numérique interopérable et la correspondance des patients en 2025. Le marché des logiciels d'index patient maître en bénéficie, car les plateformes sont censées prendre en charge ces schémas d'échange communs.
Soins basés sur la valeur et exigences en matière de données longitudinales sur les patients
Les soins basés sur la valeur nécessitent des dossiers patients pouvant être suivis entre les prestataires et les contextes de soins. Le CMS a orienté le programme Medicare Shared Savings vers un reporting qualité tous payeurs via l'ensemble de mesures APP Plus en 2025. Le standard de performance qualité 2026 est un score composite de 73,85 pour les organisations de soins responsables participantes[2]Centers for Medicare & Medicaid Services, "The Path to Shared Savings: A Guide to 2026 ACO Quality Performance Standards," MDinteractive, mdinteractive.com.. Des dossiers d'identité fragmentés peuvent affaiblir l'attribution, la notation des risques, la coordination des soins et la mesure de la qualité. Le CMS a également publié des projets de packages de mesures de qualité numérique basés sur FHIR pour les programmes hospitaliers début 2026. Cette orientation rapproche la précision de l'identité des patients des opérations de reporting et de paiement.
Fusions, acquisitions et consolidation des réseaux dans le secteur de la santé
La consolidation des prestataires crée un besoin pratique de combiner les dossiers patients d'organisations auparavant distinctes. Un système de santé fusionné peut avoir besoin de connecter différents environnements de dossiers médicaux électroniques et de supprimer les dossiers en double avant d'utiliser les données à l'échelle du réseau. Ce travail peut nécessiter des extensions de licences, des modifications de configuration et des services de migration auprès des fournisseurs d'index patient maître. Le besoin est le plus fort lorsqu'un nouveau réseau regroupe plusieurs campus ou groupes cliniques. Il s'applique également lorsqu'un réseau d'échange d'informations de santé ajoute de nouvelles organisations participantes. Le marché des logiciels d'index patient maître bénéficie de travaux de mise en œuvre récurrents issus de ces programmes d'intégration.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de mise en œuvre et de remédiation des données | -1.5% | Mondial, plus aigu sur les marchés intermédiaires et émergents | Court terme (≤ 2 ans) |
| Confidentialité des patients, cybersécurité et exposition réglementaire | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Correspondance faux positifs et responsabilité en matière de sécurité des patients | -0.8% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Gouvernance de l'identité transjuridictionnelle et dépendance aux données de référence | -0.6% | Union européenne, Moyen-Orient et Afrique, et cas d'usage transfrontaliers en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de mise en œuvre et de remédiation des données
Le déploiement d'un index patient maître d'entreprise nécessite une évaluation des données, une déduplication et une gestion continue. Le travail est difficile pour les systèmes de santé qui ont des formats d'adresse incohérents, des champs de nom abrégés ou des pratiques de codage démographique différentes. Les données de référence doivent souvent être normalisées avant que les outils de correspondance puissent fonctionner de manière fiable. Les prestataires de taille moyenne peuvent avoir un volume de patients suffisant pour connaître une fragmentation de l'identité, mais manquer du budget ou des effectifs nécessaires à un long programme de remédiation. Ces conditions peuvent prolonger les délais des projets et retarder le remplacement des plateformes héritées défaillantes. Le marché des logiciels d'index patient maître doit donc proposer des modèles de déploiement progressif et de services adaptés à une capacité de mise en œuvre limitée.
Confidentialité des patients, cybersécurité et exposition réglementaire
Le secteur de la santé affichait le coût moyen de violation le plus élevé parmi tous les secteurs dans l'étude 2025 d'IBM Security. Le coût moyen par violation dans le secteur de la santé était de 7,42 millions USD en 2025, contre 9,77 millions USD en 2024. Les plateformes d'index patient maître centralisent les données démographiques et d'identité et peuvent donc constituer une cible de grande valeur pour la fraude ou l'extorsion. Le règlement EHDS comprend des garanties et des sanctions liées à l'utilisation illicite des données de santé électroniques. Les acheteurs examinent de plus en plus les contrôles de sécurité et la documentation de conformité avant d'attribuer des contrats. Ces exigences peuvent augmenter les coûts d'entrée et de maintenance pour les fournisseurs plus petits sur le marché des logiciels d'index patient maître.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les logiciels dominent les revenus tandis que les services croissent plus rapidement
Les logiciels détenaient 78,31 % des revenus du marché des logiciels d'index patient maître en 2025. Leur position reflète les déploiements de logiciels d'entreprise dans les grands réseaux hospitaliers qui ont adopté les capacités d'index patient maître lors des programmes antérieurs de dossiers médicaux électroniques. Les plateformes d'index patient maître d'entreprise prennent en charge les systèmes de santé multi-entités et les échanges régionaux. Elles maintiennent l'identité des patients dans de nombreux systèmes sources cliniques. Les logiciels d'index patient maître locaux restent adaptés aux environnements à établissement unique. Les produits d'index patient maître hybrides soutiennent les organisations qui transitent entre des architectures locales et d'entreprise.
Les services devraient croître à un CAGR de 12,65 % jusqu'en 2031. La taille du marché des logiciels d'index patient maître pour les services est soutenue par la demande de gestion des données, de remédiation des doublons et de préparation des ensembles de données pour une utilisation par l'IA. Ces activités se poursuivent après la mise en œuvre initiale du logiciel. Certains fournisseurs utilisent des contrats de service liés aux résultats, associés à des réductions vérifiées des dossiers en double. Cette structure transfère une partie du risque de livraison de l'acheteur au fournisseur. En décembre 2025, 4medica a lancé IdentiMatch Worklist Automation, et la société a déclaré que le produit pouvait réduire les tâches manuelles de correspondance des patients jusqu'à 90 %.


Par déploiement : les plateformes basées sur le cloud détiennent un double leadership
Le déploiement basé sur le cloud représentait 46,24 % de la part du marché des logiciels d'index patient maître en 2025. Il devrait également croître à un CAGR de 14,42 % jusqu'en 2031. Cette position montre que les plateformes cloud servent de nouveaux acheteurs et organisations, remplaçant les anciens systèmes sur site. La livraison en cloud réduit le besoin de maintenance d'infrastructure locale. Elle prend également en charge les connexions basées sur des API entre entités affiliées. Ces capacités sont utiles lorsque les systèmes de santé ont besoin d'une couche d'identité partagée sur plusieurs sites.
Le déploiement sur site reste pertinent pour les centres médicaux universitaires, les agences gouvernementales et les organisations soumises à des règles strictes de résidence des données. Ces utilisateurs peuvent retarder la migration vers le cloud pendant qu'ils évaluent les exigences en matière de sécurité et de données de santé nationales. Les architectures hybrides permettent une logique de correspondance centralisée tandis que les organisations locales conservent certains entrepôts de données sous leur propre contrôle. Cette approche peut prendre en charge l'échange sécurisé de données dans les contextes de soins européens. Le secteur du marché des logiciels d'index patient maître observe également l'adoption du cloud, où les prestataires ont besoin d'une base de données accessible pour les applications de santé connectée. Le choix du déploiement reste lié à la posture de sécurité, aux besoins d'intégration et aux règles de gouvernance locale de chaque organisation.
Par application : la résolution d'identité maintient son leadership en termes de revenus
La gestion des identités et la liaison des dossiers représentaient 29,14 % des revenus en 2025. L'application effectue les tâches fondamentales de l'index patient maître : correspondance, suppression des doublons et maintien d'un dossier de référence entre les systèmes sources. Elle prend en charge la gestion de l'identité en temps réel lors des transactions cliniques et administratives. La gestion des données patients regroupe les historiques longitudinaux provenant de différents contextes de soins. La gestion des données démographiques des patients maintient les champs structurés utilisés dans la facturation, l'analyse et l'identification des lacunes dans les soins. Ces applications constituent la base opérationnelle du marché des logiciels d'index patient maître.
L'intégration des données et l'interopérabilité devraient croître à un CAGR de 12,42 % jusqu'en 2031. Les réseaux de santé construisent des environnements de données natifs FHIR qui nécessitent une résolution d'identité cohérente entre les systèmes connectés. Les applications d'échange d'informations de santé, de santé des populations et de coordination des soins dépendent également d'une correspondance fiable pour le reporting sur l'ensemble de la population. L'étude Truveta a montré que des méthodes hybrides d'apprentissage automatique et déterministes peuvent être appliquées à de grands ensembles de données de liaison de dossiers. Les organisations peuvent faire face à un travail de remédiation plus important lorsque des dossiers fragmentés entrent dans les pipelines d'analyse avant que les problèmes d'identité ne soient corrigés. Les fournisseurs positionnent donc la précision de l'identité comme une étape précoce dans les programmes d'intégration des données.

Par utilisateur final : les hôpitaux et les réseaux de prestation intégrés dominent tandis que les soins ambulatoires se développent
Les hôpitaux et les réseaux de prestation intégrés détenaient 42,54 % de la part du marché des logiciels d'index patient maître en 2025. Ces organisations gèrent de grands volumes de patients et opèrent souvent sur plusieurs campus. Leurs systèmes doivent connecter les dossiers patients entre différents sites cliniques et environnements de dossiers médicaux électroniques. Ils participent également aux efforts d'échange d'informations de santé nationaux et régionaux. Le cadre TEFCA soutient une approche commune de l'échange d'informations de santé à l'échelle nationale. Ces exigences opérationnelles soutiennent une demande continue de la part des grands réseaux de prestataires.
Les cliniques et les centres de soins ambulatoires devraient croître à un CAGR de 13,32 % jusqu'en 2031. Les soins chroniques, la santé comportementale et les services procéduraux sont de plus en plus dispensés en milieu ambulatoire. Ce changement crée davantage de points de contact avec les patients qui doivent être résolus par rapport à un dossier central. Les payeurs deviennent également des acheteurs pertinents, car les règles d'interopérabilité exigent l'accès aux données de santé des membres via des interfaces standardisées. Les agences gouvernementales et de santé publique utilisent les capacités d'identité des patients pour les programmes de surveillance et d'intervention d'urgence. Le secteur du marché des logiciels d'index patient maître peut servir les organisations ambulatoires avec des produits natifs du cloud qui se déploient plus rapidement que les configurations d'entreprise traditionnelles.
Analyse géographique
L'Amérique du Nord représentait 46,61 % des revenus du marché des logiciels d'index patient maître en 2025. La région dispose d'une large base installée de systèmes de dossiers médicaux électroniques certifiés et de réseaux de prestataires actifs nécessitant une correspondance des patients entre les sites. Les États-Unis s'appuient sur TEFCA et les travaux d'interopérabilité connexes pour soutenir l'échange de données de santé à l'échelle nationale. Une identité précise des patients est nécessaire avant que les dossiers puissent circuler de manière fiable entre les participants. Le Canada fait progresser ses programmes de santé numérique provinciaux, tandis que le Mexique affiche une pénétration plus faible de l'index patient maître et un besoin croissant de capacités d'échange transfrontalier.
L'Europe est dans une phase active de mise en œuvre réglementaire en 2026. Le règlement (UE) 2025/327 a créé le cadre de l'espace européen des données de santé au sein de l'Union européenne. La France a publié des documents de mise en œuvre de MyHealth@EU via son agence nationale de santé numérique. L'Allemagne aligne ses travaux sur le dossier patient électronique avec les exigences d'interopérabilité et de cybersécurité. Le Royaume-Uni poursuit ses propres programmes d'identité des patients et de santé numérique en dehors du cadre EHDS. Le Moyen-Orient et l'Afrique restent des opportunités à un stade précoce où les programmes nationaux de santé numérique peuvent créer une demande future d'infrastructure d'identité unifiée.
L'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 13,25 % jusqu'en 2031. Les programmes nationaux de santé numérique, l'expansion des réseaux hospitaliers et les initiatives de santé axées sur l'IA soutiennent ces perspectives. L'Inde a développé la Mission numérique Ayushman Bharat pour fournir un écosystème de santé numérique et un cadre d'échange de dossiers de santé[3]Autorité nationale de santé, "Mission numérique Ayushman Bharat," Gouvernement de l'Inde, abdm.gov.in.. La Chine a introduit des normes de gestion de l'identité des patients qui soutiennent une vérification cohérente dans les établissements médicaux. L'Australie poursuit ses travaux de modernisation de son infrastructure nationale de santé numérique. Ces développements créent des opportunités pour le marché des logiciels d'index patient maître où les prestataires privés doivent se connecter aux systèmes d'échange nationaux.

Paysage concurrentiel
Le marché des logiciels d'index patient maître est modérément fragmenté. Les fournisseurs spécialisés sont en concurrence avec les entreprises de dossiers médicaux électroniques qui intègrent des capacités d'index patient maître dans des plateformes logicielles cliniques plus larges. Verato, 4medica, Just Associates, Rhapsody Health et CareEvolution se concentrent sur la résolution d'identité dans différents environnements de dossiers médicaux électroniques. Epic, Oracle Health et MEDITECH bénéficient de bases de clients installées et de flux de travail de plateformes intégrées. Les spécialistes se distinguent par la précision de la correspondance, la rapidité de déploiement et l'interopérabilité ouverte. Cette division offre aux acheteurs le choix entre des fonctionnalités groupées et des produits d'identité dédiés.
Verato a été reconnu dans une enquête Black Book Research de 2026 pour l'identité des patients d'entreprise, l'index patient maître d'entreprise et la correspondance des patients pour la gestion du cycle de revenus. En décembre 2025, 4medica a lancé IdentiMatch Worklist Automation pour les flux de travail manuels de correspondance des patients. En mai 2026, 4medica a étendu la prise en charge d'IdentiMatch aux exigences proposées par le MATCH IT Act. Ces évolutions montrent comment l'automatisation des produits et la conformité aux échanges façonnent la concurrence.
La couche d'identité payeur-prestataire reste une opportunité pour les fournisseurs. Les contrats basés sur la valeur exigent que les régimes d'assurance maladie et les prestataires rapprochent les dossiers des membres et des patients entre différents systèmes. Le MATCH IT Act proposé établirait des normes et des protocoles pour améliorer la correspondance des patients. Les garanties de sécurité et EHDS deviennent des exigences d'approvisionnement de base plutôt que des fonctionnalités optionnelles. Le marché des logiciels d'index patient maître reste concurrentiel car aucun chiffre de concentration des fournisseurs n'a été fourni. La concurrence est donc mieux décrite comme une fragmentation modérée plutôt que comme une domination par un petit groupe d'entreprises.
Leaders du secteur des logiciels d'index patient maître
-
Verato, Inc.
-
Rhapsody Health
-
Oracle Corporation
-
InterSystems Corporation
-
4medica, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Rhapsody a lancé sa suite d'interopérabilité pour les payeurs sur le Connection Hub dans l'Epic Showroom pour les organisations utilisant Tapestry UM/CM, Claims et la plateforme Epic Payer. La suite combinait des flux de travail d'interopérabilité pour les payeurs préconfigurés avec Rhapsody Axon, un agent d'intégration alimenté par l'IA, élargissant la portée de Rhapsody à plus de 1 900 clients dans le monde et la positionnant dans la couche de convergence d'identité payeur-prestataire, un espace commercial blanc clé.
- Août 2026 : l'Agence australienne de santé numérique (ADHA) a signé un contrat d'infrastructure de trois ans de 161,6 millions AUD (environ 100 millions USD) avec Accenture pour exploiter My Health Record, qui couvrait plus de 25 millions de dossiers actifs et soutenait 207 millions d'interactions annuelles avec les cliniciens. Le contrat comprenait des dispositions pour la transition vers un écosystème natif FHIR, stimulant les investissements dans une architecture de données compatible avec l'index patient maître dans l'ensemble du système de santé australien.


Périmètre du rapport mondial sur le marché des logiciels d'index patient maître
Selon le périmètre du rapport, le logiciel d'index patient maître (IPM) est un système d'information de santé qui crée et maintient une base de données centralisée contenant des identifiants uniques pour les patients individuels dans différentes organisations et systèmes de santé. Son objectif principal est d'assurer une identification précise des patients, de prévenir les dossiers en double et de faciliter le partage transparent des informations sur les patients pour des soins coordonnés.
Le marché des logiciels d'index patient maître est segmenté par composant en logiciels, comprenant les logiciels d'index patient maître d'entreprise, les logiciels d'index patient maître locaux et les logiciels d'index patient maître hybrides, ainsi que les services. Par déploiement, le marché est segmenté en déploiements basés sur le cloud, sur site et hybrides. Par application, le marché est segmenté en gestion des données patients, gestion des identités et liaison des dossiers, intégration des données et interopérabilité, gestion des données démographiques des patients, échange d'informations de santé, gestion de la santé des populations et coordination des soins, et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux et réseaux de prestation intégrés, cliniques et centres de soins ambulatoires, payeurs de soins de santé, agences gouvernementales et de santé publique, et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Logiciels | Logiciels d'index patient maître d'entreprise |
| Logiciels d'index patient maître locaux | |
| Logiciels d'index patient maître hybrides | |
| Services |
| Basé sur le cloud |
| Sur site |
| Déploiement hybride |
| Gestion des données patients |
| Gestion des identités et liaison des dossiers |
| Intégration des données et interopérabilité |
| Gestion des données démographiques des patients |
| Échange d'informations de santé |
| Santé des populations et coordination des soins |
| Autres applications |
| Hôpitaux et réseaux de prestation intégrés |
| Cliniques et centres de soins ambulatoires |
| Payeurs de soins de santé |
| Agences gouvernementales et de santé publique |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par composant | Logiciels | Logiciels d'index patient maître d'entreprise |
| Logiciels d'index patient maître locaux | ||
| Logiciels d'index patient maître hybrides | ||
| Services | ||
| Par déploiement | Basé sur le cloud | |
| Sur site | ||
| Déploiement hybride | ||
| Par application | Gestion des données patients | |
| Gestion des identités et liaison des dossiers | ||
| Intégration des données et interopérabilité | ||
| Gestion des données démographiques des patients | ||
| Échange d'informations de santé | ||
| Santé des populations et coordination des soins | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux et réseaux de prestation intégrés | |
| Cliniques et centres de soins ambulatoires | ||
| Payeurs de soins de santé | ||
| Agences gouvernementales et de santé publique | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la croissance des logiciels d'index patient maître ?
Les exigences d'interopérabilité, les systèmes de dossiers médicaux électroniques connectés, les soins basés sur la valeur et le besoin de données propres pour les applications d'IA soutiennent la croissance.
Quelle est la taille du marché des logiciels d'index patient maître en 2026 ?
Le secteur est évalué à 1,60 milliard USD en 2026 et devrait atteindre 2,59 milliards USD d'ici 2031 à un CAGR de 10,15 %.
Quel modèle de déploiement connaît la croissance la plus rapide pour les plateformes d'index patient maître ?
Le déploiement basé sur le cloud devrait croître à un CAGR de 14,42 % jusqu'en 2031 et détenait 46,24 % de la part des revenus en 2025.
Quels utilisateurs génèrent la plus grande demande de logiciels d'index patient maître ?
Les hôpitaux et les réseaux de prestation intégrés étaient en tête avec 42,54 % de la part des revenus en 2025, car ils gèrent des dossiers patients complexes sur plusieurs sites.
Pourquoi la correspondance des patients est-elle importante pour l'interopérabilité des soins de santé ?
Une correspondance fiable aide les prestataires à échanger les bons dossiers via des API standardisées et des réseaux d'échange d'informations de santé nationaux ou régionaux.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 13,25 % jusqu'en 2031, soutenue par les programmes nationaux de santé numérique et les investissements dans les soins connectés.
Dernière mise à jour de la page le:



