
マスター患者インデックスソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.60 十億米ドル |
| 市場規模 (2031) | 2.59 十億米ドル |
| Growth Rate (2026 - 2031) | 10.15 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマスター患者インデックスソフトウェア市場分析
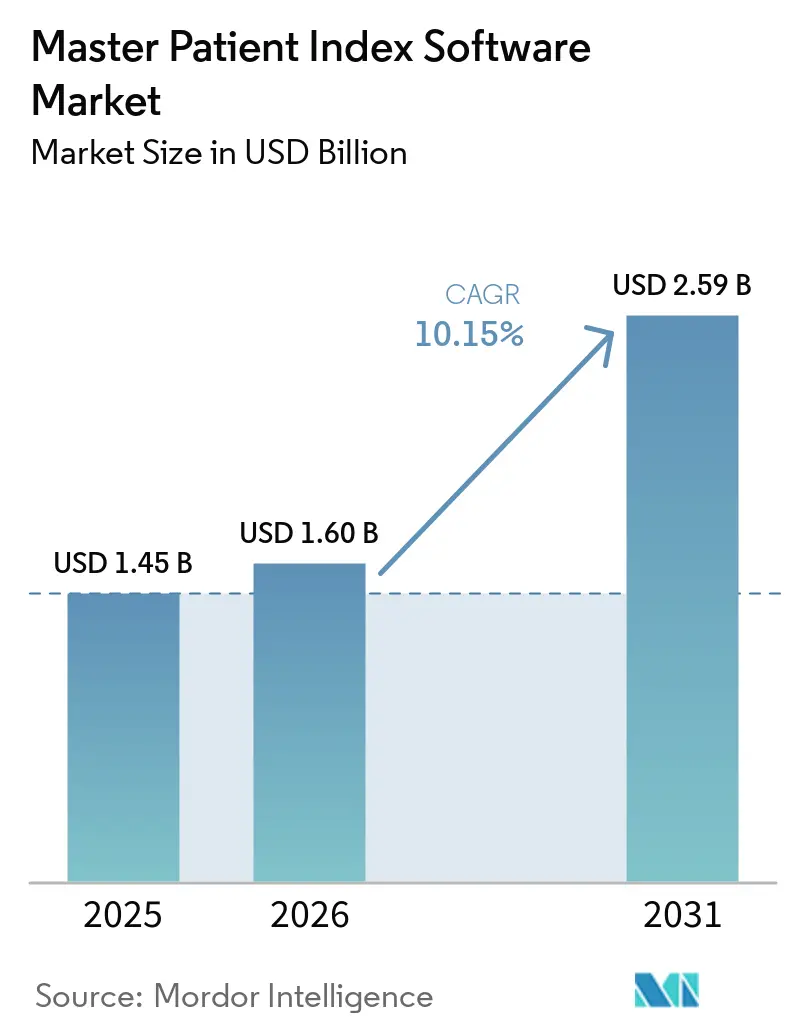
マスター患者インデックスソフトウェア市場規模は、2025年の1.45 ビリオン 米ドルから2026年には1.60 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 10.15%で成長して2031年には2.59 ビリオン 米ドルに達する見込みです。
マスター患者インデックスソフトウェア市場は、個別の病院記録システムから、医療ネットワーク全体にわたる共有型ID解決へと移行しつつあります。EHRの普及により、一貫した患者識別を必要とする大規模な接続済み臨床記録基盤が形成されました。米国および欧州における相互運用性規制は、この機能を医療データインフラの一部として位置づけています。また、病院の統合・合併により、別々の臨床システムからの記録を統合する継続的なニーズが生じています。ベンダーはFHIR対応プラットフォーム、クラウド提供、および継続的なデータ管理に対応するサービスで応えています。
レポートの主要ポイント
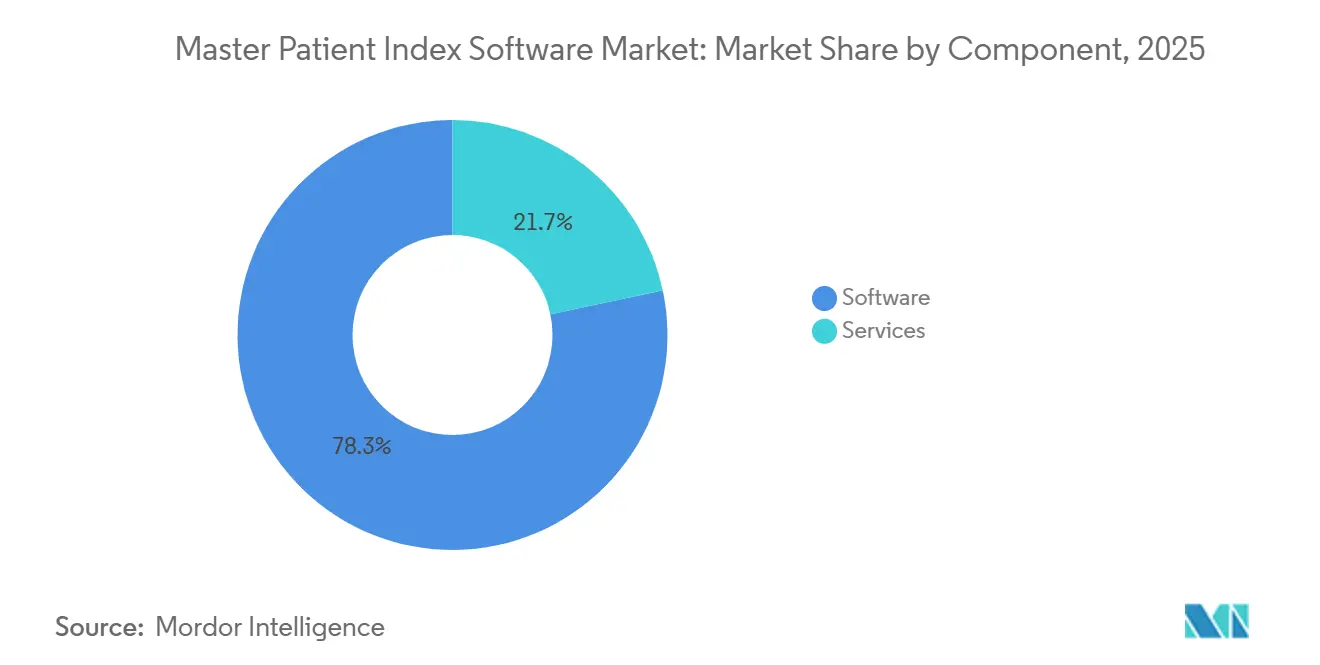
- コンポーネント別では、ソフトウェアが2025年のマスター患者インデックスソフトウェア市場シェアの78.31%を占め、サービスは2031年にかけて最高のCAGR(12.65%)を記録する見込みです。
- 展開形態別では、クラウドベースの展開が2025年のマスター患者インデックスソフトウェア市場シェアの46.24%を占め、2031年にかけて14.42%のCAGRで成長する見込みです。
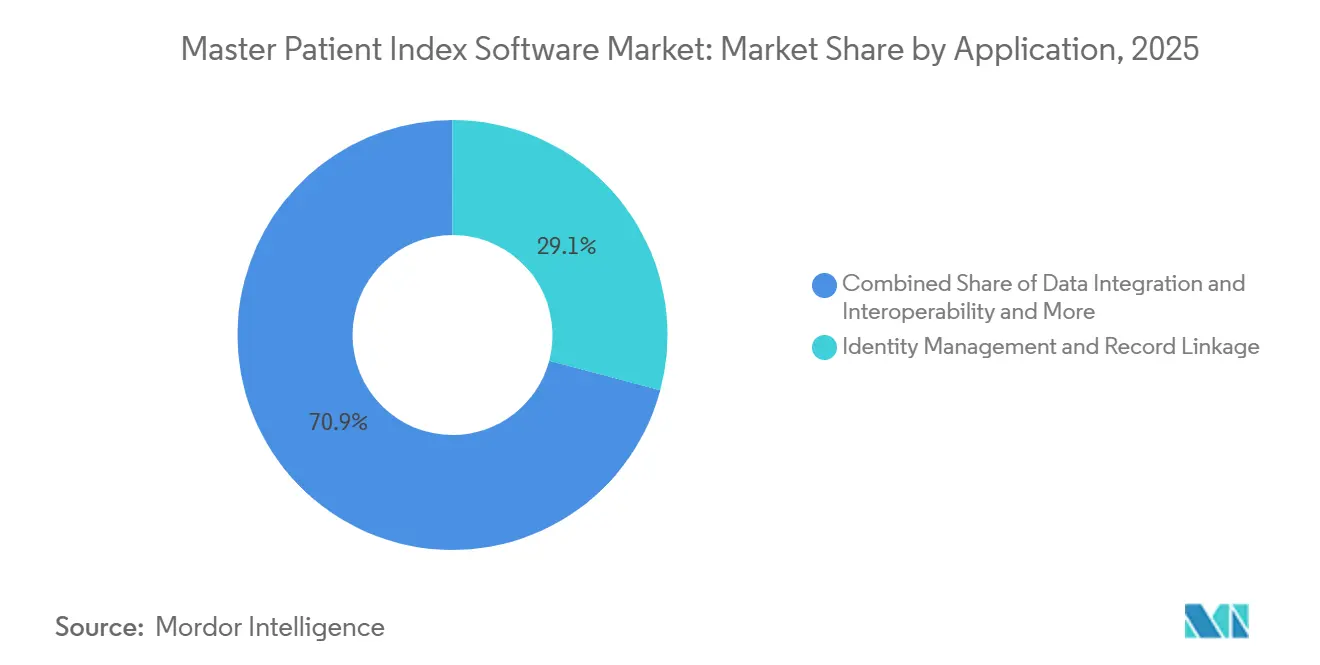
- アプリケーション別では、ID管理および記録連携が2025年の収益シェアの29.14%を占め、データ統合および相互運用性が2031年にかけて最高のCAGR(12.42%)を記録する見込みです。
- エンドユーザー別では、病院および統合型デリバリーネットワークが2025年の収益シェアの42.54%を占め、クリニックおよび外来ケアセンターは2031年にかけてCAGR 13.32%で成長する見込みです。
- 地域別では、北米が2025年の収益シェアの46.61%を占め、アジア太平洋地域は2031年にかけてCAGR 13.25%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマスター患者インデックスソフトウェア市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EHRおよび医療情報交換ネットワークの拡大 | +2.5% | グローバル、特に北米およびアジア太平洋地域 | 中期(2〜4年) |
| 相互運用性義務およびデジタルヘルスプログラム | +1.9% | 北米および欧州連合、アジア太平洋地域での関連性が高まりつつある | 短期(2年以内) |
| 価値に基づくケアおよび縦断的患者データの要件 | +1.4% | 北米、欧州での関連性が高まりつつある | 中期(2〜4年) |
| 医療機関の合併・買収およびネットワーク統合 | +1.2% | 北米および欧州 | 短期(2年以内) |
| FHIRースの患者マッチングおよびAPI導入 | +1.1% | グローバル、北米で加速 | 短期(2年以内) |
| AI対応の信頼性の高い医療データへの需要 | +1.0% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EHRおよび医療情報交換ネットワークの拡大
EHRの普及は2025年以前に北米で成熟段階に達していました。現在の導入基盤は、接続されたシステム全体での共有患者ID解決に対する需要を生み出しています。医療情報交換への接続が増えるたびに、異なるソーシステムからの記録を解決する必要性が高まります。重複記録は患者安全上のリスクと管理上の負担をもたらす可能性があります。2025年のBMJ Quality & Safety誌の報告によると、重複した医療記録を持つ患者は入院中に死亡する可能性が5倍高く、マッチした患者と比較して入院期間が32%長いことが示されました。したがって、マスター患者インデックスソフトウェア市場は、臨床情報学、収益サイクル、およびエンタープライズアーキテクチャチームに同時にサービスを提供しています。
相互運用性義務およびデジタルヘルスプログラム
米国の相互運用性要件により、患者マッチングはコンプライアンスに関連するデータ機能となっています。ONC認証プログラムは、認定医療ITが標準化されたアプリケーションプログラミングインターフェースをサポートし、情報ブロッキング慣行に対処することを求めています。欧州健康データ空間規制(規則(EU)2025/327)は2025年3月に発効し、国境を越えた医療データ交換の枠組みを確立しました[1]欧州委員会、「欧州議会および理事会の規則(EU)2025/327(2025年2月11日付、欧州健康データ空間に関する規則)」、欧州連合官報、health.ec.europa.eu。。これらの要件により、ケア環境全体にわたる信頼性の高いID管理プロセスの必要性が高まっています。HL7は2025年に相互運用可能なデジタルIDおよび患者マッチング実装ガイドのバージョン2.0.0を公開しました。プラットフォームがこれらの共通交換パターンをサポートすることが期待されるため、マスター患者インデックスソフトウェア市場はその恩恵を受けています。
価値に基づくケアおよび縦断的患者データの要件
価値に基づくケアでは、複数のプロバイダーおよびケア環境にわたって追跡可能な患者記録が必要です。CMSは2025年にAPP Plusメジャーセットを通じてメディケア共有貯蓄プログラムを全支払者品質報告へと移行させました。2026年の品質パフォーマンス基準は、参加するアカウンタブルケア組織に対して73.85の複合スコアとなっています[2]メディケア・メディケイドサービスセンター、「共有貯蓄への道:2026年ACO品質パフォーマンス基準ガイド」、MDinteractive、mdinteractive.com。。断片化されたID記録は、帰属、リスクスコアリング、ケアコーディネーション、および品質測定を弱体化させる可能性があります。CMSはまた、2026年初頭に病院プログラム向けのFHIRベースのデジタル品質測定パッケージの草案を公開しました。この方向性により、患者IDの正確性が報告および支払い業務により近い位置に置かれることになります。
医療機関の合併・買収およびネットワーク統合
プロバイダーの統合により、以前は別々の組織に属していた患者記録を統合する実際的な必要性が生じます。合併した医療システムは、異なるEHR環境を接続し、ネットワーク全体でデータを活用する前に重複記録を除去する必要がある場合があります。この作業には、MPIベンダーからのライセンス拡張、設定変更、および移行サービスが必要になることがあります。新しいネットワークが複数のキャンパスや臨床グループを統合する場合に最も強いニーズが生じます。また、医療情報交換が新たな参加組織を追加する際にも同様のニーズが生じます。マスター患者インデックスソフトウェア市場は、これらの統合プログラムから継続的な実装作業を獲得しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い実装コストおよびデータ修正コスト | -1.5% | グローバル、中規模市場および新興市場で最も深刻 | 短期(2年以内) |
| 患者プライバシー、サイバーセキュリティ、および規制上のリスク | -1.2% | グローバル | 短期(2年以内) |
| 偽陽性マッチングおよび患者安全上の責任 | -0.8% | 北米および欧州 | 中期(2〜4年) |
| 管轄をまたぐID管理および参照データへの依存 | -0.6% | 欧州連合、中東・アフリカ、およびアジア太平洋地域の国境を越えたユースケース | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い実装コストおよびデータ修正コスト
エンタープライズMPIの展開には、データ評価、重複排除、および継続的な管理が必要です。住所フォーマットが統一されていない、氏名フィールドが短縮されている、または人口統計コーディング慣行が異なる医療システムにとって、この作業は困難です。マッチングツールが確実に機能するためには、参照データの正規化が必要になることが多くあります。中規模のプロバイダーは、ID断片化を経験するほどの患者数を持ちながらも、長期的な修正プログラムのための予算や人員が不足している場合があります。このような状況はプロジェクトのタイムラインを延長させ、脆弱なレガシープラットフォームの置き換えを遅らせる可能性があります。したがって、マスター患者インデックスソフトウェア市場は、制約された実装能力に適した段階的な展開およびサービスモデルを提供する必要があります。
患者プライバシー、サイバーセキュリティ、および規制上のリスク
IBMセキュリティの2025年調査によると、医療分野は全産業の中で最も高い平均侵害コストを記録しました。医療分野における1件あたりの平均侵害コストは2025年に7.42 ミリオン 米ドルであり、2024年の9.77 ミリオン 米ドルと比較されています。MPIプラットフォームは人口統計データおよびIDデータを集中管理するため、詐欺や恐喝の高価値ターゲットとなる可能性があります。EHDS規制には、電子医療データの不正使用に関連するセーフガードおよびペナルティが含まれています。購入者は契約を締結する前に、セキュリティ管理とコンプライアンス文書をより厳しく審査するようになっています。これらの要件により、マスター患者インデックスソフトウェア市場における小規模サプライヤーの参入コストおよび維持コストが増加する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアが収益をリードし、サービスがより速く成長
ソフトウェアは2025年のマスター患者インデックスソフトウェア市場収益の78.31%を占めました。この地位は、以前のEHRプログラム中にMPI機能を採用した大規模病院ネットワーク全体でのエンタープライズソフトウェア展開を反映しています。エンタープライズMPIプラットフォームは、複数エンティティの医療システムおよび地域交換をサポートします。これらは多くの臨ソースシステム全体で患者IDを維持します。ローカルMPIソフトウェアは単一施設環境に適しています。ハイブリッドMPI製品は、ローカルアーキテクチャとエンタープライズアーキテクチャの間を移行する組織をサポートします。
サービスは2031年にかけてCAGR 12.65%で成長する見込みです。サービスのマスター患者インデックスソフトウェア市場規模は、データ管理、重複修正、およびAI活用のためのデータセット準備に対する需要によって支えられています。これらの活動は初期ソフトウェア実装後も継続します。一部のベンダーは、重複記録の検証済み削減に連動した成果連動型サービス契約を採用しています。この構造により、提供リスクの一部が購入者からベンダーに移転されます。2025年12月、4medica, Inc.はIdentiMatch Worklist Automationを導入し、同製品が手動患者マッチング作業を最大90%削減できると発表しました。


展開形態別:クラウドベースプラットフォームが二重のリードを保持
クラウドベースの展開は2025年のマスター患者インデックスソフトウェア市場シェアの46.24%を占めました。また、2031年にかけてCAGR 14.42%で成長する見込みです。この地位は、クラウドプラットフォームが新規購入者および組織にサービスを提供し、古いオンプレミスシステムを置き換えていることを示しています。クラウド提供により、ローカルインフラの維持管理の必要性が軽減されます。また、関連エンティティ全体でAPIベースの接続をサポートします。これらの機能は、医療システムが複数のサイトにわたって共有IDレイヤーを必要とする場合に有用です。
オンプレミス展開は、学術医療センター、政府機関、および厳格なデータ居住要件の対象となる組織にとって引き続き重要です。これらのユーザーは、セキュリティおよび国家医療データ要件を評価しながらクラウド移行を遅らせる場合があります。ハイブリッドアーキテクチャにより、ローカル組織が一部のデータストアを自社管理下に置きながら、集中型マッチングロジックを実現できます。このアプローチは、欧州のケア環境全体での安全なデータ交換をサポートできます。マスター患者インデックスソフトウェア市場産業では、プロバイダーが接続型医療アプリケーションのためのアクセス可能なデータ基盤を必要とする場合にもクラウド導入が見られます。展開の選択は、各組織のセキュリティ態勢、統合ニーズ、およびローカルガバナンス規則に引き続き関連しています。
アプリケーション別:ID解決が収益リーダーシップを維持
ID管理および記録連携は2025年の収益の29.14%を占めました。このアプリケーションは、ソースシステム全体でのマッチング、重複排除、およびサバイバーレコードの維持というMPIのコアタスクを実行します。臨床および管理トランザクション中のリアルタイムID管理をサポートします。患者データ管理は、異なるケア環境からの縦断的な履歴をまとめます。患者人口統計管理は、請求、分析、およびケアギャップ識別に使用される構造化フィールドを維します。これらのアプリケーションはマスター患者インデックスソフトウェア市場の運用基盤を形成しています。
データ統合および相互運用性は2031年にかけてCAGR 12.42%で成長する見込みです。医療ネットワークは、接続されたシステム全体で一貫したID解決を必要とするFHIRネイティブデータ環境を構築しています。医療情報交換、集団健康管理、およびケアコーディネーションアプリケーションも、全集団報告のための信頼性の高いマッチングに依存しています。Truvetaの研究では、ハイブリッド機械学習と決定論的手法を大規模な記録連携データセットに適用できることが示されました。断片化された記録がIDの問題が修正される前に分析パイプラインに入ると、組織はより大きな修正作業に直面する可能性があります。したがって、ベンダーはデータ統合プログラムの早期ステップとしてIDの正確性を位置づけています。
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能です
エンドユーザー別:病院およびIDNがリードし、外来ケアが拡大
病院および統合型デリバリーネットワークは2025年のマスター患者インデックスソフトウェア市場シェアの42.54%を占めました。これらの組織は大規模な患者数を管理し、多くの場合複数のキャンパスにわたって運営されています。そのシステムは、さまざまな臨床拠点およびEHR環境間で患者記録を接続する必要があります。また、国家および地域の医療情報交換の取り組みにも参加しています。TEFCAフレームワークは、全国的な医療情報交換への共通アプローチをサポートしています。これらの運用要件は、主要プロバイダーネットワークからの継続的な需要を支えています。
クリニックおよび外来ケアセンターは2031年にかけてCAGR 13.32%で成長する見込みです。慢性疾患ケア、行動医療、および処置サービスは外来環境でますます提供されるようになっています。この変化により、中央記録に対して照合する必要のある患者タッチポイントが増加しています。支払者も、相互運用性規則が標準化されたインターフェースを通じてメンバーの医療データへのアクセスを要求するため、関連する購入者となっています。政府および公衆衛生機関は、サーベイランスおよび緊急対応プログラムに患者ID機能を使用しています。マスター患者インデックスソフトウェア市場産業は、従来のエンタープライズ構成よりも迅速に展開できるクラウドネイティブ製品で外来組織にサービスを提供できます。
地域分析
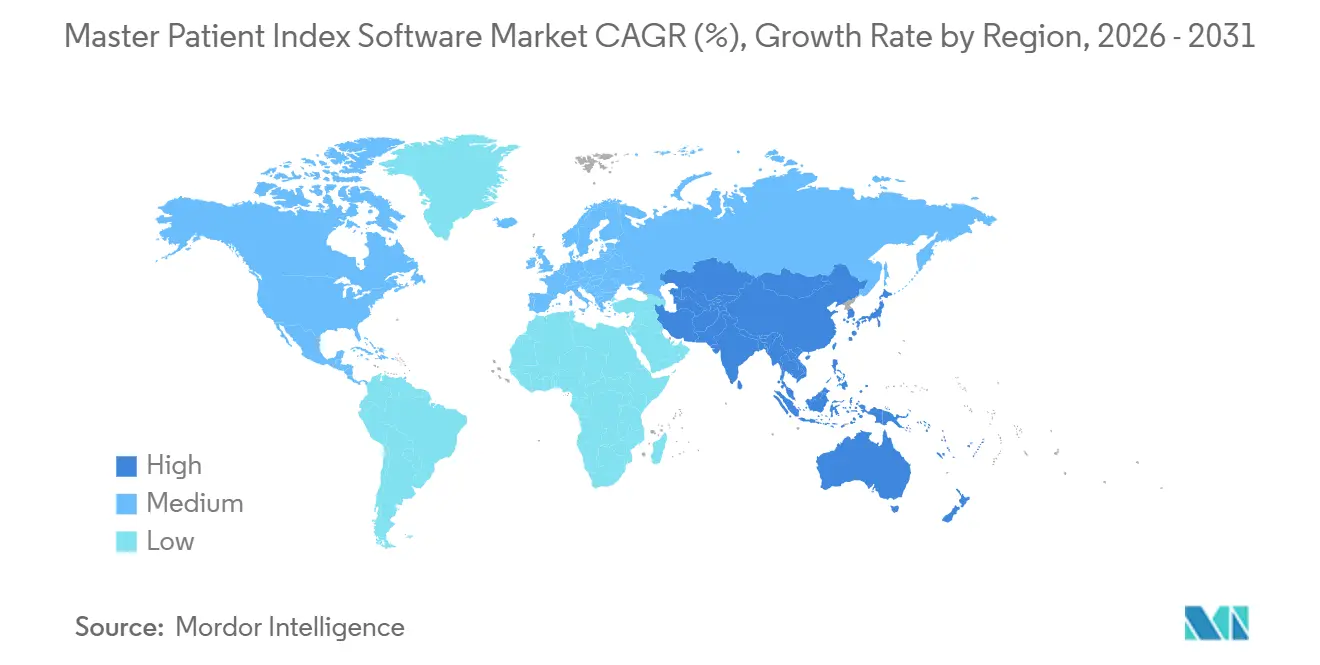
北米は2025年のマスター患者インデックスソフトウェア市場収益の46.61%を占めました。この地域には、認定EHRシステムの大規模な導入基盤と、サイト間での患者マッチングを必要とするアクティブなプロバイダーネットワークがあります。米国はTEFCAおよび関連する相互運用性の取り組みに依存して、全国的な医療データ交換をサポートしています。記録が参加者間で確実に移動するためには、正確な患者IDが必要です。カナダは州レベルのデジタルヘルスプログラムを推進しており、メキシコはMPI普及率が低く、国境を越えた交換機能への需要が高まっています。
欧州は2026年に積極的な規制実施段階にあります。規則(EU)2025/327は欧州連合全体に欧州健康データ空間の枠組みを創設しました。フランスは国家デジタルヘルス機関を通じてMyHealth@EUの実施資料を発行しています。ドイツは電子患者記録の取り組みを相互運用性およびサイバーセキュリティ要件に合わせています。英国はEHDSの枠組みの外で独自の患者IDおよびデジタルヘルスプログラムを推進しています。中東・アフリカは、国家デジタルヘルスプログラムが統合IDインフラへの将来的な需要を生み出す可能性がある、より初期段階の機会として残っています。
アジア太平洋地域は2031年にかけてCAGR 13.25%で最も速く成長する地域となる見込みです。国家デジタルヘルスプログラム、病院ネットワークの拡大、およびAIに焦点を当てた医療イニシアチブがこの見通しを支えています。インドはデジタル医療エコシステムと医療記録交換の枠組みを提供するアーユシュマン・バーラト・デジタル・ミッションを開発しました[3]国家保健局、「アーユシュマン・バーラト・デジタル・ミッション」、インド政府、abdm.gov.in。。中国は医療機関全体での一貫した検証をサポートする患者ID管理基準を導入しました。オーストラリアは国家デジタルヘルスインフラの近代化作業を継続しています。これらの動向は、民間プロバイダーが国家交換システムに接続する必要があるマスター患者インデックスソフトウェア市場に機会をもたらしています。

競合環境
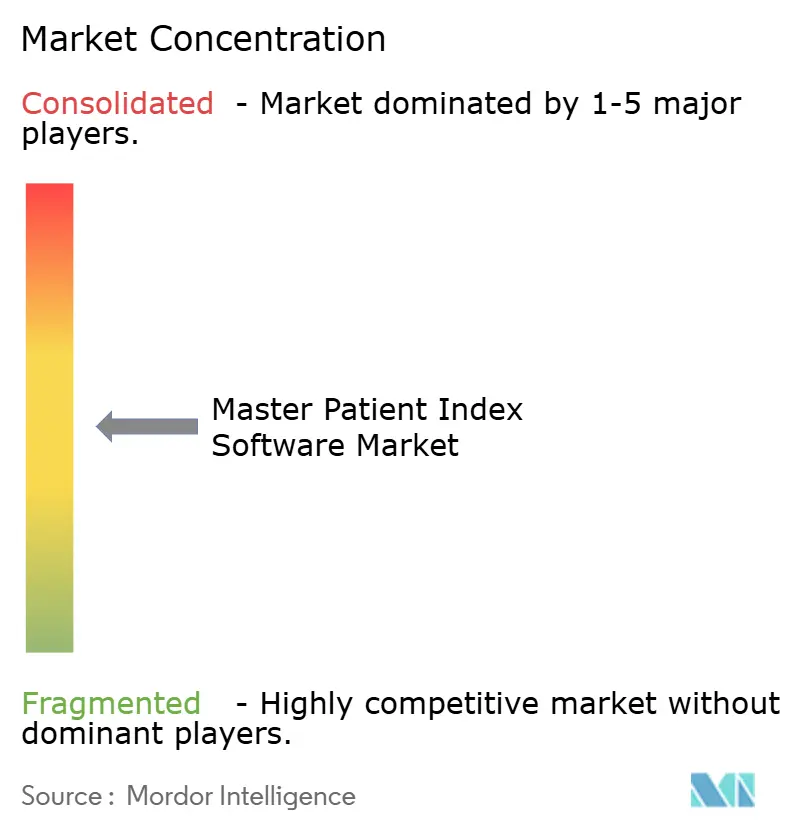
マスター患者インデックスソフトウェア市場は中程度に断片化されています。専門ベンダーは、より広範な臨床ソフトウェアプラットフォームにMPI機能を含めるEHR企業と競合しています。Verato、4medica, Inc.、Just Associates, Inc.、Rhapsody Health、およびCareEvolution, Inc.は、異なるEHR環境全体でのID解決に注力しています。Epic Systems、Oracle Health、およびMEDITECHは、導入済み顧客基盤と統合プラットフォームワークフローの恩恵を受けています。専門ベンダーはマッチング精度、展開速度、およびオープンな相互運用性で競合しています。この分割により、購入者はバンドル機能と専用IDプロダクトの間で選択できます。
Verato, Inc.は、エンタープライズ患者ID、EMPI、および収益サイクル管理のための患者マッチングに関する2026年のBlack Book Research調査での認定を報告しました。2025年12月、4medica, Inc.は手動患者マッチングワークフロー向けにIdentiMatch Worklist Automationを発売しました。2026年5月、4medica, Inc.は提案されたMATCH IT法の要件に対するIdentiMatchのサポーを拡大しました。これらの動きは、製品の自動化と交換コンプライアンスが競争を形成していることを示しています。
支払者とプロバイダーのIDレイヤーは、サプライヤーにとって引き続き機会となっています。価値に基づく契約では、医療保険会社とプロバイダーが異なるシステム間でメンバーと患者の記録を照合する必要があります。提案されたMATCH IT法は、患者マッチングを改善するための基準とプロトコルを確立するものです。セキュリティおよびEHDSのセーフガードは、オプションの製品機能ではなく、調達の基本要件となりつつあります。サプライヤーの集中度データが提供されていないため、マスター患者インデックスソフトウェア市場は引き続き競争的です。したがって、競争は少数の企業による支配ではなく、中程度の断片化として最もよく表現されます。
マスター患者インデックスソフトウェア産業リーダー
Verato, Inc.
Rhapsody Health
Oracle Corporation
InterSystems Corporation
4medica, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Rhapsody HealthはEpic ShowroomのConnection Hub上でTapestry UM/CM、Claims、およびEpic Payer Platformを使用する組織向けにPayer Interoperability Suiteを発売しました。このスイートは、AI搭載の統合エージェントであるRhapsody Axonと事前設定済みの支払者相互運用性ワークフローを組み合わせ、世界中の1,900以上の顧客にわたるRhapsody Healthのリーチを拡大し、主要な商業的ホワイトスペースである支払者とプロバイダーのID収束レイヤーに位置づけました。
- 2026年8月:オートラリアデジタルヘルス機関(ADHA)は、My Health Recordを運営するためにアクセンチュアと3年間で1億6,160万 オーストラリアドル(約1億 米ドル)のインフラ契約を締結しました。これは2,500万件以上のアクティブな記録をカバーし、年間2億700万件の臨床医インタラクションをサポートするものです。この契約にはFHIRネイティブエコシステムへの移行に関する条項が含まれており、オーストラリアの医療システム全体でMPI互換データアーキテクチャへの投資を促進しています。


グローバルマスター患者インデックスソフトウェア市場レポートの調査範囲
本レポートの調査範囲として、マスター患者インデックス(MPI)ソフトウェアとは、異なる医療機関およびシステム全体で個々の患者の一意の識別子を含む集中型データベースを作成・維持する医療情報システムです。その主な目的は、正確な患者識別を確保し、重複記録を防止し、協調的なケアのための患者情報のシームレスな共有を促進することです。
マスター患者インデックスソフトウェア市場は、コンポーネント別にソフトウェア(エンタープライズマスター患者インデックスソフトウェア、ローカルマスター患者インデックスソフトウェア、およびハイブリッドマスター患者インデックスソフトウェアを含む)とサービスに区分されます。展開形態別では、クラウドベース、オンプレミス、およびハイブリッド展開に区分されます。アプリケーション別では、患者データ管理、ID管理および記録連携、データ統合および相互運用性、患者人口統計管理、医療情報交換、集団健康管理およびケアコーディネーション、およびその他のアプリケーションに区分されます。エンドユーザー別では、病院および統合型デリバリーネットワーク、クリニックおよび外来ケアセンター、医療支払者、政府および公衆衛生機関、およびその他のエンドユーザーに区分されます。地域別では、北米、欧州、アジア太平洋、中東・アフリカ、および南米に区分されます。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
| ソフトウェア | エンタープライズマスター患者インデックスソフトウェア |
| ローカルマスター患者インデックスソフトウェア | |
| ハイブリッドMPIソフトウェア | |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド展開 |
| 患者データ管理 |
| ID管理および記録連携 |
| データ統合および相互運用性 |
| 患者人口統計管理 |
| 医療情報交換 |
| 集団健康管理およびケアコーディネーション |
| その他のアプリケーション |
| 病院および統合型デリバリーネットワーク |
| クリニックおよび外来ケアセンター |
| 医療支払者 |
| 政府および公衆衛生機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| コンポーネント別 | ソフトウェア | エンタープライズマスター患者インデックスソフトウェア |
| ローカルマスター患者インデックスソフトウェア | ||
| ハイブリッドMPIソフトウェア | ||
| サービス | ||
| 展開形態別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド展開 | ||
| アプリケーション別 | 患者データ管理 | |
| ID管理および記録連携 | ||
| データ統合および相互運用性 | ||
| 患者人口統計管理 | ||
| 医療情報交換 | ||
| 集団健康管理およびケアコーディネーション | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 病院および統合型デリバリーネットワーク | |
| クリニックおよび外来ケアセンター | ||
| 医療支払者 | ||
| 政府および公衆衛生機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
マスター患者インデックスソフトウェアの成長を促進しているものは何ですか?
相互運用性要件、接続されたEHRステム、価値に基づくケア、およびAIアプリケーション向けのクリーンデータの必要性が成長を支えています。
2026年のマスター患者インデックスソフトウェア市場の規模はどのくらいですか?
このセクターは2026年に1.60 ビリオン 米ドルと評価されており、CAGR 10.15%で2031年までに2.59 ビリオン 米ドルに達すると予測されています。
MPIプラットフォームで最も速く成長している展開モデルはどれですか?
クラウドベースの展開は2031年にかけてCAGR 14.42%で成長すると予測されており、2025年には収益シェアの46.24%を占めていました。
MPIソフトウェアに対して最大の需要を生み出しているユーザーはどこですか?
病院および統合型デリバリーネットワークは、複雑な複数サイトの患者記録を管理するため、2025年に収益シェアの42.54%でリードしました。
患者マッチングが医療の相互運用性にとって重要な理由は何ですか?
信頼性の高いマッチングにより、プロバイダーは標準化されたAPIおよび国家または地域の医療情報ネットワークを通じて正しい記録を交換できます。
2031年にかけて最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は国家デジタルヘルスプログラムと接続型ケアへの投資に支えられ、2031年にかけてCAGR 13.25%で成長する見込みです。
最終更新日:



