
Tamaño y Participación del Mercado de Software de Índice Maestro de Pacientes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.59 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.15 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Software de Índice Maestro de Pacientes por Mordor Intelligence
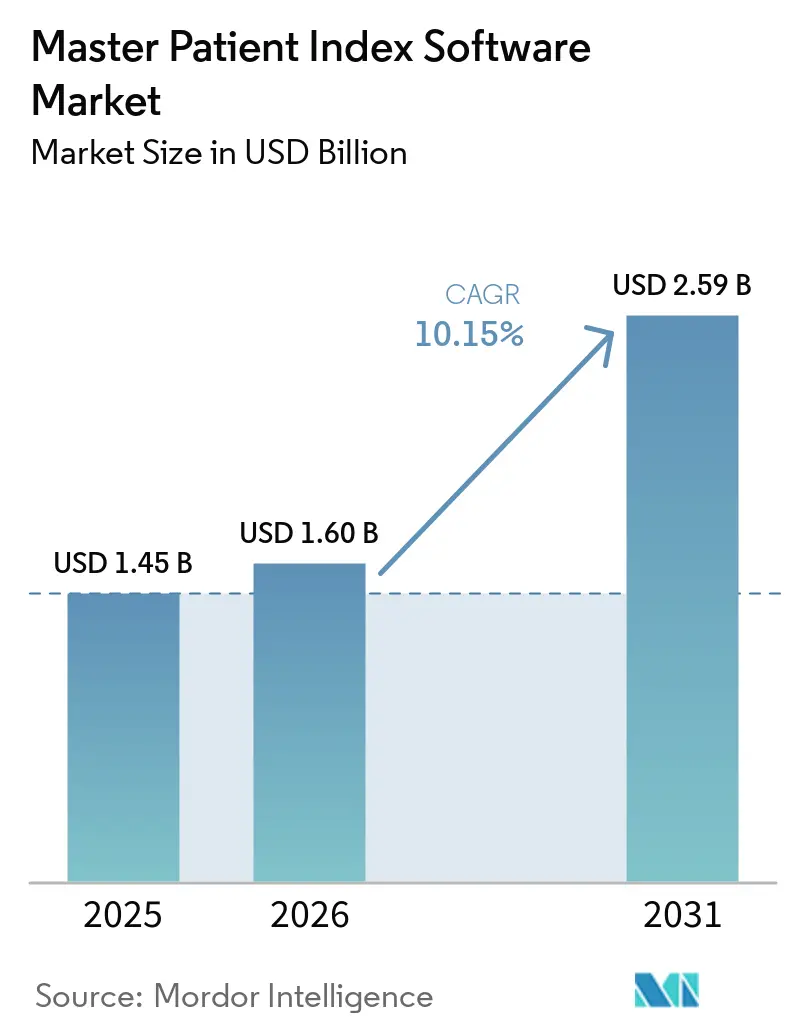
Se espera que el tamaño del Mercado de Software de Índice Maestro de Pacientes aumente de 1,45 mil millones de USD en 2025 a 1,60 mil millones de USD en 2026 y alcance los 2,59 mil millones de USD en 2031, creciendo a una CAGR del 10,15% durante 2026-2031.
El Mercado de Software de Índice Maestro de Pacientes está evolucionando desde sistemas de registros hospitalarios separados hacia una resolución de identidad compartida en redes de salud. La adopción de sistemas de historia clínica electrónica ha creado una amplia base de registros clínicos conectados que requiere una identificación consistente de los pacientes. Las normas de interoperabilidad en los Estados Unidos y Europa están convirtiendo esta capacidad en parte de la infraestructura de datos sanitarios. La consolidación hospitalaria también genera necesidades recurrentes de combinar registros de sistemas clínicos separados. Los proveedores están respondiendo con plataformas compatibles con FHIR, entrega en la nube y servicios que abordan la administración continua de datos.
Conclusiones Clave del Informe
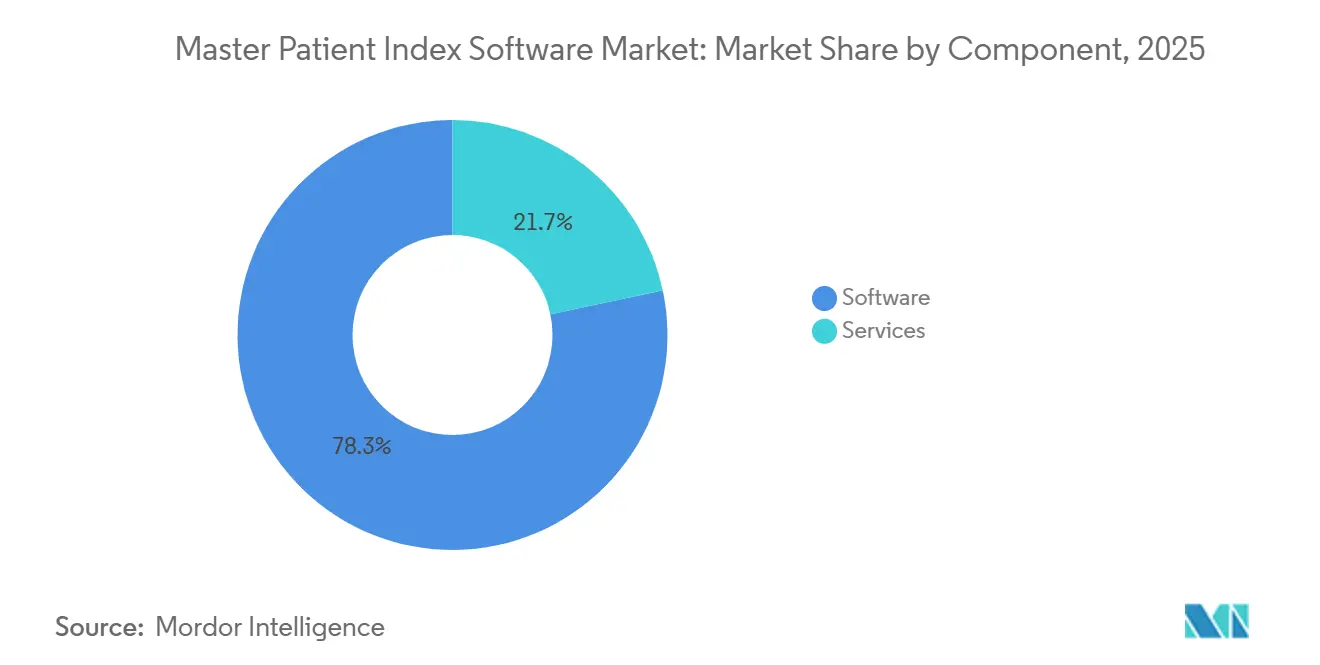
- Por componente, el Software representó el 78,31% de la participación del Mercado de Software de Índice Maestro de Pacientes en 2025, mientras que se espera que los Servicios registren la CAGR más alta, del 12,65%, hasta 2031.
- Por implementación, la implementación basada en la nube representó el 46,24% de la participación del Mercado de Software de Índice Maestro de Pacientes en 2025 y se espera que avance a una CAGR del 14,42% hasta 2031.
- Por aplicación, la Gestión de Identidad y Vinculación de Registros representó el 29,14% de los ingresos en 2025, mientras que se espera que la Integración de Datos e Interoperabilidad registre la CAGR más alta, del 12,42%, hasta 2031.
- Por usuario final, los Hospitales y Redes de Prestación Integrada representaron el 42,54% de los ingresos en 2025, mientras que se proyecta que las Clínicas y Centros de Atención Ambulatoria tengan una CAGR del 13,32% hasta 2031.
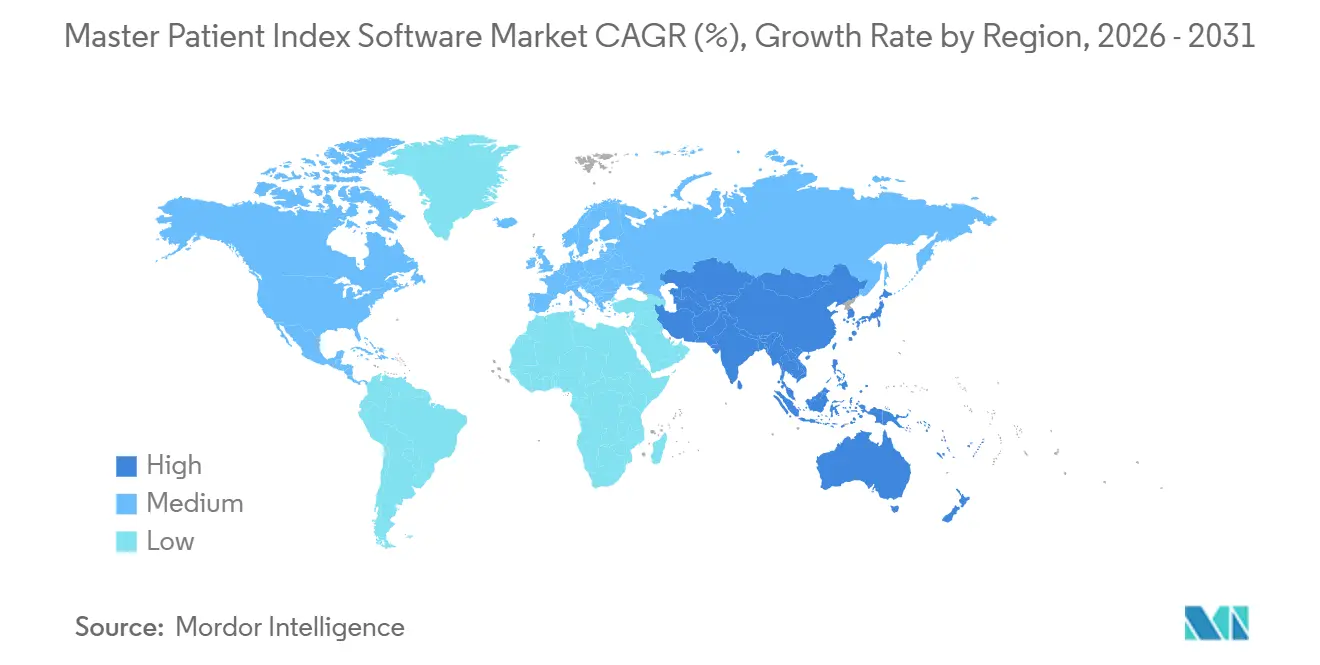
- Por geografía, América del Norte representó el 46,61% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 13,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Software de Índice Maestro de Pacientes
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Redes de Historia Clínica Electrónica e Intercambio de Información de Salud | +2.5% | Global, más fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos de Interoperabilidad y Programas de Salud Digital | +1.9% | América del Norte y la Unión Europea, con relevancia emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Atención Basada en el Valor y Requisitos de Datos Longitudinales del Paciente | +1.4% | América del Norte, con creciente relevancia en Europa | Mediano plazo (2-4 años) |
| Fusiones, Adquisiciones y Consolidación de Redes en el Sector Sanitario | +1.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Coincidencia de Pacientes Basada en FHIR y Adopción de API | +1.1% | Global, acelerándose en América del Norte | Corto plazo (≤ 2 años) |
| Demanda de Datos Sanitarios Confiables y Preparados para Inteligencia Artificial | +1.0% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Redes de Historia Clínica Electrónica e Intercambio de Información de Salud
La adopción de sistemas de historia clínica electrónica había alcanzado un nivel maduro en América del Norte antes de 2025. La base instalada genera ahora demanda de resolución de identidad de pacientes compartida entre sistemas conectados. Cada conexión a un intercambio de información de salud aumenta la necesidad de resolver registros provenientes de diferentes sistemas fuente. Los registros duplicados pueden generar riesgos para la seguridad del paciente, así como carga administrativa. Un informe de 2025 de BMJ Quality & Safety encontró que los pacientes con registros médicos duplicados tenían 5 veces más probabilidades de fallecer durante una hospitalización y estadías hospitalarias un 32% más largas que los pacientes comparables. El Mercado de Software de Índice Maestro de Pacientes, por tanto, atiende simultáneamente a equipos de informática clínica, ciclo de ingresos y arquitectura empresarial.
Mandatos de Interoperabilidad y Programas de Salud Digital
Los requisitos de interoperabilidad de los Estados Unidos han convertido la coincidencia de pacientes en una capacidad de datos vinculada al cumplimiento normativo. El programa de certificación de la Oficina del Coordinador Nacional de Tecnología de la Información en Salud requiere que las tecnologías de información de salud certificadas admitan interfaces de programación de aplicaciones estandarizadas y aborden prácticas de bloqueo de información. El Reglamento del Espacio Europeo de Datos de Salud, Reglamento (UE) 2025/327, entró en vigor en marzo de 2025 y estableció un marco para el intercambio transfronterizo de datos de salud[1]Comisión Europea, "Reglamento (UE) 2025/327 del Parlamento Europeo y del Consejo, de 11 de febrero de 2025, relativo al Espacio Europeo de Datos de Salud," Diario Oficial de la Unión Europea, health.ec.europa.eu.. Estos requisitos aumentan la necesidad de procesos de identidad confiables en todos los entornos de atención. HL7 publicó la versión 2.0.0 de su Guía de Implementación de Identidad Digital Interoperable y Coincidencia de Pacientes en 2025. El Mercado de Software de Índice Maestro de Pacientes se beneficia a medida que se espera que las plataformas admitan estos patrones de intercambio comunes.
Atención Basada en el Valor y Requisitos de Datos Longitudinales del Paciente
La atención basada en el valor requiere registros de pacientes que puedan seguirse a través de proveedores y entornos de atención. Los Centros de Servicios de Medicare y Medicaid orientaron el Programa de Ahorros Compartidos de Medicare hacia la presentación de informes de calidad para todos los pagadores mediante el conjunto de medidas APP Plus en 2025. El estándar de desempeño de calidad para 2026 es una puntuación compuesta de 73,85 para las organizaciones de atención responsable participantes[2]Centros de Servicios de Medicare y Medicaid, "El Camino hacia los Ahorros Compartidos: Una Guía para los Estándares de Desempeño de Calidad de las ACO en 2026," MDinteractive, mdinteractive.com.. Los registros de identidad fragmentados pueden debilitar la atribución, la puntuación de riesgo, la coordinación de la atención y la medición de la calidad. Los Centros de Servicios de Medicare y Medicaid también publicaron borradores de paquetes de medidas de calidad digital basadas en FHIR para programas hospitalarios a principios de 2026. Esta dirección sitúa la precisión de la identidad del paciente más cerca de las operaciones de presentación de informes y pagos.
Fusiones, Adquisiciones y Consolidación de Redes en el Sector Sanitario
La consolidación de proveedores crea una necesidad práctica de combinar registros de pacientes de organizaciones previamente separadas. Un sistema de salud fusionado puede necesitar conectar diferentes entornos de historia clínica electrónica y eliminar registros duplicados antes de utilizar los datos en toda la red. Este trabajo puede requerir extensiones de licencia, cambios de configuración y servicios de migración de los proveedores de índice maestro de pacientes. La necesidad es mayor cuando una nueva red combina múltiples campus o grupos clínicos. También aplica cuando un intercambio de información de salud incorpora nuevas organizaciones participantes. El Mercado de Software de Índice Maestro de Pacientes obtiene trabajo de implementación recurrente de estos programas de integración.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Implementación y Remediación de Datos | -1.5% | Global, más agudo en mercados medianos y emergentes | Corto plazo (≤ 2 años) |
| Privacidad del Paciente, Ciberseguridad y Exposición Regulatoria | -1.2% | Global | Corto plazo (≤ 2 años) |
| Coincidencia con Falsos Positivos y Responsabilidad por Seguridad del Paciente | -0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Gobernanza de Identidad entre Jurisdicciones y Dependencia de Datos de Referencia | -0.6% | Unión Europea, Oriente Medio y África, y casos de uso transfronterizo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Implementación y Remediación de Datos
La implementación de un índice maestro de pacientes empresarial requiere evaluación de datos, deduplicación y administración continua. El trabajo es difícil para los sistemas de salud que tienen formatos de dirección inconsistentes, campos de nombre abreviados o diferentes prácticas de codificación demográfica. Los datos de referencia a menudo necesitan normalización antes de que las herramientas de coincidencia puedan funcionar de manera confiable. Los proveedores de tamaño mediano pueden tener suficiente volumen de pacientes para experimentar fragmentación de identidad, pero carecer del presupuesto o el personal para un programa de remediación prolongado. Estas condiciones pueden extender los plazos de los proyectos y retrasar la sustitución de plataformas heredadas débiles. El Mercado de Software de Índice Maestro de Pacientes debe, por tanto, ofrecer implementación por fases y modelos de servicio que se adapten a una capacidad de implementación limitada.
Privacidad del Paciente, Ciberseguridad y Exposición Regulatoria
El sector sanitario tuvo el costo promedio de brecha más alto entre todas las industrias en el estudio de 2025 de IBM Security. El costo promedio por brecha en el sector sanitario fue de 7,42 millones de USD en 2025, en comparación con 9,77 millones de USD en 2024. Las plataformas de índice maestro de pacientes centralizan datos demográficos y de identidad y, por tanto, pueden representar un objetivo de alto valor para el fraude o la extorsión. El Reglamento del Espacio Europeo de Datos de Salud incluye salvaguardas y sanciones relacionadas con el uso ilícito de datos electrónicos de salud. Los compradores examinan cada vez más los controles de seguridad y la documentación de cumplimiento antes de adjudicar contratos. Estos requisitos pueden aumentar los costos de entrada y mantenimiento para los proveedores más pequeños en el Mercado de Software de Índice Maestro de Pacientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: el Software Lidera los Ingresos Mientras que los Servicios Crecen Más Rápido
El Software representó el 78,31% de los ingresos del Mercado de Software de Índice Maestro de Pacientes en 2025. Su posición refleja las implementaciones de software empresarial en grandes redes hospitalarias que adoptaron capacidades de índice maestro de pacientes durante programas anteriores de historia clínica electrónica. Las plataformas de índice maestro de pacientes empresariales admiten sistemas de salud con múltiples entidades e intercambios regionales. Mantienen la identidad del paciente en muchos sistemas clínicos fuente. El software de índice maestro de pacientes local sigue siendo adecuado para entornos de una sola instalación. Los productos de índice maestro de pacientes híbridos apoyan a las organizaciones que se mueven entre arquitecturas locales y empresariales.
Se proyecta que los Servicios crezcan a una CAGR del 12,65% hasta 2031. El tamaño del Mercado de Software de Índice Maestro de Pacientes para los Servicios está respaldado por la demanda de administración de datos, remediación de duplicados y preparación de conjuntos de datos para uso de inteligencia artificial. Estas actividades continúan después de la implementación inicial del software. Algunos proveedores están utilizando contratos de servicio vinculados a resultados, ligados a reducciones verificadas en registros duplicados. Esta estructura traslada parte del riesgo de entrega del comprador al proveedor. En diciembre de 2025, 4medica introdujo IdentiMatch Worklist Automation, y la empresa declaró que el producto podría reducir las tareas manuales de coincidencia de pacientes hasta en un 90%.


Por Implementación: las Plataformas Basadas en la Nube Mantienen un Doble Liderazgo
La implementación basada en la nube representó el 46,24% de la participación del Mercado de Software de Índice Maestro de Pacientes en 2025. También se proyecta que crezca a una CAGR del 14,42% hasta 2031. Esta posición muestra que las plataformas en la nube están atendiendo a nuevos compradores y organizaciones, reemplazando sistemas en instalaciones propias más antiguos. La entrega en la nube reduce la necesidad de mantenimiento de infraestructura local. También admite conexiones basadas en API entre entidades afiliadas. Estas capacidades son útiles donde los sistemas de salud necesitan una capa de identidad compartida en múltiples sitios.
La implementación en instalaciones propias sigue siendo relevante para centros médicos académicos, agencias gubernamentales y organizaciones sujetas a estrictas normas de residencia de datos. Estos usuarios pueden retrasar la migración a la nube mientras evalúan los requisitos de seguridad y datos de salud nacionales. Las arquitecturas híbridas permiten una lógica de coincidencia centralizada mientras las organizaciones locales mantienen algunos almacenes de datos bajo su propio control. Este enfoque puede admitir el intercambio seguro de datos en entornos de atención europeos. La industria del Mercado de Software de Índice Maestro de Pacientes también observa la adopción de la nube, donde los proveedores necesitan una base de datos accesible para aplicaciones de salud conectada. La elección de implementación sigue vinculada a la postura de seguridad, las necesidades de integración y las normas de gobernanza local de cada organización.
Por Aplicación: la Resolución de Identidad Mantiene el Liderazgo en Ingresos
La Gestión de Identidad y Vinculación de Registros representó el 29,14% de los ingresos en 2025. La aplicación realiza las tareas centrales del índice maestro de pacientes: coincidencia, eliminación de duplicados y mantenimiento de un registro superviviente en los sistemas fuente. Admite la gestión de identidad en tiempo real durante transacciones clínicas y administrativas. La Gestión de Datos del Paciente reúne historiales longitudinales de diferentes entornos de atención. La Gestión de Datos Demográficos del Paciente mantiene los campos estructurados utilizados en facturación, análisis e identificación de brechas en la atención. Estas aplicaciones forman la base operativa del Mercado de Software de Índice Maestro de Pacientes.
Se proyecta que la Integración de Datos e Interoperabilidad crezca a una CAGR del 12,42% hasta 2031. Las redes de salud están construyendo entornos de datos nativos en FHIR que requieren una resolución de identidad consistente en los sistemas conectados. Las aplicaciones de Intercambio de Información de Salud, Salud Poblacional y Coordinación de la Atención también dependen de una coincidencia confiable para los informes de población completa. El estudio de Truveta mostró que los métodos híbridos de aprendizaje automático y deterministas pueden aplicarse a grandes conjuntos de datos de vinculación de registros. Las organizaciones pueden enfrentar un mayor trabajo de remediación cuando los registros fragmentados ingresan a los flujos de análisis antes de que se corrijan los problemas de identidad. Los proveedores, por tanto, posicionan la precisión de la identidad como un paso temprano en los programas de integración de datos.
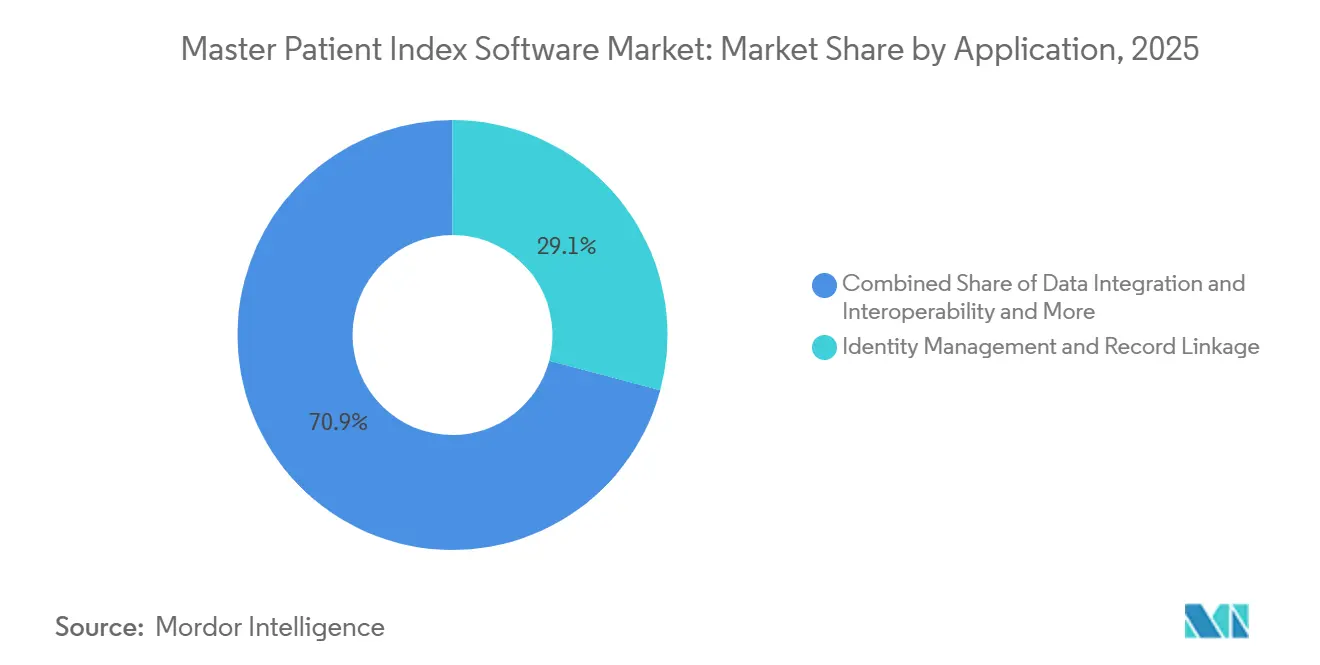
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: los Hospitales y las Redes de Prestación Integrada Lideran Mientras la Atención Ambulatoria se Expande
Los Hospitales y las Redes de Prestación Integrada representaron el 42,54% de la participación del Mercado de Software de Índice Maestro de Pacientes en 2025. Estas organizaciones gestionan grandes volúmenes de pacientes y a menudo operan en múltiples campus. Sus sistemas deben conectar registros de pacientes entre diversas ubicaciones clínicas y entornos de historia clínica electrónica. También participan en esfuerzos de intercambio de información de salud nacionales y regionales. El marco TEFCA apoya un enfoque común para el intercambio de información de salud a nivel nacional. Estos requisitos operativos respaldan la demanda continua de las principales redes de proveedores.
Se proyecta que las Clínicas y los Centros de Atención Ambulatoria crezcan a una CAGR del 13,32% hasta 2031. Los servicios de atención crónica, salud conductual y procedimientos se prestan cada vez más en entornos ambulatorios. Este cambio crea más puntos de contacto con el paciente que deben resolverse contra un registro central. Los pagadores también se están convirtiendo en compradores relevantes porque las normas de interoperabilidad requieren acceso a los datos de salud de los miembros a través de interfaces estandarizadas. Las agencias gubernamentales y de salud pública utilizan capacidades de identidad del paciente para programas de vigilancia y respuesta a emergencias. La industria del Mercado de Software de Índice Maestro de Pacientes puede atender a organizaciones ambulatorias con productos nativos en la nube que se implementan más rápidamente que las configuraciones empresariales tradicionales.
Análisis Geográfico
América del Norte representó el 46,61% de los ingresos del Mercado de Software de Índice Maestro de Pacientes en 2025. La región cuenta con una amplia base instalada de sistemas de historia clínica electrónica certificados y redes de proveedores activas que requieren coincidencia de pacientes entre sitios. Los Estados Unidos dependen de TEFCA y del trabajo de interoperabilidad relacionado para apoyar el intercambio de datos de salud a nivel nacional. La identidad precisa del paciente es necesaria antes de que los registros puedan moverse de manera confiable entre los participantes. Canadá está avanzando en programas provinciales de salud digital, mientras que México tiene una menor penetración del índice maestro de pacientes y una creciente necesidad de capacidades de intercambio transfronterizo.
Europa se encuentra en una fase activa de implementación regulatoria en 2026. El Reglamento (UE) 2025/327 creó el marco del Espacio Europeo de Datos de Salud en toda la Unión Europea. Francia ha emitido material de implementación de MyHealth@EU a través de su agencia nacional de salud digital. Alemania está alineando su trabajo de registro electrónico del paciente con los requisitos de interoperabilidad y ciberseguridad. El Reino Unido está desarrollando sus propios programas de identidad del paciente y salud digital fuera del marco del Espacio Europeo de Datos de Salud. Oriente Medio y África siguen siendo oportunidades en etapas más tempranas, donde los programas nacionales de salud digital pueden crear demanda futura de infraestructura de identidad unificada.
Se proyecta que Asia-Pacífico sea la región de más rápido crecimiento, con una CAGR del 13,25% hasta 2031. Los programas nacionales de salud digital, la expansión de redes hospitalarias y las iniciativas de salud centradas en la inteligencia artificial respaldan esta perspectiva. India ha desarrollado la Misión Digital de Salud Ayushman Bharat para proporcionar un ecosistema de salud digital y un marco de intercambio de registros de salud[3]Autoridad Nacional de Salud, "Misión Digital de Salud Ayushman Bharat," Gobierno de India, abdm.gov.in.. China ha introducido estándares de gestión de identidad del paciente que apoyan la verificación consistente en las instituciones médicas. Australia continúa trabajando para modernizar su infraestructura nacional de salud digital. Estos desarrollos crean oportunidades para el Mercado de Software de Índice Maestro de Pacientes donde los proveedores privados necesitan conectarse a los sistemas de intercambio nacionales.

Panorama Competitivo
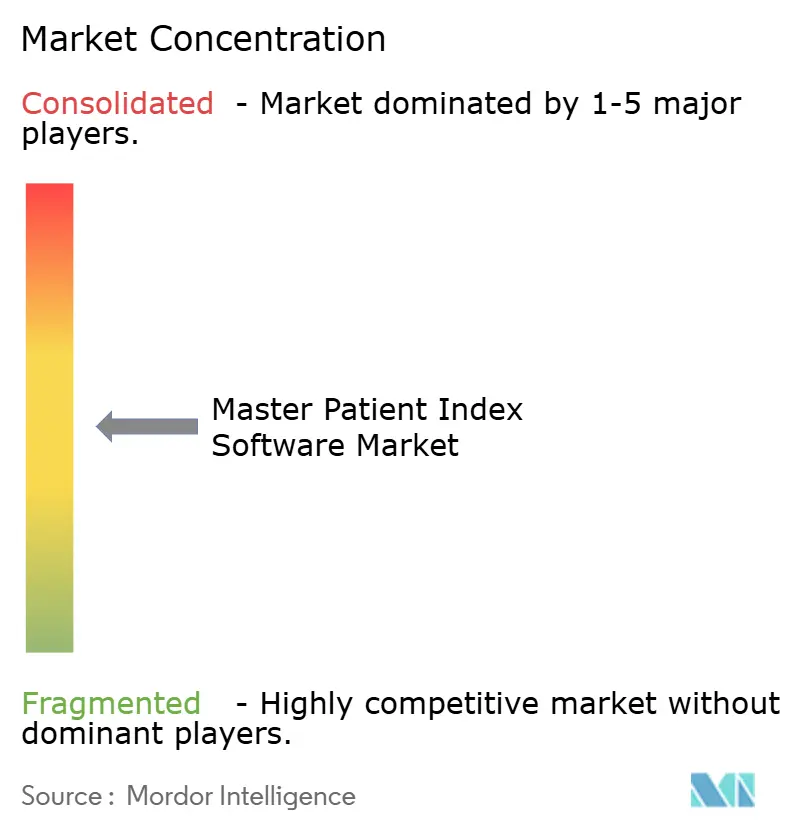
El Mercado de Software de Índice Maestro de Pacientes está moderadamente fragmentado. Los proveedores especializados compiten con empresas de historia clínica electrónica que incluyen capacidades de índice maestro de pacientes en plataformas de software clínico más amplias. Verato, 4medica, Just Associates, Rhapsody Health y CareEvolution se centran en la resolución de identidad en diferentes entornos de historia clínica electrónica. Epic, Oracle Health y MEDITECH se benefician de bases de clientes instaladas y flujos de trabajo de plataforma integrados. Los especialistas compiten en precisión de coincidencia, velocidad de implementación e interoperabilidad abierta. Esta división ofrece a los compradores una elección entre funcionalidad integrada y productos de identidad dedicados.
Verato reportó reconocimiento en una encuesta de Black Book Research de 2026 por identidad empresarial del paciente, índice maestro de pacientes empresarial y coincidencia de pacientes para la gestión del ciclo de ingresos. En diciembre de 2025, 4medica lanzó IdentiMatch Worklist Automation para flujos de trabajo manuales de coincidencia de pacientes. En mayo de 2026, 4medica amplió el soporte de IdentiMatch para los requisitos propuestos por la Ley MATCH IT. Estos movimientos muestran cómo la automatización de productos y el cumplimiento del intercambio están dando forma a la competencia.
La capa de identidad entre pagadores y proveedores sigue siendo una oportunidad para los proveedores. Los contratos basados en el valor requieren que los planes de salud y los proveedores reconcilien los registros de miembros y pacientes en diferentes sistemas. La propuesta de Ley MATCH IT establecería estándares y protocolos para mejorar la coincidencia de pacientes. Las salvaguardas de seguridad y del Espacio Europeo de Datos de Salud se están convirtiendo en requisitos de adquisición de referencia en lugar de características opcionales del producto. El Mercado de Software de Índice Maestro de Pacientes sigue siendo competitivo porque no se proporcionaron cifras de concentración de proveedores. La competencia, por tanto, se describe mejor como fragmentación moderada en lugar de dominio por un pequeño grupo de empresas.
Líderes de la Industria de Software de Índice Maestro de Pacientes
-
Verato, Inc.
-
Rhapsody Health
-
Oracle Corporation
-
InterSystems Corporation
-
4medica, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Rhapsody lanzó su Suite de Interoperabilidad para Pagadores en el Connection Hub en el Epic Showroom para organizaciones que utilizan Tapestry UM/CM, Claims y la Plataforma de Pagadores de Epic. La suite combinó flujos de trabajo de interoperabilidad para pagadores preconfigurados con Rhapsody Axon, un agente de integración impulsado por inteligencia artificial, ampliando el alcance de Rhapsody a más de 1.900 clientes en todo el mundo y posicionándolo en la capa de convergencia de identidad entre pagadores y proveedores, un espacio comercial clave sin explotar.
- Agosto de 2026: La Agencia Australiana de Salud Digital firmó un contrato de infraestructura de tres años por 161,6 millones de AUD (aproximadamente 100 millones de USD) con Accenture para operar My Health Record, que cubría más de 25 millones de registros activos y respaldaba 207 millones de interacciones anuales con médicos. El contrato incluía disposiciones para la transición a un ecosistema nativo en FHIR, impulsando la inversión en arquitectura de datos compatible con el índice maestro de pacientes en todo el sistema de salud australiano.


Alcance del Informe Global del Mercado de Software de Índice Maestro de Pacientes
Según el alcance del informe, el Software de Índice Maestro de Pacientes (IMP) es un sistema de información sanitaria que crea y mantiene una base de datos centralizada con identificadores únicos para pacientes individuales en diferentes organizaciones y sistemas de salud. Su propósito principal es garantizar la identificación precisa del paciente, prevenir registros duplicados y facilitar el intercambio fluido de información del paciente para una atención coordinada.
El mercado de software de índice maestro de pacientes está segmentado por componente en software, que incluye software de índice maestro de pacientes empresarial, software de índice maestro de pacientes local y software de índice maestro de pacientes híbrido, y servicios. Por implementación, el mercado está segmentado en implementaciones basadas en la nube, en instalaciones propias e híbridas. Por aplicación, el mercado está segmentado en gestión de datos del paciente, gestión de identidad y vinculación de registros, integración de datos e interoperabilidad, gestión de datos demográficos del paciente, intercambio de información de salud, gestión de salud poblacional y coordinación de la atención, y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales y redes de prestación integrada, clínicas y centros de atención ambulatoria, pagadores de salud, agencias gubernamentales y de salud pública, y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Software | Software de Índice Maestro de Pacientes Empresarial |
| Software de Índice Maestro de Pacientes Local | |
| Software de Índice Maestro de Pacientes Híbrido | |
| Servicios |
| Basada en la Nube |
| En Instalaciones Propias |
| Implementación Híbrida |
| Gestión de Datos del Paciente |
| Gestión de Identidad y Vinculación de Registros |
| Integración de Datos e Interoperabilidad |
| Gestión de Datos Demográficos del Paciente |
| Intercambio de Información de Salud |
| Salud Poblacional y Coordinación de la Atención |
| Otras Aplicaciones |
| Hospitales y Redes de Prestación Integrada |
| Clínicas y Centros de Atención Ambulatoria |
| Pagadores de Salud |
| Agencias Gubernamentales y de Salud Pública |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Componente | Software | Software de Índice Maestro de Pacientes Empresarial |
| Software de Índice Maestro de Pacientes Local | ||
| Software de Índice Maestro de Pacientes Híbrido | ||
| Servicios | ||
| Por Implementación | Basada en la Nube | |
| En Instalaciones Propias | ||
| Implementación Híbrida | ||
| Por Aplicación | Gestión de Datos del Paciente | |
| Gestión de Identidad y Vinculación de Registros | ||
| Integración de Datos e Interoperabilidad | ||
| Gestión de Datos Demográficos del Paciente | ||
| Intercambio de Información de Salud | ||
| Salud Poblacional y Coordinación de la Atención | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales y Redes de Prestación Integrada | |
| Clínicas y Centros de Atención Ambulatoria | ||
| Pagadores de Salud | ||
| Agencias Gubernamentales y de Salud Pública | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el software de índice maestro de pacientes?
Los requisitos de interoperabilidad, los sistemas de historia clínica electrónica conectados, la atención basada en el valor y la necesidad de datos limpios para aplicaciones de inteligencia artificial respaldan el crecimiento.
¿Qué tamaño tiene el mercado de software de índice maestro de pacientes en 2026?
El sector está valorado en 1,60 mil millones de USD en 2026 y se prevé que alcance los 2,59 mil millones de USD en 2031 a una CAGR del 10,15%.
¿Qué modelo de implementación está creciendo más rápido para las plataformas de índice maestro de pacientes?
Se prevé que la implementación basada en la nube crezca a una CAGR del 14,42% hasta 2031 y representó el 46,24% de los ingresos en 2025.
¿Qué usuarios generan la mayor demanda de software de índice maestro de pacientes?
Los Hospitales y las Redes de Prestación Integrada lideraron con el 42,54% de los ingresos en 2025 porque gestionan registros de pacientes complejos y en múltiples sitios.
¿Por qué es importante la coincidencia de pacientes para la interoperabilidad sanitaria?
Una coincidencia confiable ayuda a los proveedores a intercambiar los registros correctos a través de API estandarizadas y redes de información de salud nacionales o regionales.
¿Qué región se espera que crezca más rápido hasta 2031?
Se proyecta que Asia-Pacífico crezca a una CAGR del 13,25% hasta 2031, respaldada por programas nacionales de salud digital e inversión en atención conectada.
Última actualización de la página el:



