
Marktgröße und Marktanteil des Master Patient Index Software-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.60 Milliarden US-Dollar |
| Marktgröße (2031) | 2.59 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Master Patient Index Software-Marktes von Mordor Intelligence
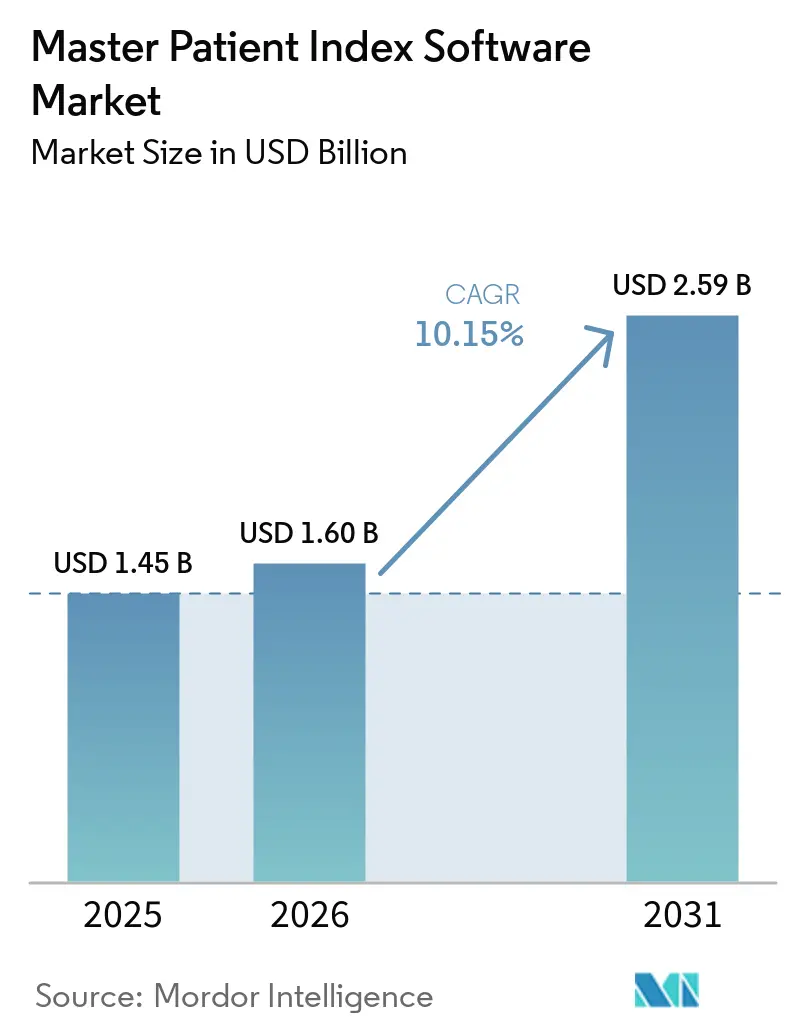
Die Marktgröße des Master Patient Index Software-Marktes soll von 1,45 Milliarden USD im Jahr 2025 auf 1,60 Milliarden USD im Jahr 2026 steigen und bis 2031 2,59 Milliarden USD erreichen, mit einer CAGR von 10,15 % über den Zeitraum 2026–2031.
Der Master Patient Index Software-Markt entwickelt sich von getrennten Krankenhausaufzeichnungssystemen hin zur gemeinsamen Identitätsauflösung in Gesundheitsnetzwerken. Die Einführung von elektronischen Patientenakten (EPA) hat eine große Basis vernetzter klinischer Datensätze geschaffen, die eine konsistente Patientenidentifikation erfordert. Interoperabilitätsvorschriften in den Vereinigten Staaten und Europa machen diese Fähigkeit zu einem Teil der Gesundheitsdateninfrastruktur. Die Konsolidierung von Krankenhäusern schafft zudem wiederkehrenden Bedarf, Datensätze aus getrennten klinischen Systemen zusammenzuführen. Anbieter reagieren mit FHIR-fähigen Plattformen, Cloud-Bereitstellung und Dienstleistungen, die eine fortlaufende Datenverwaltung adressieren.
Wichtigste Erkenntnisse des Berichts
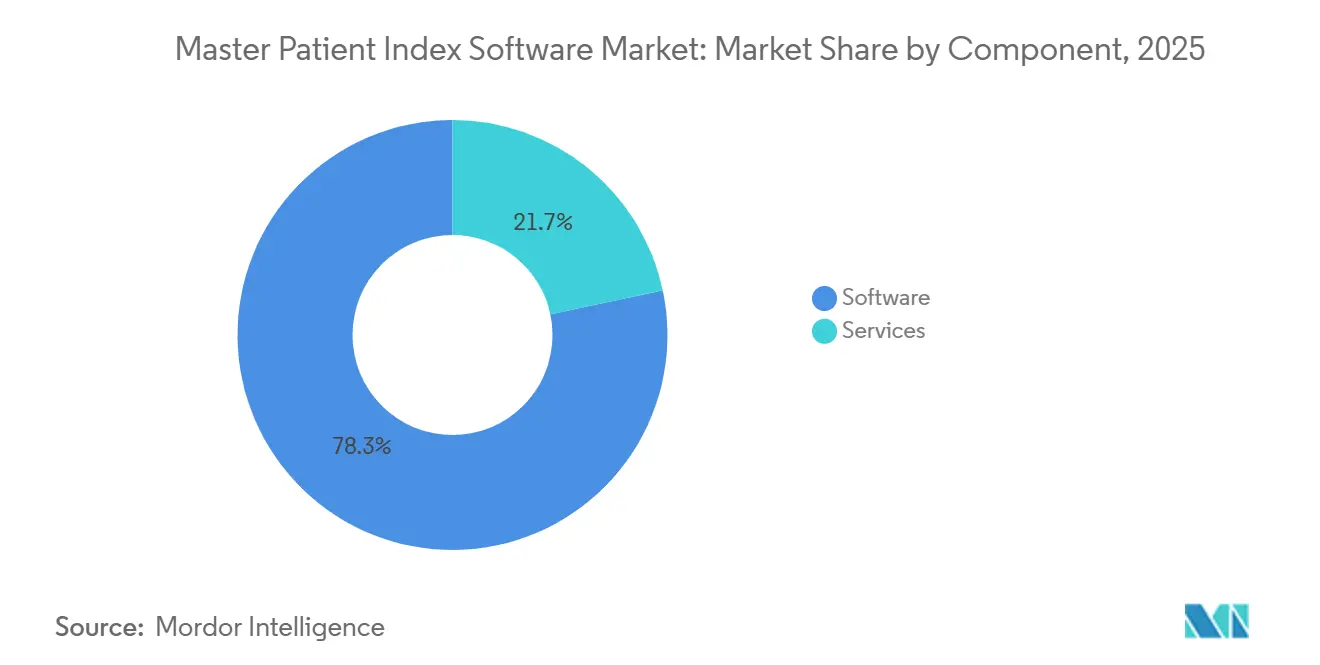
- Nach Komponente hielt Software im Jahr 2025 einen Marktanteil von 78,31 % am Master Patient Index Software-Markt, während Dienstleistungen bis 2031 die höchste CAGR von 12,65 % verzeichnen sollen.
- Nach Bereitstellung entfiel im Jahr 2025 ein Marktanteil von 46,24 % am Master Patient Index Software-Markt auf die Cloud-basierte Bereitstellung, die bis 2031 voraussichtlich mit einer CAGR von 14,42 % wachsen wird.
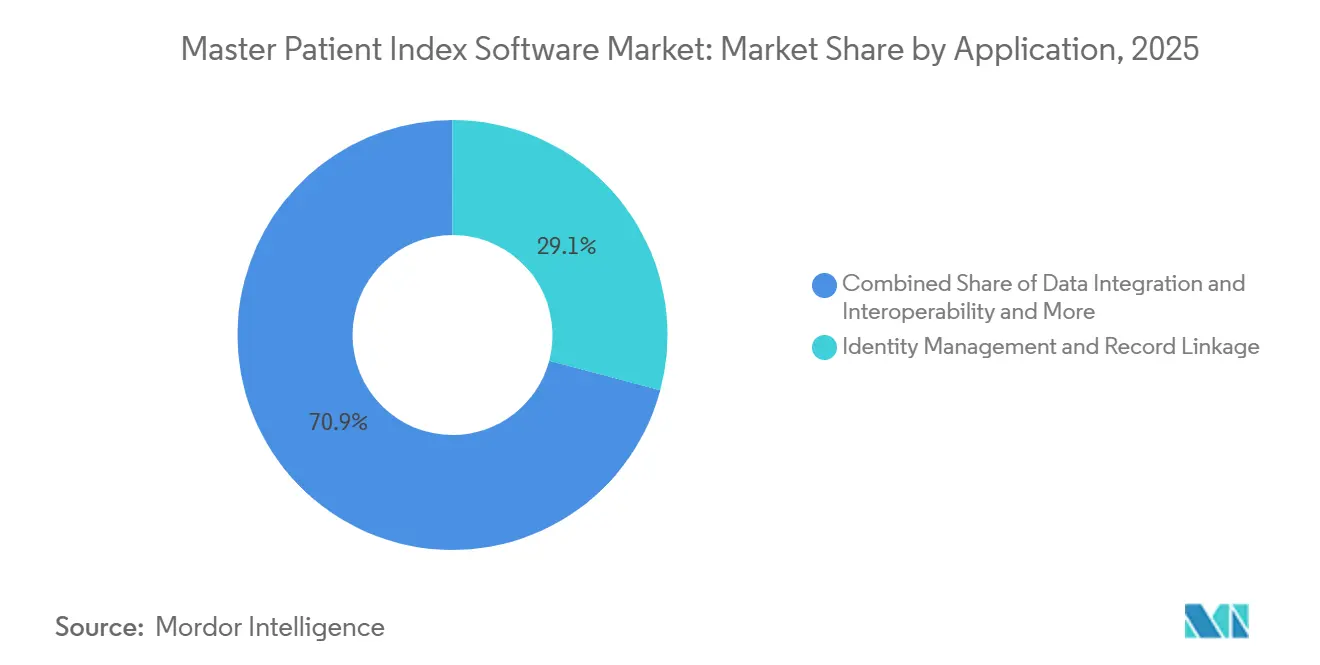
- Nach Anwendung hielten Identitätsmanagement und Datensatzverknüpfung im Jahr 2025 einen Umsatzanteil von 29,14 %, während Datenintegration und Interoperabilität bis 2031 die höchste CAGR von 12,42 % verzeichnen sollen.
- Nach Endnutzer entfielen im Jahr 2025 42,54 % des Umsatzanteils auf Krankenhäuser und integrierte Versorgungsnetzwerke, während für Kliniken und ambulante Versorgungszentren bis 2031 eine CAGR von 13,32 % prognostiziert wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 46,61 %, während für den asiatisch-pazifischen Raum bis 2031 eine CAGR von 13,25 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse des Master Patient Index Software-Marktes
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von EPA- und Gesundheitsinformationsaustauschnetzwerken | +2.5% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Interoperabilitätsvorschriften und Programme für die digitale Gesundheitsversorgung | +1.9% | Nordamerika und die Europäische Union, mit aufkommender Relevanz im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wertbasierte Versorgung und Anforderungen an longitudinale Patientendaten | +1.4% | Nordamerika, mit wachsender Relevanz in Europa | Mittelfristig (2–4 Jahre) |
| Fusionen, Übernahmen und Netzwerkkonsolidierung im Gesundheitswesen | +1.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| FHIR-basierter Patientenabgleich und API-Einführung | +1.1% | Global, mit Beschleunigung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach KI-fähigen, vertrauenswürdigen Gesundheitsdaten | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von EPA- und Gesundheitsinformationsaustauschnetzwerken
Die Einführung elektronischer Patientenakten hatte in Nordamerika vor 2025 ein reifes Niveau erreicht. Die installierte Basis schafft nun Nachfrage nach gemeinsamer Patientenidentitätsauflösung in vernetzten Systemen. Jede Verbindung zu einem Gesundheitsinformationsaustausch erhöht den Bedarf, Datensätze aus verschiedenen Quellsystemen aufzulösen. Doppelte Datensätze können Patientensicherheitsrisiken sowie administrativen Aufwand verursachen. Ein Bericht von BMJ Quality & Safety aus dem Jahr 2025 ergab, dass Patienten mit doppelten Krankenakten mit 5-mal höherer Wahrscheinlichkeit während eines stationären Aufenthalts verstarben und Krankenhausaufenthalte hatten, die 32 % länger waren als bei vergleichbaren Patienten. Der Master Patient Index Software-Markt bedient daher gleichzeitig Teams für klinische Informatik, den Umsatzzyklus und die Unternehmensarchitektur.
Interoperabilitätsvorschriften und Programme für die digitale Gesundheitsversorgung
Die Interoperabilitätsanforderungen der Vereinigten Staaten haben den Patientenabgleich zu einer compliance-gebundenen Datenfähigkeit gemacht. Das ONC-Zertifizierungsprogramm verlangt von zertifizierten Gesundheits-IT-Systemen, standardisierte Programmierschnittstellen zu unterstützen und Praktiken der Informationsblockierung zu adressieren. Die Verordnung über den Europäischen Gesundheitsdatenraum, Verordnung (EU) 2025/327, trat im März 2025 in Kraft und schuf einen Rahmen für den grenzüberschreitenden Gesundheitsdatenaustausch[1]Europäische Kommission, „Verordnung (EU) 2025/327 des Europäischen Parlaments und des Rates vom 11. Februar 2025 über den Europäischen Gesundheitsdatenraum”, Amtsblatt der Europäischen Union, health.ec.europa.eu.. Diese Anforderungen erhöhen den Bedarf an zuverlässigen Identitätsprozessen in allen Versorgungsbereichen. HL7 veröffentlichte 2025 Version 2.0.0 seines Implementierungsleitfadens für interoperable digitale Identität und Patientenabgleich. Der Master Patient Index Software-Markt profitiert davon, da von Plattformen erwartet wird, diese gemeinsamen Austauschmuster zu unterstützen.
Wertbasierte Versorgung und Anforderungen an longitudinale Patientendaten
Die wertbasierte Versorgung erfordert Patientenakten, die über Anbieter und Versorgungsbereiche hinweg verfolgt werden können. CMS hat das Medicare Shared Savings Program 2025 durch den APP Plus-Maßnahmensatz auf die qualitätsbasierte Berichterstattung für alle Kostenträger ausgerichtet. Der Qualitätsleistungsstandard für 2026 ist ein zusammengesetzter Score von 73,85 für teilnehmende verantwortliche Versorgungsorganisationen[2]Centers for Medicare & Medicaid Services, „The Path to Shared Savings: A Guide to 2026 ACO Quality Performance Standards”, MDinteractive, mdinteractive.com.. Fragmentierte Identitätsdatensätze können die Zuordnung, Risikobewertung, Versorgungskoordination und Qualitätsmessung beeinträchtigen. CMS veröffentlichte Anfang 2026 auch Entwürfe von FHIR-basierten digitalen Qualitätsmessungspaketen für Krankenhausprogramme. Diese Ausrichtung rückt die Genauigkeit der Patientenidentität näher an Berichterstattungs- und Zahlungsvorgänge heran.
Fusionen, Übernahmen und Netzwerkkonsolidierung im Gesundheitswesen
Die Konsolidierung von Leistungserbringern schafft einen praktischen Bedarf, Patientenakten aus zuvor getrennten Organisationen zusammenzuführen. Ein fusioniertes Gesundheitssystem muss möglicherweise verschiedene EPA-Umgebungen verbinden und doppelte Datensätze entfernen, bevor Daten netzwerkweit genutzt werden können. Diese Arbeit kann Lizenzerweiterungen, Konfigurationsänderungen und Migrationsdienste von MPI-Anbietern erfordern. Der Bedarf ist am größten, wenn ein neues Netzwerk mehrere Standorte oder klinische Gruppen zusammenführt. Er gilt auch, wenn ein Gesundheitsinformationsaustausch neue Teilnehmerorganisationen aufnimmt. Der Master Patient Index Software-Markt gewinnt durch diese Integrationsprogramme wiederkehrende Implementierungsaufträge.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungs- und Datenbereinigungskosten | -1.5% | Global, am stärksten im mittleren Marktsegment und in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Datenschutz, Cybersicherheit und regulatorisches Risiko | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Falsch-positive Übereinstimmungen und Haftung für die Patientensicherheit | -0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Identitätsverwaltung über Rechtsgrenzen hinweg und Abhängigkeit von Referenzdaten | -0.6% | Europäische Union, Naher Osten und Afrika sowie grenzüberschreitende Anwendungsfälle im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungs- und Datenbereinigungskosten
Die Bereitstellung eines Enterprise-MPI erfordert Datenbewertung, Deduplizierung und fortlaufende Datenverwaltung. Die Arbeit ist für Gesundheitssysteme schwierig, die inkonsistente Adressformate, verkürzte Namensfelder oder unterschiedliche demografische Kodierungspraktiken aufweisen. Referenzdaten müssen häufig normalisiert werden, bevor Abgleichswerkzeuge zuverlässig funktionieren können. Mittelgroße Anbieter haben möglicherweise ein ausreichendes Patientenvolumen, um Identitätsfragmentierung zu erleben, verfügen jedoch nicht über das Budget oder die Personalausstattung für ein langes Bereinigungsprogramm. Diese Bedingungen können Projektzeitpläne verlängern und den Ersatz schwacher Legacy-Plattformen verzögern. Der Master Patient Index Software-Markt muss daher phasenweise Bereitstellungs- und Servicemodelle anbieten, die einer eingeschränkten Implementierungskapazität gerecht werden.
Datenschutz, Cybersicherheit und regulatorisches Risiko
Das Gesundheitswesen wies in der Studie von IBM Security aus dem Jahr 2025 die höchsten durchschnittlichen Kosten pro Datenpanne unter allen Branchen auf. Die durchschnittlichen Kosten pro Datenpanne im Gesundheitswesen betrugen im Jahr 2025 7,42 Millionen USD, verglichen mit 9,77 Millionen USD im Jahr 2024. MPI-Plattformen zentralisieren demografische und Identitätsdaten und können daher ein hochattraktives Ziel für Betrug oder Erpressung darstellen. Die EHDS-Verordnung enthält Schutzmaßnahmen und Sanktionen im Zusammenhang mit der rechtswidrigen Nutzung elektronischer Gesundheitsdaten. Käufer prüfen zunehmend Sicherheitskontrollen und Compliance-Dokumentation, bevor sie Verträge vergeben. Diese Anforderungen können die Einstiegs- und Wartungskosten für kleinere Anbieter im Master Patient Index Software-Markt erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software führt beim Umsatz, während Dienstleistungen schneller wachsen
Software hielt im Jahr 2025 78,31 % des Umsatzes im Master Patient Index Software-Markt. Ihre Position spiegelt Enterprise-Software-Bereitstellungen in großen Krankenhausnetzwerken wider, die MPI-Fähigkeiten während früherer EPA-Programme eingeführt haben. Enterprise-MPI-Plattformen unterstützen Gesundheitssysteme mit mehreren Einrichtungen und regionale Austauschsysteme. Sie pflegen die Patientenidentität über viele klinische Quellsysteme hinweg. Lokale MPI-Software bleibt für Einzeleinrichtungsumgebungen geeignet. Hybride MPI-Produkte unterstützen Organisationen, die zwischen lokalen und Enterprise-Architekturen wechseln.
Für Dienstleistungen wird bis 2031 eine CAGR von 12,65 % prognostiziert. Die Marktgröße des Master Patient Index Software-Marktes für Dienstleistungen wird durch die Nachfrage nach Datenverwaltung, Deduplizierungsbereinigung und der Vorbereitung von Datensätzen für KI-Nutzung gestützt. Diese Aktivitäten setzen sich nach der anfänglichen Softwareimplementierung fort. Einige Anbieter verwenden ergebnisgebundene Serviceverträge, die an nachgewiesene Reduzierungen doppelter Datensätze geknüpft sind. Diese Struktur verlagert einen Teil des Lieferrisikos vom Käufer auf den Anbieter. Im Dezember 2025 führte 4medica IdentiMatch Worklist Automation ein und erklärte, dass das Produkt manuelle Patientenabgleichsaufgaben um bis zu 90 % reduzieren könne.


Nach Bereitstellung: Cloud-basierte Plattformen halten eine doppelte Führungsposition
Die Cloud-basierte Bereitstellung entfiel im Jahr 2025 auf 46,24 % des Marktanteils im Master Patient Index Software-Markt. Für sie wird bis 2031 auch eine CAGR von 14,42 % prognostiziert. Diese Position zeigt, dass Cloud-Plattformen neue Käufer und Organisationen bedienen und ältere On-Premises-Systeme ersetzen. Die Cloud-Bereitstellung reduziert den Bedarf an lokaler Infrastrukturwartung. Sie unterstützt auch API-basierte Verbindungen zwischen verbundenen Einrichtungen. Diese Fähigkeiten sind nützlich, wenn Gesundheitssysteme eine gemeinsame Identitätsschicht über mehrere Standorte hinweg benötigen.
Die On-Premises-Bereitstellung bleibt für akademische medizinische Zentren, Regierungsbehörden und Organisationen relevant, die strengen Datenspeicherungsvorschriften unterliegen. Diese Nutzer können die Cloud-Migration verzögern, während sie Sicherheits- und nationale Gesundheitsdatenanforderungen bewerten. Hybridarchitekturen ermöglichen eine zentralisierte Abgleichslogik, während lokale Organisationen einige Datenspeicher unter ihrer eigenen Kontrolle behalten. Dieser Ansatz kann einen sicheren Datenaustausch in europäischen Versorgungsumgebungen unterstützen. Die Branche des Master Patient Index Software-Marktes sieht auch eine Cloud-Einführung, bei der Anbieter eine zugängliche Datengrundlage für vernetzte Gesundheitsanwendungen benötigen. Die Wahl der Bereitstellung bleibt mit der Sicherheitslage, den Integrationsanforderungen und den lokalen Governance-Regeln jeder Organisation verknüpft.
Nach Anwendung: Identitätsauflösung hält die Umsatzführerschaft
Identitätsmanagement und Datensatzverknüpfung entfielen im Jahr 2025 auf 29,14 % des Umsatzes. Die Anwendung führt die Kernaufgaben des MPI durch: Abgleich, Entfernung von Duplikaten und Pflege eines Überlebensdatensatzes über Quellsysteme hinweg. Sie unterstützt das Echtzeit-Identitätsmanagement bei klinischen und administrativen Transaktionen. Das Patientendatenmanagement führt longitudinale Historien aus verschiedenen Versorgungsbereichen zusammen. Das Patientendemografiemanagement pflegt die strukturierten Felder, die in der Abrechnung, Analytik und Versorgungslückenidentifikation verwendet werden. Diese Anwendungen bilden die operative Basis des Master Patient Index Software-Marktes.
Für Datenintegration und Interoperabilität wird bis 2031 eine CAGR von 12,42 % prognostiziert. Gesundheitsnetzwerke bauen FHIR-native Datenumgebungen auf, die eine konsistente Identitätsauflösung über vernetzte Systeme hinweg erfordern. Anwendungen für Gesundheitsinformationsaustausch, Bevölkerungsgesundheit und Versorgungskoordination sind ebenfalls auf zuverlässigen Abgleich für die Berichterstattung über die gesamte Bevölkerung angewiesen. Die Truveta-Studie zeigte, dass hybride Methoden aus maschinellem Lernen und deterministischen Methoden auf große Datensatzverknüpfungsdatensätze angewendet werden können. Organisationen können einem größeren Bereinigungsaufwand gegenüberstehen, wenn fragmentierte Datensätze in Analysepipelines gelangen, bevor Identitätsprobleme behoben werden. Anbieter positionieren daher die Identitätsgenauigkeit als frühen Schritt in Datenintegrationsprogrammen.

Nach Endnutzer: Krankenhäuser und integrierte Versorgungsnetzwerke führen, während die ambulante Versorgung expandiert
Krankenhäuser und integrierte Versorgungsnetzwerke hielten im Jahr 2025 42,54 % des Marktanteils im Master Patient Index Software-Markt. Diese Organisationen verwalten große Patientenvolumina und sind oft über mehrere Standorte hinweg tätig. Ihre Systeme müssen Patientenakten zwischen verschiedenen klinischen Standorten und EPA-Umgebungen verbinden. Sie nehmen auch an nationalen und regionalen Bemühungen zum Gesundheitsinformationsaustausch teil. Das TEFCA-Rahmenwerk unterstützt einen gemeinsamen Ansatz für den landesweiten Gesundheitsinformationsaustausch. Diese betrieblichen Anforderungen stützen die anhaltende Nachfrage von großen Anbieternetzwerken.
Für Kliniken und ambulante Versorgungszentren wird bis 2031 eine CAGR von 13,32 % prognostiziert. Chronische Versorgung, Verhaltensgesundheit und prozedurale Dienstleistungen werden zunehmend in ambulanten Einrichtungen erbracht. Diese Veränderung schafft mehr Patientenkontaktpunkte, die mit einem zentralen Datensatz abgeglichen werden müssen. Kostenträger werden ebenfalls zu relevanten Käufern, da Interoperabilitätsvorschriften den Zugang zu Mitgliedergesundheitsdaten über standardisierte Schnittstellen erfordern. Regierungs- und öffentliche Gesundheitsbehörden nutzen Patientenidentitätsfähigkeiten für Überwachungs- und Notfallreaktionsprogramme. Die Branche des Master Patient Index Software-Marktes kann ambulante Organisationen mit Cloud-nativen Produkten bedienen, die schneller bereitzustellen sind als traditionelle Enterprise-Konfigurationen.
Geografische Analyse
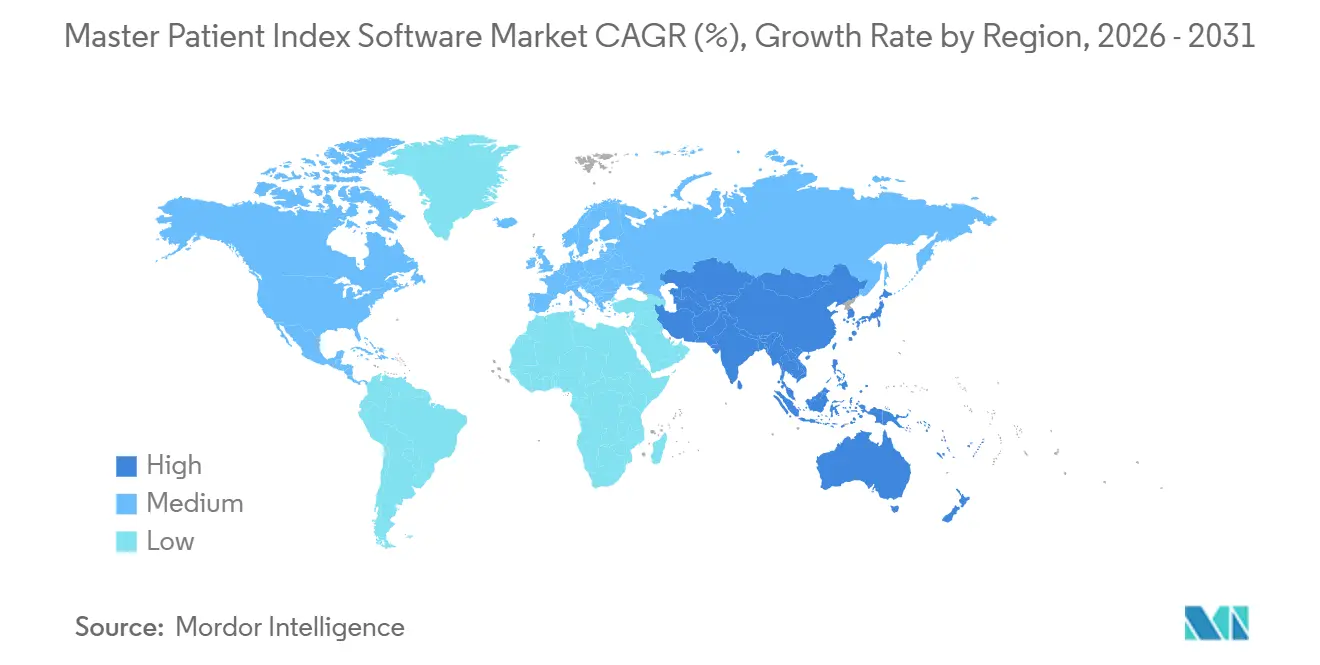
Nordamerika entfiel im Jahr 2025 auf 46,61 % des Umsatzes im Master Patient Index Software-Markt. Die Region verfügt über eine große installierte Basis zertifizierter EPA-Systeme und aktive Anbieternetzwerke, die einen Patientenabgleich über Standorte hinweg erfordern. Die Vereinigten Staaten stützen sich auf TEFCA und verwandte Interoperabilitätsarbeiten, um den landesweiten Gesundheitsdatenaustausch zu unterstützen. Eine genaue Patientenidentität ist notwendig, bevor Datensätze zuverlässig zwischen Teilnehmern ausgetauscht werden können. Kanada treibt provinzielle Programme für die digitale Gesundheitsversorgung voran, während Mexiko eine geringere MPI-Durchdringung und einen wachsenden Bedarf an grenzüberschreitenden Austauschmöglichkeiten aufweist.
Europa befindet sich im Jahr 2026 in einer aktiven Phase der regulatorischen Umsetzung. Die Verordnung (EU) 2025/327 schuf den Rahmen des Europäischen Gesundheitsdatenraums in der gesamten Europäischen Union. Frankreich hat Umsetzungsmaterial für MyHealth@EU über seine nationale Agentur für digitale Gesundheit herausgegeben. Deutschland richtet seine Arbeit an der elektronischen Patientenakte an Interoperabilitäts- und Cybersicherheitsanforderungen aus. Das Vereinigte Königreich verfolgt seine eigenen Programme für Patientenidentität und digitale Gesundheitsversorgung außerhalb des EHDS-Rahmens. Der Nahe Osten und Afrika bleiben Chancen in einem früheren Stadium, wo nationale Programme für die digitale Gesundheitsversorgung eine zukünftige Nachfrage nach einer einheitlichen Identitätsinfrastruktur schaffen können.
Für den asiatisch-pazifischen Raum wird mit einer CAGR von 13,25 % bis 2031 das schnellste Wachstum unter allen Regionen prognostiziert. Nationale Programme für die digitale Gesundheitsversorgung, der Ausbau von Krankenhausnetzwerken und KI-fokussierte Gesundheitsinitiativen stützen diese Aussicht. Indien hat die Ayushman Bharat Digital Mission entwickelt, um ein digitales Gesundheitsökosystem und einen Rahmen für den Austausch von Gesundheitsdaten bereitzustellen[3]Nationale Gesundheitsbehörde, „Ayushman Bharat Digital Mission”, Regierung von Indien, abdm.gov.in.. China hat Standards für das Patientenidentitätsmanagement eingeführt, die eine konsistente Überprüfung in medizinischen Einrichtungen unterstützen. Australien setzt seine Arbeit zur Modernisierung seiner nationalen digitalen Gesundheitsinfrastruktur fort. Diese Entwicklungen schaffen Chancen für den Master Patient Index Software-Markt, wo private Anbieter eine Verbindung zu nationalen Austauchsystemen herstellen müssen.

Wettbewerbslandschaft
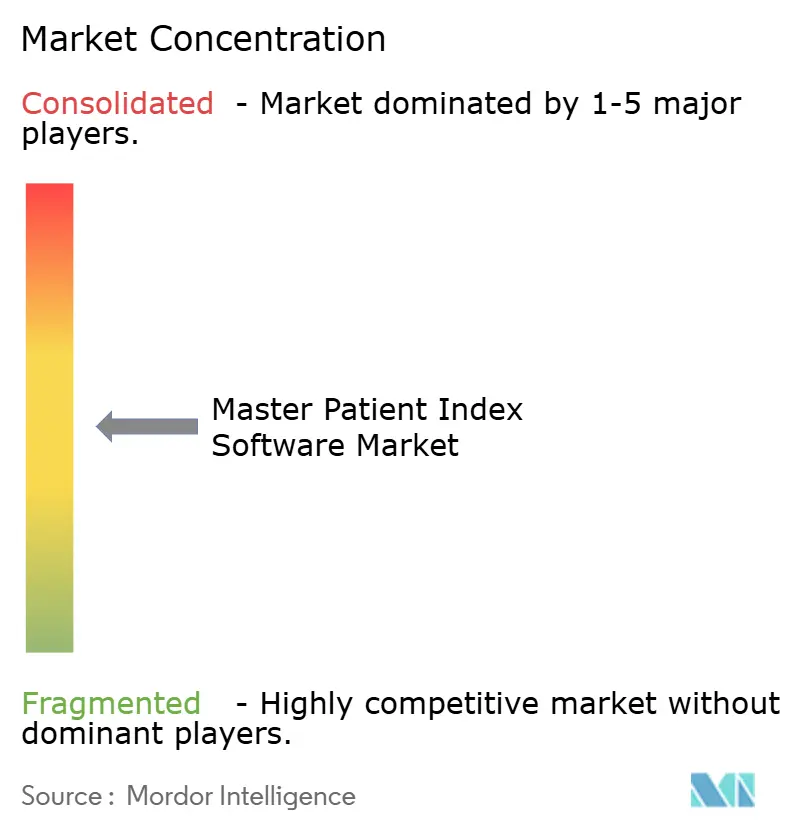
Der Master Patient Index Software-Markt ist mäßig fragmentiert. Spezialisierte Anbieter konkurrieren mit EPA-Unternehmen, die MPI-Fähigkeiten in umfassendere klinische Softwareplattformen integrieren. Verato, 4medica, Just Associates, Rhapsody Health und CareEvolution konzentrieren sich auf die Identitätsauflösung in verschiedenen EPA-Umgebungen. Epic, Oracle Health und MEDITECH profitieren von installierten Kundenstämmen und integrierten Plattform-Workflows. Spezialisten konkurrieren bei Abgleichsgenauigkeit, Bereitstellungsgeschwindigkeit und offener Interoperabilität. Diese Aufteilung gibt Käufern die Wahl zwischen gebündelter Funktionalität und dedizierten Identitätsprodukten.
Verato berichtete von einer Anerkennung in einer Black Book Research-Umfrage aus dem Jahr 2026 für Enterprise-Patientenidentität, EMPI und Patientenabgleich für das Umsatzzyklusmanagement. Im Dezember 2025 führte 4medica IdentiMatch Worklist Automation für manuelle Patientenabgleichs-Workflows ein. Im Mai 2026 erweiterte 4medica die IdentiMatch-Unterstützung für die vorgeschlagenen MATCH IT Act-Anforderungen. Diese Schritte zeigen, wie Produktautomatisierung und Austausch-Compliance den Wettbewerb prägen.
Die Identitätsschicht zwischen Kostenträgern und Leistungserbringern bleibt eine Chance für Anbieter. Wertbasierte Verträge erfordern, dass Krankenversicherungen und Leistungserbringer Mitglieder- und Patientenakten über verschiedene Systeme hinweg abgleichen. Der vorgeschlagene MATCH IT Act würde Standards und Protokolle zur Verbesserung des Patientenabgleichs festlegen. Sicherheits- und EHDS-Schutzmaßnahmen werden zu grundlegenden Beschaffungsanforderungen statt zu optionalen Produktmerkmalen. Der Master Patient Index Software-Markt bleibt wettbewerbsintensiv, da keine Anbieterkonzentrationsangaben vorlagen. Der Wettbewerb lässt sich daher am besten als moderate Fragmentierung beschreiben, anstatt als Dominanz einer kleinen Gruppe von Unternehmen.
Marktführer der Master Patient Index Software-Branche
Verato, Inc.
Rhapsody Health
Oracle Corporation
InterSystems Corporation
4medica, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Rhapsody startete seine Payer Interoperability Suite auf dem Connection Hub im Epic Showroom für Organisationen, die Tapestry UM/CM, Claims und die Epic Payer Platform nutzen. Die Suite kombinierte vorkonfigurierte Kostenträger-Interoperabilitäts-Workflows mit Rhapsody Axon, einem KI-gestützten Integrationsagenten, und erweiterte die Reichweite von Rhapsody auf mehr als 1.900 Kunden weltweit, wobei es sich in der Identitätskonvergenzschicht zwischen Kostenträgern und Leistungserbringern positionierte, einem wichtigen kommerziellen Weißraum.
- August 2026: Die Australian Digital Health Agency (ADHA) unterzeichnete einen Dreijahresvertrag über 161,6 Millionen AUD (ungefähr 100 Millionen USD) mit Accenture für den Betrieb von My Health Record, der mehr als 25 Millionen aktive Datensätze abdeckte und 207 Millionen jährliche klinische Interaktionen unterstützte. Der Vertrag enthielt Bestimmungen für den Übergang zu einem FHIR-nativen Ökosystem, was Investitionen in MPI-kompatible Datenarchitektur im australischen Gesundheitssystem vorantreibt.


Berichtsumfang des globalen Master Patient Index Software-Marktes
Gemäß dem Berichtsumfang ist die Master Patient Index (MPI) Software ein Gesundheitsinformationssystem, das eine zentralisierte Datenbank mit eindeutigen Identifikatoren für einzelne Patienten in verschiedenen Gesundheitsorganisationen und -systemen erstellt und pflegt. Ihr Hauptzweck besteht darin, eine genaue Patientenidentifikation sicherzustellen, doppelte Datensätze zu verhindern und den nahtlosen Austausch von Patienteninformationen für eine koordinierte Versorgung zu ermöglichen.
Der Master Patient Index Software-Markt ist nach Komponente in Software, einschließlich Enterprise Master Patient Index Software, lokaler Master Patient Index Software und hybrider Master Patient Index Software, sowie Dienstleistungen segmentiert. Nach Bereitstellung ist der Markt in Cloud-basierte, On-Premises- und Hybrid-Bereitstellungen segmentiert. Nach Anwendung ist der Markt in Patientendatenmanagement, Identitätsmanagement und Datensatzverknüpfung, Datenintegration und Interoperabilität, Patientendemografiemanagement, Gesundheitsinformationsaustausch, Bevölkerungsgesundheitsmanagement und Versorgungskoordination sowie weitere Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und integrierte Versorgungsnetzwerke, Kliniken und ambulante Versorgungszentren, Gesundheitskostenträger, Regierungs- und öffentliche Gesundheitsbehörden sowie weitere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Software | Enterprise Master Patient Index Software |
| Lokale Master Patient Index Software | |
| Hybride MPI-Software | |
| Dienstleistungen |
| Cloud-basiert |
| On-Premises |
| Hybride Bereitstellung |
| Patientendatenmanagement |
| Identitätsmanagement und Datensatzverknüpfung |
| Datenintegration und Interoperabilität |
| Patientendemografiemanagement |
| Gesundheitsinformationsaustausch |
| Bevölkerungsgesundheit und Versorgungskoordination |
| Weitere Anwendungen |
| Krankenhäuser und integrierte Versorgungsnetzwerke |
| Kliniken und ambulante Versorgungszentren |
| Gesundheitskostenträger |
| Regierungs- und öffentliche Gesundheitsbehörden |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Software | Enterprise Master Patient Index Software |
| Lokale Master Patient Index Software | ||
| Hybride MPI-Software | ||
| Dienstleistungen | ||
| Nach Bereitstellung | Cloud-basiert | |
| On-Premises | ||
| Hybride Bereitstellung | ||
| Nach Anwendung | Patientendatenmanagement | |
| Identitätsmanagement und Datensatzverknüpfung | ||
| Datenintegration und Interoperabilität | ||
| Patientendemografiemanagement | ||
| Gesundheitsinformationsaustausch | ||
| Bevölkerungsgesundheit und Versorgungskoordination | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser und integrierte Versorgungsnetzwerke | |
| Kliniken und ambulante Versorgungszentren | ||
| Gesundheitskostenträger | ||
| Regierungs- und öffentliche Gesundheitsbehörden | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Bereich Master Patient Index Software an?
Interoperabilitätsanforderungen, vernetzte EPA-Systeme, wertbasierte Versorgung und der Bedarf an sauberen Daten für KI-Anwendungen stützen das Wachstum.
Wie groß ist der Master Patient Index Software-Markt im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 1,60 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 10,15 % 2,59 Milliarden USD erreichen.
Welches Bereitstellungsmodell wächst bei MPI-Plattformen am schnellsten?
Die Cloud-basierte Bereitstellung soll bis 2031 mit einer CAGR von 14,42 % wachsen und hielt im Jahr 2025 einen Umsatzanteil von 46,24 %.
Welche Nutzer erzeugen die größte Nachfrage nach MPI-Software?
Krankenhäuser und integrierte Versorgungsnetzwerke führten im Jahr 2025 mit einem Umsatzanteil von 42,54 %, da sie komplexe, standortübergreifende Patientenakten verwalten.
Warum ist der Patientenabgleich für die Interoperabilität im Gesundheitswesen wichtig?
Ein zuverlässiger Abgleich hilft Leistungserbringern, die richtigen Datensätze über standardisierte APIs und nationale oder regionale Gesundheitsinformationsnetzwerke auszutauschen.
Welche Region soll bis 2031 am schnellsten wachsen?
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 13,25 % prognostiziert, gestützt durch nationale Programme für die digitale Gesundheitsversorgung und Investitionen in vernetzte Versorgung.
Seite zuletzt aktualisiert am:



