
Tamanho e Participação do Mercado Global de Baterias Marítimas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
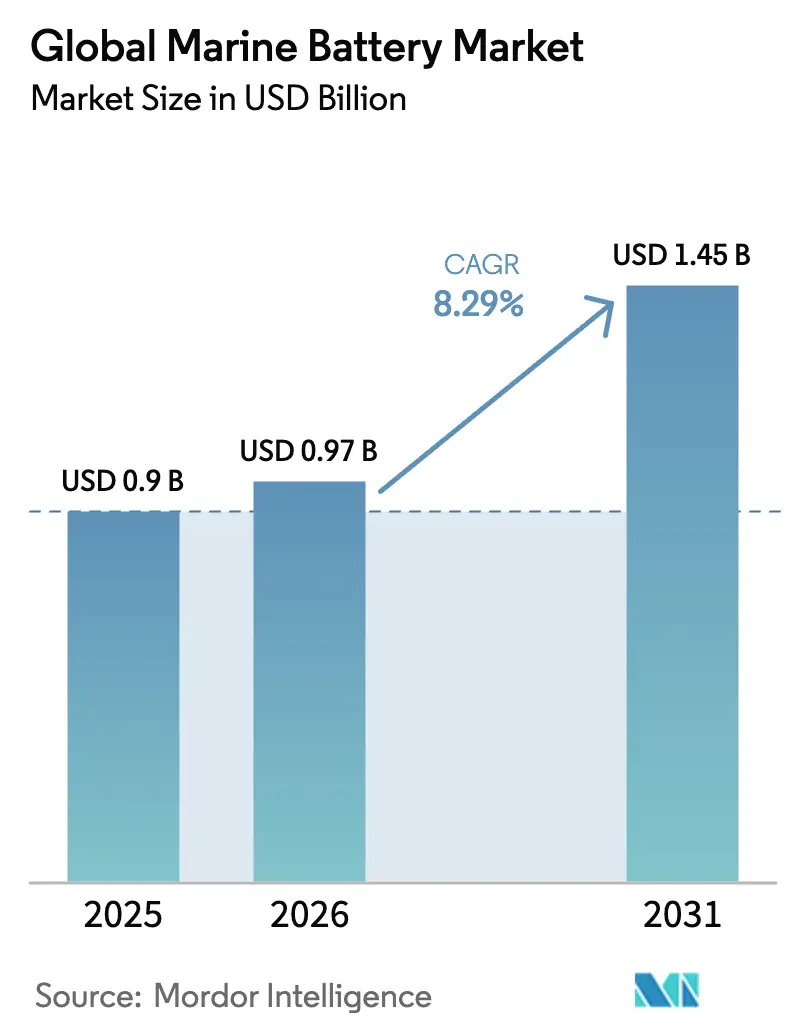
| Tamanho do Mercado (2026) | 0.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.45 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.29 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Baterias Marítimas por Mordor Intelligence
O tamanho do mercado global de baterias marítimas deverá crescer de USD 0,90 bilhão em 2025 para USD 0,97 bilhão em 2026 e está previsto para atingir USD 1,45 bilhão até 2031, a um CAGR de 8,29% ao longo de 2026-2031. A pressão de conformidade proveniente do Regulamento FuelEU Marítimo e da estratégia atualizada de carbono zero da IMO impulsiona os operadores em direção à propulsão elétrica e híbrida. A redução dos custos de células, a maior cobertura de energia em terra nos portos europeus e asiáticos, e a confiabilidade comprovada dos retrofits de balsas motivam os proprietários a instalar grandes conjuntos de baterias. As parcerias na cadeia de suprimentos entre estaleiros e fabricantes de células automotivas também estão reduzindo os prazos de entrega, enquanto os avanços na química de estado sólido estão ampliando os tipos de embarcações que podem navegar exclusivamente a baterias.
Principais Conclusões do Relatório
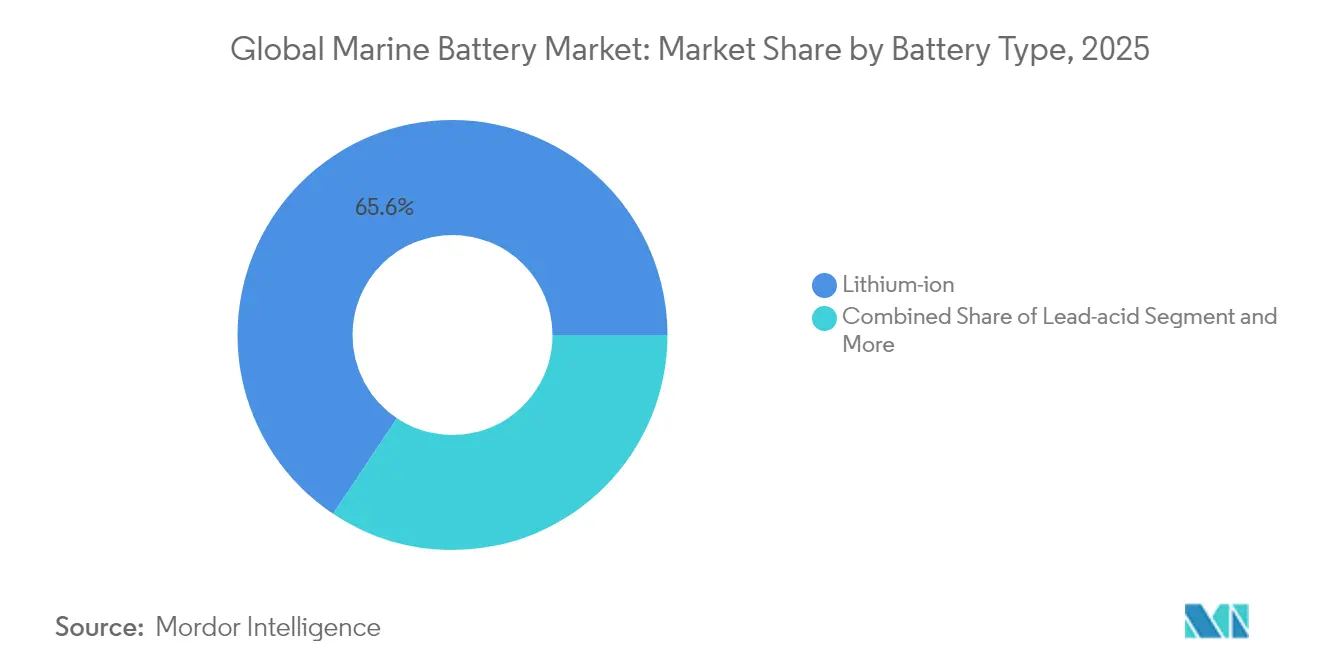
- Por tipo de bateria, as baterias de íons de lítio lideraram com 65,62% de participação de receita em 2025, enquanto as baterias de estado sólido têm previsão de expansão a um CAGR de 9,14% até 2031.
- Por tipo de propulsão, os sistemas elétricos híbridos detinham 63,72% da participação do mercado global de baterias marítimas em 2025, e os modelos totalmente elétricos estão projetados para crescer a um CAGR de 10,39% até 2031.
- Por tipo de embarcação, as embarcações comerciais responderam por 71,68% do tamanho do mercado global de baterias marítimas em 2025; as aplicações de defesa estão projetadas para registrar o CAGR mais rápido de 10,26% ao longo do período de previsão.
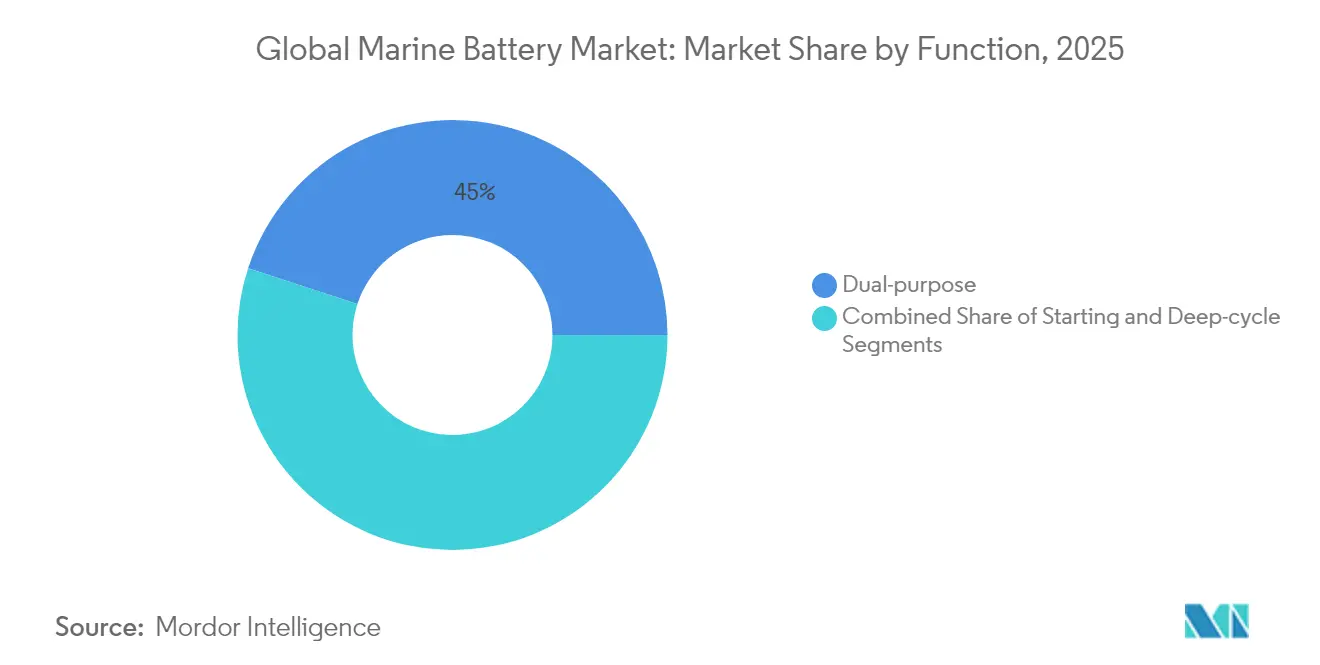
- Por função, os sistemas de dupla finalidade capturaram 44,98% da participação de receita em 2025 e estão avançando a um CAGR de 11,15% até 2031.
- Por capacidade, a faixa de 1–5 MWh representou 54,10% da participação do tamanho do mercado global de baterias marítimas em 2025 e está definida para crescer a um CAGR de 9,28% até 2031.
- Por geografia, a Europa dominou com 42,20% de participação de receita em 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 11,36% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos IMO 2020 e EU Fit-for-55 | +2.1% | Europa, América do Norte, Global | Médio prazo (2-4 anos) |
| Queda do Preço das Células LFP/LTO Impacta o Custo de Propriedade | +1.8% | Ásia-Pacífico, Europa | Curto prazo (≤ 2 anos) |
| Incentivos de Porto Verde para Atracação com Emissão Zero | +1.2% | Europa, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Hidrovias Interiores Adotam Barcaças a Bateria | +0.9% | Ásia-Pacífico, América do Norte | Longo prazo (≥ 4 anos) |
| Demanda por Submarinos de Navegação Silenciosa | +0.7% | Mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Propulsão Híbrida a Bateria Adotada em Embarcações de Serviço de Energia Eólica Offshore | +0.6% | Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Emissão IMO 2020 e EU Fit-for-55 Acelerando a Eletrificação
As políticas climáticas globais e regionais estão alinhadas, tornando as baterias marítimas uma ferramenta essencial de conformidade. A partir de 2025, o Regulamento FuelEU Marítimo obriga as embarcações atracadas a conectarem-se à energia em terra ou a utilizarem tecnologias de emissão zero, e a IMO estabelece uma meta de redução de 20% das emissões de gases de efeito estufa até 2030 [1]"Regulamento FuelEU Marítimo," Comissão Europeia, ec.europa.eu. Os operadores, portanto, veem os conjuntos de baterias como uma via direta para evitar penalidades de carbono crescentes, proteger o acesso aos portos e desbloquear custos operacionais mais baixos ao longo da vida útil da embarcação.
Queda Rápida de Custos das Químicas LFP/LTO Melhora o TCO para Embarcações de Curta Distância
Os preços das células de fosfato de ferro e lítio e de óxido de titanato de lítio continuam caindo apesar da volatilidade dos metais, com uma queda de 40-50% esperada até 2030. Dados reais de balsas mostram que as embarcações elétricas operam por EUR 600-800 por ano em comparação com EUR 3.000-4.000 para embarcações a diesel similares, reduzindo os custos operacionais em até 80%. O longo ciclo de vida, a segurança inerente e a manutenção mais baixa dos conjuntos baseados em LFP proporcionam uma economia convincente em rotas abaixo de 100 milhas náuticas.
Incentivos de Porto Verde Europeus para Atracação com Emissão Zero
Os portos do Norte da Europa obtiveram EUR 18,8 milhões em financiamento da UE para construir sistemas de energia em terra de alta capacidade e agora oferecem descontos tarifários para embarcações equipadas com baterias [2]"Projetos de Energia em Terra Financiados pela UE," GAC Group, gac.com. Gotemburgo planeja uma redução de 70% nas emissões de CO₂ até 2030, enquanto Portsmouth e Antuérpia modernizaram atracadouros que podem recarregar conjuntos de vários megawatts durante escalas de rotina. O carregamento em terra transforma o tempo ocioso em reabastecimento de energia e estende o alcance de emissão zero nas viagens subsequentes.
Expansão dos Corredores Logísticos de Hidrovias Interiores na China e nos EUA Impulsiona Barcaças a Bateria
A China priorizou o transporte marítimo de carbono zero no Rio Yangtze, e os Estados Unidos estão realizando projetos-piloto de barcaças de carga a bateria na rede do Rio Mississippi. Rotas previsíveis, águas calmas e fácil acesso a carregadores terrestres tornam as hidrovias interiores um ponto de partida ideal para sistemas de baterias de múltiplos megawatts. Os incentivos nacionais em Pequim e em Washington aceleraram, portanto, os pedidos de grandes conjuntos projetados para barcaças e empurradores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Retrofits Atrasados pela Limitação de Vagas em Estaleiros | -1.4% | Europa, América do Norte, Global | Curto prazo (≤ 2 anos) |
| Preocupações com Fuga Térmica em Salas de Baterias | -0.8% | Global, mais rígido em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Alto Custo das Baterias com Certificação Marítima | -0.6% | Global | Médio prazo (2-4 anos) |
| Mudanças de Política na América do Sul Ameaçam o Fornecimento Limitado | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Escassa de Estaleiros para Retrofits Causando Gargalos de Instalação
Os estaleiros que tratam de pedidos de energia eólica offshore e transportadores de GNL estão próximos de sua capacidade máxima, elevando as diárias para até USD 350.000 para embarcações especializadas e prolongando as janelas de reserva. Os operadores de balsas enfrentam agora esperas de vários anos para conversões a baterias, o que adia a demanda de curto prazo no mercado global de baterias marítimas [3]"Desempenho do Sistema de Energia Marinha Híbrida," Wärtsilä Corporation, wartsila.com.
Preocupações de Segurança com Fuga Térmica em Grandes Salas de Baterias
Incêndios em baterias de íons de lítio em transportadores ro-ro destacaram riscos únicos no mar. As sociedades classificadoras agora exigem compartimentos dedicados, extração de gases e sistemas avançados de supressão para instalações acima de 1 MWh, aumentando os custos e os tempos de aprovação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
Conjuntos de Estado Sólido Redefinem o DesempenhoA química de íons de lítio detinha 65,62% da participação de receita em 2025 e permanece como referência para a eletrificação de balsas e embarcações de curta distância. O tamanho do mercado global de baterias marítimas para sistemas de íons de lítio está projetado para expandir a taxas de algarismo único elevado até 2031, à medida que os preços dos conjuntos diminuem e o ciclo de vida melhora. As variantes de estado sólido, no entanto, apresentam uma oportunidade de CAGR de 9,14%, fornecendo até três vezes a densidade de energia e um eletrólito sólido inerentemente mais seguro. Módulos demonstradores com carga a 80% em menos de 15 minutos estão agora entrando em balsas piloto, sinalizando um ponto de inflexão para o mercado global de baterias marítimas.
A maior tolerância às variações de temperatura e a eliminação dos eletrólitos líquidos reduzem a necessidade de equipamentos volumosos de resfriamento em salas de máquinas apertadas. Vários grandes estaleiros esperam que os conjuntos de estado sólido em escala de produção atinjam USD 100 por kWh por volta de 2029, o que deverá reduzir o prêmio inicial. Os sistemas de chumbo-ácido persistem em funções de backup onde a sensibilidade ao custo supera as penalidades de peso, enquanto o níquel-cádmio permanece limitado a programas de defesa de nicho. Os híbridos de células de combustível, embora promissores para rotas transoceânicas, continuam atrás das baterias em eficiência de capital para operações abaixo de 1.000 milhas náuticas.


Por Tipo de Propulsão:
Sistemas Híbridos Fazem a Ponte na TransiçãoAs configurações elétrico-híbridas capturaram 63,72% da participação do mercado global de baterias marítimas em 2025 por reduzirem o consumo de combustível em até 25% enquanto mantêm o alcance a diesel. Os dados de frota mostram que a familiarização da tripulação, os processos de aprovação de classe e as janelas de carregamento em porto são mais simples quando os motores de combustão permanecem a bordo. Ainda assim, as novas construções totalmente elétricas registram um CAGR de 10,39% graças à rápida expansão da infraestrutura em terra e à queda do custo dos conjuntos de alta capacidade. O mercado global de baterias marítimas, portanto, segue um caminho em duas velocidades, onde os híbridos dominam os retrofits e os modelos totalmente elétricos lideram as novas construções em rotas fixas de balsas.
O software de gestão de energia agora orquestra em tempo real as cargas de bateria, gerador e hotel, melhorando a utilização dos ativos e reduzindo a manutenção. Os projetos de conversão no Norte da Europa demonstram que, uma vez que os portos instalam carregadores de escala de megawatt, os proprietários frequentemente planejam a mudança de híbrido para totalmente elétrico dentro do primeiro ciclo de docagem seca. A arquitetura modular de barramento CC simplifica ainda mais a transição, permitindo o encaixe de racks adicionais sem necessidade de recabeamento extenso.
Por Tipo de Embarcação:
A Frota Comercial Permanece como Núcleo enquanto a Defesa AvançaAs embarcações comerciais mantiveram 71,68% do tamanho do mercado global de baterias marítimas em 2025, impulsionadas por balsas, alimentadores costeiros e embarcações de serviço offshore. Os horários previsíveis permitem carregamentos frequentes, e o financiamento público reduz o risco do desembolso de capital. Em contraste, os programas de defesa mostram um CAGR de 10,26% porque as marinhas pagam um prêmio por embarcações de navegação silenciosa. A navegação silenciosa exclusivamente a bateria estende os envelopes de missão, reduz o risco de detecção e está alinhada com os mandatos de emissão líquida zero para frotas governamentais.
As licitações de balsas de passageiros na Califórnia, na Grécia e no Japão agora especificam a propulsão a bateria como pré-requisito, reforçando a demanda de base. As barcaças interiores em corredores fluviais na China e nos Estados Unidos representam outro nicho de crescimento comercial. No lado militar, os pacotes de íons de lítio em submarinos de nova geração e os primeiros destróieres com impulso a bateria validam as químicas de alta energia sob ciclos de serviço extremos, criando uma confiança transbordante para os proprietários comerciais.
Por Função:
Conjuntos de Dupla Finalidade Simplificam as InstalaçõesOs sistemas de dupla finalidade que lidam tanto com a partida quanto com as funções de ciclo profundo representaram 44,98% da receita em 2025 e estão crescendo a um CAGR de 11,15%. O mercado global de baterias marítimas valoriza a economia de espaço e de peso obtida com a consolidação de partidas separadas e bancos de bateria em um único rack modular. O software moderno de gestão de baterias equilibra os perfis de carga e previne o envelhecimento prematuro. Os operadores ganham menor peso, fiação mais simples e menor tempo de instalação.
Os conjuntos de ciclo profundo exclusivo mantêm-se em navios de cruzeiro onde as cargas de hotel superam a demanda de propulsão, mas os conjuntos de dupla finalidade dominarão as embarcações de trabalho, balsas e rebocadores. As aprovações de classificação para módulos de fosfato de ferro e lítio multifuncionais sinalizam ampla aceitação. Como resultado, o mercado global de baterias marítimas verá uma adoção mais rápida entre embarcações de pequeno a médio porte que anteriormente não tinham espaço para bancos separados.
Por Faixa de Capacidade:
1–5 MWh É o Centro de Gravidade do MercadoOs sistemas entre 1 MWh e 5 MWh capturaram uma participação de 54,10% do tamanho do mercado global de baterias marítimas em 2025 e cresceram a um CAGR de 9,28%. Essa capacidade se adapta à maioria das travessias de balsas, ciclos de serviço offshore e missões de barcaças. Os skids em contêineres aceleram o trabalho nos estaleiros e permitem adições modulares durante refits futuros. Acima de 5 MWh, a complexidade de engenharia aumenta; atualmente apenas embarcações de serviço de energia eólica offshore e pequenos navios porta-contêineres justificam esses conjuntos.
Os sistemas abaixo de 1 MWh alimentam embarcações de porto, barcos-piloto e cargas de hotel de emergência. Embora numerosos em termos de unidades, agregam menos valor. A faixa de médio porte, portanto, atrai o maior foco de fabricação, reduzindo o custo por quilowatt-hora e consolidando seu domínio no mercado global de baterias marítimas.
Análise Geográfica
Mercado Europeu de Baterias Marítimas
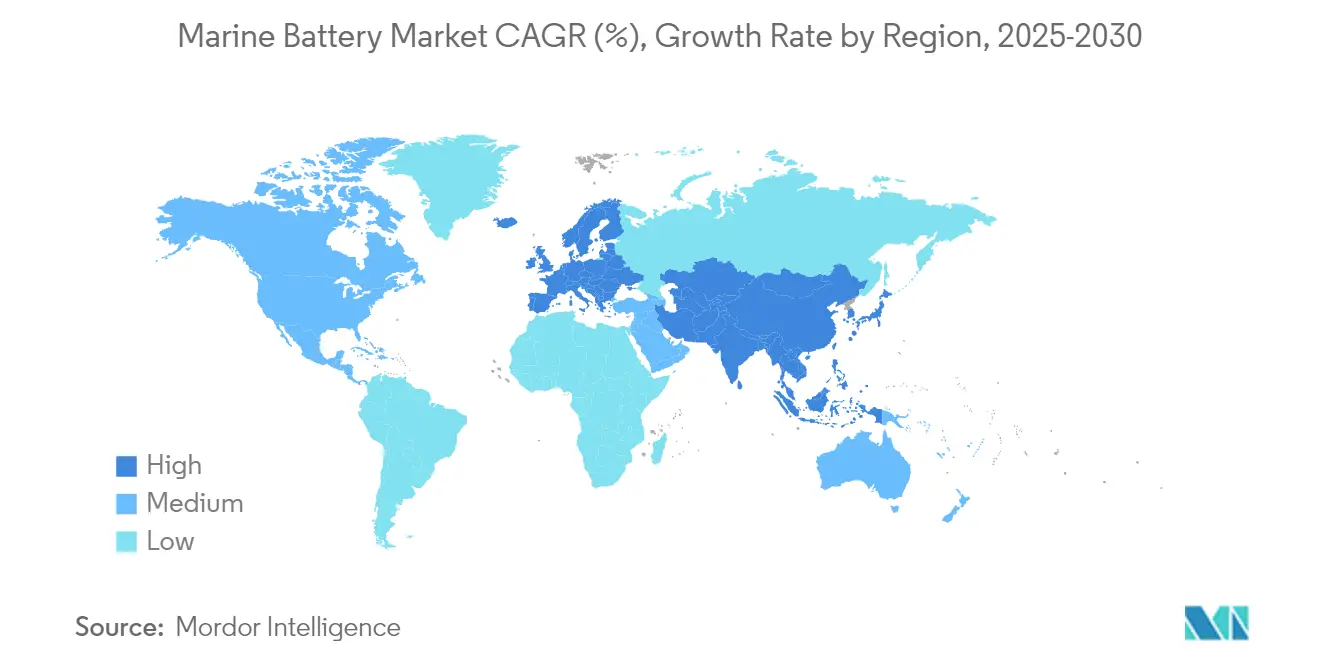
A Europa deteve uma participação de 42,20% da receita em 2025, impulsionada por limites juridicamente vinculantes de emissões de gases de efeito estufa e generosos subsídios portuários. O mercado de baterias marítimas no bloco beneficia-se de uma densa rede de cabotagem, onde ferries e feeders atracam nos portos várias vezes ao dia, tornando o carregamento em terra viável. O norte da Europa lidera a adoção inicial, mas os estaleiros do Mediterrâneo já estão a incorporar compartimentos de baterias em novos navios ferry-cruzeiro para cumprir a norma de emissões em cais vigente a partir de 2030.
Mercado de Baterias Marítimas da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais elevado, de 11,36%, no mercado de baterias marítimas, liderada pelo programa de carbono zero do rio Yangtzé na China e pelo lançamento de um navio porta-contêineres elétrico de 50 MWh. Os estaleiros sul-coreanos e japoneses contribuem com conhecimento em design e fornecimento doméstico de lítio. Os países da ASEAN seguem esta tendência, com a fábrica planeada pela Malásia em Johor tendo como alvo a demanda regional de barcos de pesca, rebocadores e ferries inter-ilhas.
Mercado de Baterias Marítimas da América do Norte, América Latina e Oriente Médio e África
A América do Norte apresenta crescimento estável, impulsionado por contratos de defesa e modernização de ferries estaduais em Washington, Alasca e Nova Iorque. As vias navegáveis interiores acrescentam impulso adicional, à medida que operadores de barcaças testam embarcações de empurrão movidas a bateria em rotas fixas de grãos e carvão. A América Latina e África permanecem mercados pequenos atualmente, mas dispõem de recursos de lítio e novos planos de modernização portuária que poderão impulsionar a adoção a longo prazo. Os operadores offshore do Oriente Médio também exploram embarcações de serviço híbridas com baterias para reduzir emissões nas proximidades de plataformas.

Panorama regulatório
As instalações de baterias marítimas estão cada vez mais sujeitas a regras de sociedades de classificação e códigos de segurança sobrepostos à SOLAS e ao Código IMDG, com requisitos prescritivos para proteção de espaços de baterias, ventilação, detecção de gás e controles ambientais. Em abril de 2024, a ABS atualizou seus Requirements for Use of Lithium-ion Batteries in the Marine and Offshore Industries, reforçando as expectativas de avaliação de risco e projeto de sistema que alimentam os prazos de aprovação e o custo de pacotes certificados para uso marítimo.
Na Ásia, a Korean Register (KR) elevou o padrão de conformidade por meio de seu Guidance for Battery Systems Onboard Ships, com conformidade obrigatória aplicável a contratos de construção assinados a partir de 1º de julho de 2026. A padronização também avança no nível de equipamentos, com a ISO 18962:2026 definindo requisitos de instalação e operação para baterias intercambiáveis em navios, apoiando projetos mais repetíveis e interfaces mais claras para operadores, estaleiros e integradores.
Análise da cadeia de valor
A cadeia de valor de baterias marítimas abrange o fornecimento de células a montante, o projeto de módulos e racks de qualidade marítima, a integração de sistemas e serviços de ciclo de vida vinculados à certificação e à gestão de energia a bordo. Grandes fornecedores de células e baterias (por exemplo, BYD Energy Storage) abastecem fabricantes de pacotes e especialistas marítimos, enquanto integradores como Corvus Energy, Wärtsilä e Siemens combinam baterias em sistemas completos de propulsão e energia, geralmente mantendo a integração elétrica, a engenharia de segurança e a documentação de aprovação por sociedades de classificação.
A jusante, estaleiros e fabricantes de embarcações incorporam soluções de armazenamento de energia chave na mão em escopos de construção nova ou retrofit, enquanto operadores e portos moldam as especificações por meio de restrições de carregamento e requisitos de emissões nos ancoradouros. Modelos de cooperação recentes, como a parceria da Corvus Energy com a BYD Energy Storage em sistemas marítimos LFP de próxima geração, mostram como os integradores usam acordos de fornecimento e codesenvolvimento para estabilizar prazos de entrega, melhorar o posicionamento de custos e escalar plataformas padronizadas em balsas, embarcações de trabalho e embarcações offshore.
Cenário Competitivo
As estimativas da indústria indicam que as cinco principais empresas gerenciam coletivamente cerca de metade da capacidade instalada global de baterias marítimas. Corvus Energy permanece como a marca de referência para conjuntos de alta capacidade, tendo assegurado acordos para rebocadores híbridos no Canal do Panamá e um sistema de embarcação offshore de 25 MWh. Siemens AG, Wartsila Corporation e Rolls-Royce Power Systems integram baterias em pacotes de propulsão integrados, aproveitando as redes globais de serviços.
Gigantes automotivos como CATL e BYD estão entrando por meio de joint ventures com estaleiros, prometendo escala de produção em massa e vantagens de custo. EST-Floattech, Echandia e Shift conquistam nichos ao adaptar conjuntos para embarcações de trabalho menores e balsas com entrega rápida e recursos especializados de segurança marítima. O foco competitivo reside cada vez mais na gestão térmica, na modularidade plug-and-play e na documentação compatível com as sociedades classificadoras, em vez da química bruta de células.
Os programas de desenvolvimento conjunto com estaleiros e autoridades portuárias estão emergindo como uma alavanca estratégica. Os fornecedores que conseguem garantir pipelines de peças de reposição, monitoramento remoto 24 × 7 e serviços de treinamento ganham fidelidade dos clientes. Nos próximos cinco anos, a consolidação pode aumentar à medida que OEMs maiores adquirem integradores de conjuntos de nicho para preencher lacunas tecnológicas e garantir posições no mercado global de baterias marítimas em expansão.
Líderes da Indústria Global de Baterias Marítimas
Siemens AG
Wartsila Corporation
Corvus Energy
EST-Floattech B.V
Akasol AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Global de Baterias Marítimas
- Corvus Energy
- Siemens AG
- EST-Floattech B.V
- Wartsila Corporation
- Akasol AG
- Saft Batteries
- EnerSys
- Tesvolt Ocean GmbH
- AYK Energy
- Leclanche SA
- Shift Clean Energy (PBES)
- Echandia Marine
- CATL Marine
- Kokam (SolarEdge)
- Rolls-Royce Power Systems (MTU)
- ABB Ltd

Oportunidades de mercado e perspectivas futuras
Embarcações grandes e de missão definida estão expandindo o uso de baterias além das balsas de curta distância para aplicações de maior exigência, onde a hibridização e o carregamento de alta taxa sustentam ganhos operacionais. Evidências incluem embarcações de suporte e comissionamento eólico offshore adotando arquiteturas híbridas com baterias, além de casos de uso de pesquisa e classe gelo, como o programa Polarstern, que especifica um sistema de bateria de 16 MWh para operações científicas silenciosas e de baixa emissão, ampliando a gama de embarcações que justificam pacotes de vários megawatts-hora.
A oportunidade também está se concentrando na industrialização e modularidade, apoiada por parcerias que combinam know-how de integração marítima com fornecimento de células em escala. A Corvus Energy e a BYD Energy Storage assinaram um acordo de cooperação estratégica em maio de 2026 para avançar na tecnologia de bateria marítima LFP de próxima geração, e abordagens de produtos modulares, como o Lehmann Marine AQUBE/CUBE, permitem escalonamento de sistemas de classe kWh para configurações de vários MWh em diferentes tipos de embarcações. Junto com a orientação mais rigorosa das sociedades de classificação, incluindo a KR tornando obrigatória sua orientação sobre sistemas de bateria para certos contratos assinados a partir de 1º de julho de 2026 e a ISO 18962:2026 para baterias intercambiáveis, essas mudanças criam espaço para plataformas padronizadas e certificáveis, replicação mais rápida de projetos entre frotas e ofertas orientadas a serviços, como monitoramento, peças de reposição e atualizações de segurança.
Recent Industry Developments in Mercado Global de Baterias Marítimas
- Junho de 2026: A Corvus Energy programou a entrega de sistemas de bateria para um rebocador elétrico da NYK Line. A entrega programada sinaliza a crescente eletrificação dos segmentos de grandes embarcações de trabalho em operações offshore e portuárias. A medida reforça a posição da Corvus em pacotes marítimos de alta capacidade para rebocadores e expande o portfólio de serviços eletrificados da NYK.
- Junho de 2026: A Corvus Energy anunciou um pedido recorde de sete balsas totalmente elétricas para a Caledonian Maritime Assets Limited, na Escócia. O pedido demonstra a escalada das implantações de balsas totalmente elétricas em frotas públicas. Ele catalisa o programa de eletrificação de frota da CMAL e valida a Corvus como fornecedora para a eletrificação de embarcações de passageiros em larga escala.
- Maio de 2026: A Corvus Energy assinou um Acordo de Cooperação Estratégica com a BYD Energy Storage para codesenvolver sistemas de bateria marítima LFP. A parceria reforça a integração de químicas LFP em baterias marítimas e acelera a colaboração na cadeia de suprimentos. Ela amplia o acesso à tecnologia de armazenamento da BYD para aplicações marítimas e pode reduzir custos e prazos de entrega para futuros estaleiros.


Mercado Global de Baterias Marítimas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
O mercado de baterias marítimas é definido como a receita gerada por baterias e pacotes de baterias projetados ou especificados para uso em barcos e navios, onde fornecem energia a bordo ou sustentam a propulsão elétrica e híbrida.
Exclusões de escopo: este escopo exclui a infraestrutura de carregamento em terra, a eletrônica de potência da embarcação fora do pacote de baterias e as vendas de baterias não marítimas que não são implantadas em embarcações marítimas.
Visão geral da segmentação
- Por Tipo de Bateria
- Íons de lítio
- LFP
- NMC/NCA
- LTO
- Chumbo-ácido
- Níquel-cádmio
- Célula de Combustível (PEM, SOFC)
- Estado sólido
- Íons de lítio
- Por Tipo de Propulsão
- Elétrico Híbrido
- Totalmente Elétrico
- Cargas Auxiliares / Hotel
- Por Tipo de Embarcação
- Comercial
- Balsas e RoPax
- Carga e Porta-Contêineres
- Apoio Offshore e SOV Eólico
- Hidrovias Interiores e Barcaças
- Embarcações de Passageiros e Lazer
- Defesa
- Combatentes de Superfície Naval
- Submarinos e UUVs
- Comercial
- Por Função
- Partida
- Ciclo Profundo
- Dupla Finalidade
- Por Faixa de Capacidade
- Menos de 1 MWh
- 1 - 5 MWh
- Maior que 5 MWh
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Israel
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa mapeando o lado da demanda por energia e propulsão marítima, e depois conectando-o a sinais de adoção de baterias e restrições técnicas. Baseamo-nos em fontes públicas e sem paywall, como publicações da International Maritime Organization, materiais da International Energy Agency sobre transição energética, e estatísticas comerciais do Banco Mundial e da ONU, que ajudam a verificar cruzadamente a atividade marítima e a direção da eletrificação.
Para fundamentar as premissas, verificações adicionais são extraídas de fontes como agências nacionais de transporte e energia, comunicados de autoridades portuárias sobre a prontidão da energia em terra, e notas de orientação e regras de segurança de sociedades de classificação para armazenamento de energia a bordo. Registros de empresas, apresentações a investidores e imprensa marítima confiável são usados para entender o posicionamento de produtos, a direção de preços e onde as implantações estão ocorrendo. Uma assinatura paga para dados financeiros e notícias de empresas e um banco de dados de patentes também são usados seletivamente para confirmar níveis de atividade e foco tecnológico. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências públicas são revisadas para coletar, validar e esclarecer os dados usados no modelo.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para validar o que as fontes documentais não conseguem mostrar claramente, especialmente o momento de adoção, o dimensionamento típico de pacotes e o comportamento de preços por tipo de embarcação e ciclo de trabalho. Conversamos com uma combinação de participantes do ecossistema de baterias, integradores marítimos, especialistas ligados a estaleiros e operadores de embarcações em várias regiões, para que as premissas sobre retrofits, instalação em construções novas e ciclos de substituição possam ser alinhadas a padrões reais de compra.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | Diretores executivos: 13% | APAC: 52% |
| Nível médio: 45% | Líderes funcionais/de unidade: 33% | EMEA: 29% |
| Players menores: 19% | Gerentes: 54% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem de pool de demanda top-down, na qual a atividade das embarcações e a adoção da eletrificação são reconstruídas por meio de adições à frota marítima, intensidade de retrofit e a participação da propulsão elétrica e híbrida entre as principais classes de embarcações, e depois traduzidas em valor de baterias. Os totais são corroborados com aproximações bottom-up seletivas, incluindo o preço amostrado do pacote por kWh multiplicado pelo kWh instalado estimado por embarcação, além de verificações de canal sobre tamanhos típicos de pedidos, antes que os números finais sejam fechados.
As principais entradas usadas no modelo incluem a combinação indicativa de química de baterias (chumbo-ácido versus baseada em lítio), faixas médias de capacidade instalada para casos de uso comuns (cargas hoteleiras versus suporte à propulsão), ciclos de substituição impulsionados pelo perfil de trabalho, e a direção de preços observada por classe de capacidade. Onde as séries públicas são escassas, as lacunas são tratadas usando faixas obtidas por entrevistas, aplicando então pontos médios conservadores que são testados contra taxas de construção conhecidas e anúncios de retrofit.
Para a previsão, é usada uma análise de cenários para que as perspectivas possam refletir diferentes velocidades de descarbonização marítima, prontidão de eletrificação portuária e progressão de custo das baterias. As premissas são ajustadas somente depois que o feedback primário é consistente entre múltiplos tipos de respondentes e geografias, e então os fatores atualizados são projetados ano a ano.
Validação de Dados e Ciclo de Atualização
A validação é feita em algumas etapas para que os resultados não dependam de um único conjunto de premissas. Comparamos os resultados com sinais independentes, como tendências regionais de entrega de embarcações, programas de eletrificação anunciados e o dimensionamento típico de capacidade discutido em orientações de segurança e regulamentação, e então quaisquer grandes variações são revisadas e corrigidas antes da aprovação final.
Se uma entrada muda drasticamente, como o preço das baterias, os prazos regulatórios ou a atividade de retrofit, a equipe entra em contato novamente com as fontes para confirmar se é uma oscilação de curto prazo ou uma mudança estrutural. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final é realizada pouco antes da entrega, para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Baterias Marítimas da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para baterias marítimas podem diferir amplamente porque cada publicador delimita produtos e casos de uso de maneira diferente, e depois atualiza as premissas sobre adoção e preços em momentos distintos. As principais diferenças geralmente vêm do que é contado como exclusivamente marítimo versus itens adjacentes de armazenamento de energia para embarcações, além do ano usado como ponto de partida e do momento cambial usado nas conversões.
A dispersão frequentemente se torna maior quando as estimativas incorporam equipamentos em terra, hardware mais amplo de armazenamento de energia para embarcações, ou demanda de baterias não relacionadas à propulsão que não está vinculada a uma base instalada marítima definida. A tabela aponta para essa lacuna, onde contar apenas baterias e pacotes instalados em embarcações, e atualizar o preço do pacote por kWh e o momento de instalação com base em implantações recentes de balsas e embarcações de trabalho, explica por que a linha de base da Mordor Intelligence se posiciona onde está.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,90 bilhão de USD (2025) | |
| Consultoria Global A | 0,88 bilhão de USD (2024) | Utiliza um ano-base diferente e pode estar mais próximo do momento de embarque do ano anterior, e em alguns casos trata implantações-piloto como demanda de ano inteiro, sem suavização para o atraso de comissionamento e utilização. |
| Periódico do Setor B | 0,62 bilhão de USD (2030) | Parece acompanhar um conjunto mais restrito de aplicações e premissas de adoção mais lentas, o que pode subestimar retrofits de propulsão híbrida e pacotes de maior capacidade usados em embarcações de trabalho comerciais e balsas. |
No geral, a comparação mostra que o maior fator determinante é o escopo e o momento, não uma única variável mágica. Ao manter o pool de demanda vinculado às instalações em embarcações e verificá-lo em relação ao dimensionamento de pacotes e cronogramas realistas de adoção, o tamanho de mercado resultante permanece rastreável a etapas repetíveis e entradas práticas.


Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado global de baterias marítimas até 2031?
O tamanho do mercado global de baterias marítimas está previsto para atingir USD 1,45 bilhão até 2031, crescendo a um CAGR de 8,29% ao longo de 2026-2031.
Qual química de bateria domina as aplicações em embarcações atualmente?
Os conjuntos de íons de lítio detêm 65,62% da participação de receita graças às cadeias de suprimentos estabelecidas, aos retrofits de balsas comprovados e à queda dos preços das células.
Por que muitos operadores começam com propulsão híbrida em vez de totalmente elétrica?
Os sistemas híbridos reduzem o consumo de combustível em até 25,0% enquanto preservam o alcance a diesel, oferecendo um primeiro passo mais fácil em direção à eletrificação total à medida que as redes de carregamento em terra se expandem.
Qual região mostra o crescimento mais rápido para baterias marítimas?
A Ásia-Pacífico está definida para registrar um CAGR de 11,36%, impulsionada pelos planos de hidrovias interiores da China, pelas inovações dos estaleiros japoneses e pela nova capacidade de fabricação no Sudeste Asiático.
Página atualizada pela última vez em:



