
Tamanho e Participação do Mercado de Ressuscitadores Manuais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 678.04 Milhões de dólares |
| Tamanho do Mercado (2031) | 915.44 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ressuscitadores Manuais por Mordor Intelligence
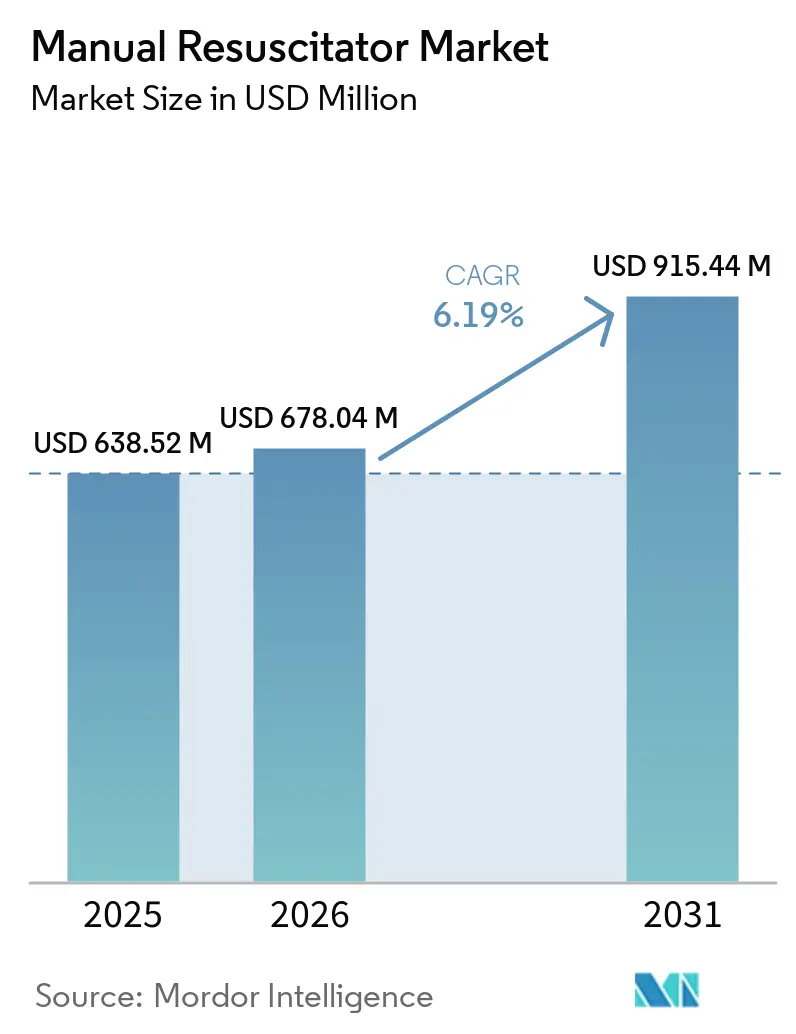
O tamanho do Mercado de Ressuscitadores Manuais em 2026 é estimado em USD 678,04 milhões, crescendo a partir do valor de 2025 de USD 638,52 milhões, com projeções para 2031 indicando USD 915,44 milhões, crescendo a um CAGR de 6,19% no período 2026-2031.
A crescente prevalência de doenças respiratórias crônicas, os níveis persistentes de parada cardíaca extra-hospitalar e a adoção mais ampla de dispositivos descartáveis continuam a sustentar o momentum. A demanda se beneficia de tecnologia que combina monitoramento integrado de pressão com controle de pressão expiratória final positiva (PEEP), uma combinação que ajuda a limitar a lesão pulmonar induzida pela ventilação em pacientes vulneráveis. Os protocolos de controle de infecção pós-pandemia estão acelerando a transição para sistemas de uso único, enquanto programas de medicina militar e de campo ampliam a aquisição em ambientes extra-hospitalares. A rivalidade competitiva permanece moderada: os players estabelecidos recorrem à inovação em materiais, a recursos de conectividade de pequeno porte e a aquisições direcionadas para ampliar seus portfólios de cuidados respiratórios e proteger as margens no crescente mercado de ressuscitadores manuais.
Principais Conclusões do Relatório
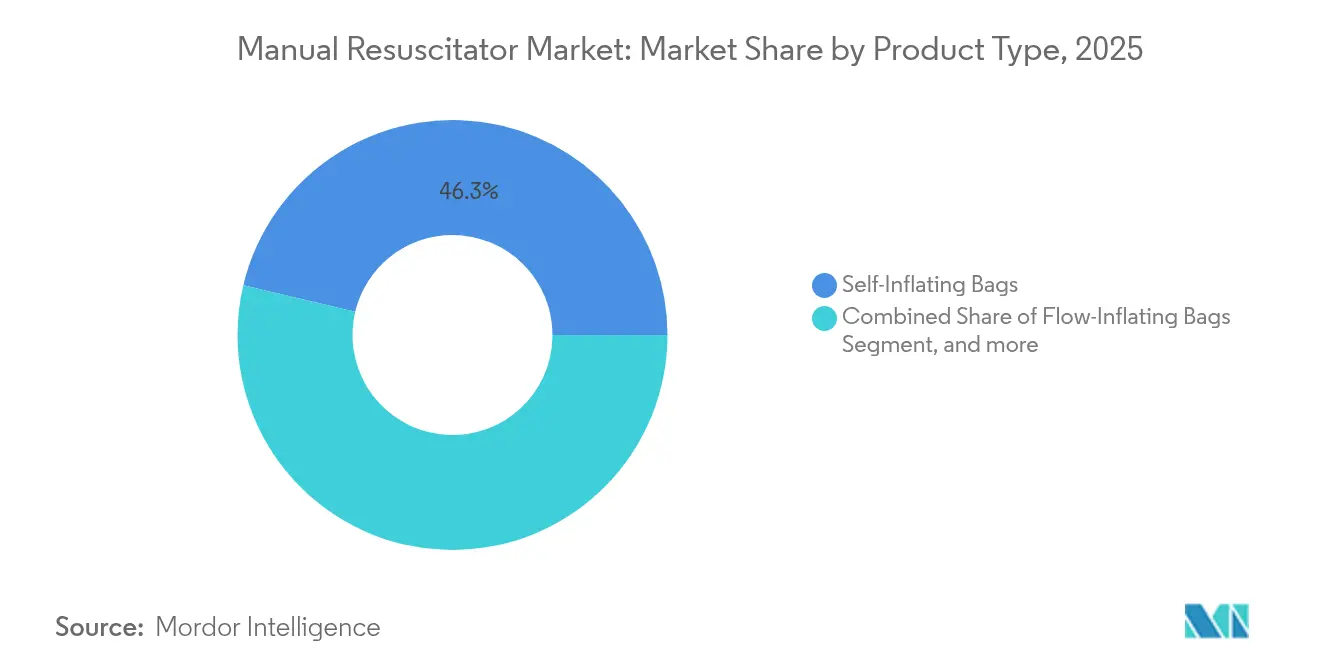
- Por tipo de produto, as bolsas autoinsuflantes responderam por 46,28% da participação do mercado de ressuscitadores manuais em 2025, enquanto os ressuscitadores em peça T devem registrar um CAGR de 8,28% até 2031.
- Por uso, as unidades descartáveis detinham 55,78% do tamanho do mercado de ressuscitadores manuais em 2025 e devem crescer a um CAGR de 9,22%, superando as contrapartes reutilizáveis.
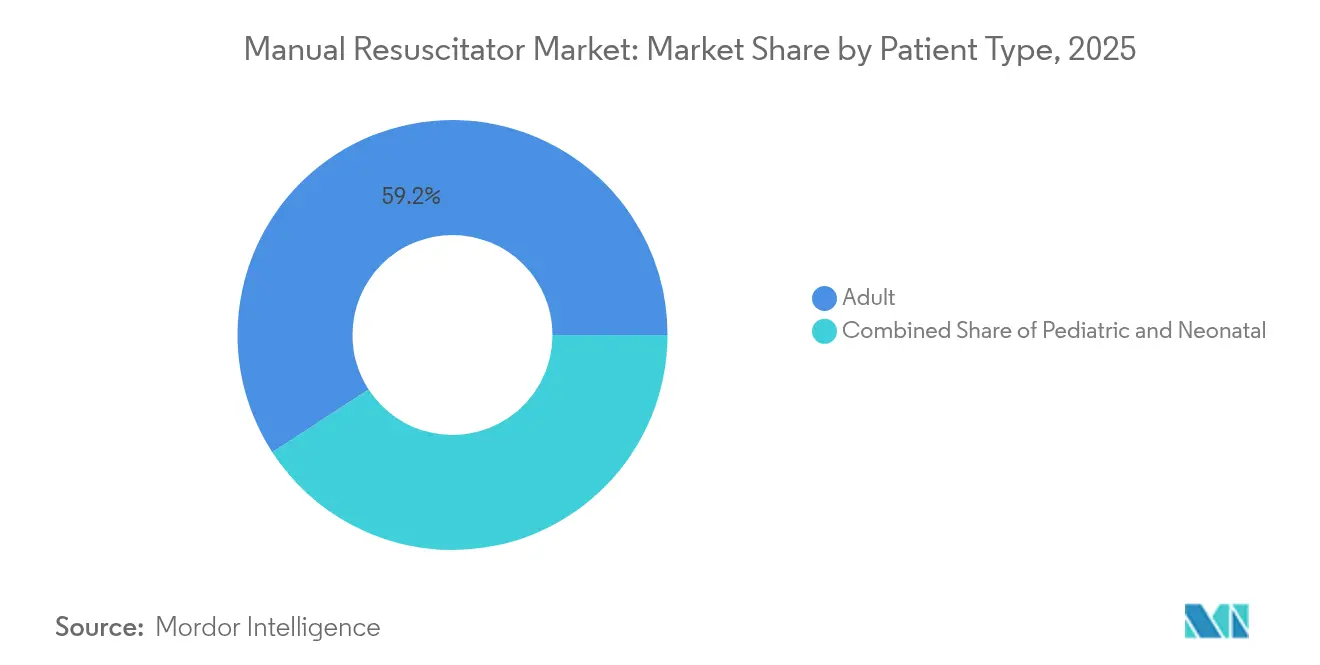
- Por tipo de paciente, as aplicações em adultos representaram 59,18% da participação de receita em 2025, enquanto a demanda neonatal deve crescer a um CAGR de 9,68% até 2031.
- Por material, os componentes de silicone capturaram 45,12% de participação em 2025 e estão se expandindo a um CAGR de 10,73% com base em durabilidade e biocompatibilidade superiores.
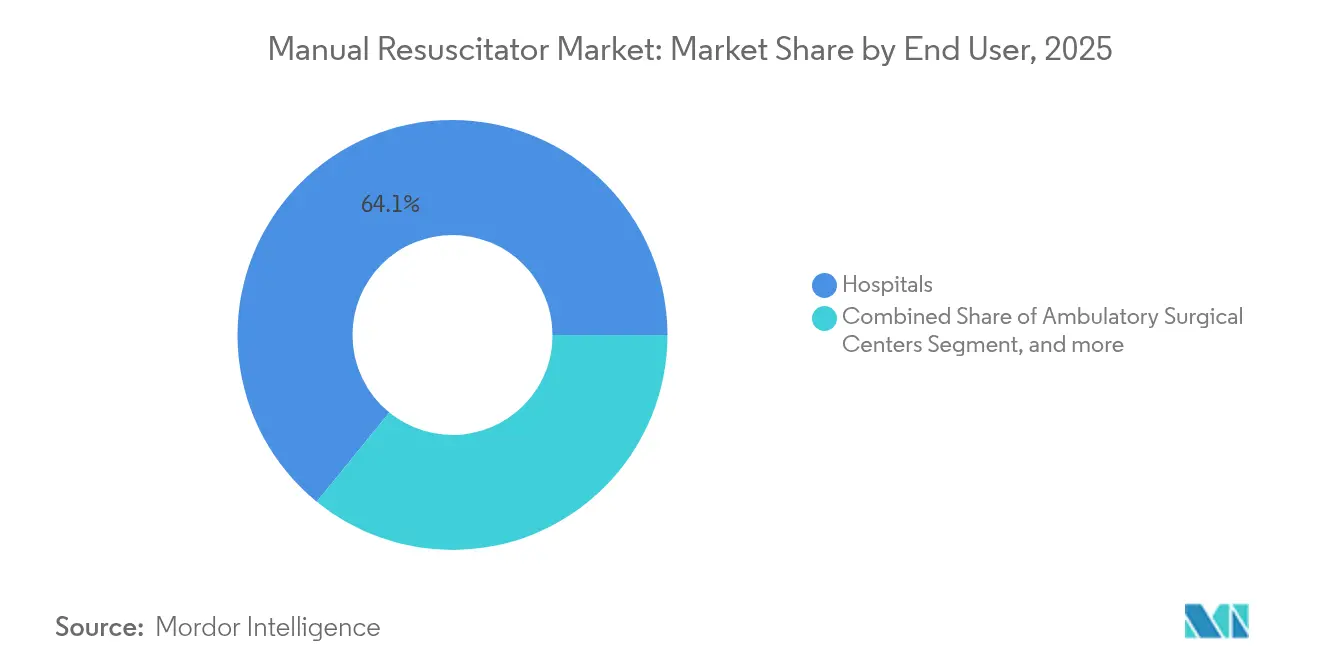
- Por usuário final, os hospitais mantiveram 64,12% de participação em 2025; as clínicas especializadas estão preparadas para o mais rápido CAGR de 6,24% à medida que os volumes de cirurgia ambulatorial aumentam sob as regras de preparação atualizadas do CMS.
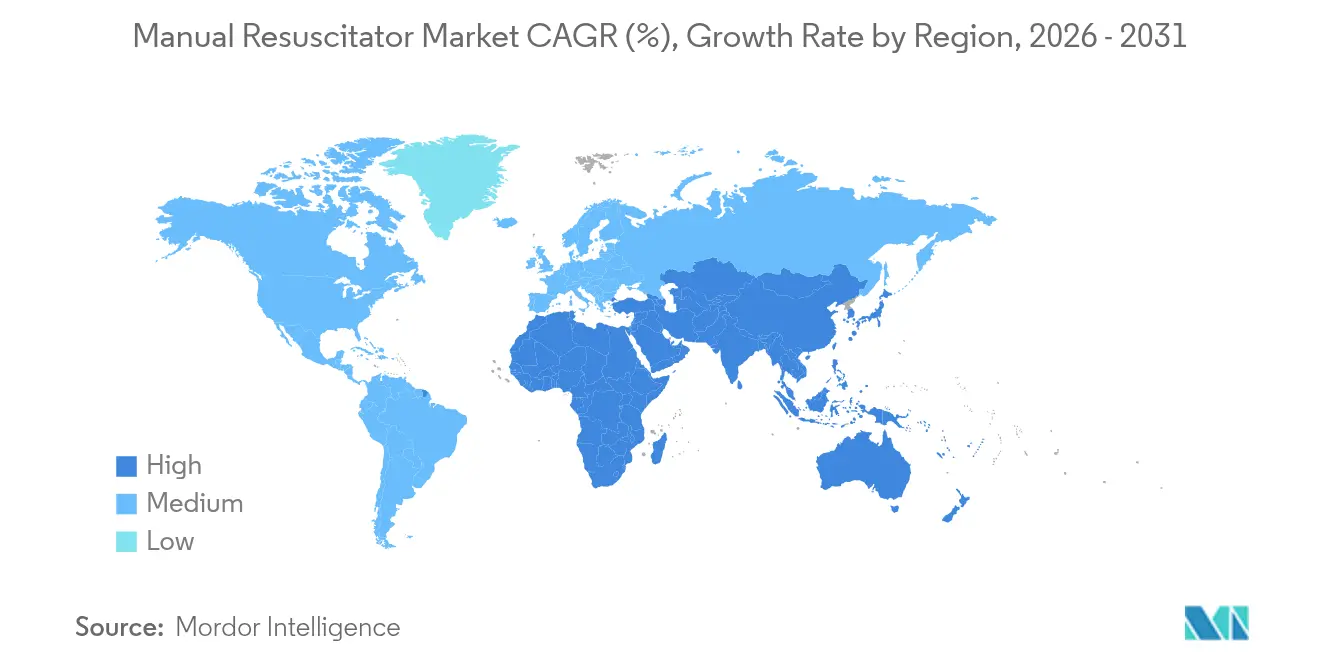
- Por geografia, a América do Norte representou 37,95% da participação de receita em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 8,71% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Ressuscitadores Manuais
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Carga de DPOC e Outras Doenças Respiratórias Crônicas | +1.8% | Global, maior na APAC e nas Américas | Longo prazo (≥ 4 anos) |
| Aumento da Incidência de Parada Cardíaca Súbita Exigindo Suporte com BVM | +1.2% | Global, concentrado em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Crescimento da População Idosa e Demanda Respiratória em Cuidados Domiciliares | +1.0% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Avanços Contínuos em Monitoramento Integrado de Pressão e Válvulas PEEP | +0.8% | Global, liderado pelos centros de inovação dos EUA e da UE | Médio prazo (2-4 anos) |
| Transição Pós-COVID no Controle de Infecções para Ressuscitadores de Uso Único | +0.6% | Global, acelerado em regiões conscientes da saúde | Curto prazo (≤ 2 anos) |
| Adoção Crescente em Treinamento de Emergência para Áreas Remotas, Militares e Veterinários | +0.4% | América do Norte, Europa, zonas de implantação militar | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de DPOC e Outras Doenças Respiratórias Crônicas
Os países de baixa e média renda carregam a maior carga de mortalidade, prejudicados pela triagem limitada e pela intervenção tardia. O uso de tabaco explica 34,8% dos anos de vida ajustados por incapacidade relacionados à DPOC, enquanto a matéria particulada ambiente representa 22,2%. O aumento das emergências respiratórias na Ásia-Pacífico levou os ressuscitadores manuais a integrarem kits de terapia de ponte essenciais, especialmente para o transporte intrafacilidade. As exacerbações agudas frequentemente superam a disponibilidade de ventiladores mecânicos, consolidando o mercado de ressuscitadores manuais como uma solução de primeira linha.
Aumento da Incidência de Parada Cardíaca Súbita Exigindo Suporte com BVM
Aproximadamente 356.000 americanos sofrem parada cardíaca extra-hospitalar a cada ano, com taxas de sobrevivência em torno de 10%.[1]Fundação para Parada Cardíaca Súbita, "Estatísticas de Parada Cardíaca Extra-Hospitalar," sca-foundation.org A meta da Associação Americana do Coração para 2030 de elevar as taxas de RCP por leigos acima de 50% implicitamente aumenta a demanda por dispositivos de máscara bolsa-válvula (BVM) que sustentam a oxigenação durante os primeiros minutos críticos.[2]Associação Americana do Coração, "Estatísticas de Doenças Cardíacas e Acidente Vascular Cerebral 2023," heart.org Os serviços de ambulância do Reino Unido gerenciam aproximadamente 30.000 tentativas de ressuscitação anualmente, alcançando o retorno da circulação espontânea em 30% dos casos. As diretrizes para locais esportivos, onde a ventilação imediata auxilia os resultados neurológicos em atletas jovens, ampliam ainda mais o mercado de ressuscitadores manuais. As medidas de controle de infecção da era pandêmica impulsionaram a adoção de ressuscitadores de uso único equipados com filtros de ar de partículas de alta eficiência para proteger os socorristas.
Crescimento da População Idosa e Demanda Respiratória em Cuidados Domiciliares
Adultos com 65 anos ou mais já representam 19% da população dos Estados Unidos, e tendências semelhantes são visíveis na Europa e no Japão. As comorbidades relacionadas à idade aumentam a suscetibilidade a eventos respiratórios agudos, promovendo maior alocação de equipamentos de emergência em instalações de cuidados de longa duração. Os programas domiciliares de ventilação não invasiva frequentemente combinam concentradores de oxigênio portáteis com ressuscitadores manuais para o planejamento de contingências. Os esquemas de reembolso de seguros na Alemanha e no Japão que financiam dispositivos de cuidados domiciliares reforçam o fluxo constante para o mercado de ressuscitadores manuais. Os fornecedores estão respondendo com bolsas compactas e ergonômicas com silicone antimicrobiano e manômetros intuitivos que apoiam o uso por cuidadores fora de ambientes hospitalares.
Avanços Contínuos em Monitoramento Integrado de Pressão e Válvulas PEEP
Sensores inteligentes agora são incorporados nos ressuscitadores manuais, oferecendo retroalimentação em tempo real do volume corrente e da frequência, o que aumenta a precisão da ventilação. Dados da Ambu mostram que as válvulas PEEP podem manter a pressão ajustada apesar de 80% de vazamento de máscara — vital para os pulmões dos recém-nascidos.[3]Anna-Karin Larsson et al., "Desempenho das Válvulas PEEP na Ressuscitação Neonatal," karger.com Os sistemas em peça T oferecem uma pressão inspiratória de pico mais consistente do que as bolsas autoinsuflantes, explicando sua maior taxa de crescimento. Os recursos de conectividade que enviam métricas de desempenho para painéis de garantia de qualidade fecham a lacuna de treinamento para os socorristas de primeira resposta. Os hospitais que padronizam o uso de bolsas com monitoramento de pressão relatam menos incidentes de barotrauma, reforçando a diferenciação de produtos no crescente mercado de ressuscitadores manuais.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de Soluções Alternativas de Ventilação | -0.9% | Global, mais pronunciado em mercados de alta tecnologia | Médio prazo (2-4 anos) |
| Sensibilidade a Preços em Mercados de Baixa e Média Renda | -0.7% | Mercados emergentes da APAC, África, América Latina | Longo prazo (≥ 4 anos) |
| Resistência Ambiental contra Plásticos Descartáveis e a Próxima Documentação do RDM da UE | -0.5% | Europa, expandindo-se para outras regiões desenvolvidas | Longo prazo (≥ 4 anos) |
| Lacuna de Habilidades e Treinamento Prático Inadequado para o Uso Ideal de BVM | -0.3% | Global, agudo em ambientes com recursos limitados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Soluções Alternativas de Ventilação
Os sistemas de cânula nasal de alto fluxo e os ventiladores não invasivos portáteis proporcionam oxigenação com menor risco de aerossol, diminuindo a dependência de bolsas manuais em alguns algoritmos de cuidados intensivos. Os dispositivos mecânicos de compressão torácica aliviam a fadiga do socorrista, mas também reduzem a janela em que a ventilação com bolsa é priorizada. A maior distribuição de desfibriladores externos automáticos reordena a sequência de resgate, podendo reduzir o uso de BVM como primeira linha. Os videolaringoscópios e as vias aéreas supraglóticas oferecem controle mais rápido das vias aéreas, embora os ressuscitadores manuais permaneçam indispensáveis para a pré-oxigenação e o suporte pós-intubação. Os fabricantes de dispositivos, portanto, enfatizam recursos adicionais em vez do crescimento puro de volume para defender o mercado de ressuscitadores manuais.
Sensibilidade a Preços em Mercados de Baixa e Média Renda
Os orçamentos de aquisição em partes da África, América Latina e Ásia emergente frequentemente favorecem bolsas reutilizáveis básicas em detrimento de sistemas premium com monitores de pressão. As tarifas de importação e a distribuição fragmentada inflam os custos de chegada ao destino, tornando a montagem local atraente, porém tecnicamente desafiadora. As lacunas de treinamento adicionam despesas indiretas quando os dispositivos são subutilizados. As agências de desenvolvimento ocasionalmente doam equipamentos, mas o suporte pós-venda inconsistente pode dificultar o uso sustentado. Essas dinâmicas econômicas explicam por que a tensão de preços reduz o CAGR esperado para o mercado de ressuscitadores manuais nas regiões com orçamento limitado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Inovação em Peça T Fortalece os Cuidados Neonatais
As bolsas autoinflávies controlaram a maior fatia do mercado de ressuscitadores manuais em 2025, com 46,28%, devido à sua versatilidade e independência de fontes de gás. Os dispositivos de peça em T, no entanto, estão posicionados para o crescimento mais acelerado, com um CAGR de 8,28% até 2031, sustentado por evidências de que proporcionam uma PEEP mais estável em diferentes níveis de complacência pulmonar. Socorristas militares e equipes de ambulância continuam preferindo as bolsas autoinflávies pela sua robustez e facilidade de configuração. No entanto, hospitais terciários especificam cada vez mais sistemas de peça em T e ressuscitadores infantis para partos e unidades de terapia intensiva pediátrica, refletindo políticas que exigem ventilação protetora pulmonar desde o primeiro sopro.
O controle aprimorado de pressão e o feedback por sensores impulsionam preços premium, o que contribui para a expansão da receita mesmo quando os volumes unitários permanecem equilibrados. Os currículos de treinamento agora incorporam simulações para ambas as tecnologias, garantindo a retenção de habilidades entre clínicos e paramédicos. Esses padrões contrastantes de adoção demonstram por que a diversidade de produtos permanece central para a competitividade no mercado de ressuscitadores manuais.


Por Uso: A Adoção de Descartáveis Supera as Plataformas Reutilizáveis
As unidades descartáveis representaram 55,78% da receita de 2025 e apresentam o CAGR mais acelerado de 9,22% graças ao enrijecimento das regras de controle de infecção após a COVID-19. Os hospitais citam a redução do tempo de rotatividade e a eliminação de erros de reprocessamento como principais benefícios. A embalagem estéril também permite a implantação em campo sem insumos adicionais de sala limpa, atraindo missões militares e humanitárias.
As bolsas reutilizáveis mantêm relevância em laboratórios de ensino e clínicas com recursos limitados, onde o custo por uso é decisivo. O Mark IV da Ambu, validado para 30 ciclos de autoclave, exemplifica o valor ao longo de horizontes plurianuais. A União Europeia agora permite o reprocessamento de dispositivos de uso único sob validação rigorosa, criando um nicho que atravessa as categorias descartável e reutilizável. Ainda assim, os obstáculos de responsabilidade legal e rastreabilidade limitam a adoção, garantindo que os descartáveis mantenham a liderança de crescimento no mercado de ressuscitadores manuais.
Por Tipo de Paciente: O Segmento Neonatal Define o Ritmo de Crescimento
As aplicações em adultos ocuparam 59,18% das vendas em 2025, pois as emergências cardiovasculares envolvem predominantemente populações mais velhas. Os dispositivos neonatais, no entanto, registrarão o CAGR líder de 9,68% à medida que a prevenção da asfixia ao nascer ganha força nas regiões de baixa renda. Programas como o Helping Babies Breathe equipam clínicas rurais com bolsas autoinsuflantes equipadas com válvulas de alívio de pressão que reduzem o risco de barotrauma.
A demanda pediátrica mantém uma trajetória de dígito único médio, sustentada por simulacros de emergência em escolas e requisitos das ligas esportivas. O padrão diferencial de crescimento sublinha como a captação de recursos direcionada e as iniciativas multilaterais de saúde podem inclinar a dinâmica dos subsegmentos, mantendo ainda o mercado mais amplo de ressuscitadores manuais em um caminho equilibrado.
Por Material: O Silicone Lidera em Desempenho e Sustentabilidade
O silicone alcançou 45,12% de participação em 2025 e está se expandindo a um CAGR de 10,73%. Sua estabilidade térmica, transparência e elasticidade permitem esterilizações repetidas sem rachaduras ou perda de feedback tátil. A biocompatibilidade tranquiliza os clínicos preocupados com hipersensibilidade associada ao látex ou a certas formulações de PVC plastificado com ftalatos.
O PVC permanece atraente para compradores sensíveis a custos, embora o escrutínio regulatório sobre plásticos descartáveis empurre os fornecedores em direção a compostos de base biológica. A Ambu comprometeu-se a reduzir as emissões de Escopo 1 e 2 em 75% antes de 2030 e está testando invólucros de bioplástico que mantêm resistência mecânica. A borracha e os polímeros de nicho preenchem funções especializadas onde propriedades antiestáticas ou resistentes a óleos são críticas. A ciência dos materiais, portanto, continua a diferenciar as ofertas no mercado de ressuscitadores manuais.
Por Usuário Final: As Clínicas Especializadas Ganham Terreno
Os hospitais controlaram 64,12% da receita em 2025, dadas suas obrigações de atendimento de emergência ininterrupto. As clínicas especializadas, no entanto, devem crescer a um CAGR de 6,24% à medida que os volumes de cirurgia ambulatorial aumentam sob modelos de cuidados baseados em valor. As regras atualizadas do CMS agora obrigam os centros ambulatoriais a estocar equipamentos de ressuscitação e treinar funcionários no uso de BVM, aumentando diretamente a demanda.
Os hospitais veterinários representam um nicho emergente após as diretrizes de RCP de 2024 enfatizarem máscaras bem ajustadas para mitigar a transmissão zoonótica. As agências de saúde domiciliar também adquirem bolsas compactas para pacientes dependentes de ventiladores como parte dos kits de planejamento de desastres. Esses canais diversificados fortalecem conjuntamente o alcance da distribuição no mercado de ressuscitadores manuais.
Análise Geográfica
A América do Norte liderou com 37,95% de participação de receita em 2025, impulsionada por serviços médicos de emergência avançados, extensas redes de treinamento em RCP e substancial aquisição de defesa. Os protocolos de Cuidados de Vítimas de Combate Tático creditam a ventilação manual por ajudar a reduzir mortes evitáveis em campo de batalha, o que sustenta pedidos militares constantes. O financiamento consistente permite que os hospitais invistam em bolsas habilitadas por sensores que simplificam as auditorias de qualidade.
A Ásia-Pacífico está posicionada para o CAGR mais vigoroso de 8,71% até 2031, à medida que China, Índia e estados do Sudeste Asiático financiam centros de trauma e expandem os cuidados pré-hospitalares. Os esquemas de seguro público na China agora reembolsam os consumíveis de ressuscitação neonatal, e o programa Ayushman Bharat da Índia aloca orçamentos de capital para melhorias em ambulâncias. Em mercados ricos como Japão e Coreia do Sul, as políticas de envelhecimento saudável estimulam a aquisição para instalações de cuidados domiciliares e de longa duração, ampliando a exposição para o mercado de ressuscitadores manuais.
A Europa mantém uma trajetória madura, porém resiliente. As regras pendentes de 2026 que exigem embalagens recicláveis estimulam a inovação em processos, enquanto o Regulamento de Dispositivos Médicos da UE 2017/745 abre um caminho para o reprocessamento controlado. Alemanha, Reino Unido e França impulsionam o volume, enquanto Espanha e Itália favorecem modelos premium de silicone para alas neonatais. A América Latina, o Oriente Médio e a África registram crescimento de dígito único médio: a rede de ambulâncias SAMU do Brasil e as melhorias no EMS urbano da África do Sul ilustram ganhos incrementais, mas a volatilidade econômica e as restrições na cadeia de suprimentos freiam uma penetração mais rápida.

Panorama regulatório
Os ressuscitadores manuais são regulados como dispositivos médicos, com requisitos de pré-comercialização e sistema de qualidade específicos por jurisdição. Nos Estados Unidos, geralmente são dispositivos de Classe II (21 CFR 868.5915), tipicamente comercializados por meio da autorização 510(k) da FDA e alinhados a normas de consenso reconhecidas pela FDA. Exemplos recentes incluem as autorizações 510(k) para o butterflyBVM da Compact Medical (abril de 2025) e o ressuscitador manual The BAG e seus acessórios da Laerdal (novembro de 2025). A partir de fevereiro de 2026, a Regulamentação do Sistema de Gestão da Qualidade (QMSR) da FDA entrou em vigor, aumentando as exigências relacionadas à documentação de ciclo de vida, controles de design e práticas de qualidade de fornecedores para fabricantes que atendem canais dos EUA.
Internacionalmente, a conformidade técnica é fundamentada em normas como a ISO 10651-4:2023 (ressuscitadores acionados pelo usuário em todas as faixas etárias), que atualiza a edição anterior de 2002 e impulsiona revisões de planos de teste e arquivos técnicos para portfólios globais. Na Europa, os ressuscitadores manuais se enquadram no Regulamento (UE) 2017/745 (MDR) (geralmente Classe IIa), exigindo avaliação de conformidade e vigilância pós-mercado contínua. As empresas têm publicado documentação de conformidade alinhada ao MDR para linhas de produtos como o SPUR II da Ambu. Além do controle de infecção e da adoção de uso único, a carga documental e a capacidade de processamento dos organismos notificados sob o MDR influenciam o tempo de lançamento no mercado, a rotulagem e as escolhas de rastreabilidade entre as ofertas reutilizáveis e descartáveis.
Cenário Competitivo
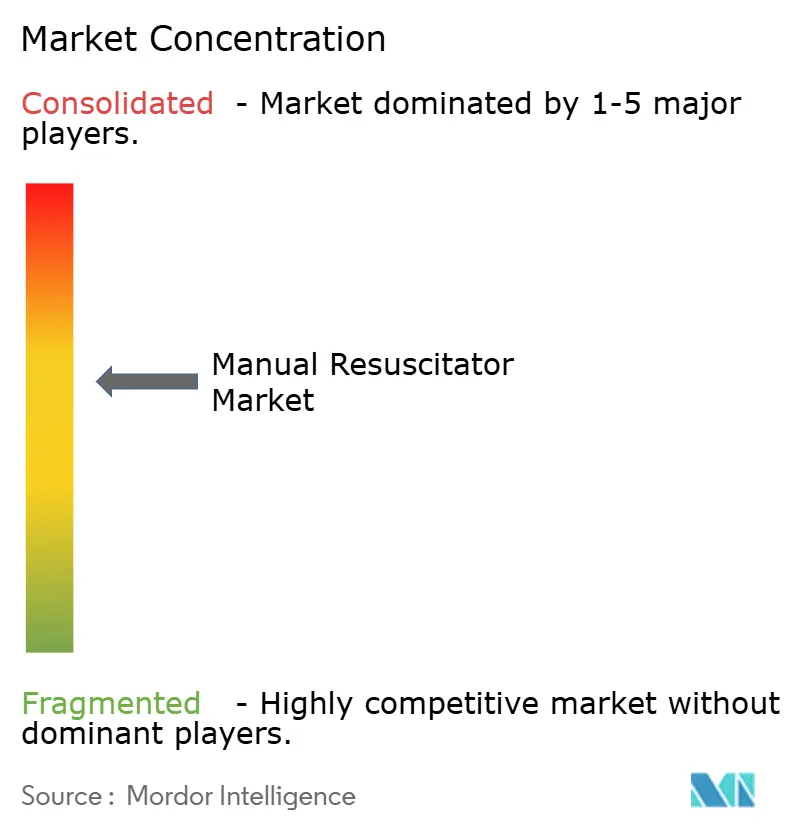
A concorrência é moderada, com os cinco principais fornecedores estimados para deter receita global significativa. A Ambu A/S defende sua liderança por meio de design iterativo, como a bolsa de uso único SPUR II, que combina empunhaduras texturizadas com invólucro transparente para verificação de secreções. As vendas orgânicas do primeiro trimestre de 2025 cresceram 19,5%, financiando P&D em bioplásticos e integração de sensores de pressão.
A aquisição da Aircraft Medical pela Medtronic por USD 110 milhões em 2024 adicionou capacidade de videolaringoscópio, complementando as ofertas de ressuscitação existentes. A Teleflex expandiu seu portfólio de emergências com a aquisição da unidade vascular da BIOTRONIK em julho de 2025, dando à empresa novos canais de venda cruzada. A Smiths Medical avança na conectividade por meio de seu BVM Pneupac Ventil™, que registra métricas de ventilação para revisão posterior.
Empresas menores navegam em nichos: a Vyaire Medical foca em departamentos de anestesia com bolsas de espaço morto ultra-baixo, enquanto a BLS Systems atende compradores militares com silicone quimicamente resistente. A responsabilidade ambiental agora molda as licitações; fornecedores que exibem análises de ciclo de vida e pegadas de gases de efeito estufa reduzidas ganham pontos sob as regras europeias de aquisição baseada em valor. O panorama geral sublinha um mercado de ressuscitadores manuais onde inovação, sustentabilidade e amplitude do portfólio superam o preço isoladamente.
Líderes do Setor de Ressuscitadores Manuais
Vyaire Medical Inc.
Ambu A/S
Teleflex Inc.
HUM GmbH
Medtronic
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A adesão na aquisição é mais forte onde grandes redes de prestadores padronizam consumíveis respiratórios de emergência, deixando espaço para fornecedores que conseguem garantir amplo acesso a contratos e fornecer conjuntos completos de acessórios (máscaras, filtros, válvulas PEEP, manômetros). Um indicador específico é a concessão à Mercury Medical de um contrato Vizient para seu portfólio de Ressuscitadores Manuais Descartáveis e Acessórios, com vigência a partir de 1º de fevereiro de 2026, o que apoia a adoção em formulários em hospitais dos EUA participantes e pode acelerar a conversão para kits de uso único alinhados a fluxos de controle de infecção.
A diferenciação de produtos é mais visível em desempenho de ventilação mensurável, suporte de treinamento e compatibilidade com ecossistemas adjacentes de vias aéreas e transporte. A conformidade com requisitos de desempenho atualizados (ISO 10651-4:2023) e normas de conectores (ISO 5356-1:2015), juntamente com expectativas de segurança de materiais (por exemplo, biocompatibilidade ISO 10993 e avaliação de via de gás ISO 18562), aumenta a demanda por designs documentados e padronizados que simplificam a validação hospitalar e a implantação entre unidades. Nesse contexto, os fabricantes podem competir integrando monitoramento de pressão e controle de PEEP em formatos adequados a produtos descartáveis, oferecendo configurações voltadas para neonatologia e alinhando portfólios a casos de uso de transporte pré-hospitalar e intra-instalação, onde as equipes clínicas desejam desempenho de bombeamento consistente e auditável em diferentes ambientes.
Desenvolvimentos recentes do setor
- Abril de 2026: A Ambu recebeu a Marca CE para todo o seu portfólio de videolaringoscópios SureSight na Europa. A plataforma ampliada de visualização de vias aéreas apoia fluxos de ressuscitação em que intubação e ventilação manual são combinadas, e fortalece a capacidade da Ambu de agrupar soluções de vias aéreas e ventilação para licitações hospitalares e de EMS.
- Setembro de 2025: A FDA dos EUA publicou um recall de Classe I para determinados ressuscitadores manuais SPUR II da Ambu relacionados a uma porta de manômetro bloqueada. A ação aumentou o escrutínio sobre a confiabilidade do monitoramento de pressão em dispositivos bag-valve-mask e pode deslocar as preferências dos prestadores para designs com verificação e documentação de qualidade mais claras.
- Fevereiro de 2025: A Ambu e a Archeon Medical anunciaram uma colaboração para a distribuição dos sistemas de ventilação manual EOlife e EOlifeX. A parceria expandiu a cobertura de rotas de mercado para plataformas de ventilação manual e apoiou a amplitude do portfólio em segmentos que enfatizam ventilação controlada e uso voltado ao treinamento.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de ressuscitadores manuais abrange dispositivos de ventilação operados manualmente (comumente utilizados como sistemas de máscara com válvula de bolsa) que fornecem respiração assistida em cuidados de emergência e clínicos, e o valor é medido como receita de fabricantes e distribuidores em USD.
Exclusões de escopo: Excluímos ventiladores mecânicos, dispositivos CPAP ou BiPAP e sistemas automatizados de RCP, pois não são ferramentas de ventilação manual.
Visão Geral da Segmentação
- Por Tipo de Produto
- Bolsas Autoinsuflantes
- Bolsas de Insuflação por Fluxo
- Ressuscitadores em Peça T
- Por Uso
- Descartável
- Reutilizável
- Por Tipo de Paciente
- Adulto
- Pediátrico
- Neonatal
- Por Material
- Silicone
- PVC
- Borracha e Outros
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos sólida sobre os fatores de demanda, ambientes de atendimento e comportamento de aquisição de equipamentos de ressuscitação. Geralmente recorremos a fontes públicas como a Organização Mundial da Saúde, bancos de dados e comunicações de segurança da FDA dos EUA, publicações do CDC e o Banco Mundial para indicadores macroeconômicos de saúde. Também utilizamos fontes como o UN Comtrade para verificações de direção comercial e periódicos revisados por pares para padrões de uso em cuidados adultos e neonatais.
Para traduzir esses sinais em um modelo de mercado, também analisamos relatórios anuais, apresentações para investidores, catálogos de produtos e portais de licitação de compradores públicos quando disponíveis, e então os mapeamos para os principais locais de atendimento (hospitais, serviços médicos de emergência e ambientes ambulatoriais). Adicionalmente, consultamos uma assinatura paga focada em dados financeiros de empresas e outra utilizada para pesquisas de patentes, a fim de validar a exposição das empresas e a atividade de produtos, especialmente quando as divulgações públicas são limitadas. Essas fontes documentais não são exaustivas, e muitos outros documentos públicos foram revisados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
As discussões primárias são utilizadas para testar a demanda unitária, o movimento de preços e a divisão entre produtos descartáveis e reutilizáveis em diferentes fluxos de atendimento. Conversamos com uma combinação de fabricantes, distribuidores, clínicos e responsáveis por aquisições, e então validamos as premissas em nível regional para APAC, EMEA e Américas, de modo que nenhuma geografia influencie excessivamente os totais finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 21% | APAC: 45% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% | EMEA: 29% |
| Participantes menores: 21% | Gerentes: 44% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído por meio de uma abordagem de cima para baixo que reconstrói o conjunto de demanda a partir da atividade de atendimento de emergência e da carga de eventos respiratórios, sendo então traduzido em necessidades anuais de dispositivos com base nas taxas de uso por ambiente de atendimento. Para manter o resultado realista, corroboramos os totais com aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes unitários estimados por canal, além de verificações cruzadas com fornecedores e distribuidores, com ajustes realizados quando as duas perspectivas não se alinham.
Os insumos utilizados no modelo incluem volumes de casos de ambulâncias e departamentos de emergência, intensidade de procedimentos hospitalares onde o suporte ventilatório é comum, a proporção entre descartáveis e reutilizáveis, faixas de preço médio de venda por material e configuração, e ciclos de reposição e estoque em serviços médicos de emergência e hospitais. Quando os dados por país estão ausentes, as lacunas são tratadas por meio de indicadores de proxy (por exemplo, capacidade semelhante do sistema de saúde e cobertura de resposta a emergências), e as premissas são reavaliadas em chamadas primárias.
Para as previsões, a análise de cenários é utilizada para refletir a incerteza em torno dos gastos com saúde, dos ciclos de preparação para emergências e das preferências de controle de infecções, que podem alterar a proporção de descartáveis. Os caminhos dos cenários são ancorados no consenso de especialistas sobre o crescimento de volume no curto prazo e em uma visão prática da progressão de preços, em vez de mudanças abruptas.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como padrões regionais de aquisição, direcionalidade comercial e crescimento de categoria reportado por fontes públicas, e as principais variações são investigadas antes da aprovação final. Também realizamos verificações de anomalias nos volumes unitários implícitos, nas faixas de preço médio de venda e nas taxas de crescimento, para que o mercado não se expanda de forma que contradiga os fatores reais de demanda.
As revisões ocorrem em múltiplas etapas, com um segundo analista verificando novamente as premissas e os cálculos, seguido de uma verificação final de consistência entre regiões e casos de uso. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como ações regulatórias importantes, interrupções no fornecimento ou mudanças repentinas na utilização de cuidados de emergência. Antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Ressuscitadores Manuais da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para ressuscitadores manuais frequentemente não coincidem porque o escopo pode ser definido de forma diferente, o ano base pode variar e as premissas de preços e volumes podem ser atualizadas em momentos distintos. Mesmo pequenas escolhas, como a inclusão ou não de acessórios e ferramentas de ressuscitação adjacentes, podem alterar o total quando aplicadas em todas as regiões.
Um fator comum de divergência é que algumas fontes incorporam o espaço mais amplo de dispositivos de ressuscitação em seus cálculos ou aplicam aumentos gerais de preços sem ancorá-los ao comportamento de aquisição por ambiente de atendimento. Para a Mordor Intelligence, apenas os ressuscitadores manuais são contabilizados e o modelo está vinculado a indicadores de demanda, como a atividade de atendimento de emergência e a proporção entre descartáveis e reutilizáveis, que são então revalidados por meio de entrevistas antes de os totais serem finalizados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 678,04 M (2026) | |
| Publicador Global de Pesquisa A | USD 569,10 M (2024) | Utiliza um ano base anterior e pode apresentar valores menores se as atualizações de preços e os ciclos de reposição de serviços médicos de emergência e hospitais pós-2024 não estiverem totalmente refletidos nas premissas de dimensionamento. |
| Publicador do Setor B | USD 600,08 M (2025) | Frequentemente apresentado como uma estimativa de curto prazo com visibilidade limitada sobre as mudanças na proporção entre produtos descartáveis e reutilizáveis, o que pode subestimar o valor quando configurações de maior preço ganham participação. |
Entre os três valores, a diferença é amplamente explicada pela seleção do ano base e pela forma como os preços e o mix de produtos são atualizados, e não por uma discordância quanto ao crescimento da categoria. Ao manter o escopo restrito a dispositivos manuais e verificar os volumes e as faixas de preço médio de venda em relação a padrões reais de compra, as etapas de dimensionamento permanecem rastreáveis e reproduzíveis para os usuários que revisam as premissas.


Principais Questões Respondidas no Relatório
Qual é o valor do mercado de ressuscitadores manuais em 2026?
Está avaliado em USD 678,04 milhões e deve atingir USD 915,44 milhões até 2031.
Qual tipo de produto está crescendo mais rapidamente no segmento de ressuscitadores manuais?
Os ressuscitadores em peça T devem registrar o maior CAGR de 8,28% até 2031.
Por que os ressuscitadores manuais descartáveis estão ganhando força?
Os padrões de controle de infecção pós-COVID favorecem dispositivos de uso único que eliminam os riscos de reprocessamento e economizam tempo de rotatividade.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico apresenta o CAGR mais rápido de 8,71%, graças a grandes populações, aumento dos gastos em saúde e melhorias na infraestrutura de EMS.
Qual material domina os modelos premium de ressuscitadores manuais?
O silicone lidera com 45,12% de participação e um CAGR de 10,73% devido à durabilidade e biocompatibilidade.
Página atualizada pela última vez em:



