
Tamaño y Participación del Mercado de Resucitadores Manuales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 678.04 Millones de dólares |
| Tamaño del Mercado (2031) | 915.44 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.19 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resucitadores Manuales por Mordor Intelligence
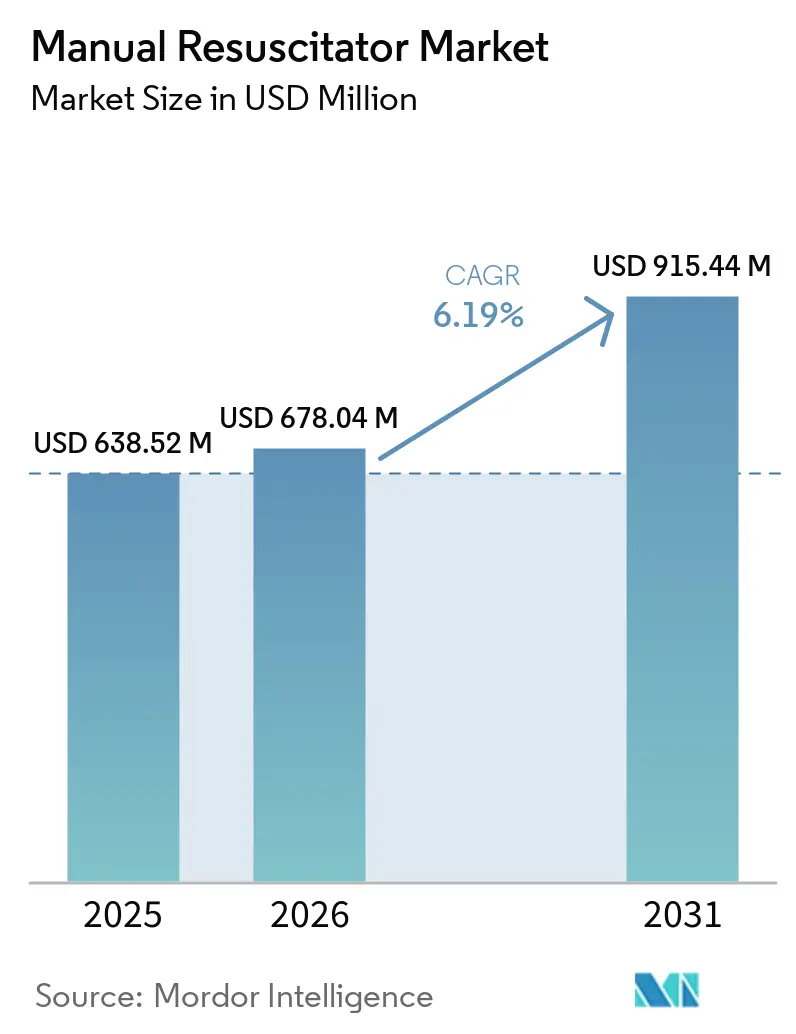
El tamaño del Mercado de Resucitadores Manuales en 2026 se estima en 678,04 millones de USD, creciendo desde el valor de 2025 de 638,52 millones de USD, con proyecciones para 2031 que muestran 915,44 millones de USD, creciendo a una CAGR del 6,19% durante 2026-2031.
La creciente prevalencia de enfermedades respiratorias crónicas, los niveles persistentes de paro cardíaco extrahospitalario y la adopción más amplia de dispositivos desechables continúan impulsando el dinamismo del mercado. La demanda se beneficia de tecnología que combina la monitorización integrada de presión con el control de la presión positiva al final de la espiración (PEEP), una combinación que ayuda a limitar la lesión pulmonar inducida por ventilación en pacientes vulnerables. Los protocolos de control de infecciones posteriores a la pandemia están acelerando el cambio hacia sistemas de un solo uso, mientras que los programas de medicina militar y de zonas remotas elevan la adquisición en entornos no hospitalarios. La rivalidad competitiva se mantiene moderada: los actores establecidos se apoyan en la innovación de materiales, características de conectividad de pequeño formato y adquisiciones específicas para ampliar sus carteras de atención respiratoria y proteger los márgenes en el creciente mercado de resucitadores manuales.
Conclusiones Clave del Informe
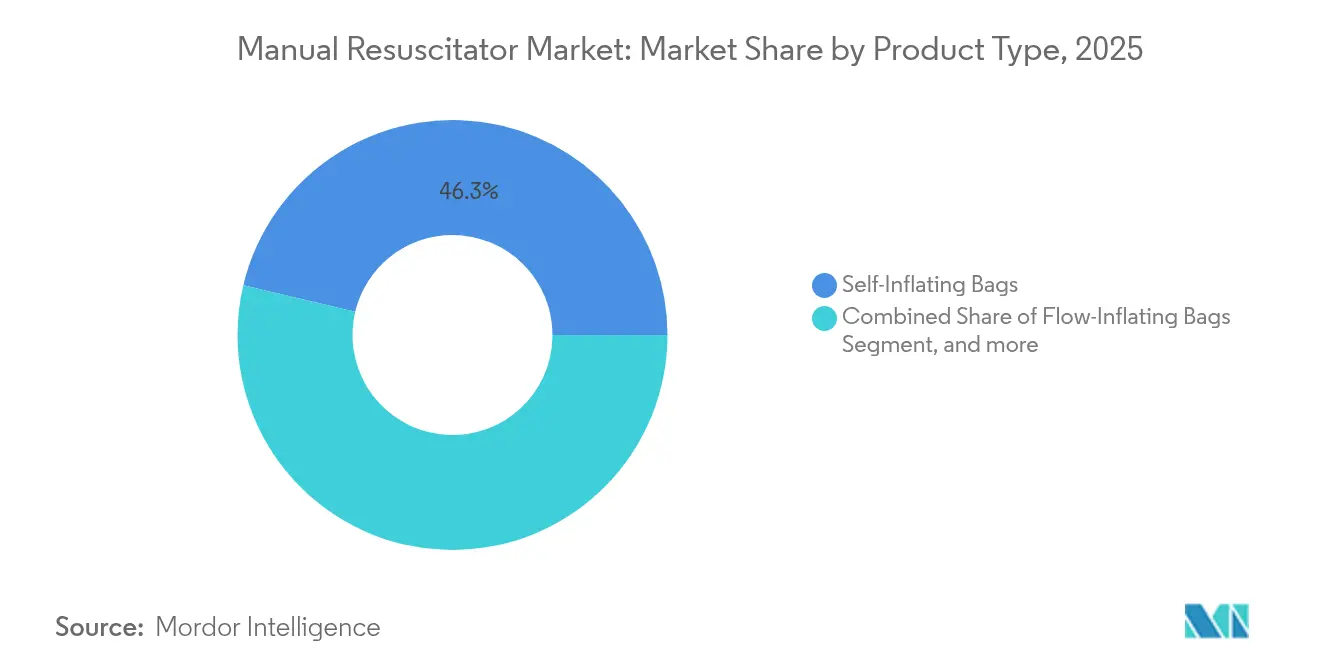
- Por tipo de producto, las bolsas autoinflables representaron el 46,28% de la participación del mercado de resucitadores manuales en 2025, mientras que se proyecta que los resucitadores de pieza en T registren una CAGR del 8,28% hasta 2031.
- Por uso, las unidades desechables representaron el 55,78% del tamaño del mercado de resucitadores manuales en 2025 y se prevé que crezcan a una CAGR del 9,22%, superando a sus equivalentes reutilizables.
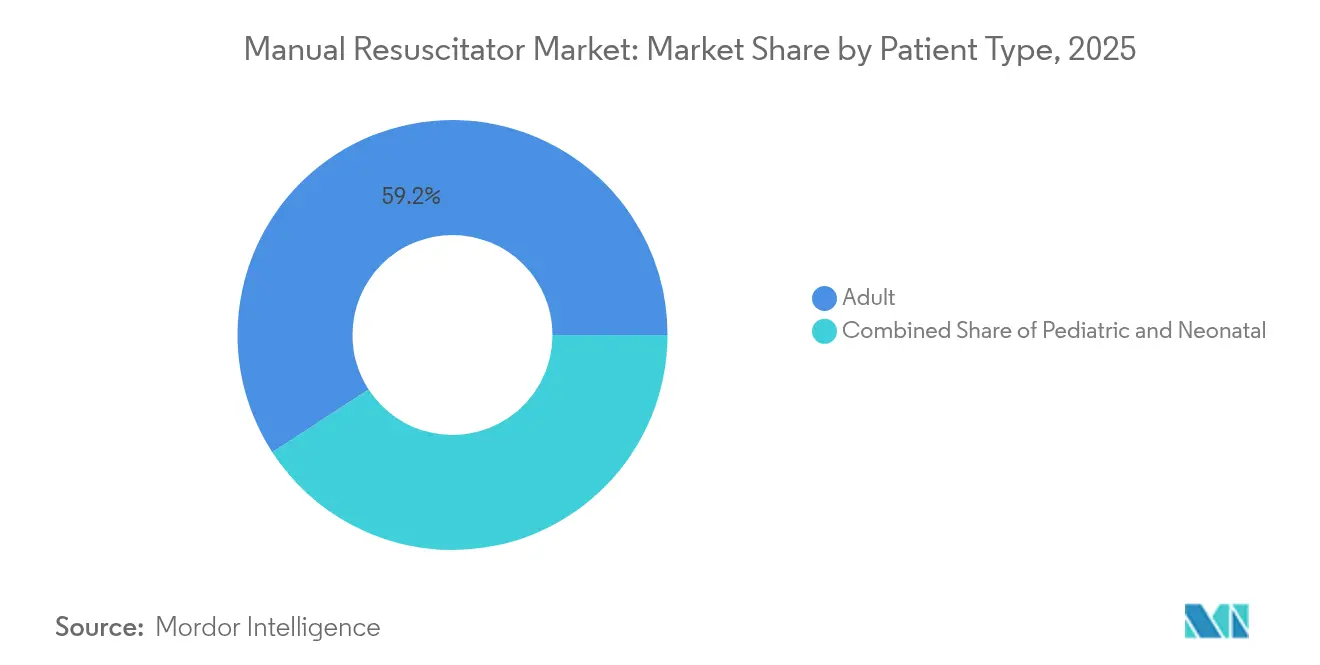
- Por tipo de paciente, las aplicaciones para adultos representaron el 59,18% de la participación en ingresos en 2025, mientras que se espera que la demanda neonatal aumente a una CAGR del 9,68% hasta 2031.
- Por material, los componentes de silicona capturaron el 45,12% de la participación en 2025 y se están expandiendo a una CAGR del 10,73% gracias a su superior durabilidad y biocompatibilidad.
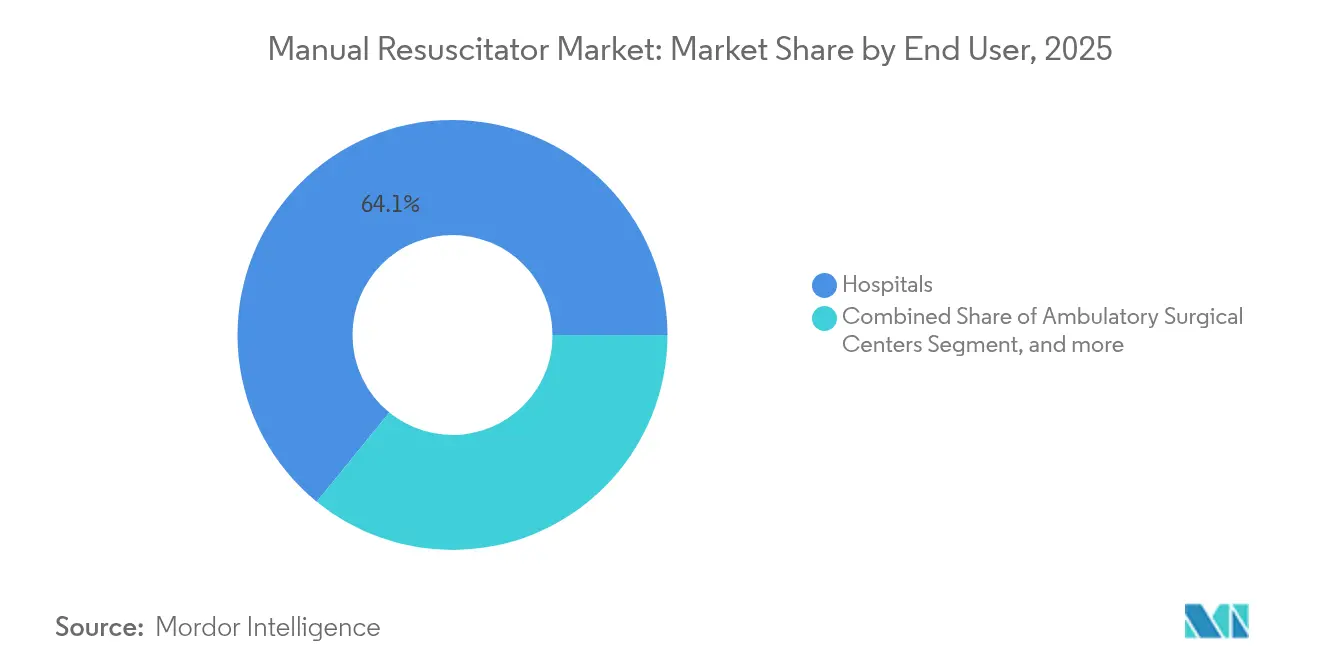
- Por usuario final, los hospitales mantuvieron el 64,12% de la participación en 2025; las clínicas especializadas están preparadas para el crecimiento más rápido con una CAGR del 6,24% a medida que los volúmenes de cirugía ambulatoria aumentan bajo las normas actualizadas de preparación del CMS.
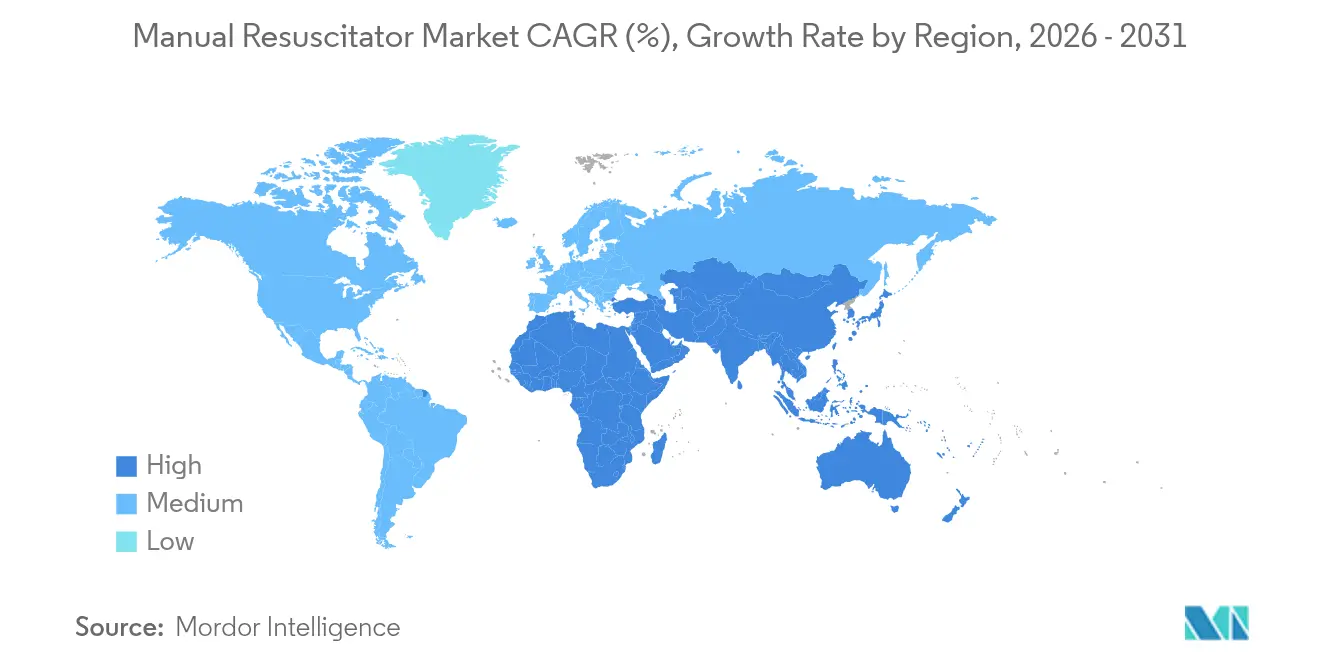
- Por geografía, América del Norte representó el 37,95% de la participación en ingresos en 2025, mientras que se espera que Asia-Pacífico ascienda a una CAGR del 8,71% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Carga de EPOC y Otras Enfermedades Respiratorias Crónicas | +1.8% | Global, mayor en APAC y las Américas | Largo plazo (≥ 4 años) |
| Aumento de la Incidencia de Paro Cardíaco Súbito que Requiere Soporte con Mascarilla Bolsa-Válvula | +1.2% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Aumento de la Población Geriátrica y Demanda de Atención Respiratoria Domiciliaria | +1.0% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Avances Constantes en Monitorización Integrada de Presión y Válvulas PEEP | +0.8% | Global, liderado por centros de innovación de EE. UU. y la UE | Mediano plazo (2-4 años) |
| Cambio Post-COVID en el Control de Infecciones hacia Resucitadores de Un Solo Uso | +0.6% | Global, acelerado en regiones con alta conciencia sanitaria | Corto plazo (≤ 2 años) |
| Creciente Adopción en Medicina de Zonas Remotas, Militar y Entrenamiento de Emergencias Veterinarias | +0.4% | América del Norte, Europa, zonas de despliegue militar | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de EPOC y Otras Enfermedades Respiratorias Crónicas
Las naciones de ingresos bajos y medios soportan la mayor carga de mortalidad, obstaculizadas por el cribado limitado y la intervención tardía. El consumo de tabaco explica el 34,8% de los años de vida ajustados por discapacidad relacionados con la EPOC, mientras que las partículas ambientales en suspensión representan el 22,2%. La escalada de emergencias respiratorias en Asia-Pacífico ha incorporado los resucitadores manuales en los kits esenciales de terapia puente, especialmente para el transporte intrafacilidad. Las exacerbaciones agudas a menudo superan la disponibilidad de ventiladores mecánicos, consolidando el mercado de resucitadores manuales como solución de primera línea.
Aumento de la Incidencia de Paro Cardíaco Súbito que Requiere Soporte con Mascarilla Bolsa-Válvula
Aproximadamente 356.000 estadounidenses experimentan un paro cardíaco extrahospitalario cada año, con tasas de supervivencia cercanas al 10%.[1] El objetivo de la Asociación Americana del Corazón para 2030 de elevar las tasas de RCP por parte de testigos por encima del 50% implícitamente aumenta la demanda de dispositivos de mascarilla bolsa-válvula (BVM) que mantienen la oxigenación durante los primeros minutos críticos.[2] Los servicios de ambulancias del Reino Unido gestionan aproximadamente 30.000 intentos de reanimación al año, logrando el retorno de la circulación espontánea en el 30% de los casos. Las directrices para recintos deportivos, donde la ventilación oportuna favorece los resultados neurológicos en atletas jóvenes, amplían aún más el mercado de resucitadores manuales. Las medidas de control de infecciones de la era pandémica impulsaron la adopción de resucitadores de un solo uso equipados con filtros de aire de partículas de alta eficiencia para proteger a los rescatadores.
Aumento de la Población Geriátrica y Demanda de Atención Respiratoria Domiciliaria
Los adultos de 65 años o más ya representan el 19% de la población de los Estados Unidos, y tendencias similares son visibles en Europa y Japón. Las comorbilidades asociadas a la edad aumentan la susceptibilidad a eventos respiratorios agudos, lo que impulsa una mayor asignación de equipos de emergencia en instalaciones de cuidados a largo plazo. Los programas de ventilación no invasiva domiciliaria a menudo combinan concentradores de oxígeno portátiles con resucitadores manuales para la planificación de contingencias. Los esquemas de reembolso de seguros en Alemania y Japón que financian dispositivos de atención domiciliaria refuerzan el flujo constante hacia el mercado de resucitadores manuales. Los proveedores están respondiendo con bolsas compactas y ergonómicas que incorporan silicona antimicrobiana y manómetros intuitivos que facilitan el uso por parte de cuidadores fuera del entorno hospitalario.
Avances Constantes en Monitorización Integrada de Presión y Válvulas PEEP
Los sensores inteligentes ahora se integran dentro de los resucitadores manuales, ofreciendo retroalimentación en tiempo real sobre el volumen corriente y la frecuencia que mejora la precisión de la ventilación. Los datos de Ambu muestran que las válvulas PEEP pueden mantener la presión establecida a pesar de una fuga de mascarilla del 80%, vital para los pulmones de los recién nacidos.[3] Los sistemas de pieza en T ofrecen una presión inspiratoria máxima más consistente que las bolsas autoinflables, lo que explica su mayor tasa de crecimiento. Las características de conectividad que cargan métricas de rendimiento a paneles de control de garantía de calidad reducen la brecha de formación para los primeros respondedores. Los hospitales que estandarizan el uso de bolsas con monitorización de presión reportan menos incidentes de barotrauma, reforzando la diferenciación de productos en el creciente mercado de resucitadores manuales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Disponibilidad de Soluciones Alternativas de Ventilación | -0.9% | Global, más pronunciado en mercados de alta tecnología | Mediano plazo (2-4 años) |
| Sensibilidad al Precio en Mercados de Ingresos Bajos y Medios | -0.7% | Mercados emergentes de APAC, África, América Latina | Largo plazo (≥ 4 años) |
| Rechazo Ambiental contra los Plásticos Desechables y la Próxima Documentación del Reglamento de Dispositivos Médicos de la UE | -0.5% | Europa, extendiéndose a otras regiones desarrolladas | Largo plazo (≥ 4 años) |
| Brecha de Habilidades y Formación Práctica Inadecuada para el Uso Óptimo de la Mascarilla Bolsa-Válvula | -0.3% | Global, agudo en entornos con recursos limitados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Soluciones Alternativas de Ventilación
Los sistemas de cánula nasal de alto flujo y los ventiladores no invasivos portátiles proporcionan oxigenación con menor riesgo de aerosoles, reduciendo la dependencia de las bolsas manuales en algunos algoritmos de cuidados intensivos. Los dispositivos mecánicos de compresión torácica alivian la fatiga del rescatador, pero también acortan la ventana en la que se prioriza la ventilación con bolsa. La mayor disponibilidad de desfibriladores externos automáticos reordena la secuencia de rescate, lo que podría reducir el uso de la mascarilla bolsa-válvula como primera línea. Los videolaringoscopios y las vías aéreas supraglóticas ofrecen un control más rápido de la vía aérea, aunque los resucitadores manuales siguen siendo indispensables para la preoxigenación y el soporte posintubación. Por ello, los fabricantes de dispositivos enfatizan las características adicionales en lugar del crecimiento bruto de volumen para defender el mercado de resucitadores manuales.
Sensibilidad al Precio en Mercados de Ingresos Bajos y Medios
Los presupuestos de adquisición en partes de África, América Latina y Asia emergente a menudo favorecen las bolsas reutilizables básicas sobre los sistemas premium con monitores de presión. Los aranceles de importación y la distribución fragmentada inflan los costos de entrega, haciendo que el ensamblaje local sea atractivo aunque técnicamente desafiante. Las deficiencias en la formación añaden gastos indirectos cuando los dispositivos se subutilizan. Las agencias de desarrollo ocasionalmente donan equipos, pero el soporte posventa inconsistente puede dificultar el uso sostenido. Estas dinámicas económicas explican por qué la tensión de precios reduce la CAGR esperada para el mercado de resucitadores manuales en regiones con presupuestos limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Innovación en Pieza en T Fortalece la Atención NeonatalLas bolsas autoinflables controlaron la mayor parte del mercado de resucitadores manuales en 2025 con el 46,28%, gracias a su versatilidad e independencia de las tomas de gas. Sin embargo, los dispositivos de pieza en T están posicionados para el crecimiento más rápido con una CAGR del 8,28% hasta 2031, respaldados por evidencia de que ofrecen una PEEP más estable ante una compliance pulmonar variable. Los médicos militares y los equipos de ambulancias siguen prefiriendo las bolsas autoinflables por su robustez y mínima configuración. Sin embargo, los hospitales terciarios especifican cada vez más sistemas de pieza en T y resucitadores infantiles para partos y unidades de cuidados intensivos pediátricos, reflejando políticas que exigen ventilación protectora pulmonar desde el primer aliento.
El control de presión mejorado y la retroalimentación de sensores impulsan precios premium, lo que contribuye a la expansión de ingresos incluso cuando los volúmenes de unidades se mantienen equilibrados. Los planes de estudio de formación ahora incorporan simulaciones para ambas tecnologías, garantizando la retención de habilidades entre clínicos y paramédicos. Estos contrastantes patrones de adopción demuestran por qué la diversidad de productos sigue siendo central para la competitividad dentro del mercado de resucitadores manuales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Uso:
La Adopción de Desechables Supera a las Plataformas ReutilizablesLas unidades desechables representaron el 55,78% de los ingresos de 2025 y muestran la CAGR más rápida del 9,22% gracias al endurecimiento de las normas de control de infecciones tras la COVID-19. Los hospitales citan la reducción del tiempo de rotación y la eliminación de errores de reprocesamiento como principales beneficios. El envasado estéril también permite el despliegue en campo sin suministros auxiliares de sala limpia, lo que resulta atractivo para misiones militares y humanitarias.
Las bolsas reutilizables mantienen su relevancia en laboratorios de enseñanza y clínicas con recursos limitados donde el costo por uso es determinante. El Mark IV de Ambu, validado para 30 ciclos de autoclave, ejemplifica el valor a lo largo de horizontes plurianuales. La Unión Europea ahora permite el reprocesamiento de dispositivos de un solo uso bajo validación estricta, creando un nicho que abarca las categorías desechable y reutilizable. Aun así, los obstáculos de responsabilidad legal y trazabilidad limitan la adopción, asegurando que los desechables mantengan el liderazgo en crecimiento en el mercado de resucitadores manuales.
Por Tipo de Paciente:
El Segmento Neonatal Marca el Ritmo de CrecimientoLas aplicaciones para adultos ocuparon el 59,18% de las ventas en 2025 porque las emergencias cardiovasculares afectan predominantemente a poblaciones de mayor edad. Sin embargo, los dispositivos neonatales registrarán una CAGR líder del 9,68% a medida que la prevención de la asfixia al nacer gana terreno en regiones de bajos ingresos. Programas como Helping Babies Breathe equipan a las clínicas rurales con bolsas autoinflables dotadas de válvulas de alivio de presión que reducen el riesgo de barotrauma.
La demanda pediátrica mantiene una trayectoria de dígito medio único, sostenida por simulacros de emergencia en escuelas y requisitos de ligas deportivas. El patrón de crecimiento diferencial subraya cómo la recaudación de fondos específica y las iniciativas de salud multilaterales pueden inclinar la dinámica de los subsegmentos y aun así mantener el mercado más amplio de resucitadores manuales en una senda equilibrada.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
La Silicona Lidera en Rendimiento y SostenibilidadLa silicona alcanzó el 45,12% de participación en 2025 y se está expandiendo a una CAGR del 10,73%. Su estabilidad térmica, transparencia y elasticidad permiten esterilizaciones repetidas sin agrietamiento ni pérdida de retroalimentación táctil. La biocompatibilidad tranquiliza a los clínicos preocupados por la hipersensibilidad asociada al látex o a ciertas formulaciones de PVC plastificado con ftalatos.
El PVC sigue siendo atractivo para los compradores sensibles al precio, aunque el escrutinio regulatorio de los plásticos desechables empuja a los proveedores hacia compuestos de base biológica. Ambu se ha comprometido a reducir las emisiones de Alcance 1 y 2 en un 75% antes de 2030 y está pilotando carcasas de bioplástico que conservan la resistencia mecánica. El caucho y los polímeros de nicho cubren roles especializados donde las propiedades antiestáticas o resistentes al aceite son críticas. La ciencia de materiales, por tanto, continúa diferenciando las ofertas en el mercado de resucitadores manuales.
Por Usuario Final:
Las Clínicas Especializadas Ganan TerrenoLos hospitales controlaron el 64,12% de los ingresos en 2025 dadas sus obligaciones de atención de emergencias las 24 horas. Sin embargo, se prevé que las clínicas especializadas crezcan a una CAGR del 6,24% a medida que los volúmenes de cirugía ambulatoria aumentan bajo modelos de atención basada en valor. Las normas actualizadas del CMS ahora obligan a los centros ambulatorios a disponer de equipos de reanimación y a formar al personal en el uso de la mascarilla bolsa-válvula, lo que impulsa directamente la demanda.
Los hospitales veterinarios representan un nicho emergente tras las directrices de RCP de 2024 que enfatizaron el uso de mascarillas de ajuste hermético para mitigar la transmisión zoonótica. Las agencias de salud domiciliaria también adquieren bolsas compactas para pacientes dependientes de ventilador como parte de los kits de planificación ante desastres. Estos diversos canales fortalecen conjuntamente el alcance de distribución en el mercado de resucitadores manuales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Resucitadores Manuales en América del Norte
América del Norte lideró con el 37,95% de la participación en ingresos en 2025, gracias a sus avanzados servicios médicos de emergencia, extensas redes de formación en RCP y una considerable adquisición por parte del sector de defensa. Los protocolos de Atención de Bajas en Combate Táctico atribuyen a la ventilación manual la reducción de muertes prevenibles en el campo de batalla, lo que sostiene pedidos militares constantes. La financiación consistente permite a los hospitales invertir en bolsas con sensores integrados que agilizan las auditorías de calidad.
Mercado de Resucitadores Manuales en Asia-Pacífico
Asia-Pacífico está preparada para la CAGR más vigorosa del 8,71% hasta 2031, a medida que China, India y los estados del Sudeste Asiático financian centros de trauma y la expansión de la atención prehospitalaria. Los esquemas de seguro público en China ahora reembolsan los consumibles de reanimación neonatal, y el programa Ayushman Bharat de India asigna presupuestos de capital para la modernización de ambulancias. En mercados prósperos como Japón y Corea del Sur, las políticas de envejecimiento saludable impulsan la adquisición para instalaciones de atención domiciliaria y de larga duración, ampliando la exposición al mercado de resucitadores manuales.
Mercado de Resucitadores Manuales en EMEA y LATAM
Europa mantiene una trayectoria madura pero resiliente. Las normas pendientes para 2026 que exigen envases reciclables estimulan la innovación en procesos, mientras que el Reglamento de Dispositivos Médicos de la UE 2017/745 abre una vía para el reprocesamiento controlado. Alemania, el Reino Unido y Francia impulsan el volumen, mientras que España e Italia prefieren modelos premium de silicona para las unidades neonatales. América Latina, Oriente Medio y África registran un crecimiento de dígito medio único: la red de ambulancias SAMU de Brasil y las mejoras del sistema de emergencias médicas urbanas de Sudáfrica ilustran ganancias incrementales, aunque la volatilidad económica y las limitaciones de la cadena de suministro frenan una penetración más rápida.
Panorama Regulatorio
Los resucitadores manuales están regulados como dispositivos médicos, con requisitos de precomercialización y de sistema de calidad específicos según la jurisdicción. En los Estados Unidos, generalmente son dispositivos de Clase II (21 CFR 868.5915), comercializados típicamente mediante la autorización 510(k) de la FDA y alineados con las normas de consenso reconocidas por la FDA. Ejemplos recientes incluyen autorizaciones 510(k) para el butterflyBVM de Compact Medicals (abril de 2025) y el resucitador manual The BAG de Laerdal y sus accesorios (noviembre de 2025). A partir de febrero de 2026, el Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA entró en vigor, endureciendo las expectativas en torno a la documentación del ciclo de vida, los controles de diseño y las prácticas de calidad de los proveedores para los fabricantes que atienden los canales estadounidenses.
A nivel internacional, el cumplimiento técnico está anclado en normas como la ISO 10651-4:2023 (resucitadores accionados por el usuario para todos los grupos de edad), que actualiza la edición anterior de 2002 y motiva revisiones de los planes de prueba y los expedientes técnicos para las carteras globales. En Europa, los resucitadores manuales están sujetos al Reglamento (UE) 2017/745 (RDM) (generalmente Clase IIa), que requiere evaluación de conformidad y vigilancia poscomercialización continua. Las empresas han publicado documentación de conformidad alineada con el RDM para líneas de productos como el SPUR II de Ambu. Junto con el control de infecciones y la adopción de dispositivos de un solo uso, la carga documental y el rendimiento de los organismos notificados bajo el RDM influyen en los plazos de comercialización, el etiquetado y las decisiones de trazabilidad en las ofertas reutilizables y desechables.
Panorama Competitivo
Concentración del Mercado
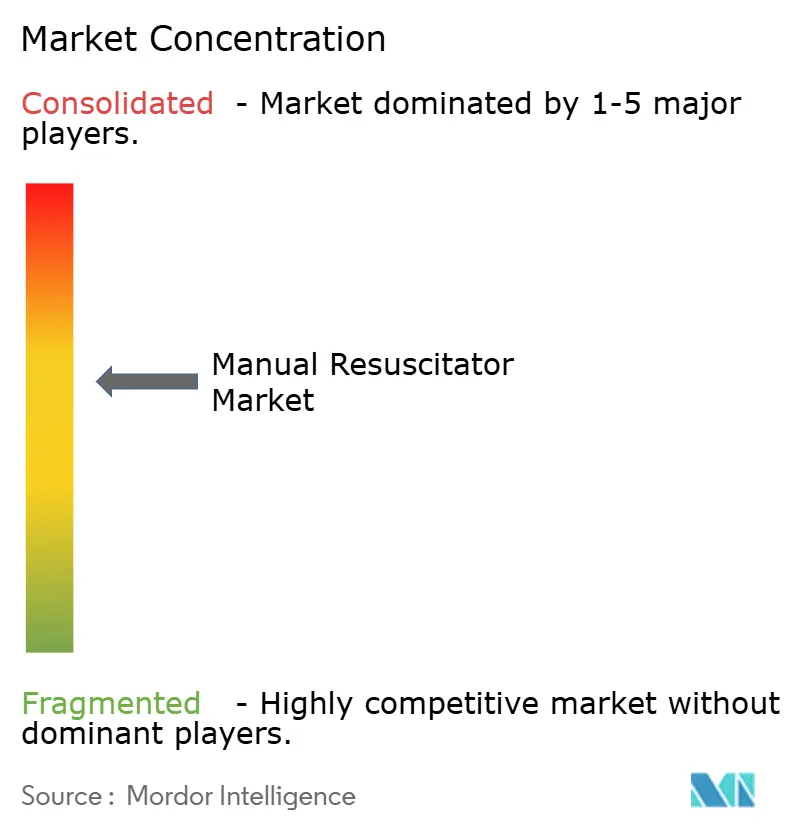
La competencia es moderada, con los cinco principales proveedores estimados en posesión de una participación significativa en los ingresos globales. Ambu A/S defiende su liderazgo mediante un diseño iterativo, como la bolsa de un solo uso SPUR II que combina agarres texturizados con carcasa transparente para la verificación de secreciones. Las ventas orgánicas del primer trimestre de 2025 aumentaron un 19,5%, financiando la investigación y el desarrollo en bioplásticos e integración de sensores de presión.
La adquisición de Aircraft Medical por parte de Medtronic por 110 millones de USD en 2024 añadió capacidad de videolaringoscopio, complementando las ofertas de reanimación existentes. Teleflex amplió su cartera de emergencias con la adquisición de la unidad vascular de BIOTRONIK en julio de 2025, otorgando a la empresa nuevos canales de venta cruzada. Smiths Medical avanza en conectividad a través de su Pneupac Ventil™ BVM, que registra métricas de ventilación para revisiones posteriores.
Las empresas más pequeñas navegan en nichos: Vyaire Medical se dirige a los departamentos de anestesia con bolsas de espacio muerto ultrareducido, mientras que BLS Systems atiende a compradores militares con silicona resistente a productos químicos. La gestión ambiental ahora da forma a las licitaciones; los proveedores que muestran análisis del ciclo de vida y huellas de gases de efecto invernadero reducidas obtienen puntos bajo las normas europeas de contratación basada en valor. El panorama general subraya un mercado de resucitadores manuales donde la innovación, la sostenibilidad y la amplitud de la cartera superan al precio por sí solo.
Líderes de la Industria de Resucitadores Manuales
-
Vyaire Medical Inc.
-
Ambu A/S
-
Teleflex Inc.
-
HUM GmbH
-
Medtronic
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resucitadores Manuales Empresas cubiertas en este informe
- Ambu
- Vyaire Medical
- ICU Medical – Smiths Medical
- Medtronic
- Teleflex
- Medline Industries
- Intersurgical
- Laerdal Medical
- Mercury Medical
- O-Two Medical Technologies
- WEINMANN Emergency
- HUM
- Allied Healthcare Products
- Resmed
- Hopkins Medical Products
- Besmed Health Business
- Armstrong Medical
- Airon
- Parker Healthcare
- GENTEC Corporation
Oportunidades de Mercado y Perspectivas Futuras
El impulso de adquisición es más fuerte donde las grandes redes de proveedores estandarizan los consumibles respiratorios de emergencia, dejando espacio para los proveedores que pueden asegurar un amplio acceso a contratos y proporcionar conjuntos completos de accesorios (mascarillas, filtros, válvulas PEEP, manómetros). Un indicador específico es el contrato Vizient otorgado a Mercury Medical para su cartera de Resucitadores Manuales Desechables y Accesorios, vigente desde el 1 de febrero de 2026, que apoya la adopción en el formulario de los hospitales estadounidenses participantes y puede acelerar la conversión a kits de un solo uso alineados con los flujos de trabajo de control de infecciones.
La diferenciación de productos es más visible en el rendimiento de ventilación medible, el soporte de formación y la compatibilidad con los ecosistemas adyacentes de vía aérea y transporte. El cumplimiento de los requisitos de rendimiento actualizados (ISO 10651-4:2023) y las normas de conectores (ISO 5356-1:2015), junto con las expectativas de seguridad de materiales (por ejemplo, biocompatibilidad ISO 10993 y evaluación de la vía de gas ISO 18562), aumenta la demanda de diseños documentados y estandarizados que simplifican la validación hospitalaria y el despliegue en múltiples centros. Dentro de este marco, los fabricantes pueden competir empaquetando la monitorización de presión y el control PEEP en formatos compatibles con desechables, ofreciendo configuraciones orientadas al neonato y alineando las carteras con los casos de uso de transporte prehospitalario e intrafacilidad donde los equipos clínicos desean un rendimiento de ventilación con bolsa consistente y auditable en todos los entornos.
Desarrollos recientes de la industria en Mercado de Resucitadores Manuales
- Abril de 2026: Ambu recibió el marcado CE para su cartera completa de videolaringoscopios SureSight en Europa. La plataforma ampliada de visualización de vías aéreas apoya los flujos de trabajo de reanimación donde la intubación y la ventilación manual se combinan, y fortalece la capacidad de Ambu para agrupar soluciones de vía aérea y ventilación en licitaciones hospitalarias y de servicios médicos de emergencia.
- Septiembre de 2025: La FDA de EE. UU. publicó una retirada de Clase I para ciertos resucitadores manuales Ambu SPUR II relacionada con un puerto de manómetro bloqueado. La acción aumentó el escrutinio sobre la fiabilidad de la monitorización de presión en los dispositivos de mascarilla bolsa-válvula y puede cambiar las preferencias de los proveedores hacia diseños con documentación de verificación y calidad más clara.
- Febrero de 2025: Ambu y Archeon Medical anunciaron una colaboración para la distribución de los sistemas de ventilación manual EOlife y EOlifeX. La asociación amplió la cobertura de la ruta al mercado para las plataformas de ventilación manual y apoyó la amplitud de la cartera en segmentos que enfatizan la ventilación controlada y el uso orientado a la formación.
Mercado de Resucitadores Manuales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de resucitadores manuales abarca los dispositivos de ventilación accionados manualmente (comúnmente utilizados como sistemas de mascarilla bolsa-válvula) que proporcionan respiracin asistida en atención de emergencia y clínica, y el valor se mide como los ingresos de fabricantes y distribuidores en USD.
Exclusiones del alcance: Excluimos los ventiladores mecánicos, los dispositivos CPAP o BiPAP y los sistemas de RCP automatizados porque no son herramientas de ventilación manual.
Descripción General de la Segmentación
- Por Tipo de Producto
- Bolsas Autoinflables
- Bolsas de Inflado por Flujo
- Resucitadores de Pieza en T
- Por Uso
- Desechable
- Reutilizable
- Por Tipo de Paciente
- Adulto
- Pediátrico
- Neonatal
- Por Material
- Silicona
- PVC
- Caucho y Otros
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- GCC
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre los desencadenantes de la demanda, los entornos de atención y el comportamiento de adquisición de equipos de reanimación. Normalmente consultamos fuentes públicas como la Organización Mundial de la Salud, las bases de datos de la FDA de EE. UU. y las comunicaciones de seguridad, las publicaciones de los CDC y el Banco Mundial para los indicadores macrosanitarios. También utilizamos fuentes como UN Comtrade para verificar la dirección del comercio y revistas revisadas por pares para los patrones de uso en la atención de adultos y neonatos.
Para traducir esas señales en un modelo de mercado, también revisamos informes anuales, presentaciones para inversores, catálogos de productos y portales de licitación de compradores públicos donde están disponibles, y luego los mapeamos a los principales centros de atención (hospitales, servicios médicos de emergencia y entornos ambulatorios). Además, consultamos una suscripción de pago centrada en las finanzas de las empresas y otra utilizada para búsquedas de patentes para validar la exposición de las empresas y la actividad de los productos, especialmente cuando las divulgaciones públicas son limitadas. Estas fuentes documentales no son exhaustivas, y se revisaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
Las discusiones primarias se utilizan para verificar la demanda de unidades, el movimiento de precios y la división entre productos desechables y reutilizables en diferentes vías de atención. Hablamos con una combinación de fabricantes, distribuidores, clínicos y responsables de adquisiciones, y luego validamos los supuestos a nivel regional en APAC, EMEA y las Américas para que una geografía no influya excesivamente en los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos: 21% | APAC: 45% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 29% |
| Actores más pequeños: 21% | Gerentes: 44% | Américas: 26% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo que reconstruye el conjunto de demanda a partir de la actividad de atención de emergencias y la carga de eventos respiratorios, y luego se traduce en necesidades anuales de dispositivos utilizando tasas de uso por entorno de atención. Para mantener el resultado realista, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestral multiplicado por los volúmenes de unidades estimados de los canales, y verificaciones cruzadas con proveedores y distribuidores, y luego se realizan ajustes donde las dos perspectivas no se alinean.
Los insumos utilizados en el modelo incluyen los volúmenes de casos de ambulancias y servicios de urgencias, la intensidad de los procedimientos hospitalarios donde el soporte de ventilación es común, la proporción entre desechables y reutilizables, los rangos de precio de venta promedio por material y configuración, y los ciclos de reposición y almacenamiento en los servicios médicos de emergencia y los hospitales. Cuando faltan datos de un país, las brechas se manejan mediante indicadores proxy (por ejemplo, capacidad similar del sistema de salud y cobertura de respuesta a emergencias) y los supuestos se vuelven a probar en llamadas primarias.
Para la previsión, se utiliza el análisis de escenarios para reflejar la incertidumbre en torno al gasto en salud, los ciclos de preparación para emergencias y las preferencias de control de infecciones que pueden cambiar la proporción de desechables. Las trayectorias de los escenarios están ancladas al consenso de expertos sobre el crecimiento del volumen a corto plazo y una visión práctica de la progresión de precios en lugar de cambios bruscos.
Validación de Datos y Ciclo de Actualización
Los resultados se verifican con señales independientes como los patrones de adquisición regionales, la direccionalidad del comercio y el crecimiento de categorías reportado por fuentes públicas, y luego las variaciones importantes se investigan antes de la aprobación final. También realizamos verificaciones de anomalías en los volúmenes de unidades implícitos, las bandas de precio de venta promedio y las tasas de crecimiento para que el mercado no se expanda de una manera que contradiga los impulsores reales de la demanda.
Las revisiones se realizan en múltiples pasos, con un segundo analista que verifica los supuestos y los cálculos, seguido de una revisión final de consistencia entre regiones y casos de uso. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando hay eventos materiales como acciones regulatorias importantes, interrupciones en el suministro o cambios repentinos en la utilización de la atención de emergencias. Antes de la entrega, se completa una revisión actualizada para que los clientes reciban la perspectiva más reciente.
Tamaño del Mercado de Resucitadores Manuales de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para los resucitadores manuales a menudo no coinciden porque el alcance puede definirse de manera diferente, el año base puede variar y los supuestos de precios y volúmenes pueden actualizarse en momentos distintos. Incluso pequeñas decisiones, como si se cuentan los accesorios y las herramientas de reanimación adyacentes, pueden cambiar el total una vez aplicadas en todas las regiones.
Un factor común de divergencia es que algunas fuentes mezclan el espacio más amplio de dispositivos de reanimación en sus cálculos o aplican incrementos de precios amplios sin anclarlos al comportamiento de adquisición por entorno de atención. Para Mordor Intelligence, solo se cuentan los resucitadores manuales y el modelo está vinculado a indicadores de demanda como la actividad de atención de emergencias y la proporción entre desechables y reutilizables, que luego se revalidan mediante entrevistas antes de finalizar los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 678,04 millones de USD (2026) | |
| Editorial de Investigación Global A | 569,10 millones de USD (2024) | Utiliza un año base anterior y puede resultar inferior si las actualizaciones de precios y los ciclos de reposición de servicios médicos de emergencia y hospitales posteriores a 2024 no se reflejan completamente en los supuestos de dimensionamiento. |
| Editorial de la Industria B | 600,08 millones de USD (2025) | A menudo se presenta como una estimación a corto plazo con visibilidad limitada sobre los cambios en la proporción entre productos desechables y reutilizables, lo que puede subestimar el valor cuando las configuraciones de mayor precio ganan participación. |
En las tres cifras, la diferencia se explica en gran medida por la selección del año base y la forma en que se actualizan los precios y la combinación de productos, en lugar de un desacuerdo sobre si la categoría está creciendo. Al mantener el alcance ajustado a los dispositivos manuales y luego verificar los volúmenes y los rangos de precio de venta promedio con los patrones de compra reales, los pasos de dimensionamiento se mantienen trazables y repetibles para los usuarios que revisan los supuestos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de resucitadores manuales en 2026?
Se valora en 678,04 millones de USD y se prevé que alcance los 915,44 millones de USD en 2031.
¿Qué tipo de producto crece más rápido dentro de los resucitadores manuales?
Se proyecta que los resucitadores de pieza en T registren la CAGR más alta del 8,28% hasta 2031.
¿Por qué los resucitadores manuales desechables están ganando terreno?
Las normas de control de infecciones posteriores a la COVID-19 favorecen los dispositivos de un solo uso que eliminan los riesgos de reprocesamiento y ahorran tiempo de rotación.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Asia-Pacífico muestra la CAGR más rápida del 8,71% gracias a sus grandes poblaciones, el aumento del gasto en salud y las mejoras en la infraestructura de servicios médicos de emergencia.
¿Qué material domina los modelos premium de resucitadores manuales?
La silicona lidera con el 45,12% de participación y una CAGR del 10,73% debido a su durabilidad y biocompatibilidad.