
Tamanho e Quota do Mercado de Gestão de Instalações de Malta
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
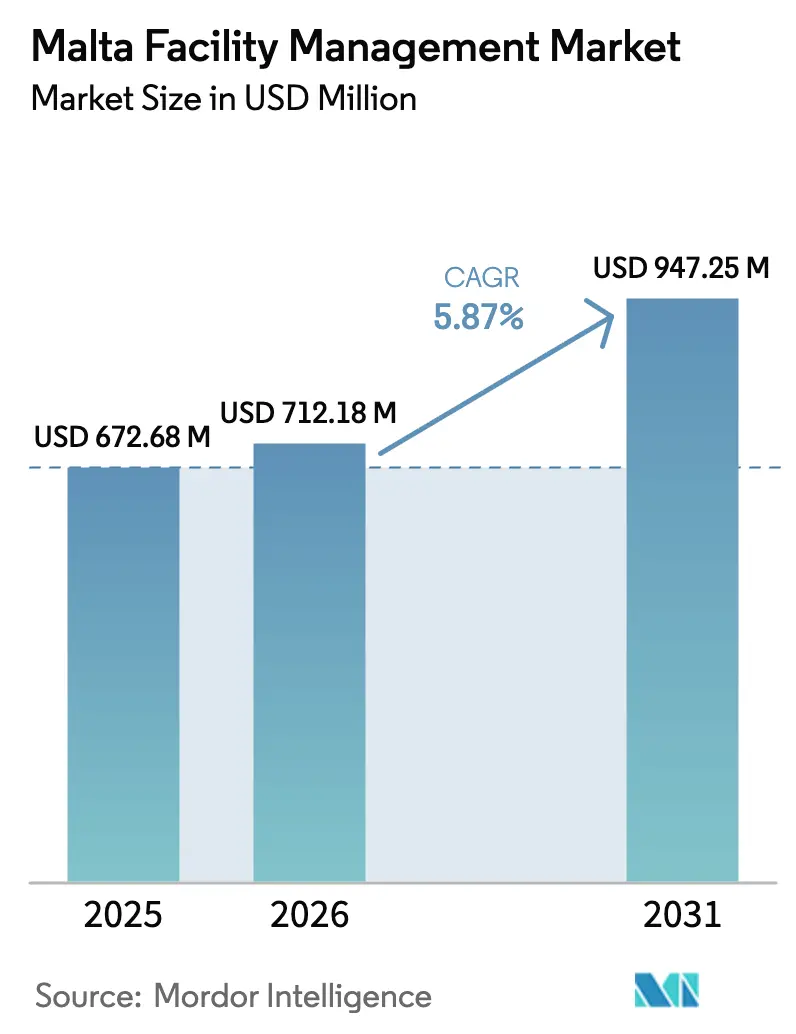
| Tamanho do mercado no ano base (2025) | 672.68 Milhões de dólares |
| Tamanho do Mercado (2026) | 712.18 Milhões de dólares |
| Tamanho do Mercado (2031) | 947.25 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.87 % |
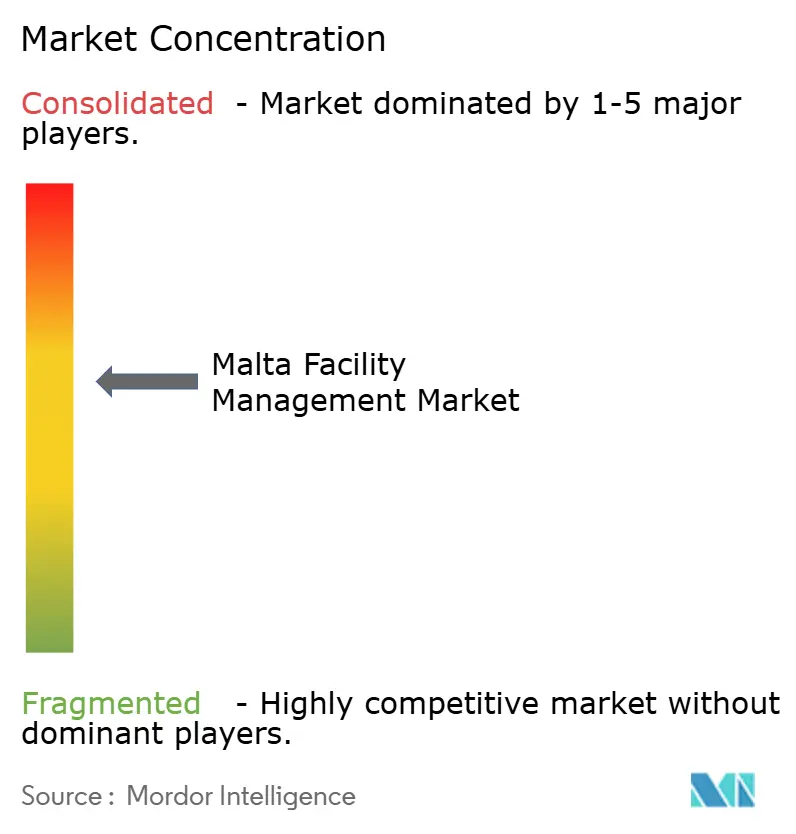
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações de Malta por Mordor Intelligence
O tamanho do Mercado de Gestão de Instalações de Malta deverá crescer de USD 672,68 milhões em 2025 para USD 712,18 milhões em 2026, sendo previsto que atinja USD 947,25 milhões até 2031, a uma CAGR de 5,87% no período 2026-2031. O crescimento é sustentado pela modernização de infraestruturas, a recuperação constante do turismo e o Plano Nacional de Investimento da ilha, todos os quais intensificam a procura por serviços integrados de edifícios, plataformas digitais de manutenção e soluções compatíveis com o património histórico. A expansão imobiliária comercial em Valletta, Sliema e St. Julian's mantém os Serviços Essenciais em elevada procura, enquanto os projetos do setor público ampliam o conjunto endereçável para contratos terceirizados. As melhorias na regulamentação laboral e as crescentes taxas de ocupação incentivam as organizações a terceirizar para controlo de custos e garantia de conformidade. A adoção de tecnologia — nomeadamente manutenção preditiva baseada em IA e gestão de edifícios habilitada por IoT — tornou-se o diferenciador fundamental, à medida que Malta se posiciona como a "Plataforma de Lançamento de IA Definitiva" até 2030.
Principais Conclusões do Relatório
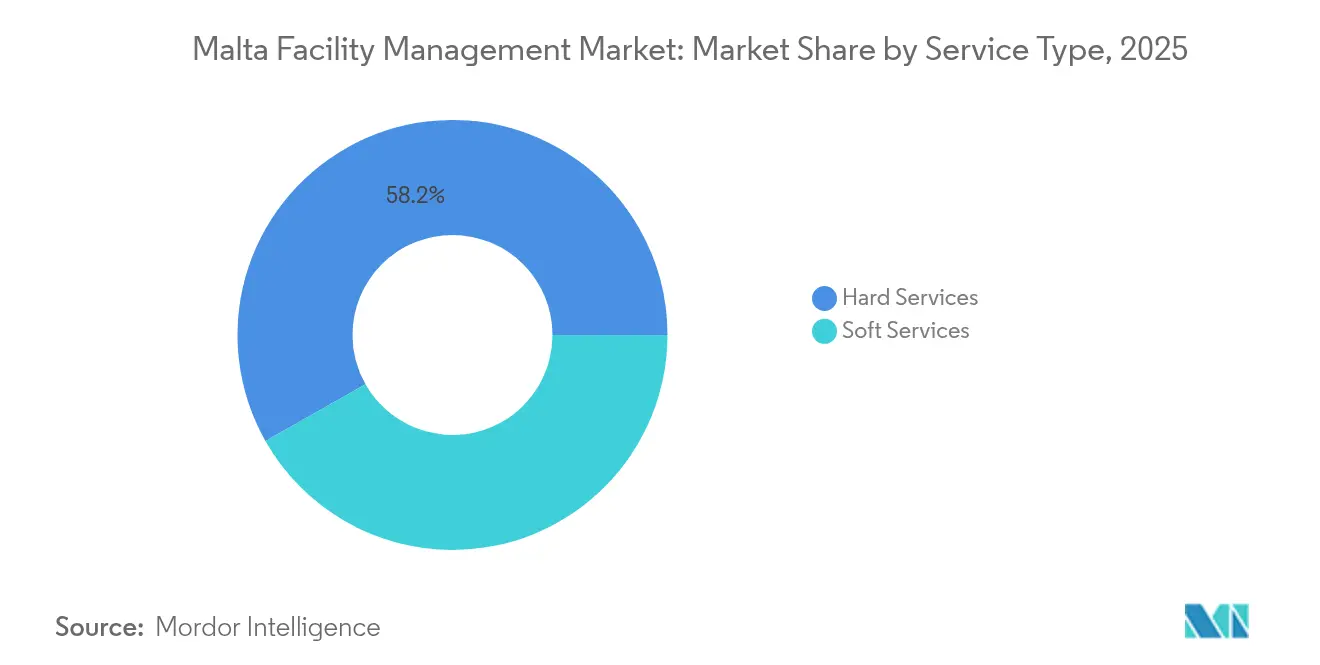
- Por tipo de serviço, os Serviços Essenciais lideraram com uma quota de 58,20% do mercado de gestão de instalações de Malta em 2025; os Serviços de Suporte estão a expandir-se a uma CAGR de 8,02% até 2031.
- Por tipo de oferta, os serviços terceirizados detinham 64,70% do tamanho do mercado de gestão de instalações de Malta em 2025 e prevê-se que cresçam a uma CAGR de 7,39%; os serviços internos retiveram uma quota de 35,30% do tamanho do mercado de gestão de instalações de Malta em 2025.
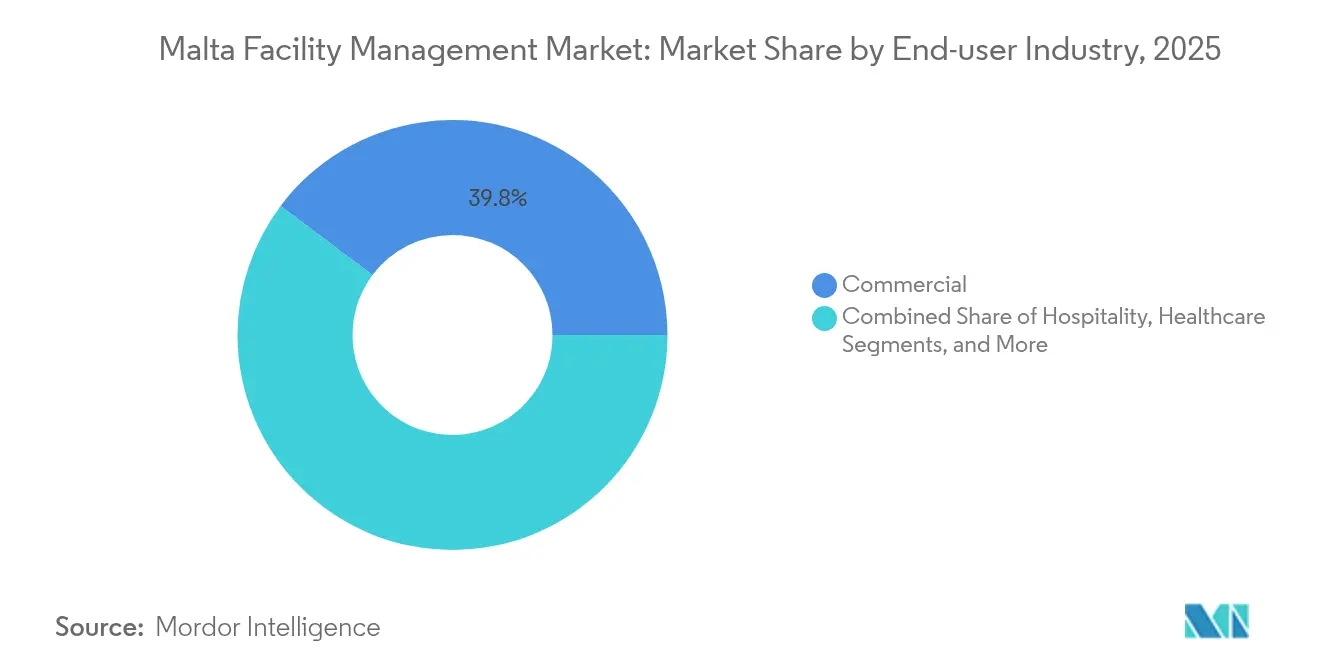
- Por setor de utilizador final, as instalações comerciais detinham 39,75% da quota do mercado de gestão de instalações de Malta em 2025, enquanto o setor institucional e de infraestrutura pública avança a uma CAGR de 7,68% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações de Malta
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Urbanização e crescimento populacional | +1.2% | Nacional, concentrado em Valletta, Sliema, St. Julian's | Médio prazo (2-4 anos) |
| Atualização da regulamentação laboral e de segurança | +0.8% | Nacional, com aplicação mais rigorosa nas zonas de património histórico | Curto prazo (≤ 2 anos) |
| Plano de investimento em infraestruturas | +1.5% | Nacional, com foco no transporte e nos serviços públicos | Longo prazo (≥ 4 anos) |
| Aumento das taxas de ocupação | +0.9% | Distritos comerciais, zonas de hotelaria | Médio prazo (2-4 anos) |
| Digitalização e adoção de edifícios inteligentes | +1.1% | Setores comercial e institucional | Médio prazo (2-4 anos) |
| Revitalização impulsionada pelo turismo no setor da hotelaria | +0.7% | Zonas de hotelaria, áreas costeiras | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Urbanização e Crescimento Populacional
A densidade populacional de 1.649 pessoas por km² pressiona o limitado ambiente construído de Malta e gera uma procura de serviços sem precedentes em instalações residenciais, comerciais e públicas. [1]Fundo Monetário Internacional, "Malta: Questões Selecionadas," imf.org O aumento populacional de 25% desde 2014 redirecionou muitas residências de Valletta para arrendamentos de curta duração, criando carteiras imobiliárias híbridas que necessitam de calendários de manutenção adaptáveis. O investimento em habitação social, exemplificado pelo projeto de Luqa com apoio do BEI no valor de EUR 22 milhões, amplifica a necessidade de sistemas modernos de MEP e de segurança de vida. A densidade urbana impulsiona soluções integradas de resíduos, energia e água, encorajando a implementação de IoT para a gestão eficiente de ativos em espaços reduzidos. Uma crescente faixa de residentes com aptidão tecnológica espera portais de serviços móveis e análises de edifícios em tempo real, levando os gestores de instalações a digitalizar os fluxos de ordens de trabalho.
Atualização da Regulamentação Laboral e de Segurança
As semanas de trabalho legais de 40 horas e os salários mínimos de EUR 192,73 por semana elevam as bases de custos, empurrando as empresas para modelos terceirizados e aumentados por tecnologia. [2]Departamento de Relações Industriais e de Emprego, "Condições de Emprego," dier.gov.mt As diretivas de segurança em estruturas de património histórico confinadas exigem técnicos certificados, privilegiando os fornecedores de maior dimensão com capacidade de formação em conformidade. As certificações obrigatórias impulsionam a adoção de manutenção preditiva para limitar a exposição dos técnicos a ambientes perigosos. Estas regulamentações elevam as barreiras de entrada para fornecedores de menor dimensão, mas melhoram a qualidade do serviço, alinhando os padrões do mercado de gestão de instalações de Malta com as normas mais abrangentes da UE.
Plano de Investimento em Infraestruturas
Projetos como o desenvolvimento de Msida Creek no valor de EUR 34,7 milhões incorporam cláusulas de operações e manutenção de 10 anos, criando receitas de longo prazo para fornecedores de serviços integrados. O programa de EUR 310,5 milhões da Corporação de Serviços de Água visa ganhos de eficiência de rede de 52% em 2011 para 72% em 2023 e integra modelação por IA para prever falhas do sistema, alargando o segmento de serviços tecnológicos. O cofinanciamento da UE canaliza fluxos de capital estáveis, encorajando os fornecedores a investir em plataformas avançadas de gestão de ativos que podem ser replicadas em futuras concessões.
Aumento das Taxas de Ocupação
A nova propriedade DoubleTree by Hilton com 485 quartos reflete a crescente procura de hotelaria e introduz mais de 2.000 m² de espaço para eventos que requer limpeza orientada para eventos, segurança e cargas de AVAC. Os escritórios comerciais estão a rever as alocações de espaço para o trabalho híbrido, exigindo dimensionamento dinâmico de serviços e soluções de contagem de pessoas baseadas em sensores. Uma maior utilização acelera o desgaste dos sistemas de MEP, empurrando os clientes para contratos de manutenção baseados em resultados com garantias de tempo de funcionamento.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de mão de obra e lacunas de competências | -1.3% | Nacional, aguda em ofícios especializados | Médio prazo (2-4 anos) |
| Restrições orçamentais e inflação de custos | -0.9% | Nacional, afetando todos os setores | Curto prazo (≤ 2 anos) |
| Conformidade complexa para edifícios de património histórico | -0.6% | Zonas de património, Valletta, Mdina | Longo prazo (≥ 4 anos) |
| Economias de escala limitadas num mercado doméstico reduzido | -0.4% | Nacional, afetando os preços dos serviços | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra e Lacunas de Competências
A inflação dos custos de construção entre 30% e 40% reflete a escassez de profissionais certificados, aumentando as despesas salariais para obras de MEP e segurança contra incêndios. A conservação do património exige artesanato raro, obrigando os fornecedores a recrutar artesãos estrangeiros ou a investir em alianças de formação profissional com institutos locais. Os prémios salariais crescentes incentivam a robótica para limpeza de fachadas e inspeções por drone, compensando parcialmente as limitações de pessoal. No entanto, a reduzida escala doméstica limita o conjunto de aprendizagens, prolongando a lacuna de competências para além de 2028. [3]Ministério das Finanças e do Emprego, "Relatório Anual 2022," finanzi.gov.mt
Restrições Orçamentais e Inflação de Custos
A inflação dos preços no produtor de 7,15% desde 2021 comprime os orçamentos de gestão de instalações, encorajando a otimização do custo do ciclo de vida em detrimento de retrofits intensivos em despesas de capital. As fricções nas cadeias de abastecimento elevam os prazos de entrega de peças sobresselentes, forçando estratégias de stockagem que sobrecarregam o capital circulante dos fornecedores de menor dimensão. As autoridades públicas prosseguem uma contratação baseada em valor para se protegerem contra derrapagens, exigindo estruturas de honorários indexadas ao desempenho. Estas pressões fiscais impulsionam a adoção de sistemas de protocolo aberto para evitar a dependência de fornecedores e facilitar a contratação competitiva para atualizações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Serviços Essenciais Ancoram a Modernização de Infraestruturas
Os Serviços Essenciais detinham 58,20% do tamanho do mercado de gestão de instalações de Malta em 2025, impulsionados pelo envelhecimento do parque imobiliário da ilha e pelo rigoroso quadro regulatório que determina a manutenção profissional de ativos de MEP, AVAC e proteção contra incêndios. O viaduto de Msida Creek e as atualizações dos Serviços de Água asseguram contratos de manutenção plurianuais que sustentam a visibilidade das receitas. As normas de restauro do património obrigam a trabalhos especializados de cantaria, elevando a barreira técnica de entrada. A procura de resiliência dos edifícios contra a corrosão pelo ar salgado apoia ainda mais as plataformas de gestão preditiva de ativos.
Os Serviços de Suporte, em expansão a uma CAGR de 8,02%, beneficiam dos programas de experiência no local de trabalho e da revitalização do turismo. A limpeza digitalmente agendada, os robôs de segurança e a minimização de resíduos alinhada com critérios ESG alargam o menu de serviços terceirizados. A integração entre serviços de suporte e essenciais através de painéis de instrumentos IoT permite uma visibilidade centralizada, encorajando a contratação integrada. O mercado de gestão de instalações de Malta vê assim os fornecedores a posicionarem-se como parceiros de ciclo de vida total, em vez de meros fornecedores de limpeza ou MEP independentes.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Tipo de Oferta: A Terceirização Domina, a Gestão de Instalações Integrada Acelera
Os contratos terceirizados detinham 64,70% do tamanho do mercado de gestão de instalações de Malta em 2025, à medida que as empresas e os organismos públicos confiaram a especialistas a conformidade e o controlo de custos. A CAGR de 7,39% do modelo até 2031 reflete a mitigação da escassez de mão de obra e a necessidade de partilha de despesas de capital em implementações tecnológicas. A gestão de instalações integrada, combinando serviços multissetoriais sob um único SLA, fornece relatórios baseados em dados cobiçados por investidores focados em ESG.
A gestão interna persiste em grandes campi e infraestruturas críticas, onde prevalecem o conhecimento institucional e as sensibilidades de segurança. No entanto, emergem modelos híbridos — equipas de núcleo supervisionam a estratégia enquanto tarefas de nicho, como a manutenção de fachadas de património histórico ou análises energéticas baseadas em IA, são subcontratadas. A reduzida área geográfica do mercado de gestão de instalações de Malta apoia equipas móveis partilhadas, reduzindo os tempos de resposta e reforçando a conformidade com os níveis de serviço.
Por Setor de Utilizador Final: O Domínio Comercial Encontra o Impulso Institucional
As instalações comerciais detinham uma quota de 39,75% do mercado de gestão de instalações de Malta em 2025, ancoradas pelos clusters financeiros e tecnológicos ao longo do porto norte. Os escritórios de Categoria A, centros de dados e retalho de uso misto exigem tempo de funcionamento contínuo e plataformas de sistemas de gestão de edifícios integradas com cibersegurança. A reconfiguração de espaços para o trabalho híbrido eleva os requisitos de gestão de mudanças, impulsionando os gastos em análises de ocupação baseadas em sensores.
Prevê-se que o setor Institucional e de Infraestrutura Pública cresça a uma CAGR de 7,68%, impulsionado por programas de água, transporte e educação financiados pela UE. Os hospitais geridos no âmbito de parcerias público-privadas requerem controlos ambientais rigorosos e auditorias de acreditação contínuas, proporcionando fluxos de receitas estáveis para fornecedores de gestão de instalações especializados. Os objetivos ESG governamentais catalisam as reformas energéticas em escolas e edifícios municipais, amplificando o papel dos contadores inteligentes e dos painéis de eficiência habilitados por IA. Como resultado, o mercado de gestão de instalações de Malta orienta-se para campi do ensino básico e secundário, serviços de utilidade de água e nós de transporte como os próximos pontos de maior procura.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Análise Geográfica
A compacta geografia de 316 km² de Malta concentra a procura de serviços, permitindo o envio rápido de técnicos e a partilha de recursos de forma eficiente em termos de custos. O corredor Valletta-Sliema-St. Julian's acolhe a maior parte dos escritórios premium e hotéis de alta gama, traduzindo-se na maior densidade de receitas por quilómetro quadrado. Estes ativos requerem retrofits de AVAC sensíveis ao património histórico e serviços de suporte de nível de concierge premium, contribuindo com mais de metade do tamanho do mercado de gestão de instalações de Malta num raio de 10 km.
Os distritos centrais e sul albergam complexos industriais como a instalação De La Rue de 29.000 m² e a fábrica de semicondutores da STMicroelectronics, ambos necessitando de manutenção de sala limpa, pavimentos com controlo de vibrações e supervisão contínua de serviços públicos. A proximidade do porto franco e do aeroporto simplifica a logística de peças sobresselentes. O emergente turismo de Gozo e os investimentos em educação sinalizam um cluster nascente que valoriza práticas de gestão de instalações com certificação ecológica, apoiado por incentivos governamentais para edifícios preparados para energias renováveis.
A exposição costeira exige protocolos anticorrosão, inspeções frequentes de fachadas e materiais resistentes ao sal, diferenciando Malta dos mercados europeus do interior. A escassez de água molda padrões rigorosos de deteção de fugas e de reutilização de águas residuais, alargando o âmbito das implementações de sensores IoT. O alinhamento com o roteiro nacional de neutralidade carbónica impulsiona o recomissionamento à escala da ilha dos sistemas de AVAC e a manutenção de painéis solares nas coberturas, posicionando a geografia como simultaneamente uma restrição e um catalisador no mercado de gestão de instalações de Malta.
Panorama regulatório
A gestão de instalações em Malta opera sob um perímetro de conformidade cada vez mais rigoroso, moldado por requisitos operacionais trabalhistas, digitais e alinhados à UE. Em outubro de 2025, o Aviso Legal (LN) 226 de 2025 introduziu o Regulamento de Inteligência Artificial de 2025, elevando as expectativas de governança para análises de edifícios habilitadas por IA, suporte de decisão automatizado e prestação de serviços baseada em plataformas usada em contratos integrados de gestão de instalações.
A conformidade em cibersegurança também subiu na lista de prioridades para edifícios conectados e locais gerenciados digitalmente. Em abril de 2026, o LN 89 de 2026 alterou as Medidas de Malta para um Nível Comum Elevado de Cibersegurança em toda a União Europeia, aumentando a pressão sobre operadores de instalações e seus parceiros tecnológicos para gerenciar o risco cibernético em sistemas de gestão predial, sensores de IoT e fluxos de manutenção conectados. A Malta Communications Authority também vem avançando em trabalhos de consulta (março de 2026) relacionados à transposição da Lei de Infraestrutura Gigabit da UE, apoiando a conectividade de alta capacidade que cada vez mais fundamenta os modelos de gestão de instalações de edifícios inteligentes. Os esquemas de incentivo da Malta Enterprise, incluindo o Subsídio de Investimento Inteligente e Sustentável (Legislação Subsidiária 463.45), direcionam o mercado ao subsidiar a adoção de sistemas de gestão de HVAC e iluminação baseados em IoT usados por prestadores de gestão de instalações para entregar resultados energéticos mensuráveis.
Análise da cadeia de valor
A cadeia de valor da gestão de instalações em Malta começa com proprietários e ocupantes de ativos (escritórios comerciais, locais de hospitalidade, sites industriais e instalações públicas) definindo requisitos de serviço e resultados de desempenho, seguido de aquisição via contratos diretos ou licitações que frequentemente enfatizam critérios de eficiência energética e sustentabilidade. A contratação está cada vez mais estruturada em torno de pacotes de gestão de instalações terceirizados ou integrados que combinam serviços rígidos (MEP, HVAC, proteção contra incêndio e manutenção de ativos) com serviços leves (limpeza, segurança e suporte administrativo) e são gerenciados por meio de acordos de nível de serviço e relatórios digitais.
A entrega é coordenada por integradores de gestão de instalações e especialistas locais (por exemplo, fmcore, Victor Estate, SOOLMAX e UniCo Services), apoiados por um ecossistema de parceiros de subcontratados especializados para trabalhos técnicos e certificações de nicho. Fornecedores de tecnologia e integradores de sistemas fornecem sistemas de gestão predial, plataformas CAFM/helpdesk e medição por IoT que permitem monitoramento remoto, documentação de conformidade e agendamento de manutenção preventiva. O apoio de subsídios da Malta Enterprise para investimentos inteligentes e sustentáveis, junto com obrigações de aquisição do setor público ligadas à eficiência energética e critérios de Compras Públicas Verdes, reforça a demanda por essas tecnologias. Os principais gargalos estão na disponibilidade de mão de obra qualificada e na coordenação multi-ofícios, o que aumenta o valor de processos padronizados, redes de parceiros e plataformas centralizadas que orquestram trabalho de campo, logística de peças e documentação pronta para auditoria.
Panorama Competitivo
O mercado de gestão de instalações de Malta é moderadamente concentrado, combinando multinacionais globais com campeões locais ágeis. CBRE, JLL e Cushman & Wakefield asseguram clientes multinacionais alavancando as melhores práticas internacionais e recursos de capital aprofundados. Os especialistas locais — FMcore Limited, Clentec Malta e Shine Management — destacam-se na conformidade com o património histórico e na mobilização rápida de locais, auxiliados pelo conhecimento íntimo dos regulamentos de planeamento. Os integradores de média dimensão preenchem a lacuna de serviços para contratos integrados abaixo do limiar das empresas globais, frequentemente subcontratando tarefas técnicas de nicho a artesãos certificados.
A liderança tecnológica é o principal fator competitivo. A Johnson Controls e a Schneider Electric fornecem hardware de sistemas de gestão de edifícios preparado para IA, enquanto os integradores regionais adicionam camadas de análise e painéis de utilizadores. Os modelos de contrato evoluem para SLAs baseados em resultados que garantem economias de energia ou tempo de funcionamento, favorecendo os fornecedores com robustas capacidades de ciência de dados. Os novos participantes no mercado focados em consultoria ESG e integração de plataformas digitais exploram o espaço em branco deixado pelas empresas de manutenção orientadas para o volume.
A atividade de fusões e aquisições permanece seletiva; as multinacionais preferem alianças estratégicas a aquisições diretas para mitigar o risco de mercado concentrado. No entanto, o aumento dos encargos de conformidade e o apelo dos projetos piloto de IA poderão levar à consolidação à medida que as empresas de menor dimensão enfrentam dificuldades com as exigências de despesas de capital para atualizações tecnológicas. O mercado de gestão de instalações de Malta recompensa, portanto, a escala equilibrada com a agilidade local e a capacidade tecnológica.
Líderes do Setor de Gestão de Instalações de Malta
CBRE Group, Inc.
Jones Lang LaSalle Incorporated
Cushman & Wakefield plc
Sodexo SA
ISS A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A gestão de instalações orientada por resultados energéticos se destaca como uma oportunidade de curto prazo, pois conecta controles de edifícios, análises e execução de serviços em um único modelo operacional. Em fevereiro de 2026, a Harbour Solutions descreveu a implantação de uma abordagem de data lake em nuvem para o projeto SEER, posicionando a otimização impulsionada por IA para reduzir o consumo de energia em edifícios comerciais de 15% a 30%, e também referenciou certificações alinhadas à Schneider Electric EcoXpert que apoiam a integração e manutenção de maior valor de ambientes de BMS avançados. Isso cria espaço para prestadores de gestão de instalações empacotarem monitoramento, ajuste fino e manutenção de energia em SLAs baseados em resultados, particularmente para estoque comercial mais antigo em reforma para atender aos requisitos operacionais e de sustentabilidade modernos.
A segunda oportunidade é escalar a entrega de gestão de instalações digital-first tanto para patrimônios públicos quanto privados, à medida que Malta acelera a transformação digital. Em abril de 2026, a Servizz.gov apresentou um novo plano de modernização de três anos focado em atualizações de IA e digitais, e a estratégia 2024-2026 da MITA destaca a digitalização da administração pública e dos serviços, expandindo a necessidade endereçável de operações seguras, auditáveis e orientadas por dados em instalações gerenciadas pelo governo. A demanda também é impulsionada à medida que fornecedores de tecnologia e soluções aprofundam a capacidade local de automação predial, incluindo o lançamento pela Elektra Ltd da arquitetura Schneider Electric EcoStruxure para edifícios altos e comerciais em maio de 2026. Prestadores de gestão de instalações que conseguem operar, manter e proteger ciberneticamente esses ambientes conectados podem se diferenciar por meio de entrega de serviços integrada, processos alinhados à ISO 41001 e relatórios de desempenho mensuráveis.
Desenvolvimentos recentes do setor
- Junho de 2026: A CBRE lançou o Experience by Industrious, uma plataforma de serviços de hospitalidade e recepção integrada às suas ofertas de gestão de instalações e propriedades. A plataforma amplia o escopo da gestão de instalações da execução de manutenção para a experiência do ocupante e operações de local de trabalho orientadas a serviços, alinhando-se com padrões de aquisição de gestão de instalações integrada em mercados comerciais e intensivos em hospitalidade.
- Abril de 2026: A CBRE reportou crescimento de receita de gestão de instalações no primeiro trimestre de 2026, apoiado pela demanda ligada a serviços de data center e infraestrutura. O desempenho sinaliza um gasto empresarial mais forte em ambientes críticos para disponibilidade e aumenta a pressão competitiva sobre os prestadores para adicionar capacidade técnica em torno de energia resiliente, refrigeração e operações com alta carga de conformidade.
- Junho de 2024: A JLL integrou a tecnologia Sclera impulsionada por IA em seu aplicativo de gestão de instalações JLL Serve. A atualização fortalece os fluxos de trabalho digitais para gestão de ativos e serviços, reforçando a mudança do mercado em direção ao planejamento de manutenção habilitado por IA, triagem mais rápida de problemas e relatórios de SLA apoiados por dados.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de gestão de instalações em Malta é definido como o valor anual dos serviços usados para operar, manter e apoiar edifícios e locais em Malta, abrangendo tanto serviços rígidos quanto leves de instalações prestados por equipes internas ou por contratos terceirizados.
Exclusões de escopo: excluímos trabalhos únicos de construção e adequação (projetos de capex), compra e venda de propriedades e vendas puras de equipamentos quando não estão agrupadas com serviços contínuos de instalações.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Essenciais
- Gestão de Ativos
- Serviços de MEP e AVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Essenciais de Gestão de Instalações
- Serviços de Suporte
- Apoio ao Escritório e Segurança
- Serviços de Limpeza
- Serviços de Restauração
- Outros Serviços de Suporte de Gestão de Instalações
- Serviços Essenciais
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Única
- Gestão de Instalações Agrupada
- Gestão de Instalações Integrada
- Por Setor de Utilizador Final
- Comercial (TI e Telecomunicações, Retalho e Armazéns, etc.)
- Hotelaria (Hotéis, Restaurantes, Restaurantes de Grande Escala)
- Institucional e Infraestrutura Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processos (Manufatura, Energia, Mineração)
- Outros Setores de Utilizadores Finais (Habitação Multifamiliar, Entretenimento, Desporto e Lazer)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a mapear os grupos de demanda específicos de Malta e as categorias de serviços que normalmente estão sob os contratos de gestão de instalações. Consultamos fontes públicas como o National Statistics Office (Malta) para contagens de empresas e atividade setorial, o Eurostat para indicadores comparáveis de serviços, e portais de aquisição pública da UE para sinais de contratos adjudicados em limpeza, segurança e manutenção.
Também utilizamos sites do governo e reguladores de Malta (por exemplo, notas de conformidade relacionadas à eficiência energética e a edifícios), páginas relevantes de associações comerciais e profissionais, e cobertura de imprensa confiável para acompanhar tendências de terceirização e grandes acréscimos de instalações. Para verificar a presença de empresas e a direção de receitas, revisamos relatórios anuais e registros públicos quando disponíveis, e complementamos isso com bases de dados pagas para dados financeiros de empresas e triagem de notícias, e uma base de dados global de licitações e contratos para metadados estruturados de contratos. As fontes documentais listadas aqui são ilustrativas e não exaustivas, e muitos outros documentos foram usados para coleta de dados, validação e esclarecimento de premissas.
Entrevistas e pesquisas primárias
Utilizamos entrevistas e pesquisas com especialistas junto a prestadores de serviços de instalações, gestores de imóveis, operadores hoteleiros, proprietários de edifícios, especialistas em aquisições públicas e líderes de manutenção em Malta. Seus retornos ajudam a validar dados secundários, esclarecer as participações de serviços terceirizados e internos, testar a movimentação de preços e identificar lacunas onde classificações oficiais combinam suporte predial com limpeza ou paisagismo. Os entrevistados também ajudam a avaliar como o turismo, a atividade de construção, os salários e os contratos públicos afetam a demanda local por serviços. As conclusões são então usadas para triangular o modelo e a análise final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 28% | CXOs: 15% |
| Nível médio: 47% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 25% | Gerentes: 50% |
Dimensionamento e previsão de mercado
Nosso dimensionamento começa com uma reconstrução top-down da demanda de Malta, ligando a base de edifícios e instalações ativas à intensidade de serviço e à propensão à terceirização, convertendo depois essa demanda em valor usando preços contratuais típicos. Como o gasto em gestão de instalações não é reportado como uma única estatística nacional clara, o modelo é construído por linhas de serviço e grupos de instalações de usuários finais e depois consolidado em um total.
Para manter os totais realistas, os resultados são corroborados por meio de verificações seletivas bottom-up, como valores de contratos amostrados, direção de receita de prestadores e verificações de canal em itens de escopo recorrentes. Os insumos mais importantes neste mercado incluem a parcela de entrega terceirizada versus interna, a base instalada e o perfil de idade dos edifícios que impulsiona a manutenção MEP e preventiva, os padrões de ocupação ligados ao turismo que influenciam as cargas de limpeza e catering, as tendências de salários e disponibilidade de mão de obra que afetam os preços dos serviços, e a atividade de aquisição pública para sites institucionais.
Para a previsão, usamos análise de cenários apoiada por uma regressão multivariada leve em alguns fatores que são estáveis para acompanhar ano a ano, como indicadores de atividade comercial e de hospitalidade, sinais de gastos com instalações governamentais e inflação salarial. Quando os dados são escassos para nichos de serviços menores, as lacunas são tratadas usando faixas conservadoras a partir de insumos primários e depois normalizando os resultados em relação às estruturas contratuais observadas.
Validação de dados e ciclo de atualização
Os resultados são validados em algumas etapas para que premissas individuais não influenciem excessivamente o valor final. Comparamos os totais modelados com sinais independentes, como adjudicações de licitações, renovações de contratos conhecidas e a direção das receitas dos prestadores de serviços, e depois investigamos variações que parecem desalinhadas com a atividade ou os preços das instalações.
Antes da aprovação final, o trabalho é revisado por outro analista que verifica a integridade aritmética, a consistência de unidades e se as premissas são apoiadas por evidências documentais ou feedback de entrevistas. Os relatórios são atualizados anualmente, e se ocorrer um evento material (por exemplo, uma grande onda de terceirização pública ou uma mudança acentuada no custo da mão de obra), voltamos a contatar as fontes e atualizamos os insumos principais. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual disponível.
Comparação do tamanho do mercado de gestão de instalações de Malta da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para a gestão de instalações em Malta frequentemente diferem porque os grupos nem sempre contam os mesmos serviços, e também tratam a entrega interna, os contratos agrupados e o momento cambial de maneira diferente. As diferenças também vêm de como o preço é tratado, já que a inflação de custos de mão de obra e a indexação de contratos podem alterar o valor de mercado mesmo quando os volumes permanecem estáveis.
Algumas cifras publicadas efetivamente restringem o mercado a atividades combinadas de suporte terceirizadas e serviços contratados semelhantes. No dimensionamento da Mordor Intelligence, tanto a gestão de instalações interna quanto a terceirizada são contabilizadas, e a gestão de instalações integrada é incluída apenas dentro dos totais terceirizados, mantendo-se fora os trabalhos únicos de construção e adequação para evitar misturar capex com serviços recorrentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 672,68 milhões de USD (2025) | |
| Editora de Setor A | 747,78 milhões de USD (2026) | Usa um ano-base e janela de previsão diferentes, e também pode combinar soluções de instalações lideradas por tecnologia e atividades adjacentes de suporte a propriedades nos totais de gestão de instalações, o que eleva o valor em comparação com uma consolidação apenas de serviços. |
| Base de Dados Comercial B | 177,80 milhões de USD (2026) | Rastreia uma parcela mais estreita alinhada à atividade de serviços de limpeza, excluindo assim a maior parte da gestão de instalações rígida e outros serviços leves, como segurança, catering e suporte administrativo, o que empurra o total bem abaixo de uma definição completa de gestão de instalações. |
Em conjunto, a dispersão é explicada principalmente pelo escopo dos serviços e por se a entrega interna e os contratos agrupados são tratados como parte do mercado ou deixados de fora. Ao manter os insumos ligados a serviços recorrentes, verificar as premissas em relação a sinais contratuais e aplicar uma lógica de preços consistente, nossa estimativa permanece rastreável a fatores de demanda claros que podem ser repetidos a cada ano.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de gestão de instalações de Malta?
O tamanho do mercado de gestão de instalações de Malta é de USD 712,18 milhões em 2026.
A que ritmo se espera que o mercado de gestão de instalações de Malta cresça?
Prevê-se que atinja USD 947,25 milhões até 2031, registando uma CAGR de 5,87% no período 2026-2031.
Qual o tipo de serviço com maior quota?
Os Serviços Essenciais detêm uma quota de mercado de 58,20%, refletindo a necessidade de especialização em MEP e gestão de ativos.
Por que razão estão a aumentar os contratos terceirizados em Malta?
A escassez de mão de obra, as regras complexas de conformidade e os requisitos tecnológicos avançados levam as organizações a depender de fornecedores que oferecem escala e plataformas digitais integradas.
Qual o segmento de utilizador final com crescimento mais rápido?
Prevê-se que as instalações Institucionais e de Infraestrutura Pública se expandam a uma CAGR de 7,68%, à medida que os projetos financiados pela UE e os esforços de modernização aceleram a procura.
Página atualizada pela última vez em:



