
Tamaño y cuota del mercado de gestión de instalaciones de Malta
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 672.68 Millones de dólares |
| Tamaño del Mercado (2026) | 712.18 Millones de dólares |
| Tamaño del Mercado (2031) | 947.25 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.87 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de gestión de instalaciones de Malta por Mordor Intelligence
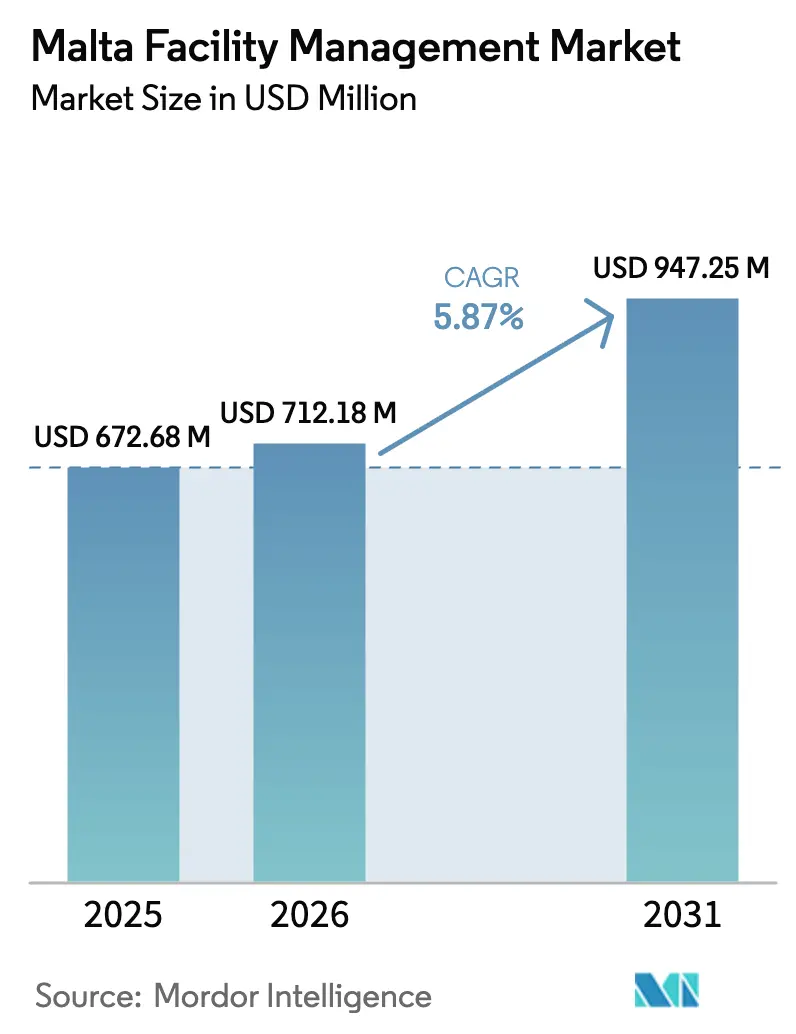
Se prevé que el tamaño del mercado de gestión de instalaciones de Malta crezca desde 672,68 millones de USD en 2025 hasta 712,18 millones de USD en 2026, y se proyecta que alcance los 947,25 millones de USD en 2031, con una CAGR del 5,87% durante el período 2026-2031. El crecimiento está respaldado por la modernización de infraestructuras, la sólida recuperación del turismo y el Plan Nacional de Inversiones de la isla, factores que intensifican la demanda de servicios integrados de edificación, plataformas digitales de mantenimiento y soluciones compatibles con el patrimonio histórico. La expansión del mercado inmobiliario comercial en La Valeta, Sliema y St. Julian's mantiene una elevada demanda de servicios técnicos, mientras que los proyectos del sector público amplían el mercado potencial para contratos externalizados. Las actualizaciones de la normativa laboral y el aumento de las tasas de ocupación impulsan a las organizaciones a externalizar servicios para controlar costes y garantizar el cumplimiento normativo. La adopción tecnológica —en particular el mantenimiento predictivo basado en IA y la gestión de edificios habilitada por IoT— se ha convertido en el diferenciador clave, a medida que Malta se posiciona como la «Plataforma de Lanzamiento Definitiva de la IA» para 2030.
Conclusiones clave del informe
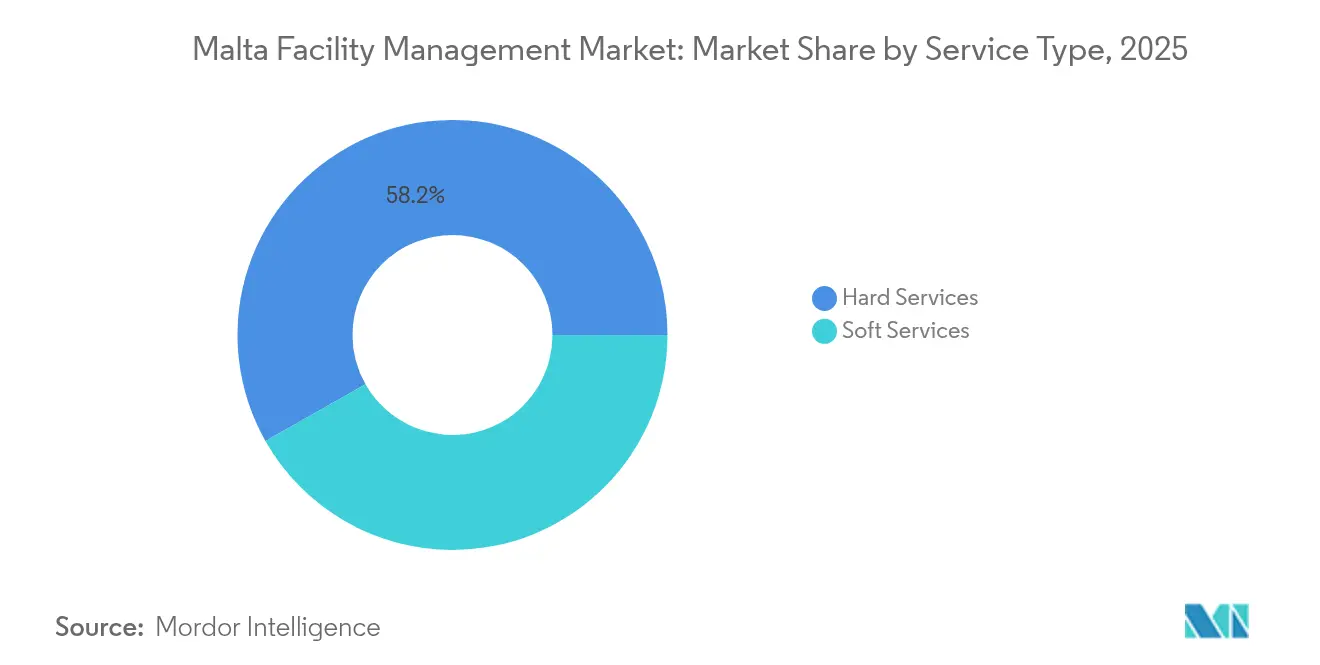
- Por tipo de servicio, los servicios técnicos lideraron con una cuota del 58,20% del mercado de gestión de instalaciones de Malta en 2025; los servicios blandos se están expandiendo a una CAGR del 8,02% hasta 2031.
- Por tipo de oferta, los servicios externalizados representaron el 64,70% del tamaño del mercado de gestión de instalaciones de Malta en 2025 y se proyecta que crecerán a una CAGR del 7,39%; los servicios internos retuvieron una cuota del 35,30% del tamaño del mercado de gestión de instalaciones de Malta en 2025.
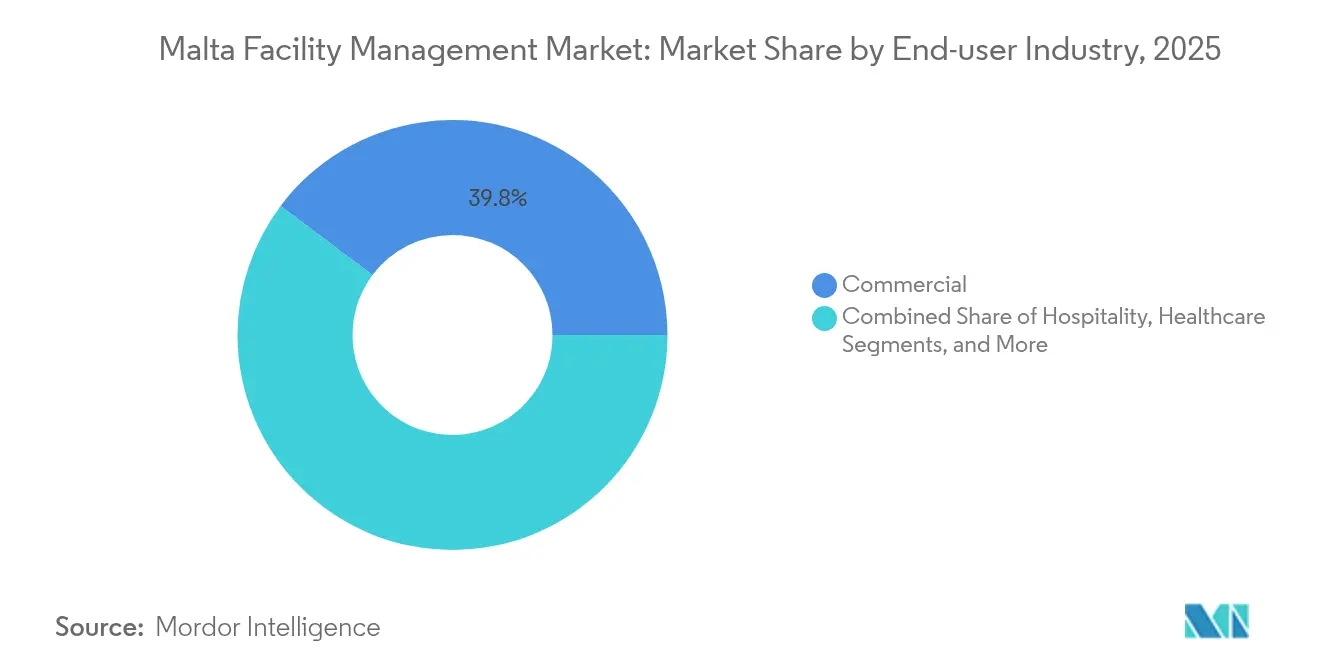
- Por industria de usuario final, las instalaciones comerciales representaron el 39,75% de la cuota del mercado de gestión de instalaciones de Malta en 2025, mientras que el segmento institucional e infraestructura pública avanza a una CAGR del 7,68% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de gestión de instalaciones de Malta
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Urbanización y crecimiento poblacional | +1.2% | Nacional, concentrado en La Valeta, Sliema, St. Julian's | Mediano plazo (2-4 años) |
| Actualización de la normativa laboral y de seguridad | +0.8% | Nacional, con aplicación más estricta en zonas patrimoniales | Corto plazo (≤ 2 años) |
| Cartera de inversiones en infraestructuras | +1.5% | Nacional, con enfoque en transporte y servicios públicos | Largo plazo (≥ 4 años) |
| Aumento de las tasas de ocupación | +0.9% | Distritos comerciales, zonas de hotelería | Mediano plazo (2-4 años) |
| Digitalización y adopción de edificios inteligentes | +1.1% | Sectores comerciales e institucionales | Mediano plazo (2-4 años) |
| Reactivación impulsada por el turismo en el sector hotelero | +0.7% | Zonas hoteleras, áreas costeras | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Urbanización y crecimiento poblacional
La densidad poblacional de 1.649 habitantes por km² ejerce una presión considerable sobre el limitado entorno construido de Malta y genera una demanda de servicios sin precedentes en instalaciones residenciales, comerciales y públicas. [1]Fondo Monetario Internacional, "Malta: Temas Seleccionados", imf.org El incremento del 25% en la población desde 2014 ha reconvertido numerosas residencias de La Valeta en alquileres de corta estancia, generando carteras inmobiliarias híbridas que requieren programas de mantenimiento adaptables. La inversión en vivienda social, ejemplificada por el proyecto de Luqa respaldado por el BEI con 22 millones de EUR, amplifica la necesidad de sistemas modernos de MEP y seguridad vital. La concentración urbana impulsa soluciones integradas de gestión de residuos, energía y agua, fomentando el despliegue de IoT para la gestión eficiente de activos en espacios reducidos. Un número creciente de residentes con conocimientos tecnológicos espera portales de servicios móviles y análisis de edificios en tiempo real, lo que lleva a los gestores de instalaciones a digitalizar los flujos de órdenes de trabajo.
Actualización de la normativa laboral y de seguridad
Las jornadas laborales legales de 40 horas semanales y los salarios mínimos de 192,73 EUR por semana elevan los costes de base, impulsando a las empresas hacia modelos externalizados y basados en tecnología. [2]Departamento de Relaciones Industriales y Laborales, "Condiciones de Empleo", dier.gov.mt Las directivas de seguridad en estructuras patrimoniales de espacios reducidos exigen técnicos certificados, lo que favorece a los proveedores de mayor tamaño con capacidad de formación en cumplimiento normativo. Las certificaciones obligatorias estimulan la adopción del mantenimiento predictivo para limitar la exposición de los técnicos a entornos peligrosos. Estas regulaciones elevan las barreras de entrada para los proveedores más pequeños, pero mejoran la calidad del servicio, alineando los estándares del mercado de gestión de instalaciones de Malta con las normas de la UE en general.
Cartera de inversiones en infraestructuras
Proyectos como el desarrollo de Msida Creek, valorado en 34,7 millones de EUR, incorporan cláusulas de operación y mantenimiento a 10 años, generando ingresos recurrentes a largo plazo para los proveedores de servicios integrados. El programa de 310,5 millones de EUR de la Corporación de Servicios de Agua tiene como objetivo mejorar la eficiencia de la red del 52% en 2011 al 72% en 2023 e integra modelos de IA para predecir fallos del sistema, ampliando el segmento de servicios tecnológicos. La cofinanciación de la UE canaliza flujos de capital estables, alentando a los proveedores a invertir en plataformas avanzadas de gestión de activos que puedan replicarse en futuras concesiones.
Aumento de las tasas de ocupación
El nuevo establecimiento DoubleTree by Hilton de 485 habitaciones refleja el auge de la demanda hotelera e incorpora más de 2.000 m² de espacio para eventos que requieren servicios de limpieza, seguridad y cargas de HVAC orientados a eventos. Las oficinas comerciales están revisando las asignaciones de espacio para el trabajo híbrido, lo que requiere un escalado dinámico de servicios y soluciones de recuento de personas basadas en sensores. Una mayor utilización acelera el desgaste de los sistemas de MEP, impulsando a los clientes hacia contratos de mantenimiento basados en resultados con garantías de disponibilidad.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de mano de obra y brechas de competencias | -1.3% | Nacional, aguda en oficios especializados | Mediano plazo (2-4 años) |
| Restricciones presupuestarias e inflación de costes | -0.9% | Nacional, que afecta a todos los sectores | Corto plazo (≤ 2 años) |
| Cumplimiento normativo complejo para edificios patrimoniales e históricos | -0.6% | Zonas patrimoniales, La Valeta, Mdina | Largo plazo (≥ 4 años) |
| Economías de escala limitadas en un mercado doméstico pequeño | -0.4% | Nacional, que afecta a los precios de los servicios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de mano de obra y brechas de competencias
La inflación de los costes de construcción de entre el 30% y el 40% refleja la escasez de trabajadores especializados certificados, lo que incrementa las nóminas para trabajos de MEP y protección contra incendios. La conservación del patrimonio exige artesanía poco común, lo que obliga a los proveedores a recurrir a artesanos extranjeros o a invertir en alianzas de formación profesional con institutos locales. El aumento de las primas laborales incentiva la robótica para la limpieza de fachadas y las inspecciones con drones, compensando parcialmente las restricciones de personal. Sin embargo, la reducida escala del mercado doméstico limita el número de aprendizajes disponibles, prolongando la brecha de competencias más allá de 2028. [3]Ministerio de Finanzas y Empleo, "Informe Anual 2022", finanzi.gov.mt
Restricciones presupuestarias e inflación de costes
La inflación de los precios de producción del 7,15% desde 2021 presiona los presupuestos de gestión de instalaciones, fomentando la optimización del coste del ciclo de vida frente a las reformas intensivas en inversión de capital. Las fricciones en la cadena de suministro elevan los plazos de entrega de repuestos, obligando a estrategias de almacenamiento que tensionan el capital circulante de los proveedores más pequeños. Las autoridades públicas recurren a la contratación basada en valor para protegerse de los sobrecostes, exigiendo estructuras de honorarios vinculadas al rendimiento. Estas presiones fiscales impulsan la adopción de sistemas de protocolo abierto para evitar la dependencia de un único proveedor y facilitar la licitación competitiva para actualizaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio: los servicios técnicos anclan la modernización de infraestructuras
Los servicios técnicos representaron el 58,20% del tamaño del mercado de gestión de instalaciones de Malta en 2025, impulsados por el envejecimiento del parque edificatorio de la isla y el estricto marco regulatorio que exige el mantenimiento profesional de los activos de MEP, HVAC y protección contra incendios. El paso elevado de Msida Creek y las actualizaciones de los Servicios de Agua consolidan contratos de mantenimiento plurianuales que garantizan la visibilidad de los ingresos. Las normas de restauración del patrimonio obligan a trabajos de cantería especializados, elevando la barrera técnica de entrada. La demanda de resiliencia de los edificios frente a la corrosión por aire salino respalda aún más las plataformas de gestión predictiva de activos.
Los servicios blandos, que se expanden a una CAGR del 8,02%, se benefician de los programas de experiencia en el lugar de trabajo y la recuperación del turismo. La limpieza programada digitalmente, los robots de seguridad y la minimización de residuos alineada con los criterios ESG amplían el catálogo de servicios externalizados. La integración entre servicios blandos y técnicos mediante paneles de control de IoT permite una visibilidad unificada, fomentando la contratación conjunta. El mercado de gestión de instalaciones de Malta observa así cómo los proveedores se posicionan como socios del ciclo de vida total en lugar de proveedores independientes de limpieza o MEP.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe


Por tipo de oferta: la externalización domina y la gestión de instalaciones integrada acelera
Los contratos externalizados representaron el 64,70% del tamaño del mercado de gestión de instalaciones de Malta en 2025, ya que las empresas y los organismos públicos confiaron a especialistas el cumplimiento normativo y el control de costes. La CAGR del 7,39% del modelo hasta 2031 refleja la mitigación de la escasez de mano de obra y la necesidad de compartir la inversión de capital en la implantación de tecnología. La gestión de instalaciones integrada, que combina servicios multisectoriales bajo un único SLA, ofrece informes basados en datos muy valorados por los inversores centrados en ESG.
La gestión interna persiste en grandes campus e infraestructuras críticas, donde prevalecen el conocimiento institucional y las sensibilidades en materia de seguridad. No obstante, emergen modelos híbridos: los equipos centrales supervisan la estrategia mientras que las tareas especializadas, como el mantenimiento de fachadas patrimoniales o el análisis energético basado en IA, se subcontratan. La pequeña huella geográfica del mercado de gestión de instalaciones de Malta favorece la existencia de equipos móviles compartidos, reduciendo los tiempos de respuesta y reforzando el cumplimiento del nivel de servicio.
Por industria de usuario final: el dominio comercial se encuentra con el impulso institucional
Las instalaciones comerciales representaron el 39,75% de la cuota del mercado de gestión de instalaciones de Malta en 2025, ancladas por los clústeres financieros y tecnológicos que bordean el puerto norte. Las oficinas de categoría A, los centros de datos y los locales comerciales de uso mixto exigen una disponibilidad de servicio ininterrumpida las 24 horas del día, los 7 días de la semana, y plataformas de sistemas de gestión de edificios integradas con ciberseguridad. La reconfigurabilidad del espacio para el trabajo híbrido eleva los requisitos de gestión del cambio, impulsando el gasto en análisis de ocupación basado en sensores.
Se proyecta que el segmento institucional e infraestructura pública crezca a una CAGR del 7,68%, impulsado por programas de agua, transporte y educación financiados por la UE. Los hospitales gestionados bajo asociaciones público-privadas requieren controles medioambientales estrictos y auditorías de acreditación continuas, proporcionando flujos de ingresos estables para los proveedores especializados de gestión de instalaciones. Los objetivos ESG del gobierno catalizan las reformas energéticas en escuelas y edificios municipales, amplificando el papel de los contadores inteligentes y los paneles de eficiencia habilitados por IA. Como resultado, el mercado de gestión de instalaciones de Malta se orienta hacia los campus de educación preuniversitaria, las empresas de agua y los nodos de transporte como los próximos focos de demanda.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis geográfico
La compacta geografía de Malta, de 316 km², concentra la demanda de servicios, lo que permite un despacho rápido de técnicos y una agrupación de recursos rentable. El corredor La Valeta-Sliema-St. Julian's alberga la mayor parte de las oficinas premium y hoteles de alta gama, traduciéndose en la mayor densidad de ingresos por kilómetro cuadrado. Estos activos requieren reformas de HVAC respetuosas con el patrimonio y servicios blandos de nivel de conserjería premium, aportando más de la mitad del tamaño del mercado de gestión de instalaciones de Malta en un radio de 10 km.
Los distritos del centro y del sur albergan complejos industriales como la instalación De La Rue de 29.000 m² y la planta de semiconductores de STMicroelectronics, ambos con necesidades de mantenimiento de salas blancas, suelos con control de vibraciones y supervisión continua de servicios públicos. La proximidad al puerto franco y al aeropuerto agiliza la logística de repuestos. El incipiente turismo e inversión educativa de Gozo señala un clúster emergente que valora las prácticas de gestión de instalaciones con certificación ecológica, respaldadas por incentivos gubernamentales para edificios preparados para energías renovables.
La exposición costera exige protocolos anticorrosión, inspecciones frecuentes de fachadas y materiales resistentes a la sal, diferenciando a Malta de los mercados europeos del interior. La escasez de agua da forma a estrictas normas de detección de fugas y reutilización de aguas residuales, ampliando el alcance para el despliegue de sensores IoT. La alineación con la hoja de ruta nacional de neutralidad en carbono impulsa la recomisión de los sistemas de HVAC y el mantenimiento de paneles solares en azoteas en toda la isla, posicionando la geografía como restricción y catalizador al mismo tiempo en el mercado de gestión de instalaciones de Malta.
Panorama regulatorio
La gestión de instalaciones en Malta opera bajo un perímetro de cumplimiento cada vez más estricto, moldeado por requisitos laborales, digitales y operativos alineados con la UE. En octubre de 2025, el Aviso Legal (LN) 226 de 2025 introdujo el Reglamento de Inteligencia Artificial de 2025, elevando las expectativas de gobernanza para la analítica de edificios habilitada por IA, el soporte automatizado de decisiones y la prestación de servicios basados en plataformas utilizados en contratos integrados de gestión de instalaciones.
El cumplimiento en ciberseguridad también ha subido en la lista de prioridades para edificios conectados y sitios gestionados digitalmente. En abril de 2026, el LN 89 de 2026 modificó las Medidas de Malta para un Nivel Común Elevado de Ciberseguridad en toda la Unión Europea, añadiendo presión a los operadores de instalaciones y sus socios tecnológicos para gestionar el riesgo cibernético en los sistemas de gestión de edificios, sensores IoT y flujos de trabajo de mantenimiento conectados. La Autoridad de Comunicaciones de Malta también ha avanzado en trabajos de consulta (marzo de 2026) vinculados a la transposición de la Ley de Infraestructura Gigabit de la UE, apoyando la conectividad de alta capacidad que cada vez más sustenta los modelos de gestión de instalaciones de edificios inteligentes. Los esquemas de incentivos de Malta Enterprise, incluida la Subvención de Inversión Inteligente y Sostenible (Legislación Subsidiaria 463.45), orientan el mercado subsidiando la adopción de sistemas de gestión de HVAC e iluminación basados en IoT utilizados por los proveedores de FM para lograr resultados energéticos medibles.
Análisis de la cadena de valor
La cadena de valor de la gestión de instalaciones en Malta comienza con los propietarios y ocupantes de activos (oficinas comerciales, establecimientos hoteleros, sitios industriales e instalaciones públicas) que definen los requisitos de servicio y los resultados de rendimiento, seguido de la contratación mediante contratos directos o licitaciones que a menudo enfatizan criterios de eficiencia energética y sostenibilidad. La contratación se estructura cada vez más en torno a paquetes de FM externalizados o integrados que combinan servicios duros (MEP, HVAC, protección contra incendios y mantenimiento de activos) con servicios blandos (limpieza, seguridad y soporte de oficina), gestionados mediante acuerdos de nivel de servicio y reportes digitales.
La prestación se coordina mediante integradores de FM y especialistas locales (por ejemplo, fmcore, Victor Estate, SOOLMAX y UniCo Services), apoyados por un ecosistema de socios de subcontratistas especializados para trabajos técnicos de nicho y certificaciones. Los proveedores de tecnología e integradores de sistemas proporcionan sistemas de gestión de edificios, plataformas CAFM/mesa de ayuda y medición IoT que permiten el monitoreo remoto, la documentación de cumplimiento y la programación de mantenimiento preventivo. El apoyo de subvenciones de Malta Enterprise para inversiones inteligentes y sostenibles, junto con las obligaciones de contratación pública vinculadas a la eficiencia energética y los criterios de Contratación Pública Ecológica, refuerza la adopción de estas tecnologías. Los principales cuellos de botella se encuentran en la disponibilidad de mano de obra calificada y la coordinación multi-oficio, lo que aumenta el valor de los procesos estandarizados, las redes de socios y las plataformas centralizadas que orquestan el trabajo de campo, la logística de repuestos y la documentación lista para auditoría.
Panorama competitivo
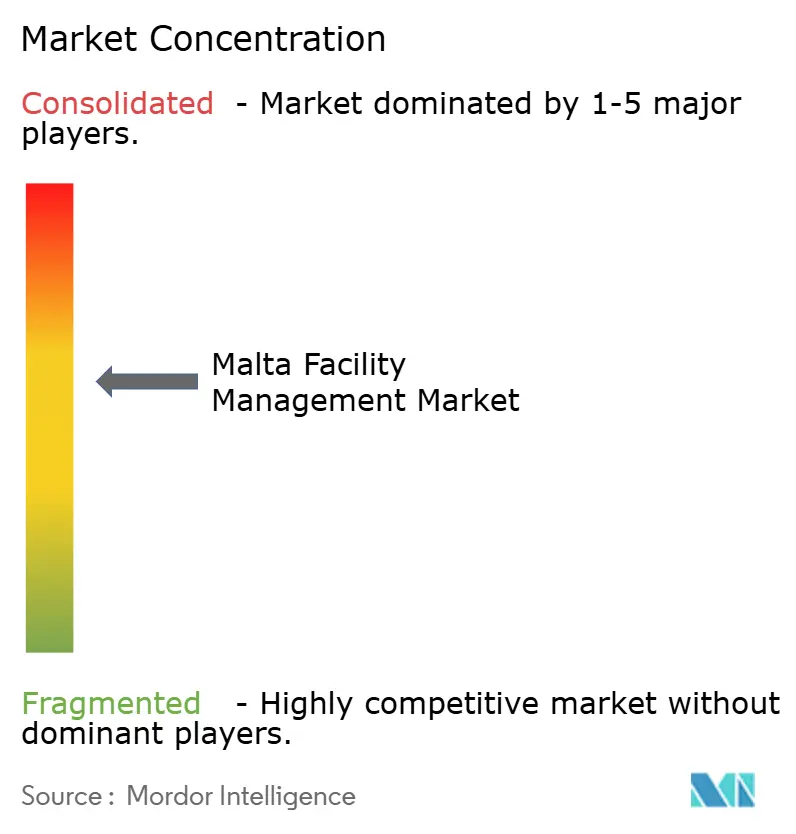
El mercado de gestión de instalaciones de Malta está moderadamente concentrado, combinando multinacionales globales con ágiles actores locales. CBRE, JLL y Cushman & Wakefield aseguran clientes multinacionales aprovechando las mejores prácticas internacionales y sólidos recursos de capital. Los especialistas locales —FMcore Limited, Clentec Malta y Shine Management— destacan en el cumplimiento normativo del patrimonio histórico y la rápida movilización en emplazamientos, apoyados por un profundo conocimiento de las normativas de planificación. Los integradores de tamaño medio cubren la brecha de servicios para contratos agrupados por debajo del umbral de las empresas globales, subcontratando frecuentemente tareas técnicas especializadas a artesanos certificados.
El liderazgo tecnológico es el principal factor de competitividad. Johnson Controls y Schneider Electric suministran hardware de sistemas de gestión de edificios preparado para IA, mientras que los integradores regionales añaden capas de análisis y paneles de usuario. Los modelos de contrato evolucionan hacia SLA basados en resultados que garantizan ahorros energéticos o disponibilidad, favoreciendo a los proveedores con sólidas capacidades en ciencia de datos. Los nuevos participantes centrados en la consultoría ESG y la integración de plataformas digitales aprovechan el espacio sin explotar dejado por las empresas de mantenimiento orientadas al volumen.
La actividad de fusiones y adquisiciones sigue siendo selectiva; las multinacionales prefieren las alianzas estratégicas a las adquisiciones directas para mitigar el riesgo de un mercado concentrado. Sin embargo, el aumento de las cargas regulatorias y el atractivo de los proyectos piloto de IA podrían impulsar la consolidación a medida que las empresas más pequeñas luchen con las demandas de inversión de capital para actualizaciones tecnológicas. El mercado de gestión de instalaciones de Malta, por lo tanto, premia la escala equilibrada con la agilidad local y el dominio tecnológico.
Líderes del sector de gestión de instalaciones de Malta
CBRE Group, Inc.
Jones Lang LaSalle Incorporated
Cushman & Wakefield plc
Sodexo SA
ISS A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La gestión de instalaciones impulsada por resultados energéticos se destaca como una oportunidad a corto plazo, ya que conecta los controles del edificio, la analítica y la ejecución del servicio en un único modelo operativo. En febrero de 2026, Harbour Solutions describió el despliegue de un enfoque de lago de datos en la nube para el proyecto SEER, posicionando la optimización impulsada por IA para reducir el consumo energético en edificios comerciales entre un 15% y un 30%, y también hizo referencia a certificaciones alineadas con Schneider Electric EcoXpert que respaldan una integración y mantenimiento de mayor valor de entornos BMS avanzados. Esto crea un espacio en blanco para que los proveedores de FM empaqueten el monitoreo energético, el ajuste y el mantenimiento en SLA basados en resultados, particularmente para el stock comercial más antiguo sometido a renovación para cumplir con los requisitos operativos y de sostenibilidad modernos.
La segunda oportunidad es escalar la prestación de FM con enfoque digital tanto para inmuebles públicos como privados, a medida que Malta acelera la transformación digital. En abril de 2026, Servizz.gov presentó un nuevo plan de modernización de tres años centrado en actualizaciones de IA y digitales, y la estrategia 2024-2026 de MITA destaca la digitalización de la administración y los servicios públicos, ampliando la necesidad abordable de operaciones seguras, auditables e impulsadas por datos en las instalaciones gestionadas por el gobierno. El tirón de la demanda también proviene de que los proveedores de tecnología y soluciones profundizan la capacidad local de automatización de edificios, incluido el lanzamiento por parte de Elektra Ltd de la arquitectura Schneider Electric EcoStruxure para edificios de gran altura y comerciales en mayo de 2026. Los proveedores de FM que puedan operar, mantener y proteger cibernéticamente estos entornos conectados pueden diferenciarse mediante la prestación de servicios integrados, procesos alineados con ISO 41001 y reportes de rendimiento medibles.
Desarrollos recientes del sector
- Junio de 2026: CBRE lanzó Experience by Industrious, una plataforma de servicios de hospitalidad y recepción integrada en su oferta de gestión de instalaciones y propiedades. La plataforma amplía el alcance de la gestión de instalaciones desde la ejecución de mantenimiento hacia la experiencia del ocupante y las operaciones de lugar de trabajo orientadas al servicio, alineándose con los patrones de contratación integrada de FM en mercados comerciales y con fuerte presencia hotelera.
- Abril de 2026: CBRE reportó crecimiento de ingresos por gestión de instalaciones en el primer trimestre de 2026, respaldado por la demanda vinculada a servicios de centros de datos e infraestructura. El desempeño señala un mayor gasto empresarial en entornos críticos de tiempo de actividad y aumenta la presión competitiva sobre los proveedores para agregar capacidad técnica en torno a operaciones de energía resiliente, refrigeración y operaciones con alta carga de cumplimiento.
- Junio de 2024: JLL integró la tecnología impulsada por IA de Sclera en su aplicación de gestión de instalaciones JLL Serve. La actualización fortalece los flujos de trabajo digitales para la gestión de activos y servicios, reforzando el cambio del mercado hacia la planificación de mantenimiento habilitada por IA, la clasificación más rápida de incidencias y el reporte de SLA respaldado por datos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de gestión de instalaciones de Malta se define como el valor anual de los servicios utilizados para operar, mantener y dar soporte a edificios y sitios en toda Malta, abarcando tanto los servicios de instalaciones duros como blandos prestados a través de equipos internos o contratos externalizados.
Exclusiones de alcance: excluimos el trabajo de construcción y acondicionamiento puntual (proyectos de capex), la compra y venta de propiedades, y las ventas puras de equipos cuando no están agrupadas con servicios de instalaciones continuos.
Descripción general de la segmentación
- Por tipo de servicio
- Servicios técnicos
- Gestión de activos
- Servicios de MEP y HVAC
- Sistemas de protección contra incendios y seguridad
- Otros servicios técnicos de gestión de instalaciones
- Servicios blandos
- Soporte de oficina y seguridad
- Servicios de limpieza
- Servicios de catering
- Otros servicios blandos de gestión de instalaciones
- Servicios técnicos
- Por tipo de oferta
- Interno
- Externalizado
- Gestión de instalaciones individual
- Gestión de instalaciones agrupada
- Gestión de instalaciones integrada
- Por industria de usuario final
- Comercial (TI y telecomunicaciones, comercio minorista y almacenes, etc.)
- Hotelería (hoteles, restaurantes, grandes restaurantes)
- Institucional e infraestructura pública (gobierno, educación, transporte)
- Sanitario (instalaciones públicas y privadas)
- Industrial y de procesos (fabricación, energía, minería)
- Otras industrias de usuario final (vivienda colectiva, entretenimiento, deportes y ocio)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a mapear los grupos de demanda específicos de Malta y las categorías de servicios que típicamente se encuentran dentro de los contratos de gestión de instalaciones. Recurrimos a fuentes públicas como la Oficina Nacional de Estadística (Malta) para el recuento de empresas y la actividad sectorial, Eurostat para indicadores de servicios comparables, y los portales de contratación pública de la UE para señales de contratos adjudicados en limpieza, seguridad y mantenimiento.
También utilizamos sitios web del gobierno y reguladores de Malta (por ejemplo, notas de cumplimiento relacionadas con la eficiencia energética y los edificios), páginas relevantes de asociaciones comerciales y profesionales, y cobertura de prensa de buena reputación para seguir las tendencias de externalización y las grandes adiciones de instalaciones. Para verificar la presencia de las empresas y la dirección de los ingresos, revisamos informes anuales y presentaciones públicas cuando estaban disponibles, y complementamos esto con bases de datos de pago para finanzas corporativas y seguimiento de noticias, y una base de datos global de licitaciones y contratos para metadatos estructurados de contratos. Las fuentes documentales enumeradas aquí son ilustrativas y no exhaustivas, y se utilizaron muchos otros documentos para la recopilación de datos, la validación y la aclaración de supuestos.
Entrevistas primarias y encuestas
Utilizamos entrevistas y encuestas a expertos con proveedores de servicios de instalaciones, gerentes de propiedades, operadores hoteleros, propietarios de edificios, especialistas en compras públicas y líderes de mantenimiento en Malta. Sus comentarios ayudan a validar los datos secundarios, aclarar las participaciones de servicios externalizados e internos, poner a prueba el movimiento de precios e identificar brechas donde las clasificaciones oficiales combinan el soporte de instalaciones con la limpieza o el paisajismo. Los encuestados también ayudan a evaluar cómo el turismo, la actividad de construcción, los salarios y los contratos públicos afectan la demanda local de servicios. Los hallazgos se utilizan luego para triangular el modelo y el análisis final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 15% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento y pronóstico del mercado
Nuestro dimensionamiento comienza con una reconstrucción descendente de la demanda de Malta, vinculando la base activa de edificios e instalaciones con la intensidad de servicio y la propensión a la externalización, para luego convertir esa demanda en valor utilizando precios de contrato típicos. Dado que el gasto en FM no se reporta como una única estadística nacional clara, el modelo se construye por líneas de servicio y grupos de instalaciones de usuarios finales, para luego consolidarse en un total.
Para mantener los totales realistas, los resultados se corroboran mediante verificaciones selectivas ascendentes, como valores de contratos muestreados, la dirección de los ingresos de los proveedores y verificaciones de canal sobre partidas de alcance recurrentes. Los insumos más importantes en este mercado incluyen la proporción de prestación externalizada frente a interna, la base instalada y el perfil de antigüedad de los edificios que impulsa el mantenimiento MEP y preventivo, los patrones de ocupación vinculados al turismo que influyen en las cargas de limpieza y catering, las tendencias salariales y de disponibilidad de mano de obra que afectan los precios del servicio, y la actividad de contratación pública para sitios institucionales.
Para el pronóstico, utilizamos análisis de escenarios respaldado por una regresión multivariante ligera sobre unos pocos factores que son estables de seguir año tras año, como los indicadores de actividad comercial y hotelera, las señales de gasto en instalaciones gubernamentales y la inflación salarial. Cuando los datos son escasos para nichos de servicio más pequeños, las brechas se manejan utilizando rangos conservadores a partir de insumos primarios y luego normalizando los resultados frente a las estructuras de contrato observadas.
Validación de datos y ciclo de actualización
Los resultados se validan en varios pasos para que ningún supuesto individual influya en exceso en el valor final. Comparamos los totales modelados frente a señales independientes como adjudicaciones de licitaciones, renovaciones de contratos conocidas y la dirección de los ingresos de los proveedores de servicios, y luego investigamos las variaciones que parecen desalineadas con la actividad de instalaciones o los precios.
Antes de la aprobación final, el trabajo es revisado por otro analista que verifica la integridad aritmética, la consistencia de las unidades y si los supuestos están respaldados por evidencia documental o retroalimentación de entrevistas. Los informes se actualizan anualmente, y si ocurre un evento material (por ejemplo, una gran ola de externalización pública o un cambio brusco en el costo laboral), volvemos a contactar a las fuentes y actualizamos los insumos clave. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de gestión de instalaciones de Malta de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para la gestión de instalaciones en Malta a menudo difieren porque los grupos no siempre contabilizan los mismos servicios, y también manejan de manera diferente la prestación interna, los contratos agrupados y la sincronización de divisas. Las diferencias también provienen de cómo se trata la fijación de precios, ya que la inflación de los costos laborales y la indexación de contratos pueden cambiar el valor de mercado incluso cuando los volúmenes permanecen estables.
Algunas cifras publicadas efectivamente limitan el mercado a actividades de soporte combinadas externalizadas y servicios contratados similares. En el dimensionamiento de Mordor Intelligence, se contabiliza tanto la gestión de instalaciones interna como la externalizada, y la gestión integrada de instalaciones se incluye solo dentro de los totales externalizados, dejando fuera el trabajo de construcción y acondicionamiento puntual para evitar mezclar el capex con los servicios recurrentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 672,68 millones de USD (2025) | |
| Editor de la Industria A | 747,78 millones de USD (2026) | Utiliza un año base y una ventana de pronóstico diferentes, y también puede combinar soluciones de instalaciones basadas en tecnología y actividades de soporte de propiedades adyacentes en los totales de FM, lo que eleva el valor en comparación con una consolidación centrada únicamente en servicios. |
| Base de Datos Comercial B | 177,80 millones de USD (2026) | Rastrea un segmento más estrecho alineado con la actividad de servicios de limpieza, por lo que excluye la mayoría de la gestión de instalaciones dura y otros servicios blandos como seguridad, catering y soporte de oficina, lo que reduce el total muy por debajo de una definición completa de FM. |
En conjunto, la dispersión se explica principalmente por el alcance del servicio y por si la prestación interna y los contratos agrupados se tratan como parte del mercado o se dejan fuera. Al mantener los insumos vinculados a servicios recurrentes, verificar los supuestos frente a señales de contratos y aplicar una lógica de precios consistente, nuestra estimación permanece trazable a impulsores de demanda claros que pueden repetirse cada año.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de gestión de instalaciones de Malta?
El tamaño del mercado de gestión de instalaciones de Malta es de 712,18 millones de USD en 2026.
¿A qué ritmo se espera que crezca el mercado de gestión de instalaciones de Malta?
Se proyecta que alcance los 947,25 millones de USD en 2031, registrando una CAGR del 5,87% durante el período 2026-2031.
¿Qué tipo de servicio tiene la mayor cuota de mercado?
Los servicios técnicos ostentan una cuota de mercado del 58,20%, lo que refleja la necesidad de especialización en MEP y gestión de activos.
¿Por qué aumentan los contratos externalizados en Malta?
La escasez de mano de obra, las complejas normativas de cumplimiento y los avanzados requisitos tecnológicos impulsan a las organizaciones a depender de proveedores que ofrecen escala y plataformas digitales integradas.
¿Qué segmento de usuario final crece más rápidamente?
Se prevé que las instalaciones institucionales e infraestructura pública se expandan a una CAGR del 7,68%, ya que los proyectos financiados por la UE y los esfuerzos de modernización aceleran la demanda.
Última actualización de la página el:



