
- Afrique du Sud
- Allemagne
- Arabie saoudite
- Argentine
- Asie du Sud-Est
- Autriche
- Bangladesh
- Belgique
- Brésil
- Bulgarie
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Équateur
- Espagne
- États-Unis
- France
- Ghana
- Grèce
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Koweït
- Mexique
- Nouvelle-Zélande
- Pakistan
- Pays-Bas
- Philippines
- Pologne
- Portugal
- Qatar
- Roumanie
- Slovaquie
- Suède
- Suisse
- Tchéquie
- Thaïlande
- Trinité-et-Tobago
- Turquie
- Venezuela
- Vietnam
Analyse du marché de l'énergie solaire en Malaisie par Mordor Intelligence
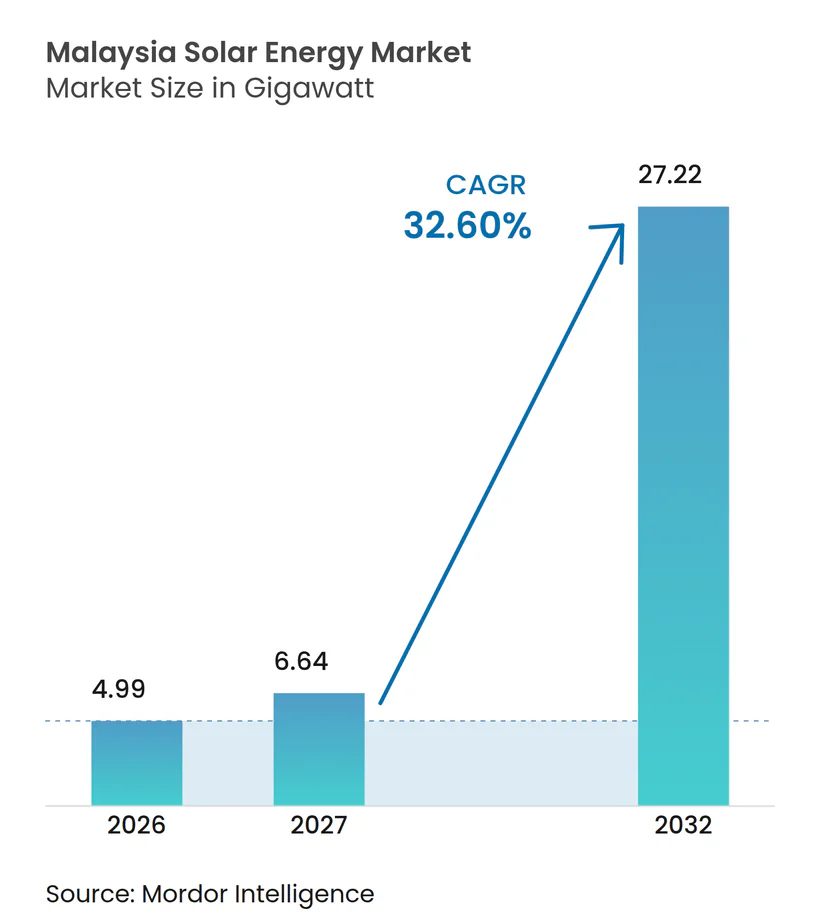
La taille du marché de l'énergie solaire en Malaisie devrait s'étendre de 4,99 gigawatts en 2026 et 6,64 gigawatts en 2027 à 27,22 gigawatts d'ici 2032, enregistrant un CAGR de 32,6 % entre 2027 et 2032.
Le pipeline d'appels d'offres de la Malaisie et les engagements des entreprises créent une demande pour de nouvelles centrales et des installations en toiture. La demande croissante en électricité des centres de données à Johor ouvre de nouvelles perspectives pour les développeurs solaires en quête de grands acheteurs d'électricité. L'exposition aux prix des équipements, les obligations de raccordement et la préparation du financement font de l'exécution un défi commercial distinct de la sécurisation de la demande. Les fournisseurs peuvent fixer les prix des modules avant la livraison, réduisant ainsi leur exposition aux variations ultérieures des prix des équipements. Les allocations d'appels d'offres sont attribuées par sélection concurrentielle, tandis que les commandes en toiture dépendent de l'évaluation du raccordement et de l'approbation du financement de chaque demandeur.
Points clés du rapport
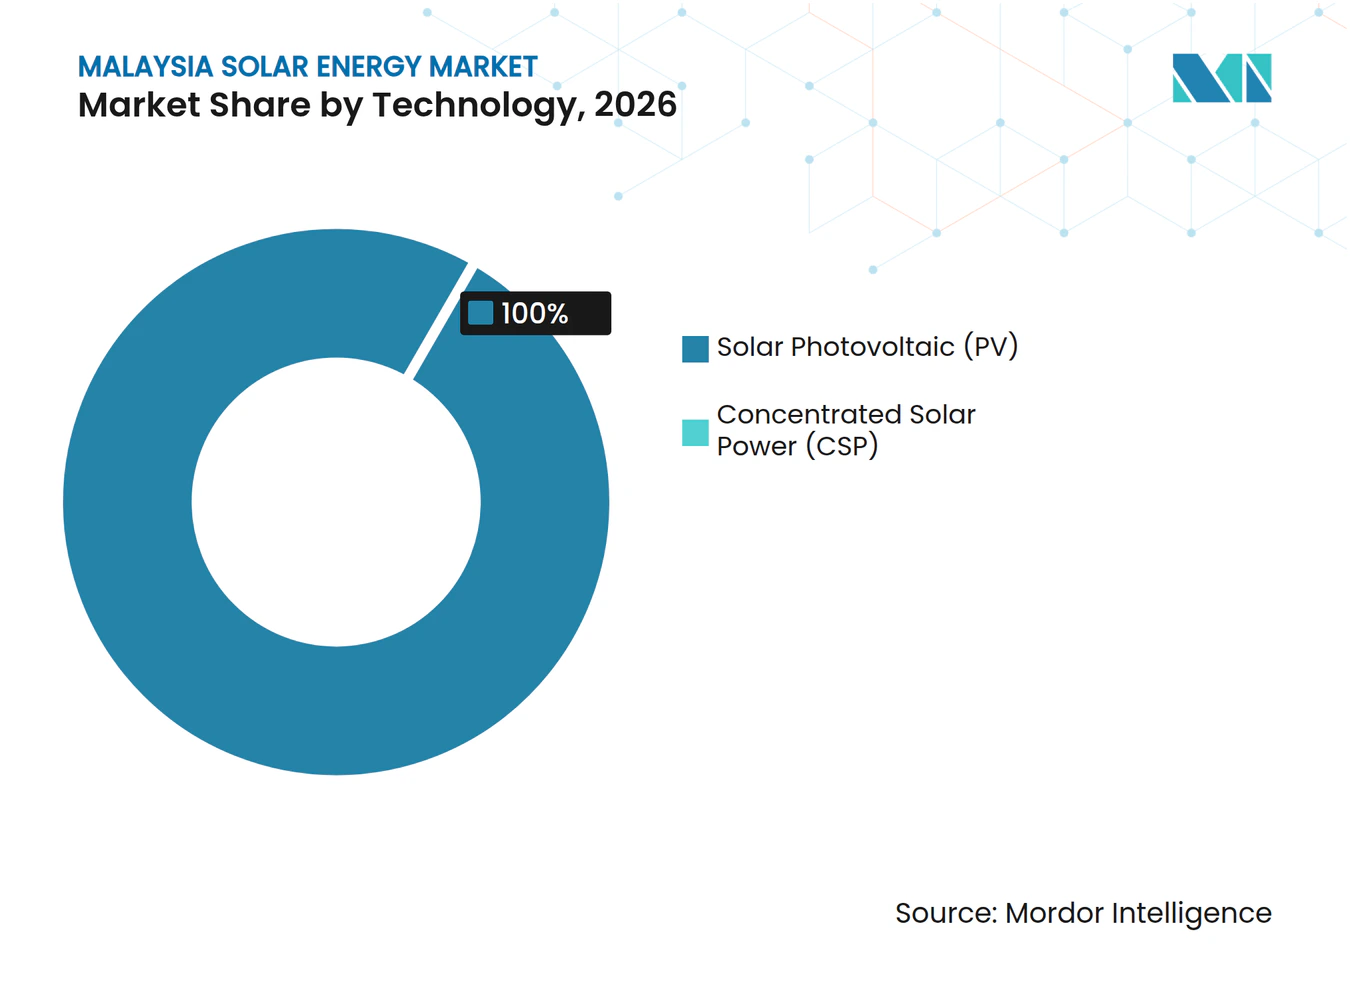
- Le leadership technologique revient au photovoltaïque solaire (PV), qui détenait 100 % de la part du marché de l'énergie solaire en Malaisie en 2026 et constitue le segment à la croissance la plus rapide, avec un CAGR de 32,6 % entre 2027 et 2032.
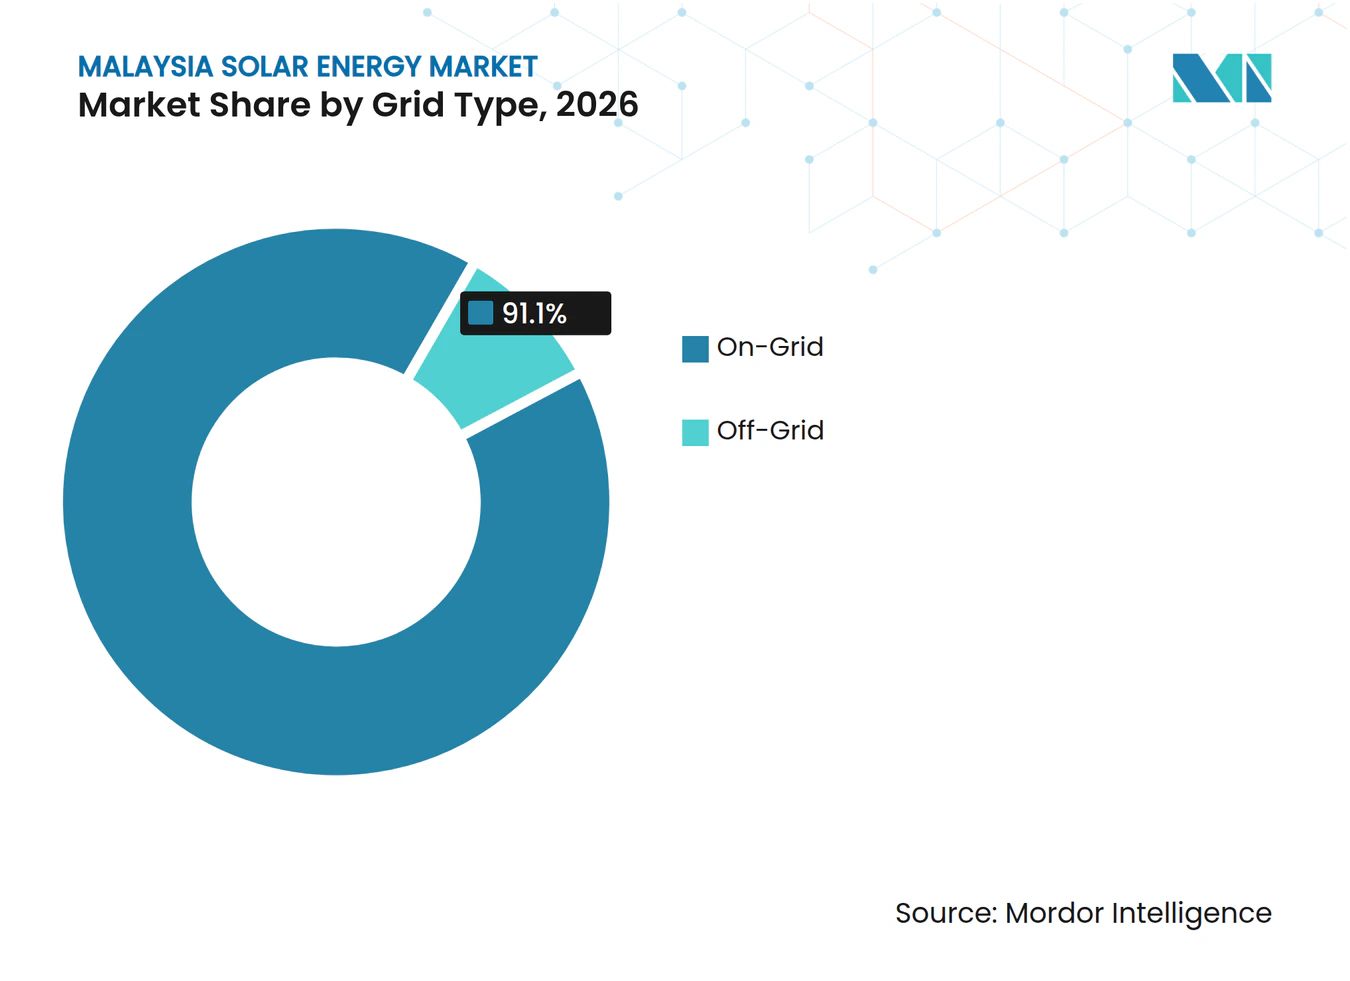
- Par type de réseau, les installations connectées au réseau représentaient 91,1 % de la taille du marché de l'énergie solaire en Malaisie en 2026, tandis que le solaire hors réseau devrait connaître la croissance la plus rapide, avec un CAGR de 37,5 % entre 2027 et 2032.
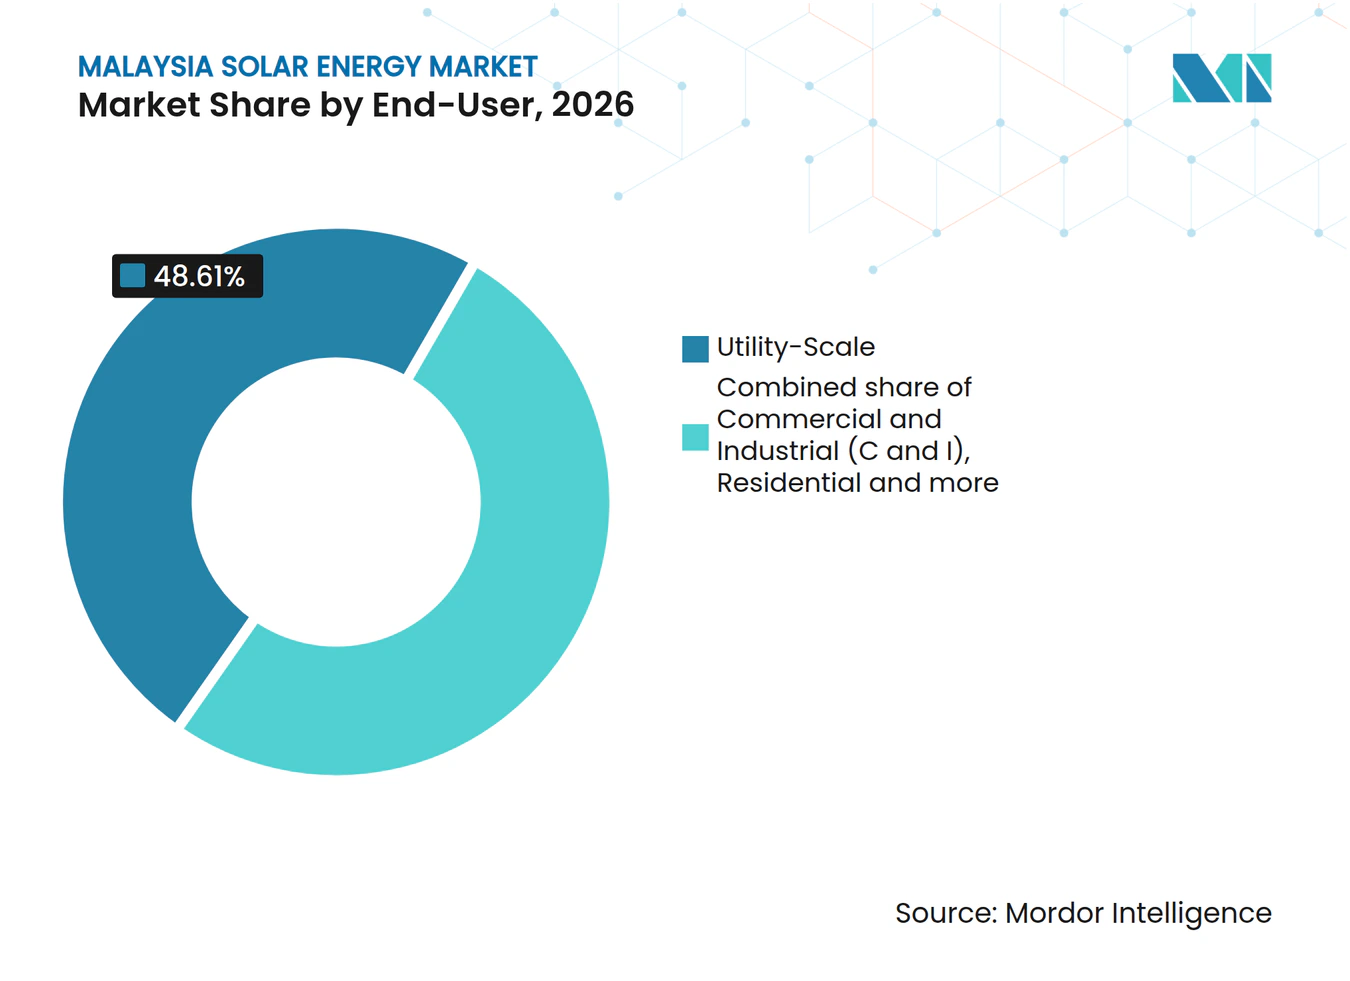
- Parmi les utilisateurs finaux, les installations à l'échelle des services publics étaient en tête avec 48,61 % de la capacité solaire en 2026, tandis que le solaire résidentiel devrait connaître la croissance la plus rapide, avec un CAGR de 36,1 % entre 2027 et 2032.
- La demande en composants relie les panneaux, les onduleurs, les systèmes de montage et de suivi, les équipements électriques du bilan de système et l'intégration du stockage à travers des rôles distincts de génération, de raccordement et de configuration du système.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansions des appels d'offres LSS gouvernementaux | +14% | Dans toute la Malaisie péninsulaire | Moyen terme (2 à 4 ans) |
| Baisse des coûts des modules photovoltaïques | +5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Demande croissante en contrats d'achat d'énergie (PPA) d'entreprise / RE100 | +8% | Cyberjaya, Mersing, Melaka, Iskandar Puteri et Gurun | Moyen terme (2 à 4 ans) |
| Pic de la demande en électricité des centres de données (Johor et Selangor) | +7% | Campus de centres de données à Johor | Moyen terme (2 à 4 ans) |
| Mise en œuvre de la politique NEM virtuel (NOVA) dans le cadre des contrats existants | +4% | Dans toute la Malaisie péninsulaire | Court terme (≤ 2 ans) |
| Développement du solaire flottant sur les réservoirs | +3% | Réservoir de Kenyir, Terengganu | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des appels d'offres LSS du gouvernement
La commande publique crée un pipeline de développement défini qui peut soutenir les commandes solaires au-delà des décisions d'achat individuelles des entreprises. PETRA a approuvé 13 projets solaires à grande échelle totalisant 1 975 MWac dans le cadre de LSS PETRA 5+ le 2 septembre 2025. Cet appel d'offres a reçu 37 candidatures proposant 4 073 MW pour un quota de 2 000 MWac, témoignant d'une participation dépassant l'allocation disponible. En juillet 2026, PETRA a annoncé LSS6 avec 2 500 MW de solaire, 1 250 MW de stockage par batterie et un quota solaire distinct de 150 MW pour les entreprises Bumiputera en Malaisie péninsulaire. [1] La sursouscription des offres rend l'accès à une allocation sélectif avant le début de la phase de livraison. L'association annoncée fait de la livraison du stockage une composante de l'offre LSS6, élargissant l'opportunité de commande au-delà de la seule production.
Baisse des coûts des modules PV
La baisse des coûts des équipements améliore l'accessibilité financière du solaire, bien que l'avantage commercial dépende du moment où les projets sécurisent leur approvisionnement. L'IEA PVPS a indiqué que les prix du PV solaire en Malaisie sont restés bas pendant la majeure partie de 2025, avec des hausses progressives apparaissant en fin d'année. Elle a attribué ces prix bas à la surproduction chinoise, à la poursuite de la production nationale et à une concurrence intense. Ces conditions améliorent le volet équipement du dossier d'investissement d'un projet, rendant la proposition de capacité plus accessible financièrement au moment de l'approvisionnement. Les hausses de fin d'année font du calendrier d'approvisionnement une variable commerciale, de sorte que l'avantage lié à la demande est le plus fort pour les projets capables de sécuriser les équipements pendant la période de bas prix.
Demande croissante en contrats d'achat d'énergie (PPA) d'entreprise / RE100
La demande solaire des entreprises couvre à la fois le service d'électricité pour les installations et les attributs énergétiques contractés séparément, créant différentes voies pour les fournisseurs afin de servir un acheteur identifié. Le 8 mai 2025, Gentari Renewables, filiale en propriété exclusive de Gentari, a signé des contrats d'achat d'énergie (PPA) solaires avec Telekom Malaysia couvrant environ 4,3 MWc répartis sur 6 installations. [2] Gentari Renewables s'est engagée à concevoir, installer et exploiter les systèmes, offrant à l'acheteur un arrangement d'approvisionnement contracté. En novembre 2025, SM 01 Sdn Bhd a finalisé le financement de son projet Gurun de 29,99 MWac et a signé un PPA avec Google pour les attributs énergétiques, avec une mise en service prévue pour 2027. La vente d'un service d'électricité dans les locaux d'une entreprise et la vente d'attributs énergétiques imposent des obligations de livraison différentes aux fournisseurs solaires.
Pic de la demande en électricité des centres de données (Johor et Selangor)
La croissance des centres de données à Johor élargit la base de demande en électricité que les développeurs solaires peuvent chercher à desservir. Wood Mackenzie a indiqué que la charge des centres de données à Johor a plus que doublé entre 2024 et 2025. En juin 2026, il estimait la demande maximale des centres de données à Johor à environ 3,8 GW, soit près de 1,5 fois la demande électrique actuelle de l'État. Yondr Group, le développeur, propriétaire et exploitant, a remis les premiers 25 MW de capacité informatique de son centre de données à Johor à un client le 5 juin 2025, dans le cadre d'un projet de 98 MW de capacité informatique. Une charge de cette ampleur fait de Johor un emplacement où les développeurs solaires peuvent rechercher de grands acheteurs d'électricité, et la première remise montre un campus entrant en service client par étapes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion du réseau en Malaisie péninsulaire | -4% | Dans toute la Malaisie péninsulaire | Moyen terme (2 à 4 ans) |
| Coût de financement élevé pour les projets photovoltaïques sur toiture des PME | -2.5% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Conflits d'utilisation des terres avec l'agriculture | -1.5% | Zones de sécurité alimentaire désignées à Johor | Long terme (≥ 4 ans) |
| Volatilité de l'approvisionnement par importation en modules photovoltaïques | -0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau en Malaisie péninsulaire
L'accès au réseau peut contraindre un investissement solaire même lorsque les équipements de production sont abordables, car le raccordement peut nécessiter des travaux supplémentaires sur le réseau. En juillet 2025, Aurora Energy Research a identifié une exposition accrue à la congestion et à l'écrêtement dans les zones à forte concentration solaire de Perak, Kedah, Terengganu et Pahang desservies par des lignes à basse tension. Dans le cadre de Solar ATAP en Malaisie péninsulaire, en vigueur à compter du 1er janvier 2026, les demandeurs supportent tous les coûts de modification du réseau du gestionnaire de réseau ou du propriétaire du réseau lorsque l'évaluation technique juge ces travaux nécessaires. TNB a mis en service son projet de stockage par batterie Santong de 100 MW/400 MWh le 17 avril 2026, afin de stocker l'excédent d'électricité et de soutenir la stabilité du réseau à mesure que la production solaire augmente. Toute modification du réseau identifiée par l'évaluation ajoute des dépenses à la charge du demandeur à un projet en toiture avant le raccordement.
Coût de financement élevé pour les projets solaires en toiture des PME
Pour les entreprises individuelles, les sociétés en nom collectif et les sociétés en responsabilité limitée qui soumettent une demande au financement des énergies renouvelables pour PME de CIMB (SME Renewable Energy Financing-i), une proposition de solaire en toiture doit être accompagnée de documents financiers de l'entreprise. CIMB exige de ces demandeurs qu'ils fournissent leurs 3 dernières années de comptes de gestion. Ils doivent également fournir leurs 6 derniers mois de relevés bancaires, 3 années de déclarations fiscales et une proposition, un accord ou un contrat d'installation PV solaire. Un accord de projet solaire seul laisse la demande incomplète, car ces demandeurs doivent également documenter leur historique financier d'entreprise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
l'expansion du PV s'appuie sur une base de déploiement établieLe photovoltaïque solaire (PV) représentait 100 % de la taille du marché de l'énergie solaire en Malaisie en 2026 et constitue le segment le plus important et à la croissance la plus rapide, avec un CAGR de 32,6 % entre 2027 et 2032. L'IEA PVPS a indiqué que 60 MW de capacité LSS ont été mis en service en 2025 grâce aux centrales solaires flottantes DTU 1 et DTU 2 à Pasir Mas, Kelantan. En l'absence de capacité solaire à concentration sur le marché, la différenciation des fournisseurs se déplace vers la livraison de projets au sein du PV plutôt que vers la persuasion des acheteurs de changer de technologie solaire. Les centrales flottantes achevées constituent une référence de livraison pour les installations sur plan d'eau, permettant aux entrepreneurs de démontrer leur capacité d'exécution dans un contexte spécifique tout en étant en concurrence au sein de la même technologie de production.
Le PV atteint également les acheteurs institutionnels par le biais de projets qui répartissent les travaux d'installation sur plusieurs sites gouvernementaux distincts. Au 24 février 2025, le ministère des Travaux avait achevé 5 de ses 11 projets d'installation PV connectés au réseau dans des bâtiments gouvernementaux malaisiens. Les autres projets étaient alors en construction ou en phase de pré-approvisionnement. Cette combinaison de phases illustre comment un portefeuille de bâtiments gouvernementaux peut répartir la demande entre l'approvisionnement, la construction et la remise plutôt que de livrer la capacité en un seul bloc. Des calendriers de site distincts transforment l'exécution d'un portefeuille institutionnel en une tâche de coordination qui dépasse la remise d'une seule centrale.



Par type de réseau :
l'intégration au réseau et le service à distance créent des demandes différentesLes installations connectées au réseau représentaient 91,1 % de la part du marché de l'énergie solaire en Malaisie en 2026, faisant de ce segment le plus important. La liste des participants au Programme d'énergie verte pour les entreprises (CGPP) de l'Acheteur unique indique le 2 avril 2026 pour le projet de 29,99 MW de Cenergi Solar Kuala Ketil Sdn Bhd, raccordé à 132 kV à Kuala Ketil, Kedah. Cette combinaison de capacité de production et d'un raccordement réseau spécifié illustre l'interface physique par laquelle un projet solaire participe à l'approvisionnement du réseau. L'interface spécifiée à 132 kV fait de l'ingénierie de raccordement au réseau une tâche concrète du projet, en parallèle de la fourniture du parc solaire.
Le solaire hors réseau est le segment à la croissance la plus rapide, avec un CAGR de 37,5 % entre 2027 et 2032. En novembre 2025, le ministère des Travaux a achevé et remis des systèmes solaires hybrides dans 15 écoles rurales du Sarawak dans le cadre de son programme de 121 écoles. Le programme visait à remplacer les générateurs diesel coûteux et difficiles à entretenir dans les zones reculées. Cela confère au solaire hors réseau une proposition de valeur distincte où le service d'électricité et la maintenabilité du système font partie de la même décision d'installation. La mise en place d'un arrangement d'alimentation électrique utilisable sur des sites dispersés fait de la capacité de service au niveau du site un complément important aux équipements de production.

Par utilisateur final :
la capacité des services publics et les systèmes résidentiels mis en service façonnent la demandeLe solaire à l'échelle des services publics était le segment le plus important, représentant 48,61 % de la capacité solaire en 2026. Le 3 juin 2026, TNB Power Generation Sdn Bhd et Cypark Resources Berhad ont échangé un contrat EPCC pour un projet hybride hydro-solaire flottant de 785 MWc et un système de batteries de 1 190 MWh à Kenyir. L'accord intègre la production et le stockage dans la même mission de livraison, chacun conservant une base de capacité distincte. La coordination de la livraison du parc flottant avec le système de batteries étend la portée commerciale au-delà de l'installation et crée une responsabilité d'intégration plus importante au sein d'un seul projet contracté.
Le solaire résidentiel est le segment à la croissance la plus rapide, avec un CAGR de 36,1 % entre 2027 et 2032. PETRA a lancé SuRIA Home le 22 mai 2026, une remise destinée aux clients individuels domestiques malaisiens à basse tension de Solar ATAP dont les systèmes sont mis en service avec succès auprès de TNB, à l'exclusion des bénéficiaires antérieurs d'aides ou de remises solaires. Les demandes étaient prévues du 1er juin au 31 décembre 2026, sous réserve d'épuisement anticipé de l'allocation, selon le principe du premier arrivé, premier servi, et à raison d'une demande par individu éligible. Au lancement, PETRA prévoyait entre 45 000 et 50 000 foyers et environ 250 MW de capacité cumulée en toiture résidentielle. Le fait de lier l'éligibilité à la mise en service fait de l'installation résidentielle achevée l'étape commercialement pertinente pour les fournisseurs qui poursuivent cette incitation, reliant l'avantage financier du client à la livraison effective.
Par composant (analyse qualitative) :
les rôles des équipements s'étendent à l'intégration au réseau et au systèmeLes modules/panneaux solaires constituaient le parc de production du système en toiture de 680 kWc que TotalEnergies ENEOS a mis en service dans les installations de TechnipFMC à Johor Bahru en juillet 2025. Le système utilisait plus de 1 100 modules, TotalEnergies ENEOS assurant le financement et l'installation. TechnipFMC a accepté d'acheter l'électricité dans le cadre d'un PPA de 18 ans sans investissement initial, tandis que TotalEnergies ENEOS s'est engagée à exploiter et entretenir le système. Les onduleurs (de chaîne, centraux, micro) assurent la conversion de puissance, tandis que les directives NOVA de juillet 2026 décrivent le support de tension et de fréquence par onduleur intelligent pour les participants non domestiques en Malaisie péninsulaire. La proposition de composants combine ainsi le matériel de production avec des fonctions électriques déterminées par l'arrangement de raccordement de l'installation.
Les systèmes de montage et de suivi de la ferme de TNB Renewables à Kulim, mise en service en septembre 2026 avec une capacité DC de 45 MWc et une capacité d'exportation AC de 29,99 MWac, ont impliqué ERS Energy comme entrepreneur EPCC et Nextpower comme fournisseur de suiveurs à axe unique. Le bilan de système et les équipements électriques comprennent les appareillages de commutation, les transformateurs et les câbles du site de la centrale, que le formulaire NEDA 2025 distingue des installations d'interconnexion hors site. L'intégration du stockage d'énergie et hybride dans le cadre des directives SELCO de juin 2026 exige que les systèmes d'autoconsommation non domestiques supérieurs à 1 MWac en Malaisie péninsulaire, en dehors du NEM et de Solar ATAP, incluent au moins une heure de stockage par batterie à 1 MWh par MWac, avec couplage AC ou DC autorisé. Les établissements d'enseignement supérieur agréés sont exemptés, et l'exigence de batterie ne s'appliquait qu'après le 30 juin 2026 lorsque l'installation était achevée, les exigences des formulaires G et H satisfaites et les demandes de licence soumises avant cette date. Ces différences font de la conception mécanique, du raccordement électrique et de la configuration du stockage des décisions d'intégration distinctes au sein d'une installation solaire.
Analyse géographique
La Malaisie péninsulaire dispose de canaux solaires distincts pour les bâtiments publics et les projets facilités par les États, illustrés par Selangor et les États du nord. En juin 2026, 70 bâtiments gouvernementaux à Selangor, y compris des locaux d'autorités locales, s'étaient inscrits au programme de mesure nette de l'énergie. Penang a posé la première pierre de la ferme Byram LSS5 le 3 avril 2026, dirigée par Solar Voltech, filiale de la Société de développement de Penang, avec Solarvest Holdings Berhad comme entrepreneur et 29,99 MWc attendus d'ici juillet 2027. Les inscriptions de locaux publics répartissent les travaux d'installation potentiels sur des bâtiments existants, tandis que le projet de Penang concentre le développement et la construction autour d'un site de production lié à l'État.
La direction de développement de Johor relie le choix des sites solaires à l'infrastructure réseau nécessaire pour intégrer de grands projets d'énergie renouvelable. La politique 2025 de Johor pour le développement des énergies renouvelables jusqu'en 2030 a priorisé les fermes solaires et le solaire flottant sur des sites de projets identifiés. La politique recommandait également un réseau d'énergie renouvelable dans l'est de Johor, appelé le Corridor d'énergie renouvelable du sud de Johor, pour soutenir l'intégration des énergies renouvelables à grande échelle. L'association d'un site solaire identifié avec le réseau oriental proposé intègre la planification du raccordement dans la décision de localisation, permettant aux développeurs d'évaluer la production et l'intégration ensemble avant de s'engager sur une installation de production.
Sabah offre une voie différente pour les consommateurs via SELCO-PV SABAH 2.0, qui comprend l'autoconsommation sur site et une catégorie PV hors réseau. Les prestataires de projets peuvent donc répondre à la fois à la production sur site et au service hors réseau dans le cadre d'un programme spécifique à l'État. Le 17 septembre 2026, le développeur reNIKOLA Gedong Solar (Sarawak) Sdn Bhd, filiale de reNIKOLA Holdings, a signé un PPA de 30 ans avec Syarikat Sesco Berhad pour une installation prévue de 250 MWac. Syarikat Sesco Berhad est détenue en totalité par Sarawak Energy Berhad. La voie basée sur les locaux de Sabah et le PPA de services publics du Sarawak nécessitent des structures commerciales différentes, reliant la livraison du système à un consommateur individuel dans un cas et à un acheteur d'électricité contracté dans l'autre.
Cadre réglementaire et perspectives
Les juridictions sélectionnées comparent le cadre fédéral de la Malaisie pour la Malaisie péninsulaire avec les règles étatiques de Sabah du point de vue d'un développeur de solaire en toiture. Les participants à Solar ATAP en Malaisie péninsulaire opèrent dans le cadre de conditions de programme d'une durée allant jusqu'à 10 ans à compter du début. La comparaison évalue la valeur de la production exportée par rapport aux obligations d'éligibilité, d'approbation et techniques que les développeurs doivent intégrer dans une offre solaire.
Tableau réglementaire
| Facteur de décision | Malaisie | Sabah |
|---|---|---|
| Autorité principale | Commission de l'énergie, pour la Malaisie péninsulaire | Commission de l'énergie de Sabah |
| Instruments ou orientations clés | Directives Solar ATAP | Directives SELCO-PV SABAH 2.0 et Solar Rakyat Sabah |
| Effet commercial | Crédits d'exportation d'excédent spécifiques à la catégorie de consommateurs, sous réserve des conditions d'éligibilité et des exigences de capacité du réseau | Économies SELCO d'autoconsommation sans exportation vers le réseau et avec des demandes gérées par les entrepreneurs ; crédits d'exportation résidentiels conditionnels distincts |
| Attractivité actuelle de la politique | Élevée | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Élevée de la Malaisie reflète les crédits d'exportation Solar ATAP éligibles en Malaisie péninsulaire basés sur le tarif d'énergie domestique ou le prix moyen du marché au comptant (SMP) non domestique. La note Moyenne de Sabah reflète les économies SELCO sans exportation et les demandes gérées par les entrepreneurs pour toutes les capacités connectées au réseau et au-dessus de 5 kWc hors réseau. Solar Rakyat Sabah autorise des crédits de facture pour les excédents résidentiels non utilisés en raison de contraintes opérationnelles ou de variations de la demande mensuelle ou saisonnière pendant les 12 premières années du contrat, avec report jusqu'à 12 mois. L'orientation Aucun changement de la Malaisie repose sur les conditions de Solar ATAP fixées à compter du 1er janvier 2026, tandis que celle de Sabah repose sur SELCO-PV SABAH 2.0, publié le 1er mars 2026 pour remplacer la directive de 2024, et sur la période de crédit définie de Solar Rakyat, offrant aux développeurs des voies opérationnelles sur lesquelles baser leurs offres.
Étapes de la chaîne de valeur
La chaîne de valeur compare la fabrication d'équipements, l'intégration de projets et le soutien opérationnel selon qui fournit le travail et comment chaque étape génère des revenus. La MIDA décrit l'écosystème solaire malaisien comme couvrant les cellules et modules en amont ainsi que les composants électriques et les intégrateurs de systèmes en aval. La valeur commerciale passe des transactions d'équipements à la livraison de projets contractés et au service continu, avec des capacités et des obligations différentes à chaque transfert.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication de cellules et de modules | Fabricants de cellules et de modules tels que LONGi Green Energy Technology Co Ltd. | Ventes de cellules et de modules | Exposition aux prix et aux délais de livraison des fournisseurs avant l'installation | Utiliser des protections de prix et des garanties de performance des fournisseurs |
| Intégration et mise en service de projets | Entrepreneurs EPCC clés en main tels que Solarvest Holdings Berhad | Honoraires de projet EPCC | Coordination des obligations d'ingénierie, d'approvisionnement et de mise en service | Attribuer les responsabilités de livraison des équipements et de mise en service à des jalons définis |
| Exploitation et maintenance | Prestataires d'exploitation et maintenance (O&M) solaires tels que Powertrack | Honoraires de maintenance, de surveillance et de remplacement | Maintenir une couverture terrain sur des actifs solaires dispersés | Combiner la surveillance des performances avec des équipes de service régionales |
| Source: Mordor Intelligence | ||||
Solarvest a indiqué avoir signé une commande globale de 2 GW à des prix fixes au second semestre 2025, protégée par des dépôts remboursables et des garanties bancaires contre la défaillance des fournisseurs. De telles garanties répondent à l'exposition au transfert équipement-projet tout en laissant la fabrication et l'intégration comme sources distinctes de valeur pour les fournisseurs. Les travaux de maintenance récurrents prolongent la relation commerciale au-delà de la mise en service, permettant aux prestataires qui combinent livraison et soutien terrain de poursuivre des revenus de service en parallèle des honoraires de projet.
Paysage concurrentiel
Concentration du Marché
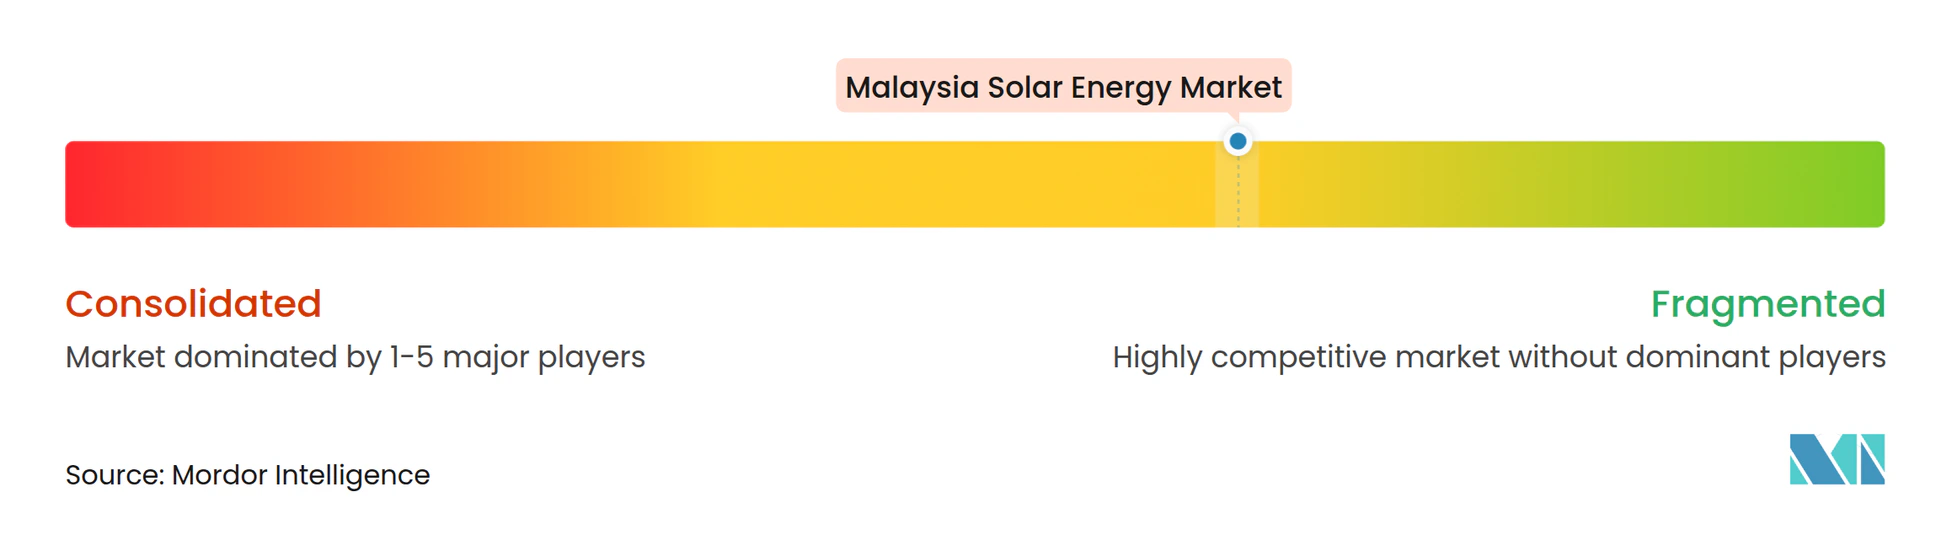
Le champ concurrentiel est modérément fragmenté entre fabricants, entrepreneurs de projets et prestataires de services, dont les rôles les exposent à des pressions commerciales différentes. L'IEA PVPS a inclus JA Solar Technology Co. Ltd. dans un groupe de fabricants malaisiens de PV qui ont réduit leurs opérations ou cessé leur production en 2025. En octobre 2025, la coentreprise détenue à 60 % par Solarvest Holdings Berhad a signé un PPA de 30 ans avec Sarawak Energy pour développer une centrale solaire de 100 MW à Mukah, Sarawak. Ce contraste sépare l'exposition industrielle de l'opportunité de projet en aval, montrant pourquoi la force concurrentielle dans la livraison solaire dépend d'activités différentes du maintien d'une empreinte de fabrication.
Les autres entreprises couvertes comprennent TNB Engineering Corporation Sdn Bhd, Canadian Solar Inc. et Plus Xnergy Holding Sdn Bhd. En août 2025, BM GreenTech Berhad a indiqué que sa filiale indirecte en propriété exclusive Plus Xnergy Services Sdn Bhd avait signé des contrats avec NEFIN V Power Sdn Bhd pour développer une centrale PV solaire de 29,99 MWac en Malaisie. Le 6 juillet 2026, BM GreenTech a annoncé que sa filiale en propriété exclusive Plus Xnergy Holding avait acquis 100 % de NEFIN V Power. La société acquise détenait les droits de développer une ferme de 29,99 MWac dans le cadre du Programme d'énergie verte pour les entreprises. La propriété du véhicule de développement étend l'exposition commerciale du groupe au-delà des travaux de construction au développement du projet planifié.
En juin 2026, Plus Xnergy Services a mis en service un système de stockage d'énergie par batterie d'autoconsommation de 20 MWh dans une installation de fabrication alimentaire à Perak. Le déploiement a été développé en collaboration avec HyperStrong, un fournisseur spécialisé dans le stockage. Plus Xnergy l'a annoncé comme l'un des plus grands systèmes de batteries d'autoconsommation à déploiement unique en Malaisie à ce jour. Par ailleurs, les règles de mars 2026 de Sabah sur les investisseurs PV enregistrés à Sabah (SaRPVI) exigent que les fournisseurs de location solaire et de PPA en dehors du LSS s'enregistrent, limitant les entreprises non sabahanes aux projets non résidentiels supérieurs à 72 kWac et exigeant 80 % de personnel local sabahan tout au long de l'enregistrement. L'enregistrement SaRPVI restreint les concurrents non sabahans en matière de location solaire et de PPA en dehors du LSS aux projets non résidentiels supérieurs à 72 kWac avec au moins 80 % de personnel local, de sorte que les seules références de livraison ne peuvent pas garantir l'entrée sur le marché.
Leaders du secteur de l'énergie solaire en Malaisie
-
JA Solar Technology Co. Ltd.
-
Solarvest Holdings Berhad
-
TNB Engineering Corporation Sdn Bhd
-
Canadian Solar Inc.
-
Plus Xnergy Holding Sdn Bhd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Énergie Solaire en Malaisie Entreprises couvertes dans ce rapport
- First Solar Inc.
- Canadian Solar Inc.
- Plus Xnergy Holding Sdn Bhd
- TNB Engineering Corporation Sdn Bhd
- Solarvest Holdings Berhad
- JA Solar Technology Co. Ltd.
- SunPower Corporation
- Hasilwan (M) Sdn Bhd
- TS Solartech Sdn Bhd
- Ditrolic Energy
- Cypark Resources Berhad
- Samaiden Group Berhad
- Gading Kencana Sdn Bhd
- Engie Services Malaysia
- Huawei Technologies Malaysia Sdn Bhd
- JinkoSolar Holding Co Ltd.
- LONGi Green Energy Technology Co Ltd.
- Hanwha Q CELLS
- Sunview Group Berhad
- Risen Energy Co Ltd.
Principales opportunités pour les acteurs du marché
Les opportunités comparent l'autoapprovisionnement en toiture, l'approvisionnement des entreprises et l'approvisionnement communautaire selon la manière dont chacun convertit la demande des acheteurs en nouveaux projets solaires. Solar ATAP a débuté le 1er janvier 2026, offrant aux consommateurs TNB éligibles de Malaisie péninsulaire une voie de candidature via des prestataires de services PV enregistrés auprès de SEDA. [3] Le choix commercial est de savoir quelle relation avec le consommateur et quel arrangement de raccordement un développeur peut servir dans le cadre des conditions du programme applicable.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Solaire en toiture pour hôte éligible | Solar ATAP fournit une voie de candidature pour les toitures | Consommateurs TNB domestiques et non domestiques | Combiner la conception en toiture avec le soutien à la candidature auprès d'un prestataire enregistré | Évaluations techniques et exclusion des consommateurs déjà enregistrés sous SelCo ou NEM | Prestataires de services PV enregistrés |
| Approvisionnement solaire hors site pour les entreprises | PETRA a annoncé des réductions des frais d'accès allant jusqu'à 40 % par rapport aux valeurs précédentes en août 2025, anticipant une demande accrue des entreprises | Consommateurs d'électricité verte d'entreprise en Malaisie péninsulaire | Structurer l'approvisionnement solaire autour des frais d'accès applicables et de l'engagement de l'acheteur | Les frais d'accès restent une composante de l'économie de l'approvisionnement | Développeurs solaires tels que Plus Xnergy Holding Sdn Bhd, filiale en propriété exclusive de BM GreenTech Berhad |
| Approvisionnement communautaire en toiture à proximité | Les candidatures CREAM ont ouvert le 1er juin 2025 | Consommateurs basse ou moyenne tension enregistrés à proximité en Malaisie péninsulaire | Regrouper un acheteur approprié avec une nouvelle centrale en toiture détenue et exploitée par le générateur local | Rayon d'environ 5 kilomètres déterminé par les sous-stations de raccordement, l'étude du système électrique, l'enregistrement NEDA et les accords requis | Générateurs d'énergie locaux et agrégateurs |
| Source: Mordor Intelligence | |||||
Solar ATAP offre l'ouverture à court terme la plus claire pour les prestataires de services PV enregistrés desservant les consommateurs TNB domestiques et non domestiques éligibles en Malaisie péninsulaire. Sa voie de candidature place ces prestataires directement entre un hôte de toiture intéressé et les étapes de soumission et d'évaluation technique du programme. Les prestataires enregistrés peuvent transformer l'intérêt d'un hôte éligible en une candidature pour sa propre installation en toiture, évitant ainsi la tâche distincte de mise en relation avec un acheteur requise pour l'approvisionnement communautaire à proximité.
Développements industriels récents dans Marché de l'Énergie Solaire en Malaisie
- Sep 2026 : reNIKOLA Gedong Solar (Sarawak) Sdn Bhd, filiale de reNIKOLA Holdings, a signé un PPA de 30 ans avec Syarikat Sesco Berhad pour une installation solaire prévue de 250 MWac au Sarawak. Syarikat Sesco Berhad est détenue en totalité par Sarawak Energy Berhad.
- Sep 2026 : TNB Renewables a mis en service sa première ferme solaire utilisant le suivi à axe unique Nextpower à Kulim, Kedah. ERS Energy était l'entrepreneur EPCC de la centrale, avec une capacité DC de 45 MWc et une capacité d'exportation AC de 29,99 MWac.
- Juil 2026 : La filiale en propriété exclusive de BM GreenTech Berhad, Plus Xnergy Holding Sdn Bhd, a acquis NEFIN V Power Sdn Bhd. La société acquise détenait les droits de développement d'une ferme PV solaire de 29,99 MWac dans le cadre du CGPP.
Marché de l'Énergie Solaire en Malaisie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de l'énergie solaire en Malaisie mesure la capacité installée de production d'électricité des systèmes d'énergie solaire en Malaisie. Il couvre la capacité en service sur les raccordements au réseau et les catégories d'utilisateurs finaux, les composants du système étant classifiés selon la capacité qu'ils soutiennent.
Exclusions du périmètre : les systèmes de chauffage et de refroidissement solaires, les modules solaires vendus séparément, les onduleurs, les systèmes de montage et de suivi, les équipements du bilan de système et de stockage, la capacité de stockage d'énergie autonome, ainsi que les services d'exploitation et de maintenance des systèmes solaires sont exclus.
Aperçu de la segmentation
- Par technologie
- Photovoltaïque solaire (PV)
- Énergie solaire à concentration (CSP)
- Par type de réseau
- Connecté au réseau
- Hors réseau
- Par utilisateur final
- À grande échelle
- Commercial et industriel (C&I)
- Résidentiel
- Par composant (analyse qualitative)
- Modules/panneaux solaires
- Onduleurs (série, central, micro)
- Systèmes de montage et de suivi
- Équilibre du système et équipements électriques
- Stockage d'énergie et intégration hybride
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données officielles sur le déploiement et les politiques peuvent être tirées de sources telles que la mise à jour de la capacité renouvelable opérationnelle de la Commission de l'énergie, les déclarations du programme LSS de PETRA et les orientations Solar ATAP de SEDA Malaisie pour établir la capacité mise en service, le calendrier des appels d'offres, les conditions d'éligibilité et les exigences de raccordement. Les mises à jour nationales de l'IEA PVPS fournissent les installations PV malaisiennes au niveau des programmes, tandis que les perspectives de l'Agence internationale A pour la Malaisie fournissent un contexte de scénario pour le déploiement solaire et l'investissement dans le réseau.
Les rapports annuels des entreprises, les dépôts auprès de Bursa Malaysia, les documents destinés aux investisseurs et la presse malaisienne réputée dans les domaines des affaires et de l'énergie peuvent clarifier les développements en matière de mise en service de projets, d'approvisionnement, de financement et d'exploitation pour la vérification croisée. Les sources nommées sont illustratives et non exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des questionnaires ciblés couvriraient les développeurs de projets de services publics malaisiens, les installateurs en toiture, les fournisseurs d'équipements, les acheteurs d'énergie d'entreprise et les spécialistes du réseau ou des programmes, avec des répondants sélectionnés selon la taille de l'entreprise et les rôles opérationnels et de direction. Les analystes utiliseraient ces discussions pour tester les données secondaires sur la mise en service des projets, la conversion des appels d'offres, l'adoption en toiture, les contraintes de raccordement et l'attribution des segments, puis examineraient les contradictions importantes avec des questions de suivi. Lorsque des données directes ne sont pas disponibles, le modèle conserverait une plage ou un scénario étayé par des sources et le triangulerait avec les publications officielles de capacité, les dossiers de projets et les divulgations des entreprises.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 15 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 20 % | Responsables : 50 % |
Dimensionnement du marché et prévisions
Étant donné que les publications de programmes et les divulgations des entreprises peuvent utiliser des dates de statut différentes, le modèle attribue chaque élément de capacité à la date et au stade de mise en service que sa source documente. Le modèle part de la capacité totale installée de production solaire en Malaisie et construit une estimation descendante de la capacité en service, en utilisant les totaux officiels des programmes et les dossiers de projets mis en service comme points d'ancrage. Les indicateurs clés comprennent les attributions LSS atteignant l'exploitation, les inscriptions et achèvements des programmes en toiture, la capacité installée déclarée par type de réseau et de client, ainsi que les conditions de coût des modules et de raccordement au réseau. Ceux-ci distinguent les ajouts à court terme des projets qui restent en développement. Les analystes déduisent les parts de technologie, de type de réseau et d'utilisateur final des dossiers de programmes, des attributs de projets et des divulgations des entreprises, puis vérifient les cumuls sélectifs de projets et d'installateurs par rapport au total national. Un modèle de scénario projette la mise en service attendue et l'adoption en toiture jusqu'en 2032, avec des cas plus lents et plus rapides pour la livraison des appels d'offres, le calendrier de raccordement et l'adoption des systèmes distribués, tandis que la capacité des projets échantillonnés et les données de mise en service fournissent des vérifications ascendantes et les lacunes restent sous forme de plages jusqu'à corroboration. Des experts malaisiens du secteur et des programmes examineraient la contribution et le calendrier de chaque facteur, et les désaccords importants déclencheraient des vérifications des sources ou des hypothèses de scénarios alternatifs.
Validation des données et cycle de mise à jour
Lorsque les dates de mise en service restent incertaines, la vérification au niveau du projet maintient l'ajout en dehors du total en service jusqu'à ce qu'une date d'exploitation fiable soit documentée. Les analystes triangulent les statistiques officielles de capacité, les attributions de programmes, les annonces de mise en service, les dépôts des entreprises et les réponses primaires, en vérifiant que chaque chiffre se réfère à la capacité de production installée et à une date de mesure cohérente. Les signaux de capacité indépendants et les cumuls de segments sont comparés à la série nationale, tandis que les projets en double, les conversions d'unités, les décalages temporels et les variations inhabituelles d'une année sur l'autre font l'objet d'un examen des anomalies avant validation. Un second analyste examine la traçabilité des sources, les calculs, la cohérence des limites et les explications, et un premier analyste résout les différences signalées. Un nouveau contact est déclenché lorsque le compte rendu d'un répondant entre en conflit avec des données documentaires ou lorsque le statut d'un projet important change. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles après des événements importants liés aux politiques, aux appels d'offres, au réseau ou aux projets, et fait l'objet d'un nouvel examen avant livraison.
Taille du marché de l'énergie solaire en Malaisie selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché de l'énergie solaire en Malaisie mesure la capacité installée de production d'électricité des systèmes d'énergie solaire en Malaisie.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les attributions LSS atteignant l'exploitation, les inscriptions et achèvements des programmes en toiture, la capacité installée déclarée par type de réseau et de client, ainsi que les conditions de coût des modules et de raccordement au réseau.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,64 gigawatts (2027) | |
| Agence internationale A | 17,1 GW (2030) | L'année de mesure ultérieure capture des installations supplémentaires, et le total publié est un scénario modélisé 1,5-S RE90. |
| Cabinet de conseil mondial A | 29,7 GW (2035) | L'horizon de prévision inclut des mises en service supplémentaires au-delà de l'année de mesure du rapport. |
Pour Mordor Intelligence, lorsque les dates de mise en service restent incertaines, la vérification au niveau du projet maintient l'ajout en dehors du total en service jusqu'à ce qu'une date d'exploitation fiable soit documentée.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'énergie solaire en Malaisie et ses perspectives de croissance ?
Le marché devrait s'étendre de 6,64 gigawatts en 2027 à 27,22 gigawatts d'ici 2032, avec un CAGR de 32,6 % entre 2027 et 2032.
Quels sont les moteurs de la demande en énergie solaire en Malaisie ?
La commande publique et les PPA d'entreprise sont les principaux moteurs. PETRA a annoncé LSS6 en juillet 2026 avec 2 500 MW de solaire, 1 250 MW de stockage par batterie et un quota solaire distinct de 150 MW pour les entreprises Bumiputera en Malaisie péninsulaire.
Quelle technologie solaire domine la capacité installée en Malaisie ?
Le photovoltaïque solaire (PV) détenait 100 % de la capacité solaire en 2026 et devrait croître à un CAGR de 32,6 % entre 2027 et 2032.
Quelles entreprises sont présentes dans le secteur solaire malaisien ?
Les entreprises couvertes comprennent JA Solar Technology Co. Ltd., Solarvest Holdings Berhad, TNB Engineering Corporation Sdn Bhd, Canadian Solar Inc. et Plus Xnergy Holding Sdn Bhd.
Qu'est-ce qui peut ralentir la livraison de projets solaires en toiture en Malaisie ?
Les règles Solar ATAP de 2026 exigent que les demandeurs en Malaisie péninsulaire prennent en charge tous les coûts de modification du réseau du gestionnaire de réseau ou du propriétaire du réseau si l'évaluation technique juge ces travaux nécessaires.
Comment les voies de développement solaire diffèrent-elles selon les États malaisiens ?
À Selangor, 70 bâtiments gouvernementaux s'étaient inscrits au programme de mesure nette de l'énergie en juin 2026. En septembre 2026, reNIKOLA Gedong Solar a signé un contrat d'achat d'énergie de 30 ans avec Syarikat Sesco Berhad pour une installation prévue de 250 MWac au Sarawak.