
Tamanho e Participação do Mercado de Cabos Ópticos Ativos para Visão de Máquina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 161.71 Milhões de dólares |
| Tamanho do Mercado (2031) | 261.63 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.10 % |
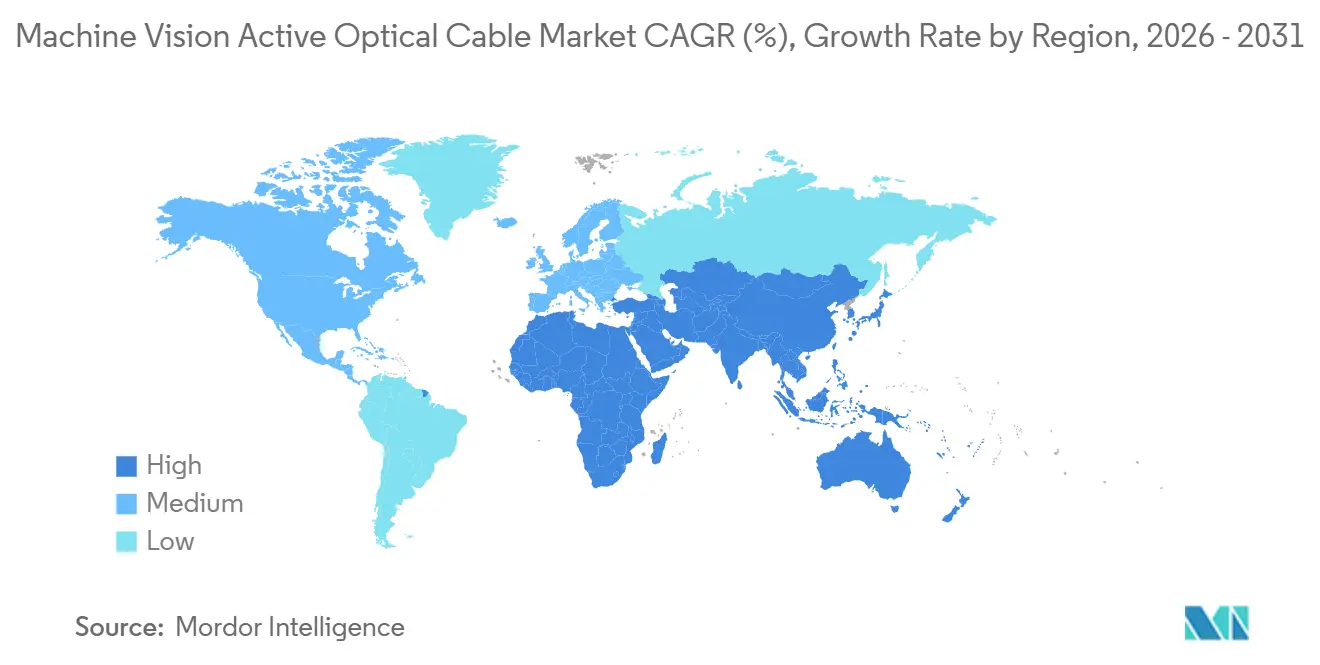
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
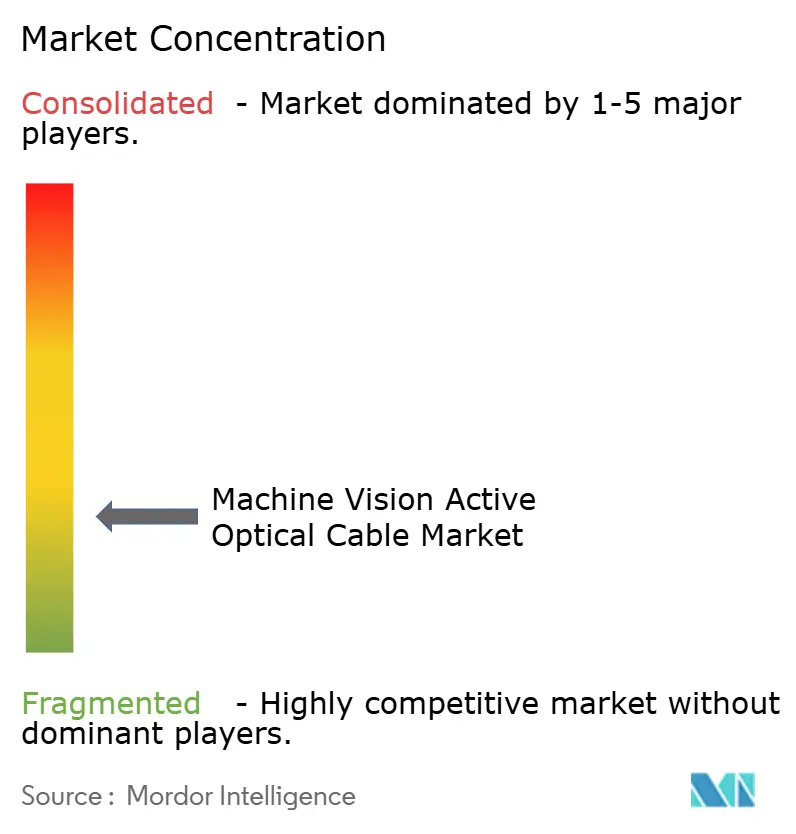
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Cabos Ópticos Ativos para Visão de Máquina pela Mordor Intelligence
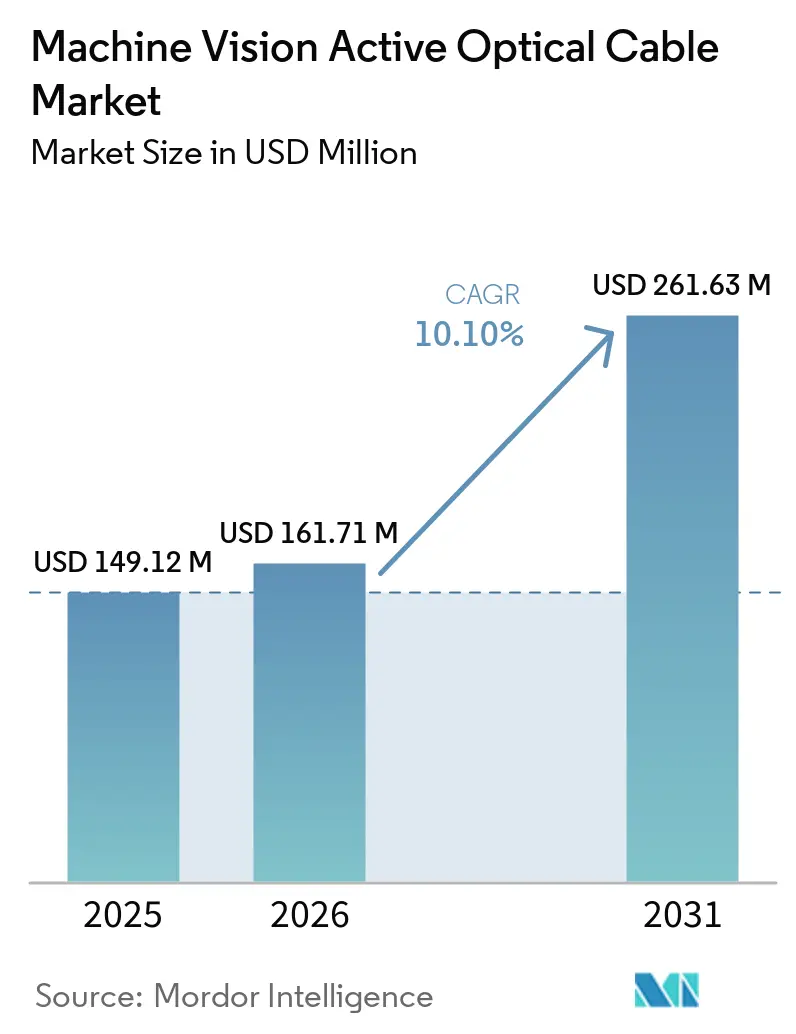
O tamanho do Mercado de Cabos Ópticos Ativos para Visão de Máquina foi avaliado em 149,12 milhões de USD em 2025 e estima-se que se expanda de 161,71 milhões de USD em 2026 para atingir 261,63 milhões de USD até 2031, a um CAGR de 10,10% durante o período de previsão 2026-2031. O Mercado de Cabos Ópticos Ativos para Visão de Máquina é impulsionado por sistemas de inspeção que requerem maior largura de banda e cabos de câmera mais longos do que os cabos de cobre passivos podem fornecer. Os links de fibra também evitam interferências eletromagnéticas em pisos de fábrica onde servos, soldadores e equipamentos de comutação de alta tensão são utilizados. O GigE Vision 3.0 ampliou o caso para sistemas baseados em fibra ao habilitar streaming RoCEv2 a até 400 Gbps e além. Os fornecedores estão respondendo com designs de cabos específicos para protocolos e conectores de câmera prontos para AOC, enquanto os construtores de sistemas favorecem cada vez mais designs que suportam câmeras distribuídas e computação centralizada. O Mercado de Cabos Ópticos Ativos para Visão de Máquina, portanto, tem oportunidades em inspeção de semicondutores, produção automotiva, robótica e fábricas automatizadas emergentes.
Principais Conclusões do Relatório
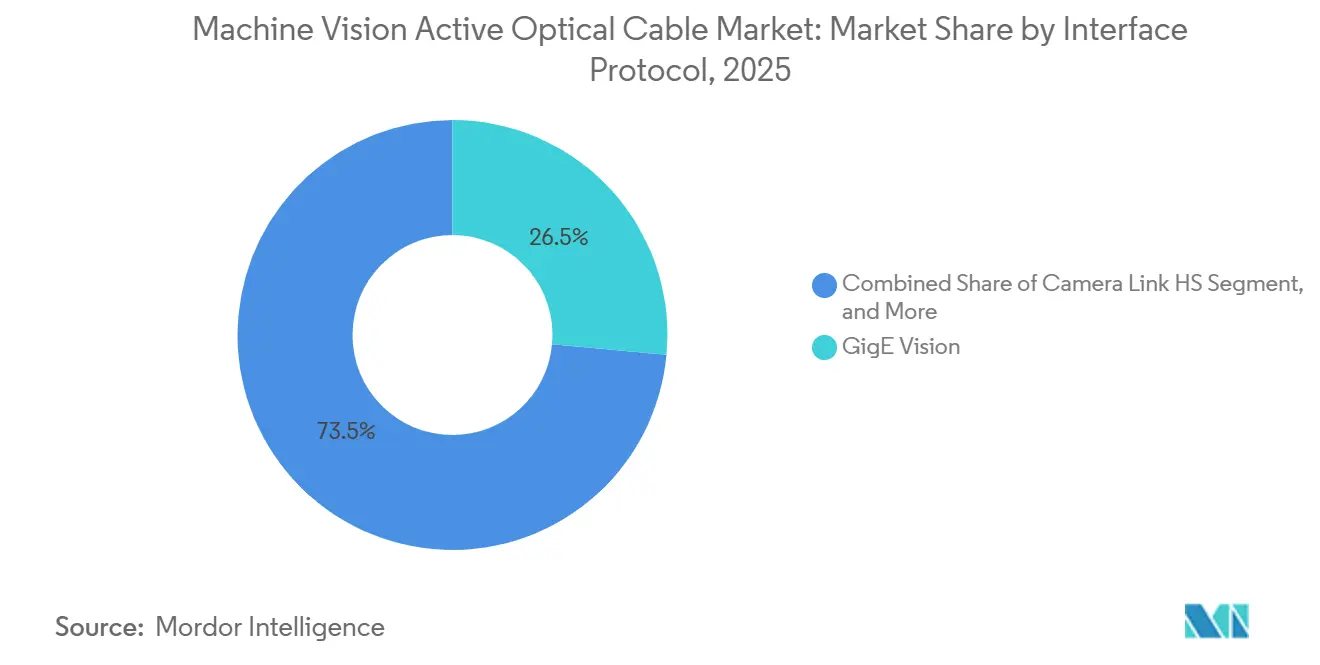
- Por protocolo de interface, o GigE Vision deteve 26,47% da participação do Mercado de Cabos Ópticos Ativos para Visão de Máquina em 2025, enquanto o Camera Link HS está projetado para se expandir a um CAGR de 13,67% até 2031.
- Por arquitetura de cabo, o AOC de fibra pura representou 61,73% da receita em 2025, enquanto o AOC híbrido de fibra e cobre deve avançar a um CAGR de 12,87% até 2031.
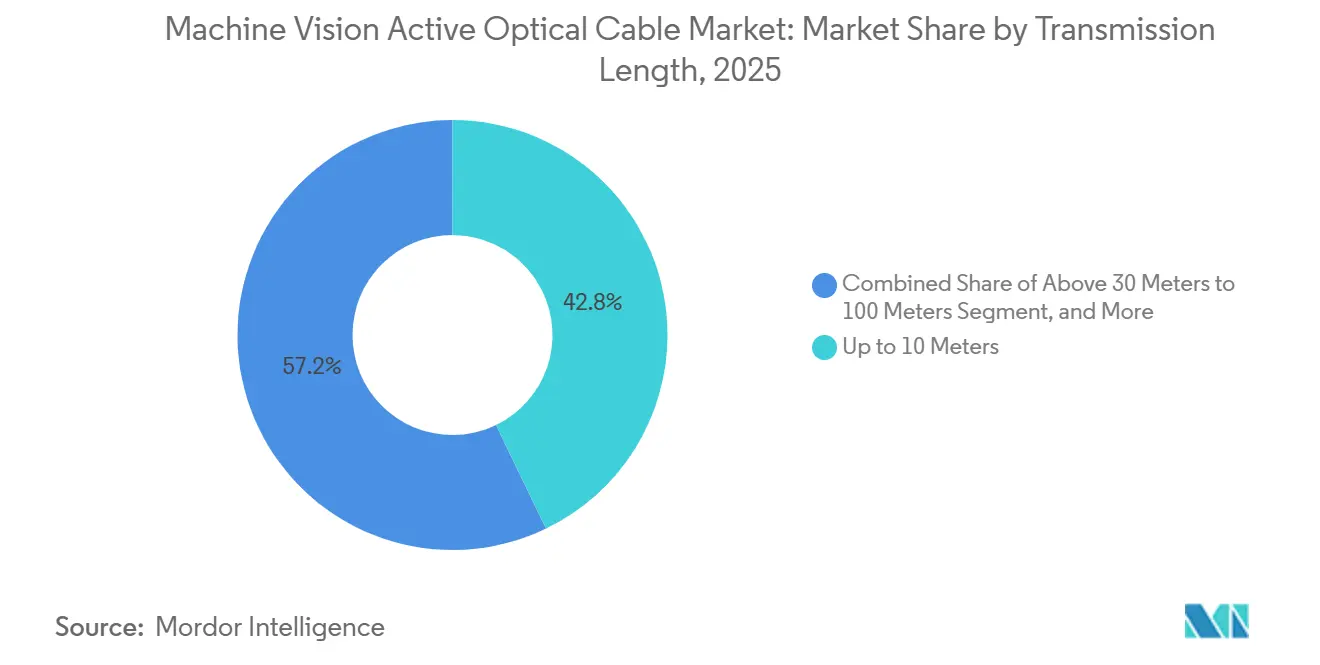
- Por comprimento de transmissão, a categoria de até 10 metros capturou 42,83% da receita em 2025, enquanto a categoria acima de 30 metros a 100 metros está projetada para registrar um CAGR de 13,47% até 2031.
- Por indústria do usuário final, semicondutores e eletrônicos detiveram 28,67% da receita em 2025, enquanto o setor automotivo deve se expandir a um CAGR de 12,76% até 2031.
- Por geografia, a Ásia-Pacífico representou 37,94% da receita em 2025, enquanto o Oriente Médio e África estão projetados para avançar a um CAGR de 13,34% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Cabos Ópticos Ativos para Visão de Máquina
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Inspeção de Alta Resolução e Alta Taxa de Quadros | +3.2% | Núcleo na Ásia-Pacífico, com forte demanda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adoção de Sistemas de Visão Robótica e de Movimento Contínuo | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Adoção de Camera Link Imune a EMI | +2.1% | Global, especialmente instalações de indústria pesada na Europa e América do Norte | Médio prazo (2-4 anos) |
| Implantação de IA de Borda e Processamento de Visão Distribuído | +1.5% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Conectividade de Visão Embarcada de Longo Alcance Baseada em MIPI | +0.9% | Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Integração de Energia e Dados para Sistemas de Visão com Restrição de Espaço | +0.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Inspeção de Alta Resolução e Alta Taxa de Quadros
Contagens de pixels mais altas e taxas de quadros mais rápidas estão aumentando a carga de dados transportada pelos links de câmera industrial. Os sistemas de inspeção de semicondutores estão migrando de câmeras legadas de 24,5 MP para equipamentos capazes de superar 400 quadros por segundo. A Allied Vision lançou sua série FXO 100GigE em 2026 com interfaces de fibra QSFP28 que suportam até 10 quilômetros de alcance, demonstrando a largura de banda disponível em conexões de fibra.[1]Allied Vision, "Allied Vision Entre as Primeiras a Lançar Câmeras de Visão de Máquina 100GigE," Allied Vision, alliedvision.com Um sistema CXP-12 de quatro links em cobre agrega até 50 Gbps, enquanto um AOC QSFP28 100GigE pode fornecer capacidade semelhante em uma única conexão. Isso torna a seleção de cabos mais estreitamente vinculada aos ciclos de atualização de câmeras, especialmente no Mercado de Cabos Ópticos Ativos para Visão de Máquina. O padrão Camera Link HS também define interfaces de fibra CX4 e AOC, que oferecem aos compradores uma base técnica comum para aquisição.
Crescimento dos Sistemas de Visão Robótica e de Movimento Contínuo
Braços robóticos e pórticos requerem cabos que suportem movimentos repetidos sem interromper a transmissão de imagens. Cabos de cobre padrão classificados para 100.000 a 1.000.000 ciclos de flexão não atendem aos 10 milhões a 50 milhões de ciclos utilizados em links de visão robótica exigentes. A EverPro relatou que seu AOC híbrido de fibra BendRobust passou em testes de corrente de arrasto acima de 100 milhões de ciclos.[2]EverPro Technologies, "Produtos AOC de Longo Alcance Camera Link e MIPI," EverPro Technologies, everprotech.com Mais eixos e canais de sensores também aumentam o requisito de cabos por robô colaborativo. Designs de AOC híbrido USB3 Vision e MIPI podem transportar energia e dados para câmeras nos pulsos e pontos centrais de ferramentas de robôs, onde perfis de cabos mais leves simplificam o roteamento. Isso torna o movimento robótico um impulsionador direto da demanda para o Mercado de Cabos Ópticos Ativos para Visão de Máquina.[3]Nortech Systems Incorporated, "USB-C Óptico Ativo para Cabos de Visão de Máquina," Nortech Systems Incorporated, nortechsys.com
Adoção Crescente de Camera Links Imunes a EMI
Servos, soldagem por indução e eletrônicos de alta corrente podem introduzir ruído nas conexões de câmera de cobre. A transmissão óptica de dados fornece isolamento galvânico e resistência a interferências eletromagnéticas, o que é valioso em ambientes de produção de semicondutores, automotivos e de baterias. A extensão CoaXPress sobre Fibra permite que plantas que utilizam infraestrutura CoaXPress migrem para fibra sem alterar a camada de software.[4]Euresys, "O Que É CoaXPress sobre Fibra?," Euresys, euresys.com A Active Silicon introduziu seu frame grabber FireBird CoaXPress sobre Fibra 4xCOF-12 em junho de 2025, com aquisição de imagens a até 40 Gbps sobre fibra. O uso de componentes de camada física de 40 Gigabit Ethernet também pode ampliar o acesso à tecnologia de transceptores disponível. Esses fatores aumentam a proposta de valor do Mercado de Cabos Ópticos Ativos para Visão de Máquina, onde interferências e longos percursos de cabos representam riscos de produção.
Implantação Crescente de IA de Borda e Processamento de Visão Distribuído
Os sistemas de IA de borda precisam de feeds de imagem estáveis e de alta largura de banda de câmeras posicionadas ao redor de uma célula de inspeção. O MIPI CSI-2 é uma interface nativa para muitos desses sistemas, mas seu alcance padrão em nível de placa é limitado sem serialização. A Aliança MIPI adotou o CSI-2 v4.2 em dezembro de 2025 e adicionou suporte para sensores de visão baseados em eventos e streaming em modo de suspensão de baixo consumo. A Silicon Line lançou o chipset MSDL 20G em setembro de 2026 sob a marca EverProX, estendendo links MIPI D-PHY de 20 Gbps por dezenas de metros por meio de uma conexão óptica ativa. Isso suporta designs nos quais 4 a 8 câmeras enviam dados para um único host GPU. O Mercado de Cabos Ópticos Ativos para Visão de Máquina se beneficia à medida que as fábricas separam o posicionamento das câmeras do hardware de computação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Inicial Mais Alto do que Cabos de Cobre Passivos | -0.8% | Global, mais pronunciado no Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Orçamento de Energia e Limites Térmicos nas Terminações Ativas | -0.5% | Global | Médio prazo (2-4 anos) |
| Fragmentação de Interface e Requisitos de Interoperabilidade | -0.4% | Global | Médio prazo (2-4 anos) |
| Complexidade de Terminação, Reparo e Qualificação de Fibra em Ambientes Robóticos | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Inicial Mais Alto do que Cabos de Cobre Passivos
Esses componentes os tornam mais caros do que os conjuntos de cobre passivos. Para percursos de 3 a 5 metros, os construtores de máquinas podem não perceber benefício de desempenho suficiente para justificar o custo adicional. A expansão da capacidade de VCSEL chinesa reduziu o preço de um AOC 10 GigE de 10 metros de CNY 600 (USD 89,58) para CNY 120-150 (USD 17,92-22,40) ao longo dos ciclos de produtos recentes. A entrada não fornece uma fonte de taxa de câmbio para esses valores, portanto nenhuma conversão em USD é declarada. Esse problema de custo limita a adoção do Mercado de Cabos Ópticos Ativos para Visão de Máquina entre construtores menores na América do Sul, no Oriente Médio e na África.
Restrições de Energia e Térmicas nas Terminações Ativas
Os componentes ativos normalmente consomem 0,5-1,0 W em cada extremidade do cabo. Um sistema com 4 a 8 links AOC pode, portanto, gerar uma carga de calor significativa dentro de um alojamento de câmera ou caixa de junção. Alojamentos de câmera menores deixam menos espaço para fluxo de ar e dissipação de calor. Designs híbridos de fibra e cobre podem fornecer energia por meio de condutores de cobre, mas deslocam em vez de eliminar o requisito térmico do sistema. As aplicações Power-over-CXP e Power-over-Camera-Link também precisam de planejamento cuidadoso de tensão em distâncias maiores. Essas demandas de integração podem prolongar os prazos de qualificação no Mercado de Cabos Ópticos Ativos para Visão de Máquina, especialmente em ambientes industriais severos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Protocolo de Interface: GigE Vision Lidera, Camera Link HS Suporta Inspeção de Alta Velocidade
O GigE Vision deteve 26,47% da participação do Mercado de Cabos Ópticos Ativos para Visão de Máquina em 2025. Sua base instalada reflete compatibilidade com redes Ethernet, infraestrutura de comutação padrão, Power over Ethernet e sistemas estabelecidos de automação de fábricas. O Comitê Técnico A3 GigE Vision ratificou o GigE Vision 3.0 em abril de 2026, introduzindo streaming baseado em RoCEv2 e suportando taxas de dados de até 400 Gbps e além. A Allied Vision lançou um núcleo IP FPGA GigE Vision 3.0 no mesmo mês, que suporta operação a 10 Gbps e 25 Gbps com um caminho para 100 Gbps. Em taxas de dados mais altas, a fibra se torna a camada física prática para muitas instalações.
O Camera Link HS está projetado para se expandir a um CAGR de 13,67% até 2031. É adequado para câmeras TDI de varredura de linha usadas em inspeção de wafers, células de fluxo de genômica e inspeção de telas. Os frame grabbers Teledyne DALSA Xtium2-CLHS suportam percursos de cabo único de até 8,4 GByte/s para fluxos de imagem exigentes. O USB3 Vision atende a uma ampla base instalada de eletrônicos de médio porte e placas de circuito impresso, enquanto o CoaXPress suporta sistemas de varredura de área de alta largura de banda. MIPI D-PHY, CSI-2, GMSL2 e FPD-Link III estão ganhando relevância em visão embarcada, testes de módulos ADAS e robôs móveis autônomos.


Por Arquitetura de Cabo: Fibra Pura Lidera, Híbrido Atende aos Requisitos Robóticos
O AOC de fibra pura representou 61,73% da receita em 2025. É utilizado em aplicações CoaXPress sobre Fibra, Camera Link HS e 10 GigE Vision onde a energia do lado do dispositivo não é necessária pelo cabo. A arquitetura fornece um caminho de sinal óptico e se alinha com os ecossistemas de transceptores QSFP28 e SFP+ utilizados em conectividade de dados de alta velocidade. O CoaXPress sobre Fibra usa componentes de camada física de 40 Gigabit Ethernet, fornecendo um caminho padrão para implementações de fibra de alta largura de banda. O tamanho do Mercado de Cabos Ópticos Ativos para Visão de Máquina para esta arquitetura é suportado por sistemas que priorizam resistência a interferências e transmissão limpa de alta velocidade.
O AOC híbrido de fibra e cobre deve se expandir a um CAGR de 12,87% até 2031. Combina fibras ópticas para dados com condutores de cobre para energia do dispositivo e é adequado para sistemas de câmera USB3 Vision, MIPI D-PHY e USB3.2 Gen2 em equipamentos robóticos. A EverPro relatou conjuntos híbridos 10 GigE com diâmetros externos tão pequenos quanto 4,5 mm para roteamento restrito em correntes de arrasto. Seu produto PHOTONFLEX, introduzido em 2026, utilizou uma construção sub-1,5 mm para dados USB3.2 Gen1 e entrega de energia por circuito impresso flexível. O Mercado de Cabos Ópticos Ativos para Visão de Máquina se beneficia desse arranjo de cabo único para braços robóticos finos e futuros sistemas de visão de braços humanoides, apesar de um custo de montagem mais alto.
Por Comprimento de Transmissão: Percursos Curtos Ancoram a Receita, Percursos Mais Longos Mudam o Design do Sistema
A categoria de até 10 metros representou 42,83% da receita em 2025. Células de inspeção compactas, estações AOI de placas de circuito impresso e equipamentos de embalagem de semicondutores geralmente posicionam câmeras próximas à unidade de processamento. Nessas configurações, os compradores usam AOCs para proteção contra interferências, construção de cabo mais leve ou roteamento mais compacto. A categoria de 10 a 30 metros atende a linhas de esteira e pórticos, com fabricação de eletrônicos e inspeção de alimentos e bebidas suportando a demanda de substituição. Os percursos curtos permanecem importantes no Mercado de Cabos Ópticos Ativos para Visão de Máquina atual porque representam uma grande base instalada de equipamentos.
A categoria acima de 30 metros a 100 metros está projetada para registrar um CAGR de 13,47% até 2031. O segmento suporta layouts distribuídos com câmeras em linhas de carroceria automotiva, mesas de inspeção de painéis solares, prensas e esteiras de armazenamento a frio. O CoaXPress sobre Fibra pode suportar distâncias câmera-host superiores a 100 metros em fibra multimodo e superiores a 100 quilômetros em fibra monomodo. Sistemas acima de 100 metros atendem a aplicações mais restritas, incluindo produção de vidro, inspeção de filmes e conjuntos de telescópios. Essa mudança de design fortalece o Mercado de Cabos Ópticos Ativos para Visão de Máquina ao habilitar distâncias e taxas de dados que os links de cobre não conseguem atender.
Por Indústria do Usuário Final: Semicondutores e Eletrônicos Lideram, Automotivo Expande Mais Rapidamente
Semicondutores e eletrônicos representaram 28,67% da receita em 2025. O segmento requer detecção de defeitos abaixo de 10 micrômetros, metrologia de pacotes chiplet e inspeção 2D rápida de placas de circuito impresso e painéis de exibição. Os gastos da China com equipamentos de semicondutores atingiram 49 bilhões de USD em 2025, sustentando a demanda por sistemas de câmera de alta largura de banda. O Japão também continuou investindo em metrologia 3D para coplanaridade de dissipadores de calor de placas inversoras de SiC. A Allied Vision posicionou sua plataforma FXO 100GigE para AOI de semicondutores e eletrônicos, com imagens de 24,5 MP a 442 quadros por segundo. Essa base de demanda confere ao Mercado de Cabos Ópticos Ativos para Visão de Máquina uma aplicação de inspeção de alto valor.
O setor automotivo deve se expandir a um CAGR de 12,76% até 2031. As instalações de veículos e fornecedores estão adicionando inspeção visual para células de bateria de veículos elétricos, módulos de energia SiC e produção de carroceria bruta, frequentemente em distâncias onde as conexões de cobre são suscetíveis a interferências. A Valens Semiconductor e a Imavix Engineering anunciaram uma plataforma de visão de máquina MIPI A-PHY pronta para produção em dezembro de 2025, apresentando o chipset automotivo VA7000 e conectividade com hosts GigE Vision de 10 Gbps. Automação industrial, dispositivos médicos e ciências da vida, aeroespacial e defesa, institutos de pesquisa e integradores de sistemas também criam requisitos variados para protocolos AOC e robustez.
Análise Geográfica
A Ásia-Pacífico deteve 37,94% da receita regional em 2025. China, Japão, Coreia do Sul e Taiwan abrigam produção concentrada de eletrônicos, semicondutores e inspeção óptica automatizada. A China investiu 49 bilhões de USD em equipamentos de semicondutores em 2025, enquanto os projetos de embalagem em nível de painel de Taiwan e as atualizações de metrologia de dispositivos de energia SiC do Japão também sustentam a demanda por equipamentos de link de câmera. A Coreia do Sul contribui com infraestrutura de inspeção de chips de memória e displays. Índia, Vietnã e Malásia estão expandindo a capacidade de fabricação de eletrônicos, ampliando assim a base de demanda regional para o Mercado de Cabos Ópticos Ativos para Visão de Máquina.
América do Norte e Europa formam o segundo maior bloco regional. A América do Norte tem demanda de aeroespacial e defesa, equipamentos de capital para semicondutores e visão de IA de borda embarcada, incluindo a linha AOC True Xero da Mobix Labs para aplicações de alta confiabilidade. A atividade da Europa se concentra nos fornecedores automotivos da Alemanha, construtores de máquinas e integradores de sistemas, enquanto a base menor da América do Sul é liderada pela fabricação automotiva e inspeção de alimentos e bebidas.
O Oriente Médio e África estão projetados para avançar a um CAGR de 13,34% até 2031. A Visão Saudita 2030 e os programas de Indústria 4.0 dos Emirados Árabes Unidos estão adicionando sistemas de automação industrial que podem especificar interconexões modernas na fase inicial de design. Os gastos regionais com automação industrial atingiram 5,28 bilhões de USD em 2025 e estão previstos para atingir 7,44 bilhões de USD até 2030 a um CAGR de 7,10%. Turquia e Israel adicionam demanda para fabricação de eletrônicos e integração de sistemas de defesa. África do Sul e Nigéria são usuários iniciais em inspeção de alimentos e bebidas e automação de mineração, criando um novo caminho regional para o Mercado de Cabos Ópticos Ativos para Visão de Máquina.

Cenário Competitivo
O Mercado de Cabos Ópticos Ativos para Visão de Máquina é fragmentado, sem nenhum fornecedor detendo uma posição decisiva em todos os protocolos de interface e arquiteturas de cabo. Os fabricantes chineses respondem por uma grande parcela do volume de montagem. A EverPro se descreveu como a maior expedidora de AOC do mundo por volume, com mais de 340 patentes, mais de 200 funcionários de P&D e centros de P&D na Alemanha e na China. O design de CI SerDes especializado e a integração optoeletrônica estão concentrados entre menos participantes na Europa e na América do Norte. A estrutura competitiva, portanto, combina montagem de alto volume com inovaão de componentes mais especializada.
A Silicon Line lançou seu chipset MSDL 20G em setembro de 2026 para estender a conectividade MIPI D-PHY de 20 Gbps por links ópticos ativos por dezenas de metros. A Teledyne DALSA lançou a câmera Linea HS2 8k em junho de 2026 com conectores Camera Link HS CX4 para conectividade de cabo óptico ativo. A Allied Vision também lançou uma série de câmeras 100GigE com interfaces de fibra QSFP28 em 2026. Esses movimentos mostram como fornecedores de chipsets, montadores de cabos e fabricantes de câmeras apoiam mutuamente os roteiros de produtos uns dos outros.
O AOC MIPI A-PHY para inspeção automotiva em linha permanece uma área emergente. A Circuit Assembly Corporation declara que possui certificações AS9100D e ISO 9001:2015 e está registrada no ITAR e no DDTC. Esses requisitos podem limitar a concorrência direta de montadores de cabos de alto volume em aplicações especializadas de aeroespacial e defesa. O Mercado de Cabos Ópticos Ativos para Visão de Máquina também tem oportunidades em extensões de protocolo de baixo consumo, configurações de cabos robustecidos, sistemas de inspeção 100 GigE e coleta de dados para IA.
Líderes do Setor de Cabos Ópticos Ativos para Visão de Máquina
-
EverPro Technologies Co., Ltd.
-
Nortech Systems Incorporated
-
Circuit Assembly Corporation
-
Shenzhen Fiberlink Tech Co., Ltd
-
Donghoo Technologies Co., Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A EverProX Technologies Munich GmbH lançou o chipset MSDL 20G sob sua marca Silicon Line, o primeiro chipset SerDes de ponta a ponta que estende a conectividade MIPI D-PHY de 20 Gbps por cabos ópticos ativos a dezenas de metros, visando aplicações de visão de máquina, robótica, médica e de defesa. O lançamento representou o chipset AOC MIPI D-PHY de maior largura de banda disponível comercialmente e habilitou o transporte de vídeo não comprimido 4K e 8K em escala.
- Junho de 2026: A Teledyne DALSA lançou a câmera TDI BSI de 1 MHz Linea HS2 8k equipada com conectores Camera Link HS CX4 para conectividade de cabo óptico ativo, proporcionando imunidade completa a EMI para inspeção de alta velocidade de wafers de semicondutores, células de fluxo de genômica e telas de precisão. O design do sensor BSI da câmera habilitou operação de alta velocidade em condições de baixa luminosidade, expandindo o uso de AOC em aplicações de inspeção onde restrições de iluminação anteriormente exigiam tempos de integração mais longos.
- Abril de 2026: O Comitê Técnico A3 GigE Vision ratificou o GigE Vision 3.0, introduzindo formalmente o streaming baseado em RoCEv2 que escala o GigE Vision para 400 Gbps e além. A Allied Vision lançou simultaneamente o primeiro núcleo IP FPGA GigE Vision 3.0 totalmente compatível, habilitando taxas de dados de 10 Gbps e 25 Gbps com um caminho escalável para 100 Gbps e expandindo a relevância do AOC de fibra em toda a base instalada do GigE Vision.
- Junho de 2025: A Active Silicon introduziu o frame grabber FireBird CoaXPress sobre Fibra 4xCOF-12, adquirindo dados de imagem a até 40 Gbps usando componentes de fibra de camada física de 40 Gigabit Ethernet. O produto posicionou câmeras a quilômetros do PC host usando fibra multimodo ou monomodo padrão, estendendo o alcance do padrão CoaXPress sobre Fibra para implantações de fábricas de grande formato e ambientes de EMI severa.


Escopo do Relatório Global do Mercado de Cabos Ópticos Ativos para Visão de Máquina
Os Cabos Ópticos Ativos para Visão de Máquina são soluções de conectividade de alto desempenho que integram transceptores ópticos diretamente no conjunto de cabos, convertendo sinais elétricos em luz e habilitando transmissão de dados de alta largura de banda, baixa latência e eletricamente isolada para câmeras industriais em distâncias muito superiores às dos cabos de cobre tradicionais.
O Relatório do Mercado de Cabos Ópticos Ativos para Visão de Máquina é Segmentado por Protocolo de Interface (USB3 Vision, Camera Link HS, CoaXPress, MIPI D-PHY e CSI-2, GigE Vision, 10 GigE Vision e Links de Câmera Serializados Automotivos), Arquitetura de Cabo (Cabos Ópticos Ativos de Fibra Pura e Cabos Ópticos Ativos Híbridos de Fibra e Cobre), Comprimento de Transmissão (Até 10 Metros, Acima de 10 Metros a 30 Metros, Acima de 30 Metros a 100 Metros e Acima de 100 Metros), Indústria do Usuário Final (Automação Industrial e Construtores de Máquinas, Fabricantes de Eletrônicos e Semicondutores, Fabricantes Automotivos e Fornecedores de Nível, Organizações de Dispositivos Médicos e Ciências da Vida, Organizações de Aeroespacial e Defesa, Institutos de Pesquisa e Universidades, Integradores de Sistemas e Provedores de Inspeção Contratada e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| USB3 Vision |
| Camera Link HS |
| CoaXPress |
| MIPI D-PHY e CSI-2 |
| GigE Vision |
| 10 GigE Vision |
| Links de Câmera Serializados Automotivos |
| Cabos Ópticos Ativos de Fibra Pura |
| Cabos Ópticos Ativos Híbridos de Fibra e Cobre |
| Até 10 Metros |
| Acima de 10 Metros a 30 Metros |
| Acima de 30 Metros a 100 Metros |
| Acima de 100 Metros |
| Automação Industrial e Construtores de Máquinas |
| Fabricantes de Eletrônicos e Semicondutores |
| Fabricantes Automotivos e Fornecedores de Nível |
| Organizações de Dispositivos Médicos e Ciências da Vida |
| Organizações de Aeroespacial e Defesa |
| Institutos de Pesquisa e Universidades |
| Integradores de Sistemas e Provedores de Inspeção Contratada |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Protocolo de Interface | USB3 Vision | ||
| Camera Link HS | |||
| CoaXPress | |||
| MIPI D-PHY e CSI-2 | |||
| GigE Vision | |||
| 10 GigE Vision | |||
| Links de Câmera Serializados Automotivos | |||
| Por Arquitetura de Cabo | Cabos Ópticos Ativos de Fibra Pura | ||
| Cabos Ópticos Ativos Híbridos de Fibra e Cobre | |||
| Por Comprimento de Transmissão | Até 10 Metros | ||
| Acima de 10 Metros a 30 Metros | |||
| Acima de 30 Metros a 100 Metros | |||
| Acima de 100 Metros | |||
| Por Indústria do Usuário Final | Automação Industrial e Construtores de Máquinas | ||
| Fabricantes de Eletrônicos e Semicondutores | |||
| Fabricantes Automotivos e Fornecedores de Nível | |||
| Organizações de Dispositivos Médicos e Ciências da Vida | |||
| Organizações de Aeroespacial e Defesa | |||
| Institutos de Pesquisa e Universidades | |||
| Integradores de Sistemas e Provedores de Inspeção Contratada | |||
| Outras Indústrias do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Cabos Ópticos Ativos para Visão de Máquina?
O Mercado de Cabos Ópticos Ativos para Visão de Máquina foi avaliado em 149,12 milhões de USD em 2025 e está estimado em 161,71 milhões de USD em 2026. Está previsto para atingir 261,63 milhões de USD até 2031 a um CAGR de 10,10%.
Qual protocolo de interface lidera o Mercado de Cabos Ópticos Ativos para Visão de Máquina?
O GigE Vision liderou com uma participação de receita de 26,47% em 2025. Sua base Ethernet instalada e a atualização para o GigE Vision 3.0 suportam a adoção contínua de fibra.
Qual arquitetura de cabo está se expandindo mais rapidamente?
O AOC híbrido de fibra e cobre deve avançar a um CAGR de 12,87% até 2031. Suporta entrega de dados e energia em cabo único para sistemas de visão robótica.
Por que os AOCs são usados em vez de cabos de câmera de cobre?
Os AOCs suportam percursos de alta largura de banda mais longos e evitam interferências eletromagnéticas. Esses benefícios são importantes em inspeção automatizada, soldagem, produção de baterias e layouts de grandes fábricas.
Qual aplicação do usuário final deve se expandir mais rapidamente?
O setor automotivo deve se expandir a um CAGR de 12,76% até 2031. A demanda está vinculada à inspeção de baterias de veículos elétricos, montagem de módulos de energia SiC e verificação de carroceria bruta.
Qual região está prevista para se expandir mais rapidamente?
O Oriente Médio e África estão projetados para avançar a um CAGR de 13,34% até 2031. O investimento em automação industrial e programas de fabricação em campo verde sustentam essa perspectiva.
Página atualizada pela última vez em:



