
Tamaño y Participación del Mercado de Cables Ópticos Activos para Visión Artificial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 161.71 Millones de dólares |
| Tamaño del Mercado (2031) | 261.63 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.10 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Cables Ópticos Activos para Visión Artificial por Mordor Intelligence
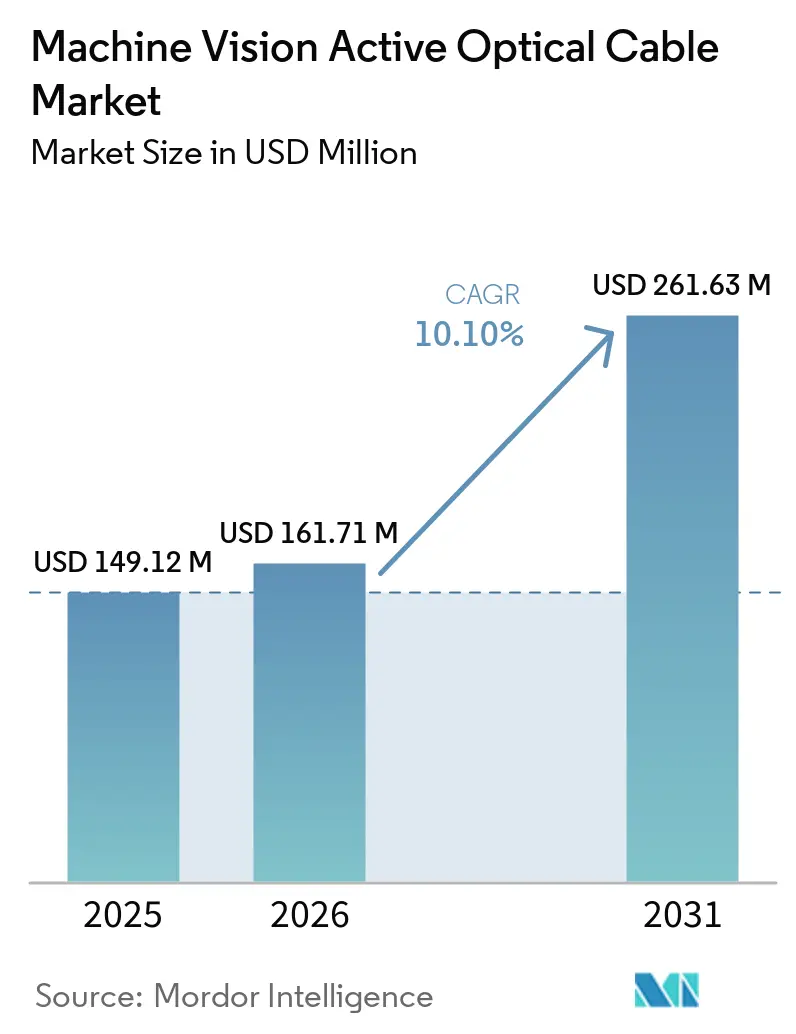
El tamaño del Mercado de Cables Ópticos Activos para Visión Artificial fue valorado en 149,12 millones de USD en 2025 y se estima que se expandirá desde 161,71 millones de USD en 2026 hasta alcanzar 261,63 millones de USD en 2031, a una CAGR del 10,10% durante el período de pronóstico 2026-2031. El Mercado de Cables Ópticos Activos para Visión Artificial está impulsado por sistemas de inspección que requieren mayor ancho de banda y recorridos de cámara más largos de los que los cables de cobre pasivos pueden proporcionar. Los enlaces de fibra también evitan la interferencia electromagnética en los pisos de fábrica donde se utilizan servoaccionamientos, soldadores y equipos de conmutación de alta tensión. GigE Vision 3.0 amplió el caso de los sistemas basados en fibra al habilitar la transmisión RoCEv2 a velocidades de hasta 400 Gbps y más. Los proveedores están respondiendo con diseños de cables específicos para cada protocolo y conectores de cámara listos para AOC, mientras que los constructores de sistemas favorecen cada vez más los diseños que pueden admitir cámaras distribuidas y computación centralizada. El Mercado de Cables Ópticos Activos para Visión Artificial tiene, por tanto, oportunidades en la inspección de semiconductores, la producción automotriz, la robótica y las fábricas automatizadas emergentes.
Conclusiones Clave del Informe
- Por protocolo de interfaz, GigE Vision mantuvo el 26,47% de la participación del Mercado de Cables Ópticos Activos para Visión Artificial en 2025, mientras que Camera Link HS se proyecta que se expandirá a una CAGR del 13,67% hasta 2031.
- Por arquitectura de cable, el AOC de fibra pura representó el 61,73% de los ingresos en 2025, mientras que se espera que el AOC híbrido de fibra y cobre avance a una CAGR del 12,87% hasta 2031.
- Por longitud de transmisión, la categoría de hasta 10 metros capturó el 42,83% de los ingresos en 2025, mientras que se proyecta que la categoría de más de 30 metros a 100 metros registre una CAGR del 13,47% hasta 2031.
- Por industria de usuario final, semiconductores y electrónica mantuvieron el 28,67% de los ingresos en 2025, mientras que se espera que el sector automotriz se expanda a una CAGR del 12,76% hasta 2031.
- Por geografía, Asia-Pacífico representó el 37,94% de los ingresos en 2025, mientras que se proyecta que Oriente Medio y África avancen a una CAGR del 13,34% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Cables Ópticos Activos para Visión Artificial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Inspección de Alta Resolución y Alta Velocidad de Fotogramas | +3.2% | Asia-Pacífico como núcleo, con fuerte demanda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de Sistemas de Visión Robóticos y de Movimiento Continuo | +2.8% | Global | Corto plazo (≤ 2 años) |
| Adopción de Camera Link Inmune a EMI | +2.1% | Global, especialmente en instalaciones de industria pesada en Europa y América del Norte | Mediano plazo (2-4 años) |
| Implementación de IA en el Borde y Procesamiento de Visión Distribuida | +1.5% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Conectividad de Visión Embebida de Largo Alcance Basada en MIPI | +0.9% | Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Integración de Alimentación y Datos para Sistemas de Visión con Espacio Restringido | +0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Inspección de Alta Resolución y Alta Velocidad de Fotogramas
Los mayores recuentos de píxeles y las velocidades de fotogramas más rápidas están aumentando la carga de datos transportada por los enlaces de cámara industrial. Los sistemas de inspección de semiconductores están pasando de cámaras heredadas de 24,5 MP a equipos capaces de superar los 400 fotogramas por segundo. Allied Vision lanzó su serie FXO 100GigE en 2026 con interfaces de fibra QSFP28 que admiten hasta 10 kilómetros de alcance, demostrando el ancho de banda disponible a través de conexiones de fibra.[1]Allied Vision, "Allied Vision entre los primeros en lanzar cámaras de visión artificial 100GigE," Allied Vision, alliedvision.com Un sistema de cobre CXP-12 de cuatro enlaces agrega hasta 50 Gbps, mientras que un AOC QSFP28 de 100GigE puede proporcionar una capacidad similar a través de una sola conexión. Esto hace que la selección de cables esté más estrechamente vinculada a los ciclos de actualización de cámaras, especialmente en el Mercado de Cables Ópticos Activos para Visión Artificial. El estándar Camera Link HS también define interfaces de fibra CX4 y AOC, que ofrecen a los compradores una base técnica común para la adquisición.
Crecimiento de los Sistemas de Visión Robóticos y de Movimiento Continuo
Los brazos robóticos y los pórticos requieren cables que puedan soportar movimientos repetidos sin interrumpir la transmisión de imágenes. Los cables de cobre estándar clasificados para 100.000 a 1.000.000 ciclos de flexión no cumplen con los 10 millones a 50 millones de ciclos utilizados para los enlaces de visión robótica más exigentes. EverPro informó que su AOC híbrido de fibra BendRobust superó las pruebas de cadena de arrastre por encima de los 100 millones de ciclos.[2]EverPro Technologies, "Productos AOC de largo alcance Camera Link y MIPI," EverPro Technologies, everprotech.com Un mayor número de ejes y canales de sensores también aumenta el requisito de cables por robot colaborativo. Los diseños de AOC híbrido USB3 Vision y MIPI pueden transportar alimentación y datos a las cámaras en las muñecas de los robots y en los puntos centrales de la herramienta, donde los perfiles de cable más ligeros simplifican el enrutamiento. Esto convierte el movimiento robótico en un impulsor directo de la demanda del Mercado de Cables Ópticos Activos para Visión Artificial.[3]Nortech Systems Incorporated, "USB-C Óptico Activo para Cables de Visión Artificial," Nortech Systems Incorporated, nortechsys.com
Adopción Creciente de Camera Links Inmunes a EMI
Los servoaccionamientos, la soldadura por inducción y la electrónica de alta corriente pueden introducir ruido en las conexiones de cámara de cobre. La transmisión de datos óptica proporciona aislamiento galvánico y resistencia a la interferencia electromagnética, lo cual es valioso en entornos de producción de semiconductores, automotriz y de baterías. La extensión CoaXPress sobre Fibra permite que las plantas que utilizan infraestructura CoaXPress migren a fibra sin cambiar la capa de software.[4]Euresys, "¿Qué es CoaXPress sobre Fibra?," Euresys, euresys.com Active Silicon introdujo su capturador de fotogramas FireBird CoaXPress sobre Fibra 4xCOF-12 en junio de 2025, con adquisición de imágenes de hasta 40 Gbps sobre fibra. El uso de componentes de capa física de Ethernet de 40 Gigabits también puede ampliar el acceso a la tecnología de transceptores disponible. Estos factores mejoran la propuesta de valor del Mercado de Cables Ópticos Activos para Visión Artificial, donde la interferencia y los recorridos de cable largos representan riesgos de producción.
Implementación Creciente de IA en el Borde y Procesamiento de Visión Distribuida
Los sistemas de IA en el borde necesitan flujos de imágenes estables y de alto ancho de banda desde cámaras ubicadas alrededor de una celda de inspección. MIPI CSI-2 es una interfaz nativa para muchos de estos sistemas, pero su alcance estándar a nivel de placa es limitado sin serialización. La Alianza MIPI adoptó CSI-2 v4.2 en diciembre de 2025 y añadió soporte para sensores de visión basados en eventos y transmisión en modo de suspensión de bajo consumo. Silicon Line lanzó el chipset MSDL 20G en septiembre de 2026 bajo la marca EverProX, extendiendo los enlaces MIPI D-PHY de 20 Gbps a decenas de metros a través de una conexión óptica activa. Esto admite diseños en los que 4 a 8 cámaras envían datos a un único host GPU. El Mercado de Cables Ópticos Activos para Visión Artificial se beneficia a medida que las fábricas separan la ubicación de las cámaras del hardware de computación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Inicial Más Alto que los Cables de Cobre Pasivos | -0.8% | Global, más pronunciado en Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Presupuesto de Energía y Límites Térmicos en las Terminaciones Activas | -0.5% | Global | Mediano plazo (2-4 años) |
| Fragmentación de Interfaces y Requisitos de Interoperabilidad | -0.4% | Global | Mediano plazo (2-4 años) |
| Complejidad de Terminación, Reparación y Calificación de Fibra en Entornos Robóticos | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costo Inicial Más Alto que los Cables de Cobre Pasivos
Estos componentes los hacen más costosos que los ensamblajes de cobre pasivos. Para recorridos de 3 a 5 metros, los constructores de máquinas pueden no ver suficiente beneficio de rendimiento para justificar el costo adicional. La expansión de la capacidad de VCSEL en China redujo el precio de un AOC de 10 GigE de 10 metros de CNY 600 (USD 89,58) a CNY 120-150 (USD 17,92-22,40) en los ciclos de productos recientes. La información de entrada no proporciona una fuente de tipo de cambio para estos montos, por lo que no se indica ninguna conversión a USD. Este problema de costos limita la adopción del Mercado de Cables Ópticos Activos para Visión Artificial entre los constructores más pequeños en América del Sur, Oriente Medio y África.
Presupuesto de Energía y Restricciones Térmicas en las Terminaciones Activas
Los componentes activos típicamente consumen entre 0,5 y 1,0 W en cada extremo del cable. Un sistema con 4 a 8 enlaces AOC puede, por tanto, generar una carga de calor significativa dentro de la carcasa de una cámara o una caja de conexiones. Las carcasas de cámara más pequeñas dejan menos espacio para el flujo de aire y la disipación de calor. Los diseños híbridos de fibra y cobre pueden suministrar energía a través de conductores de cobre, pero desplazan en lugar de eliminar el requisito térmico del sistema. Las aplicaciones de alimentación a través de CXP y alimentación a través de Camera Link también requieren una planificación cuidadosa del voltaje a distancias más largas. Estas exigencias de integración pueden prolongar los plazos de calificación en el Mercado de Cables Ópticos Activos para Visión Artificial, especialmente en entornos industriales adversos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Protocolo de Interfaz: GigE Vision Lidera, Camera Link HS Apoya la Inspección de Alta Velocidad
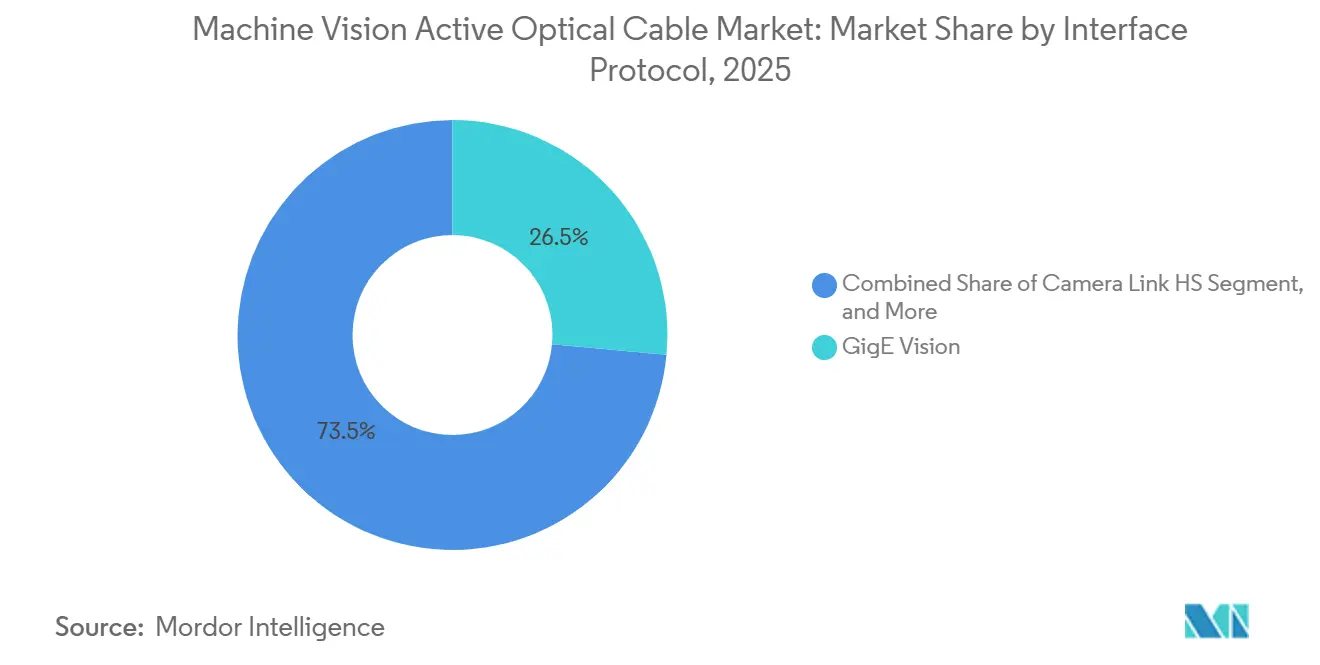
GigE Vision mantuvo el 26,47% de la participación del Mercado de Cables Ópticos Activos para Visión Artificial en 2025. Su base instalada refleja la compatibilidad con redes Ethernet, infraestructura de conmutación estándar, alimentación a través de Ethernet y sistemas de automatización de fábricas establecidos. El Comité Técnico A3 de GigE Vision ratificó GigE Vision 3.0 en abril de 2026, introduciendo la transmisión basada en RoCEv2 y admitiendo velocidades de datos de hasta 400 Gbps y más. Allied Vision lanzó un núcleo IP FPGA de GigE Vision 3.0 en el mismo mes que admite operación a 10 Gbps y 25 Gbps con una ruta hacia los 100 Gbps. A velocidades de datos más altas, la fibra se convierte en la capa física práctica para muchas instalaciones.
Se proyecta que Camera Link HS se expanda a una CAGR del 13,67% hasta 2031. Es adecuado para cámaras TDI de exploración lineal utilizadas en la inspección de obleas, células de flujo de genómica e inspección de materiales en banda. Los capturadores de fotogramas Teledyne DALSA Xtium2-CLHS admiten recorridos de cable único de hasta 8,4 GByte/s para flujos de imágenes exigentes. USB3 Vision sirve a una amplia base instalada de electrónica de gama media y placas de circuito impreso, mientras que CoaXPress admite sistemas de exploración de área de alto ancho de banda. MIPI D-PHY, CSI-2, GMSL2 y FPD-Link III están ganando relevancia en visión embebida, pruebas de módulos ADAS y robots móviles autónomos.


Por Arquitectura de Cable: Fibra Pura Lidera, Híbrido Aborda los Requisitos Robóticos
El AOC de fibra pura representó el 61,73% de los ingresos en 2025. Se utiliza en aplicaciones CoaXPress sobre Fibra, Camera Link HS y 10 GigE Vision donde no se necesita alimentación del dispositivo a través del cable. La arquitectura proporciona una ruta de señal óptica y se alinea con los ecosistemas de transceptores QSFP28 y SFP+ utilizados en la conectividad de datos de alta velocidad. CoaXPress sobre Fibra utiliza componentes de capa física de Ethernet de 40 Gigabits, proporcionando una vía estándar para implementaciones de fibra de alto ancho de banda. El tamaño del Mercado de Cables Ópticos Activos para Visión Artificial para esta arquitectura está respaldado por sistemas que priorizan la resistencia a interferencias y la transmisión limpia de alta velocidad.
Se espera que el AOC híbrido de fibra y cobre se expanda a una CAGR del 12,87% hasta 2031. Combina fibras ópticas para datos con conductores de cobre para la alimentación del dispositivo y es adecuado para sistemas de cámara USB3 Vision, MIPI D-PHY y USB3.2 Gen2 en equipos robóticos. EverPro informó ensamblajes híbridos de 10 GigE con diámetros exteriores tan pequeños como 4,5 mm para el enrutamiento restringido en cadenas de arrastre. Su producto PHOTONFLEX, introducido en 2026, utilizó una construcción de menos de 1,5 mm para datos USB3.2 Gen1 y suministro de energía mediante circuito impreso flexible. El Mercado de Cables Ópticos Activos para Visión Artificial se beneficia de este arreglo de cable único para brazos robóticos delgados y futuros sistemas de visión para brazos humanoides, a pesar de un mayor costo de ensamblaje.
Por Longitud de Transmisión: Los Recorridos Cortos Anclan los Ingresos, los Recorridos Más Largos Cambian el Diseño del Sistema
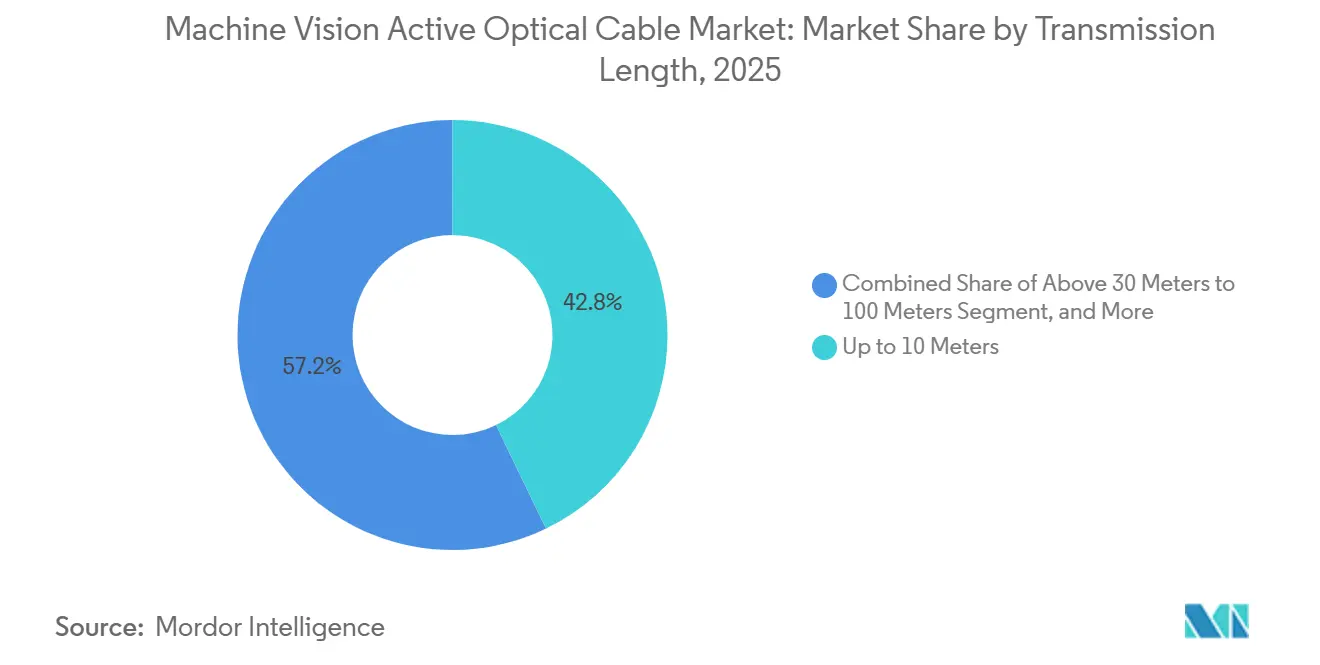
La categoría de hasta 10 metros representó el 42,83% de los ingresos en 2025. Las celdas de inspección compactas, las estaciones de inspección óptica automatizada de placas de circuito impreso y los equipos de empaquetado de semiconductores comúnmente ubican las cámaras cerca de la unidad de procesamiento. En estos entornos, los compradores utilizan AOC para protección contra interferencias, construcción de cable más ligera o enrutamiento más ajustado. La categoría de 10 a 30 metros sirve a líneas de transporte y pórticos, con la fabricación de electrónica y la inspección de alimentos y bebidas apoyando la demanda de reemplazo. Los recorridos cortos siguen siendo importantes en el Mercado de Cables Ópticos Activos para Visión Artificial actual porque representan una gran base instalada de equipos.
Se proyecta que la categoría de más de 30 metros a 100 metros registre una CAGR del 13,47% hasta 2031. El segmento admite diseños distribuidos con cámaras en líneas de carrocería automotriz, mesas de inspección de paneles solares, prensas y transportadores de almacenamiento en frío. CoaXPress sobre Fibra puede admitir distancias de cámara a host superiores a 100 metros sobre fibra multimodo y superiores a 100 kilómetros sobre fibra monomodo. Los sistemas de más de 100 metros sirven a aplicaciones más específicas, incluida la producción de vidrio, la inspección de películas y los conjuntos de telescopios. Este cambio de diseño fortalece el Mercado de Cables Ópticos Activos para Visión Artificial al habilitar distancias y velocidades de datos que los enlaces de cobre no pueden alcanzar.
Por Industria de Usuario Final: Semiconductores y Electrónica Lideran, Automotriz se Expande Más Rápido
Semiconductores y electrónica representaron el 28,67% de los ingresos en 2025. El segmento requiere detección de defectos por debajo de 10 micrómetros, metrología de paquetes de chiplets e inspección 2D rápida de placas de circuito impreso y paneles de visualización. Los desembolsos en equipos de semiconductores de China alcanzaron 49.000 millones de USD en 2025, apoyando la demanda de sistemas de cámara de alto ancho de banda. Japón también continuó invirtiendo en metrología 3D para la coplanaridad de disipadores de calor de placas inversoras de SiC. Allied Vision posicionó su plataforma FXO 100GigE para la inspección óptica automatizada de semiconductores y electrónica, con imágenes de 24,5 MP a 442 fotogramas por segundo. Esta base de demanda otorga al Mercado de Cables Ópticos Activos para Visión Artificial una aplicación de inspección de alto valor.
Se espera que el sector automotriz se expanda a una CAGR del 12,76% hasta 2031. Las instalaciones de vehículos y proveedores están añadiendo inspección visual para celdas de batería de vehículos eléctricos, módulos de potencia de SiC y producción de carrocería en blanco, a menudo a distancias donde las conexiones de cobre son susceptibles a interferencias. Valens Semiconductor e Imavix Engineering anunciaron una plataforma de visión artificial MIPI A-PHY lista para producción en diciembre de 2025, con el chipset de grado automotriz VA7000 y conectividad a hosts GigE Vision de 10 Gbps. La automatización industrial, las ciencias médicas y de la vida, el sector aeroespacial y de defensa, los institutos de investigación y los integradores de sistemas también crean requisitos variados para los protocolos AOC y la robustez.
Análisis Geográfico
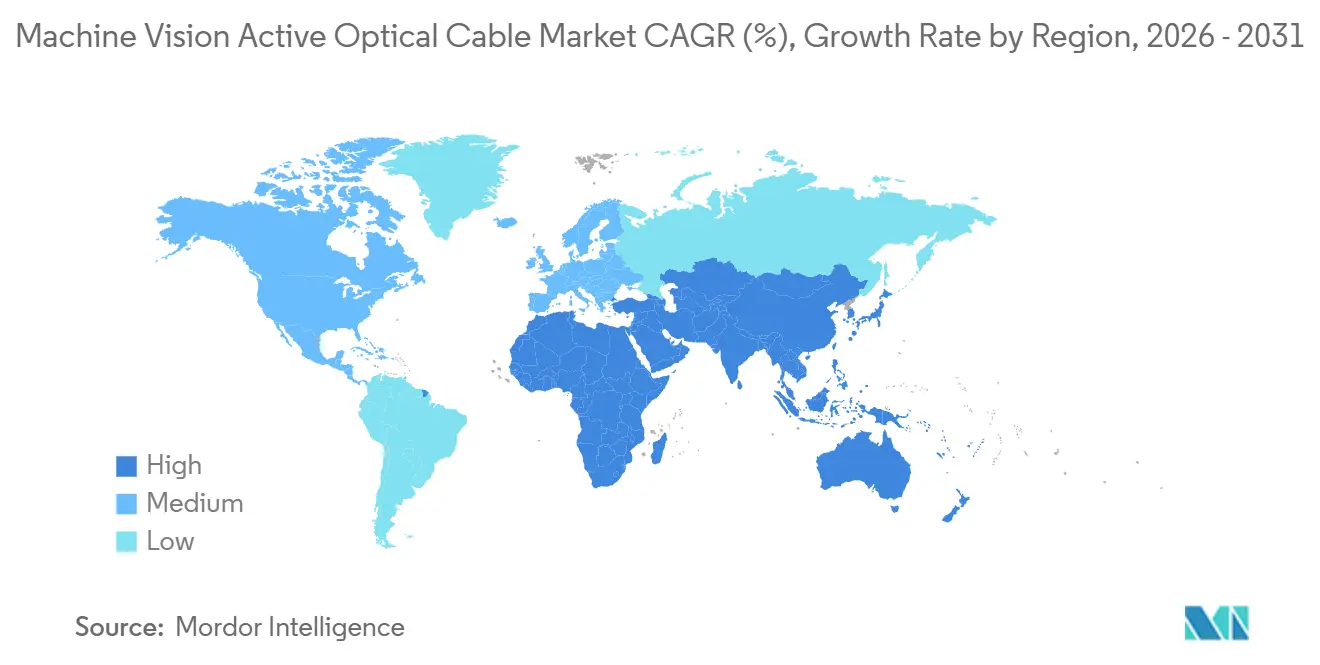
Asia-Pacífico mantuvo el 37,94% de los ingresos regionales en 2025. China, Japón, Corea del Sur y Taiwán albergan una producción concentrada de electrónica, semiconductores e inspección óptica automatizada. China invirtió 49.000 millones de USD en equipos de semiconductores en 2025, mientras que los proyectos de empaquetado a nivel de panel de Taiwán y las actualizaciones de metrología de dispositivos de potencia de SiC de Japón también apoyan la demanda de equipos de enlace de cámara. Corea del Sur contribuye con infraestructura de inspección de pantallas y chips de memoria. India, Vietnam y Malasia están expandiendo la capacidad de fabricación de electrónica, ampliando así la base de demanda regional del Mercado de Cables Ópticos Activos para Visión Artificial.
América del Norte y Europa forman el segundo bloque regional más grande. América del Norte tiene demanda de los sectores aeroespacial y de defensa, equipos de capital para semiconductores y visión de IA en el borde embebida, incluida la línea AOC True Xero de Mobix Labs para aplicaciones de alta fiabilidad. La actividad de Europa se centra en los proveedores automotrices de Alemania, los constructores de máquinas y los integradores de sistemas, mientras que la base más pequeña de América del Sur está liderada por la fabricación automotriz y la inspección agroalimentaria.
Se proyecta que Oriente Medio y África avancen a una CAGR del 13,34% hasta 2031. La Visión 2030 de Arabia Saudita y los programas de Industria 4.0 de los Emiratos Árabes Unidos están añadiendo sistemas de automatización industrial que pueden especificar interconexiones modernas en la etapa de diseño inicial. El gasto en automatización industrial regional alcanzó 5.280 millones de USD en 2025 y se prevé que alcance 7.440 millones de USD en 2030 a una CAGR del 7,10%. Turquía e Israel añaden demanda para la fabricación de electrónica y la integración de sistemas de defensa. Sudáfrica y Nigeria son usuarios tempranos en la inspección de alimentos y bebidas y la automatización minera, creando una nueva vía regional para el Mercado de Cables Ópticos Activos para Visión Artificial.

Panorama Competitivo
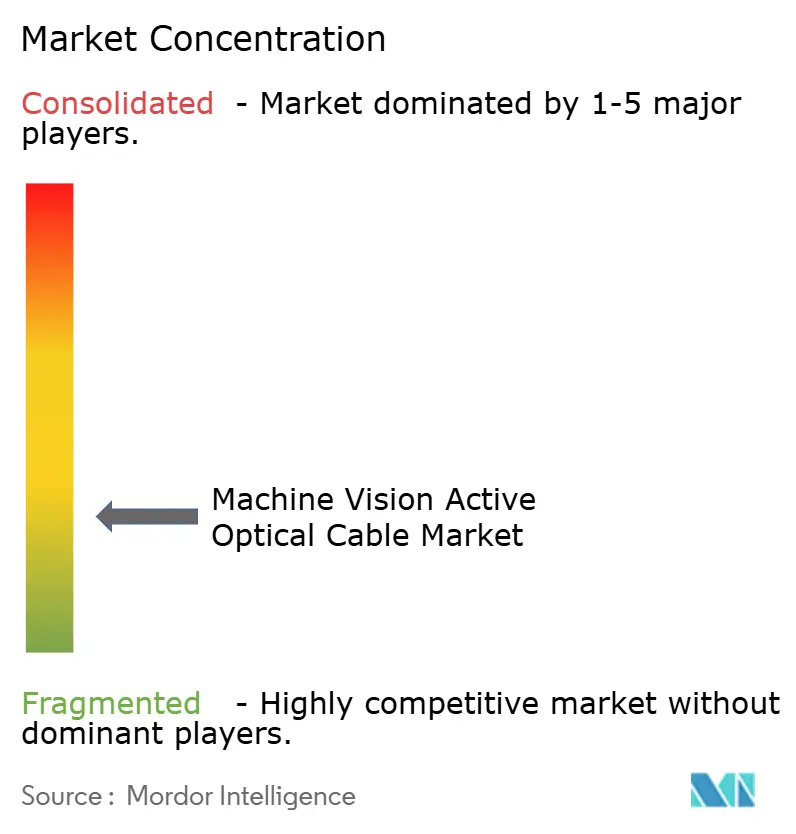
El Mercado de Cables Ópticos Activos para Visión Artificial está fragmentado, sin que ningún proveedor ocupe una posición decisiva en todos los protocolos de interfaz y arquitecturas de cable. Los fabricantes chinos representan una gran parte del volumen de ensamblaje. EverPro se describió a sí misma como el mayor expedidor de AOC del mundo por volumen, con más de 340 patentes, más de 200 empleados de I+D y centros de I+D en Alemania y China. El diseño de circuitos integrados SerDes especializados y la integración optoelectrónica están concentrados entre menos participantes en Europa y América del Norte. La estructura competitiva, por tanto, combina el ensamblaje de alto volumen con una innovación de componentes más especializada.
Silicon Line lanzó su chipset MSDL 20G en septiembre de 2026 para extender la conectividad MIPI D-PHY de 20 Gbps a través de enlaces ópticos activos a decenas de metros. Teledyne DALSA lanzó la cámara Linea HS2 8k en junio de 2026 con conectores Camera Link HS CX4 para conectividad de cable óptico activo. Allied Vision también lanzó una serie de cámaras 100GigE con interfaces de fibra QSFP28 en 2026. Estos movimientos muestran cómo los proveedores de chipsets, los ensambladores de cables y los fabricantes de cámaras apoyan mutuamente sus hojas de ruta de productos.
El AOC MIPI A-PHY para inspección en línea automotriz sigue siendo un área emergente. Circuit Assembly Corporation declara que posee las certificaciones AS9100D e ISO 9001:2015 y está registrada en ITAR y DDTC. Estos requisitos pueden limitar la competencia directa de los ensambladores de cables de alto volumen en aplicaciones especializadas de aeroespacial y defensa. El Mercado de Cables Ópticos Activos para Visión Artificial también tiene oportunidades en extensiones de protocolo de bajo consumo, configuraciones de cable robustecido, sistemas de inspección de 100 GigE y recopilación de datos para IA.
Líderes de la Industria de Cables Ópticos Activos para Visión Artificial
-
EverPro Technologies Co., Ltd.
-
Nortech Systems Incorporated
-
Circuit Assembly Corporation
-
Shenzhen Fiberlink Tech Co., Ltd
-
Donghoo Technologies Co., Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: EverProX Technologies Munich GmbH lanzó el chipset MSDL 20G bajo su marca Silicon Line, el primer chipset SerDes de extremo a extremo que extiende la conectividad MIPI D-PHY de 20 Gbps a través de cables ópticos activos a decenas de metros, dirigido a aplicaciones de visión artificial, robótica, medicina y defensa. El lanzamiento representó el chipset AOC MIPI D-PHY de mayor ancho de banda disponible comercialmente y habilitó el transporte de video sin comprimir en 4K y 8K a escala.
- Junio de 2026: Teledyne DALSA lanzó la cámara TDI de 1 MHz con iluminación trasera Linea HS2 8k equipada con conectores Camera Link HS CX4 para conectividad de cable óptico activo, proporcionando inmunidad completa a EMI para la inspección de obleas de semiconductores de alta velocidad, células de flujo de genómica e inspección de precisión de materiales en banda. El diseño del sensor BSI de la cámara habilitó la operación de alta velocidad en condiciones de poca luz, ampliando el uso de AOC en aplicaciones de inspección donde las restricciones de iluminación anteriormente requerían tiempos de integración más largos.
- Abril de 2026: El Comité Técnico A3 de GigE Vision ratificó GigE Vision 3.0, introduciendo formalmente la transmisión basada en RoCEv2 que escala GigE Vision a 400 Gbps y más. Allied Vision lanzó simultáneamente el primer núcleo IP FPGA de GigE Vision 3.0 totalmente compatible, habilitando velocidades de datos de 10 Gbps y 25 Gbps con una ruta escalable hacia los 100 Gbps y ampliando la relevancia del AOC de fibra en toda la base instalada de GigE Vision.
- Junio de 2025: Active Silicon introdujo el capturador de fotogramas FireBird CoaXPress sobre Fibra 4xCOF-12, adquiriendo datos de imagen a hasta 40 Gbps utilizando componentes de fibra de capa física de Ethernet de 40 Gigabits. El producto ubicó las cámaras a kilómetros del PC host utilizando fibra multimodo o monomodo estándar, extendiendo el alcance del estándar CoaXPress sobre Fibra a implementaciones de fábricas de gran formato y entornos con alta EMI.


Alcance del Informe Global del Mercado de Cables Ópticos Activos para Visión Artificial
Los Cables Ópticos Activos para Visión Artificial son soluciones de conectividad de alto rendimiento que integran transceptores ópticos directamente en el ensamblaje del cable, convirtiendo señales eléctricas en luz y habilitando la transmisión de datos de alto ancho de banda, baja latencia y aislamiento eléctrico para cámaras industriales a distancias muy superiores a las de los cables de cobre tradicionales.
El Informe del Mercado de Cables Ópticos Activos para Visión Artificial está segmentado por Protocolo de Interfaz (USB3 Vision, Camera Link HS, CoaXPress, MIPI D-PHY y CSI-2, GigE Vision, 10 GigE Vision y Enlaces de Cámara Serializados para Automoción), Arquitectura de Cable (Cables Ópticos Activos de Fibra Pura y Cables Ópticos Activos Híbridos de Fibra y Cobre), Longitud de Transmisión (Hasta 10 Metros, Más de 10 Metros a 30 Metros, Más de 30 Metros a 100 Metros y Más de 100 Metros), Industria de Usuario Final (Automatización Industrial y Constructores de Máquinas, Fabricantes de Electrónica y Semiconductores, Fabricantes de Automóviles y Proveedores de Nivel, Organizaciones de Dispositivos Médicos y Ciencias de la Vida, Organizaciones Aeroespaciales y de Defensa, Institutos de Investigación y Universidades, Integradores de Sistemas y Proveedores de Inspección por Contrato, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| USB3 Vision |
| Camera Link HS |
| CoaXPress |
| MIPI D-PHY y CSI-2 |
| GigE Vision |
| 10 GigE Vision |
| Enlaces de Cámara Serializados para Automoción |
| Cables Ópticos Activos de Fibra Pura |
| Cables Ópticos Activos Híbridos de Fibra y Cobre |
| Hasta 10 Metros |
| Más de 10 Metros a 30 Metros |
| Más de 30 Metros a 100 Metros |
| Más de 100 Metros |
| Automatización Industrial y Constructores de Máquinas |
| Fabricantes de Electrónica y Semiconductores |
| Fabricantes de Automóviles y Proveedores de Nivel |
| Organizaciones de Dispositivos Médicos y Ciencias de la Vida |
| Organizaciones Aeroespaciales y de Defensa |
| Institutos de Investigación y Universidades |
| Integradores de Sistemas y Proveedores de Inspección por Contrato |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Protocolo de Interfaz | USB3 Vision | ||
| Camera Link HS | |||
| CoaXPress | |||
| MIPI D-PHY y CSI-2 | |||
| GigE Vision | |||
| 10 GigE Vision | |||
| Enlaces de Cámara Serializados para Automoción | |||
| Por Arquitectura de Cable | Cables Ópticos Activos de Fibra Pura | ||
| Cables Ópticos Activos Híbridos de Fibra y Cobre | |||
| Por Longitud de Transmisión | Hasta 10 Metros | ||
| Más de 10 Metros a 30 Metros | |||
| Más de 30 Metros a 100 Metros | |||
| Más de 100 Metros | |||
| Por Industria de Usuario Final | Automatización Industrial y Constructores de Máquinas | ||
| Fabricantes de Electrónica y Semiconductores | |||
| Fabricantes de Automóviles y Proveedores de Nivel | |||
| Organizaciones de Dispositivos Médicos y Ciencias de la Vida | |||
| Organizaciones Aeroespaciales y de Defensa | |||
| Institutos de Investigación y Universidades | |||
| Integradores de Sistemas y Proveedores de Inspección por Contrato | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Cables Ópticos Activos para Visión Artificial?
El Mercado de Cables Ópticos Activos para Visión Artificial fue valorado en 149,12 millones de USD en 2025 y se estima en 161,71 millones de USD en 2026. Se prevé que alcance 261,63 millones de USD en 2031 a una CAGR del 10,10%.
¿Qué protocolo de interfaz lidera el Mercado de Cables Ópticos Activos para Visión Artificial?
GigE Vision lideró con una participación de ingresos del 26,47% en 2025. Su base instalada de Ethernet y la actualización a GigE Vision 3.0 apoyan la continua adopción de fibra.
¿Qué arquitectura de cable se expande más rápido?
Se espera que el AOC híbrido de fibra y cobre avance a una CAGR del 12,87% hasta 2031. Admite la entrega de datos y alimentación mediante un solo cable para sistemas de visión robótica.
¿Por qué se utilizan AOC en lugar de cables de cámara de cobre?
Los AOC admiten recorridos de alto ancho de banda más largos y evitan la interferencia electromagnética. Estos beneficios son importantes en la inspección automatizada, la soldadura, la producción de baterías y los grandes diseños de fábrica.
¿Qué aplicación de usuario final se espera que se expanda más rápido?
Se espera que el sector automotriz se expanda a una CAGR del 12,76% hasta 2031. La demanda está vinculada a la inspección de baterías de vehículos eléctricos, el ensamblaje de módulos de potencia de SiC y la verificación de carrocería en blanco.
¿Qué región se prevé que se expanda más rápido?
Se proyecta que Oriente Medio y África avancen a una CAGR del 13,34% hasta 2031. La inversión en automatización industrial y los programas de fabricación en nuevas instalaciones apoyan esta perspectiva.
Última actualización de la página el:



