
Taille et part du marché des câbles à fibre optique active pour la vision industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
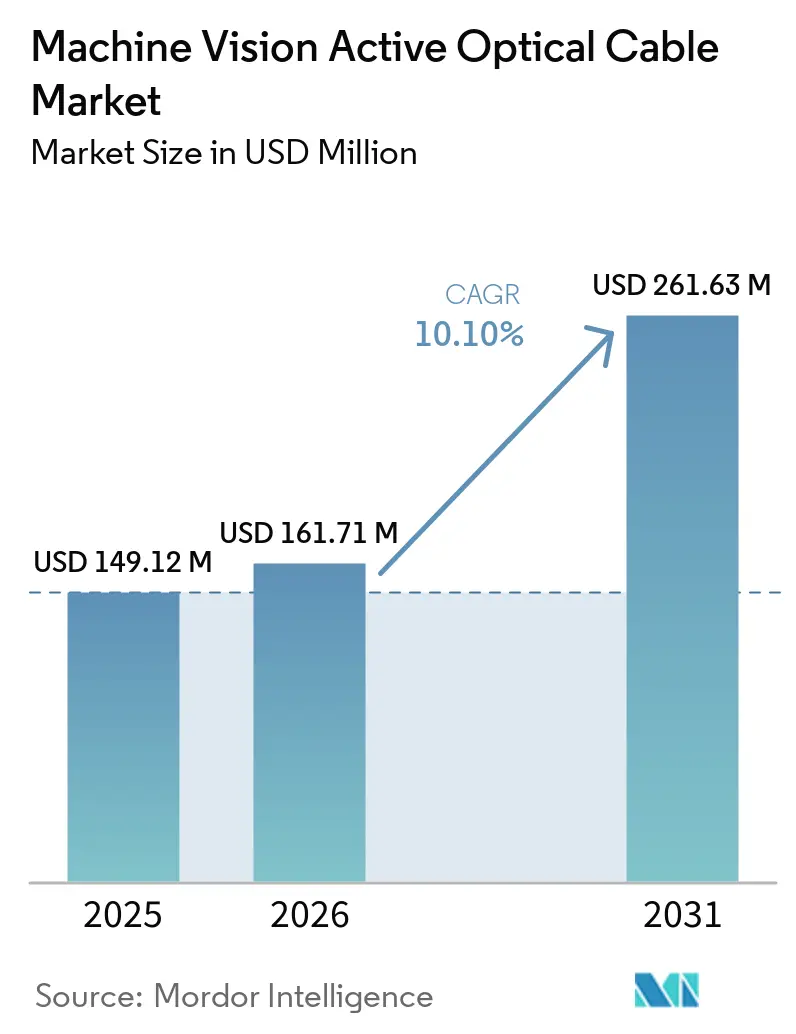
| Taille du Marché (2026) | 161.71 Millions de dollars américains |
| Taille du Marché (2031) | 261.63 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.10 % |
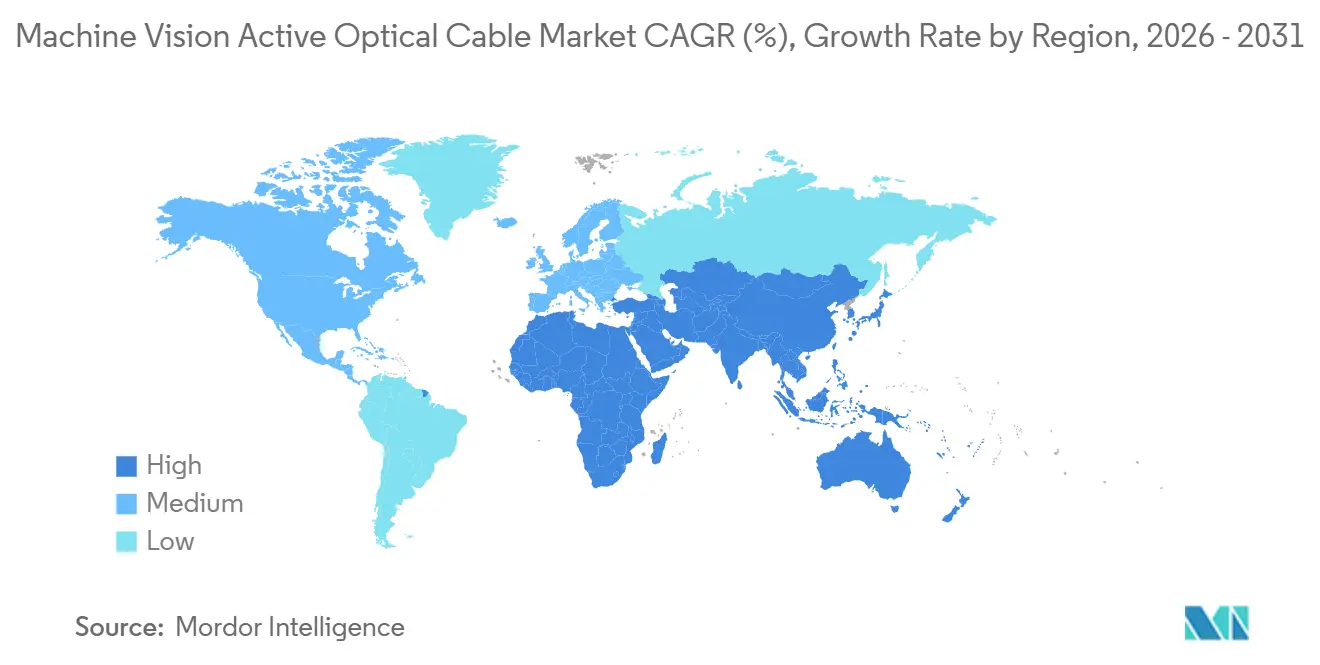
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
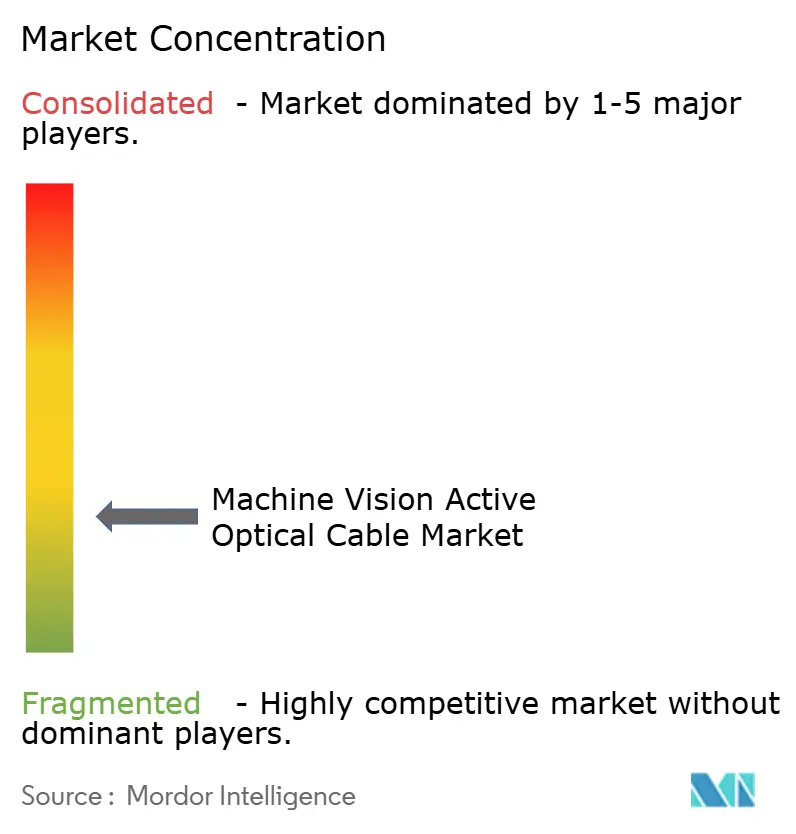
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des câbles à fibre optique active pour la vision industrielle par Mordor Intelligence
La taille du marché des câbles à fibre optique active pour la vision industrielle était évaluée à 149,12 millions USD en 2025 et devrait s'étendre de 161,71 millions USD en 2026 pour atteindre 261,63 millions USD d'ici 2031, à un CAGR de 10,10 % durant la période de prévision 2026-2031. Le marché des câbles à fibre optique active pour la vision industrielle est porté par les systèmes d'inspection qui nécessitent une bande passante plus élevée et des liaisons de caméra plus longues que ce que les câbles en cuivre passifs peuvent fournir. Les liaisons à fibre optique évitent également les interférences électromagnétiques sur les planchers d'usine où des servomoteurs, des postes de soudage et des équipements de commutation haute tension sont utilisés. GigE Vision 3.0 a élargi le recours aux systèmes à base de fibre en permettant la diffusion RoCEv2 jusqu'à 400 Gbps et au-delà. Les fournisseurs répondent avec des conceptions de câbles spécifiques aux protocoles et des connecteurs de caméra compatibles AOC, tandis que les intégrateurs de systèmes privilégient de plus en plus les architectures prenant en charge des caméras distribuées et un calcul centralisé. Le marché des câbles à fibre optique active pour la vision industrielle présente donc des opportunités dans l'inspection des semi-conducteurs, la production automobile, la robotique et les usines automatisées émergentes.
Points clés du rapport
- Par protocole d'interface, GigE Vision détenait 26,47 % de la part du marché des câbles à fibre optique active pour la vision industrielle en 2025, tandis que Camera Link HS devrait progresser à un CAGR de 13,67 % jusqu'en 2031.
- Par architecture de câble, les AOC à fibre pure représentaient 61,73 % du chiffre d'affaires en 2025, tandis que les AOC hybrides fibre et cuivre devraient progresser à un CAGR de 12,87 % jusqu'en 2031.
- Par longueur de transmission, la catégorie jusqu'à 10 mètres représentait 42,83 % du chiffre d'affaires en 2025, tandis que la catégorie de 30 mètres à 100 mètres devrait enregistrer un CAGR de 13,47 % jusqu'en 2031.
- Par secteur d'utilisation final, les semi-conducteurs et l'électronique détenaient 28,67 % du chiffre d'affaires en 2025, tandis que l'automobile devrait progresser à un CAGR de 12,76 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 37,94 % du chiffre d'affaires en 2025, tandis que le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 13,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des câbles à fibre optique active pour la vision industrielle
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'inspection haute résolution et cadence d'images élevée | +3.2% | Cœur Asie-Pacifique, avec une forte demande en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption des systèmes de vision robotiques et en mouvement continu | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Adoption des liaisons Camera Link immunisées contre les interférences électromagnétiques | +2.1% | Mondial, notamment dans les installations industrielles lourdes en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Déploiement du traitement de vision distribué et de l'IA en périphérie | +1.5% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Connectivité de vision embarquée longue portée basée sur MIPI | +0.9% | Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Alimentation et données intégrées pour les systèmes de vision à espace contraint | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'inspection haute résolution et à cadence d'images élevée
Des nombres de pixels plus élevés et des cadences d'images plus rapides augmentent la charge de données transportée par les liaisons de caméras industrielles. Les systèmes d'inspection de semi-conducteurs passent des caméras 24,5 MP héritées à des équipements capables de dépasser 400 images par seconde. Allied Vision a lancé sa série FXO 100GigE en 2026 avec des interfaces à fibre QSFP28 prenant en charge jusqu'à 10 kilomètres de portée, démontrant la bande passante disponible sur les connexions à fibre.[1]Allied Vision, "Allied Vision parmi les premiers à lancer des caméras de vision industrielle 100GigE," Allied Vision, alliedvision.com Un système CXP-12 à quatre liaisons en cuivre agrège jusqu'à 50 Gbps, tandis qu'un AOC QSFP28 100GigE peut offrir une capacité similaire sur une seule connexion. Cela rend le choix du câble plus étroitement lié aux cycles de mise à niveau des caméras, notamment sur le marché des câbles à fibre optique active pour la vision industrielle. La norme Camera Link HS définit également des interfaces à fibre CX4 et AOC, offrant aux acheteurs une base technique commune pour les achats.
Croissance des systèmes de vision robotiques et en mouvement continu
Les bras robotiques et les portiques nécessitent des câbles capables de résister à des mouvements répétés sans interrompre la transmission d'images. Les câbles en cuivre standard homologués pour 100 000 à 1 000 000 cycles de flexion ne satisfont pas aux exigences de 10 millions à 50 millions de cycles utilisées pour les liaisons de vision robotique exigeantes. EverPro a indiqué que son AOC hybride à fibre BendRobust a réussi les tests de chaîne porte-câbles au-delà de 100 millions de cycles.[2]EverPro Technologies, "Produits AOC Camera Link longue portée et MIPI," EverPro Technologies, everprotech.com Un plus grand nombre d'axes et de canaux de capteurs augmente également le besoin en câbles par robot collaboratif. Les conceptions d'AOC hybrides USB3 Vision et MIPI peuvent transporter l'alimentation et les données vers les caméras situées aux poignets des robots et aux points centraux des outils, où des profils de câbles plus légers simplifient le cheminement. Cela fait du mouvement robotique un moteur direct de la demande sur le marché des câbles à fibre optique active pour la vision industrielle.[3]Nortech Systems Incorporated, "USB-C optique active pour câbles de vision industrielle," Nortech Systems Incorporated, nortechsys.com
Adoption croissante des liaisons Camera Link immunisées contre les interférences électromagnétiques
Les servomoteurs, le soudage par induction et l'électronique à fort courant peuvent introduire du bruit dans les connexions de caméras en cuivre. La transmission de données optique assure une isolation galvanique et une résistance aux interférences électromagnétiques, ce qui est précieux dans les environnements de production de semi-conducteurs, d'automobiles et de batteries. L'extension CoaXPress-over-Fiber permet aux usines utilisant une infrastructure CoaXPress de migrer vers la fibre sans modifier la couche logicielle.[4]Euresys, "Qu'est-ce que CoaXPress-over-Fiber ?," Euresys, euresys.com Active Silicon a présenté son carte d'acquisition d'images FireBird CoaXPress-over-Fiber 4xCOF-12 en juin 2025, avec une acquisition d'images jusqu'à 40 Gbps sur fibre. L'utilisation de composants de couche physique Ethernet 40 Gigabits peut également élargir l'accès aux technologies de transcepteurs disponibles. Ces facteurs renforcent la proposition de valeur du marché des câbles à fibre optique active pour la vision industrielle, où les interférences et les longues liaisons de câbles constituent des risques de production.
Déploiement croissant de l'IA en périphérie et du traitement de vision distribué
Les systèmes d'IA en périphérie nécessitent des flux d'images stables et à haute bande passante provenant de caméras placées autour d'une cellule d'inspection. MIPI CSI-2 est une interface native pour de nombreux systèmes de ce type, mais sa portée standard au niveau de la carte est limitée sans sérialisation. La MIPI Alliance a adopté CSI-2 v4.2 en décembre 2025 et a ajouté la prise en charge des capteurs de vision basés sur les événements et la diffusion en mode veille basse consommation. Silicon Line a lancé le jeu de puces MSDL 20G en septembre 2026 sous la marque EverProX, étendant les liaisons MIPI D-PHY à 20 Gbps sur des dizaines de mètres via une connexion optique active. Cela prend en charge les architectures dans lesquelles 4 à 8 caméras envoient des données à un seul hôte GPU. Le marché des câbles à fibre optique active pour la vision industrielle en bénéficie à mesure que les usines séparent le placement des caméras du matériel informatique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial plus élevé que les câbles en cuivre passifs | -0.8% | Mondial, plus prononcé au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Budget d'alimentation et limites thermiques aux terminaisons actives | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Fragmentation des interfaces et exigences d'interopérabilité | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Complexité de la terminaison, de la réparation et de la qualification des fibres dans les environnements robotiques | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial plus élevé que les câbles en cuivre passifs
Ces composants les rendent plus coûteux que les assemblages en cuivre passifs. Pour des longueurs de 3 à 5 mètres, les constructeurs de machines peuvent ne pas percevoir un avantage de performance suffisant pour justifier le surcoût. L'expansion de la capacité VCSEL chinoise a réduit le prix d'un AOC 10 GigE de 10 mètres de 600 CNY (89,58 USD) à 120-150 CNY (17,92-22,40 USD) au cours des cycles de produits récents. La source ne fournit pas de référence de taux de change pour ces montants, aucune conversion en USD n'est donc indiquée. Ce problème de coût limite l'adoption du marché des câbles à fibre optique active pour la vision industrielle parmi les petits constructeurs en Amérique du Sud, au Moyen-Orient et en Afrique.
Contraintes de budget d'alimentation et thermiques aux terminaisons actives
Les composants actifs consomment généralement 0,5 à 1,0 W à chaque extrémité du câble. Un système comportant 4 à 8 liaisons AOC peut donc générer une charge thermique significative à l'intérieur d'un boîtier de caméra ou d'une boîte de jonction. Les boîtiers de caméra plus petits laissent moins d'espace pour la circulation d'air et la dissipation thermique. Les conceptions hybrides fibre et cuivre peuvent fournir l'alimentation via des conducteurs en cuivre, mais elles déplacent plutôt qu'elles n'éliminent les exigences thermiques du système. Les applications Power-over-CXP et Power-over-Camera-Link nécessitent également une planification minutieuse de la tension sur de plus longues distances. Ces exigences d'intégration peuvent allonger les délais de qualification sur le marché des câbles à fibre optique active pour la vision industrielle, notamment dans les environnements industriels difficiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par protocole d'interface : GigE Vision en tête, Camera Link HS soutient l'inspection à grande vitesse
GigE Vision détenait 26,47 % de la part du marché des câbles à fibre optique active pour la vision industrielle en 2025. Sa base installée reflète la compatibilité avec les réseaux Ethernet, l'infrastructure de commutation standard, le Power over Ethernet et les systèmes d'automatisation d'usine établis. Le comité technique A3 GigE Vision a ratifié GigE Vision 3.0 en avril 2026, introduisant la diffusion basée sur RoCEv2 et prenant en charge des débits de données jusqu'à 400 Gbps et au-delà. Allied Vision a publié un cœur IP FPGA GigE Vision 3.0 le même mois, prenant en charge un fonctionnement à 10 Gbps et 25 Gbps avec une voie vers 100 Gbps. À des débits de données plus élevés, la fibre devient la couche physique pratique pour de nombreuses installations.
Camera Link HS devrait progresser à un CAGR de 13,67 % jusqu'en 2031. Il est adapté aux caméras TDI à balayage linéaire utilisées dans l'inspection de plaquettes, les cellules de flux génomiques et l'inspection de bandes. Les cartes d'acquisition d'images Teledyne DALSA Xtium2-CLHS prennent en charge des liaisons à câble unique jusqu'à 8,4 Go/s pour les flux d'images exigeants. USB3 Vision dessert une large base installée d'électronique grand public et de circuits imprimés, tandis que CoaXPress prend en charge les systèmes à balayage de surface à haute bande passante. MIPI D-PHY, CSI-2, GMSL2 et FPD-Link III gagnent en pertinence dans la vision embarquée, les tests de modules ADAS et les robots mobiles autonomes.
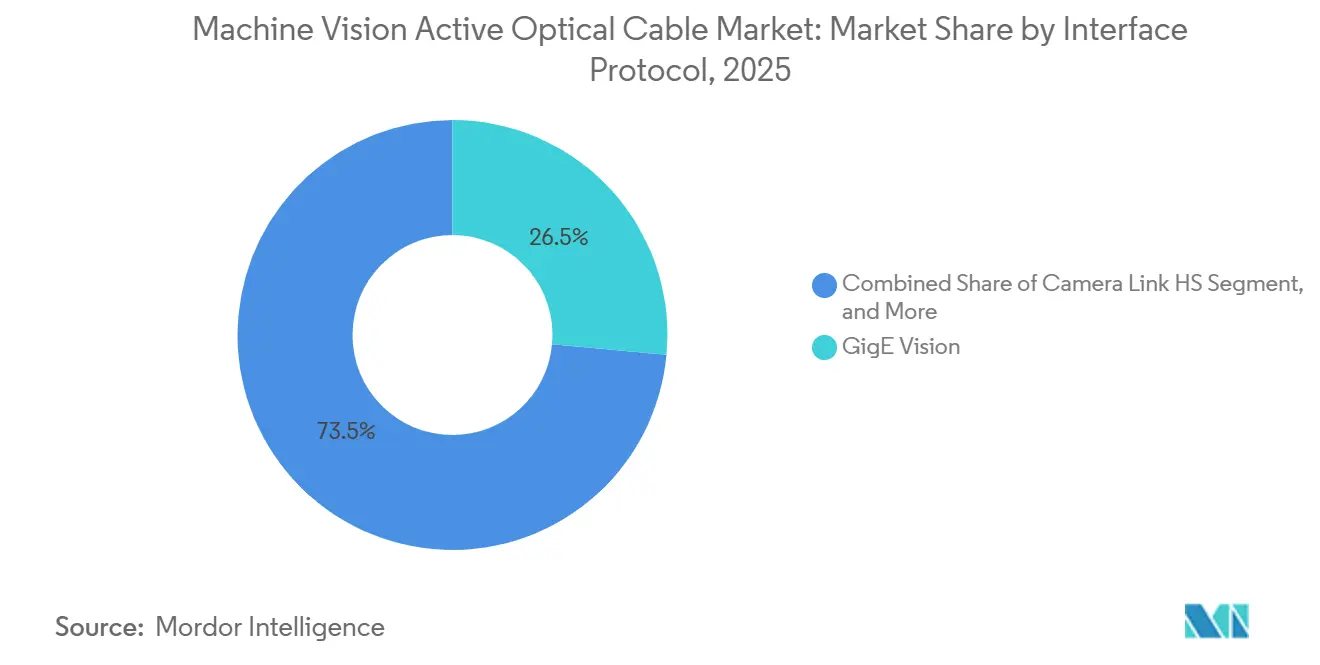


Par architecture de câble : la fibre pure en tête, l'hybride répond aux exigences robotiques
Les AOC à fibre pure représentaient 61,73 % du chiffre d'affaires en 2025. Ils sont utilisés dans les applications CoaXPress-over-Fiber, Camera Link HS et 10 GigE Vision où l'alimentation côté appareil n'est pas nécessaire via le câble. L'architecture fournit un chemin de signal optique et s'aligne sur les écosystèmes de transcepteurs QSFP28 et SFP+ utilisés dans la connectivité de données à haute vitesse. CoaXPress-over-Fiber utilise des composants de couche physique Ethernet 40 Gigabits, offrant une voie standard pour les implémentations à fibre à haute bande passante. La taille du marché des câbles à fibre optique active pour la vision industrielle pour cette architecture est soutenue par les systèmes qui privilégient la résistance aux interférences et une transmission haute vitesse propre.
Les AOC hybrides fibre et cuivre devraient progresser à un CAGR de 12,87 % jusqu'en 2031. Ils combinent des fibres optiques pour les données avec des conducteurs en cuivre pour l'alimentation des appareils et conviennent aux systèmes de caméras USB3 Vision, MIPI D-PHY et USB3.2 Gen2 sur équipements robotiques. EverPro a signalé des assemblages hybrides 10 GigE avec des diamètres extérieurs aussi petits que 4,5 mm pour un cheminement en chaîne porte-câbles contraint. Son produit PHOTONFLEX, présenté en 2026, utilisait une construction inférieure à 1,5 mm pour les données USB3.2 Gen1 et l'alimentation par circuit imprimé flexible. Le marché des câbles à fibre optique active pour la vision industrielle bénéficie de cet arrangement à câble unique pour les bras robotiques fins et les futurs systèmes de vision pour bras humanoïdes, malgré un coût d'assemblage plus élevé.
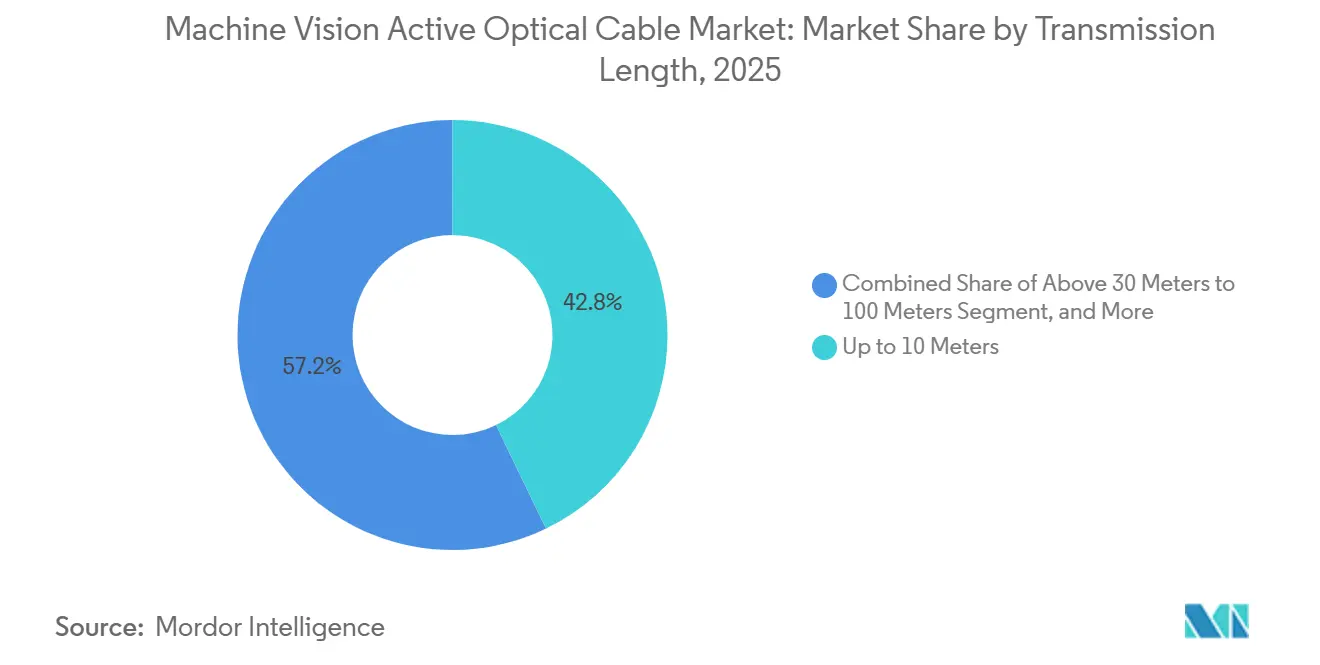
Par longueur de transmission : les courtes liaisons ancrent le chiffre d'affaires, les longues liaisons modifient la conception des systèmes
La catégorie jusqu'à 10 mètres représentait 42,83 % du chiffre d'affaires en 2025. Les cellules d'inspection compactes, les stations AOI de circuits imprimés et les équipements d'encapsulation de semi-conducteurs placent généralement les caméras à proximité de l'unité de traitement. Dans ces configurations, les acheteurs utilisent des AOC pour la protection contre les interférences, une construction de câble plus légère ou un cheminement plus serré. La catégorie de 10 à 30 mètres dessert les lignes de convoyeurs et les portiques, avec la fabrication électronique et l'inspection alimentaire et des boissons soutenant la demande de remplacement. Les courtes liaisons restent importantes sur le marché actuel des câbles à fibre optique active pour la vision industrielle car elles représentent une large base installée d'équipements.
La catégorie de 30 mètres à 100 mètres devrait enregistrer un CAGR de 13,47 % jusqu'en 2031. Le segment prend en charge les configurations distribuées avec des caméras sur les lignes de carrosserie automobile, les tables d'inspection de panneaux solaires, les presses et les convoyeurs de stockage frigorifique. CoaXPress-over-Fiber peut prendre en charge des distances caméra-hôte supérieures à 100 mètres sur fibre multimode et supérieures à 100 kilomètres sur fibre monomode. Les systèmes au-delà de 100 mètres servent des applications plus restreintes, notamment la production de verre, l'inspection de films et les réseaux de télescopes. Ce changement de conception renforce le marché des câbles à fibre optique active pour la vision industrielle en permettant des distances et des débits de données que les liaisons en cuivre ne peuvent pas atteindre.
Par secteur d'utilisation final : semi-conducteurs et électronique en tête, l'automobile progresse le plus rapidement
Les semi-conducteurs et l'électronique représentaient 28,67 % du chiffre d'affaires en 2025. Le segment nécessite une détection de défauts inférieure à 10 micromètres, une métrologie d'encapsulation de chiplets et une inspection 2D rapide des circuits imprimés et des panneaux d'affichage. Les dépenses chinoises en équipements de semi-conducteurs ont atteint 49 milliards USD en 2025, soutenant la demande de systèmes de caméras à haute bande passante. Le Japon a également poursuivi ses investissements dans la métrologie 3D pour la coplanarité des dissipateurs thermiques des cartes d'onduleurs SiC. Allied Vision a positionné sa plateforme FXO 100GigE pour l'AOI des semi-conducteurs et de l'électronique, avec une imagerie de 24,5 MP à 442 images par seconde. Cette base de demande offre au marché des câbles à fibre optique active pour la vision industrielle une application d'inspection à haute valeur ajoutée.
L'automobile devrait progresser à un CAGR de 12,76 % jusqu'en 2031. Les installations de véhicules et de fournisseurs ajoutent une inspection visuelle pour les cellules de batteries de véhicules électriques, les modules de puissance SiC et la production de carrosserie en blanc, souvent à des distances où les connexions en cuivre sont sensibles aux interférences. Valens Semiconductor et Imavix Engineering ont annoncé une plateforme de vision industrielle MIPI A-PHY prête pour la production en décembre 2025, intégrant le jeu de puces de qualité automobile VA7000 et une connectivité vers des hôtes GigE Vision à 10 Gbps. L'automatisation industrielle, les sciences médicales et de la vie, l'aérospatiale et la défense, les instituts de recherche et les intégrateurs de systèmes créent également des exigences variées en matière de protocoles AOC et de robustesse.
Analyse géographique
L'Asie-Pacifique détenait 37,94 % du chiffre d'affaires régional en 2025. La Chine, le Japon, la Corée du Sud et Taïwan abritent une production concentrée d'électronique, de semi-conducteurs et d'inspection optique automatisée. La Chine a investi 49 milliards USD dans les équipements de semi-conducteurs en 2025, tandis que les projets d'encapsulation au niveau des panneaux de Taïwan et les mises à niveau de métrologie des dispositifs de puissance SiC du Japon soutiennent également la demande d'équipements de liaison de caméras. La Corée du Sud contribue à l'infrastructure d'inspection des écrans et des puces mémoire. L'Inde, le Vietnam et la Malaisie développent leur capacité de fabrication électronique, élargissant ainsi la base de demande régionale pour le marché des câbles à fibre optique active pour la vision industrielle.
L'Amérique du Nord et l'Europe forment le deuxième bloc régional en importance. L'Amérique du Nord présente une demande dans les domaines de l'aérospatiale et de la défense, des équipements d'investissement en semi-conducteurs et de la vision IA en périphérie embarquée, notamment la gamme AOC True Xero de Mobix Labs pour les applications à haute fiabilité. L'activité européenne est centrée sur les équipementiers automobiles allemands, les constructeurs de machines et les intégrateurs de systèmes, tandis que la base plus modeste de l'Amérique du Sud est portée par la fabrication automobile et l'inspection agroalimentaire.
Le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 13,34 % jusqu'en 2031. La Vision 2030 saoudienne et les programmes Industrie 4.0 des Émirats arabes unis ajoutent des systèmes d'automatisation industrielle pouvant spécifier des interconnexions modernes dès la phase de conception initiale. Les dépenses régionales en automatisation industrielle ont atteint 5,28 milliards USD en 2025 et devraient atteindre 7,44 milliards USD d'ici 2030 à un CAGR de 7,10 %. La Turquie et Israël contribuent à la demande pour la fabrication électronique et l'intégration de systèmes de défense. L'Afrique du Sud et le Nigéria sont des utilisateurs précoces dans l'inspection alimentaire et des boissons et l'automatisation minière, créant une nouvelle voie régionale pour le marché des câbles à fibre optique active pour la vision industrielle.

Paysage concurrentiel
Le marché des câbles à fibre optique active pour la vision industrielle est fragmenté, aucun fournisseur ne détenant une position décisive sur l'ensemble des protocoles d'interface et des architectures de câbles. Les fabricants chinois représentent une large part du volume d'assemblage. EverPro s'est décrit comme le plus grand expéditeur mondial d'AOC en volume, avec plus de 340 brevets, plus de 200 membres du personnel de R&D et des centres de R&D en Allemagne et en Chine. La conception de circuits intégrés SerDes spécialisés et l'intégration optoélectronique sont concentrées parmi un nombre plus restreint d'acteurs en Europe et en Amérique du Nord. La structure concurrentielle combine donc un assemblage à grand volume avec une innovation de composants plus spécialisée.
Silicon Line a lancé son jeu de puces MSDL 20G en septembre 2026 pour étendre la connectivité MIPI D-PHY à 20 Gbps sur des liaisons optiques actives sur des dizaines de mètres. Teledyne DALSA a lancé la caméra Linea HS2 8k en juin 2026 avec des connecteurs Camera Link HS CX4 pour la connectivité AOC. Allied Vision a également lancé une série de caméras 100GigE avec des interfaces à fibre QSFP28 en 2026. Ces évolutions montrent comment les fournisseurs de jeux de puces, les assembleurs de câbles et les fabricants de caméras soutiennent mutuellement leurs feuilles de route produits.
L'AOC MIPI A-PHY pour l'inspection en ligne automobile reste un domaine émergent. Circuit Assembly Corporation indique détenir les certifications AS9100D et ISO 9001:2015 et être enregistrée ITAR et DDTC. Ces exigences peuvent limiter la concurrence directe des assembleurs de câbles à grand volume dans les applications spécialisées d'aérospatiale et de défense. Le marché des câbles à fibre optique active pour la vision industrielle présente également des opportunités dans les extensions de protocoles à faible consommation, les configurations de câbles robustifiés, les systèmes d'inspection 100 GigE et la collecte de données pour l'IA.
Leaders du secteur des câbles à fibre optique active pour la vision industrielle
-
EverPro Technologies Co., Ltd.
-
Nortech Systems Incorporated
-
Circuit Assembly Corporation
-
Shenzhen Fiberlink Tech Co., Ltd
-
Donghoo Technologies Co., Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : EverProX Technologies Munich GmbH a lancé le jeu de puces MSDL 20G sous sa marque Silicon Line, le premier jeu de puces SerDes de bout en bout étendant la connectivité MIPI D-PHY à 20 Gbps sur des câbles à fibre optique active sur des dizaines de mètres, ciblant les applications de vision industrielle, de robotique, médicales et de défense. Le lancement représentait le jeu de puces AOC MIPI D-PHY à la bande passante la plus élevée disponible commercialement et permettait le transport vidéo non compressé 4K et 8K à grande échelle.
- Juin 2026 : Teledyne DALSA a lancé la caméra TDI 8k Linea HS2 à illumination par la face arrière à 1 MHz équipée de connecteurs Camera Link HS CX4 pour la connectivité par câble à fibre optique active, offrant une immunité totale aux interférences électromagnétiques pour l'inspection à grande vitesse de plaquettes de semi-conducteurs, de cellules de flux génomiques et de bandes de précision. La conception du capteur BSI de la caméra permettait un fonctionnement à grande vitesse dans des conditions de faible luminosité, élargissant l'utilisation des AOC dans les applications d'inspection où les contraintes d'éclairage nécessitaient auparavant des temps d'intégration plus longs.
- Avril 2026 : Le comité technique A3 GigE Vision a ratifié GigE Vision 3.0, introduisant formellement la diffusion basée sur RoCEv2 qui fait évoluer GigE Vision jusqu'à 400 Gbps et au-delà. Allied Vision a simultanément lancé le premier cœur IP FPGA GigE Vision 3.0 entièrement conforme, permettant des débits de données de 10 Gbps et 25 Gbps avec une voie évolutive vers 100 Gbps et élargissant la pertinence des AOC à fibre dans la base installée GigE Vision.
- Juin 2025 : Active Silicon a présenté la carte d'acquisition d'images FireBird CoaXPress-over-Fiber 4xCOF-12, acquérant des données d'image jusqu'à 40 Gbps à l'aide de composants à fibre de couche physique Ethernet 40 Gigabits. Le produit plaçait les caméras à des kilomètres du PC hôte en utilisant une fibre multimode ou monomode standard, étendant la portée de la norme CoaXPress-over-Fiber aux déploiements en usine de grand format et aux environnements à fortes interférences électromagnétiques.


Périmètre du rapport mondial sur le marché des câbles à fibre optique active pour la vision industrielle
Les câbles à fibre optique active pour la vision industrielle sont des solutions de connectivité haute performance qui intègrent des transcepteurs optiques directement dans l'assemblage du câble, convertissant les signaux électriques en lumière et permettant une transmission de données à haute bande passante, faible latence et isolation électrique pour les caméras industrielles sur des distances bien supérieures à celles des câbles en cuivre traditionnels.
Le rapport sur le marché des câbles à fibre optique active pour la vision industrielle est segmenté par protocole d'interface (USB3 Vision, Camera Link HS, CoaXPress, MIPI D-PHY et CSI-2, GigE Vision, 10 GigE Vision et liaisons de caméra sérialisées pour l'automobile), architecture de câble (câbles à fibre optique active pure et câbles à fibre optique active hybrides fibre et cuivre), longueur de transmission (jusqu'à 10 mètres, de 10 mètres à 30 mètres, de 30 mètres à 100 mètres et au-delà de 100 mètres), secteur d'utilisation final (automatisation industrielle et constructeurs de machines, fabricants d'électronique et de semi-conducteurs, constructeurs automobiles et équipementiers de rang 1, organisations de dispositifs médicaux et sciences de la vie, organisations d'aérospatiale et de défense, instituts de recherche et universités, intégrateurs de systèmes et prestataires d'inspection sous contrat, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| USB3 Vision |
| Camera Link HS |
| CoaXPress |
| MIPI D-PHY et CSI-2 |
| GigE Vision |
| 10 GigE Vision |
| Liaisons de caméra sérialisées pour l'automobile |
| Câbles à fibre optique active pure |
| Câbles à fibre optique active hybrides fibre et cuivre |
| Jusqu'à 10 mètres |
| De 10 mètres à 30 mètres |
| De 30 mètres à 100 mètres |
| Au-delà de 100 mètres |
| Automatisation industrielle et constructeurs de machines |
| Fabricants d'électronique et de semi-conducteurs |
| Constructeurs automobiles et équipementiers de rang 1 |
| Organisations de dispositifs médicaux et sciences de la vie |
| Organisations d'aérospatiale et de défense |
| Instituts de recherche et universités |
| Intégrateurs de systèmes et prestataires d'inspection sous contrat |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par protocole d'interface | USB3 Vision | ||
| Camera Link HS | |||
| CoaXPress | |||
| MIPI D-PHY et CSI-2 | |||
| GigE Vision | |||
| 10 GigE Vision | |||
| Liaisons de caméra sérialisées pour l'automobile | |||
| Par architecture de câble | Câbles à fibre optique active pure | ||
| Câbles à fibre optique active hybrides fibre et cuivre | |||
| Par longueur de transmission | Jusqu'à 10 mètres | ||
| De 10 mètres à 30 mètres | |||
| De 30 mètres à 100 mètres | |||
| Au-delà de 100 mètres | |||
| Par secteur d'utilisation final | Automatisation industrielle et constructeurs de machines | ||
| Fabricants d'électronique et de semi-conducteurs | |||
| Constructeurs automobiles et équipementiers de rang 1 | |||
| Organisations de dispositifs médicaux et sciences de la vie | |||
| Organisations d'aérospatiale et de défense | |||
| Instituts de recherche et universités | |||
| Intégrateurs de systèmes et prestataires d'inspection sous contrat | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des câbles à fibre optique active pour la vision industrielle ?
Le marché des câbles à fibre optique active pour la vision industrielle était évalué à 149,12 millions USD en 2025 et est estimé à 161,71 millions USD en 2026. Il devrait atteindre 261,63 millions USD d'ici 2031 à un CAGR de 10,10 %.
Quel protocole d'interface domine le marché des câbles à fibre optique active pour la vision industrielle ?
GigE Vision était en tête avec une part de chiffre d'affaires de 26,47 % en 2025. Sa base Ethernet installée et la mise à niveau GigE Vision 3.0 soutiennent l'adoption continue de la fibre.
Quelle architecture de câble progresse le plus rapidement ?
Les AOC hybrides fibre et cuivre devraient progresser à un CAGR de 12,87 % jusqu'en 2031. Ils prennent en charge la transmission de données et d'alimentation par câble unique pour les systèmes de vision robotiques.
Pourquoi les AOC sont-ils utilisés à la place des câbles de caméra en cuivre ?
Les AOC prennent en charge des liaisons à haute bande passante plus longues et évitent les interférences électromagnétiques. Ces avantages sont importants dans l'inspection automatisée, le soudage, la production de batteries et les grandes configurations d'usine.
Quelle application d'utilisation final devrait progresser le plus rapidement ?
L'automobile devrait progresser à un CAGR de 12,76 % jusqu'en 2031. La demande est liée à l'inspection des batteries de véhicules électriques, à l'assemblage de modules de puissance SiC et à la vérification de la carrosserie en blanc.
Quelle région devrait progresser le plus rapidement ?
Le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 13,34 % jusqu'en 2031. Les investissements en automatisation industrielle et les programmes de fabrication sur site vierge soutiennent ces perspectives.
Dernière mise à jour de la page le:



