
マシンビジョン アクティブ オプティカル ケーブル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
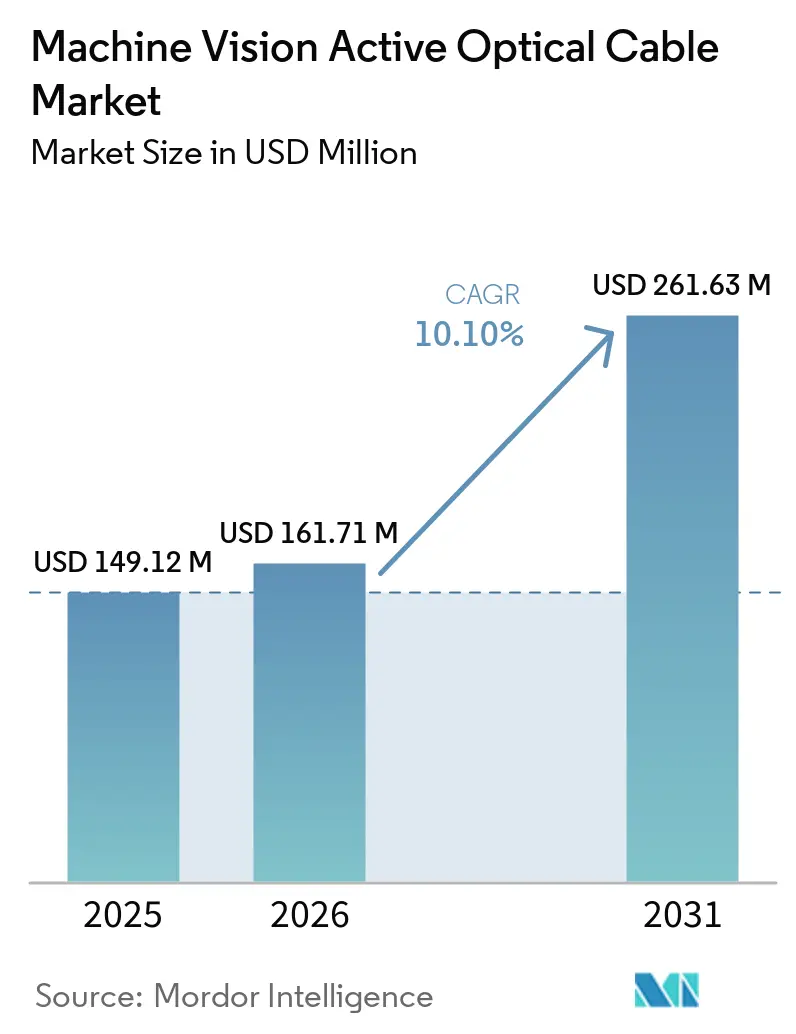
| 市場規模 (2026) | 161.71 百万米ドル |
| 市場規模 (2031) | 261.63 百万米ドル |
| 成長率 (2026 - 2031) | 10.10 % |
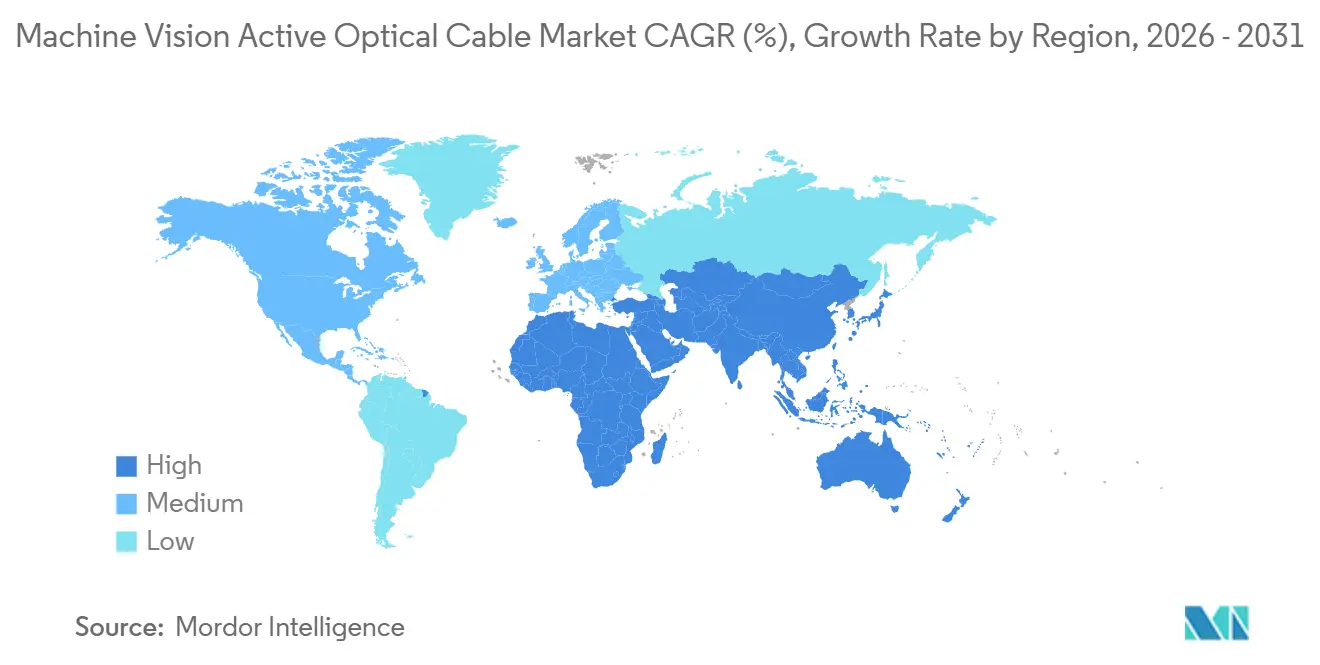
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
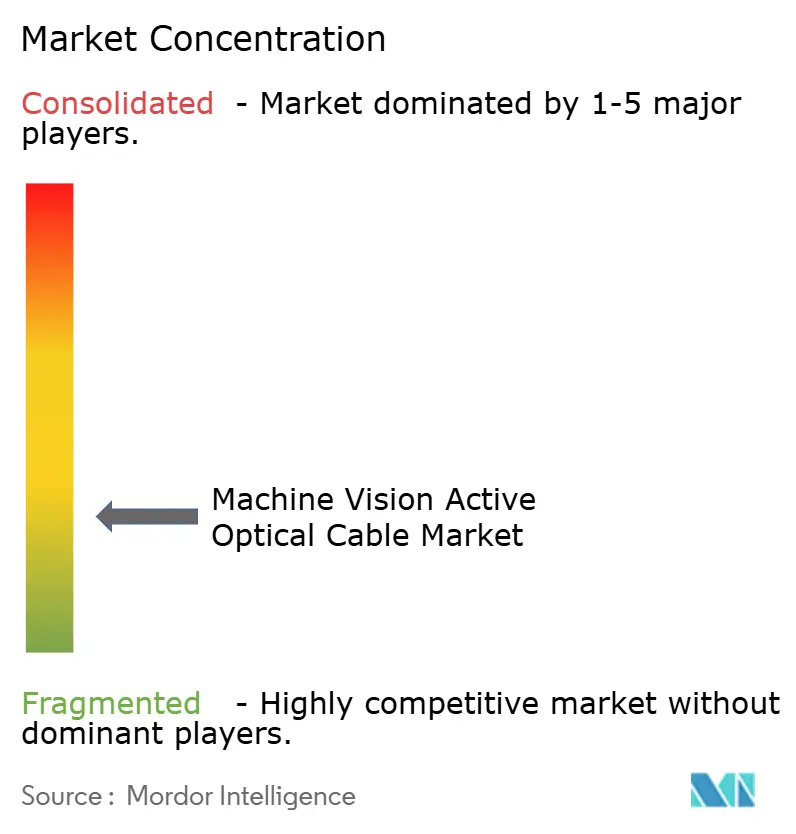
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマシンビジョン アクティブ オプティカル ケーブル市場分析
マシンビジョン アクティブ オプティカル ケーブル市場規模は2025年に149.12 ミリオン 米ドルと評価され、2026年の161.71 ミリオン 米ドルから2031年には261.63 ミリオン 米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは10.10%です。マシンビジョン アクティブ オプティカル ケーブル市場は、受動型銅ケーブルでは対応できない高帯域幅と長距離カメラ接続を必要とする検査システムによって牽引されています。光ファイバーリンクは、サーボドライブ、溶接機、高電圧スイッチング機器が使用される工場フロアにおける電磁干渉も回避します。GigEビジョン3.0は、最大400 Gbpsおよびそれ以上のRoCEv2ストリーミングを可能にすることで、ファイバーベースシステムの適用範囲を拡大しました。サプライヤーはプロトコル固有のケーブル設計とAOC対応カメラコネクターで対応しており、システムビルダーは分散カメラと集中コンピューティングをサポートできる設計をますます好むようになっています。したがって、マシンビジョン アクティブ オプティカル ケーブル市場は、半導体検査、自動車生産、ロボティクス、および新興の自動化工場において機会を有しています。
レポートの主要ポイント
- インターフェースプロトコル別では、GigEビジョンが2025年のマシンビジョン アクティブ オプティカル ケーブル市場シェアの26.47%を占め、カメラリンクHSは2031年にかけてCAGR 13.67%で拡大する見込みです。
- ケーブルアーキテクチャ別では、ピュアファイバーAOCが2025年の売上高の61.73%を占め、ファイバーと銅のハイブリッドAOCは2031年にかけてCAGR 12.87%で成長する見込みです。
- 伝送距離別では、10メートル以下のカテゴリーが2025年の売上高の42.83%を占め、30メートル超から100メートルのカテゴリーは2031年にかけてCAGR 13.47%記録する見込みです。
- エンドユーザー産業別では、半導体・電子機器が2025年の売上高の28.67%を占め、自動車は2031年にかけてCAGR 12.76%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の売上高の37.94%を占め、中東・アフリカは2031年にかけてCAGR 13.34%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマシンビジョン アクティブ オプティカル ケーブル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高解像度・高フレームレート検査の拡大 | +3.2% | アジア太平洋が中核、北米・欧州でも強い需要 | 短期(2年以内) |
| ロボットおよび連続動作ビジョンシステムの採用拡大 | +2.8% | グローバル | 短期(2年以内) |
| EMI耐性カメラリンクの採用拡大 | +2.1% | グローバル、特に欧州・北米の重工業施設 | 中期(2~4年) |
| エッジAIおよび分散ビジョン処理の展開 | +1.5% | 北米およびアジア太平洋 | 中期(2~4年) |
| MIPIベースの長距離組み込みビジョン接続 | +0.9% | アジア太平洋および北米 | 中期(2~4年) |
| スペース制約のあるビジョンシステムへの電力・データ統合 | +0.6% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高解像度・高フレームレート検査の拡大
より高い画素数と速いフレームレートが、産業用カメラリンクが運ぶデータ負荷を増大させています。半導体検査システムは、レガシーの24.5 MPカメラから毎秒400フレームを超える機器へと移行しています。Allied Vision Technologiesは2026年にQSFP28ファイバーインターフェースを搭載したFXO 100GigEシリーズを発売し、最大10キロメートルのリーチをサポートすることで、ファイバー接続で利用可能な帯域幅を実証しました。[1]Allied Vision Technologies、「Allied Vision Technologies、100GigEマシンビジョンカメラを初めて発売」、Allied Vision Technologies、alliedvision.com 4リンクCXP-12銅システムは50 Gbpsに集約されますが、100GigE QSFP28 AOCは単一接続で同等の容量を提供できます。これにより、特にマシンビジョン アクティブ オプティカル ケーブル市場において、ケーブル選択がカメラのアップグレードサイクルとより密接に結びつくようになります。カメラリンクHS規格もCX4およびAOCファイバーインターフェースを定義しており、購買者に調達のための共通の技術的基盤を提供しています。
ロボットおよび連続動作ビジョンシステムの成長
ロボットアームとガントリーは、画像伝送を中断することなく繰り返しの動作に耐えられるケーブルを必要とします。100,000回から1,000,000回のフレックスサイクルに対応した標準銅ケーブルは、要求の厳しいロボットビジョンリンクに使用される1,000万回から5,000万回のサイクルを満たしません。EverProは、そのBendRobustファイバーハイブリッドAOCがドラッグチェーンテストで1億回以上のサイクルをパスしたと報告しました。[2]EverPro Technologies、「長距離カメラリンクおよびMIPI AOC製品」、EverPro Technologies、everprotech.com より多くの軸とセンサーチャンネルも、協働ロボットごとのケーブル要件を高めます。USB3ビジョンおよびMIPIハイブリッドAOC設計は、ロボットリストとツールセンターポイントのカメラに電力とデータを供給でき、軽量なケーブルプロファイルによりルーティングが簡素化されます。これにより、ロボットの動作がマシンビジョン アクティブ オプティカル ケーブル市場の需要の直接的なドライバーとなっています。[3]Nortech Systems Incorporated、「マシンビジョンケーブル用USB-Cアクティブオプティカル」、Nortech Systems Incorporated、nortechsys.com
EMI耐性カメラリンクの採用拡大
サーボドライブ、誘導溶接、高電流電子機器は、銅製カメラ接続にノイズを導入する可能性があります。光データ伝送はガルバニック絶縁と電磁干渉への耐性を提供し、半導体、自動車、バッテリー生産環境において価値があります。コアクスプレスオーバーファイバー拡張により、コアクスプレスインフラを使用する工場がソフトウェア層を変更せずにファイバーに移行できます。[4]Euresys、「コアクスプレスオーバーファイバーとは?」、Euresys、euresys.com Active Siliconは2025年6月にFireBird コアクスプレスオーバーファイバー 4xCOF-12フレームグラバーを発売し、ファイバー経由で最大40 Gbpsの画像取得を実現しました。40ギガビットイーサネット物理層コンポーネントの使用も、利用可能なトランシーバー技術へのアクセスを広げることができます。これらの要因は、干渉と長いケーブル配線が生産リスクをもたらすマシンビジョン アクティブ オプティカル ケーブル市場の価値提案を高めます。
エッジAIおよび分散ビジョン処理の展開拡大
エッジAIシステムは、検査セル周辺に配置されたカメラからの安定した高帯域幅の画像フィードを必要とします。MIPI CSI-2は多くのそのようなシステムのネイティブインターフェースですが、シリアライゼーションなしではその標準的なボードレベルのリーチは限られています。MIPIアライアンスは2025年12月にCSI-2 v4.2を採択し、イベントベースのビジョンセンサーと低消費電力スリープモードストリーミングのサポートを追加しました。Silicon Lineは2026年9月にEverProXブランドでMSDL 20Gチップセットを発売し、アクティブ光接続を通じて数十メートルにわたって20 Gbps MIPI D-PHYリンクを延長しました。これにより、4台から8台のカメラが単一のGPUホストにデータを送信する設計をサポートします。工場がカメラの配置をコンピューティングハードウェアから分離するにつれて、マシンビジョン アクティブ オプティカル ケーブル市場は恩恵を受けます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 受動型銅ケーブルよりも高い初期コスト | -0.8% | グローバル、中東・アフリカおよび南米で最も顕著 | 短期(2年以内) |
| アクティブ終端における電力バジェットと熱的制限 | -0.5% | グローバル | 中期(2~4年) |
| インターフェースの断片化と相互運用性要件 | -0.4% | グローバル | 中期(2~4年) |
| ロボット環境におけるファイバー終端、修理、および認定の複雑さ | -0.3% | ローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
受動型銅ケーブルよりも高い初期コスト
これらのコンポーネントにより、受動型銅アセンブリよりもコストが高くなります。3メートルから5メートルの配線では、マシンビルダーは追加コストを正当化するほどの性能上のメリットを見出せない場合があります。中国のVCSEL生産能力の拡大により、10メートル10 GigE AOCの価格は、最近の製品サイクルにわたってCNY 600(89.58 米ドル)からCNY 120~150(17.92~22.40 米ドル)に低下しました。入力にはこれらの金額の為替レートの出典が記載されていないため、米ドル換算は記載されていません。このコスト問題は、南米、中東、アフリカの中小規模ビルダーにおけるマシンビジョン アクティブ オプティカル ケーブル市場の採用を制限しています。
アクティブ終端における電力バジェットと熱的制約
アクティブコンポーネントは通常、ケーブルの各端で0.5~1.0 Wを消費します。4台から8台のAOCリンクを持つシステムは、カメラハウジングやジャンクションボックス内に相当な熱負荷をかける可能性があります。小型カメラエンクロージャーは、気流と放熱のためのスペースが少なくなります。ファイバーと銅のハイブリッド設計は銅導体を通じて電力を供給できますが、システムの熱要件を排除するのではなく移動させるだけです。パワーオーバーCXPおよびパワーオーバーカメラリンクアプリケーションも、長距離での慎重な電圧計画を必要とします。これらの統合上の要求は、特に過酷な産業環境において、マシンビジョン アクティブ オプティカル ケーブル市場の認定タイムラインを長引かせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インターフェースプロトコル別:GigEビジョンがリード、カメラリンクHSが高速検査をサポート
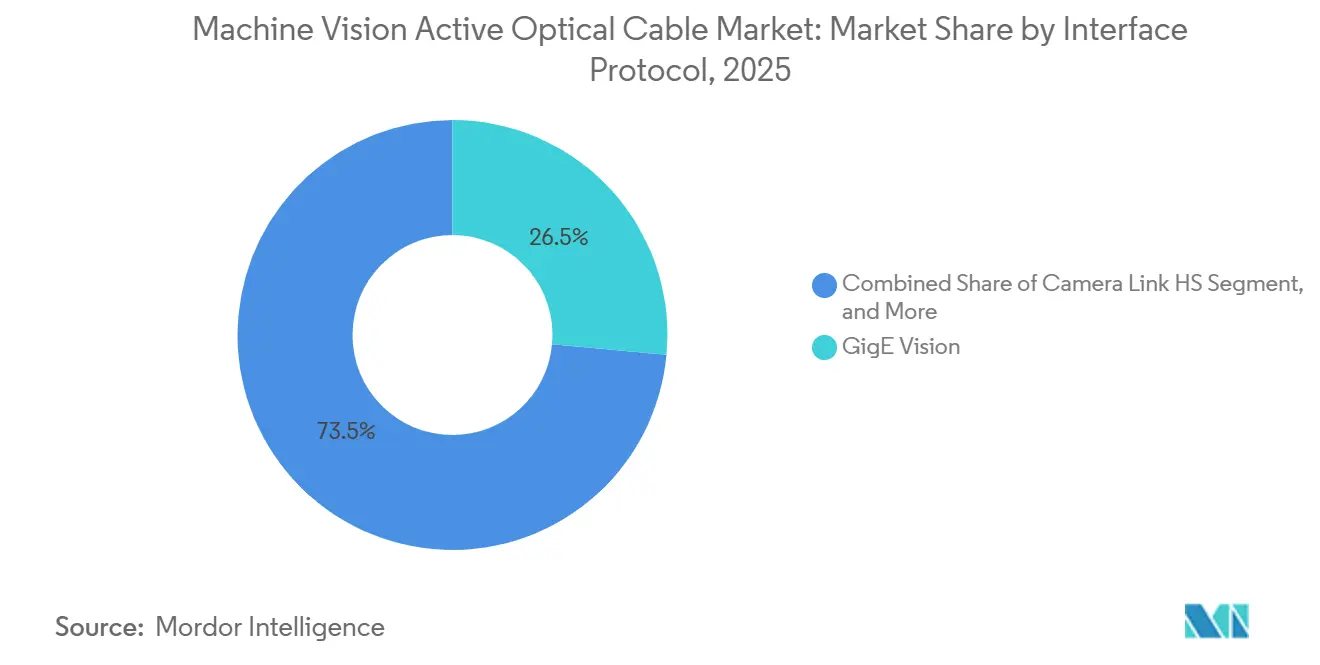
GigEビジョンは2025年のマシンビジョン アクティブ オプティカル ケーブル市場シェアの26.47%を占めました。そのインストールベースは、イーサネットネットワーク、標準スイッチングインフラ、パワーオーバーイーサネット、および確立されたファクトリーオートメーションシステムとの互換性を反映しています。A3 GigEビジョン技術委員会は2026年4月にGigEビジョン3.0を批准し、RoCEv2ベースのストリーミングを導入して最大400 Gbpsおよびそれ以上のデータレートをサポートしました。Allied Vision Technologiesは同月、10 Gbpsおよび25 Gbps動作をサポートし100 Gbpsへの経路を持つGigEビジョン3.0 FPGA IPコアを発売しました。より高いデータレートでは、ファイバーが多くの設備において実用的な物理層となります。
カメラリンクHSは2031年にかけてCAGR 13.67%で拡大する見込みです。ウェーハ検査、ゲノミクスフローセル、ウェブ検査に使用されるラインスキャンTDIカメラに適しています。Teledyne DALSA Xtium2-CLHSフレームグラバーは、要求の厳しい画像ストリームに対して最大8.4 GByte/sの単一ケーブル配線をサポートします。USB3ビジョンは幅広い中級電子機器およびプリント回路基板のインストールベースに対応し、コアクスプレスは高帯域幅エリアスキャンシステムをサポートします。MIPI D-PHY、CSI-2、GMSL2、FPD-Link IIIは、組み込みビジョン、ADASモジュールテスト、自律移動ロボットにおいて関連性を高めています。
注記: 個別セグメントのシェアはレポート購入時に入手可能です


ケーブルアーキテクチャ別:ピュアファイバーがリード、ハイブリッドがロボット要件に対応
ピュアファイバーAOCは2025年の売上高の61.73%を占めました。デバイス側の電力をケーブル経由で供給する必要がないコアクスプレスオーバーファイバー、カメラリンクHS、10 GigEビジョンアプリケーションで使用されています。このアーキテクチャは光信号経路を提供し、高速データ接続に使用されるQSFP28およびSFP+トランシーバーエコシステムと整合しています。コアクスプレスオーバーファイバーは40ギガビットイーサネット物理層コンポーネントを使用し、高帯域幅ファイバー実装のための標準的な経路を提供します。このアーキテクチャのマシンビジョン アクティブ オプティカル ケーブル市場規模は、干渉耐性とクリーンな高速伝送を優先するシステムによって支えられています。
ファイバーと銅のハイブリッドAOCは2031年にかけてCAGR 12.87%で拡大する見込みです。データ用の光ファイバーとデバイス電力用の銅導体を組み合わせ、ロボット機器上のUSB3ビジョン、MIPI D-PHY、USB3.2 Gen2カメラシステムに適しています。EverProは、制約のあるドラッグチェーン配線のために外径4.5 mmという小型の10 GigEハイブリッドアセンブリを報告しました。2026年に発売されたPHOTONFLEXは、USB3.2 Gen1データとフレキシブルプリント回路電力供給のために1.5 mm未満の構造を使用しました。マシンビジョン アクティブ オプティカル ケーブル市場は、より高いアセンブリコストにもかかわらず、細いロボットアームと将来のヒューマノイドアームビジョンシステムのためのこの単一ケーブル配置から恩恵を受けます。
伝送距離別:短距離が売上高を支え、長距離がシステム設計を変える
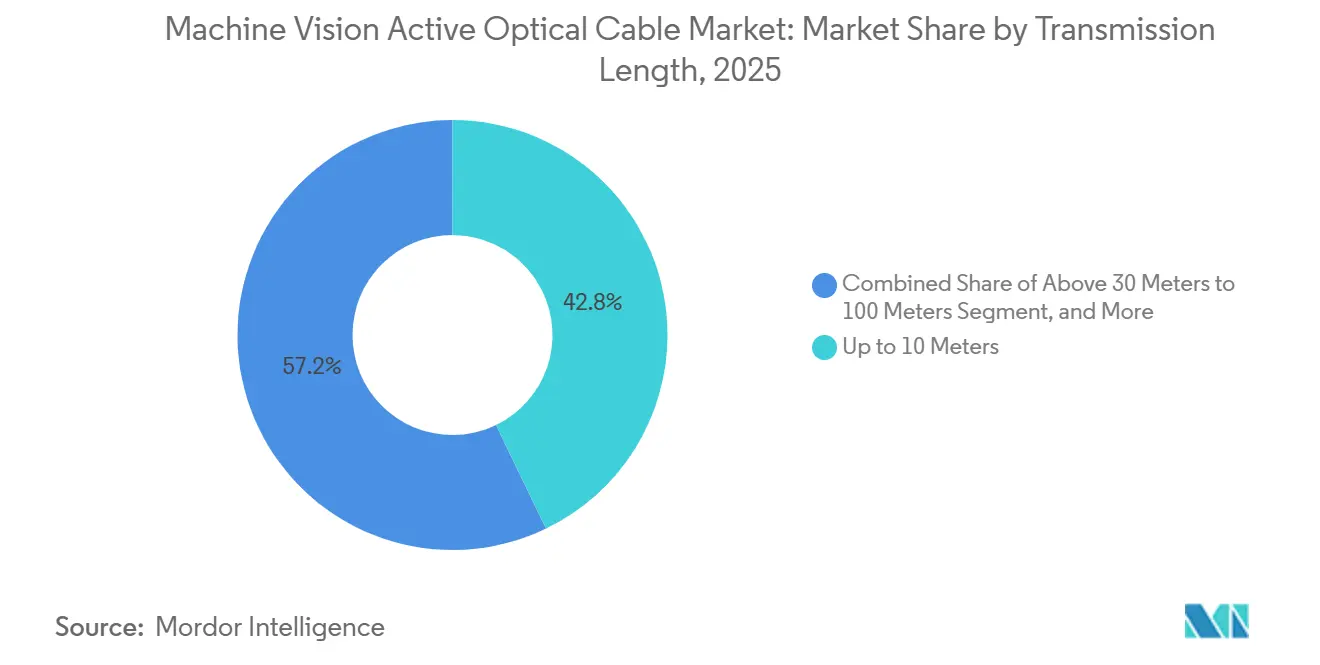
10メートル以下のカテゴリーは2025年の売上高の42.83%を占めました。コンパクトな検査セル、プリント回路基板AOIステーション、半導体パッケージング機器は一般的に処理ユニットの近くにカメラを配置します。これらの設定では、購買者は干渉保護、軽量なケーブル構造、またはより緊密なルーティングのためにAOCを使用します。10メートルから30メートルのカテゴリーはコンベヤーラインとガントリーに対応し、電子機器製造および食品・飲料検査が交換需要を支えています。現在のマシンビジョン アクティブ オプティカル ケーブル市場において、短距離は大規模なインストールベースを代表するため引き続き重要です。
30メートル超から100メートルのカテゴリーは2031年にかけてCAGR 13.47%を記録する見込みです。このセグメントは、自動車ボディラインのカメラ、太陽光パネル検査テーブル、プレス機、冷蔵コンベヤーを持つ分散レイアウトをサポートします。コアクスプレスオーバーファイバーは、マルチモードファイバーで100メートルを超え、シングルモードファイバーで100キロメートルを超えるカメラからホストまでの距離をサポートできます。100メートル超のシステムは、ガラス生産、フィルム検査、望遠鏡アレイなど、より限定的なアプリケーションに対応します。この設計変更は、銅リンクでは対応できない距離とデータレートを可能にすることで、マシンビジョン アクティブ オプティカル ケーブル市場を強化します。
注記: 個別セグメントのシェアはレポート購入時に入手可能です
エンドユーザー産業別:半導体・電子機器がリード、自動車が最速で拡大
半導体・電子機器は2025年の売上高の28.67%を占めました。このセグメントは、10マイクロメートル未満の欠陥検出、チップレットパッケージメトロロジー、プリント回路基板およびディスプレイパネルの高速2D検査を必要とします。中国の半導体装置支出は2025年に490億 米ドルに達し、高帯域幅カメラシステムへの需要を支えています。日本もSiCインバーターボードヒートシンクの平面度に関する3Dメトロロジーへの投資を継続しました。Allied Vision TechnologiesはFXO 100GigEプラットフォームを半導体・電子機器AOI向けに位置付け、毎秒442フレームで24.5 MPの撮像を実現しました。この需要基盤は、マシンビジョン アクティブ オプティカル ケーブル市場に高付加価値の検査アプリケーションを提供します。
自動車は2031年にかけてCAGR 12.76%で拡大する見込みです。車両およびサプライヤー施設は、EVバッテリーセル、SiCパワーモジュール、ボディインホワイト生産の目視検査を追加しており、多くの場合、銅接続が干渉を受けやすい距離で行われます。Valens SemiconductorとImavix Engineeringは2025年12月に、自動車グレードのVA7000チップセットと10 Gbps GigEビジョンホストへの接続を特徴とする量産対応MIPI A-PHYマシンビジョンプラットフォームを発表しました。産業オートメーション、医療・ライフサイエンス、航空宇宙・防衛、研究機関、システムインテグレーターも、AOCプロトコルと堅牢化に関する多様な要件を生み出しています。
地域分析
アジア太平洋は2025年の地域売上高の37.94%を占めました。中国、日本、韓国、台湾は電子機器、半導体、自動光学検査の集中生産地です。中国は2025年に半導体装置に490億 米ドルを投資し、台湾のパネルレベルパッケージングプロジェクトと日本のSiCパワーデバイスメトロロジーのアップグレードもカメラリンク機器への需要を支えています。韓国はディスプレイおよびメモリチップ検査インフラに貢献しています。インド、ベトナム、マレーシアは電子機器製造能力を拡大しており、マシンビジョン アクティブ オプティカル ケーブル市場の地域需要基盤を広げています。
北米と欧州が第2位の地域ブロックを形成しています。北米は航空宇宙・防衛、半導体製造装置、組み込みエッジAIビジョンからの需要があり、Mobix Labsの高信頼性アプリケーション向けTrue Xero AOCラインも含まれます。欧州の活動はドイツの自動車サプライヤー、マシンビルダー、システムインテグレーターを中心としており、南米の小規模な基盤は自動車製造と農産食品検査が牽引しています。
中東・アフリカは2031年にかけてCAGR 13.34%で成長する見込みです。サウジビジョン2030とUAEのインダストリー4.0プログラムは、初期設計段階で最新の相互接続を指定できる産業オートメーションシステムを追加しています。地域の産業オートメーション支出は2025年に52.8億 米ドルに達し、CAGR 7.10%で2030年までに74.4億 米ドルに達すると予測されています。トルコとイスラエルは電子機器製造と防衛システム統合への需要を加えています。南アフリカとナイジェリアは食品・飲料検査と鉱業オートメーションの初期ユーザーであり、マシンビジョン アクティブ オプティカル ケーブル市場の新たな地域的経路を生み出しています。

競合環境
マシンビジョン アクティブ オプティカル ケーブル市場は断片化しており、すべてのインターフェースプロトコルとケーブルアーキテクチャにわたって決定的な地位を占めるサプライヤーはいません。中国メーカーがアセンブリ量の大きなシェアを占めています。EverProは自社を出荷量で世界最大のAOC出荷業者と称し、340件以上の特許、200名以上の研究開発人員、ドイツと中国に研究開発センターを有しています。専門的なSerDes IC設計と光電子統合は、欧州と北米のより少数の参加者に集中しています。したがって、競合構造は大量アセンブリとより専門的なコンポーネントイノベーションを組み合わせています。
Silicon Lineは2026年9月にMSDL 20Gチップセットを発売し、アクティブ光リンクを通じて数十メートルにわたって20 Gbps MIPI D-PHY接続を延長しました。Teledyne DALSAは2026年6月にAOC接続のためのカメラリンクHS CX4コネクターを搭載したLinea HS2 8kカメラを発売しました。Allied Vision Technologiesも2026年にQSFP28ファイバーインターフェースを搭載した100GigEカメラシリーズを発売しました。これらの動きは、チップセットサプライヤー、ケーブルアセンブラー、カメラメーカーが互いの製品ロードマップをどのように支援しているかを示しています。
自動車インライン検査向けMIPI A-PHY AOCは新興分野であり続けています。Circuit Assembly CorporationはAS9100DおよびISO 9001:2015認証を保有し、ITARおよびDDTC登録済みであると述べています。これらの要件は、専門的な航空宇宙・防衛アプリケーションにおける大量ケーブルアセンブラーとの直接競争を制限する可能性があります。マシンビジョン アクティブ オプティカル ケーブル市場は、低消費電力プロトコル拡張、堅牢化ケーブル構成、100 GigE検査システム、AIデータ収集においても機会を有しています。
マシンビジョン アクティブ オプティカル ケーブル産業リーダー
EverPro Technologies Co., Ltd.
Nortech Systems Incorporated
Circuit Assembly Corporation
Shenzhen Fiberlink Tech Co., Ltd
Donghoo Technologies Co., Limited
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:EverProX Technologies Munich GmbHは、Silicon Lineブランドでの初のエンドツーエンドSerDesチップセットであるMSDL 20Gチップセットを発売しました。このチップセットはアクティブ光ケーブルを通じて数十メートルにわたって20 Gbps MIPI D-PHY接続を延長し、マシンビジョン、ロボティクス、医療、防衛アプリケーションを対象としています。この発売は商業的に入手可能な最高帯域幅のMIPI D-PHY AOCチップセットを代表し、4Kおよび8K非圧縮ビデオ転送を大規模に可能にしました。
- 2026年6月:Teledyne DALSAは、AOC接続のためのカメラリンクHS CX4コネクターを搭載したLinea HS2 8k裏面照射型1 MHz TDIカメラを発売し、高速半導体ウェーハ、ゲノミクスフローセル、精密ウェブ検査に完全なEMI耐性を提供しました。カメラのBSIセンサー設計により低照度条件での高速動作が可能となり、以前は照明の制約により長い積分時間が必要だった検査アプリケーションでのAOC使用が拡大しました。
- 2026年4月:A3 GigEビジョン技術委員会がGigEビジョン3.0を批准し、GigEビジョンを400 Gbpsおよびそれ以上にスケールするRoCEv2ベースのストリーミングを正式に導入しました。Allied Vision Technologiesは同時に初の完全準拠GigEビジョン3.0 FPGA IPコアを発売し、10 Gbpsおよび25 Gbpsのデータレートと100 Gbpsへのスケーラブルな経路を可能にし、GigEビジョンのインストールベース全体でファイバーAOCの関連性を拡大しました。
- 2025年6月:Active Siliconは、40ギガビットイーサネット物理層ファイバーコンポーネントを使用して最大40 Gbpsで画像データを取得するFireBird コアクスプレスオーバーファイバー 4xCOF-12フレームグラバーを発売しました。この製品は標準マルチモードまたはシングルモードファイバーを使用してカメラをホストPCから数キロメートル離れた場所に配置し、コアクスプレスーバーファイバー規格のリーチを大規模工場展開および過酷なEMI環境に拡大しました。


グローバルマシンビジョン アクティブ オプティカル ケーブル市場レポートの調査範囲
マシンビジョン アクティブ オプティカル ケーブルは、光トランシーバーをケーブルアセンブリに直接統合し、電気信号を光に変換することで、従来の銅ケーブルをはるかに超える距離にわたって産業用カメラへの高帯域幅・低遅延・電気的絶縁データ伝送を可能にする高性能接続ソリューションです。
マシンビジョン アクティブ オプティカル ケーブル市場レポートは、インターフェースプロトコル別(USB3ビジョン、カメラリンクHS、コアクスプレス、MIPI D-PHYおよびCSI-2、GigEビジョン、10 GigEビジョン、自動車用シリアライズドカメラリンク)、ケーブルアーキテクチャ別(ピュアファイバー アクティブ オプティカル ケーブルおよびファイバーと銅のハイブリッド アクティブ オプティカル ケーブル)、伝送距離別(10メートル以下、10メートル超から30メートル、30メートル超から100メートル、100メートル超)、エンドユーザー産業別(産業オートメーションおよびマシンビルダー、電子機器・半導体メーカー、自動車メーカーおよびティアサプライヤー、医療機器・ライフサイエンス組織、航空宇宙・防衛組織、研究機関・大学、システムインテグレーターおよび契約検査プロバイダー、その他のエンドユーザー産業)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| USB3ビジョン |
| カメラリンクHS |
| コアクスプレス |
| MIPI D-PHYおよびCSI-2 |
| GigEビジョン |
| 10 GigEビジョン |
| 自動車用シリアライズドカメラリンク |
| ピュアファイバー アクティブ オプティカル ケーブル |
| ファイバーと銅のハイブリッド アクティブ オプティカル ケーブル |
| 10メートル以下 |
| 10メートル超から30メートル |
| 30メートル超から100メートル |
| 100メートル超 |
| 産業オートメーションおよびマシンビルダー |
| 電子機器・半導体メーカー |
| 自動車メーカーおよびティアサプライヤー |
| 医療機器・ライフサイエンス組織 |
| 航空宇宙・防衛組織 |
| 研究機関・大学 |
| システムインテグレーターおよび契約検査プロバイダー |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| インターフェースプロトコル別 | USB3ビジョン | ||
| カメラリンクHS | |||
| コアクスプレス | |||
| MIPI D-PHYおよびCSI-2 | |||
| GigEビジョン | |||
| 10 GigEビジョン | |||
| 自動車用シリアライズドカメラリンク | |||
| ケーブルアーキテクチャ別 | ピュアファイバー アクティブ オプティカル ケーブル | ||
| ファイバーと銅のハイブリッド アクティブ オプティカル ケーブル | |||
| 伝送距離別 | 10メートル以下 | ||
| 10メートル超から30メートル | |||
| 30メートル超から100メートル | |||
| 100メートル超 | |||
| エンドユーザー産業別 | 産業オートメーションおよびマシンビルダー | ||
| 電子機器・半導体メーカー | |||
| 自動車メーカーおよびティアサプライヤー | |||
| 医療機器・ライフサイエンス組織 | |||
| 航空宇宙・防衛組織 | |||
| 研究機関・大学 | |||
| システムインテグレーターおよび契約検査プロバイダー | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
マシンビジョン アクティブ オプティカル ケーブル市場の規模はどのくらいですか?
マシンビジョン アクティブ オプティカル ケーブル市場は2025年に149.12 ミリオン 米ドルと評価され、2026年には161.71 ミリオン 米ドルと推定されています。CAGR 10.10%で2031年までに261.63 ミリオン 米ドルに達すると予測されています。
マシンビジョン アクティブ オプティカル ケーブル市場をリードするインターフェースプロトコルはどれですか?
GigEビジョンは2025年に26.47%の売上高シェアでリードしました。確立されたイーサネット基盤とGigEビジョン3.0のアップグレードが継続的なファイバー採用を支えています。
最も速く拡大しているケーブルアーキテクチャはどれですか?
ファイバーと銅のハイブリッドAOCは2031年にかけてCAGR 12.87%で成長する見込みです。ロボットビジョンシステムへの単一ケーブルによるデータと電力の供給をサポートします。
銅製カメラケーブルの代わりにAOCが使用される理由は何ですか?
AOCはより長い高帯域幅の配線をサポートし、電磁干渉を回避します。これらのメリットは、自動検査、溶接、バッテリー生産、大規模工場レイアウトにおいて重要です。
最も速く拡大すると予想されるエンドユーザーアプリケーションはどれですか?
自動車は2031年にかけてCAGR 12.76%で拡大する見込みです。需要はEVバッテリー検査、SiCパワーモジュールアセンブリ、ボディインホワイト検証に関連しています。
最も速く拡大すると予測されている地域はどこですか?
中東・アフリカは2031年にかけてCAGR 13.34%で成長する見込みです。産業オートメーション投資とグリーンフィールド製造プログラムがこの見通しを支えています。
最終更新日:



