
Marktgröße und Marktanteil für Maschinelles-Sehen-Aktive-Glasfaserkabel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 161.71 Millionen US-Dollar |
| Marktgröße (2031) | 261.63 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.10 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Maschinelles-Sehen-Aktive-Glasfaserkabel von Mordor Intelligence
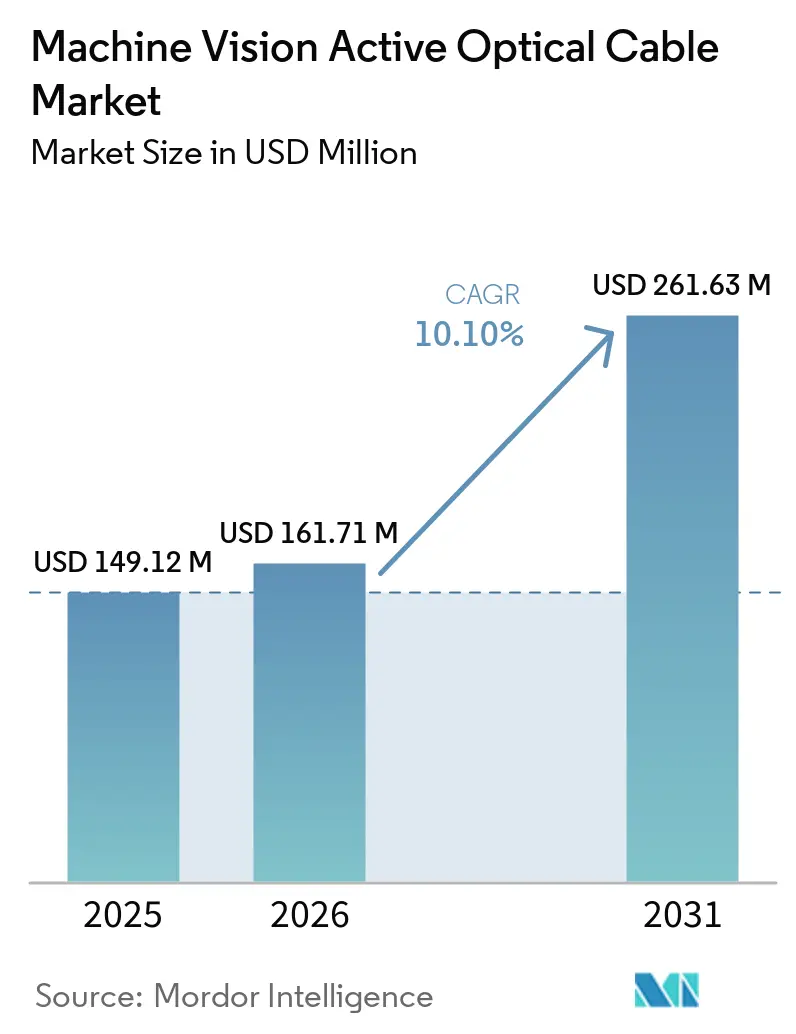
Die Marktgröße für Maschinelles-Sehen-Aktive-Glasfaserkabel wurde im Jahr 2025 auf 149,12 Millionen USD geschätzt und wird voraussichtlich von 161,71 Millionen USD im Jahr 2026 auf 261,63 Millionen USD bis 2031 anwachsen, bei einem CAGR von 10,10 % während des Prognosezeitraums 2026–2031. Der Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel wird durch Inspektionssysteme angetrieben, die eine höhere Bandbreite und längere Kameraverbindungen erfordern, als passive Kupferkabel bereitstellen können. Glasfaserverbindungen vermeiden zudem elektromagnetische Interferenzen auf Fabrikböden, wo Servoantriebe, Schweißgeräte und Hochspannungsschaltgeräte eingesetzt werden. GigE Vision 3.0 erweiterte die Grundlage für glasfaserbasierte Systeme, indem es RoCEv2-Streaming mit bis zu 400 Gbps und darüber hinaus ermöglichte. Anbieter reagieren mit protokollspezifischen Kabeldesigns und AOC-fähigen Kameraanschlssen, während Systemintegratoren zunehmend Designs bevorzugen, die verteilte Kameras und zentralisierte Datenverarbeitung unterstützen können. Der Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel bietet daher Chancen in der Halbleiterinspektion, der Automobilproduktion, der Robotik und in aufkommenden automatisierten Fabriken.
Wichtigste Erkenntnisse des Berichts
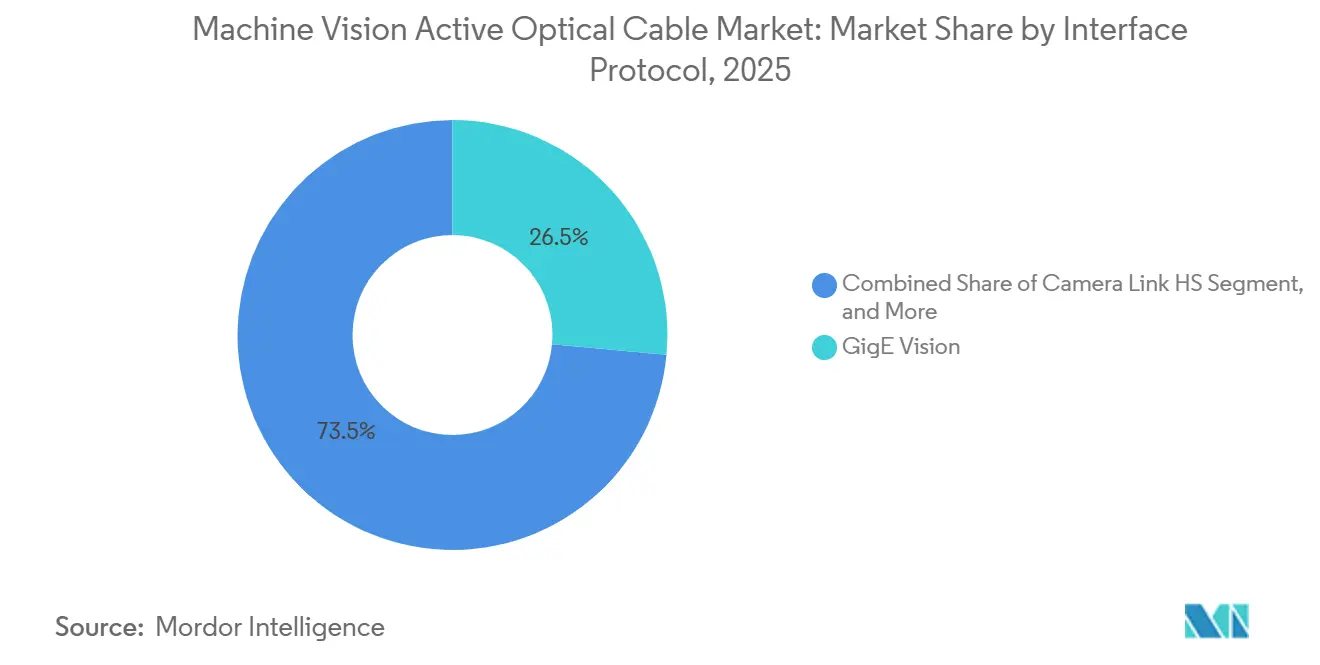
- Nach Schnittstellenprotokoll hielt GigE Vision im Jahr 2025 einen Marktanteil von 26,47 % am Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel, während Camera Link HS bis 2031 voraussichtlich mit einem CAGR von 13,67 % wachsen wird.
- Nach Kabelarchitektur entfielen im Jahr 2025 61,73 % des Umsatzes auf reine Glasfaser-AOC, während Glasfaser-Kupfer-Hybrid-AOC bis 2031 voraussichtlich mit einem CAGR von 12,87 % wachsen wird.
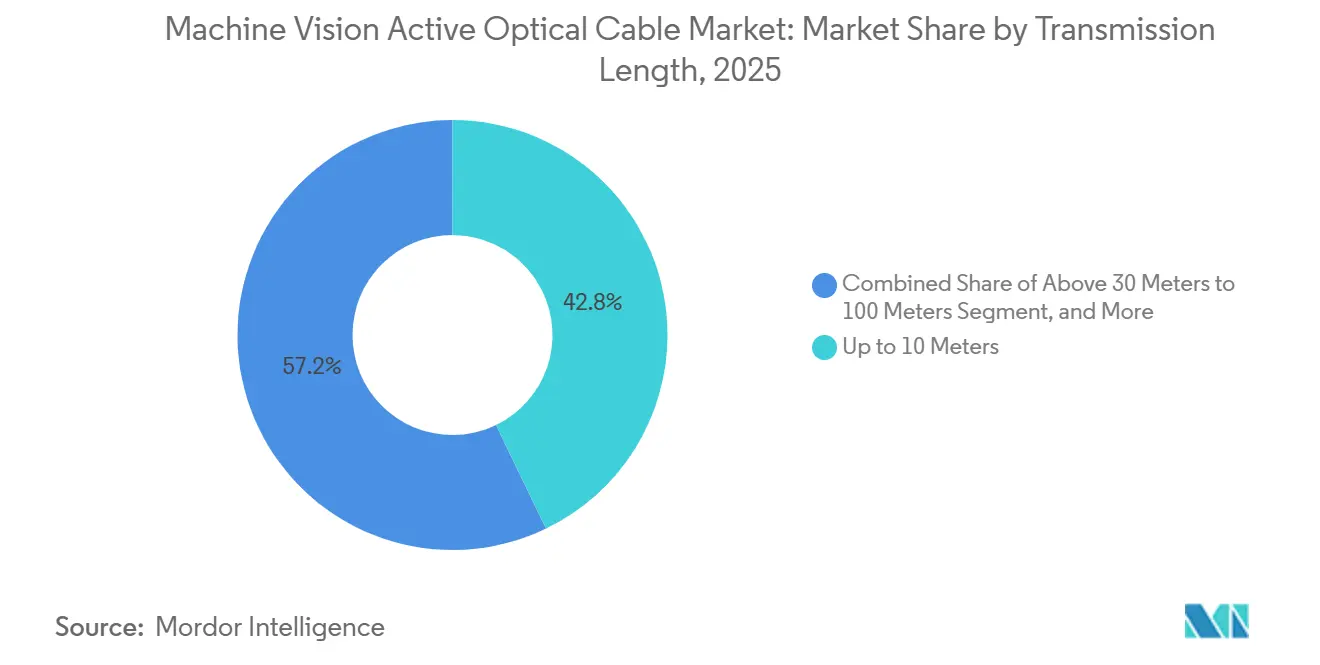
- Nach Übertragungslänge entfielen im Jahr 2025 42,83 % des Umsatzes auf die Kategorie bis zu 10 Meter, während die Kategorie über 30 Meter bis 100 Meter bis 2031 voraussichtlich einen CAGR von 13,47 % verzeichnen wird.
- Nach Endverbraucherbranche hielten Halbleiter und Elektronik im Jahr 2025 einen Umsatzanteil von 28,67 %, während die Automobilbranche bis 2031 voraussichtlich mit einem CAGR von 12,76 % wachsen wird.
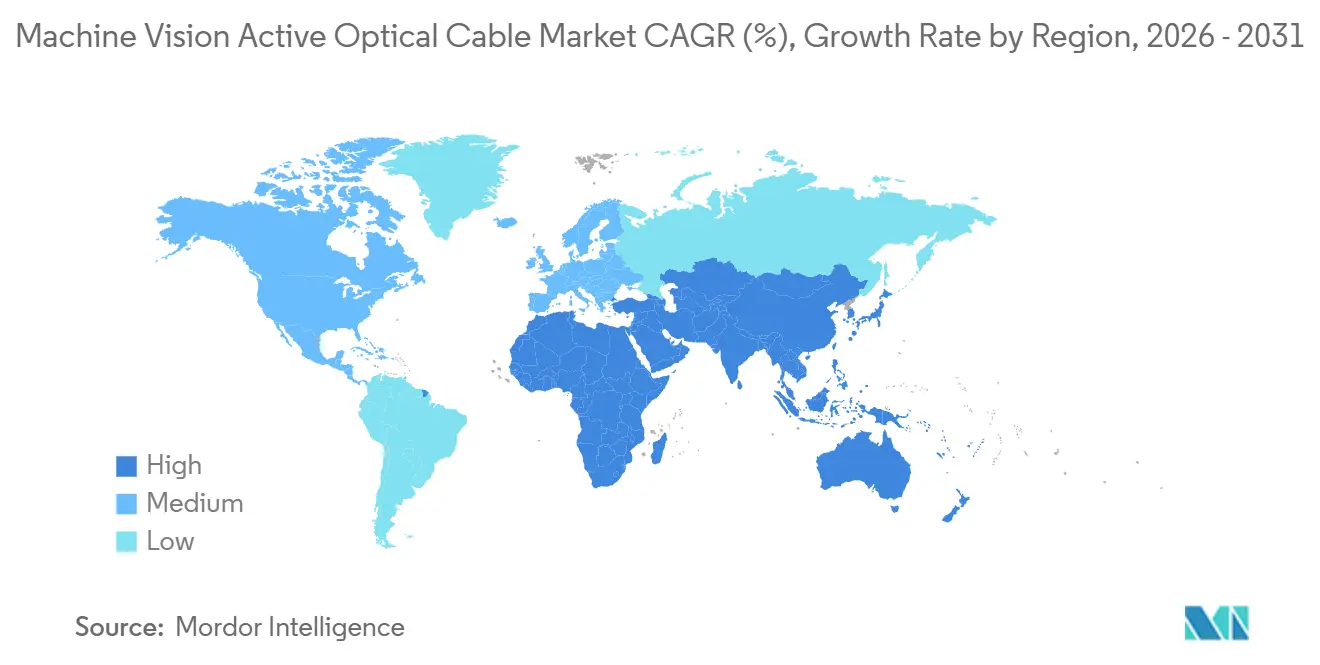
- Nach Geografie entfielen im Jahr 2025 37,94 % des Umsatzes auf den asiatisch-pazifischen Raum, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 13,34 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der hochauflösenden und hochfrequenten Inspektion | +3.2% | Asiatisch-pazifischer Raum als Kern, mit starker Nachfrage in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung von Roboter- und Dauerbewegungsvisionssystemen | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Einführung EMI-immuner Camera-Link-Verbindungen | +2.1% | Global, insbesondere in Schwerindustrieanlagen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einsatz von Edge-KI und verteilter Bildverarbeitungsverarbeitung | +1.5% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| MIPI-basierte Weitreichweiten-Eingebettete-Vision-Konnektivität | +0.9% | Asiatisch-pazifischer Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Integrierte Strom- und Datenversorgung für platzbeschränkte Visionssysteme | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der hochauflösenden, hochfrequenten Inspektion
Höhere Pixelzahlen und schnellere Bildwiederholraten erhöhen die Datenlast auf industriellen Kameraverbindungen. Halbleiterinspektionssysteme wechseln von älteren 24,5-MP-Kameras zu Geräten, die mehr als 400 Bilder pro Sekunde erreichen können. Allied Vision brachte 2026 seine FXO-100GigE-Serie mit QSFP28-Glasfaserschnittstellen auf den Markt, die eine Reichweite von bis zu 10 Kilometern unterstützen und die über Glasfaserverbindungen verfügbare Bandbreite demonstrieren.[1]Allied Vision, "Allied Vision unter den Ersten, die 100GigE-Maschinelles-Sehen-Kameras einführen," Allied Vision, alliedvision.com Ein Vier-Link-CXP-12-Kupfersystem aggregiert auf 50 Gbps, während ein 100GigE-QSFP28-AOC eine vergleichbare Kapazität über eine einzige Verbindung bereitstellen kann. Dies macht die Kabelauswahl enger mit Kamera-Upgrade-Zyklen verknüpft, insbesondere im Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel. Der Camera-Link-HS-Standard definiert auch CX4- und AOC-Glasfaserschnittstellen, die Käufern eine gemeinsame technische Grundlage für die Beschaffung bieten.
Wachstum von Roboter- und Dauerbewegungsvisionssystemen
Roboterarme und Portale erfordern Kabel, die wiederholte Bewegungen aushalten können, ohne die Bildübertragung zu unterbrechen. Standard-Kupferkabel, die für 100.000 bis 1.000.000 Biegezyklen ausgelegt sind, erfüllen nicht die 10 Millionen bis 50 Millionen Zyklen, die für anspruchsvolle Robotervisionsleitungen verwendet werden. EverPro berichtete, dass sein BendRobust-Glasfaser-Hybrid-AOC Schleppkettenprüfungen mit mehr als 100 Millionen Zyklen bestanden hat.[2]EverPro Technologies, "Weitreichweiten-Camera-Link- und MIPI-AOC-Produkte," EverPro Technologies, everprotech.com Mehr Achsen und Sensorkanäle erhöhen auch den Kabelbedarf pro kollaborativem Roboter. USB3-Vision- und MIPI-Hybrid-AOC-Designs können Strom und Daten zu Kameras an Roboterhandgelenken und Werkzeugmittelpunkten übertragen, wo leichtere Kabelprofile die Verlegung vereinfachen. Dies macht Roboterbewegungen zu einem direkten Treiber der Nachfrage im Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel.[3]Nortech Systems Incorporated, "USB-C Aktive Glasfaser für Maschinelles-Sehen-Kabel," Nortech Systems Incorporated, nortechsys.com
Zunehmende Einführung EMI-immuner Camera-Link-Verbindungen
Servoantriebe, Induktionsschweißen und Hochstromelektronik können Störungen in Kupfer-Kameraverbindungen einbringen. Die optische Datenübertragung bietet galvanische Trennung und Widerstandsfähigkeit gegenüber elektromagnetischen Interferenzen, was in Halbleiter-, Automobil- und Batterieproduktionsumgebungen wertvoll ist. Die CoaXPress-over-Fiber-Erweiterung ermöglicht es Anlagen, die CoaXPress-Infrastruktur verwenden, auf Glasfaser zu migrieren, ohne die Softwareschicht zu ändern.[4]Euresys, "Was ist CoaXPress-over-Fiber?," Euresys, euresys.com Active Silicon stellte im Juni 2025 seinen FireBird-CoaXPress-over-Fiber-4xCOF-12-Framegrabber vor, mit Bilderfassung bis zu 40 Gbps über Glasfaser. Die Verwendung von physikalischen Schichtkomponenten für 40-Gigabit-Ethernet kann auch den Zugang zu verfügbarer Transceiver-Technologie erweitern. Diese Faktoren stärken das Wertversprechen des Marktes für Maschinelles-Sehen-Aktive-Glasfaserkabel, wo Interferenzen und lange Kabelstrecken Produktionsrisiken darstellen.
Zunehmender Einsatz von Edge-KI und verteilter Bildverarbeitung
Edge-KI-Systeme benötigen stabile, hochbandbreitige Bildfeeds von Kameras, die rund um eine Inspektionszelle platziert sind. MIPI CSI-2 ist eine native Schnittstelle für viele solcher Systeme, aber seine standardmäßige Platinen-Reichweite ist ohne Serialisierung begrenzt. Die MIPI Alliance verabschiedete CSI-2 v4.2 im Dezember 2025 und fügte Unterstützung für ereignisbasierte Visionssensoren und Niedrigenergie-Schlafmodus-Streaming hinzu. Silicon Line brachte im September 2026 den MSDL-20G-Chipsatz unter der Marke EverProX auf den Markt und erweiterte 20-Gbps-MIPI-D-PHY-Verbindungen über Dutzende von Metern durch eine aktive optische Verbindung. Dies unterstützt Designs, bei denen 4 bis 8 Kameras Daten an einen einzigen GPU-Host senden. Der Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel profitiert davon, dass Fabriken die Kamerapositionierung von der Computerhardware trennen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anfangskosten als passive Kupferkabel | -0.8% | Global, am ausgeprägtesten im Nahen Osten und Afrika sowie in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Leistungsbudget und thermische Grenzen an aktiven Abschlüssen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Schnittstellenfragmentierung und Interoperabilitätsanforderungen | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Komplexität bei Glasfaserabschluss, Reparatur und Qualifizierung in Roboterumgebungen | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anfangskosten als passive Kupferkabel
Diese Komponenten machen sie kostspieliger als passive Kupferbaugruppen. Bei Leitungslängen von 3 bis 5 Metern sehen Maschinenbauer möglicherweise keinen ausreichenden Leistungsvorteil, um die zusätzlichen Kosten zu rechtfertigen. Die chinesische VCSEL-Kapazitätserweiterung senkte den Preis eines 10-Meter-10-GigE-AOC von CNY 600 (USD 89,58) auf CNY 120–150 (USD 17,92–22,40) über die letzten Produktzyklen. Die Eingabe enthält keine Wechselkursquelle für diese Beträge, daher wird keine USD-Umrechnung angegeben. Dieses Kostenproblem begrenzt die Einführung des Marktes für Maschinelles-Sehen-Aktive-Glasfaserkabel bei kleineren Herstellern in Südamerika, dem Nahen Osten und Afrika.
Leistungsbudget und thermische Einschränkungen an aktiven Abschlüssen
Aktive Komponenten verbrauchen typischerweise 0,5–1,0 W an jedem Kabelende. Ein System mit 4 bis 8 AOC-Verbindungen kann daher eine erhebliche Wärmelast in einem Kameragehäuse oder Verteilerkasten erzeugen. Kleinere Kameragehäuse lassen weniger Platz für Luftzirkulation und Wärmeableitung. Glasfaser-Kupfer-Hybrid-Designs können Strom über Kupferleiter liefern, verlagern aber die thermischen Anforderungen des Systems, anstatt sie zu beseitigen. Power-over-CXP- und Power-over-Camera-Link-Anwendungen erfordern auch eine sorgfältige Spannungsplanung bei längeren Distanzen. Diese Integrationsanforderungen können die Qualifizierungszeiträume im Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel verlängern, insbesondere in rauen industriellen Umgebungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schnittstellenprotokoll: GigE Vision führt, Camera Link HS unterstützt Hochgeschwindigkeitsinspektion
GigE Vision hielt im Jahr 2025 einen Marktanteil von 26,47 % am Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel. Seine installierte Basis spiegelt die Kompatibilität mit Ethernet-Netzwerken, Standard-Switching-Infrastruktur, Power over Ethernet und etablierten Fabrikautomationssystemen wider. Der A3-GigE-Vision-Technischer-Ausschuss ratifizierte GigE Vision 3.0 im April 2026 und führte RoCEv2-basiertes Streaming ein, das Datenraten bis zu 400 Gbps und darüber hinaus unterstützt. Allied Vision veröffentlichte im selben Monat einen GigE-Vision-3.0-FPGA-IP-Kern, der den Betrieb mit 10 Gbps und 25 Gbps mit einem Pfad zu 100 Gbps unterstützt. Bei höheren Datenraten wird Glasfaser zur praktischen physikalischen Schicht für viele Installationen.
Camera Link HS wird bis 2031 voraussichtlich mit einem CAGR von 13,67 % wachsen. Es ist für Zeilenscan-TDI-Kameras geeignet, die bei der Waferinspektion, Genomik-Durchflusszellen und Bahninspektion eingesetzt werden. Teledyne DALSA Xtium2-CLHS-Framegrabber unterstützen Einzelkabelläufe bis zu 8,4 GByte/s für anspruchsvolle Bildströme. USB3 Vision bedient eine breite mittlere Elektronik- und Leiterplatteninstallationsbasis, während CoaXPress hochbandbreitige Flächenscan-Systeme unterstützt. MIPI D-PHY, CSI-2, GMSL2 und FPD-Link III gewinnen an Relevanz in der eingebetteten Vision, beim ADAS-Modultesting und bei autonomen mobilen Robotern.


Nach Kabelarchitektur: Reine Glasfaser führt, Hybrid erfüllt Roboteranforderungen
Reine Glasfaser-AOC entfielen im Jahr 2025 auf 61,73 % des Umsatzes. Sie werden in CoaXPress-over-Fiber-, Camera-Link-HS- und 10-GigE-Vision-Anwendungen eingesetzt, bei denen keine geräteseitige Stromversorgung über das Kabel erforderlich ist. Die Architektur bietet einen optischen Signalpfad und ist auf QSFP28- und SFP+-Transceiver-Ökosysteme ausgerichtet, die in der Hochgeschwindigkeitsdatenkonnektivität verwendet werden. CoaXPress-over-Fiber verwendet physikalische Schichtkomponenten für 40-Gigabit-Ethernet und bietet einen Standardpfad für hochbandbreitige Glasfaserimplementierungen. Die Marktgröße für Maschinelles-Sehen-Aktive-Glasfaserkabel für diese Architektur wird durch Systeme gestützt, die Interferenzresistenz und saubere Hochgeschwindigkeitsübertragung priorisieren.
Glasfaser-Kupfer-Hybrid-AOC wird bis 2031 voraussichtlich mit einem CAGR von 12,87 % wachsen. Es kombiniert optische Fasern für Daten mit Kupferleitern für die Gerätestromversorgung und eignet sich für USB3-Vision-, MIPI-D-PHY- und USB3.2-Gen2-Kamerasysteme auf Robotergeräten. EverPro berichtete von 10-GigE-Hybridbaugruppen mit Außendurchmessern von nur 4,5 mm für eingeschränkte Schleppkettenverlegung. Sein 2026 eingeführtes PHOTONFLEX-Produkt verwendete eine Konstruktion unter 1,5 mm für USB3.2-Gen1-Daten und flexible Leiterplatten-Stromversorgung. Der Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel profitiert von dieser Einzelkabelanordnung für dünne Roboterarme und zukünftige humanoide Armvisionssysteme, trotz höherer Montagekosten.
Nach Übertragungslänge: Kurze Leitungen sichern Umsatz, längere Leitungen verändern das Systemdesign
Die Kategorie bis zu 10 Meter entfiel im Jahr 2025 auf 42,83 % des Umsatzes. Kompakte Inspektionszellen, AOI-Stationen für Leiterplatten und Halbleiterverpackungsanlagen platzieren Kameras häufig in der Nähe der Verarbeitungseinheit. In diesen Umgebungen verwenden Käufer AOCs für Interferenzschutz, leichtere Kabelkonstruktion oder engere Verlegung. Die Kategorie 10 bis 30 Meter bedient Förderbänder und Portale, wobei die Elektronikmontage und die Lebensmittel- und Getränkeinspektion den Ersatzbedarf unterstützen. Kurze Leitungen bleiben im aktuellen Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel wichtig, da sie eine große installierte Gerätebasis repräsentieren.
Die Kategorie über 30 Meter bis 100 Meter wird bis 2031 voraussichtlich einen CAGR von 13,47 % verzeichnen. Das Segment unterstützt verteilte Layouts mit Kameras auf Automobilkarosserielinien, Solarmodul-Inspektionstischen, Pressen und Kühllagerförderbändern. CoaXPress-over-Fiber kann Kamera-zu-Host-Distanzen von mehr als 100 Metern über Multimode-Glasfaser und mehr als 100 Kilometern über Singlemode-Glasfaser unterstützen. Systeme über 100 Meter bedienen engere Anwendungen, darunter Glasproduktion, Folieninspektion und Teleskop-Arrays. Diese Designänderung stärkt den Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel, indem sie Distanzen und Datenraten ermöglicht, die Kupferverbindungen nicht erfüllen können.
Nach Endverbraucherbranche: Halbleiter und Elektronik führen, Automobil wächst am schnellsten
Halbleiter und Elektronik entfielen im Jahr 2025 auf 28,67 % des Umsatzes. Das Segment erfordert Defekterkennung unter 10 Mikrometern, Chiplet-Paket-Metrologie und schnelle 2D-Inspektion von Leiterplatten und Displaypanelen. Chinas Ausgaben für Halbleiterausrüstung erreichten im Jahr 2025 49 Milliarden USD und unterstützen die Nachfrage nach hochbandbreitigen Kamerasystemen. Japan setzte auch weiterhin Investitionen in die 3D-Metrologie für die Ebenheit von SiC-Wechselrichterplatinen-Kühlkörpern fort. Allied Vision positionierte seine FXO-100GigE-Plattform für Halbleiter- und Elektronik-AOI mit 24,5-MP-Bildgebung bei 442 Bildern pro Sekunde. Diese Nachfragebasis gibt dem Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel eine hochwertige Inspektionsanwendung.
Die Automobilbranche wird bis 2031 voraussichtlich mit einem CAGR von 12,76 % wachsen. Fahrzeug- und Zuliefereranlagen fügen visuelle Inspektion für EV-Batteriezellen, SiC-Leistungsmodule und die Rohkarosserieproduktion hinzu, oft über Distanzen, bei denen Kupferverbindungen anfällig für Interferenzen sind. Valens Semiconductor und Imavix Engineering kündigten im Dezember 2025 eine produktionsreife MIPI-A-PHY-Maschinelles-Sehen-Plattform an, die den automobilgerechten VA7000-Chipsatz und Konnektivität zu 10-Gbps-GigE-Vision-Hosts umfasst. Industrieautomation, Medizintechnik und Biowissenschaften, Luft- und Raumfahrt sowie Verteidigung, Forschungsinstitute und Systemintegratoren schaffen ebenfalls vielfältige Anforderungen an AOC-Protokolle und Robustheit.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2025 37,94 % des regionalen Umsatzes. China, Japan, Südkorea und Taiwan beherbergen konzentrierte Produktionsstätten für Elektronik, Halbleiter und automatisierte optische Inspektion. China investierte im Jahr 2025 49 Milliarden USD in Halbleiterausrüstung, während Taiwans Projekte zur Verpackung auf Paneelebene und Japans Upgrades für SiC-Leistungsbauelement-Metrologie ebenfalls die Nachfrage nach Kameraverbindungsgeräten unterstützen. Südkorea trägt Display- und Speicherchip-Inspektionsinfrastruktur bei. Indien, Vietnam und Malaysia erweitern ihre Elektronikfertigungskapazitäten und verbreitern damit die regionale Nachfragebasis für den Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel.
Nordamerika und Europa bilden den zweitgrößten regionalen Block. Nordamerika verzeichnet Nachfrage aus Luft- und Raumfahrt sowie Verteidigung, Halbleiterkapitalausrüstung und eingebetteter Edge-KI-Vision, einschließlich der True-Xero-AOC-Linie von Mobix Labs für hochzuverlässige Anwendungen. Europas Aktivitäten konzentrieren sich auf Deutschlands Automobilzulieferer, Maschinenbauer und Systemintegratoren, während Südamerikas kleinere Basis von der Automobilfertigung und der Agrar-Lebensmittelinspektion angeführt wird.
Der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einem CAGR von 13,34 % wachsen. Saudi-Arabiens Vision 2030 und die Industrie-4.0-Programme der VAE fügen Industrieautomationssysteme hinzu, die moderne Verbindungstechnologien bereits in der Anfangsdesignphase spezifizieren können. Die regionalen Ausgaben für Industrieautomation erreichten im Jahr 2025 5,28 Milliarden USD und werden bis 2030 voraussichtlich 7,44 Milliarden USD bei einem CAGR von 7,10 % erreichen. Die Türkei und Israel tragen Nachfrage aus der Elektronikfertigung und der Systemintegration für Verteidigung bei. Südafrika und Nigeria sind frühe Nutzer in der Lebensmittel- und Getränkeinspektion sowie der Bergbauautomation und schaffen einen neuen regionalen Pfad für den Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel.

Wettbewerbslandschaft
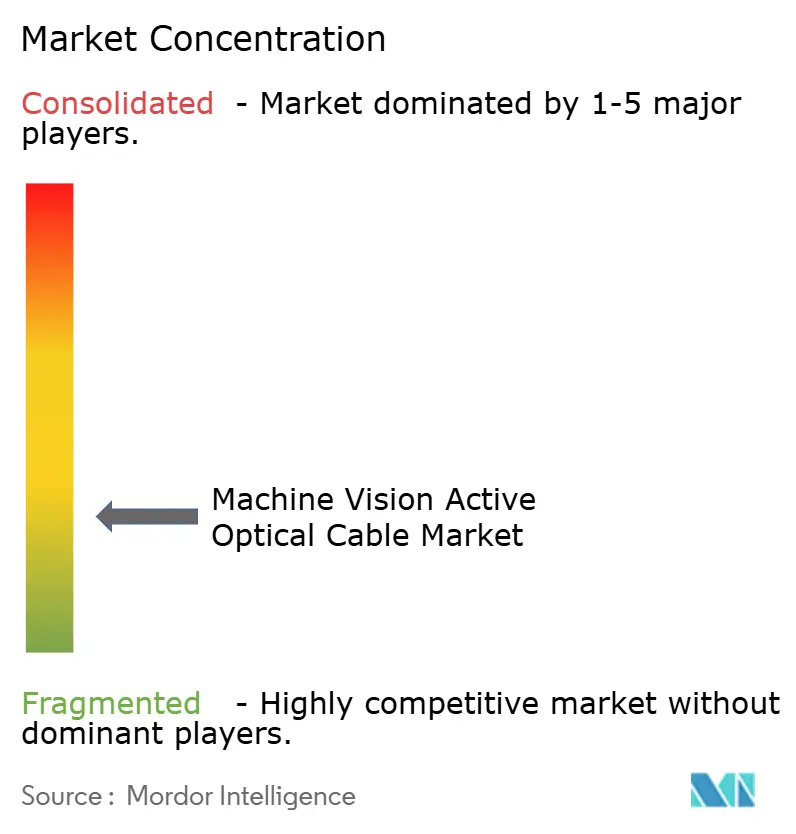
Der Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel ist fragmentiert, wobei kein Anbieter eine entscheidende Position über alle Schnittstellenprotokolle und Kabelarchitekturen hinweg innehat. Chinesische Hersteller machen einen großen Anteil des Montageaufkommens aus. EverPro bezeichnete sich selbst als den weltweit größten AOC-Versender nach Volumen, mit mehr als 340 Patenten, mehr als 200 Forschungs- und Entwicklungsmitarbeitern sowie Forschungs- und Entwicklungszentren in Deutschland und China. Spezialisiertes SerDes-IC-Design und optoelektronische Integration sind unter weniger Teilnehmern in Europa und Nordamerika konzentriert. Die Wettbewerbsstruktur kombiniert daher hochvolumige Montage mit spezialisierter Komponenteninnovation.
Silicon Line brachte im September 2026 seinen MSDL-20G-Chipsatz auf den Markt, um 20-Gbps-MIPI-D-PHY-Konnektivität über aktive optische Verbindungen auf Dutzende von Metern zu erweitern. Teledyne DALSA veröffentlichte im Juni 2026 die Linea-HS2-8k-Kamera mit Camera-Link-HS-CX4-Anschlüssen für AOC-Konnektivität. Allied Vision brachte 2026 ebenfalls eine 100GigE-Kameraserie mit QSFP28-Glasfaserschnittstellen auf den Markt. Diese Schritte zeigen, wie Chipsatzanbieter, Kabelmontagebetriebe und Kamerahersteller die Produkt-Roadmaps des jeweils anderen unterstützen.
MIPI-A-PHY-AOC für die automotive Inline-Inspektion bleibt ein aufstrebendes Gebiet. Circuit Assembly Corporation gibt an, AS9100D- und ISO-9001:2015-Zertifizierungen zu besitzen und ITAR- und DDTC-registriert zu sein. Diese Anforderungen können den direkten Wettbewerb durch hochvolumige Kabelmontagebetriebe in spezialisierten Luft- und Raumfahrt- sowie Verteidigungsanwendungen einschränken. Der Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel bietet auch Chancen in energieärmeren Protokollerweiterungen, robusten Kabelkonfigurationen, 100-GigE-Inspektionssystemen und der KI-Datenerfassung.
Marktführer im Bereich Maschinelles-Sehen-Aktive-Glasfaserkabel
-
EverPro Technologies Co., Ltd.
-
Nortech Systems Incorporated
-
Circuit Assembly Corporation
-
Shenzhen Fiberlink Tech Co., Ltd
-
Donghoo Technologies Co., Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: EverProX Technologies Munich GmbH brachte den MSDL-20G-Chipsatz unter seiner Marke Silicon Line auf den Markt – den ersten End-to-End-SerDes-Chipsatz, der 20-Gbps-MIPI-D-PHY-Konnektivität über aktive optische Kabel auf Dutzende von Metern erweitert und auf Maschinelles-Sehen, Robotik, Medizin- und Verteidigungsanwendungen abzielt. Die Markteinführung repräsentierte den kommerziell verfügbaren MIPI-D-PHY-AOC-Chipsatz mit der höchsten Bandbreite und ermöglichte den Transport unkomprimierter 4K- und 8K-Videos in großem Maßstab.
- Juni 2026: Teledyne DALSA veröffentlichte die rückseitenbeleuchtete 1-MHz-TDI-Kamera Linea HS2 8k mit Camera-Link-HS-CX4-Anschlüssen für aktive Glasfaserkabel-Konnektivität und bietet vollständige EMI-Immunität für die Hochgeschwindigkeitsinspektion von Halbleiterwafern, Genomik-Durchflusszellen und Präzisionsbahnen. Das BSI-Sensordesign der Kamera ermöglichte den Hochgeschwindigkeitsbetrieb bei schwachen Lichtverhältnissen und erweiterte den AOC-Einsatz in Inspektionsanwendungen, bei denen Beleuchtungseinschränkungen zuvor längere Integrationszeiten erforderten.
- April 2026: Der A3-GigE-Vision-Technischer-Ausschuss ratifizierte GigE Vision 3.0 und führte offiziell RoCEv2-basiertes Streaming ein, das GigE Vision auf 400 Gbps und darüber hinaus skaliert. Allied Vision brachte gleichzeitig den ersten vollständig konformen GigE-Vision-3.0-FPGA-IP-Kern auf den Markt, der Datenraten von 10 Gbps und 25 Gbps mit einem skalierbaren Pfad zu 100 Gbps ermöglicht und die Relevanz von Glasfaser-AOC in der gesamten GigE-Vision-Installationsbasis erweitert.
- Juni 2025: Active Silicon stellte den FireBird-CoaXPress-over-Fiber-4xCOF-12-Framegrabber vor, der Bilddaten mit bis zu 40 Gbps unter Verwendung von physikalischen Schichtkomponenten für 40-Gigabit-Ethernet-Glasfaser erfasst. Das Produkt platzierte Kameras Kilometer vom Host-PC entfernt unter Verwendung von Standard-Multimode- oder Singlemode-Glasfaser und erweiterte die Reichweite des CoaXPress-over-Fiber-Standards auf großformatige Fabrikinstallationen und Umgebungen mit starken EMI-Störungen.


Globaler Berichtsumfang für den Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel
Maschinelles-Sehen-Aktive-Glasfaserkabel sind hochleistungsfähige Konnektivitätslösungen, die optische Transceiver direkt in die Kabelbaugruppe integrieren, elektrische Signale in Licht umwandeln und eine hochbandbreitige, latenzarme, galvanisch isolierte Datenübertragung für Industriekameras über Distanzen ermöglichen, die weit über die herkömmlicher Kupferkabel hinausgehen.
Der Bericht über den Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel ist segmentiert nach Schnittstellenprotokoll (USB3 Vision, Camera Link HS, CoaXPress, MIPI D-PHY und CSI-2, GigE Vision, 10 GigE Vision und automotive serialisierte Kameraverbindungen), Kabelarchitektur (Reine-Glasfaser-Aktive-Glasfaserkabel und Glasfaser-Kupfer-Hybrid-Aktive-Glasfaserkabel), Übertragungslänge (bis zu 10 Meter, über 10 Meter bis 30 Meter, über 30 Meter bis 100 Meter und über 100 Meter), Endverbraucherbranche (Industrieautomation und Maschinenbauer, Elektronik- und Halbleiterhersteller, Automobilhersteller und Tier-Zulieferer, Medizingeräte- und Biowissenschaftsorganisationen, Luft- und Raumfahrt- sowie Verteidigungsorganisationen, Forschungsinstitute und Universitäten, Systemintegratoren und Vertragsinspektion-Anbieter sowie sonstige Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| USB3 Vision |
| Camera Link HS |
| CoaXPress |
| MIPI D-PHY und CSI-2 |
| GigE Vision |
| 10 GigE Vision |
| Automotive serialisierte Kameraverbindungen |
| Reine-Glasfaser-Aktive-Glasfaserkabel |
| Glasfaser-Kupfer-Hybrid-Aktive-Glasfaserkabel |
| Bis zu 10 Meter |
| Über 10 Meter bis 30 Meter |
| Über 30 Meter bis 100 Meter |
| Über 100 Meter |
| Industrieautomation und Maschinenbauer |
| Elektronik- und Halbleiterhersteller |
| Automobilhersteller und Tier-Zulieferer |
| Medizingeräte- und Biowissenschaftsorganisationen |
| Luft- und Raumfahrt- sowie Verteidigungsorganisationen |
| Forschungsinstitute und Universitäten |
| Systemintegratoren und Vertragsinspektion-Anbieter |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Schnittstellenprotokoll | USB3 Vision | ||
| Camera Link HS | |||
| CoaXPress | |||
| MIPI D-PHY und CSI-2 | |||
| GigE Vision | |||
| 10 GigE Vision | |||
| Automotive serialisierte Kameraverbindungen | |||
| Nach Kabelarchitektur | Reine-Glasfaser-Aktive-Glasfaserkabel | ||
| Glasfaser-Kupfer-Hybrid-Aktive-Glasfaserkabel | |||
| Nach Übertragungslänge | Bis zu 10 Meter | ||
| Über 10 Meter bis 30 Meter | |||
| Über 30 Meter bis 100 Meter | |||
| Über 100 Meter | |||
| Nach Endverbraucherbranche | Industrieautomation und Maschinenbauer | ||
| Elektronik- und Halbleiterhersteller | |||
| Automobilhersteller und Tier-Zulieferer | |||
| Medizingeräte- und Biowissenschaftsorganisationen | |||
| Luft- und Raumfahrt- sowie Verteidigungsorganisationen | |||
| Forschungsinstitute und Universitäten | |||
| Systemintegratoren und Vertragsinspektion-Anbieter | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel?
Der Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel wurde im Jahr 2025 auf 149,12 Millionen USD geschätzt und wird im Jahr 2026 auf 161,71 Millionen USD geschätzt. Es wird prognostiziert, dass er bis 2031 bei einem CAGR von 10,10 % 261,63 Millionen USD erreichen wird.
Welches Schnittstellenprotokoll führt den Markt für Maschinelles-Sehen-Aktive-Glasfaserkabel an?
GigE Vision führte im Jahr 2025 mit einem Umsatzanteil von 26,47 %. Die installierte Ethernet-Basis und das GigE-Vision-3.0-Upgrade unterstützen die weitere Glasfasereinführung.
Welche Kabelarchitektur wächst am schnellsten?
Glasfaser-Kupfer-Hybrid-AOC wird bis 2031 voraussichtlich mit einem CAGR von 12,87 % wachsen. Es unterstützt die Einzelkabel-Daten- und Stromversorgung für Robotervisionssysteme.
Warum werden AOCs anstelle von Kupfer-Kamerakabeln verwendet?
AOCs unterstützen längere hochbandbreitige Verbindungen und vermeiden elektromagnetische Interferenzen. Diese Vorteile sind bei der automatisierten Inspektion, beim Schweißen, bei der Batterieproduktion und in großen Fabrikinstallationen von Bedeutung.
Welche Endverbraucheranwendung wird voraussichtlich am schnellsten wachsen?
Die Automobilbranche wird bis 2031 voraussichtlich mit einem CAGR von 12,76 % wachsen. Die Nachfrage ist mit der EV-Batterieinspektion, der SiC-Leistungsmodulmontage und der Rohkarosserieverifikation verknüpft.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einem CAGR von 13,34 % wachsen. Investitionen in Industrieautomation und Greenfield-Fertigungsprogramme unterstützen diesen Ausblick.
Seite zuletzt aktualisiert am:



