
Tamanho e Participação do Mercado de Dispositivos de Controle Tecidual Sem Nó
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.33 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Dispositivos de Controle Tecidual Sem Nó por Mordor Intelligence
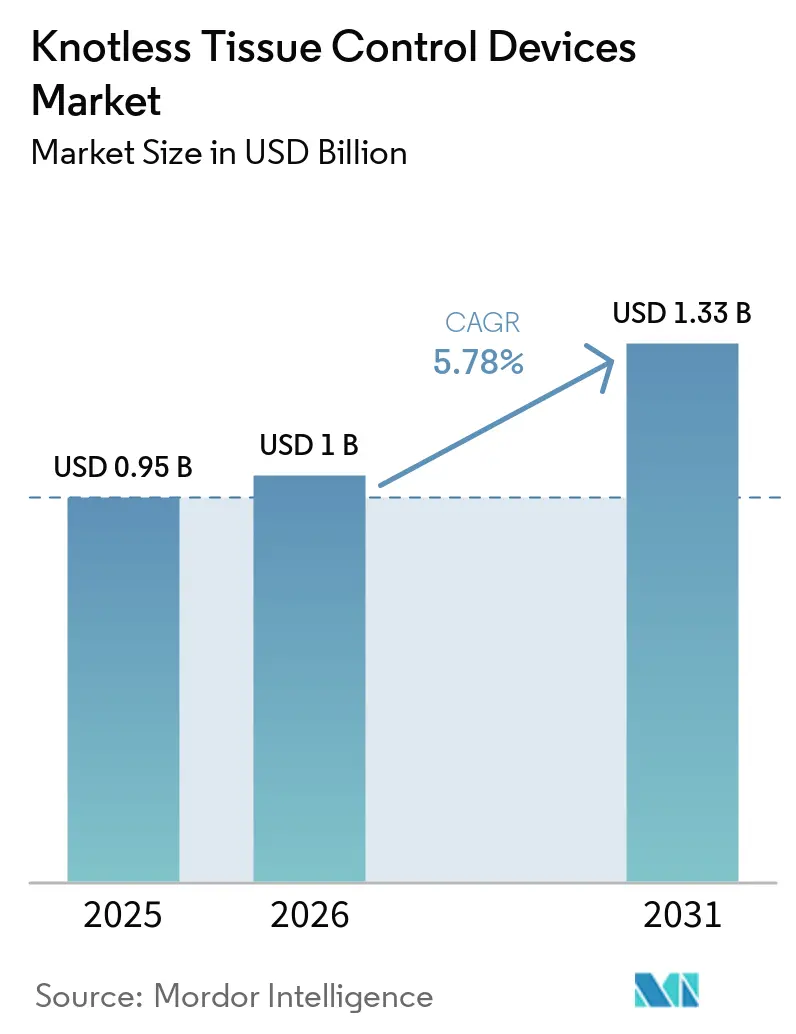
Espera-se que o tamanho do Mercado de Dispositivos de Controle Tecidual Sem Nó cresça de 0,95 bilhões de USD em 2025 para 1 bilhão de USD em 2026, com previsão de atingir 1,33 bilhões de USD até 2031 a um CAGR de 5,78% no período de 2026 a 2031.
O crescimento reflete o uso mais amplo da cirurgia robótica, uma mudança em direção ao fechamento de tecidos moles sem nó e o aumento dos volumes de procedimentos ambulatoriais. O Mercado de Dispositivos de Controle Tecidual Sem Nó atende a uma necessidade clínica específica, pois os dispositivos farpados eliminam a necessidade de amarração convencional de nós e apoiam fluxos de trabalho de fechamento mais consistentes. A migração de procedimentos eletivos para centros cirúrgicos ambulatoriais cria um ambiente de compra distinto, no qual as instalações avaliam a eficiência da sala de operações diretamente, em vez de depender apenas das estruturas de compras hospitalares. As plataformas robóticas estão se expandindo para especialidades adicionais, de modo que o Mercado de Dispositivos de Controle Tecidual Sem Nó pode crescer junto com a infraestrutura cirúrgica instalada sem exigir uma campanha de evidências clínicas separada para cada procedimento.
Principais Conclusões do Relatório
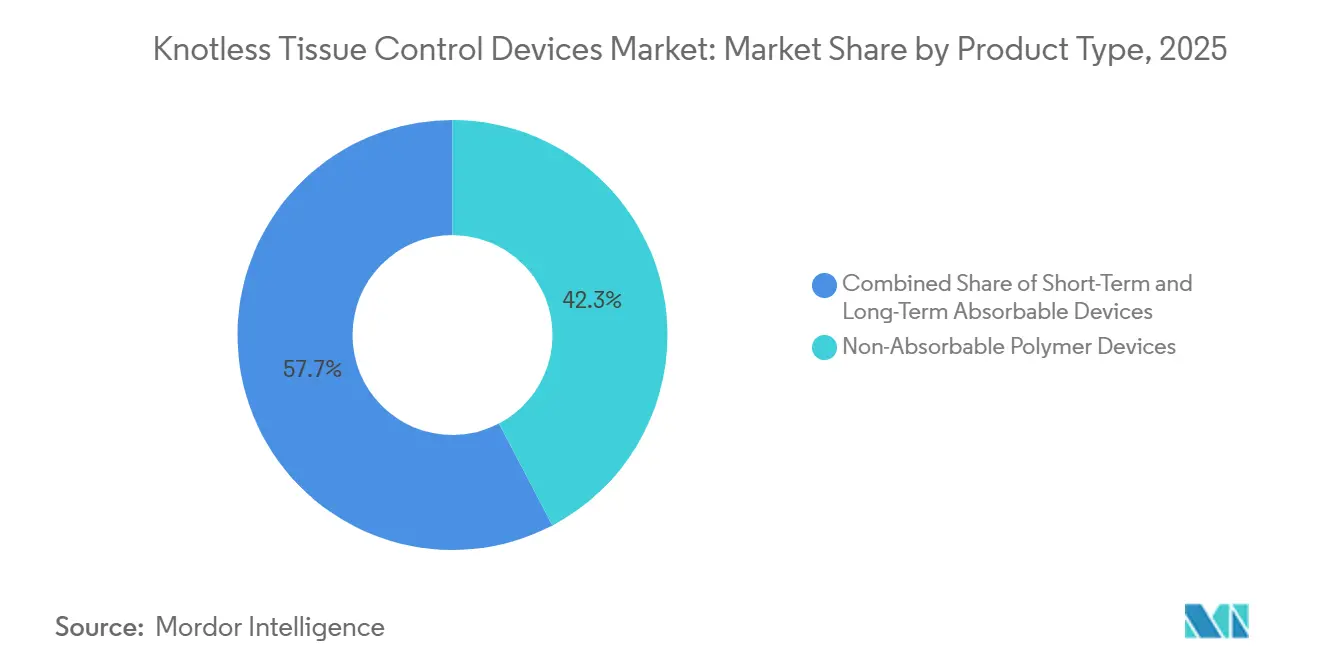
- Por tipo de produto, os dispositivos de polímero não absorvível detinham 42,31% da participação de receita em 2025, enquanto os dispositivos absorvíveis de longo prazo têm previsão de crescer a um CAGR de 6,65% até 2031.
- Por arquitetura de farpas, os dispositivos unidirecionais detinham 58,24% da participação de receita em 2025 e têm expectativa de crescer a um CAGR de 6,22% até 2031.
- Por design de âncora, os dispositivos de extremidade em laço detinham 55,14% da participação de receita em 2025, enquanto os dispositivos de aba de fixação têm previsão de crescer a um CAGR de 6,42% até 2031.
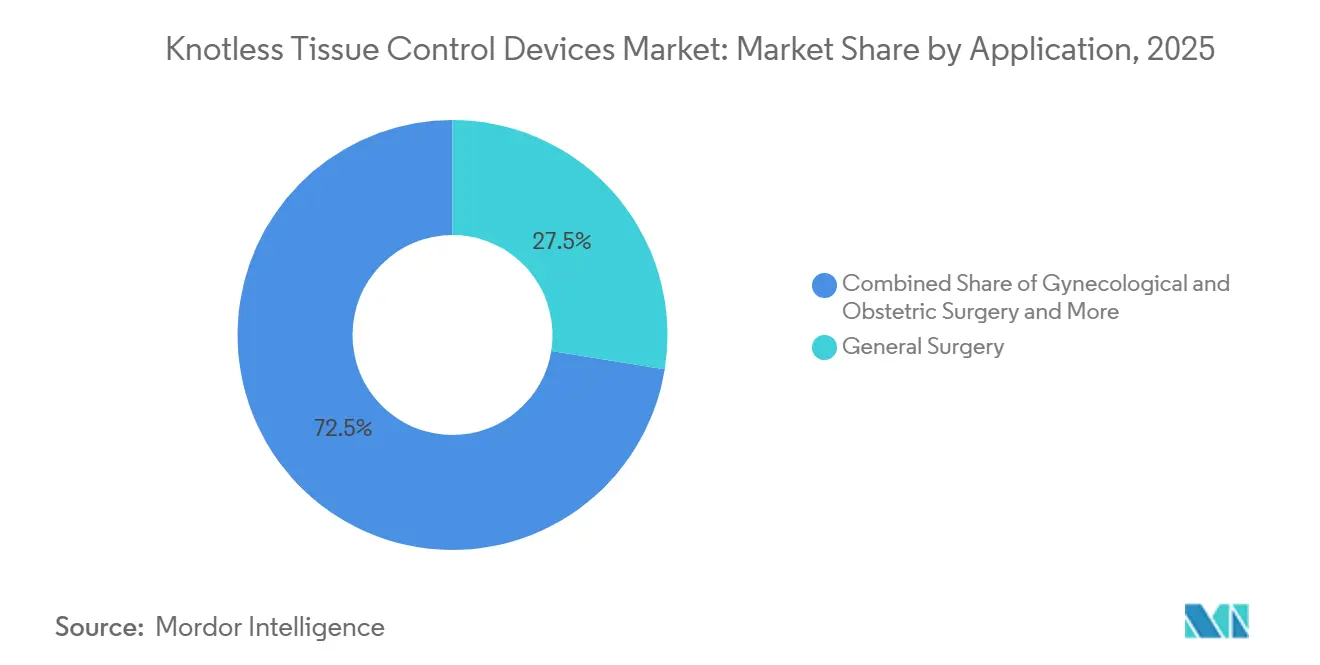
- Por aplicação, a cirurgia geral detinha 27,54% da participação de receita em 2025, enquanto a cirurgia ginecológica e obstétrica tem previsão de crescer a um CAGR de 6,12% até 2031.
- Por usuário final, os hospitais detinham 63,61% da participação de receita em 2025, enquanto os centros cirúrgicos ambulatoriais têm previsão de crescer a um CAGR de 7,65% até 2031.
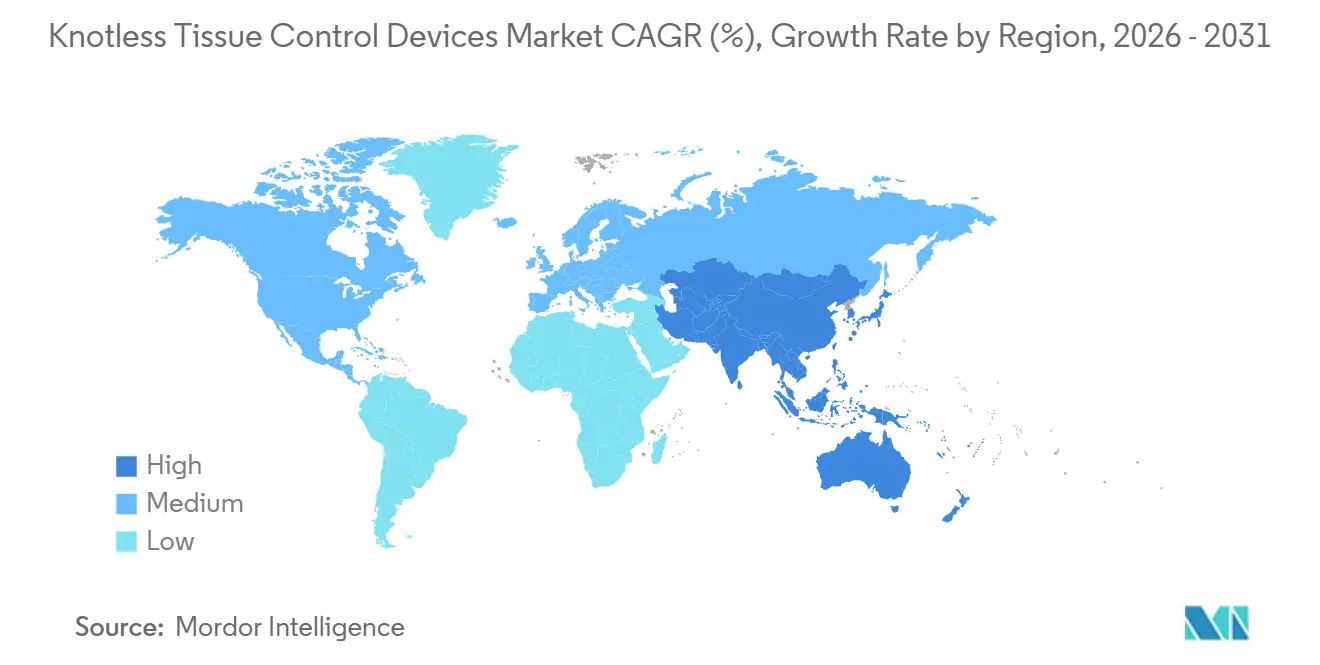
- Por geografia, a América do Norte detinha 41,61% da participação de receita em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,65% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Dispositivos de Controle Tecidual Sem Nó
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão do Fechamento de Tecidos Moles Minimamente Invasivo e Robótico | +1.3% | Global, liderado pela América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Economia de Tempo e Produtividade da Sala de Operações | +0.9% | América do Norte e Ásia-Pacífico como núcleo | Curto prazo (≤ 2 anos) |
| Crescimento nos Volumes Cirúrgicos e Procedimentos Ambulatoriais | +1.1% | Global, mais forte na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Inovação em Polímeros Antibacterianos e de Suporte Prolongado | +0.7% | América do Norte e União Europeia | Médio prazo (2 a 4 anos) |
| Fechamento Sem Nó em Anatomia Profunda e de Alta Tensão | +0.6% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Padronização Específica por Procedimento em Cirurgia Robótica | +0.5% | Global, liderado pela América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Fechamento de Tecidos Moles Minimamente Invasivo e Robótico
A cirurgia robótica está remodelando a demanda por fechamento sem nó além de um simples aumento nos volumes de procedimentos. Um estudo retrospectivo com mais de 220.000 pacientes nos Estados Unidos constatou que o uso de dispositivos sem nó em histerectomia total robótica aumentou de 2,9% para 10,4% ao longo de 7 anos. O uso em reparo de hérnia ventral aumentou de 12,2% para 25,3% durante o mesmo período de observação. Na cirurgia cardíaca robótica, as suturas farpadas V-Loc reduziram o tempo de fechamento atrial esquerdo em 31,3%, ou seja, 11 minutos em comparação com 16 minutos para suturas convencionais, sem aumento de reoperação ou complicações graves. As salas de cirurgia robótica frequentemente padronizam os protocolos de dispositivos durante o treinamento da equipe, o que pode tornar as suturas convencionais menos favorecidas nos fluxos de trabalho estabelecidos. Esse efeito apoia o Mercado de Dispositivos de Controle Tecidual Sem Nó à medida que os programas robóticos se expandem para ortopedia, urologia, cirurgia geral e oncologia.
Economia de Tempo e Produtividade da Sala de Operações
O argumento para o uso de dispositivos sem nó na sala de operações baseia-se em economias de tempo que podem melhorar a capacidade diária. Na histerectomia total robótica, os dispositivos sem nó reduziram o tempo ajustado de sala de operações em 19,1 minutos. O reparo de hérnia ventral registrou uma redução de 17,3 minutos no tempo ajustado de sala de operações. As economias relatadas equivaleram a 700 a 2.158 USD por caso de histerectomia e 640 a 1.955 USD por caso de reparo de hérnia, dependendo do custo de sala de operações aplicado. Uma única sala de operações em um centro cirúrgico ambulatorial geralmente gerencia de 4 a 6 casos por dia. Recuperar 17 a 19 minutos pode permitir capacidade para um caso adicional, tornando o argumento de receita mais direto para essas instalações. Esse contexto operacional fortalece o Mercado de Dispositivos de Controle Tecidual Sem Nó, onde as decisões de aquisição estão intimamente ligadas ao fluxo de pacientes.
Crescimento nos Volumes Cirúrgicos e Procedimentos Ambulatoriais
O aumento dos volumes cirúrgicos e o atendimento no mesmo dia estão sustentando a demanda por fechamento previsível de tecidos moles. A OCDE relatou que a cirurgia ambulatorial aumentou substancialmente nos países membros nas últimas décadas. A cirurgia de catarata superou uma taxa ambulatorial de 90% na maioria dos países da OCDE até 2023, ilustrando a direção da prestação de cuidados eletivos[1]Organização para a Cooperação e Desenvolvimento Económico, "Cirurgia Ambulatorial", Saúde em Resumo 2025, oecd.org.. Em centros com curtos períodos de monitoramento pós-operatório, pode ser preferível um fechamento que mantenha a tensão sem depender da integridade do nó. O reparo laparoscópico de hérnia no mesmo dia, a cirurgia minimamente invasiva da coluna vertebral e as substituições articulares selecionadas estão expandindo os ambientes cirúrgicos relevantes para esses dispositivos. A expansão hospitalar na China e na Índia também cria demanda por fechamento avançado em ambientes onde as suturas convencionais historicamente dominavam. Essas mudanças ampliam o Mercado de Dispositivos de Controle Tecidual Sem Nó nas redes ambulatoriais estabelecidas e na nova capacidade hospitalar.
Inovação em Polímeros Antibacterianos e Fechamento de Alta Tensão
A inovação em polímeros está ampliando o papel do fechamento sem nó, da aproximação mecânica para a prevenção de infecções e o suporte tecidual prolongado. Em novembro de 2025, a FDA aprovou a sutura antibacteriana PDS Plus da Ethicon com teor de Triclosan de 42 a 2.360 µg/m e suporte à ferida de até 6 semanas. O produto demonstrou atividade antibacteriana contra MRSA, MRSE, E. coli e K. pneumoniae. A Ethicon recebeu aprovação para a MONOCRYL Plus Antibacterial em fevereiro de 2026, estendendo a combinação a um material de poliglecaprona-25 de absorção mais rápida. Em maio de 2026, a aprovação da STRATAFIX Symmetric PDS Plus expandiu o uso sem nó para aplicações de fáscia de alta tensão, incluindo fáscia da parede abdominal, fáscia do mecanismo extensor do joelho, fáscia profunda do quadril e fechamento de hérnia ventral. Esses desenvolvimentos oferecem ao Mercado de Dispositivos de Controle Tecidual Sem Nó um caminho para aplicações onde o suporte tecidual, o desempenho antibacteriano e a eficiência do fechamento são considerados em conjunto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Heterogeneidade Clínica em Comparação com Suturas Convencionais | -0.8% | Global | Médio prazo (2 a 4 anos) |
| Risco de Emaranhamento de Extremidade Farpada e Deiscência | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Preços Premium e Escrutínio dos Comitês de Análise de Valor Hospitalar | -0.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Complexidade de Treinamento, Rotulagem e Regulamentação entre Indicações | -0.5% | União Europeia e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Premium e Requisitos de Acesso
Os preços premium continuam sendo um problema de acesso para os fabricantes que buscam adoção hospitalar. Os dispositivos farpados sem nó foram indicados a 150 a 350 USD por caixa de 12 a 24 unidades nos preços de tabela dos Estados Unidos, embora os contratos de compras em grupo possam reduzir os preços realizados. Os comitês de análise de valor hospitalar revisam as adições de dispositivos em relação ao retorno clínico e financeiro que podem demonstrar. Uma avaliação revisada por pares relatou economias médias de 48,80 USD por caso de artroplastia total do joelho para suturas farpadas em comparação com suturas tradicionais. Essa economia pode nem sempre ser suficiente para aquisição de nível premium no canal hospitalar. Novos produtos aprovados pela FDA provenientes da Índia e da Coreia do Sul entraram no mercado dos Estados Unidos em 2025, adicionando concorrência de preços contra fornecedores estabelecidos.
Consistência Clínica, Segurança e Complexidade de Adoção
As evidências publicadas mostram benefícios consistentes no tempo operatório, mas vantagens clínicas mistas em comparação com suturas convencionais. Em um estudo com mais de 220.000 casos robóticos nos Estados Unidos, as complicações de feridas e os custos hospitalares iniciais foram estatisticamente semelhantes para suturas sem nó e convencionais em coortes de colorretal, histerectomia e hérnia ventral. Um estudo robótico bariátrico de 2026 relatou complicações compostas em 90 dias mais baixas de 2,1% versus 8,3% e menor tempo de internação de 1,34 versus 1,62 dias com dispositivos sem nó, enquanto os custos iniciais não diferiram significativamente. Os benefícios são mais evidentes em ambientes robóticos, onde espaços de trabalho confinados e a ausência de um assistente tornam o fechamento sem nó mecanicamente útil. Em procedimentos abertos e laparoscópicos, a variabilidade da técnica cirúrgica pode reduzir a vantagem medida. O emaranhamento de extremidade farpada, as preocupações com deiscência, as exigências de treinamento, as obrigações de rotulagem e os diferentes requisitos regulatórios podem, portanto, retardar o uso fora de indicações bem definidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Dispositivos de Polímero Não Absorvível Lideram Enquanto os Portfólios Absorvíveis Avançam
Os dispositivos de polímero não absorvível capturaram 42,31% da participação do Mercado de Dispositivos de Controle Tecidual Sem Nó em 2025. Sua posição reflete o uso em fixação tecidual permanente e semipermanente, especialmente em procedimentos ortopédicos e cardiovasculares onde a integridade mecânica deve ser mantida ao longo do tempo. O material é adequado para ambientes clínicos nos quais a degradação conflitaria com a necessidade funcional de suporte contínuo. Os produtos absorvíveis de curto prazo formam um nível intermediário para aproximação de tecidos moles ginecológicos e gerais. Seu padrão de absorção se alinha com períodos de cicatrização de feridas de 2 a 6 semanas. A seleção do produto está, portanto, vinculada ao perfil de cicatrização previsto e ao nível de suporte mecânico necessário após o procedimento.
Os dispositivos absorvíveis de longo prazo têm previsão de crescer a um CAGR de 6,65% de 2026 a 2031, a taxa mais rápida nesta classificação de produto. A FDA aprovou a STRATAFIX Symmetric PDS Plus em maio de 2026 para aplicações de alta tensão, incluindo fáscia da parede abdominal, fáscia do mecanismo extensor do joelho, fáscia profunda do quadril e fechamento de hérnia ventral[2]Administração de Alimentos e Medicamentos dos Estados Unidos, "STRATAFIX Symmetric PDS Plus Dispositivos de Controle Tecidual Sem Nó", Notificação de Pré-comercialização 510(k) K252047, 510kdatabase.net.. A extensão do dispositivo torna as opções absorvíveis de longo prazo mais relevantes para o fechamento de fáscia. A adoção contínua em anatomia de alta tensão poderia reduzir o peso de longo prazo dos produtos não absorvíveis na composição. O tamanho do Mercado de Dispositivos de Controle Tecidual Sem Nó para dispositivos absorvíveis de longo prazo está, consequentemente, vinculado adoção desses produtos pelos cirurgiões nas aplicações recentemente aprovadas.


Por Arquitetura de Farpas: Dispositivos Unidirecionais Reforçam Sua Posição
Os dispositivos farpados unidirecionais detinham 58,24% da participação do Mercado de Dispositivos de Controle Tecidual Sem Nó em 2025. Sua posição de liderança segue o fluxo de trabalho direcional utilizado na cirurgia robótica. Os cirurgiões robóticos geralmente fecham o tecido a partir de um ponto de referência definido em uma direção. As farpas unidirecionais permitem a passagem para frente e resistem ao movimento para trás. Esse design corresponde ao fechamento realizado em um espaço de trabalho robótico confinado. A arquitetura também reduz a dependência de amarração repetida de nós durante a execução do fechamento.
Os dispositivos bidirecionais permitem o fechamento a partir do centro de uma ferida em direção a ambas as extremidades. Eles permanecem relevantes para feridas mais longas e casos de laparotomia em ambientes de cirurgia aberta, onde a distribuição simétrica da tensão pode ser valiosa. O crescimento robótico reforça os designs unidirecionais, mesmo que os produtos bidirecionais possam oferecer benefícios teóricos para o gerenciamento simétrico de feridas. O fluxo de trabalho robótico reduz o valor prático do fechamento em duas direções nos ambientes de crescimento mais rápido. A divisão Aesculap da B. Braun está conduzindo o ensaio randomizado BARHYSTER, que compara a Symmcora com a V-Loc da Medtronic na histerectomia total laparoscópica. O estudo concentra a atenção competitiva na arquitetura unidirecional dominante no Mercado de Dispositivos de Controle Tecidual Sem Nó.
Por Design de Âncora: Dispositivos de Extremidade em Laço Definem o Volume, Aba de Fixação Acelera
Os dispositivos de extremidade em laço detinham 55,14% da receita de design de âncora em 2025. Sua estrutura de autoancoragem permite iniciar a sutura sem suporte de assistente. Esse recurso é particularmente útil em procedimentos robóticos e laparoscópicos. O design apoia o início da ferida quando o acesso é limitado ou um assistente cirúrgico não está disponível. Os dispositivos de batente final atendem a casos em que a segurança de ponto fixo na extremidade distal de uma execução de fechamento é necessária. Juntos, esses designs mostram que a seleção da âncora depende do ponto de partida e das condições de carga do fechamento.
Os dispositivos de aba de fixação têm previsão de crescer a um CAGR de 6,42% até 2031. O crescimento está vinculado ao fechamento de fáscia de alta tensão, onde uma âncora de aba de fixação pode distribuir a carga ao longo da borda da ferida sem uma pilha de nós que poderia irritar o tecido subjacente. A STRATAFIX Symmetric PDS Plus usa uma âncora de aba de fixação em uma extremidade e uma agulha cirúrgica na outra. Em maio de 2026, a aprovação estendeu essa configuração para a fáscia da parede abdominal e o mecanismo extensor do joelho. Os produtos de extremidade em laço são projetados para o início da ferida, e não para a distribuição de carga de alta tensão. Os produtos de aba de fixação, portanto, têm um papel clínico distinto no Mercado de Dispositivos de Controle Tecidual Sem Nó.
Por Aplicação: Cirurgia Geral Ancora o Volume, Procedimentos Ginecológicos Impulsionam a Expansão
A cirurgia geral representou 27,54% da participação do Mercado de Dispositivos de Controle Tecidual Sem Nó em 2025. O segmento inclui laparotomia, reparo de hérnia, cirurgia colorretal e procedimentos bariátricos. Essa ampla base de procedimentos proporciona demanda regular por dispositivos em múltiplos ambientes de atendimento. Os cirurgiões gerais também trabalham com abordagens abertas, laparoscópicas e robóticas. Essa variedade torna a categoria uma âncora para o volume geral. Seu tamanho reflete a amplitude dos procedimentos, e não a dependência de um único tipo de operação.
A cirurgia ginecológica e obstétrica tem previsão de crescer a um CAGR de 6,12% até 2031. Uma metanálise de 25 estudos envolvendo 4.452 mulheres constatou que as suturas farpadas V-Loc reduziram o tempo total de operação em 17,08 minutos e as infecções do sítio cirúrgico em 74%, com risco relativo de 0,26 e intervalo de confiança de 95% de 0,09 a 0,78. A adoção da histerectomia robótica apoia esse perfil de demanda. O reparo robótico da valva mitral com V-Loc reduziu o tempo de fechamento atrial esquerdo em 31,3% sem aumento da mortalidade operatória. Um estudo robótico de bypass gástrico de 2026 também relatou complicações compostas em 90 dias de 2,1% versus 8,3% e tempo de internação de 1,34 versus 1,62 dias para gastrojejunostomia suturada à mão com dispositivos sem nó. Os procedimentos ortopédicos e de tecidos moles, urológicos e cosméticos contribuem com volumes estáveis à medida que as plataformas robóticas se tornam mais comuns em suas especialidades.
Por Usuário Final: Hospitais Mantêm Dominância de Volume, Centros Ambulatoriais Reformulam o Crescimento
Os hospitais representaram 63,61% da receita de usuários finais em 2025. Eles continuam sendo o principal local para plataformas de cirurgia robótica na maioria dos mercados. As aquisições hospitalares frequentemente operam por meio de formulários negociados por organizações de compras em grupo. A aprovação do comitê de análise de valor pode determinar o ritmo de adoção de um novo dispositivo. Esse caminho cria um processo deliberado para fornecedores que entram em contas hospitalares estabelecidas. Os hospitais, portanto, fornecem a maior base de volume, mesmo quando o tempo de adoção é mais lento.
Os centros cirúrgicos ambulatoriais têm previsão de expandir a um CAGR de 7,65% até 2031, a taxa mais alta entre as categorias de usuários finais. A OCDE documentou um aumento marcante na cirurgia ambulatorial à medida que a tecnologia menos invasiva e os anestésicos aprimorados possibilitaram o tratamento no mesmo dia. Nesses centros, pode não haver um cirurgião assistente dedicado para segurar os nós durante o fechamento. Os dispositivos de autoancoragem podem, portanto, atender a um requisito prático de fluxo de trabalho. Os centros de trauma e as clínicas cirúrgicas especializadas permanecem grupos de usuários menores, mas de adoção precoce. Sua atividade está concentrada em anatomia de alta tensão e aplicações de medicina esportiva, onde o desempenho do dispositivo se alinha com o procedimento.
Análise Geográfica
A América do Norte detinha 41,61% da participação global do Mercado de Dispositivos de Controle Tecidual Sem Nó em 2025. Os Estados Unidos sustentam essa posição por meio de alta penetração de cirurgia robótica e um setor maduro de centros cirúrgicos ambulatoriais. O caminho da FDA para dispositivos de sutura Classe II apoiou 6 aprovações relacionadas entre setembro de 2025 e maio de 2026. Essa atividade sustentou o momentum do ciclo de produtos e incluiu fornecedores estabelecidos nos Estados Unidos, bem como novos participantes da Índia e da Coreia do Sul. O Canadá tem um caminho de adoção mais deliberado, moldado pelos prazos de avaliação de tecnologia em saúde. A crescente base de hospitais privados do México apoia o uso mais amplo de técnicas minimamente invasivas, embora a penetração de dispositivos permaneça em um estágio inicial.
A Europa tem um ambiente de demanda distinto porque os requisitos de conformidade moldam o ritmo de entrada de produtos. O Regulamento de Dispositivos Médicos da União Europeia 2017/745 exige evidências clínicas atualizadas para produtos de fixação de tecidos moles na recertificação. Esse requisito adiciona tempo e custo que favorecem fornecedores bem estruturados e podem restringir participantes menores. O Serviço Nacional de Saúde do Reino Unido tem como meta 500.000 cirurgias robóticas por ano até 2035, criando uma base de demanda de longo prazo para fechamento compatível com robótica. Serag-Wiessner, B. Braun, Resorba Medical e Advanced Medical Solutions são participantes regionais estabelecidos. O restante da Europa também segue a tendência mais ampla da OCDE em direção à cirurgia ambulatorial, o que estende a demanda além das aplicações centradas em hospitais.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,65% até 2031, a taxa mais alta entre os segmentos geográficos. China, Japão, Índia, Coreia do Sul e Austrália são os principais países que sustentam esse crescimento. A Smith+Nephew iniciou as vendas comerciais da Âncora Sem Nó Q-FIX no Japão em março de 2026 para reparo de tecidos moles do ombro, cotovelo, quadril, joelho e tornozelo[3]Smith+Nephew Japan, "Lançamento da Âncora Sem Nó Q-FIX no Japão", Comunicado de Imprensa Kyodo, kyodo.co.jp.. A Meril Endo Surgery recebeu aprovação da FDA para a Sutura Sem Nó PINION PDO em setembro de 2025, posicionando a Índia como uma fonte de fabricação competitiva em custo com acesso a mercados de exportação de alto valor. A Feeltech recebeu aprovação dos Estados Unidos para uma sutura cirúrgica farpada em outubro de 2025, refletindo a capacidade de exportação de dispositivos médicos da Coreia do Sul. A expansão hospitalar na China e na Índia está criando demanda pela primeira vez por fechamento avançado em grupos de pacientes que historicamente usavam suturas convencionais. O Oriente Médio e África e a América do Sul são centros de demanda em desenvolvimento, com os hospitais privados do CCG e os volumes de procedimentos no Brasil e na Argentina fornecendo o principal suporte regional.

Cenário Competitivo
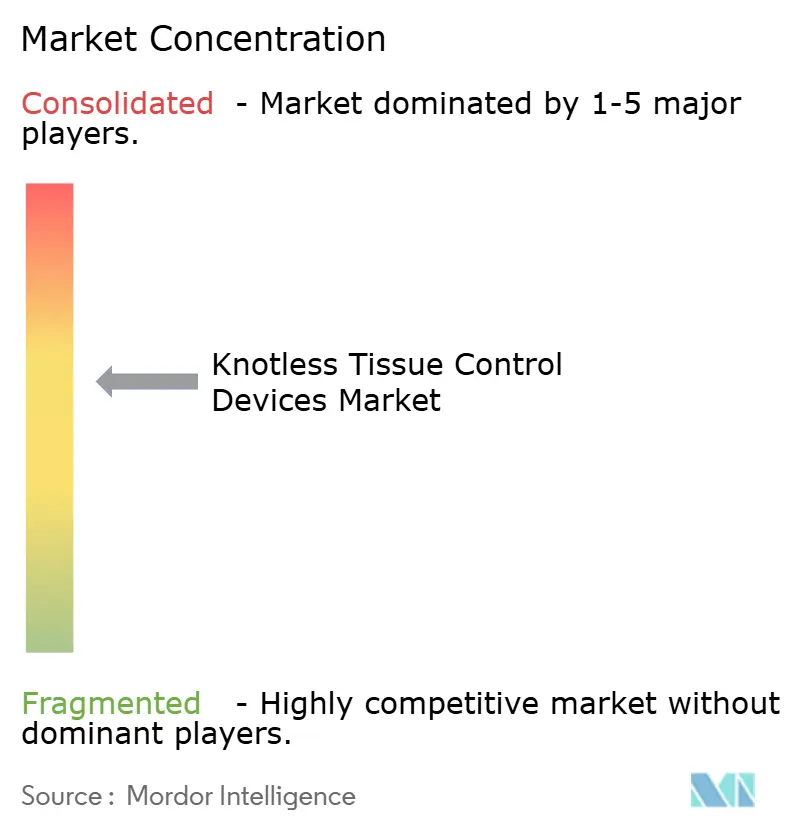
O Mercado de Dispositivos de Controle Tecidual Sem Nó é moderadamente concentrado em seu nível premium. A Ethicon, uma empresa da Johnson & Johnson, comercializa a família STRATAFIX, enquanto a Medtronic comercializa a V-Loc. Essas empresas têm as identidades clínicas globais estabelecidas mais fortes. B. Braun, Corza Medical, DemeTECH, Healthium Medtech, Shandong Weigao, Advanced Medical Solutions e novos fornecedores asiáticos formam um grupo competitivo mais amplo. Os concorrentes se diferenciam por preço, especificações de polímero e desempenho em indicações específicas. A presença de fornecedores regionais cria pressão sobre os preços premium, enquanto as plataformas líderes mantêm o reconhecimento clínico estabelecido.
A Ethicon buscou a expansão de indicações por meio de submissões à FDA durante 2025 e 2026. Sua atividade abrangeu anatomia de alta tensão, variantes de polímero não absorvível e combinações antibacterianas. A aprovação da STRATAFIX Symmetric PDS Plus pela empresa em maio de 2026 expandiu o uso em aplicações de fáscia de alta tensão. Uma submissão da Ethicon para STRATAFIX Spiral PDS Plus e STRATAFIX Spiral MONOCRYL Plus citou a V-Loc da Medtronic como dispositivo predicate em dezembro de 2025. Isso reflete uma concorrência centrada no posicionamento específico por indicação, e não em uma diferença na classe básica do dispositivo. A B. Braun está buscando evidências comparativas prospectivas por meio do BARGASTRO em bypass gástrico robótico e do BARHYSTER em histerectomia total laparoscópica.
A atividade corporativa também está mudando a estrutura em torno do fechamento de tecidos moles. A H.B. Fuller anunciou uma oferta de 942 milhões de USD pela Advanced Medical Solutions em junho de 2026. A transação traz um adquirente focado em materiais para um espaço com capacidades complementares de polímero. A GTCR anunciou a desinvestimento da Unidade de Negócios de Biocirurgia da Corza Medical para a EQT em julho de 2026, separando os ativos de selante de fibrina da plataforma de sutura cirúrgica e agulha da Corza. As oportunidades estratégicas incluem produtos absorvíveis de longo prazo antibacterianos para anatomia profunda e de alta tensão, produtos de aba de fixação para medicina esportiva ortopédica ambulatorial e materiais responsivos para liberação de medicamentos ou sinalização de infecção. A abordagem competitiva permanece consistente com um mercado onde os líderes estabelecidos enfrentam inovação focada e concorrência de preços regional.
Líderes do Setor de Dispositivos de Controle Tecidual Sem Nó
-
Johnson & Johnson
-
Medtronic plc
-
Corza Medical
-
Healthium Medtech Limited
-
B. Braun Melsungen AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A GTCR anunciou o desinvestimento da Unidade de Negócios de Biocirurgia da Corza Medical para a EQT, separando os ativos de selante de fibrina da empresa de sua plataforma de sutura cirúrgica e agulha e permitindo que cada uma busque trajetórias de crescimento estratégico independentes.
- Março de 2026: A Smith+Nephew Japan iniciou as vendas comerciais da Âncora Sem Nó Q-FIX, aprovação japonesa nº 30700BZX00265000, com foco no reparo de tecidos moles do ombro, cotovelo, quadril, joelho e tornozelo no Japão. A âncora sem nó de sutura total usa um mecanismo de implantação de armadilha de dedo chinês de 140 N que elimina a amarração de nós e expande as opções de seleção de implante em procedimentos de medicina esportiva ortopédica.


Escopo do Relatório Global do Mercado de Dispositivos de Controle Tecidual Sem Nó
De acordo com o escopo do relatório, os dispositivos de controle tecidual sem nó são ferramentas médicas projetadas para facilitar a aproximação tecidual e a sutura segura sem a necessidade de amarração tradicional de nós. Eles geralmente utilizam mecanismos inovadores, como farpas, âncoras ou outros sistemas de ancoragem, para manter o tecido no lugar, proporcionando fechamento seguro enquanto reduzem o tempo operatório e as possíveis complicações associadas aos nós. Esses dispositivos são comumente usados em procedimentos cirúrgicos para melhorar a eficiência e os resultados no gerenciamento de tecidos.
O mercado de dispositivos de controle tecidual sem nó é segmentado por tipo de produto em dispositivos absorvíveis de curto prazo, dispositivos absorvíveis de longo prazo e dispositivos de polímero não absorvível; por arquitetura de farpas em dispositivos farpados unidirecionais e dispositivos farpados bidirecionais; por design de âncora em dispositivos de extremidade em laço, dispositivos de aba de fixação e dispositivos de batente final; por aplicação em cirurgia geral, cirurgia ginecológica e obstétrica, cirurgia ortopédica e de tecidos moles, cirurgia cardiovascular, cirurgia urológica, cirurgia cosmética e plástica, cirurgia colorretal e bariátrica e outras aplicações; por usuário final em hospitais, centros cirúrgicos ambulatoriais, centros de trauma, clínicas cirúrgicas especializadas e outros usuários finais; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
| Dispositivos Absorvíveis de Curto Prazo |
| Dispositivos Absorvíveis de Longo Prazo |
| Dispositivos de Polímero Não Absorvível |
| Dispositivos Farpados Unidirecionais |
| Dispositivos Farpados Bidirecionais |
| Dispositivos de Extremidade em Laço |
| Dispositivos de Aba de Fixação |
| Dispositivos de Batente Final |
| Cirurgia Geral |
| Cirurgia Ginecológica e Obstétrica |
| Cirurgia Ortopédica e de Tecidos Moles |
| Cirurgia Cardiovascular |
| Cirurgia Urológica |
| Cirurgia Cosmética e Plástica |
| Cirurgia Colorretal e Bariátrica |
| Outras Aplicações |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Centros de Trauma |
| Clínicas Cirúrgicas Especializadas |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Dispositivos Absorvíveis de Curto Prazo | |
| Dispositivos Absorvíveis de Longo Prazo | ||
| Dispositivos de Polímero Não Absorvível | ||
| Por Arquitetura de Farpas | Dispositivos Farpados Unidirecionais | |
| Dispositivos Farpados Bidirecionais | ||
| Por Design de Âncora | Dispositivos de Extremidade em Laço | |
| Dispositivos de Aba de Fixação | ||
| Dispositivos de Batente Final | ||
| Por Aplicação | Cirurgia Geral | |
| Cirurgia Ginecológica e Obstétrica | ||
| Cirurgia Ortopédica e de Tecidos Moles | ||
| Cirurgia Cardiovascular | ||
| Cirurgia Urológica | ||
| Cirurgia Cosmética e Plástica | ||
| Cirurgia Colorretal e Bariátrica | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Centros de Trauma | ||
| Clínicas Cirúrgicas Especializadas | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de dispositivos de controle tecidual sem nó?
O mercado de dispositivos de controle tecidual sem nó é estimado em 1,0 bilhão de USD em 2026 e tem previsão de atingir 1,33 bilhões de USD até 2031 a um CAGR de 5,78%.
Qual categoria de produto lidera as vendas de dispositivos de controle tecidual sem nó?
Os dispositivos de polímero não absorvível lideraram com uma participação de receita de 42,31% em 2025, refletindo seu uso em fixação ortopédica e cardiovascular.
Quais usuários finais estão se expandindo mais rapidamente para dispositivos de controle tecidual sem nó?
Os centros cirúrgicos ambulatoriais têm projeção de crescer a um CAGR de 7,65% até 2031, apoiados por modelos de atendimento no mesmo dia e necessidades de fluxo de trabalho.
Por que os dispositivos sem nó são relevantes na cirurgia robótica?
Eles evitam a amarração convencional de nós em um espaço de trabalho confinado e podem reduzir o tempo de sala de operações em procedimentos como histerectomia robótica e reparo de hérnia ventral.
Qual região tem o maior crescimento projetado até 2031?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,65% até 2031, apoiada pela demanda na China, Japão, Índia, Coreia do Sul e Austrália.
Página atualizada pela última vez em:



