
Taille et part du marché des dispositifs de contrôle tissulaire sans nœud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1 Milliards de dollars |
| Taille du Marché (2031) | 1.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs de contrôle tissulaire sans nœud par Mordor Intelligence
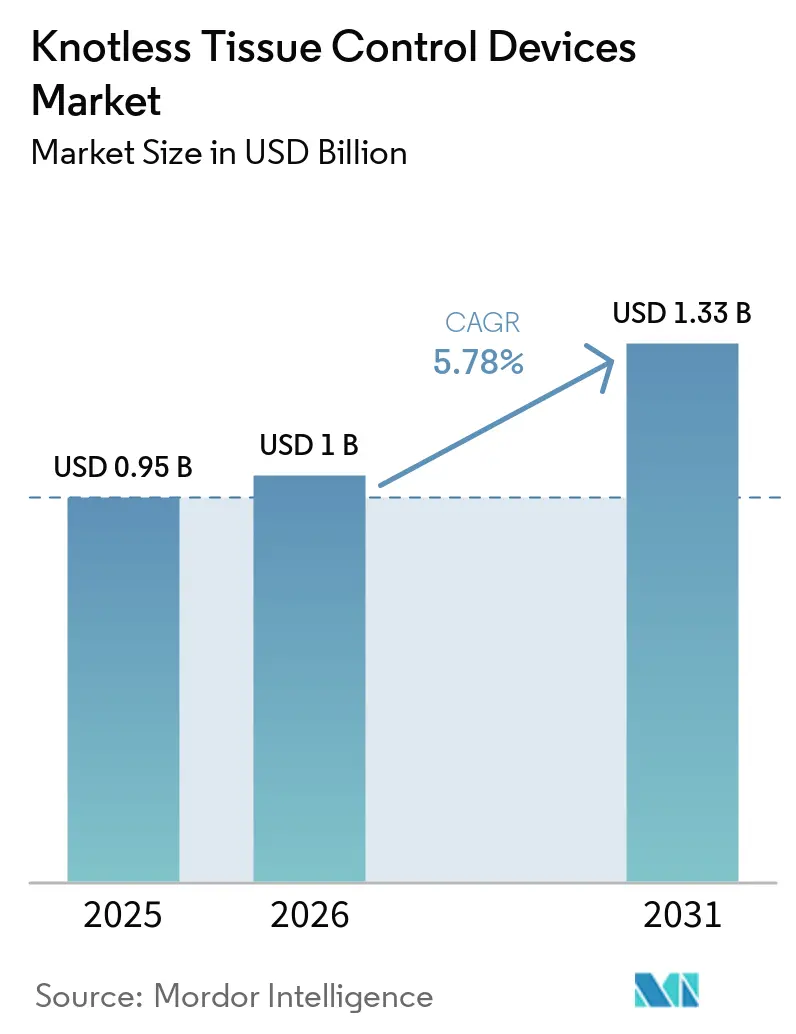
La taille du marché des dispositifs de contrôle tissulaire sans nœud devrait passer de 0,95 milliard USD en 2025 à 1 milliard USD en 2026 et atteindre 1,33 milliard USD d'ici 2031, à un CAGR de 5,78 % sur la période 2026-2031.
La croissance reflète une utilisation plus large de la chirurgie robotique, une transition vers la fermeture des tissus mous sans nœud, et une augmentation des volumes de procédures ambulatoires. Le marché des dispositifs de contrôle tissulaire sans nœud répond à un besoin clinique ciblé, car les dispositifs à barbes éliminent la nécessité du nouage conventionnel et favorisent des flux de travail de fermeture plus cohérents. Le transfert des procédures électives vers les centres chirurgicaux ambulatoires crée un environnement d'achat distinct dans lequel les établissements évaluent directement l'efficacité en salle d'opération plutôt que de s'appuyer uniquement sur les structures d'achat hospitalières. Les plateformes robotiques s'étendent à des spécialités supplémentaires, de sorte que le marché des dispositifs de contrôle tissulaire sans nœud peut se développer avec l'infrastructure chirurgicale installée sans nécessiter une campagne de preuves cliniques distincte pour chaque procédure.
Principaux enseignements du rapport
- Par type de produit, les dispositifs en polymère non absorbable ont représenté 42,31 % de la part des revenus en 2025, tandis que les dispositifs absorbables à long terme devraient croître à un CAGR de 6,65 % jusqu'en 2031.
- Par architecture de barbe, les dispositifs unidirectionnels ont représenté 58,24 % de la part des revenus en 2025 et devraient croître à un CAGR de 6,22 % jusqu'en 2031.
- Par conception d'ancrage, les dispositifs à extrémité en boucle ont représenté 55,14 % de la part des revenus en 2025, tandis que les dispositifs à languette de fixation devraient croître à un CAGR de 6,42 % jusqu'en 2031.
- Par application, la chirurgie générale a représenté 27,54 % de la part des revenus en 2025, tandis que la chirurgie gynécologique et obstétricale devrait croître à un CAGR de 6,12 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont représenté 63,61 % de la part des revenus en 2025, tandis que les centres chirurgicaux ambulatoires devraient croître à un CAGR de 7,65 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 41,61 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,65 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des dispositifs de contrôle tissulaire sans nœud
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion de la fermeture des tissus mous mini-invasive et robotique | +1.3% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Économies de temps en salle d'opération et de débit | +0.9% | Amérique du Nord et Asie-Pacifique principalement | Court terme (≤ 2 ans) |
| Croissance des volumes chirurgicaux et des procédures ambulatoires | +1.1% | Mondial, plus forte en Asie-Pacifique | Moyen terme (2-4 ans) |
| Innovation en polymères antibactériens et à support prolongé | +0.7% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Fermeture sans nœud dans les anatomies profondes et à haute tension | +0.6% | Amérique du Nord et UE, avec extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Standardisation spécifique aux procédures en chirurgie robotique | +0.5% | Mondial, porté par l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fermeture des tissus mous mini-invasive et robotique
La chirurgie robotique remodèle la demande de fermeture sans nœud au-delà d'une simple augmentation des volumes de procédures. Une étude rétrospective portant sur plus de 220 000 patients américains a révélé que l'utilisation de dispositifs sans nœud dans l'hystérectomie totale robotique est passée de 2,9 % à 10,4 % sur 7 ans. L'utilisation dans la réparation de hernie ventrale est passée de 12,2 % à 25,3 % au cours de la même période d'observation. En chirurgie cardiaque robotique, les sutures à barbes V-Loc ont réduit le temps de fermeture auriculaire gauche de 31,3 %, soit 11 minutes contre 16 minutes pour les sutures conventionnelles, sans augmentation des réopérations ni des complications majeures. Les salles robotiques standardisent souvent les protocoles de dispositifs lors de la formation des équipes, ce qui peut rendre les sutures conventionnelles moins favorisées dans les flux de travail établis. Cet effet soutient le marché des dispositifs de contrôle tissulaire sans nœud à mesure que les programmes robotiques s'étendent à l'orthopédie, l'urologie, la chirurgie générale et l'oncologie.
Économies de temps en salle d'opération et de débit
L'argument en faveur des dispositifs sans nœud en salle d'opération repose sur des gains de temps susceptibles d'améliorer la capacité quotidienne. Dans l'hystérectomie totale robotique, les dispositifs sans nœud ont réduit le temps ajusté en salle d'opération de 19,1 minutes. La réparation de hernie ventrale a enregistré une réduction de 17,3 minutes du temps ajusté en salle d'opération. Les économies rapportées équivalaient à 700 à 2 158 USD par cas d'hystérectomie et à 640 à 1 955 USD par cas de réparation de hernie, selon le coût de la salle d'opération appliqué. Une seule salle d'opération dans un centre chirurgical ambulatoire gère couramment 4 à 6 cas par jour. Récupérer 17 à 19 minutes peut permettre la capacité pour un cas supplémentaire, rendant l'argument financier plus direct pour ces établissements. Ce contexte opérationnel renforce le marché des dispositifs de contrôle tissulaire sans nœud, où les décisions d'approvisionnement sont étroitement liées au débit de patients.
Croissance des volumes chirurgicaux et des procédures ambulatoires
L'augmentation des volumes chirurgicaux et des soins en ambulatoire soutient la demande de fermeture prévisible des tissus mous. L'OCDE a signalé que la chirurgie ambulatoire a considérablement augmenté dans les pays membres au cours des dernières décennies. La chirurgie de la cataracte a dépassé un taux ambulatoire de 90 % dans la plupart des pays de l'OCDE d'ici 2023, illustrant la direction de la prestation des soins électifs[1]Organisation de coopération et de développement économiques, "Chirurgie ambulatoire," Panorama de la santé 2025, oecd.org.. Dans les centres avec de courtes périodes de surveillance postopératoire, une fermeture qui maintient la tension sans dépendre de l'intégrité des nœuds peut être préférée. La réparation laparoscopique de hernie en ambulatoire, la chirurgie rachidienne mini-invasive et certains remplacements articulaires élargissent les contextes chirurgicaux pertinents pour ces dispositifs. L'expansion hospitalière en Chine et en Inde crée également une demande de fermeture avancée dans des contextes où les sutures conventionnelles dominaient historiquement. Ces changements élargissent le marché des dispositifs de contrôle tissulaire sans nœud à travers les réseaux ambulatoires établis et les nouvelles capacités hospitalières.
Innovation en polymères antibactériens et fermeture à haute tension
L'innovation en polymères élargit le rôle de la fermeture sans nœud, de la simple approximation mécanique vers la prévention des infections et le soutien tissulaire prolongé. En novembre 2025, la FDA a autorisé la suture PDS Plus Antibacterial d'Ethicon avec une teneur en Triclosan de 42 à 2 360 µg/m et un soutien de la plaie allant jusqu'à 6 semaines. Le produit a démontré une activité antibactérienne contre le SARM, le SERM, E. coli et K. pneumoniae. Ethicon a reçu l'autorisation pour MONOCRYL Plus Antibacterial en février 2026, étendant la combinaison à un matériau de poliglécaprone-25 à absorption plus rapide. En mai 2026, l'autorisation de STRATAFIX Symmetric PDS Plus a étendu l'utilisation sans nœud aux applications de fascia à haute tension, notamment le fascia de la paroi abdominale, le fascia du mécanisme extenseur du genou, le fascia profond de la hanche et la fermeture de hernie ventrale. Ces développements ouvrent au marché des dispositifs de contrôle tissulaire sans nœud une voie vers des applications où le soutien tissulaire, les performances antibactériennes et l'efficacité de fermeture sont considérés ensemble.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hétérogénéité clinique par rapport aux sutures conventionnelles | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Risque d'enchevêtrement des extrémités à barbes et de déhiscence | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Tarification premium et examen par les comités d'analyse de la valeur hospitalière | -0.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Complexité de la formation, de l'étiquetage et de la réglementation selon les indications | -0.5% | UE et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Tarification premium et exigences d'accès
La tarification premium reste un obstacle à l'accès pour les fabricants cherchant à obtenir l'adoption hospitalière. Les dispositifs sans nœud à barbes étaient indiqués à 150 à 350 USD par boîte de 12 à 24 unités dans les tarifs publics américains, bien que les contrats d'achat groupé puissent réduire les prix réels. Les comités d'analyse de la valeur des hôpitaux examinent les ajouts de dispositifs en fonction du retour clinique et financier qu'ils peuvent démontrer. Une évaluation publiée dans une revue à comité de lecture a rapporté des économies moyennes de 48,8 USD par cas d'arthroplastie totale du genou pour les sutures à barbes par rapport aux sutures traditionnelles. Cette économie peut ne pas toujours être suffisante pour un approvisionnement de niveau premium dans le canal hospitalier. De nouveaux produits autorisés par la FDA en provenance d'Inde et de Corée du Sud sont entrés sur le marché américain en 2025, ajoutant une concurrence par les prix face aux fournisseurs établis.
Cohérence clinique, sécurité et complexité d'adoption
Les données publiées montrent des avantages constants en termes de temps opératoire, mais des avantages cliniques mitigés par rapport aux sutures conventionnelles. Dans une étude portant sur plus de 220 000 cas robotiques américains, les complications de plaie et les coûts hospitaliers initiaux étaient statistiquement similaires pour les sutures sans nœud et les sutures conventionnelles dans les cohortes colorectales, d'hystérectomie et de hernie ventrale. Une étude robotique bariatrique de 2026 a rapporté des complications composites à 90 jours plus faibles de 2,1 % contre 8,3 % et une durée de séjour plus courte de 1,34 contre 1,62 jour avec des dispositifs sans nœud, tandis que les coûts initiaux ne différaient pas significativement. Les avantages sont les plus apparents dans les contextes robotiques, où les espaces de travail confinés et l'absence d'assistant rendent la fermeture sans nœud mécaniquement utile. Dans les procédures ouvertes et laparoscopiques, la variabilité de la technique chirurgicale peut réduire l'avantage mesuré. L'enchevêtrement des extrémités à barbes, les préoccupations de déhiscence, les exigences de formation, les obligations d'étiquetage et les différentes exigences réglementaires peuvent donc ralentir l'utilisation en dehors des indications bien définies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les dispositifs en polymère non absorbable sont en tête tandis que les portefeuilles absorbables progressent
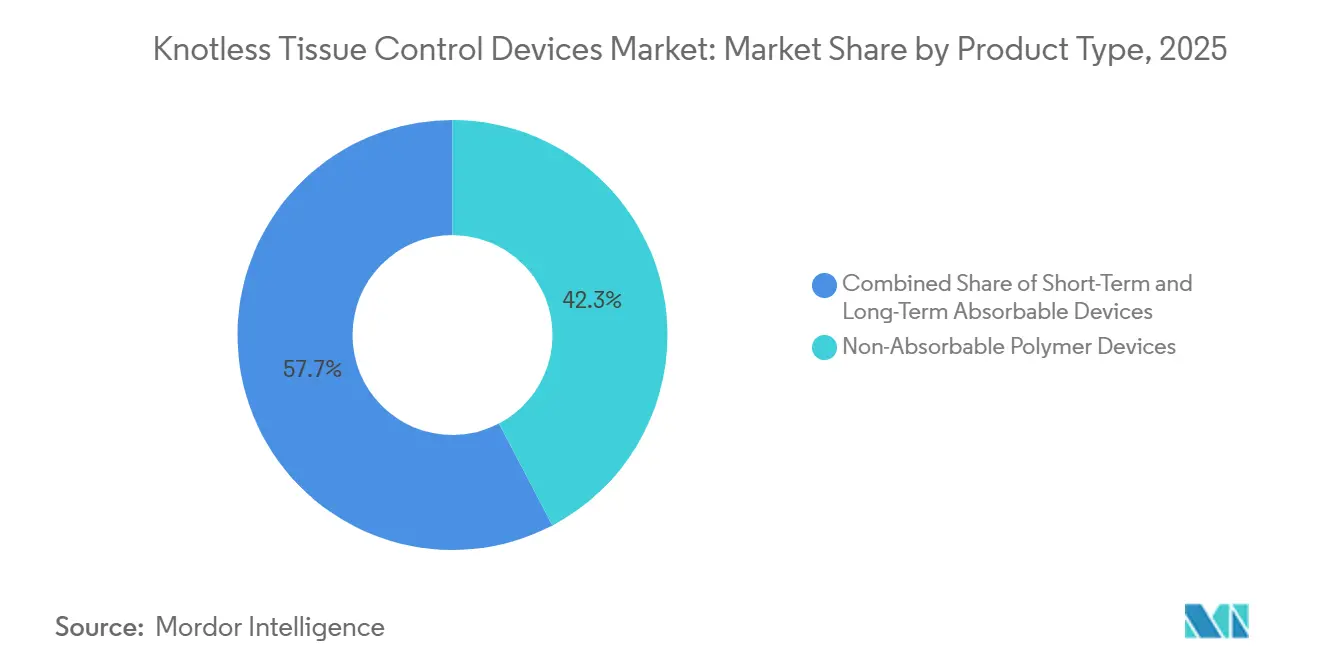
Les dispositifs en polymère non absorbable ont capturé 42,31 % de la part du marché des dispositifs de contrôle tissulaire sans nœud en 2025. Leur position reflète leur utilisation dans la fixation tissulaire permanente et semi-permanente, notamment dans les procédures orthopédiques et cardiovasculaires où l'intégrité mécanique doit être maintenue dans le temps. Le matériau est adapté aux contextes cliniques dans lesquels la dégradation serait en conflit avec le besoin fonctionnel d'un soutien continu. Les produits absorbables à court terme forment un niveau intermédiaire pour l'approximation gynécologique et des tissus mous généraux. Leur profil d'absorption s'aligne sur les périodes de cicatrisation de 2 à 6 semaines. La sélection du produit est donc liée au profil de cicatrisation anticipé et au niveau de soutien mécanique requis après la procédure.
Les dispositifs absorbables à long terme devraient croître à un CAGR de 6,65 % de 2026 à 2031, le taux le plus rapide dans cette classification de produits. La FDA a autorisé STRATAFIX Symmetric PDS Plus en mai 2026 pour les applications à haute tension, notamment le fascia de la paroi abdominale, le fascia du mécanisme extenseur du genou, le fascia profond de la hanche et la fermeture de hernie ventrale[2]Agence américaine des produits alimentaires et médicamenteux, "STRATAFIX Symmetric PDS Plus Dispositifs de contrôle tissulaire sans nœud," Notification préalable à la commercialisation 510(k) K252047, 510kdatabase.net.. L'extension du dispositif rend les options absorbables à long terme plus pertinentes pour la fermeture du fascia. L'adoption continue dans les anatomies à haute tension pourrait réduire le poids à long terme des produits non absorbables dans le mix. La taille du marché des dispositifs de contrôle tissulaire sans nœud pour les dispositifs absorbables à long terme est par conséquent liée à l'adoption par les chirurgiens de ces produits dans les nouvelles applications autorisées.


Par architecture de barbe : les dispositifs unidirectionnels renforcent leur position
Les dispositifs à barbes unidirectionnelles ont représenté 58,24 % de la part du marché des dispositifs de contrôle tissulaire sans nœud en 2025. Leur position dominante suit le flux de travail directionnel utilisé en chirurgie robotique. Les chirurgiens robotiques ferment couramment les tissus à partir d'un point de référence défini dans une direction. Les barbes unidirectionnelles permettent le passage vers l'avant et résistent au mouvement vers l'arrière. Cette conception correspond à la fermeture effectuée dans un espace de travail robotique confiné. L'architecture réduit également la dépendance au nouage répété pendant la séquence de fermeture.
Les dispositifs bidirectionnels permettent la fermeture depuis le centre d'une plaie vers les deux extrémités. Ils restent pertinents pour les plaies plus longues et les cas de laparotomie en chirurgie ouverte, où une distribution symétrique de la tension peut être précieuse. La croissance robotique renforce les conceptions unidirectionnelles même si les produits bidirectionnels peuvent offrir des avantages théoriques pour la gestion symétrique des plaies. Le flux de travail robotique réduit la valeur pratique de la fermeture bidirectionnelle dans les contextes qui connaissent la croissance la plus rapide. La division Aesculap de B. Braun mène l'essai randomisé BARHYSTER, qui compare Symmcora avec V-Loc de Medtronic dans l'hystérectomie totale laparoscopique. L'étude concentre l'attention concurrentielle sur l'architecture unidirectionnelle dominante dans le marché des dispositifs de contrôle tissulaire sans nœud.
Par conception d'ancrage : les dispositifs à extrémité en boucle définissent le volume, la languette de fixation accélère
Les dispositifs à extrémité en boucle ont représenté 55,14 % des revenus par conception d'ancrage en 2025. Leur structure auto-ancrante permet de commencer la suture sans assistance. Cette caractéristique est particulièrement utile dans les procédures robotiques et laparoscopiques. La conception facilite l'initiation de la fermeture de la plaie lorsque l'accès est limité ou qu'un assistant chirurgical n'est pas disponible. Les dispositifs à butée d'extrémité servent les cas dans lesquels une sécurité à point fixe à l'extrémité distale d'une séquence de fermeture est requise. Ensemble, ces conceptions montrent que la sélection de l'ancrage dépend du point de départ et des conditions de charge de la fermeture.
Les dispositifs à languette de fixation devraient croître à un CAGR de 6,42 % jusqu'en 2031. La croissance est liée à la fermeture du fascia à haute tension, où un ancrage à languette de fixation peut distribuer la charge sur le bord de la plaie sans empilement de nœuds susceptible d'irriter les tissus sous-jacents. STRATAFIX Symmetric PDS Plus utilise un ancrage à languette de fixation à une extrémité et une aiguille chirurgicale à l'autre. Son autorisation de mai 2026 a étendu cette configuration au fascia de la paroi abdominale et au mécanisme extenseur du genou. Les produits à extrémité en boucle sont conçus pour l'initiation de la fermeture de la plaie plutôt que pour la distribution de charge à haute tension. Les produits à languette de fixation ont donc un rôle clinique distinct dans le marché des dispositifs de contrôle tissulaire sans nœud.
Par application : la chirurgie générale ancre le volume, les procédures gynécologiques stimulent l'expansion
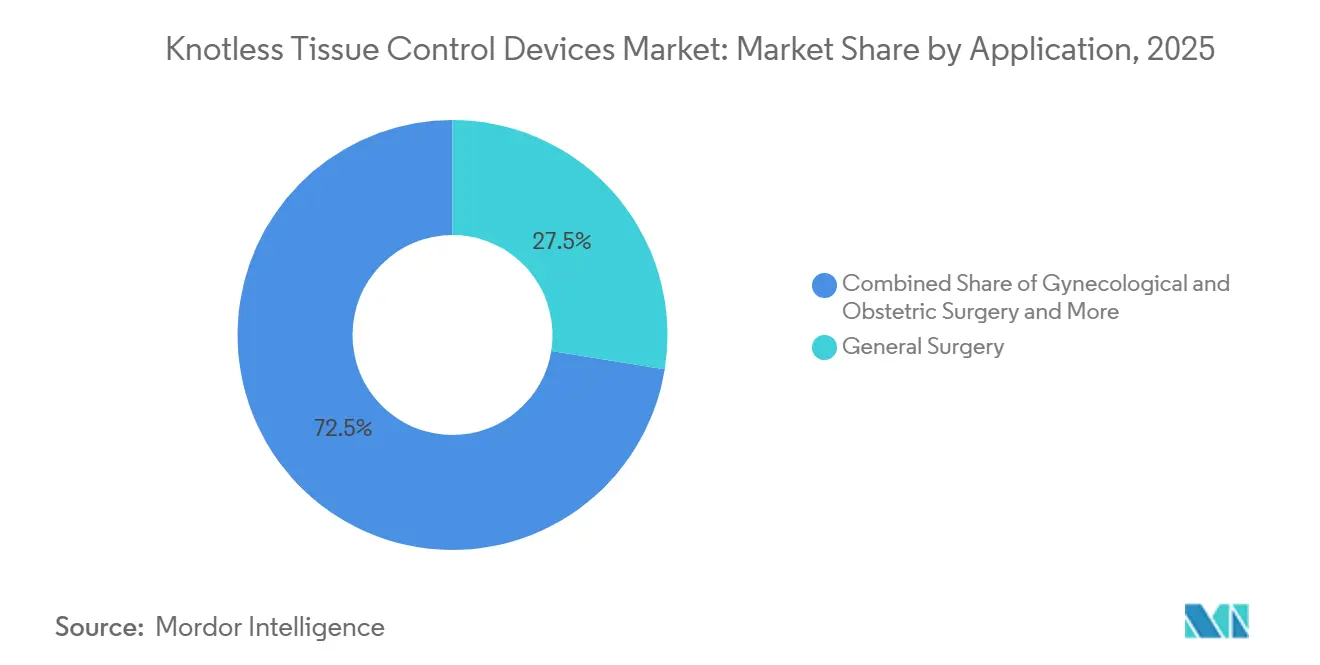
La chirurgie générale a représenté 27,54 % de la part du marché des dispositifs de contrôle tissulaire sans nœud en 2025. Le segment comprend la laparotomie, la réparation de hernie, la chirurgie colorectale et les procédures bariatriques. Cette large base de procédures génère une demande régulière de dispositifs dans de multiples contextes de soins. Les chirurgiens généraux travaillent également selon des approches ouvertes, laparoscopiques et robotiques. Cette diversité fait de la catégorie un ancrage pour le volume global. Sa taille reflète l'étendue des procédures plutôt que la dépendance à un seul type d'opération.
La chirurgie gynécologique et obstétricale devrait croître à un CAGR de 6,12 % jusqu'en 2031. Une méta-analyse de 25 études portant sur 4 452 femmes a révélé que les sutures à barbes V-Loc réduisaient le temps opératoire total de 17,08 minutes et les infections du site opératoire de 74 %, avec un risque relatif de 0,26 et un intervalle de confiance à 95 % de 0,09 à 0,78. L'adoption de l'hystérectomie robotique soutient ce profil de demande. La réparation robotique de la valve mitrale utilisant V-Loc a réduit le temps de fermeture auriculaire gauche de 31,3 % sans augmentation de la mortalité opératoire. Une étude robotique de pontage gastrique de 2026 a également rapporté des complications composites à 90 jours de 2,1 % contre 8,3 % et une durée de séjour de 1,34 contre 1,62 jour pour la gastrojéjunostomie suturée à la main avec des dispositifs sans nœud. Les procédures orthopédiques et des tissus mous, urologiques et esthétiques contribuent à des volumes stables à mesure que les plateformes robotiques deviennent plus courantes dans leurs spécialités.
Par utilisateur final : les hôpitaux maintiennent leur dominance en volume, les centres ambulatoires redéfinissent la croissance
Les hôpitaux ont représenté 63,61 % des revenus par utilisateur final en 2025. Ils restent le principal lieu d'implantation des plateformes de chirurgie robotique dans la plupart des marchés. L'approvisionnement hospitalier fonctionne souvent par le biais de formulaires négociés par des organisations d'achat groupé. L'approbation du comité d'analyse de la valeur peut déterminer le rythme d'adoption d'un nouveau dispositif. Ce processus crée une démarche délibérée pour les fournisseurs entrant dans des comptes hospitaliers établis. Les hôpitaux fournissent donc la plus grande base de volume, même lorsque le calendrier d'adoption est plus lent.
Les centres chirurgicaux ambulatoires devraient se développer à un CAGR de 7,65 % jusqu'en 2031, le taux le plus élevé parmi les catégories d'utilisateurs finaux. L'OCDE a documenté une augmentation marquée de la chirurgie ambulatoire à mesure que la technologie moins invasive et les anesthésiques améliorés ont permis un traitement en ambulatoire. Dans ces centres, il peut n'y avoir aucun chirurgien assistant dédié pour maintenir les nœuds pendant la fermeture. Les dispositifs auto-ancrés peuvent donc répondre à une exigence pratique du flux de travail. Les centres de traumatologie et les cliniques chirurgicales spécialisées restent des groupes d'utilisateurs plus petits mais adopteurs précoces. Leur activité est concentrée dans les anatomies à haute tension et les applications de médecine sportive où les performances du dispositif s'alignent sur la procédure.
Analyse géographique
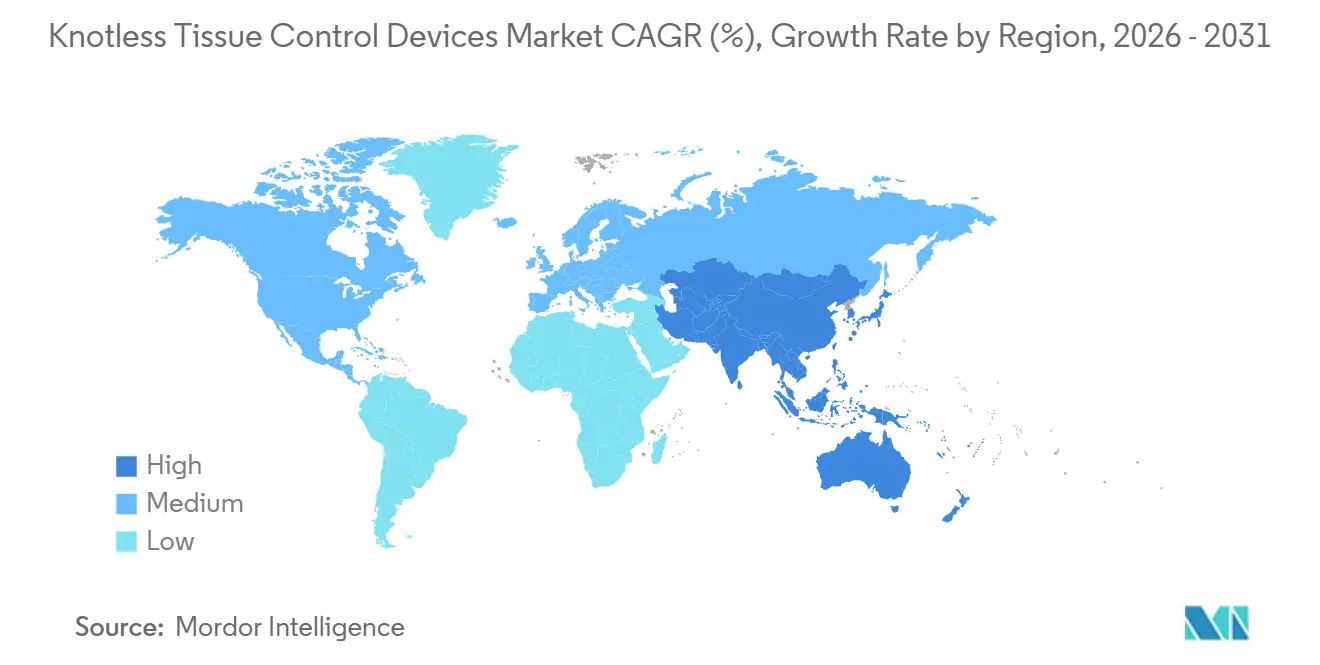
L'Amérique du Nord a représenté 41,61 % de la part mondiale du marché des dispositifs de contrôle tissulaire sans nœud en 2025. Les États-Unis soutiennent cette position grâce à une forte pénétration de la chirurgie robotique et à un secteur mature de centres chirurgicaux ambulatoires. La voie réglementaire de la FDA pour les dispositifs de suture de classe II a soutenu 6 autorisations connexes entre septembre 2025 et mai 2026. Cette activité a maintenu la dynamique du cycle de produits et a inclus des fournisseurs américains établis ainsi que des entrants d'Inde et de Corée du Sud. Le Canada dispose d'un parcours d'adoption plus délibéré, façonné par les délais d'évaluation des technologies de santé. La base d'hôpitaux privés en expansion au Mexique soutient une utilisation plus large des techniques mini-invasives, bien que la pénétration des dispositifs reste à un stade plus précoce.
L'Europe présente un environnement de demande distinct car les exigences de conformité façonnent le rythme d'entrée des produits. Le Règlement européen sur les dispositifs médicaux 2017/745 exige des preuves cliniques actualisées pour les produits de fixation des tissus mous lors de la recertification. Cette exigence ajoute du temps et des coûts qui favorisent les fournisseurs bien dotés en ressources et peuvent restreindre les entrants plus petits. Le Service national de santé du Royaume-Uni vise 500 000 chirurgies robotiques par an d'ici 2035, créant une base de demande à long terme pour la fermeture compatible avec la robotique. Serag-Wiessner, B. Braun, Resorba Medical et Advanced Medical Solutions sont des participants régionaux établis. Le reste de l'Europe suit également la tendance générale de l'OCDE vers la chirurgie ambulatoire, ce qui étend la demande au-delà des applications centrées sur les hôpitaux.
L'Asie-Pacifique devrait croître à un CAGR de 7,65 % jusqu'en 2031, le taux le plus élevé parmi les segments géographiques. La Chine, le Japon, l'Inde, la Corée du Sud et l'Australie sont les principaux pays soutenant cette croissance. Smith+Nephew Japan a commencé les ventes commerciales de l'ancrage sans nœud Q-FIX au Japon en mars 2026 pour la réparation des tissus mous de l'épaule, du coude, de la hanche, du genou et de la cheville[3]Smith+Nephew Japan, "Lancement de l'ancrage sans nœud Q-FIX au Japon," Communiqué de presse Kyodo, kyodo.co.jp.. Meril Endo Surgery a reçu l'autorisation de la FDA pour la suture sans nœud PINION PDO en septembre 2025, positionnant l'Inde comme une source de fabrication compétitive en termes de coûts avec accès aux marchés d'exportation à haute valeur ajoutée. Feeltech a reçu l'autorisation américaine pour une suture chirurgicale à barbes en octobre 2025, reflétant la capacité d'exportation de dispositifs médicaux de la Corée du Sud. L'expansion hospitalière en Chine et en Inde crée une première demande de fermeture avancée pour des groupes de patients qui utilisaient historiquement des sutures conventionnelles. Le Moyen-Orient et l'Afrique et l'Amérique du Sud sont des centres de demande en développement, avec les hôpitaux privés du CCG et les volumes de procédures au Brésil et en Argentine fournissant le principal soutien régional.

Paysage concurrentiel
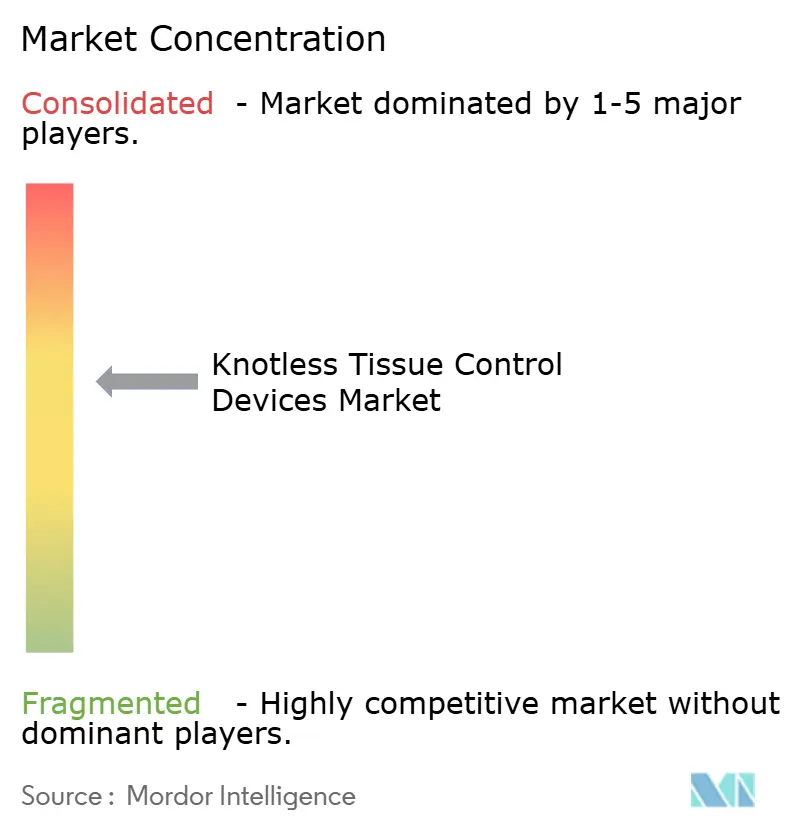
Le marché des dispositifs de contrôle tissulaire sans nœud est modérément concentré dans son segment premium. Ethicon, une société de Johnson & Johnson, commercialise la gamme STRATAFIX, tandis que Medtronic commercialise V-Loc. Ces entreprises ont les identités cliniques mondiales établies les plus solides. B. Braun, Corza Medical, DemeTECH, Healthium Medtech, Shandong Weigao, Advanced Medical Solutions et les nouveaux fournisseurs asiatiques forment un groupe concurrentiel plus large. Les concurrents se différencient par le prix, les spécifications des polymères et les performances dans des indications particulières. La présence de fournisseurs régionaux exerce une pression sur la tarification premium tandis que les plateformes leaders conservent une reconnaissance clinique établie.
Ethicon a poursuivi l'expansion des indications par le biais de soumissions à la FDA en 2025 et 2026. Son activité a couvert les anatomies à haute tension, les variantes de polymères non absorbables et les combinaisons antibactériennes. L'autorisation de STRATAFIX Symmetric PDS Plus par la société en mai 2026 a étendu l'utilisation aux applications de fascia à haute tension. Une soumission d'Ethicon pour STRATAFIX Spiral PDS Plus et STRATAFIX Spiral MONOCRYL Plus citait V-Loc de Medtronic comme dispositif prédicateur en décembre 2025. Cela reflète une concurrence centrée sur le positionnement spécifique aux indications plutôt qu'une différence dans la classe de dispositif de base. B. Braun poursuit des preuves comparatives prospectives à travers BARGASTRO dans le pontage gastrique robotique et BARHYSTER dans l'hystérectomie totale laparoscopique.
L'activité des entreprises modifie également la structure autour de la fermeture des tissus mous. H.B. Fuller a annoncé une offre de 942 millions USD pour Advanced Medical Solutions en juin 2026. La transaction amène un acquéreur axé sur les matériaux dans un espace aux capacités polymères complémentaires. GTCR a annoncé la cession de l'unité commerciale de biochirurgie de Corza Medical à EQT en juillet 2026, séparant les actifs de scellant à la fibrine de la plateforme de sutures chirurgicales et d'aiguilles de Corza. Les opportunités stratégiques comprennent les produits absorbables à long terme antibactériens pour les anatomies profondes et à haute tension, les produits à languette de fixation pour la médecine sportive orthopédique ambulatoire, et les matériaux réactifs pour la libération de médicaments ou la signalisation des infections. L'approche concurrentielle reste cohérente avec un marché où les leaders établis font face à une innovation ciblée et à une concurrence régionale par les prix.
Leaders du secteur des dispositifs de contrôle tissulaire sans nœud
Johnson & Johnson
Medtronic plc
Corza Medical
Healthium Medtech Limited
B. Braun Melsungen AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : GTCR a annoncé la cession de l'unité commerciale de biochirurgie de Corza Medical à EQT, séparant les actifs de scellant à la fibrine de la société de sa plateforme de sutures chirurgicales et d'aiguilles, et permettant à chacune de poursuivre des trajectoires de croissance stratégique indépendantes.
- Mars 2026 : Smith+Nephew Japan a commencé les ventes commerciales de l'ancrage sans nœud Q-FIX, approbation japonaise n° 30700BZX00265000, ciblant la réparation des tissus mous de l'épaule, du coude, de la hanche, du genou et de la cheville au Japon. L'ancrage sans nœud tout-suture utilise un mécanisme de déploiement à piège chinois de 140 N qui élimine le nouage et élargit les options de sélection d'implants dans les procédures de médecine sportive orthopédique.


Périmètre du rapport mondial sur le marché des dispositifs de contrôle tissulaire sans nœud
Selon le périmètre du rapport, les dispositifs de contrôle tissulaire sans nœud sont des outils médicaux conçus pour faciliter l'approximation tissulaire et la suture sécurisée sans nécessiter le nouage traditionnel. Ils utilisent généralement des mécanismes innovants tels que des barbes, des ancrages ou d'autres systèmes d'ancrage pour maintenir les tissus en place, assurant une fermeture sécurisée tout en réduisant le temps opératoire et les complications potentielles associées aux nœuds. Ces dispositifs sont couramment utilisés dans les procédures chirurgicales pour améliorer l'efficacité et les résultats dans la gestion des tissus.
Le marché des dispositifs de contrôle tissulaire sans nœud est segmenté par type de produit en dispositifs absorbables à court terme, dispositifs absorbables à long terme et dispositifs en polymère non absorbable ; par architecture de barbe en dispositifs à barbes unidirectionnelles et dispositifs à barbes bidirectionnelles ; par conception d'ancrage en dispositifs à extrémité en boucle, dispositifs à languette de fixation et dispositifs à butée d'extrémité ; par application en chirurgie générale, chirurgie gynécologique et obstétricale, chirurgie orthopédique et des tissus mous, chirurgie cardiovasculaire, chirurgie urologique, chirurgie esthétique et plastique, chirurgie colorectale et bariatrique, et autres applications ; par utilisateur final en hôpitaux, centres chirurgicaux ambulatoires, centres de traumatologie, cliniques chirurgicales spécialisées et autres utilisateurs finaux ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Dispositifs absorbables à court terme |
| Dispositifs absorbables à long terme |
| Dispositifs en polymère non absorbable |
| Dispositifs à barbes unidirectionnelles |
| Dispositifs à barbes bidirectionnelles |
| Dispositifs à extrémité en boucle |
| Dispositifs à languette de fixation |
| Dispositifs à butée d'extrémité |
| Chirurgie générale |
| Chirurgie gynécologique et obstétricale |
| Chirurgie orthopédique et des tissus mous |
| Chirurgie cardiovasculaire |
| Chirurgie urologique |
| Chirurgie esthétique et plastique |
| Chirurgie colorectale et bariatrique |
| Autres applications |
| Hôpitaux |
| Centres chirurgicaux ambulatoires |
| Centres de traumatologie |
| Cliniques chirurgicales spécialisées |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Dispositifs absorbables à court terme | |
| Dispositifs absorbables à long terme | ||
| Dispositifs en polymère non absorbable | ||
| Par architecture de barbe | Dispositifs à barbes unidirectionnelles | |
| Dispositifs à barbes bidirectionnelles | ||
| Par conception d'ancrage | Dispositifs à extrémité en boucle | |
| Dispositifs à languette de fixation | ||
| Dispositifs à butée d'extrémité | ||
| Par application | Chirurgie générale | |
| Chirurgie gynécologique et obstétricale | ||
| Chirurgie orthopédique et des tissus mous | ||
| Chirurgie cardiovasculaire | ||
| Chirurgie urologique | ||
| Chirurgie esthétique et plastique | ||
| Chirurgie colorectale et bariatrique | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux | |
| Centres chirurgicaux ambulatoires | ||
| Centres de traumatologie | ||
| Cliniques chirurgicales spécialisées | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des dispositifs de contrôle tissulaire sans nœud ?
Le marché des dispositifs de contrôle tissulaire sans nœud est estimé à 1,0 milliard USD en 2026 et devrait atteindre 1,33 milliard USD d'ici 2031 à un CAGR de 5,78 %.
Quelle catégorie de produits est en tête des ventes de dispositifs de contrôle tissulaire sans nœud ?
Les dispositifs en polymère non absorbable sont en tête avec une part des revenus de 42,31 % en 2025, reflétant leur utilisation dans la fixation orthopédique et cardiovasculaire.
Quels utilisateurs finaux connaissent la croissance la plus rapide pour les dispositifs de contrôle tissulaire sans nœud ?
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 7,65 % jusqu'en 2031, soutenus par les modèles de soins en ambulatoire et les besoins de flux de travail.
Pourquoi les dispositifs sans nœud sont-ils pertinents en chirurgie robotique ?
Ils évitent le nouage conventionnel dans un espace de travail confiné et peuvent réduire le temps en salle d'opération dans des procédures telles que l'hystérectomie robotique et la réparation de hernie ventrale.
Quelle région présente la croissance projetée la plus élevée jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 7,65 % jusqu'en 2031, soutenue par la demande en Chine, au Japon, en Inde, en Corée du Sud et en Australie.
Dernière mise à jour de la page le:



