
ノットレス組織制御デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1 十億米ドル |
| 市場規模 (2031) | 1.33 十億米ドル |
| Growth Rate (2026 - 2031) | 5.78 % |
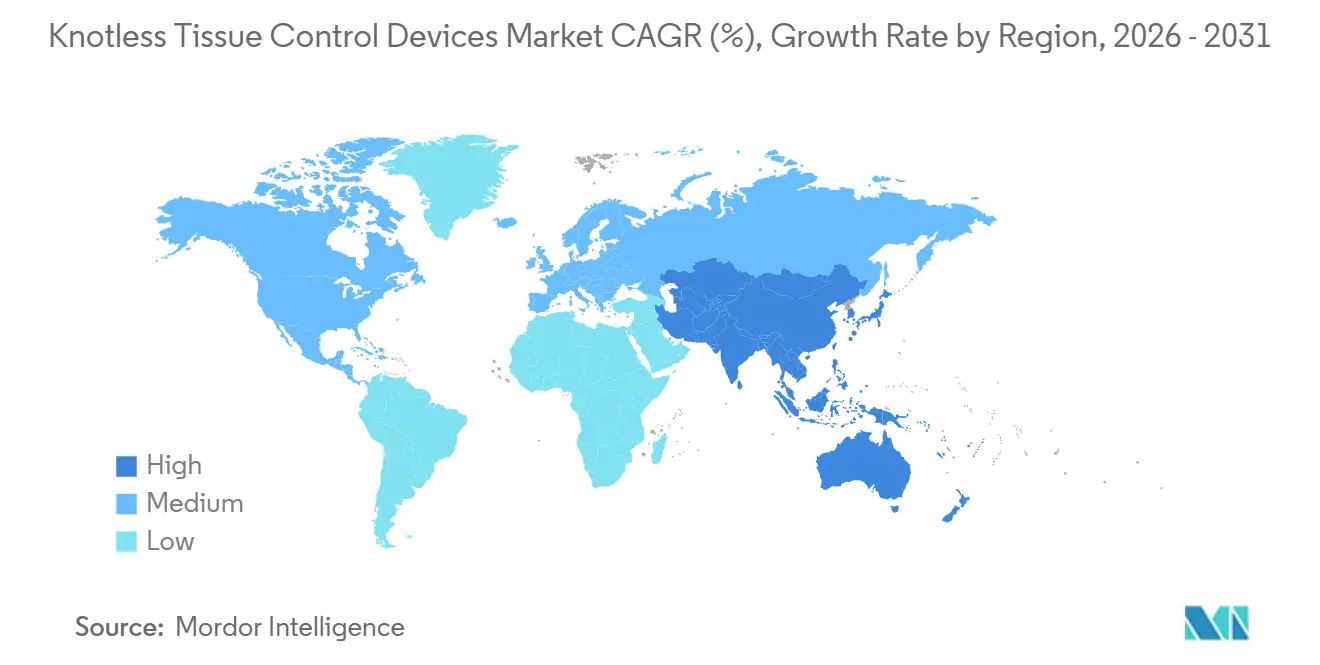
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
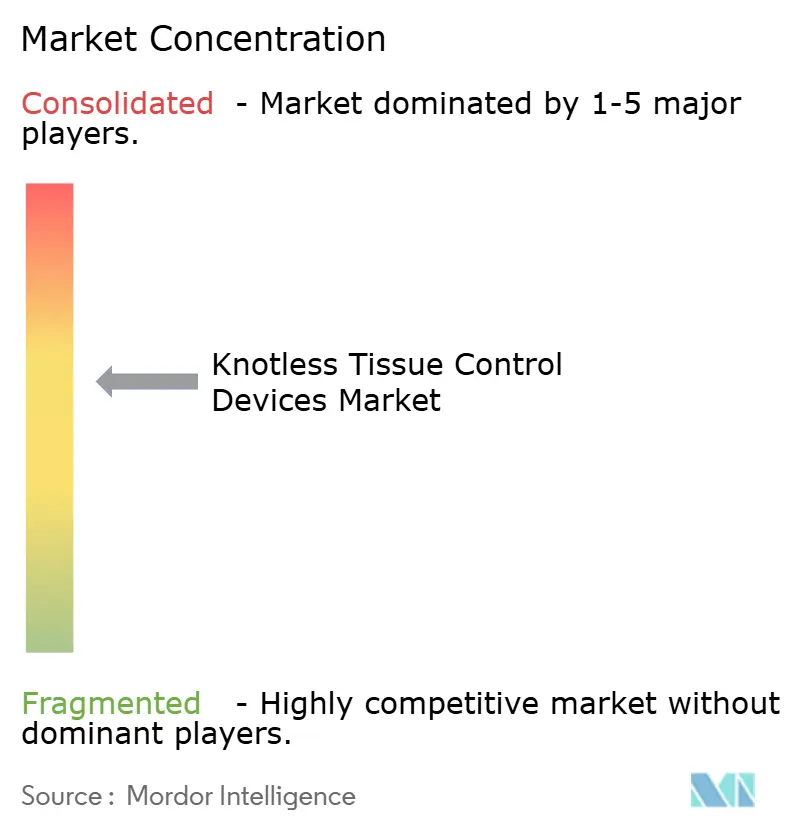
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるノットレス組織制御デバイス市場分析
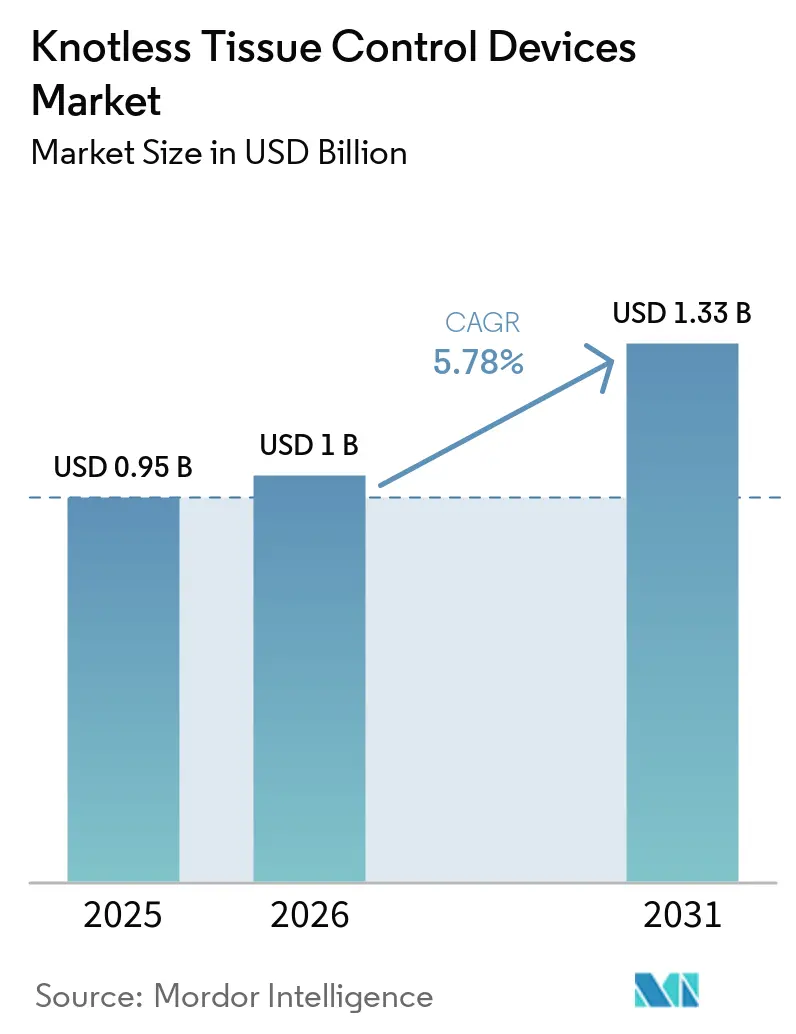
ノットレス組織制御デバイス市場規模は、2025年の0.95 ビリオン 米ドルから2026年には1 ビリオン 米ドルへと成長し、2026年から2031年にかけて5.78%のCAGRで2031年までに1.33 ビリオン 米ドルに達すると予測されています。
成長は、ロボット手術の普及拡大、ノットレス軟部組織閉鎖への移行、および外来手術件数の増加を反映しています。ノットレス組織制御デバイス市場は、バーブ付きデバイスが従来の結紮を不要にし、より一貫した閉鎖ワークフローを支援するという、特定の臨床ニーズに応えています。待機的処置が外来手術センターへ移行することで、施設が病院の購買構造のみに依存するのではなく、手術室の効率を直接評価する独自の購買環境が生まれています。ロボットプラットフォームは追加の診療科へと拡大しており、ノットレス組織制御デバイス市場は、個々の処置ごとに独立した臨床エビデンスキャンペーンを必要とせず、導入済みの手術インフラとともに拡大することができます。
主要レポートのポイント
- 製品タイプ別では、非吸収性ポリマーデバイスが2025年に42.31%の収益シェアを占め、長期吸収性デバイスは2031年までに6.65%のCAGRで成長すると予測されています。
- バーブアーキテクチャ別では、単方向性デバイスが2025年に58.24%の収益シェアを占め、2031年までに6.22%のCAGRで成長すると予測されています。
- アンカー設計別では、ループエンドデバイスが2025年に55.14%の収益シェアを占め、固定タブデバイスは2031年までに6.42%のCAGRで成長すると予測されています。
- 用途別では、一般外科が2025年に27.54%の収益シェアを占め、婦人科・産科手術は2031年までに6.12%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2025年に63.61%の収益シェアを占め、外来手術センターは2031年までに7.65%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に41.61%の収益シェアを占め、アジア太平洋地域は2031年までに7.65%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルノットレス組織制御デバイス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低侵襲・ロボット軟部組織閉鎖の拡大 | +1.3% | 北米と欧州が主導するグローバル | 中期(2〜4年) |
| 手術室時間とスループット経済性 | +0.9% | 北米とアジア太平洋地域が中核 | 短期(2年以内) |
| 外科手術件数と外来処置の増加 | +1.1% | グローバル、アジア太平洋地域で最も強い | 中期(2〜4年) |
| 抗菌性および長期サポートポリマーの革新 | +0.7% | 北米と欧州連合 | 中期(2〜4年) |
| 深部および高張力解剖部位におけるノットレス閉鎖 | +0.6% | 北米と欧州連合、アジア太平洋地域への波及あり | 長期(4年以上) |
| ロボット手術における処置特異的標準化 | +0.5% | 北米が主導するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低侵襲・ロボット軟部組織閉鎖の拡大
ロボット手術は、単純な手術件数の増加を超えて、ノットレス閉鎖への需要を再形成しています。22万件以上の米国患者を対象とした後ろ向き研究では、ロボット全子宮摘出術におけるノットレスデバイスの使用率が7年間で2.9%から10.4%に上昇したことが示されました。腹側ヘルニア修復術における使用率は同観察期間中に12.2%から25.3%に上昇しました。ロボット心臓手術では、V-Locバーブ縫合糸が左心房閉鎖時間を31.3%短縮し、従来の縫合糸の16分に対して11分となり、再手術や重大な合併症の増加はありませんでした。ロボット手術室はチームトレーニング中にデバイスプロトコルを標準化することが多く、これにより確立されたワークフロー内で従来の縫合糸が選ばれにくくなる可能性があります。この効果は、ロボットプログラムが整形外科、泌尿器科、一般外科、腫瘍外科へと拡大するにつれて、ノットレス組織制御デバイス市場を支えます。
手術室時間とスループット経済性
ノットレスデバイスの手術室における有用性は、日々の処理能力を向上させる時間節約に基づいています。ロボット全子宮摘出術では、ノットレスデバイスにより調整後の手術室時間が19.1分短縮されました。腹側ヘルニア修復術では、調整後の手術室時間が17.3分短縮されました。報告された節約額は、適用された手術室コストに応じて、子宮摘出術1件あたり700米ドルから2,158米ドル、ヘルニア修復術1件あたり640米ドルから1,955米ドルに相当しました。外来手術センターの1つの手術室では、通常1日4〜6件の手術を行います。17〜19分を回収することで、追加の1件分の処理能力が生まれ、これらの施設にとって収益上の根拠がより直接的なものとなります。この運営環境は、調達の意思決定が患者スループットと密接に結びついているノットレス組織制御デバイス市場を強化します。
外科手術件数と外来処置の増加
外科手術件数の増加と日帰りケアが、予測可能な軟部組織閉鎖への需要を支えています。OECDは、近年数十年にわたり加盟国全体で外来手術が大幅に増加したと報告しています。白内障手術は2023年までにほとんどのOECD加盟国で90%以上の外来率を超え、待機的ケア提供の方向性を示しています[1]経済協力開発機構、「外来手術」、Health at a Glance 2025、oecd.org。。術後モニタリング期間が短いセンターでは、結紮の完全性に依存せずに張力を維持する閉鎖が好まれる場合があります。日帰り腹腔鏡ヘルニア修復術、低侵襲脊椎手術、および一部の関節置換術が、これらのデバイスに関連する手術環境を拡大しています。中国とインドにおける病院の拡大も、従来の縫合糸が歴史的に主流であった環境での高度な閉への需要を生み出しています。これらの変化は、確立された外来ネットワークと新たな病院設備全体でノットレス組織制御デバイス市場を拡大させます。
抗菌イノベーションと高張力閉鎖
ポリマーイノベーションは、ノットレス閉鎖の役割を機械的な組織近接から感染予防および長期的な組織サポートへと拡大しています。2025年11月、FDAはEthiconのPDS Plus抗菌縫合糸をトリクロサン含有量42〜2,360 µg/m、創傷サポート最大6週間で承認しました。この製品はMRSA、MRSE、大腸菌、肺炎桿菌に対する抗菌活性を示しました。EthiconはMONOCRYL Plus抗菌縫合糸の承認を2026年2月に取得し、より速く吸収されるポリグレカプロン-25素材へと組み合わせを拡大しました。2026年5月には、STRATAFIX Symmetric PDS Plusの承認により、腹壁筋膜、膝伸筋機構筋膜、深部股関節筋膜、腹側ヘルニア閉鎖を含む高張力筋膜用途へのノットレス使用が拡大されました。これらの進展により、ノットレス組織制御デバイス市場は、組織サポート、抗菌性能、閉鎖効率が総合的に考慮される用途への道筋が開かれました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の縫合糸との臨床的不均一性 | -0.8% | グローバル | 中期(2〜4年) |
| バーブエンドの絡まりと創傷離開リスク | -0.6% | グローバル | 短期(2年以内) |
| プレミアム価格設定と病院バリューアナリシスの精査 | -0.9% | 北米と欧州 | 短期(2年以内) |
| 適応症全体にわたるトレーニング、ラベリング、規制の複雑性 | -0.5% | 欧州連合とアジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアム価格設定とアクセス要件
プレミアム価格設定は、病院採用を目指すメーカーにとって依然としてアクセス上の課題です。バーブ付きノットレスデバイスは、米国の定価で12〜24本入り1箱あたり150米ドルから350米ドルと示されていましたが、グループ購買契約により実現価格は低下する場合があります。病院のバリューアナリシス委員会は、デバイスの追加を実証できる臨床的・財務的リターンに照らして審査します。査読済みの評価では、バーブ縫合糸と従来の縫合糸を比較した全人工膝関節置換術1件あたりの平均節約額が48.8米ドルと報告されました。この節約額は、病院チャネルにおけるプレミアム調達に常に十分とは言えない場合があります。インドと韓国からのFDA承認済みの新製品が2025年に米国市場に参入し、既存サプライヤーへの価格競争が加わりました。
臨床的一貫性、安全性、および採用の複雑性
公表されたエビデンスは、一貫した手術時間短縮の効果を示していますが、従来の縫合糸に対する臨床的優位性は一様ではありません。22万件以上の米国ロボット手術症例を対象とした研究では、大腸手術、子宮摘出術、腹側ヘルニアのコホートにおいて、ノットレス縫合糸と従来の縫合糸の創傷合併症および入院コストは統計的に同等でした。2026年のロボット肥満外科手術研究では、ノットレスデバイスで90日間複合合併症が2.1%対8.3%と低く、在院日数が1.34日対1.62日と短かったと報告されましたが、入院コストに有意差はありませんでした。効果は、限られた作業空間と助手の不在により結紮なし閉鎖が機械的に有用なロボット手術環境で最も顕著です。開腹および腹腔鏡手術では、術者の手技のばらつきが測定された優位性を狭める可能性があります。バーブエンドの絡まり、創傷離開への懸念、トレーニングの要求、ラベリング義務、おび異なる規制要件が、明確に定義された適応症以外での使用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:非吸収性ポリマーデバイスがリードし、吸収性ポートフォリオが前進
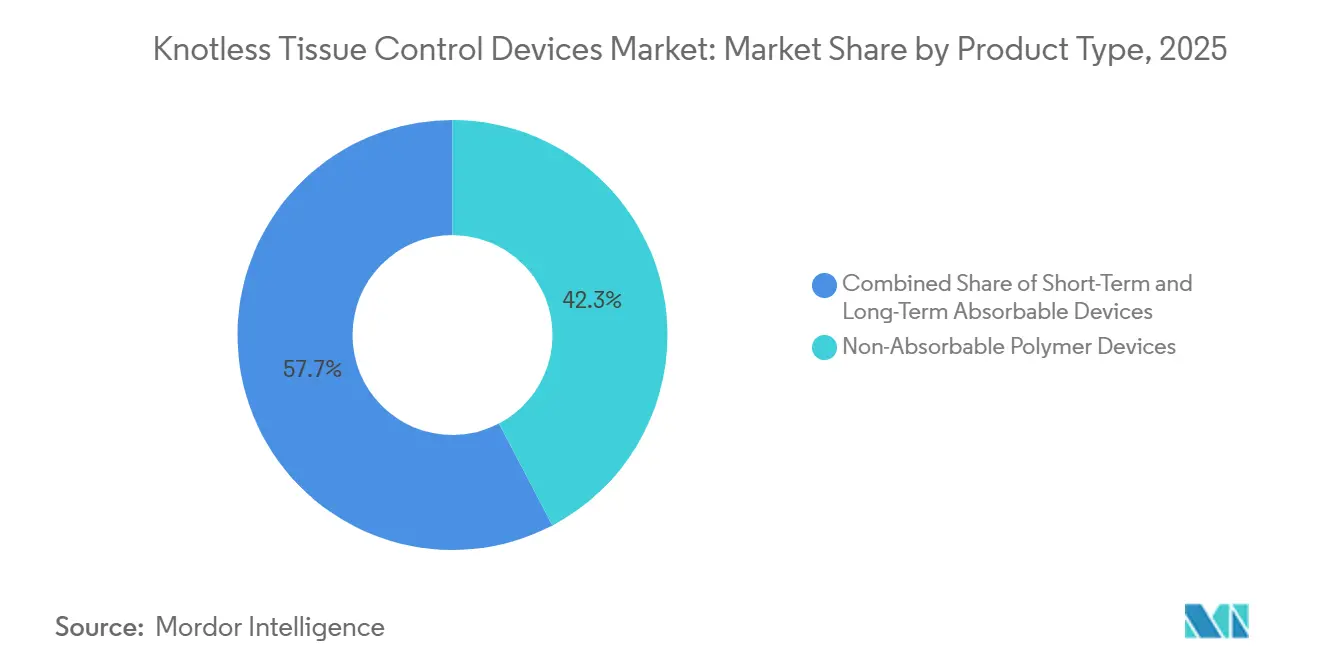
非吸収性ポリマーデバイスは2025年にノットレス組織制御デバイス市場シェアの42.31%を占めました。その地位は、特に機械的完全性が長期にわたって維持されなければならない整形外科および心臓血管手術における永久的および半永久的な組織固定への使用を反映しています。この素材は、分解が継続的なサポートの機能的ニーズと相反する臨床環境に適しています。短期吸収性製品は、婦人科および一般的な軟部組織近接のための中間層を形成しています。その吸収パターンは2〜6週間の創傷治癒期間と一致しています。製品の選択は、したがって、予想される治癒プロファイルと処置後に必要な機械的サポートのレベルに結びついています。
長期吸収性デバイスは2026年から2031年にかけて6.65%のCAGRで成長すると予測されており、この製品分類の中で最も速い成長率です。FDAは2026年5月にSTRATAFIX Symmetric PDS Plusを腹壁筋膜、膝伸筋機構筋膜、深部股関節筋膜、腹側ヘルニア閉鎖を含む高張力用途に対して承認しました[2]米国食品医薬品局、「STRATAFIX Symmetric PDS Plusノットレス組織制御デバイス」、510(k)市販前届出K252047、510kdatabase.net。。このデバイスの拡張により、長期吸収性オプションが筋膜閉鎖においてより関連性を持つようになりました。高張力解剖部位での継続的な採用は、製品ミックスにおける非吸収性製品の長期的な比重を低下させる可能性があります。長期吸収性デバイスのノットレス組織制御デバイス市場規模は、したがって、外科医がこれらの製品を新たに承認された用途で採用するかどうかに連動しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


バーブアーキテクチャ別:単方向性デバイスがその地位を強化
単方向性バーブデバイスは2025年にノットレス組織制御デバイス市場シェアの58.24%を占めました。その主導的な地位は、ロボット手術で使用される方向性ワークフローに由来しています。ロボット外科医は通常、定義された基準点から一方向に組織を閉鎖します。単方向性バーブは前方への通過を許可し、後方への移動を阻止します。この設計は、限られたロボット作業空間を通じて行われる閉鎖に適合しています。このアーキテクチャはまた、閉鎖操作中の繰り返しの結紮への依存を低減します。
双方向性デバイスは、創傷の中央から両端に向けて閉鎖することを可能にします。これらは、対称的な張力分布が有益な開腹手術環境における長い創傷や開腹術症例に引き続き関連性があります。ロボットの成長は、双方向性製品が対称的な創傷管理に理論的な利点を提供できるにもかかわらず、単方向性設計を強化しています。ロボットワークフローは、最も急速に成長している環境において二方向閉鎖の実用的な価値を低下させます。B. BraunのAesculap部門は、腹腔鏡全子宮摘出術においてSymmcoraとMedtronic V-Locを比較するBARHYSTERランダム化試験を実施しています。この研究は、ノットレス組織制御デバイス市場における主要な単方向性アーキテクチャへの競争的注目を集めています。
アンカー設計別:ループエンドデバイスが数量を定義し、固定タブが加速
ループエンドデバイスは2025年にアンカー設計収益の55.14%を占めました。その自己固定構造により、アシスタントのサポートなしに縫合を開始することができます。この特徴は、ロボットおよび腹腔鏡手術において特に有用です。この設計は、アクセスが制限されているか外科アシスタントが利用できない場合の創傷開始をサポートします。エンドストッパーデバイスは、閉鎖操作の遠位端での固定点の安全性が必要な症例に対応します。これらの設計を合わせると、アンカーの選択が閉鎖の開始点と荷重条件に依存することが示されています。
固定タブデバイスは2031年までに6.42%のCAGRで成長すると予測されています。成長は高張力筋膜閉鎖に関連しており、固定タブアンカーが下層組織を刺激する可能性のある結紮の積み重ねなしに創傷縁全体に荷重を分散させることができます。STRATAFIX Symmetric PDS Plusは一端に固定タブアンカーを、もう一端に外科用針を使用しています。2026年5月の承認により、この構成が腹壁筋膜および膝伸筋機構に拡大されました。ループエンド製品は高張力荷重分散ではなく創傷開始のために設計されています。固定タブ製品は、したがって、ノットレス組織制御デバイス市場において明確な臨床的役割を持っています。
用途別:一般外科が数量を固定し、婦人科処置が拡大を牽引
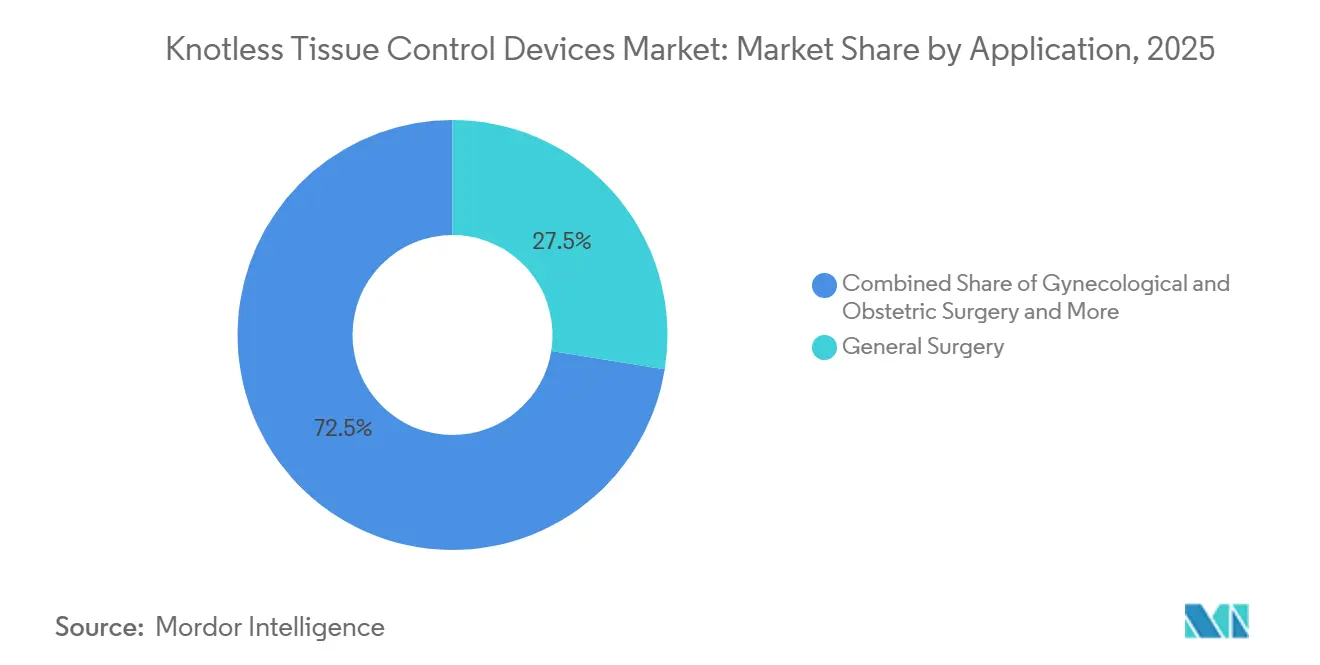
一般外科は2025年にノットレス組織制御デバイス市場シェアの27.54%を占めました。このセグメントには、開腹術、ヘルニア修復術、大腸手術、肥満外科手術が含まれます。この広範な処置基盤は、複数のケア環境にわたって定期的なデバイス需要を提供します。一般外科医はまた、開腹、腹腔鏡、ロボットアプローチにわたって活動します。その範囲により、このカテゴリーは全体的な数量のアンカーとなっています。その規模は、単一の手術タイプへの依存ではなく、処置の幅広さを反映しています。
婦人科・産科手術は2031年までに6.12%のCAGRで成長すると予測されています。4,452人の女性を対象とした25件の研究のメタアナリシスでは、V-Locバーブ縫合糸が総手術時間を17.08分短縮し、手術部位感染を74%減少させ、相対リスクが0.26、95%信頼区間が0.09〜0.78であることが示されました。ロボット子宮摘出術の採用がこの需要プロファイルを支えています。V-Locを使用したロボット僧帽弁修復術では、手術死亡率の増加なしに左心房閉鎖時間が31.3%短縮されました。2026年のロボット胃バイパス手術研究でも、手縫い胃空腸吻合術と比較してノットレスデバイスで90日間複合合併症が2.1%対8.3%、在院日数が1.34日対1.62日と報告されました。整形外科・軟部組織、泌尿器科、美容外科処置は、ロボットプラットフォームがそれぞれの専門分野でより一般的になるにつれて安定した数量を提供します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院が数量優位を維持し、外来センターが成長を再形成
病院は2025年にエンドユーザー収益の63.61%を占めました。ほとんどの市場において、ロボット手術プラットフォームの主要な設置場所であり続けています。病院の調達は、グループ購買組織が交渉したフォーミュラリーを通じて行われることが多いです。バリューアナリシス委員会の承認が、新しいデバイスの採用ペースを決定する場合があります。この経路は、確立された病院アカウントに参入するサプライヤーにとって慎重なプロセスを生み出します。病院は、したがって、採用のタイミングが遅い場合でも最大の数量基盤を提供します。
外来手術センターは2031年までに7.65%のCAGRで拡大すると予測されており、エンドユーザーカテゴリーの中で最も高い成長率です。OECDは、低侵襲技術と改善された麻酔薬が日帰り治療を可能にしたことで、外来手術が著しく増加したと記録しています。これらのセンターでは、閉鎖中に結紮を保持する専任の助手外科医がいない場合があります。自己固定デバイスは、したがって、実際のワークフロー要件に対応できます。外傷センターと専門外科クリニックは、より小規模ですが早期採用者のユーザーグループとして残っています。その活動は、デバイスの性能が処置と一致する高張力解剖部位とスポーツ医学用途に集中しています。
地域分析
北米は2025年にグローバルノットレス組織制御デバイス市場シェアの41.61%を占めました。米国は、高いロボット手術普及率と成熟した外来手術センターセクターによりこの地位を支えています。クラスII縫合デバイスのFDA経路は、2025年9月から2026年5月の間に6件の関連承認を支援しました。この活動は製品サイクルの勢いを維持し、確立された米国サプライヤーとインドおよび韓国からの参入企業を含みました。カナダは、医療技術評価のタイムラインによって形成された、より慎重な採用経路を持っています。メキシコの拡大する民間病院基盤は低侵襲技術のより広い使用を支えていますが、デバイスの普及はより初期段階にとどまっています。
欧州は、コンプライアンス要件が製品参入のペースを形成するため、独自の需要環境を持っています。EU MDR 2017/745は、再認証時に軟部組織固定製品の更新された臨床エビデンスを要求しています。この要件は、十分なリソースを持つサプライヤーに有利な時間とコストを追加し、小規模な参入企業を制限する可能性があります。英国の国民保健サービスは2035年までに年間50万件のロボット手術を目標としており、ロボット対応閉鎖の長期的な需要基盤を生み出しています。Serag-Wiessner、B. Braun、Resorba Medical、Advanced Medical Solutionsは確立された地域参加者です。欧州その他の地域も、外来手術への広範なOECDのシフトに従っており、病院中心の用途を超えた需要を拡大しています。
アジア太平洋地域は2031年までに7.65%のCAGRで成長すると予測されており、地理的セグメントの中で最も高い成長率です。中国、日本インド、韓国、オーストラリアがこの成長を支える主要国です。Smith+Nephewは2026年3月に日本でQ-FIXノットレスアンカーの商業販売を開始し、肩、肘、股関節、膝、足首の軟部組織修復を対象としています[3]Smith+Nephew Japan、「日本におけるQ-FIXノットレスアンカーの発売」、共同プレスリリース、kyodo.co.jp。。Meril Endo SurgeryはPINION PDOノットレス縫合糸のFDA承認を2025年9月に取得し、インドを高付加価値輸出市場へのアクセスを持つコスト競争力のある製造拠点として位置づけました。Feeltechは2025年10月にバーブ付き外科用縫合糸の米国承認を取得し、韓国の医療機器輸出能力を反映しています。中国とインドにおける病院の拡大は、従来の縫合糸を歴史的に使用してきた患者層全体で高度な閉鎖への初めての需要を生み出しています。中東・アフリカおよび南米は需要の発展センターであり、GCCの民間病院とブラジルおよびアルゼンチンの手術件数が主要な地域的支援を提供しています。

競合環境
ノットレス組織制御デバイス市場は、プレミアム層において中程度の集中度を示しています。Johnson & Johnsonの一部門であるEthiconはSTRATAFIXファミリーを販売し、MedtronicはV-Locを販売しています。これらの企業は、最も強固な確立されたグローバル臨床的認知度を持っています。B. Braun、Corza Medical、DemeTECH、Healthium Medtech、Shandong Weigao、Advanced Medical Solutions、および新興のアジアサプライヤーがより広い競合グループを形成しています。競合他社は価格、ポリマー仕様、および特定の適応症におけるパフォーマンスによって差別化しています。地域サプライヤーの存在がプレミアム価格への圧力を生み出す一方、主要プラットフォームは確立された臨床的認知度を維持しています。
Ethiconは2025年および2026年にFDA申請を通じて適応症の拡大を追求しました。その活動は高張力解剖部位、非吸収性ポリマーバリアント、および抗菌の組み合わせをカバーしました。同社のSTRATAFIX Symmetric PDS Plusの2026年5月の承認により、高張力筋膜用途での使用が拡大されました。EthiconのSTRATAFIX Spiral PDS PlusおよびSTRATAFIX Spiral MONOCRYL Plusの申請は、2025年12月にMedtronicのV-Locを先行デバイスとして引用しました。これは、基本的なデバイスクラスの違いではなく、適応症特異的なポジショニングを中心とした競争を反映しています。B. BraunはBARGASTROにおけるロボット胃バイパス手術およびBARHYSTERにおける腹腔鏡全子宮摘出術を通じて前向き比較エビデンスを追求しています。
企業活動も軟部組織閉鎖周辺の構造を変えています。H.B. Fullerは2026年6月にAdvanced Medical Solutionsへの9億4,200万米ドルの買収提案を発表しました。この取引により、補完的なポリマー能力を持つ素材重視の買収者がこの分野に参入します。GTCRは2026年7月にCorza MedicalのバイオサージェリービジネスユニットをEQTに却することを発表し、フィブリンシーラント資産をCorzaの外科用縫合糸および針プラットフォームから分離しました。戦略的機会には、深部および高張力解剖部位向けの抗菌長期吸収性製品、外来整形外科スポーツ医学向けの固定タブ製品、および薬物放出または感染シグナリング向けの応答性素材が含まれます。競争アプローチは、確立されたリーダーが集中的なイノベーションと地域価格競争に直面する市場と一致したままです。
ノットレス組織制御デバイス業界リーダー
Johnson & Johnson
Medtronic plc
Corza Medical
Healthium Medtech Limited
B. Braun Melsungen AG
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:GTCRはCorza MedicalのバイオサージェリービジネスユニットをEQTに売却することを発表し、同社のフィブリンシーラント資産を外科用縫合糸および針プラットフォームから分離し、それぞれが独立した戦略的成長軌道を追求できるようにしました。
- 2026年3月:Smith+Nephew Japanは日本承認番号30700BZX00265000のQ-FIXノットレスアンカーの商業販売を開始し、日本における肩、肘、股関節、膝、足首の軟部組織修復を対象としました。全縫合糸ノットレスアンカーは140 Nの中国式フィンガートラップ展開メカニズムを使用し、結紮を不要にし、整形外科スポーツ医学処置全体でインプラント選択オプションを拡大します。


グローバルノットレス組織制御デバイス市場レポートの範囲
レポートの範囲によると、ノットレス組織制御デバイスは、従来の結紮を必要とせずに組織の近接と安全な縫合を促進するために設計された医療器具です。これらは通常、バーブ、アンカー、またはその他の固定システムなどの革新的なメカニズムを使用して組織を所定の位置に保持し、結紮に関連する手術時間と潜在的な合併症を低減しながら安全な閉鎖を提供します。これらのデバイスは、組織管理における効率と成果を改善するために外科手術で一般的に使用されています。
ノットレス組織制御デバイス市場は、製品タイプ別に短期吸収性デバイス、長期吸収性デバイス、非吸収性ポリマーデバイスに、バーブアーキテクチャ別に単方向性バーブデバイスと双方向性バーブデバイスに、アンカー設計別にループエンドデバイス、固定タブデバイス、エンドストッパーデバイスに、用途別に一般外科、婦人科・産科手術、整形外科・軟部組織手術、心臓血管手術、泌尿器科手術、美容・形成外科手術、大腸・肥満外科手術、その他の用途に、エンドユーザー別に病院、外来手術センター、外傷センター、専門外科クリニック、その他のエンドユーザーに、地域別に北米、欧州、アジア太平洋地域、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
| 短期吸収性デバイス |
| 長期吸収性デバイス |
| 非吸収性ポリマーデバイス |
| 単方向性バーブデバイス |
| 双方向性バーブデバイス |
| ループエンドデバイス |
| 固定タブデバイス |
| エンドストッパーデバイス |
| 一般外科 |
| 婦人科・産科手術 |
| 整形外科・軟部組織手術 |
| 心臓血管手術 |
| 泌尿器科手術 |
| 美容・形成外科手術 |
| 大腸・肥満外科手術 |
| その他の用途 |
| 病院 |
| 外来手術センター |
| 外傷センター |
| 専門外科クリニック |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 短期吸収性デバイス | |
| 長期吸収性デバイス | ||
| 非吸収性ポリマーデバイス | ||
| バーブアーキテクチャ別 | 単方向性バーブデバイス | |
| 双方向性バーブデバイス | ||
| アンカー設計別 | ループエンドデバイス | |
| 固定タブデバイス | ||
| エンドストッパーデバイス | ||
| 用途別 | 一般外科 | |
| 婦人科・産科手術 | ||
| 整形外科・軟部組織手術 | ||
| 心臓血管手術 | ||
| 泌尿器科手術 | ||
| 美容・形成外科手術 | ||
| 大腸・肥満外科手術 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 外傷センター | ||
| 専門外科クリニック | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
ノットレス組織制御デバイス市場の規模はどのくらいですか?
ノットレス組織制御デバイス市場は2026年に10億米ドルと推定され、5.78%のCAGRで2031年までに13.3億米ドルに達すると予測されています。
どの製品カテゴリーがノットレス組織制御デバイスの販売をリードしていますか?
非吸収性ポリマーデバイスが2025年に42.31%の収益シェアでリードしており、整形外科および心臓血管固定での使用を反映しています。
ノットレス組織制御デバイスで最も急速に拡大しているエンドユーザーはどこですか?
外来手術センターは、日帰りケアモデルとワークフローニーズに支えられ、2031年までに7.65%のCAGRで成長すると予測されています。
ロボット手術においてノットレスデバイスが関連する理由は何ですか?
限られた作業空間での従来の結紮を回避し、ロボット子宮摘出術や腹側ヘルニア修復術などの処置において手術室時間を短縮できます。
2031年までの予測成長率が最も高い地域はどこですか?
アジア太平洋地域は、中国、日本、インド、韓国、オーストラリアの需要に支えられ、2031年までに7.65%のCAGRで成長すると予測されています。
最終更新日:



