
Marktgröße und Marktanteil für Knotless Tissue Control Devices
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1 Milliarden US-Dollar |
| Marktgröße (2031) | 1.33 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
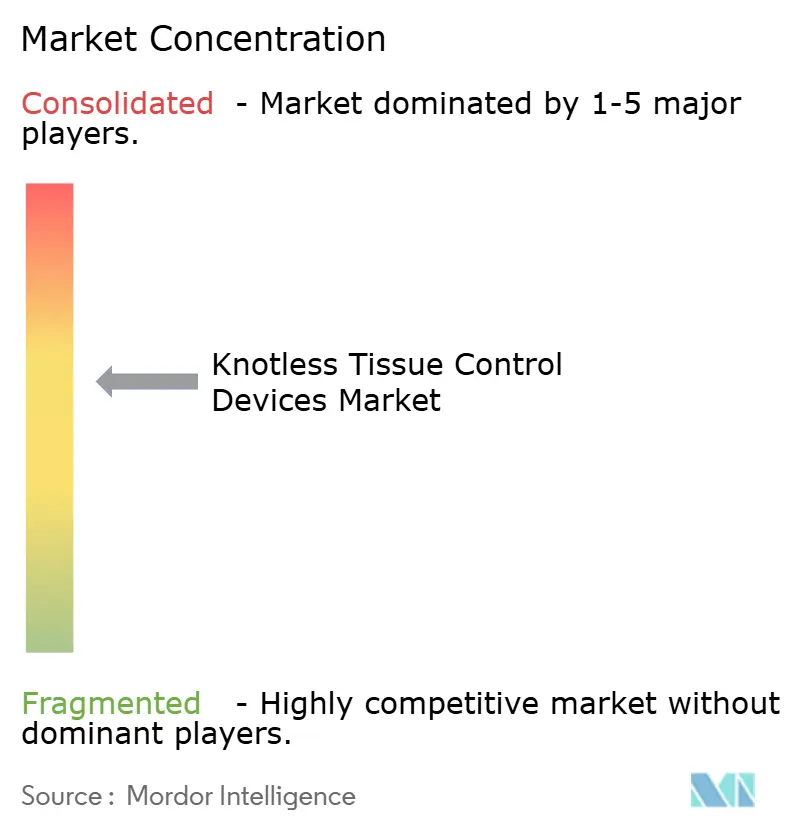
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Knotless Tissue Control Devices von Mordor Intelligence
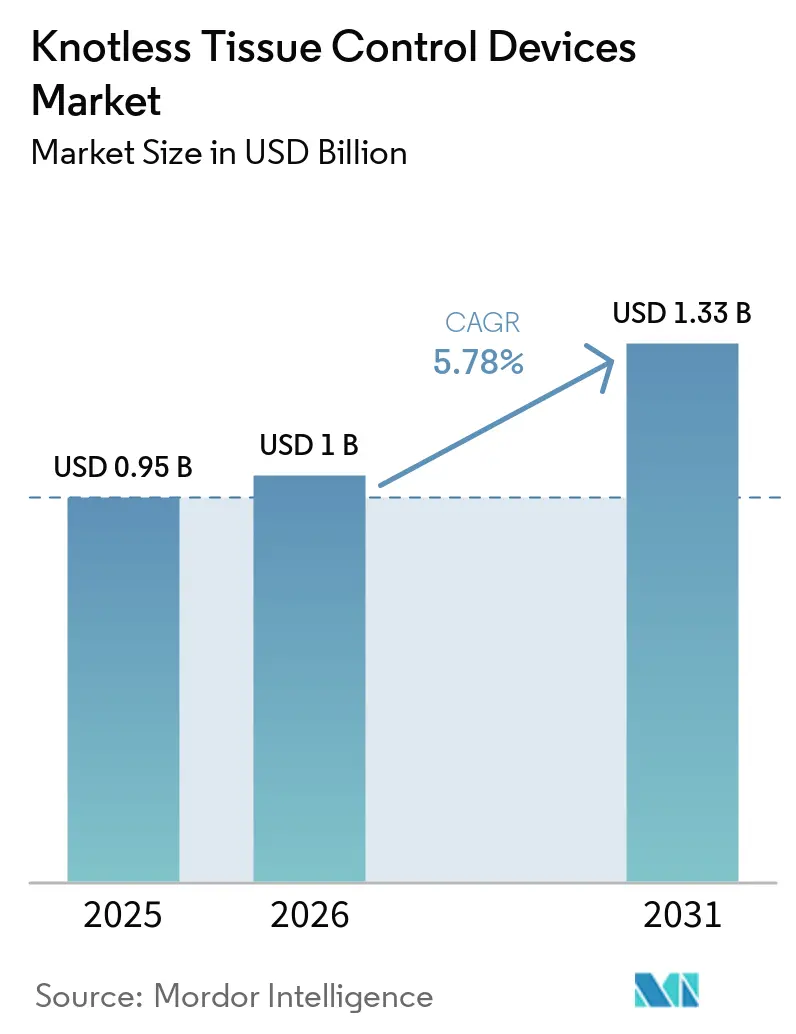
Die Marktgröße für Knotless Tissue Control Devices wird voraussichtlich von 0,95 Milliarden USD im Jahr 2025 auf 1 Milliarde USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,78 % über den Zeitraum 2026–2031 1,33 Milliarden USD erreichen.
Das Wachstum spiegelt die zunehmende Verbreitung der robotergestützten Chirurgie, den Wandel hin zu knotenlosem Weichgewebeverschluss und steigende ambulante Eingriffszahlen wider. Der Markt für Knotless Tissue Control Devices bedient einen spezifischen klinischen Bedarf, da Widerhaken-Geräte die Notwendigkeit des herkömmlichen Knotens entfallen lassen und konsistentere Verschluss-Workflows unterstützen. Die Verlagerung elektiver Eingriffe in ambulante Operationszentren schafft ein eigenständiges Beschaffungsumfeld, in dem Einrichtungen die Effizienz des Operationssaals direkt bewerten, anstatt sich ausschließlich auf Krankenhausbeschaffungsstrukturen zu verlassen. Roboterplattformen werden auf weitere Fachgebiete ausgedehnt, sodass der Markt für Knotless Tissue Control Devices gemeinsam mit der installierten chirurgischen Infrastruktur wachsen kann, ohne für jeden Eingriff eine separate klinische Evidenzkampagne zu erfordern.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten nicht resorbierbare Polymergeräte im Jahr 2025 einen Umsatzanteil von 42,31 %, während langfristig resorbierbare Geräte bis 2031 voraussichtlich mit einer CAGR von 6,65 % wachsen werden.
- Nach Widerhaken-Architektur hielten unidirektionale Geräte im Jahr 2025 einen Umsatzanteil von 58,24 % und werden voraussichtlich bis 2031 mit einer CAGR von 6,22 % wachsen.
- Nach Ankerdesign hielten Schlaufenende-Geräte im Jahr 2025 einen Umsatzanteil von 55,14 %, während Fixierungslasche-Geräte bis 2031 voraussichtlich mit einer CAGR von 6,42 % wachsen werden.
- Nach Anwendung hielt die Allgemeinchirurgie im Jahr 2025 einen Umsatzanteil von 27,54 %, während gynäkologische und geburtshilfliche Chirurgie bis 2031 voraussichtlich mit einer CAGR von 6,12 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 63,61 %, während ambulante Operationszentren bis 2031 voraussichtlich mit einer CAGR von 7,65 % wachsen werden.
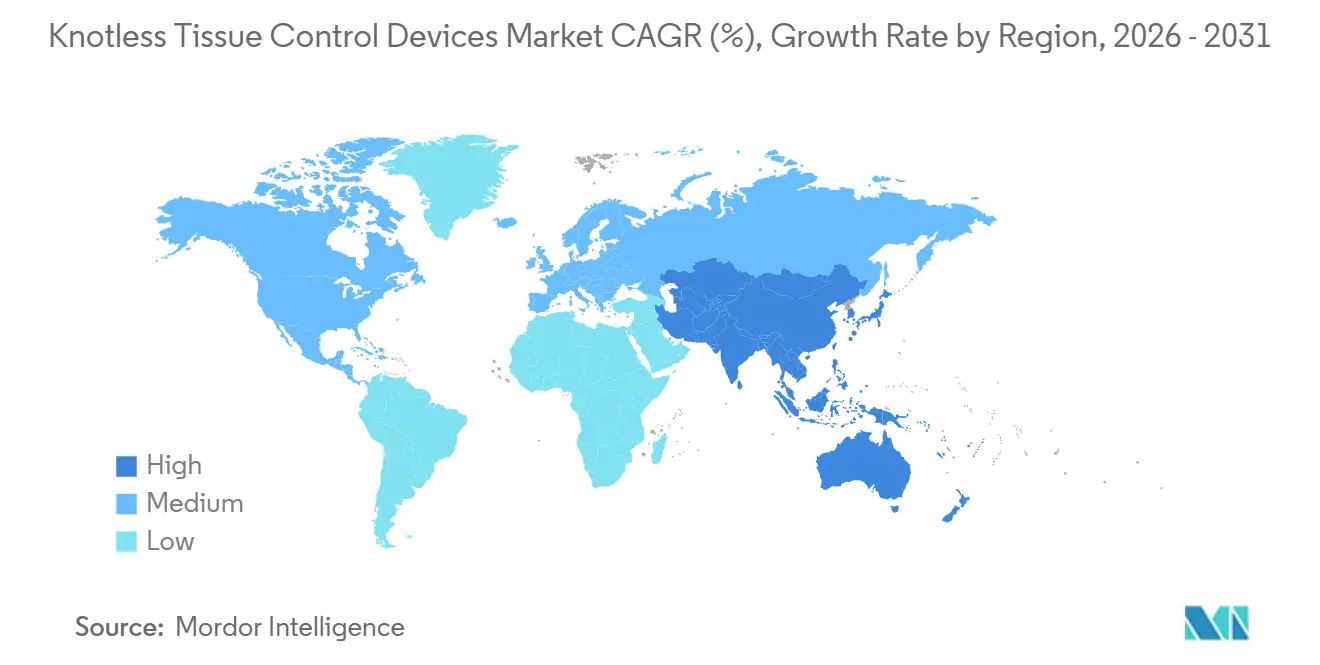
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 41,61 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,65 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Knotless Tissue Control Devices
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung minimal-invasiver und robotergestützter Weichgewebeverschlüsse | +1.3% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit von Operationssaalzeit und Durchsatz | +0.9% | Nordamerika und Asien-Pazifik als Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Eingriffszahlen und ambulanter Verfahren | +1.1% | Global, am stärksten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Innovation bei antibakteriellen und langzeitunterstützenden Polymeren | +0.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Knotenloser Verschluss in tiefen und hochbelasteten Anatomien | +0.6% | Nordamerika und EU, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Eingriffsspezifische Standardisierung in der robotergestützten Chirurgie | +0.5% | Global, angeführt von Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung minimal-invasiver und robotergestützter Weichgewebeverschlüsse
Die robotergestützte Chirurgie verändert die Nachfrage nach knotenlosem Verschluss über eine bloße Zunahme der Eingriffszahlen hinaus. Eine retrospektive Studie mit mehr als 220.000 US-amerikanischen Patienten ergab, dass der Einsatz knotenloser Geräte bei der robotergestützten totalen Hysterektomie innerhalb von 7 Jahren von 2,9 % auf 10,4 % anstieg. Der Einsatz bei der Versorgung von Bauchwandhernien stieg im gleichen Beobachtungszeitraum von 12,2 % auf 25,3 %. In der robotergestützten Herzchirurgie reduzierten V-Loc-Widerhakennähte die Verschlusszeit des linken Vorhofs um 31,3 % – 11 Minuten gegenüber 16 Minuten bei herkömmlichen Nähten – ohne Anstieg von Reoperation oder schwerwiegenden Komplikationen. Robotergestützte Operationssäle standardisieren Geräteprotokolle häufig während der Teamschulung, was herkömmliche Nähte in etablierten Workflows weniger bevorzugt machen kann. Dieser Effekt stärkt den Markt für Knotless Tissue Control Devices, da robotergestützte Programme in Orthopädie, Urologie, Allgemeinchirurgie und Onkologie ausgeweitet werden.
Wirtschaftlichkeit von Operationssaalzeit und Durchsatz
Das Argument für knotenlose Geräte im Operationssaal beruht auf Zeiteinsparungen, die die tägliche Kapazität verbessern können. Bei der robotergestützten totalen Hysterektomie reduzierten knotenlose Geräte die bereinigte Operationssaalzeit um 19,1 Minuten. Bei der Versorgung von Bauchwandhernien wurde eine Reduzierung der bereinigten Operationssaalzeit um 17,3 Minuten verzeichnet. Die berichteten Einsparungen entsprachen 700 bis 2.158 USD pro Hysterektomiefall und 640 bis 1.955 USD pro Hernienversorgungsfall, abhängig von den angewandten Operationssaalkosten. Ein einzelner Operationssaal in einem ambulanten Operationszentrum bewältigt üblicherweise 4 bis 6 Fälle pro Tag. Die Rückgewinnung von 17 bis 19 Minuten kann die Kapazität für einen zusätzlichen Fall schaffen, was das Umsatzargument für diese Einrichtungen direkter macht. Dieses operative Umfeld stärkt den Markt für Knotless Tissue Control Devices, in dem Beschaffungsentscheidungen eng mit dem Patientendurchsatz verknüpft sind.
Wachstum der Eingriffszahlen und ambulanter Verfahren
Steigende Eingriffszahlen und die tagesklinische Versorgung unterstützen die Nachfrage nach einem vorhersehbaren Weichgewebeverschluss. Die OECD berichtete, dass die ambulante Chirurgie in den Mitgliedsländern in den letzten Jahrzehnten erheblich zugenommen hat. Die Kataraktchirurgie überschritt in den meisten OECD-Ländern bis 2023 eine ambulante Rate von 90 %, was die Richtung der elektiven Versorgung verdeutlicht[1]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "Ambulante Chirurgie," Gesundheit auf einen Blick 2025, oecd.org.. In Zentren mit kurzen postoperativen Überwachungszeiträumen kann ein Verschluss, der die Spannung ohne Abhängigkeit von der Knotenintegrität aufrechterhält, bevorzugt werden. Tagesklinische laparoskopische Hernienversorgung, minimal-invasive Wirbelsäulenchirurgie und ausgewählte Gelenkersatzoperationen erweitern die für diese Geräte relevanten chirurgischen Umgebungen. Der Krankenhausausbau in China und Indien schafft ebenfalls Nachfrage nach fortschrittlichem Verschluss in Umgebungen, in denen herkömmliche Nähte historisch dominierten. Diese Veränderungen vergrößern den Markt für Knotless Tissue Control Devices in etablierten ambulanten Netzwerken und neuerer Krankenhauskapazität.
Antibakterielle Innovation und hochbelasteter Verschluss
Polymerinnovationen erweitern die Rolle des knotenlosen Verschlusses von der mechanischen Annäherung hin zur Infektionsprävention und verlängerter Gewebeunterstützung. Im November 2025 ließ die FDA Ethicons PDS Plus Antibacterial-Naht mit einem Triclosan-Gehalt von 42 bis 2.360 µg/m und einer Wundunterstützung von bis zu 6 Wochen zu. Das Produkt zeigte antibakterielle Aktivität gegen MRSA, MRSE, E. coli und K. pneumoniae. Ethicon erhielt im Februar 2026 die Zulassung für MONOCRYL Plus Antibacterial, wodurch die Kombination auf ein schneller resorbierendes Poliglecapron-25-Material ausgedehnt wurde. Im Mai 2026 erweiterte die Zulassung für STRATAFIX Symmetric PDS Plus den knotenlosen Einsatz auf hochbelastete Faszienanwendungen, einschließlich Bauchwandfaszie, Kniestreckermechanismus-Faszie, tiefe Hüftfaszie und Bauchwandhernienverschluss. Diese Entwicklungen eröffnen dem Markt für Knotless Tissue Control Devices einen Weg in Anwendungen, bei denen Gewebeunterstützung, antibakterielle Leistung und Verschlusseffizienz gemeinsam betrachtet werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klinische Heterogenität gegenüber herkömmlichen Nähten | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Verhakungsrisiko am Widerhaken-Ende und Dehiszenzrisiko | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Premiumpreise und Prüfung durch Krankenhaus-Wertanalyseausschüsse | -0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Schulungs-, Kennzeichnungs- und regulatorische Komplexität über Indikationen hinweg | -0.5% | EU und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumpreise und Zugangserfordernisse
Premiumpreise bleiben ein Zugangsproblem für Hersteller, die eine Krankenhausadoption anstreben. Widerhaken-knotenlose Geräte wurden in der US-amerikanischen Listenpreisgestaltung mit 150 bis 350 USD pro Packung mit 12 bis 24 Einheiten angegeben, obwohl Gruppenverträge die tatsächlich erzielten Preise senken können. Krankenhaus-Wertanalyseausschüsse prüfen Gerätezusätze anhand des klinischen und finanziellen Nutzens, den sie nachweisen können. Eine von Fachleuten begutachtete Bewertung berichtete von durchschnittlichen Einsparungen von 48,80 USD pro totalem Kniegelenkersatzfall für Widerhaken- gegenüber herkömmlichen Nähten. Diese Einsparung reicht möglicherweise nicht immer für eine Beschaffung im Premiumsegment im Krankenhauskanal aus. Neue von der FDA zugelassene Produkte aus Indien und Südkorea traten 2025 in den US-Markt ein und erhöhten den Preiswettbewerb gegenüber etablierten Anbietern.
Klinische Konsistenz, Sicherheit und Adoptionskomplexität
Veröffentlichte Evidenz zeigt konsistente Vorteile bei der Operationszeit, jedoch gemischte klinische Vorteile gegenüber herkömmlichen Nähten. In einer Studie mit mehr als 220.000 US-amerikanischen robotergestützten Fällen waren Wundkomplikationen und Indexkrankenhauskosten für knotenlose und herkömmliche Nähte in kolorektalen, Hysterektomie- und Bauchwandhernienkohorten statistisch ähnlich. Eine robotergestützte bariatrische Studie aus dem Jahr 2026 berichtete von niedrigeren zusammengesetzten 90-Tage-Komplikationen von 2,1 % gegenüber 8,3 % und einer kürzeren Verweildauer von 1,34 gegenüber 1,62 Tagen bei knotenlosen Geräten, während sich die Indexkosten nicht signifikant unterschieden. Die Vorteile sind am deutlichsten in robotergestützten Umgebungen, wo begrenzte Arbeitsbereiche und das Fehlen eines Assistenten den knotenfreien Verschluss mechanisch nützlich machen. Bei offenen und laparoskopischen Eingriffen kann die Variabilität der Chirurgentechnik den gemessenen Vorteil verringern. Verhakungsrisiken am Widerhaken-Ende, Dehiszenzbedenken, Schulungsanforderungen, Kennzeichnungspflichten und unterschiedliche regulatorische Anforderungen können daher die Anwendung außerhalb klar definierter Indikationen verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Nicht resorbierbare Polymergeräte führen, während resorbierbare Portfolios voranschreiten
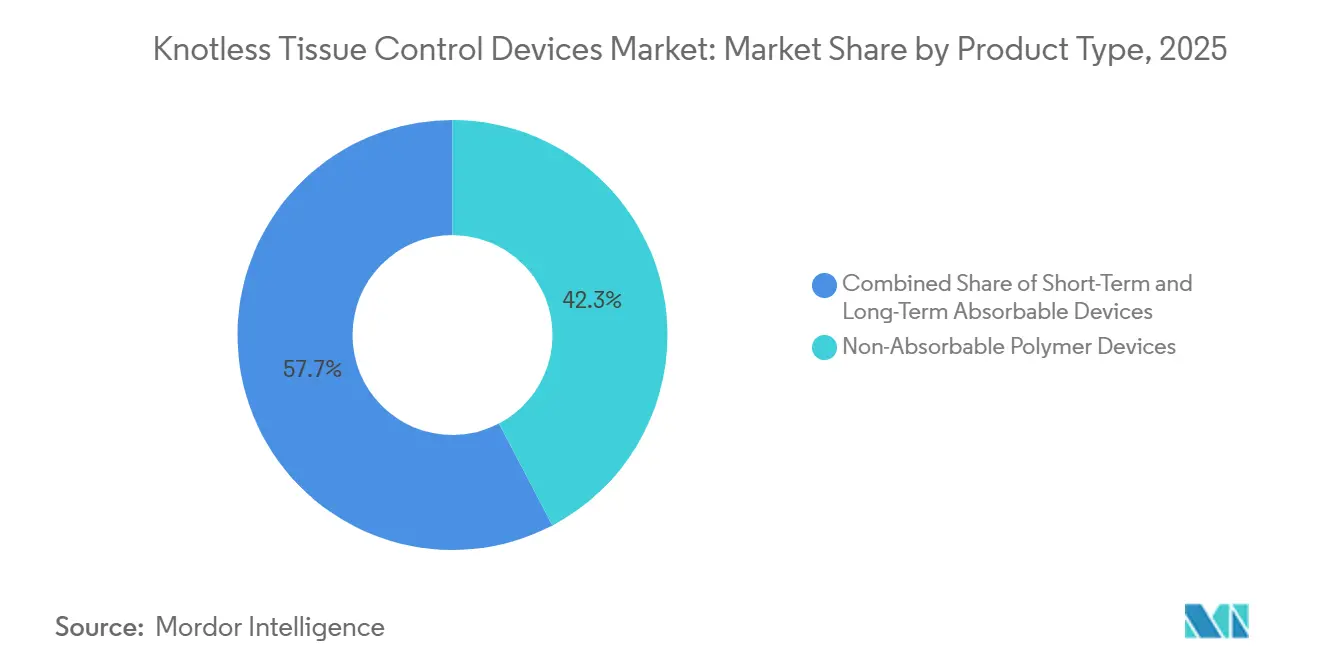
Nicht resorbierbare Polymergeräte erfassten im Jahr 2025 42,31 % des Marktanteils für Knotless Tissue Control Devices. Ihre Position spiegelt den Einsatz bei permanenter und semipermanenter Gewebefixierung wider, insbesondere bei orthopädischen und kardiovaskulären Eingriffen, bei denen die mechanische Integrität über die Zeit erhalten bleiben muss. Das Material eignet sich für klinische Umgebungen, in denen eine Degradierung dem funktionalen Bedarf an kontinuierlicher Unterstützung widersprechen würde. Kurzfristig resorbierbare Produkte bilden eine mittlere Kategorie für gynäkologische und allgemeine Weichgewebeangleichung. Ihr Resorptionsmuster entspricht Wundheilungszeiträumen von 2 bis 6 Wochen. Die Produktauswahl ist daher an das erwartete Heilungsprofil und das nach dem Eingriff erforderliche Maß an mechanischer Unterstützung gebunden.
Langfristig resorbierbare Geräte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,65 % wachsen, der schnellsten Rate in dieser Produktklassifikation. Die FDA ließ STRATAFIX Symmetric PDS Plus im Mai 2026 für hochbelastete Anwendungen zu, einschließlich Bauchwandfaszie, Kniestreckermechanismus-Faszie, tiefe Hüftfaszie und Bauchwandhernienverschluss[2]US-amerikanische Lebensmittel- und Arzneimittelbehörde, "STRATAFIX Symmetric PDS Plus Knotless Tissue Control Devices," 510(k) Vormarkt-Benachrichtigung K252047, 510kdatabase.net.. Die Geräteerweiterung macht langfristig resorbierbare Optionen für den Faszienverschluss relevanter. Eine anhaltende Adoption in hochbelasteten Anatomien könnte das langfristige Gewicht nicht resorbierbarer Produkte im Mix verringern. Die Marktgröße für Knotless Tissue Control Devices bei langfristig resorbierbaren Geräten hängt folglich davon ab, ob Chirurgen diese Produkte in den neu zugelassenen Anwendungen einsetzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Widerhaken-Architektur: Unidirektionale Geräte festigen ihre Position
Unidirektionale Widerhaken-Geräte hielten im Jahr 2025 58,24 % des Marktanteils für Knotless Tissue Control Devices. Ihre führende Position folgt dem direktionalen Workflow in der robotergestützten Chirurgie. Roboterchirurgen schließen Gewebe üblicherweise von einem definierten Referenzpunkt in eine Richtung. Unidirektionale Widerhaken ermöglichen das Vorwärtsdurchführen und widerstehen der Rückwärtsbewegung. Dieses Design entspricht dem Verschluss, der in einem begrenzten robotergestützten Arbeitsbereich durchgeführt wird. Die Architektur reduziert auch die Abhängigkeit von wiederholtem Knotenknüpfen während des Verschlusslaufs.
Bidirektionale Geräte ermöglichen den Verschluss von der Mitte einer Wunde zu beiden Enden hin. Sie bleiben relevant für längere Wunden und Laparotomiefälle in offenen chirurgischen Umgebungen, wo eine symmetrische Spannungsverteilung wertvoll sein kann. Das Wachstum der robotergestützten Chirurgie stärkt unidirektionale Designs, obwohl bidirektionale Produkte theoretische Vorteile für das symmetrische Wundmanagement bieten können. Der robotergestützte Workflow verringert den praktischen Wert des Zwei-Richtungs-Verschlusses in den am schnellsten wachsenden Umgebungen. Die Aesculap-Sparte von B. Braun führt die randomisierte BARHYSTER-Studie durch, die Symmcora mit Medtronics V-Loc bei der laparoskopischen totalen Hysterektomie vergleicht. Die Studie lenkt den Wettbewerbsfokus auf die dominante unidirektionale Architektur im Markt für Knotless Tissue Control Devices.
Nach Ankerdesign: Schlaufenende-Geräte definieren das Volumen, Fixierungslasche beschleunigt
Schlaufenende-Geräte hielten im Jahr 2025 55,14 % des Umsatzes nach Ankerdesign. Ihre selbstverankernde Struktur ermöglicht das Nähen ohne Assistenzunterstützung. Diese Eigenschaft ist besonders nützlich bei robotergestützten und laparoskopischen Eingriffen. Das Design unterstützt die Wundinitiierung, wenn der Zugang begrenzt ist oder kein chirurgischer Assistent verfügbar ist. Endanschlag-Geräte dienen Fällen, in denen eine Fixpunktsicherheit am distalen Ende eines Verschlusslaufs erforderlich ist. Zusammen zeigen diese Designs, dass die Ankerauswahl vom Ausgangspunkt und den Lastbedingungen des Verschlusses abhängt.
Fixierungslasche-Geräte werden voraussichtlich bis 2031 mit einer CAGR von 6,42 % wachsen. Das Wachstum ist mit dem hochbelasteten Faszienverschluss verbunden, bei dem ein Fixierungslasche-Anker die Last über den Wundrand verteilen kann, ohne einen Knotenstapel, der das darunter liegende Gewebe reizen könnte. STRATAFIX Symmetric PDS Plus verwendet an einem Ende einen Fixierungslasche-Anker und am anderen Ende eine chirurgische Nadel. Die Zulassung vom Mai 2026 erweiterte diese Konfiguration auf die Bauchwandfaszie und den Kniestreckermechanismus. Schlaufenende-Produkte sind für die Wundinitiierung und nicht für die hochbelastete Lastverteilung konzipiert. Fixierungslasche-Produkte haben daher eine eigenständige klinische Rolle im Markt für Knotless Tissue Control Devices.
Nach Anwendung: Allgemeinchirurgie verankert das Volumen, gynäkologische Eingriffe treiben die Expansion
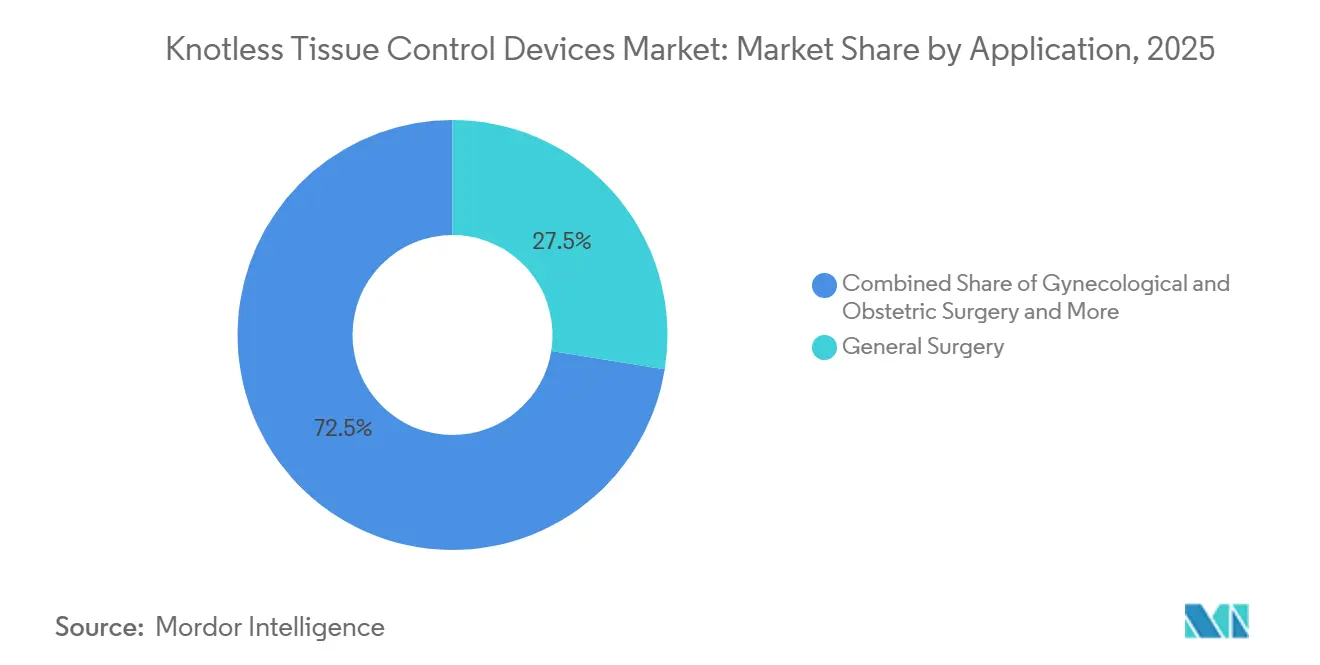
Die Allgemeinchirurgie machte im Jahr 2025 27,54 % des Marktanteils für Knotless Tissue Control Devices aus. Das Segment umfasst Laparotomie, Hernienversorgung, kolorektale Chirurgie und bariatrische Eingriffe. Diese breite Eingriffsbasis sorgt für eine regelmäßige Gerätenachfrage in verschiedenen Versorgungsumgebungen. Allgemeinchirurgen arbeiten auch in offenen, laparoskopischen und robotergestützten Ansätzen. Diese Bandbreite macht die Kategorie zu einem Anker für das Gesamtvolumen. Ihre Größe spiegelt die Eingriffsbreite wider und nicht die Abhängigkeit von einem einzigen Operationstyp.
Gynäkologische und geburtshilfliche Chirurgie wird voraussichtlich bis 2031 mit einer CAGR von 6,12 % wachsen. Eine Metaanalyse von 25 Studien mit 4.452 Frauen ergab, dass V-Loc-Widerhakennähte die Gesamtoperationszeit um 17,08 Minuten und chirurgische Wundinfektionen um 74 % reduzierten, mit einem relativen Risiko von 0,26 und einem 95%-Konfidenzintervall von 0,09 bis 0,78. Die Adoption der robotergestützten Hysterektomie unterstützt dieses Nachfrageprofil. Die robotergestützte Mitralklappenreparatur mit V-Loc reduzierte die Verschlusszeit des linken Vorhofs um 31,3 % ohne Anstieg der operativen Mortalität. Eine robotergestützte Magenbypass-Studie aus dem Jahr 2026 berichtete ebenfalls von zusammengesetzten 90-Tage-Komplikationen von 2,1 % gegenüber 8,3 % und einer Verweildauer von 1,34 gegenüber 1,62 Tagen für handgenähte Gastrojejunostomie mit knotenlosen Geräten. Orthopädische und Weichgewebe-, urologische und kosmetische Eingriffe tragen stabile Volumina bei, da robotergestützte Plattformen in ihren Fachgebieten häufiger werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Krankenhäuser halten Volumendominanz, ambulante Zentren gestalten das Wachstum um
Krankenhäuser machten im Jahr 2025 63,61 % des Endnutzerumsatzes aus. Sie bleiben in den meisten Märkten der Hauptstandort für robotergestützte Chirurgieplattformen. Die Krankenhausbeschaffung erfolgt häufig über Formulare, die von Gruppenversorgungsorganisationen ausgehandelt werden. Die Genehmigung durch Wertanalyseausschüsse kann das Adoptionstempos für ein neues Gerät bestimmen. Dieser Weg schafft einen bewussten Prozess für Lieferanten, die in etablierte Krankenhauskonten eintreten. Krankenhäuser bieten daher die größte Volumenbasis, auch wenn das Adoptions-Timing langsamer ist.
Ambulante Operationszentren werden voraussichtlich bis 2031 mit einer CAGR von 7,65 % expandieren, der höchsten Rate unter den Endnutzerkategorien. Die OECD dokumentierte einen deutlichen Anstieg der ambulanten Chirurgie, da weniger invasive Technologien und verbesserte Anästhetika die tagesklinische Behandlung ermöglichten. In diesen Zentren gibt es möglicherweise keinen dedizierten Assistenzchirurgen, der Knoten während des Verschlusses hält. Selbstverankernde Geräte können daher einen praktischen Workflow-Bedarf erfüllen. Traumazentren und chirurgische Fachkliniken bleiben kleinere, aber früh adoptierende Nutzergruppen. Ihre Aktivität konzentriert sich auf hochbelastete Anatomien und sportmedizinische Anwendungen, bei denen die Geräteleistung mit dem Eingriff übereinstimmt.
Geografische Analyse
Nordamerika hielt im Jahr 2025 41,61 % des globalen Marktanteils für Knotless Tissue Control Devices. Die Vereinigten Staaten unterstützen diese Position durch eine hohe Durchdringung der robotergestützten Chirurgie und einen reifen Sektor ambulanter Operationszentren. Der FDA-Weg für Klasse-II-Nahtgeräte unterstützte zwischen September 2025 und Mai 2026 6 verwandte Zulassungen. Diese Aktivität erhielt die Produktzyklusdynamik aufrecht und umfasste sowohl etablierte US-amerikanische Anbieter als auch Marktteilnehmer aus Indien und Südkorea. Kanada hat einen bedächtigeren Adoptionspfad, der durch Zeitpläne der Gesundheitstechnologiebewertung geprägt ist. Mexikos wachsende Basis privater Krankenhäuser unterstützt eine breitere Anwendung minimal-invasiver Techniken, obwohl die Gerätedurchdringung noch in einem früheren Stadium ist.
Europa hat ein eigenständiges Nachfrageumfeld, da Compliance-Anforderungen das Tempo des Produkteintritts bestimmen. Die EU-MDR 2017/745 erfordert aktualisierte klinische Evidenz für Weichgewebefixierungsprodukte bei der Rezertifizierung. Diese Anforderung fügt Zeit und Kosten hinzu, die gut aufgestellte Anbieter begünstigen und kleinere Marktteilnehmer einschränken können. Der britische National Health Service strebt bis 2035 500.000 robotergestützte Operationen pro Jahr an, was eine langfristige Nachfragebasis für roboterkompatiblen Verschluss schafft. Serag-Wiessner, B. Braun, Resorba Medical und Advanced Medical Solutions sind etablierte regionale Teilnehmer. Das übrige Europa folgt ebenfalls dem breiteren OECD-Trend zur ambulanten Chirurgie, was die Nachfrage über krankenhausorientierte Anwendungen hinaus ausdehnt.
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 7,65 % wachsen, der höchsten Rate unter den geografischen Segmenten. China, Japan, Indien, Südkorea und Australien sind die wichtigsten Länder, die dieses Wachstum unterstützen. Smith+Nephew begann im März 2026 mit dem kommerziellen Verkauf des Q-FIX Knotless Anchor in Japan für die Weichgewebereparatur an Schulter, Ellbogen, Hüfte, Knie und Knöchel[3]Smith+Nephew Japan, "Markteinführung des Q-FIX Knotless Anchor in Japan," Kyodo Pressemitteilung, kyodo.co.jp.. Meril Endo Surgery erhielt im September 2025 die FDA-Zulassung für die PINION PDO Knotless Suture und positioniert Indien als kostenkonkurrente Fertigungsquelle mit Zugang zu hochwertigen Exportmärkten. Feeltech erhielt im Oktober 2025 die US-Zulassung für eine Widerhaken-Chirurgienahte, was die Medizingeräte-Exportfähigkeit Südkoreas widerspiegelt. Der Krankenhausausbau in China und Indien schafft erstmalige Nachfrage nach fortschrittlichem Verschluss bei Patientengruppen, die historisch herkömmliche Nähte verwendeten. Der Nahe Osten und Afrika sowie Südamerika sind sich entwickelnde Nachfragezentren, wobei private GCC-Krankenhäuser und Eingriffszahlen in Brasilien und Argentinien die wichtigste regionale Unterstützung bieten.

Wettbewerbslandschaft
Der Markt für Knotless Tissue Control Devices ist in seinem Premiumsegment mäßig konzentriert. Ethicon, ein Unternehmen von Johnson & Johnson, vermarktet die STRATAFIX-Familie, während Medtronic V-Loc vermarktet. Diese Unternehmen haben die stärksten etablierten globalen klinischen Identitäten. B. Braun, Corza Medical, DemeTECH, Healthium Medtech, Shandong Weigao, Advanced Medical Solutions und neuere asiatische Anbieter bilden eine breitere Wettbewerbsgruppe. Wettbewerber differenzieren sich durch Preis, Polymerspezifikationen und Leistung in bestimmten Indikationen. Die Präsenz regionaler Anbieter übt Druck auf die Premiumpreise aus, während die führenden Plattformen ihre etablierte klinische Anerkennung behalten.
Ethicon verfolgte während 2025 und 2026 die Indikationserweiterung durch FDA-Einreichungen. Die Aktivitäten umfassten hochbelastete Anatomien, nicht resorbierbare Polymervarianten und antibakterielle Kombinationen. Die Zulassung von STRATAFIX Symmetric PDS Plus im Mai 2026 erweiterte den Einsatz in hochbelasteten Faszienanwendungen. Eine Ethicon-Einreichung für STRATAFIX Spiral PDS Plus und STRATAFIX Spiral MONOCRYL Plus nannte Medtronics V-Loc im Dezember 2025 als Prädikatsgerät. Dies spiegelt einen Wettbewerb wider, der auf indikationsspezifische Positionierung ausgerichtet ist, anstatt auf einen Unterschied in der grundlegenden Geräteklasse. B. Braun verfolgt prospektive vergleichende Evidenz durch BARGASTRO beim robotergestützten Magenbypass und BARHYSTER bei der laparoskopischen totalen Hysterektomie.
Unternehmensaktivitäten verändern auch die Struktur rund um den Weichgewebeverschluss. H.B. Fuller kündigte im Juni 2026 ein Angebot von 942 Millionen USD für Advanced Medical Solutions an. Die Transaktion bringt einen materialorientierten Erwerber in einen Bereich mit komplementären Polymerfähigkeiten. GTCR kündigte im Juli 2026 die Veräußerung der Biosurgery Business Unit von Corza Medical an EQT an, wodurch Fibrin-Dichtmittel-Vermögenswerte von Corzas chirurgischer Naht- und Nadelplattform getrennt werden. Strategische Chancen umfassen antibakterielle langfristig resorbierbare Produkte für tiefe und hochbelastete Anatomien, Fixierungslasche-Produkte für ambulante orthopädische Sportmedizin und reaktionsfähige Materialien für die Wirkstofffreisetzung oder Infektionssignalisierung. Der Wettbewerbsansatz bleibt konsistent mit einem Markt, in dem etablierte Marktführer fokussierter Innovation und regionalem Preiswettbewerb gegenüberstehen.
Marktführer in der Branche für Knotless Tissue Control Devices
-
Johnson & Johnson
-
Medtronic plc
-
Corza Medical
-
Healthium Medtech Limited
-
B. Braun Melsungen AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: GTCR kündigte die Veräußerung der Biosurgery Business Unit von Corza Medical an EQT an, wodurch die Fibrin-Dichtmittel-Vermögenswerte des Unternehmens von seiner chirurgischen Naht- und Nadelplattform getrennt werden und jede Einheit unabhängige strategische Wachstumspfade verfolgen kann.
- März 2026: Smith+Nephew Japan begann mit dem kommerziellen Verkauf des Q-FIX Knotless Anchor, japanische Zulassung Nr. 30700BZX00265000, für die Weichgewebereparatur an Schulter, Ellbogen, Hüfte, Knie und Knöchel in Japan. Der knotenlose Vollfaden-Anker verwendet einen 140-N-Chinesischer-Fingerhut-Einsatzmechanismus, der das Knotenknüpfen überflüssig macht und die Implantatauswahlmöglichkeiten bei orthopädischen sportmedizinischen Eingriffen erweitert.


Berichtsumfang des globalen Marktes für Knotless Tissue Control Devices
Gemäß dem Berichtsumfang sind Knotless Tissue Control Devices medizinische Instrumente, die zur Erleichterung der Gewebeangleichung und sicheren Naht ohne die Notwendigkeit des herkömmlichen Knotenknüpfens konzipiert sind. Sie verwenden typischerweise innovative Mechanismen wie Widerhaken, Anker oder andere Verankerungssysteme, um Gewebe an Ort und Stelle zu halten, einen sicheren Verschluss zu gewährleisten und gleichzeitig die Operationszeit und potenzielle Komplikationen im Zusammenhang mit Knoten zu reduzieren. Diese Geräte werden häufig bei chirurgischen Eingriffen eingesetzt, um die Effizienz und die Ergebnisse im Gewebemanagement zu verbessern.
Der Markt für Knotless Tissue Control Devices ist nach Produkttyp segmentiert in kurzfristig resorbierbare Geräte, langfristig resorbierbare Geräte und nicht resorbierbare Polymergeräte; nach Widerhaken-Architektur in unidirektionale Widerhaken-Geräte und bidirektionale Widerhaken-Geräte; nach Ankerdesign in Schlaufenende-Geräte, Fixierungslasche-Geräte und Endanschlag-Geräte; nach Anwendung in Allgemeinchirurgie, gynäkologische und geburtshilfliche Chirurgie, orthopädische und Weichgewebechirurgie, kardiovaskuläre Chirurgie, urologische Chirurgie, kosmetische und plastische Chirurgie, kolorektale und bariatrische Chirurgie sowie weitere Anwendungen; nach Endnutzer in Krankenhäuser, ambulante Operationszentren, Traumazentren, chirurgische Fachkliniken und weitere Endnutzer; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
| Kurzfristig resorbierbare Geräte |
| Langfristig resorbierbare Geräte |
| Nicht resorbierbare Polymergeräte |
| Unidirektionale Widerhaken-Geräte |
| Bidirektionale Widerhaken-Geräte |
| Schlaufenende-Geräte |
| Fixierungslasche-Geräte |
| Endanschlag-Geräte |
| Allgemeinchirurgie |
| Gynäkologische und geburtshilfliche Chirurgie |
| Orthopädische und Weichgewebechirurgie |
| Kardiovaskuläre Chirurgie |
| Urologische Chirurgie |
| Kosmetische und plastische Chirurgie |
| Kolorektale und bariatrische Chirurgie |
| Weitere Anwendungen |
| Krankenhäuser |
| Ambulante Operationszentren |
| Traumazentren |
| Chirurgische Fachkliniken |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Kurzfristig resorbierbare Geräte | |
| Langfristig resorbierbare Geräte | ||
| Nicht resorbierbare Polymergeräte | ||
| Nach Widerhaken-Architektur | Unidirektionale Widerhaken-Geräte | |
| Bidirektionale Widerhaken-Geräte | ||
| Nach Ankerdesign | Schlaufenende-Geräte | |
| Fixierungslasche-Geräte | ||
| Endanschlag-Geräte | ||
| Nach Anwendung | Allgemeinchirurgie | |
| Gynäkologische und geburtshilfliche Chirurgie | ||
| Orthopädische und Weichgewebechirurgie | ||
| Kardiovaskuläre Chirurgie | ||
| Urologische Chirurgie | ||
| Kosmetische und plastische Chirurgie | ||
| Kolorektale und bariatrische Chirurgie | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Traumazentren | ||
| Chirurgische Fachkliniken | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Knotless Tissue Control Devices?
Der Markt für Knotless Tissue Control Devices wird im Jahr 2026 auf 1,0 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 1,33 Milliarden USD bei einer CAGR von 5,78 % erreichen.
Welche Produktkategorie führt den Umsatz bei Knotless Tissue Control Devices an?
Nicht resorbierbare Polymergeräte führten im Jahr 2025 mit einem Umsatzanteil von 42,31 %, was ihren Einsatz bei orthopädischer und kardiovaskulärer Fixierung widerspiegelt.
Welche Endnutzer wachsen am schnellsten bei Knotless Tissue Control Devices?
Ambulante Operationszentren werden voraussichtlich bis 2031 mit einer CAGR von 7,65 % wachsen, unterstützt durch tagesklinische Versorgungsmodelle und Workflow-Anforderungen.
Warum sind knotenlose Geräte in der robotergestützten Chirurgie relevant?
Sie vermeiden das herkömmliche Knotenknüpfen in einem begrenzten Arbeitsbereich und können die Operationssaalzeit bei Eingriffen wie der robotergestützten Hysterektomie und der Bauchwandhernienverschluss reduzieren.
Welche Region hat das höchste prognostizierte Wachstum bis 2031?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 7,65 % wachsen, unterstützt durch Nachfrage in China, Japan, Indien, Südkorea und Australien.
Seite zuletzt aktualisiert am:



