
Tamaño y Participación del Mercado de Dispositivos de Control de Tejidos sin Nudos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.33 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Control de Tejidos sin Nudos por Mordor Intelligence
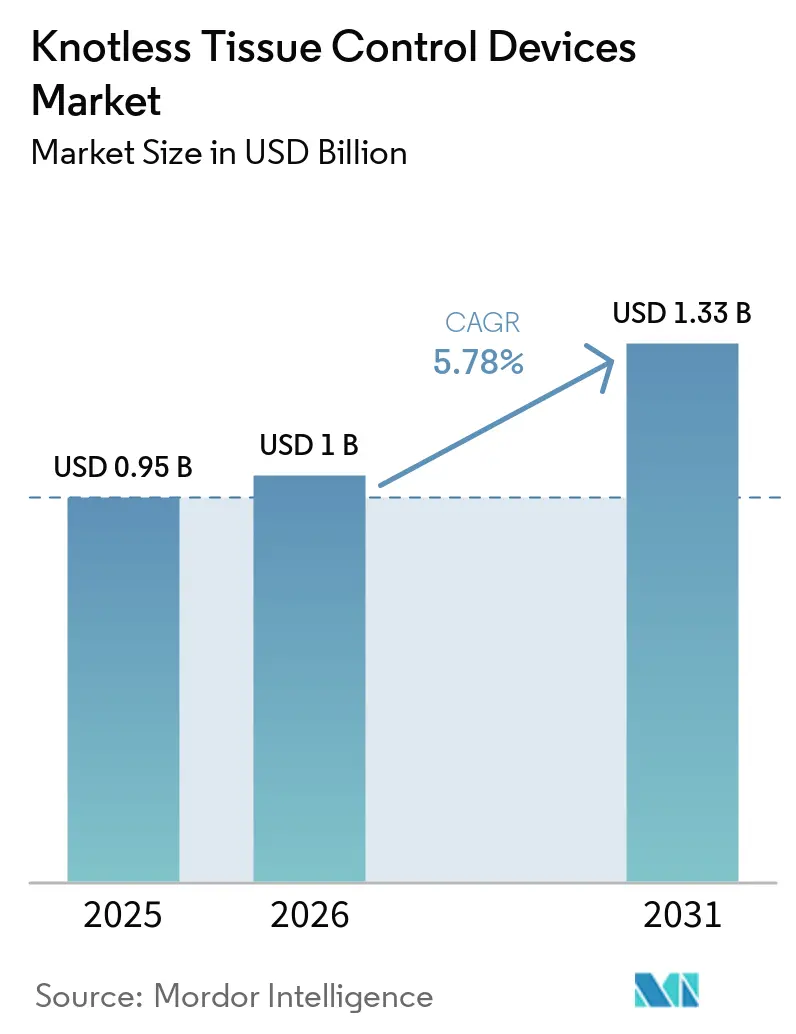
Se espera que el tamaño del Mercado de Dispositivos de Control de Tejidos sin Nudos crezca de 0,95 mil millones de USD en 2025 a 1.000 millones de USD en 2026 y se prevé que alcance 1,33 mil millones de USD en 2031 a una CAGR del 5,78% durante 2026-2031.
El crecimiento refleja un uso más amplio de la cirugía robótica, un cambio hacia el cierre de tejidos blandos sin nudos y el aumento de los volúmenes de procedimientos ambulatorios. El Mercado de Dispositivos de Control de Tejidos sin Nudos atiende una necesidad clínica específica, ya que los dispositivos con púas eliminan la necesidad del anudado convencional y favorecen flujos de trabajo de cierre más consistentes. El traslado de procedimientos electivos a centros quirúrgicos ambulatorios crea un entorno de compra diferenciado en el que las instalaciones evalúan directamente la eficiencia del quirófano, en lugar de depender únicamente de las estructuras de adquisición hospitalaria. Las plataformas robóticas se están extendiendo a especialidades adicionales, por lo que el Mercado de Dispositivos de Control de Tejidos sin Nudos puede expandirse junto con la infraestructura quirúrgica instalada sin necesidad de una campaña de evidencia clínica independiente para cada procedimiento.
Conclusiones Clave del Informe
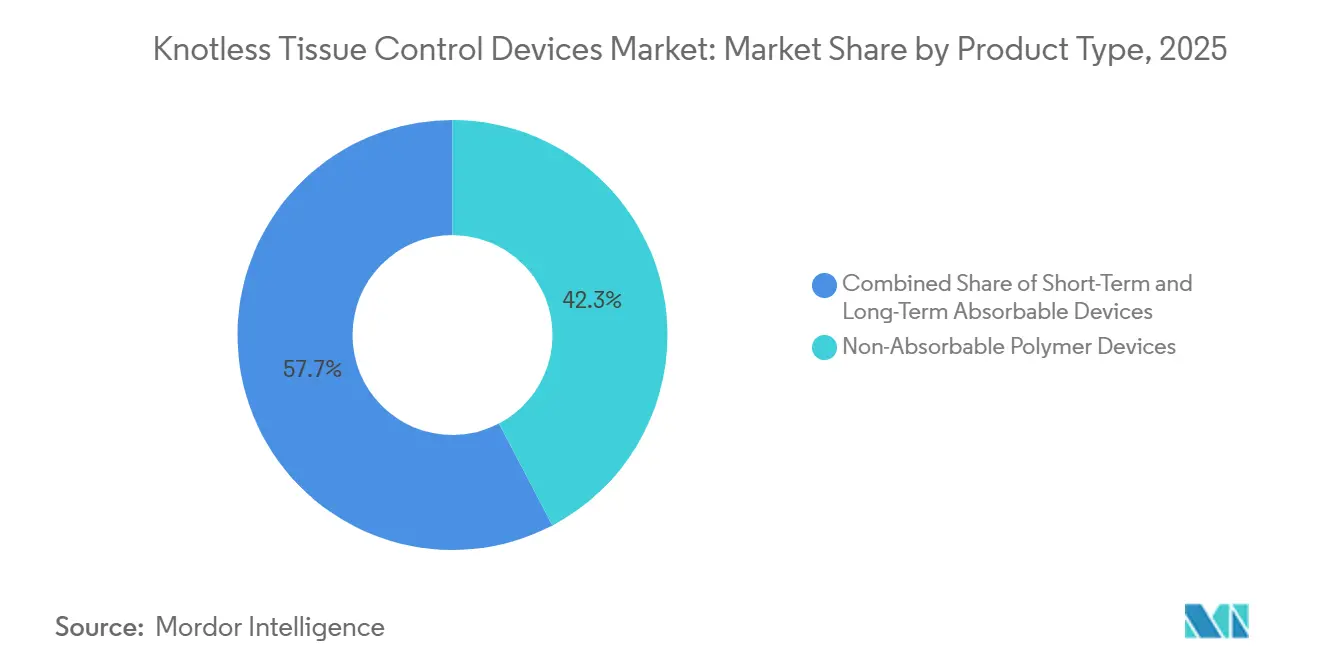
- Por tipo de producto, los dispositivos de polímero no absorbible representaron el 42,31% de la participación en ingresos en 2025, mientras que se prevé que los dispositivos absorbibles a largo plazo crezcan a una CAGR del 6,65% hasta 2031.
- Por arquitectura de púas, los dispositivos unidireccionales representaron el 58,24% de la participación en ingresos en 2025 y se espera que crezcan a una CAGR del 6,22% hasta 2031.
- Por diseño de anclaje, los dispositivos de extremo en bucle representaron el 55,14% de la participación en ingresos en 2025, mientras que se prevé que los dispositivos de pestaña de fijación crezcan a una CAGR del 6,42% hasta 2031.
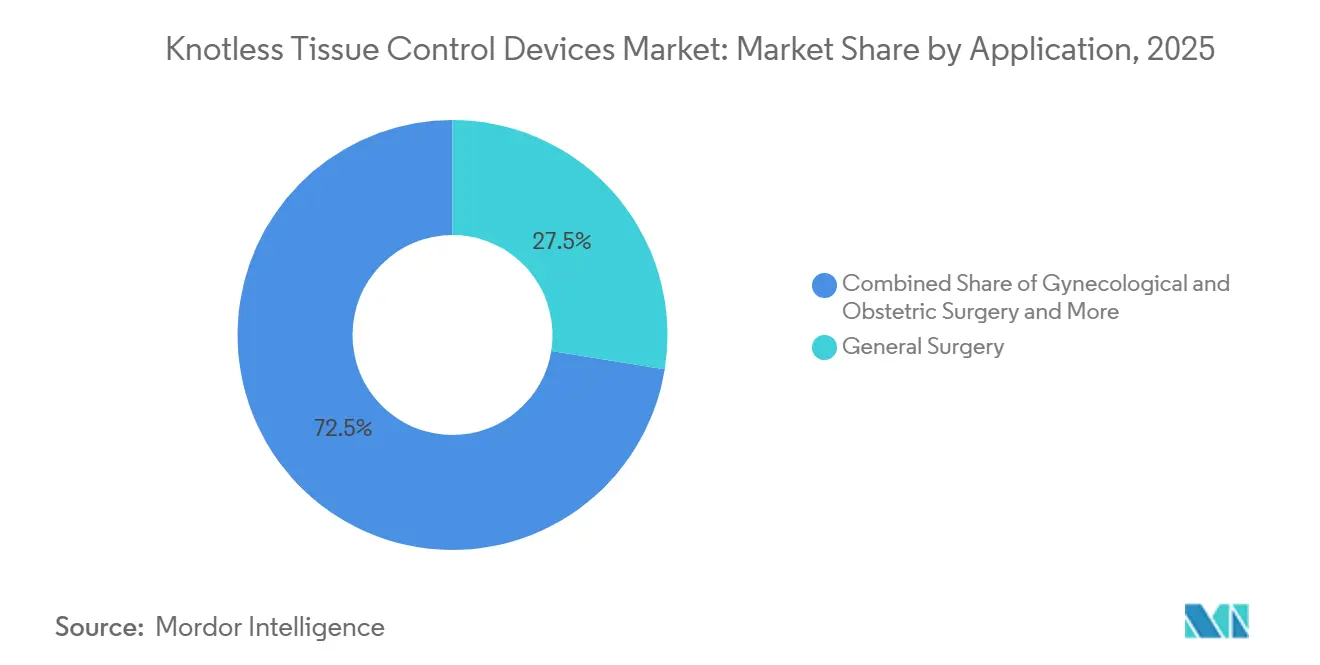
- Por aplicación, la cirugía general representó el 27,54% de la participación en ingresos en 2025, mientras que se prevé que la cirugía ginecológica y obstétrica crezca a una CAGR del 6,12% hasta 2031.
- Por usuario final, los hospitales representaron el 63,61% de la participación en ingresos en 2025, mientras que se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 7,65% hasta 2031.
- Por geografía, América del Norte representó el 41,61% de la participación en ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,65% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Dispositivos de Control de Tejidos sin Nudos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Cierre de Tejidos Blandos Mínimamente Invasivo y Robótico | +1.3% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Economía del Tiempo en Quirófano y el Rendimiento Operativo | +0.9% | América del Norte y APAC como núcleo | Corto plazo (≤ 2 años) |
| Crecimiento en Volúmenes Quirúrgicos y Procedimientos Ambulatorios | +1.1% | Global, más fuerte en Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación en Polímeros Antibacterianos y de Soporte Extendido | +0.7% | América del Norte y UE | Mediano plazo (2-4 años) |
| Cierre sin Nudos en Anatomía Profunda y de Alta Tensión | +0.6% | América del Norte y UE, con extensión a APAC | Largo plazo (≥ 4 años) |
| Estandarización Específica por Procedimiento en Cirugía Robótica | +0.5% | Global, liderado por América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Cierre de Tejidos Blandos Mínimamente Invasivo y Robótico
La cirugía robótica está reformulando la demanda de cierre sin nudos más allá de un simple aumento en los volúmenes de procedimientos. Un estudio retrospectivo de más de 220.000 pacientes en Estados Unidos encontró que el uso de dispositivos sin nudos en la histerectomía total robótica aumentó del 2,9% al 10,4% en 7 años. El uso en la reparación de hernia ventral aumentó del 12,2% al 25,3% durante el mismo período de observación. En cirugía cardíaca robótica, las suturas con púas V-Loc redujeron el tiempo de cierre auricular izquierdo en un 31,3%, es decir, 11 minutos frente a 16 minutos con suturas convencionales, sin aumento en la reoperación ni en las complicaciones mayores. Los quirófanos robóticos suelen estandarizar los protocolos de dispositivos durante la formación del equipo, lo que puede hacer que las suturas convencionales sean menos preferidas dentro de los flujos de trabajo establecidos. Este efecto favorece al Mercado de Dispositivos de Control de Tejidos sin Nudos a medida que los programas robóticos se amplían en ortopedia, urología, cirugía general y oncología.
Economía del Tiempo en Quirófano y el Rendimiento Operativo
El argumento operativo de los dispositivos sin nudos en el quirófano se basa en ahorros de tiempo que pueden mejorar la capacidad diaria. En la histerectomía total robótica, los dispositivos sin nudos redujeron el tiempo ajustado en quirófano en 19,1 minutos. La reparación de hernia ventral registró una reducción de 17,3 minutos en el tiempo ajustado en quirófano. Los ahorros reportados equivalieron a entre 700 y 2.158 USD por caso de histerectomía y entre 640 y 1.955 USD por caso de reparación de hernia, dependiendo del costo aplicado al quirófano. Un quirófano en un centro quirúrgico ambulatorio gestiona habitualmente entre 4 y 6 casos al día. Recuperar entre 17 y 19 minutos puede permitir capacidad para un caso adicional, lo que hace que el argumento de ingresos sea más directo para estas instalaciones. Este entorno operativo fortalece el Mercado de Dispositivos de Control de Tejidos sin Nudos, donde las decisiones de adquisición están estrechamente vinculadas al rendimiento de pacientes.
Crecimiento en Volúmenes Quirúrgicos y Procedimientos Ambulatorios
El aumento de los volúmenes quirúrgicos y la atención en el mismo día están apoyando la demanda de cierre predecible de tejidos blandos. La OCDE informó que la cirugía ambulatoria aumentó sustancialmente en los países miembros durante las últimas décadas. La cirugía de cataratas superó una tasa ambulatoria del 90% en la mayoría de los países de la OCDE en 2023, lo que ilustra la dirección de la prestación de atención electiva[1]Organización para la Cooperación y el Desarrollo Económicos, "Cirugía Ambulatoria," Panorama de la Salud 2025, oecd.org.. En centros con períodos cortos de monitoreo postoperatorio, puede preferirse un cierre que mantenga la tensión sin depender de la integridad del nudo. La reparación laparoscópica de hernia en el mismo día, la cirugía de columna mínimamente invasiva y las sustituciones articulares seleccionadas están ampliando los entornos quirúrgicos relevantes para estos dispositivos. La expansión hospitalaria en China e India también genera demanda de cierre avanzado en entornos donde las suturas convencionales han dominado históricamente. Estos cambios amplían el Mercado de Dispositivos de Control de Tejidos sin Nudos en redes ambulatorias establecidas y en nueva capacidad hospitalaria.
Innovación Antibacteriana y Cierre de Alta Tensión
La innovación en polímeros está ampliando el papel del cierre sin nudos, desde la aproximación mecánica hacia la prevención de infecciones y el soporte tisular extendido. En noviembre de 2025, la FDA autorizó la sutura antibacteriana PDS Plus de Ethicon con un contenido de Triclosán de 42 a 2.360 µg/m y soporte de herida de hasta 6 semanas. El producto demostró actividad antibacteriana contra MRSA, MRSE, E. coli y K. pneumoniae. Ethicon recibió autorización para MONOCRYL Plus Antibacterial en febrero de 2026, extendiendo la combinación a un material de poliglecaprona-25 de absorción más rápida. En mayo de 2026, la autorización de STRATAFIX Symmetric PDS Plus amplió el uso sin nudos a aplicaciones de fascia de alta tensión, incluida la fascia de la pared abdominal, la fascia del mecanismo extensor de la rodilla, la fascia profunda de la cadera y el cierre de hernia ventral. Estos avances ofrecen al Mercado de Dispositivos de Control de Tejidos sin Nudos una vía hacia aplicaciones donde el soporte tisular, el rendimiento antibacteriano y la eficiencia del cierre se consideran conjuntamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Heterogeneidad Clínica frente a Suturas Convencionales | -0.8% | Global | Mediano plazo (2-4 años) |
| Riesgo de Enredo en el Extremo con Púas y Dehiscencia | -0.6% | Global | Corto plazo (≤ 2 años) |
| Precios Premium y Escrutinio de los Comités de Análisis de Valor Hospitalario | -0.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Complejidad de Formación, Etiquetado y Regulación en Distintas Indicaciones | -0.5% | UE y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Premium y Requisitos de Acceso
Los precios premium siguen siendo un problema de acceso para los fabricantes que buscan la adopción hospitalaria. Los dispositivos sin nudos con púas se indicaron a entre 150 y 350 USD por caja de 12 a 24 unidades en los precios de lista de Estados Unidos, aunque los contratos de compra en grupo pueden reducir los precios efectivos. Los comités de análisis de valor hospitalario revisan las incorporaciones de dispositivos en función del retorno clínico y financiero que pueden demostrar. Una evaluación revisada por pares reportó ahorros promedio de 48,8 USD por caso de artroplastia total de rodilla con suturas con púas frente a suturas tradicionales. Ese ahorro puede no ser siempre suficiente para la adquisición de nivel premium en el canal hospitalario. Nuevos productos autorizados por la FDA procedentes de India y Corea del Sur ingresaron al mercado estadounidense en 2025, añadiendo competencia de precios frente a los proveedores establecidos.
Consistencia Clínica, Seguridad y Complejidad de Adopción
La evidencia publicada muestra beneficios consistentes en el tiempo operativo, pero ventajas clínicas mixtas frente a las suturas convencionales. En un estudio de más de 220.000 casos robóticos en Estados Unidos, las complicaciones de la herida y los costos hospitalarios del índice fueron estadísticamente similares para las suturas sin nudos y las convencionales en cohortes de cirugía colorrectal, histerectomía y hernia ventral. Un estudio robótico bariátrico de 2026 reportó complicaciones compuestas a 90 días más bajas del 2,1% frente al 8,3% y una estancia hospitalaria más corta de 1,34 frente a 1,62 días con dispositivos sin nudos, mientras que los costos del índice no difirieron significativamente. Los beneficios son más evidentes en entornos robóticos, donde los espacios de trabajo confinados y la ausencia de un asistente hacen que el cierre sin nudos sea mecánicamente útil. En procedimientos abiertos y laparoscópicos, la variabilidad en la técnica del cirujano puede reducir la ventaja medida. El enredo en el extremo con púas, las preocupaciones sobre dehiscencia, las exigencias de formación, las obligaciones de etiquetado y los diferentes requisitos regulatorios pueden, por tanto, ralentizar el uso fuera de las indicaciones bien definidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Dispositivos de Polímero No Absorbible Lideran Mientras los Portafolios Absorbibles Avanzan
Los dispositivos de polímero no absorbible capturaron el 42,31% de la participación del Mercado de Dispositivos de Control de Tejidos sin Nudos en 2025. Su posición refleja el uso en la fijación tisular permanente y semipermanente, especialmente en procedimientos ortopédicos y cardiovasculares donde la integridad mecánica debe mantenerse a lo largo del tiempo. El material es adecuado para entornos clínicos en los que la degradación entraría en conflicto con la necesidad funcional de soporte continuo. Los productos absorbibles a corto plazo forman un nivel intermedio para la aproximación ginecológica y de tejidos blandos en general. Su patrón de absorción se alinea con los períodos de cicatrización de heridas de 2 a 6 semanas. La selección del producto está, por tanto, vinculada al perfil de cicatrización previsto y al nivel de soporte mecánico requerido después del procedimiento.
Se prevé que los dispositivos absorbibles a largo plazo crezcan a una CAGR del 6,65% de 2026 a 2031, la tasa más rápida en esta clasificación de productos. La FDA autorizó STRATAFIX Symmetric PDS Plus en mayo de 2026 para aplicaciones de alta tensión, incluida la fascia de la pared abdominal, la fascia del mecanismo extensor de la rodilla, la fascia profunda de la cadera y el cierre de hernia ventral[2]Administración de Alimentos y Medicamentos de Estados Unidos, "STRATAFIX Symmetric PDS Plus Dispositivos de Control de Tejidos sin Nudos," Notificación Previa a la Comercialización 510(k) K252047, 510kdatabase.net.. La extensión del dispositivo hace que las opciones absorbibles a largo plazo sean más relevantes para el cierre de fascia. La adopción continuada en anatomía de alta tensión podría reducir el peso a largo plazo de los productos no absorbibles en la combinación. El tamaño del Mercado de Dispositivos de Control de Tejidos sin Nudos para dispositivos absorbibles a largo plazo está, en consecuencia, vinculado a si los cirujanos adoptan estos productos en las aplicaciones recientemente autorizadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Arquitectura de Púas: Los Dispositivos Unidireccionales Refuerzan su Posición
Los dispositivos con púas unidireccionales representaron el 58,24% de la participación del Mercado de Dispositivos de Control de Tejidos sin Nudos en 2025. Su posición de liderazgo sigue el flujo de trabajo direccional utilizado en cirugía robótica. Los cirujanos robóticos suelen cerrar el tejido desde un punto de referencia definido en una sola dirección. Las púas unidireccionales permiten el avance hacia adelante y resisten el movimiento hacia atrás. Este diseño se adapta al cierre realizado en un espacio de trabajo robótico confinado. La arquitectura también reduce la dependencia del anudado repetido durante la secuencia de cierre.
Los dispositivos bidireccionales permiten el cierre desde el centro de una herida hacia ambos extremos. Siguen siendo relevantes para heridas más largas y casos de laparotomía en entornos de cirugía abierta, donde la distribución simétrica de la tensión puede ser valiosa. El crecimiento robótico refuerza los diseños unidireccionales, aunque los productos bidireccionales pueden ofrecer beneficios teóricos para el manejo simétrico de heridas. El flujo de trabajo robótico reduce el valor práctico del cierre en dos direcciones en los entornos de mayor crecimiento. La división Aesculap de B. Braun está llevando a cabo el ensayo aleatorizado BARHYSTER, que compara Symmcora con V-Loc de Medtronic en histerectomía total laparoscópica. El estudio centra la atención competitiva en la arquitectura unidireccional dominante en el Mercado de Dispositivos de Control de Tejidos sin Nudos.
Por Diseño de Anclaje: Los Dispositivos de Extremo en Bucle Definen el Volumen, la Pestaña de Fijación Acelera
Los dispositivos de extremo en bucle representaron el 55,14% de los ingresos por diseño de anclaje en 2025. Su estructura de autoancla permite iniciar la sutura sin asistencia. Esta característica es especialmente útil en procedimientos robóticos y laparoscópicos. El diseño facilita el inicio de la herida cuando el acceso es limitado o no se dispone de un asistente quirúrgico. Los dispositivos de tope final sirven para casos en los que se requiere seguridad en un punto fijo en el extremo distal de una secuencia de cierre. En conjunto, estos diseños muestran que la selección del anclaje depende del punto de inicio y de las condiciones de carga del cierre.
Se prevé que los dispositivos de pestaña de fijación crezcan a una CAGR del 6,42% hasta 2031. El crecimiento está vinculado al cierre de fascia de alta tensión, donde un anclaje de pestaña de fijación puede distribuir la carga a lo largo del borde de la herida sin una acumulación de nudos que podría irritar el tejido subyacente. STRATAFIX Symmetric PDS Plus utiliza un anclaje de pestaña de fijación en un extremo y una aguja quirúrgica en el otro. Su autorización de mayo de 2026 extendió esta configuración a la fascia de la pared abdominal y al mecanismo extensor de la rodilla. Los productos de extremo en bucle están diseñados para el inicio de la herida y no para la distribución de carga de alta tensión. Los productos de pestaña de fijación tienen, por tanto, un papel clínico diferenciado en el Mercado de Dispositivos de Control de Tejidos sin Nudos.
Por Aplicación: La Cirugía General Ancla el Volumen, los Procedimientos Ginecológicos Impulsan la Expansión
La cirugía general representó el 27,54% de la participación del Mercado de Dispositivos de Control de Tejidos sin Nudos en 2025. El segmento incluye laparotomía, reparación de hernia, cirugía colorrectal y procedimientos bariátricos. Esta amplia base de procedimientos proporciona una demanda regular de dispositivos en múltiples entornos asistenciales. Los cirujanos generales también trabajan con enfoques abiertos, laparoscópicos y robóticos. Ese alcance convierte a la categoría en un ancla para el volumen global. Su tamaño refleja la amplitud de procedimientos más que la dependencia de un único tipo de operación.
Se prevé que la cirugía ginecológica y obstétrica crezca a una CAGR del 6,12% hasta 2031. Un metaanálisis de 25 estudios con 4.452 mujeres encontró que las suturas con púas V-Loc redujeron el tiempo total de operación en 17,08 minutos y las infecciones del sitio quirúrgico en un 74%, con un riesgo relativo de 0,26 y un intervalo de confianza del 95% de 0,09 a 0,78. La adopción de la histerectomía robótica apoya este perfil de demanda. La reparación mitral robótica con V-Loc redujo el tiempo de cierre auricular izquierdo en un 31,3% sin aumento de la mortalidad operatoria. Un estudio robótico de bypass gástrico de 2026 también reportó complicaciones compuestas a 90 días del 2,1% frente al 8,3% y una estancia hospitalaria de 1,34 frente a 1,62 días para la gastroyeyunostomía suturada a mano con dispositivos sin nudos. Los procedimientos ortopédicos y de tejidos blandos, urológicos y cosméticos contribuyen con volúmenes estables a medida que las plataformas robóticas se vuelven más comunes en sus especialidades.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Hospitales Mantienen el Dominio en Volumen, los Centros Ambulatorios Reconfiguran el Crecimiento
Los hospitales representaron el 63,61% de los ingresos por usuario final en 2025. Siguen siendo la principal ubicación de las plataformas de cirugía robótica en la mayoría de los mercados. La adquisición hospitalaria suele operar a través de formularios negociados por organizaciones de compra en grupo. La aprobación del comité de análisis de valor puede determinar el ritmo de adopción de un nuevo dispositivo. Esta vía crea un proceso deliberado para los proveedores que acceden a cuentas hospitalarias establecidas. Los hospitales proporcionan, por tanto, la mayor base de volumen, incluso cuando el ritmo de adopción es más lento.
Se prevé que los centros quirúrgicos ambulatorios se expandan a una CAGR del 7,65% hasta 2031, la tasa más alta entre las categorías de usuarios finales. La OCDE documentó un marcado aumento en la cirugía ambulatoria a medida que la tecnología menos invasiva y los anestésicos mejorados permitieron el tratamiento en el mismo día. En estos centros, puede no haber un cirujano asistente dedicado para mantener los nudos durante el cierre. Los dispositivos de autoancla pueden, por tanto, responder a un requisito práctico del flujo de trabajo. Los centros de trauma y las clínicas quirúrgicas especializadas siguen siendo grupos de usuarios más pequeños pero de adopción temprana. Su actividad se concentra en anatomía de alta tensión y aplicaciones de medicina deportiva donde el rendimiento del dispositivo se alinea con el procedimiento.
Análisis Geográfico
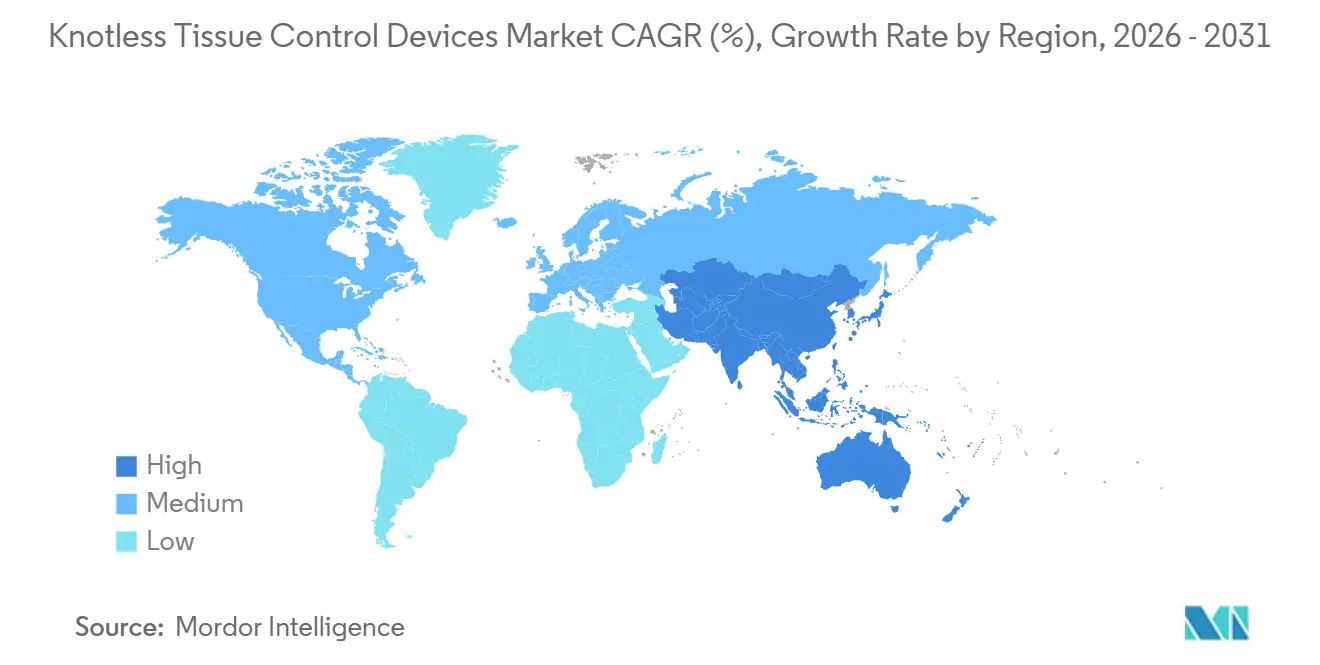
América del Norte representó el 41,61% de la participación global del Mercado de Dispositivos de Control de Tejidos sin Nudos en 2025. Estados Unidos apoya esta posición gracias a la alta penetración de la cirugía robótica y a un sector maduro de centros quirúrgicos ambulatorios. La vía de la FDA para dispositivos de sutura de Clase II respaldó 6 autorizaciones relacionadas entre septiembre de 2025 y mayo de 2026. Esta actividad mantuvo el impulso del ciclo de productos e incluyó tanto a proveedores estadounidenses establecidos como a nuevos participantes de India y Corea del Sur. Canadá tiene una vía de adopción más deliberada, configurada por los plazos de evaluación de tecnologías sanitarias. La creciente base de hospitales privados de México apoya un uso más amplio de técnicas mínimamente invasivas, aunque la penetración de dispositivos se encuentra en una etapa más temprana.
Europa tiene un entorno de demanda diferenciado porque los requisitos de cumplimiento normativo configuran el ritmo de entrada de productos. El Reglamento de Dispositivos Médicos de la UE 2017/745 exige evidencia clínica actualizada para los productos de fijación de tejidos blandos en la recertificación. Este requisito añade tiempo y costos que favorecen a los proveedores con mayores recursos y puede restringir a los participantes más pequeños. El Servicio Nacional de Salud del Reino Unido tiene como objetivo 500.000 cirugías robóticas al año para 2035, creando una base de demanda a largo plazo para el cierre compatible con robótica. Serag-Wiessner, B. Braun, Resorba Medical y Advanced Medical Solutions son participantes regionales establecidos. El resto de Europa también sigue el cambio más amplio de la OCDE hacia la cirugía ambulatoria, lo que extiende la demanda más allá de las aplicaciones centradas en hospitales.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,65% hasta 2031, la tasa más alta entre los segmentos geográficos. China, Japón, India, Corea del Sur y Australia son los países clave que respaldan este crecimiento. Smith+Nephew inició las ventas comerciales del Ancla sin Nudos Q-FIX en Japón en marzo de 2026 para la reparación de tejidos blandos de hombro, codo, cadera, rodilla y tobillo[3]Smith+Nephew Japan, "Lanzamiento del Ancla sin Nudos Q-FIX en Japón," Comunicado de Prensa Kyodo, kyodo.co.jp.. Meril Endo Surgery recibió la autorización de la FDA para la Sutura sin Nudos PINION PDO en septiembre de 2025, posicionando a India como una fuente de fabricación competitiva en costos con acceso a mercados de exportación de alto valor. Feeltech recibió la autorización estadounidense para una sutura quirúrgica con púas en octubre de 2025, lo que refleja la capacidad exportadora de dispositivos médicos de Corea del Sur. La expansión hospitalaria en China e India está generando demanda por primera vez de cierre avanzado en grupos de pacientes que históricamente utilizaban suturas convencionales. Oriente Medio y África y América del Sur son centros de demanda en desarrollo, con los hospitales privados del CCG y los volúmenes de procedimientos en Brasil y Argentina como principal apoyo regional.

Panorama Competitivo
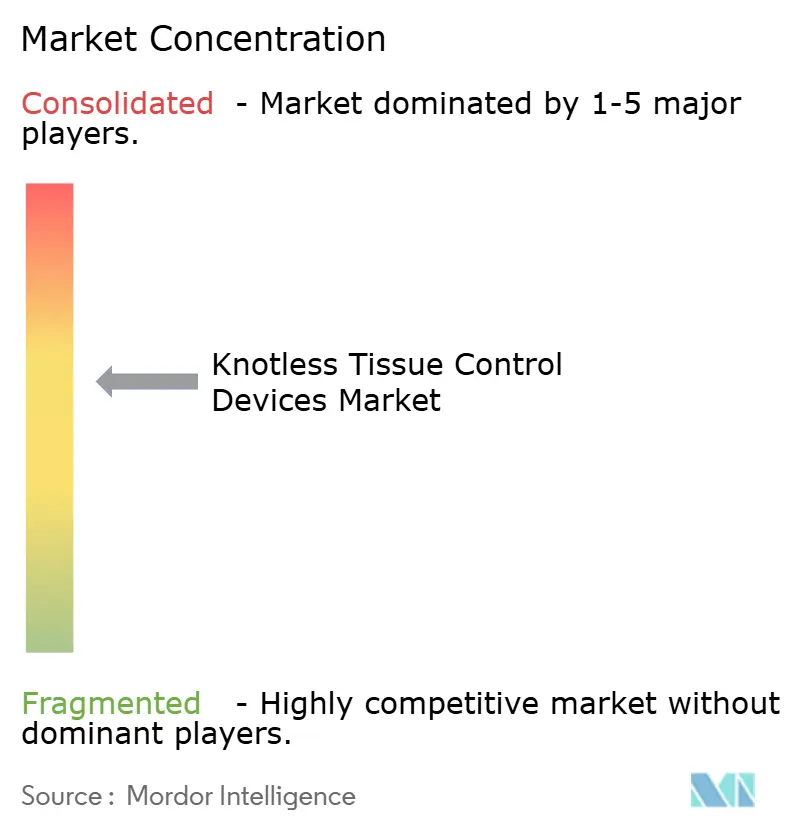
El Mercado de Dispositivos de Control de Tejidos sin Nudos está moderadamente concentrado en su segmento premium. Ethicon, una empresa de Johnson & Johnson, comercializa la familia STRATAFIX, mientras que Medtronic comercializa V-Loc. Estas empresas tienen las identidades clínicas globales establecidas más sólidas. B. Braun, Corza Medical, DemeTECH, Healthium Medtech, Shandong Weigao, Advanced Medical Solutions y nuevos proveedores asiáticos forman un grupo competitivo más amplio. Los competidores se diferencian por precio, especificaciones de polímero y rendimiento en indicaciones particulares. La presencia de proveedores regionales ejerce presión sobre los precios premium, mientras que las plataformas líderes mantienen un reconocimiento clínico establecido.
Ethicon persiguió la expansión de indicaciones a través de presentaciones ante la FDA durante 2025 y 2026. Su actividad abarcó anatomía de alta tensión, variantes de polímero no absorbible y combinaciones antibacterianas. La autorización de STRATAFIX Symmetric PDS Plus de la compañía en mayo de 2026 amplió el uso en aplicaciones de fascia de alta tensión. Una presentación de Ethicon para STRATAFIX Spiral PDS Plus y STRATAFIX Spiral MONOCRYL Plus citó el V-Loc de Medtronic como dispositivo predicado en diciembre de 2025. Esto refleja una competencia centrada en el posicionamiento específico por indicación más que en una diferencia en la clase básica del dispositivo. B. Braun está buscando evidencia comparativa prospectiva a través de BARGASTRO en bypass gástrico robótico y BARHYSTER en histerectomía total laparoscópica.
La actividad corporativa también está cambiando la estructura en torno al cierre de tejidos blandos. H.B. Fuller anunció una oferta de 942 millones de USD por Advanced Medical Solutions en junio de 2026. La transacción incorpora a un adquirente especializado en materiales en un espacio con capacidades de polímero complementarias. GTCR anunció la desinversión de la Unidad de Negocio de Biocirugía de Corza Medical a EQT en julio de 2026, separando los activos de sellante de fibrina de la plataforma de suturas quirúrgicas y agujas de Corza. Las oportunidades estratégicas incluyen productos absorbibles a largo plazo antibacterianos para anatomía profunda y de alta tensión, productos de pestaña de fijación para ortopedia deportiva ambulatoria y materiales reactivos para liberación de fármacos o señalización de infecciones. El enfoque competitivo sigue siendo coherente con un mercado donde los líderes establecidos se enfrentan a innovación focalizada y competencia de precios regional.
Líderes de la Industria de Dispositivos de Control de Tejidos sin Nudos
Johnson & Johnson
Medtronic plc
Corza Medical
Healthium Medtech Limited
B. Braun Melsungen AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: GTCR anunció la desinversión de la Unidad de Negocio de Biocirugía de Corza Medical a EQT, separando los activos de sellante de fibrina de la empresa de su plataforma de suturas quirúrgicas y agujas, y permitiendo que cada una persiga trayectorias de crecimiento estratégico independientes.
- Marzo de 2026: Smith+Nephew Japan inició las ventas comerciales del Ancla sin Nudos Q-FIX, aprobación japonesa n.º 30700BZX00265000, dirigida a la reparación de tejidos blandos de hombro, codo, cadera, rodilla y tobillo en Japón. El ancla sin nudos de sutura completa utiliza un mecanismo de despliegue de trampa china de 140 N que elimina el anudado y amplía las opciones de selección de implantes en los procedimientos de medicina deportiva ortopédica.


Alcance del Informe Global del Mercado de Dispositivos de Control de Tejidos sin Nudos
Según el alcance del informe, los dispositivos de control de tejidos sin nudos son herramientas médicas diseñadas para facilitar la aproximación de tejidos y el suturado seguro sin necesidad de anudar de forma tradicional. Suelen utilizar mecanismos innovadores como púas, anclajes u otros sistemas de fijación para mantener el tejido en su lugar, proporcionando un cierre seguro al tiempo que reducen el tiempo operativo y las posibles complicaciones asociadas a los nudos. Estos dispositivos se utilizan habitualmente en procedimientos quirúrgicos para mejorar la eficiencia y los resultados en el manejo de tejidos.
El mercado de dispositivos de control de tejidos sin nudos está segmentado por tipo de producto en dispositivos absorbibles a corto plazo, dispositivos absorbibles a largo plazo y dispositivos de polímero no absorbible; por arquitectura de púas en dispositivos con púas unidireccionales y dispositivos con púas bidireccionales; por diseño de anclaje en dispositivos de extremo en bucle, dispositivos de pestaña de fijación y dispositivos de tope final; por aplicación en cirugía general, cirugía ginecológica y obstétrica, cirugía ortopédica y de tejidos blandos, cirugía cardiovascular, cirugía urológica, cirugía cosmética y plástica, cirugía colorrectal y bariátrica y otras aplicaciones; por usuario final en hospitales, centros quirúrgicos ambulatorios, centros de trauma, clínicas quirúrgicas especializadas y otros usuarios finales; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Dispositivos Absorbibles a Corto Plazo |
| Dispositivos Absorbibles a Largo Plazo |
| Dispositivos de Polímero No Absorbible |
| Dispositivos con Púas Unidireccionales |
| Dispositivos con Púas Bidireccionales |
| Dispositivos de Extremo en Bucle |
| Dispositivos de Pestaña de Fijación |
| Dispositivos de Tope Final |
| Cirugía General |
| Cirugía Ginecológica y Obstétrica |
| Cirugía Ortopédica y de Tejidos Blandos |
| Cirugía Cardiovascular |
| Cirugía Urológica |
| Cirugía Cosmética y Plástica |
| Cirugía Colorrectal y Bariátrica |
| Otras Aplicaciones |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Centros de Trauma |
| Clínicas Quirúrgicas Especializadas |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Dispositivos Absorbibles a Corto Plazo | |
| Dispositivos Absorbibles a Largo Plazo | ||
| Dispositivos de Polímero No Absorbible | ||
| Por Arquitectura de Púas | Dispositivos con Púas Unidireccionales | |
| Dispositivos con Púas Bidireccionales | ||
| Por Diseño de Anclaje | Dispositivos de Extremo en Bucle | |
| Dispositivos de Pestaña de Fijación | ||
| Dispositivos de Tope Final | ||
| Por Aplicación | Cirugía General | |
| Cirugía Ginecológica y Obstétrica | ||
| Cirugía Ortopédica y de Tejidos Blandos | ||
| Cirugía Cardiovascular | ||
| Cirugía Urológica | ||
| Cirugía Cosmética y Plástica | ||
| Cirugía Colorrectal y Bariátrica | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Centros de Trauma | ||
| Clínicas Quirúrgicas Especializadas | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de dispositivos de control de tejidos sin nudos?
El mercado de dispositivos de control de tejidos sin nudos se estima en 1.000 millones de USD en 2026 y se prevé que alcance 1,33 mil millones de USD en 2031 a una CAGR del 5,78%.
¿Qué categoría de producto lidera las ventas de dispositivos de control de tejidos sin nudos?
Los dispositivos de polímero no absorbible lideraron con una participación en ingresos del 42,31% en 2025, lo que refleja su uso en la fijación ortopédica y cardiovascular.
¿Qué usuarios finales están creciendo más rápido en dispositivos de control de tejidos sin nudos?
Se proyecta que los centros quirúrgicos ambulatorios crezcan a una CAGR del 7,65% hasta 2031, respaldados por modelos de atención en el mismo día y necesidades de flujo de trabajo.
¿Por qué son relevantes los dispositivos sin nudos en la cirugía robótica?
Evitan el anudado convencional en un espacio de trabajo confinado y pueden reducir el tiempo en quirófano en procedimientos como la histerectomía robótica y la reparación de hernia ventral.
¿Qué región tiene el mayor crecimiento proyectado hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,65% hasta 2031, respaldada por la demanda en China, Japón, India, Corea del Sur y Australia.
Última actualización de la página el:



