
Tamanho e Participação do Mercado de Semicondutores da Itália
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
|---|---|
| Período de Dados de Previsão | 2025 - 2030 |
| Período de Dados Históricos | 2019 - 2023 |
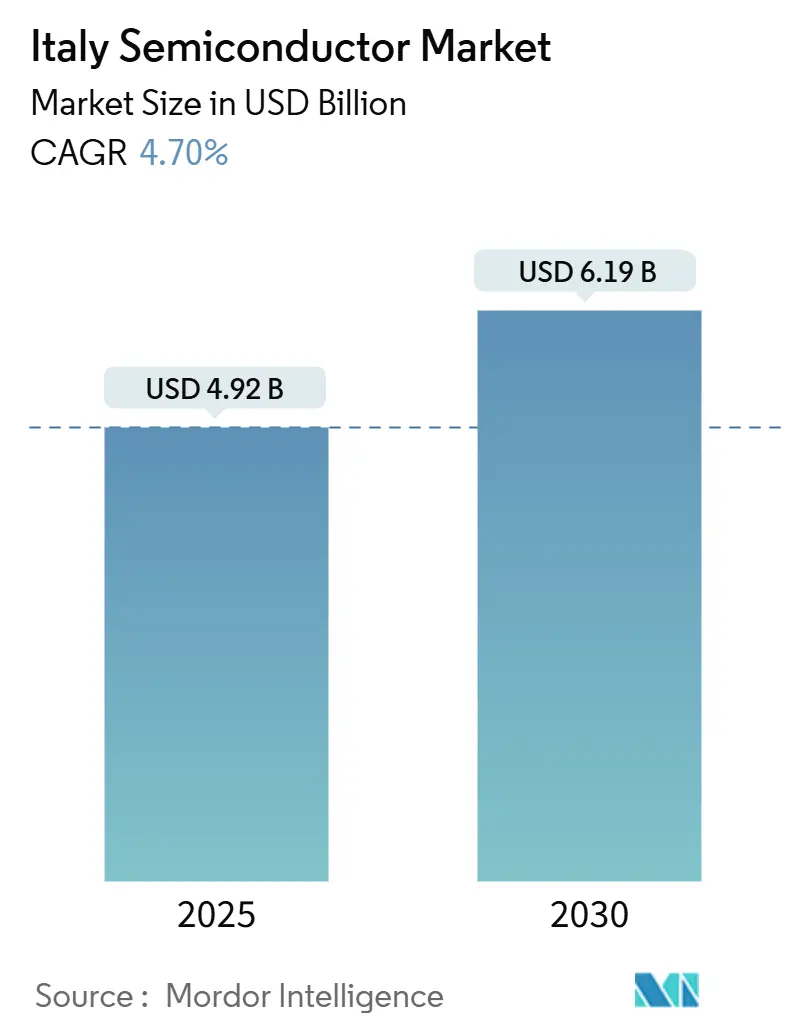
| Tamanho do Mercado (2025) | 4.92 Bilhões de dólares |
| Tamanho do Mercado (2030) | 6.19 Bilhões de dólares |
| Taxa de crescimento (2025 - 2030) | 4.70 % |
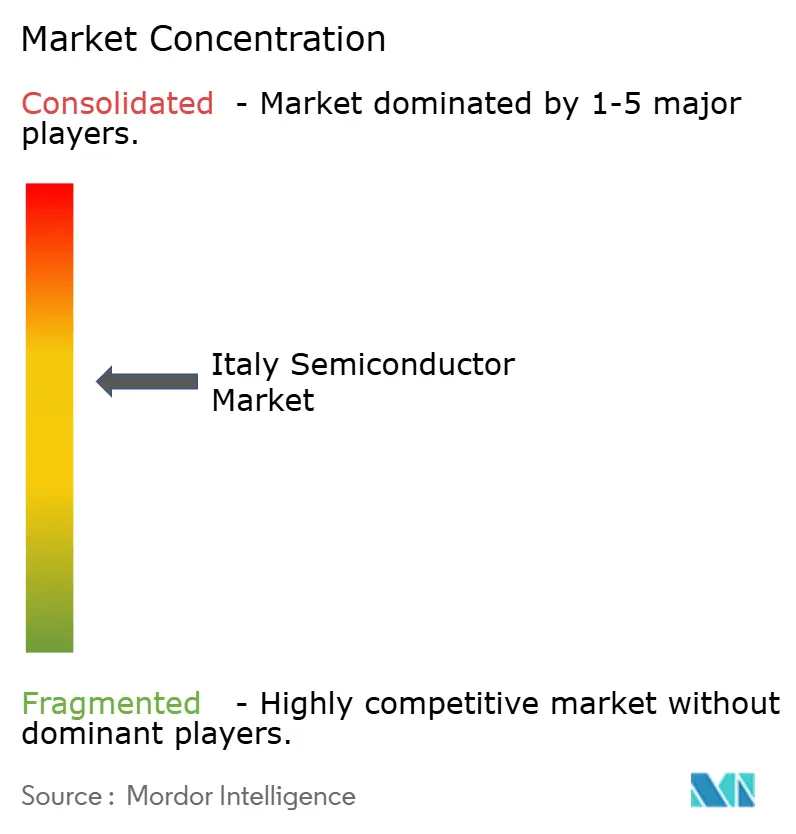
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Semicondutores da Itália por Mordor Intelligence
O tamanho do mercado de semicondutores da Itália atingiu USD 4,92 bilhões em 2025 e está previsto para se expandir a um CAGR de 4,70%, elevando o valor para USD 6,19 bilhões até 2030. Entradas de capital sustentadas provenientes do Plano Nacional de Recuperação e Resiliência, demanda profundamente enraizada por eletrônica automotiva e a entrada de capacidade de embalagem avançada em larga escala sustentam essa trajetória de crescimento. A campeã doméstica STMicroelectronics manteve a liderança tecnológica por meio de plataformas de SiC e energia verticalmente integradas, enquanto o projeto de EUR 3,2 bilhões (USD 3,5 bilhões) da Silicon Box em Novara sinaliza a aceleração do investimento estrangeiro direto. Reformas de eficiência energética sob o Piano Transizione 5.0 e implantações de redes privadas 5G em todo o país ampliam a base de aplicações, mesmo que a escassez de talentos abaixo de 28 nm restrinja a progressão da Itália em direção a nós de ponta. No geral, o mercado de semicondutores da Itália está se transformando de um ecossistema com restrições de oferta em um contribuinte estrategicamente posicionado para os objetivos de soberania de chips da Europa.[1]
Principais Conclusões do Relatório
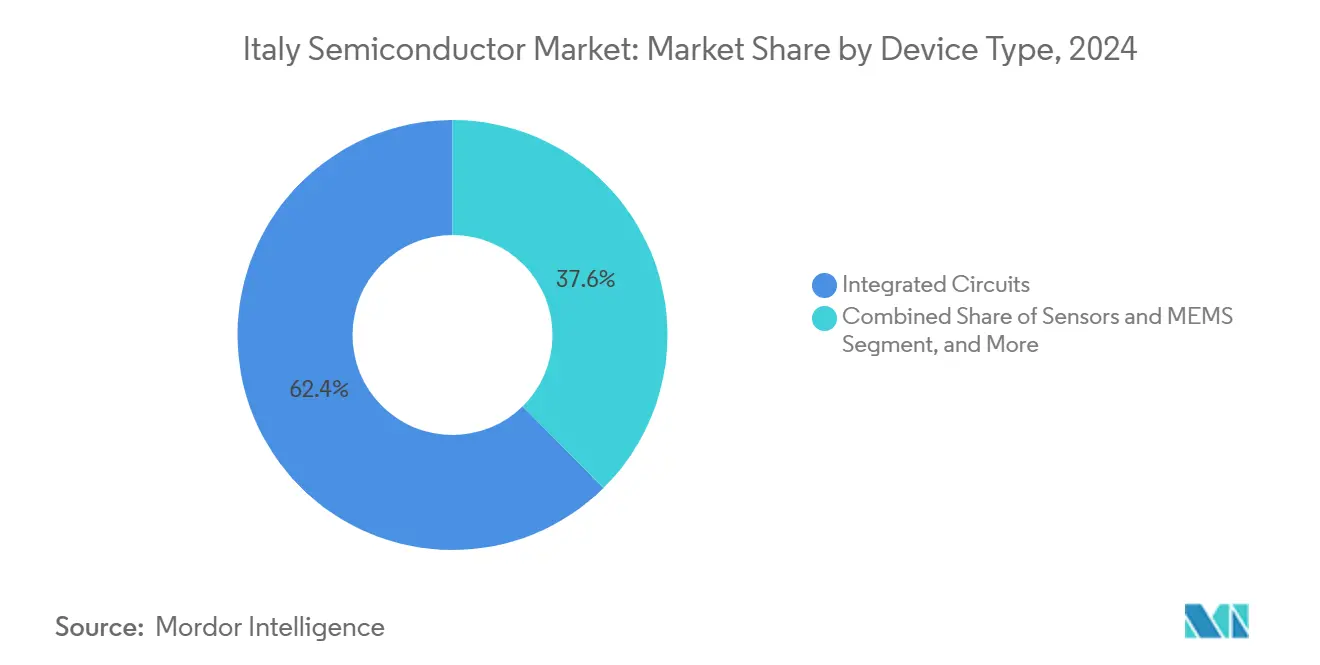
- Por tipo de dispositivo, os circuitos integrados lideraram com uma participação de 62,40% no mercado de semicondutores da Itália em 2024, enquanto sensores e MEMS estão crescendo mais rapidamente a um CAGR de 7,91% até 2030.
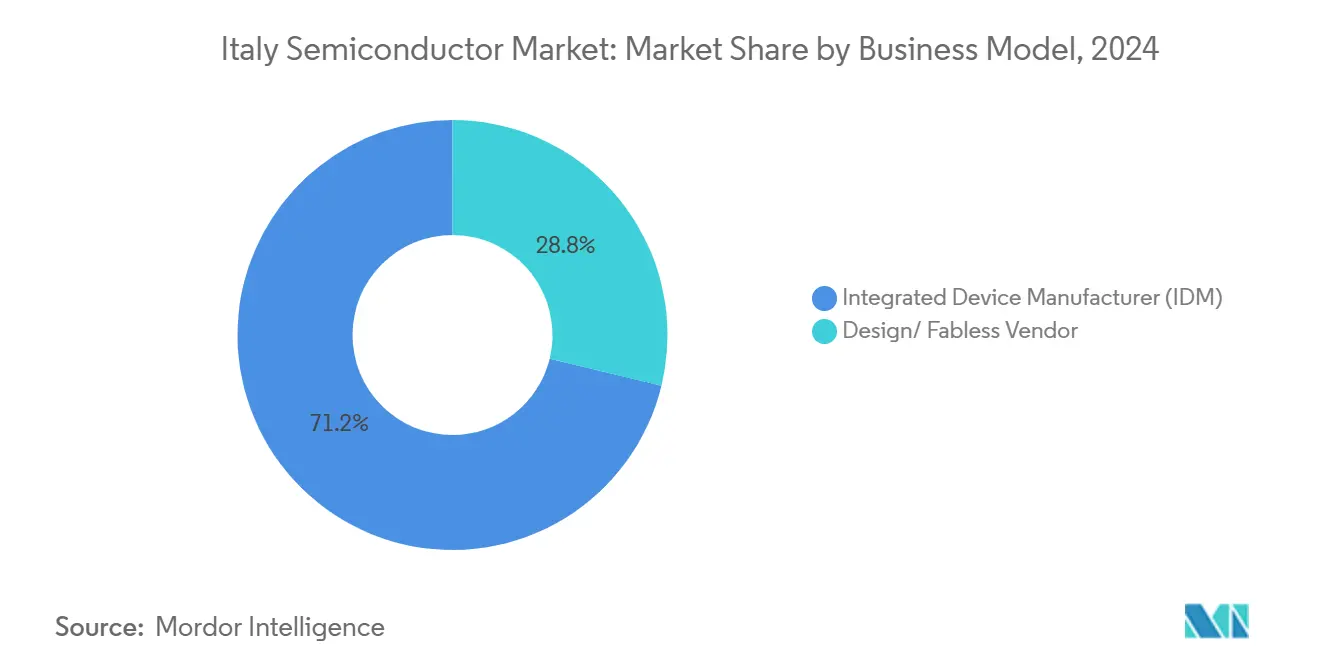
- Por modelo de negócio, o segmento IDM deteve 71,20% do tamanho do mercado de semicondutores da Itália em 2024; o segmento fabless está progredindo a um CAGR de 8,03% até 2030.
- Por indústria do usuário final, o setor automotivo capturou 28,60% da receita em 2024, e as aplicações de IA estão avançando a um CAGR de 8,80% até 2030.
Tendências e Perspectivas do Mercado de Semicondutores da Itália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda acelerada de SiC impulsionada por veículos elétricos | +1.20% | Norte da Itália, com expansão para a Sicília | Médio prazo (2 a 4 anos) |
| Aumento das reformas de automação industrial | +0.80% | Lombardia, Emília-Romanha, Piemonte | Curto prazo (≤ 2 anos) |
| Implantações de redes privadas 5G por operadoras de telecomunicações italianas | +0.60% | Nacional, com ganhos iniciais em Milão, Roma e Turim | Médio prazo (2 a 4 anos) |
| Incentivos fiscais nacionais para P&D em microeletrônica (2025-29) | +0.90% | Nacional, concentrado em clusters universitários | Longo prazo (≥ 4 anos) |
| Atividade de startups de design de chips de IA de borda em Turim e Milão | +0.40% | Polos tecnológicos do norte da Itália | Longo prazo (≥ 4 anos) |
| Legislação de módulos de câmera automotiva (Euro NCAP 2026) | +0.70% | Nacional, com fabricação no Piemonte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Acelerada de SiC Impulsionada por Veículos Elétricos
A STMicroelectronics inaugurou a primeira linha de SiC totalmente integrada da Europa em Catânia, com meta de 15.000 wafers de 200 mm por semana após plena operação.[2] A integração vertical reduz a dependência de substratos terceirizados e diminui os custos unitários em 30%, permitindo que as fábricas italianas atendam à mudança para sistemas de tração de 800 V em veículos elétricos premium. As eficiências logísticas decorrentes da proximidade com montadoras alemãs e francesas melhoram ainda mais a garantia de fornecimento, ancorando o crescimento do mercado de semicondutores da Itália em dispositivos de energia.
Aumento das Reformas de Automação Industrial
O pool de créditos fiscais de EUR 12,7 bilhões do Piano Transizione 5.0 acelerou a aquisição de robótica, sensores e CLPs ricos em semicondutores.[3] As 670 empresas de microeletrônica da Lombardia relataram resiliência no faturamento no início de 2025, confirmando uma demanda ampla por CIs analógicos e MCUs de grau industrial. À medida que as plantas de fabricação substituem conjuntos de ferramentas de 200 mm envelhecidos por linhas energeticamente eficientes, a demanda por chips de gerenciamento de energia se multiplica, aprofundando a presença do mercado de semicondutores da Itália nos segmentos industriais.
Implantações de Redes Privadas 5G por Operadoras de Telecomunicações Italianas
A TIM garantiu EUR 725 milhões para transportar tráfego 5G por fibra, complementando a primeira rede privada nacional do setor de energia da Vodafone e o Porto de Gênova da WindTre. Esses projetos exigem módulos de front-end de RF, ASICs de banda base de alto desempenho e aceleradores de IA de borda — segmentos atendidos pelo hub de embalagem avançada da Silicon Box em Novara. Com a cobertura populacional já em 72%, os semicondutores para densificação de pequenas células formam um pipeline de demanda confiável para o mercado de semicondutores da Itália.
Incentivos Fiscais Nacionais para P&D em Microeletrônica (2025-29)
A Itália concede até 75% de alívio nos custos de P&D sob o programa IPCEI de Microeletrônica, alocando EUR 1,5 bilhão até 2029. Consórcios universidade-indústria canalizam subsídios para projetos de FD-SOI, neuromórficos e fotônicos. A Neuronova, sediada em Turim, realizou o tape-out de um processador que alcança uma melhoria de energia de 1.000× em relação aos chips de IA convencionais, demonstrando como os incentivos fiscais se traduzem em criação de propriedade intelectual indígena. Tais programas ampliam o funil de startups de design e incorporam impulsionadores de crescimento de longo prazo na indústria de semicondutores da Itália.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do custo de energia em fábricas de 200 mm | -0.80% | Nacional, aguda em regiões de uso intensivo de energia | Curto prazo (≤ 2 anos) |
| Escassez de talentos em engenharia de processos abaixo de 28 nm | -0.60% | Clusters tecnológicos do norte da Itália | Médio prazo (2 a 4 anos) |
| Lentidão no licenciamento para nova capacidade de sala limpa | -0.40% | Nacional, gargalos burocráticos | Médio prazo (2 a 4 anos) |
| Risco de controle de exportação de SiGe pós-2027 para vendas destinadas à China | -0.30% | Nacional, fabricantes dependentes de exportação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Custo de Energia em Fábricas de 200 mm
Os preços da eletricidade subiram 24% e os do gás 27% em relação ao ano anterior em janeiro de 2025, elevando as tarifas de energia italianas 40% acima da Espanha e 30% acima da França e da Alemanha. Como a energia pode representar 20% dos custos de wafer de 200 mm, as fábricas domésticas pivotam para dispositivos especializados de maior margem, limitando a escala. Embora a STMicroelectronics tenha como meta a neutralidade de carbono até 2027, os investimentos intermediários em energias renováveis pressionam os fluxos de caixa, criando um obstáculo à expansão do mercado de semicondutores da Itália.
Escassez de Talentos em Engenharia de Processos Abaixo de 28 nm
A SEMI estima que a União Europeia precisará de um milhão de trabalhadores adicionais em semicondutores até 2030. As universidades italianas carecem de exposição à litografia EUV, forçando as empresas a contratar engenheiros expatriados com salários premium. O currículo de FD-SOI da Academia FAMES aliviará as escassezes, mas um atraso de treinamento de três anos está desalinhado com os roteiros de produção imediatos, desacelerando a penetração em nós avançados no mercado de semicondutores da Itália.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo: Circuitos Integrados Impulsionam a Liderança de Mercado
Os circuitos integrados comandaram 62,40% do tamanho do mercado de semicondutores da Itália em 2024, liderados por CIs analógicos de gerenciamento de energia e MCUs automotivos. Os CIs analógicos sustentam os sistemas de gerenciamento de bateria em veículos elétricos, enquanto os microcontroladores operam a eletrônica de carroceria e CLPs industriais. Os DSPs se beneficiam das implantações de rádio 5G, e os chips de memória atendem aos novos data centers de colocalização. Sensores e MEMS, a categoria de crescimento mais rápido a um CAGR de 7,91%, ganham com os mandatos de visão do Euro NCAP e as reformas de IoT industrial. Os dispositivos discretos permanecem relevantes para inversores de energia renovável, e a optoeletrônica floresce com a iluminação automotiva de LED e o backhaul de fibra. Embora os nós de 5 nm estejam definidos para crescer 8,24%, a fabricação doméstica permanece inclinada para tecnologias maduras acima de 28 nm, contrabalançada pelo acesso orientado a design a fundições no exterior.
As expansões de capacidade em nós maduros na linha de 300 mm da STMicroelectronics em Agrate e nos processos especializados da Tower Semiconductor ampliam a produção analógica e de RF, mantendo a Itália competitiva em produtos diferenciados em vez de lógica de commodities. Simultaneamente, a operação de embalagem avançada em nível de painel da Silicon Box encurta as cadeias de fornecimento de interposers, aumentando a captura de valor das arquiteturas de chiplet. Em conjunto, os giroscópios MEMS e sensores de pressão produzidos na Lombardia fornecem conteúdo crítico para automação industrial e plataformas de veículos autônomos, ancorando a resiliência multiproduto do mercado de semicondutores da Itália.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Modelo de Negócio: Dominância do IDM Enfrenta Desafio Fabless
O modelo IDM reteve uma participação de 71,20% no mercado de semicondutores da Itália em 2024, à medida que a STMicroelectronics aproveita o controle de ponta a ponta para plataformas de SiC e BCD. As vantagens de garantia de fornecimento e retenção de custos permanecem pronunciadas em meio à escassez global de capacidade. No entanto, o grupo fabless está se expandindo a um CAGR de 8,03%, impulsionado por startups com ativos leves e acesso a fundições no exterior. A instalação de embalagem avançada de Novara atende diretamente a designers fabless que buscam roteiros de chiplet e integração heterogênea em 5 nm e abaixo.
As casas de design italianas capitalizam a proximidade com as montadoras automotivas europeias e os créditos fiscais de P&D para atingir nichos de IA de borda e neuromórficos. O processador de ultrabaixo consumo de energia da Neuronova, desenvolvido com 99% de conteúdo de design local, exemplifica como a agilidade fabless pode desbloquear segmentos emergentes. À medida que os portfólios de propriedade intelectual se aprofundam, a colaboração entre IDMs e empresas de design cresce — a STMicroelectronics licencia nós de processo especializados para clientes externos em Agrate, combinando escala IDM com serviços de fundição. Esses arranjos híbridos atenuam o atrito competitivo e criam caminhos para uma participação mais ampla em todo o mercado de semicondutores da Itália.
Por Indústria do Usuário Final: Liderança Automotiva Encontra a Disrupção da IA
A eletrônica automotiva gerou 28,60% da receita de 2024, ancorada pelos mandatos de eletrificação e ADAS. As regras do Euro NCAP 2026 multiplicam a demanda por câmeras e radares, enquanto os pacotes de bateria de 800 V elevam a penetração de MOSFETs de SiC. As comunicações, cobrindo infraestrutura sem fio e backhaul com fio, se beneficiam das agressivas implantações de fibra 5G. Os segmentos industriais ganham com a automação energeticamente eficiente, combinando CIs de energia com sensores de grau industrial em reformas de fábricas.
As aplicações de IA, embora incipientes, registram o CAGR mais rápido de 8,80%, impulsionadas por investimentos em nuvem orientados à soberania de dados e inferência de borda para análise de manufatura. A eletrônica de consumo mantém crescimento moderado, enquanto o negócio de computação e armazenamento de dados sustenta a demanda por DDR5 e controladores PCIe. Os programas governamentais aeroespaciais e de defesa sustentam pedidos de alta margem para chips endurecidos à radiação e de elemento seguro. A polinização cruzada entre os padrões de segurança funcional automotiva e os aceleradores de IA cria oportunidades mistas para fornecedores italianos, aprofundando a relevância estratégica do mercado de semicondutores da Itália.
Análise Geográfica
Os clusters do norte da Itália abrigam design, P&D e embalagem especializada, com a Lombardia sozinha abrigando 670 empresas de microeletrônica que empregam 19.000 funcionários e registram um faturamento de EUR 3,8 milhões. O Piemonte surge como um núcleo de fabricação por meio do projeto da Silicon Box em Novara, complementando os ativos existentes da cadeia de fornecimento de wafers, como a expansão de EUR 400 milhões da MEMC para um milhão de wafers anualmente. O Polo de Big Data da Emília-Romanha abriga o supercomputador "Leonardo", criando demanda downstream por memória de alta largura de banda e ASICs de classe aceleradora em pesquisa de HPC.
A Sicília diversifica a pegada geográfica por meio do complexo de SiC de EUR 5 bilhões da STMicroelectronics em Catânia, uma linha integrada de substrato a dispositivo aprovada com EUR 2 bilhões em auxílio estatal. O local aproveita custos operacionais mais baixos e a proximidade com os corredores logísticos mediterrâneos, equilibrando a concentração no norte. A política do governo central incentiva a dispersão multirregional, mitigando o risco de ponto único de falha, ao mesmo tempo que garante que o mercado de semicondutores da Itália permaneça coeso por meio de interconectividade ferroviária e de fibra.
Coletivamente, esses clusters formam um mosaico de cadeia de valor nacional: hubs de design em Turim e Milão, front-end de volume em Catânia e embalagem avançada em Novara. Essa estratificação geográfica se alinha com a ética de descentralização da Lei Europeia de Chips, enquanto os portos da Itália facilitam o envio rápido para clientes continentais e mercados do Oriente Médio. As parcerias universitárias nessas regiões garantem pipelines de talentos, reforçando a competitividade de longo prazo do mercado de semicondutores da Itália.
Cenário Competitivo
A STMicroelectronics ancora o campo competitivo com controle de ponta a ponta dos processos de SiC, BCD e MEMS, fornecendo componentes de alta confiabilidade a clientes automotivos e industriais de Nível 1. A Silicon Box entra como uma empresa especializada em embalagem avançada, oferecendo soluções de chiplet em nível de painel que encurtam o tempo de comercialização para clientes fabless. A Tower Semiconductor colabora com a STMicroelectronics em Agrate, aumentando a capacidade analógica especializada e trazendo conhecimento em fotônica para o solo doméstico. A LFoundry, adquirida pela SMIC, injeta capacidade de CMOS em nós maduros focada em sensores de imagem automotivos.
A Technoprobe, impulsionada pela injeção de capital de USD 516 milhões da Teradyne, fortalece as capacidades de interface de teste de back-end, enquanto a MEMC expande a produção de wafers para sustentar a estabilidade do fornecimento upstream. Disruptores emergentes como a Neuronova visam a IA neuromórfica, aproveitando os incentivos de P&D para desenvolver propriedade intelectual proprietária. A intensidade competitiva, portanto, pivota da escala pura de wafer para a integração de sistemas e a diferenciação de embalagem avançada, posicionando o mercado de semicondutores da Itália como um ecossistema de nó intermediário e alto valor, em vez de um produtor de volume comoditizado.[4]
Líderes da Indústria de Semicondutores da Itália
-
STMicroelectronics N.V.
-
Infineon Technologies AG
-
ON Semiconductor Corporation
-
NXP Semiconductors N.V.
-
Micron Technology, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Junho de 2025: A STMicroelectronics concluiu uma reestruturação da pegada de fabricação, dobrando a capacidade de 300 mm de Agrate para 4.000 wafers por semana e iniciando a produção de SiC de 200 mm em Catânia
- Fevereiro de 2025: A Comissão Europeia aprovou EUR 1,3 bilhão em auxílio estatal para a planta de embalagem avançada da Silicon Box em Novara, âncora de um investimento total de EUR 3,2 bilhões
- Janeiro de 2025: A Infineon iniciou a construção de uma nova instalação de back-end na Tailândia, alinhando a capacidade global de dispositivos de energia
- Dezembro de 2024: A Tower Semiconductor recebeu um prêmio de excelência em fabricação da Semtech, destacando a competência em especialidades analógicas
Escopo do Relatório do Mercado de Semicondutores da Itália
| Semicondutores Discretos | Diodos | ||
| Transistores | |||
| Transistores de Potência | |||
| Retificadores e Tiristores | |||
| Outros Dispositivos Discretos | |||
| Optoeletrônica | Diodos Emissores de Luz (LEDs) | ||
| Diodos Laser | |||
| Sensores de Imagem | |||
| Optoacopladores | |||
| Outros Tipos de Dispositivos | |||
| Sensores e MEMS | Pressão | ||
| Campo Magnético | |||
| Atuadores | |||
| Aceleração e Taxa de Guinada | |||
| Temperatura e Outros | |||
| Circuitos Integrados | Por Tipo de Circuito Integrado | Analógico | |
| Micro | Microprocessadores (MPU) | ||
| Microcontroladores (MCU) | |||
| Processadores de Sinal Digital | |||
| Lógica | |||
| Memória | |||
| Por Nó Tecnológico (Volume de Remessa Não Aplicável) | Menos de 3 nm | ||
| 3 nm | |||
| 5 nm | |||
| 7 nm | |||
| 16 nm | |||
| 28 nm | |||
| 28 nm | |||
| Por Modelo de Negócio | Fabricante de Dispositivo Integrado (IDM) | ||
| Fornecedor de Design / Fabless | |||
| Por Indústria do Usuário Final | Automotivo | ||
| Comunicação (Com Fio e Sem Fio) | |||
| Consumidor | |||
| Industrial | |||
| Computação / Armazenamento de Dados | |||
| Data Center | |||
| IA | |||
| Governo (Aeroespacial e Defesa) | |||
| Por Tipo de Dispositivo (Volume de Remessa por Tipo de Dispositivo é Complementar) | Semicondutores Discretos | Diodos | ||
| Transistores | ||||
| Transistores de Potência | ||||
| Retificadores e Tiristores | ||||
| Outros Dispositivos Discretos | ||||
| Optoeletrônica | Diodos Emissores de Luz (LEDs) | |||
| Diodos Laser | ||||
| Sensores de Imagem | ||||
| Optoacopladores | ||||
| Outros Tipos de Dispositivos | ||||
| Sensores e MEMS | Pressão | |||
| Campo Magnético | ||||
| Atuadores | ||||
| Aceleração e Taxa de Guinada | ||||
| Temperatura e Outros | ||||
| Circuitos Integrados | Por Tipo de Circuito Integrado | Analógico | ||
| Micro | Microprocessadores (MPU) | |||
| Microcontroladores (MCU) | ||||
| Processadores de Sinal Digital | ||||
| Lógica | ||||
| Memória | ||||
| Por Nó Tecnológico (Volume de Remessa Não Aplicável) | Menos de 3 nm | |||
| 3 nm | ||||
| 5 nm | ||||
| 7 nm | ||||
| 16 nm | ||||
| 28 nm | ||||
| 28 nm | ||||
| Por Modelo de Negócio | Fabricante de Dispositivo Integrado (IDM) | |||
| Fornecedor de Design / Fabless | ||||
| Por Indústria do Usuário Final | Automotivo | |||
| Comunicação (Com Fio e Sem Fio) | ||||
| Consumidor | ||||
| Industrial | ||||
| Computação / Armazenamento de Dados | ||||
| Data Center | ||||
| IA | ||||
| Governo (Aeroespacial e Defesa) | ||||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de semicondutores da Itália em 2025?
O tamanho do mercado de semicondutores da Itália é de USD 4,92 bilhões em 2025.
Qual é o CAGR projetado para o setor de chips da Itália até 2030?
Prevê-se que o valor de mercado cresça a um CAGR de 4,70% entre 2025 e 2030.
Qual categoria de dispositivo lidera a receita de chips italiana?
Os circuitos integrados dominam com uma participação de receita de 62,40% em 2024.
Por que a Silicon Box está construindo uma planta de embalagem avançada em Novara?
O projeto de EUR 3,2 bilhões visa a demanda por chiplet e integração heterogênea dos designers fabless da Europa.
Como as regras do Euro NCAP 2026 afetarão a demanda por semicondutores?
Os recursos obrigatórios de ADAS aumentarão os pedidos de sensores de imagem, ECUs de câmera e processadores de alto desempenho usados em plataformas automotivas.
Qual é a principal restrição de crescimento para as fábricas italianas?
A volatilidade do custo de energia, com preços de eletricidade 40% acima da Espanha, pressiona a economia de produção de 200 mm.