
Tamanho e Participação do Mercado de Software de Faturamento e Monetização de IoT
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.76 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.08 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.11 % |
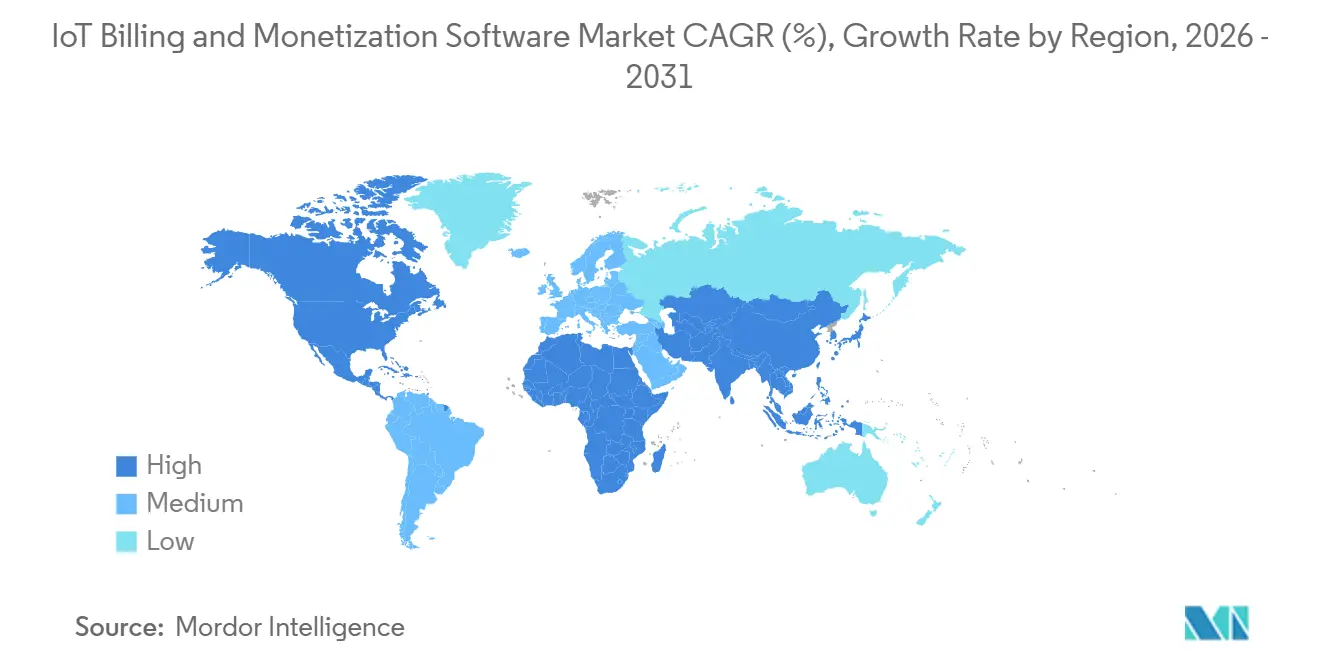
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Software de Faturamento e Monetização de IoT pela Mordor Intelligence
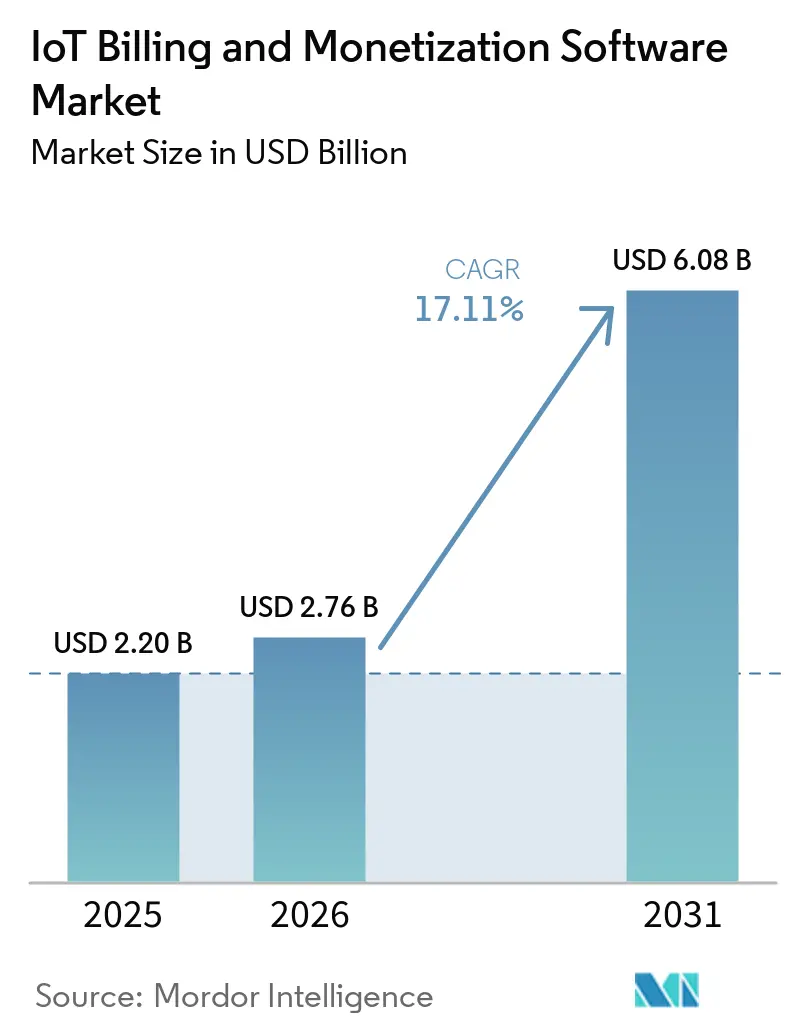
O tamanho do Mercado de Software de Faturamento e Monetização de IoT deve aumentar de 2,20 bilhões de USD em 2025 para 2,76 bilhões de USD em 2026 e atingir 6,08 bilhões de USD até 2031, crescendo a um CAGR de 17,11% no período de 2026 a 2031.
O aumento do número e da variedade de dispositivos celulares e não celulares está elevando o volume e a diversidade de eventos que precisam ser tarifados, faturados e liquidados. Os provedores estão respondendo com plataformas capazes de suportar assinaturas, precificação por consumo e planos de serviço vinculados a resultados no mesmo ambiente operacional. Os sistemas nativos de nuvem estão se tornando cada vez mais relevantes porque suportam configuração mais rápida de produtos e conectividade baseada em API com sistemas corporativos. As obrigações regulatórias de acesso a dados, segurança e precisão de faturamento estão aumentando o valor das plataformas com trilhas de auditoria e controles de conformidade. O mercado de software de faturamento e monetização de IoT também está sendo moldado pela consolidação de fornecedores, configuração assistida por inteligência artificial e capacidades de gerenciamento de eSIM para dispositivos que operam em múltiplas redes.
Principais Conclusões do Relatório
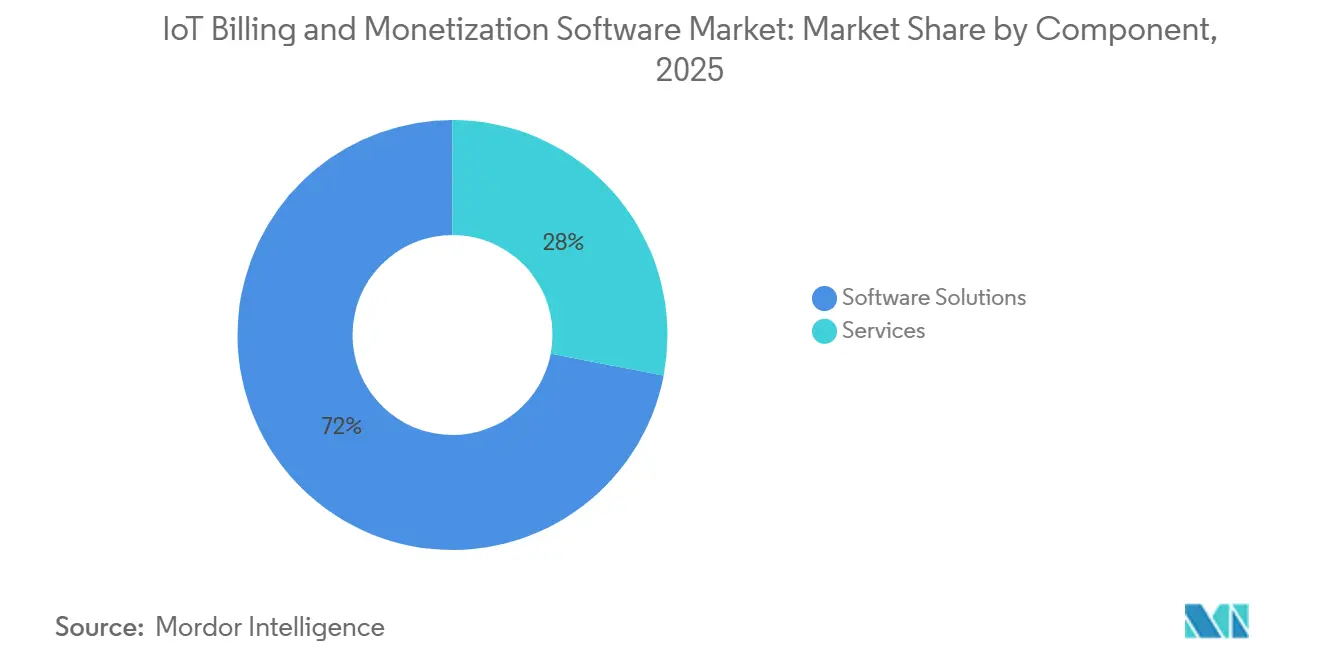
- Por componente, as soluções de software detinham 71,98% da participação do mercado de software de faturamento e monetização de IoT em 2025, enquanto os serviços apoiavam implementação, integração e operações gerenciadas.
- Por modo de implantação, os sistemas baseados em nuvem responderam por 67,11% da participação do mercado de software de faturamento e monetização de IoT em 2025, impulsionados pela necessidade de capacidade elástica e lançamentos de serviços mais rápidos.
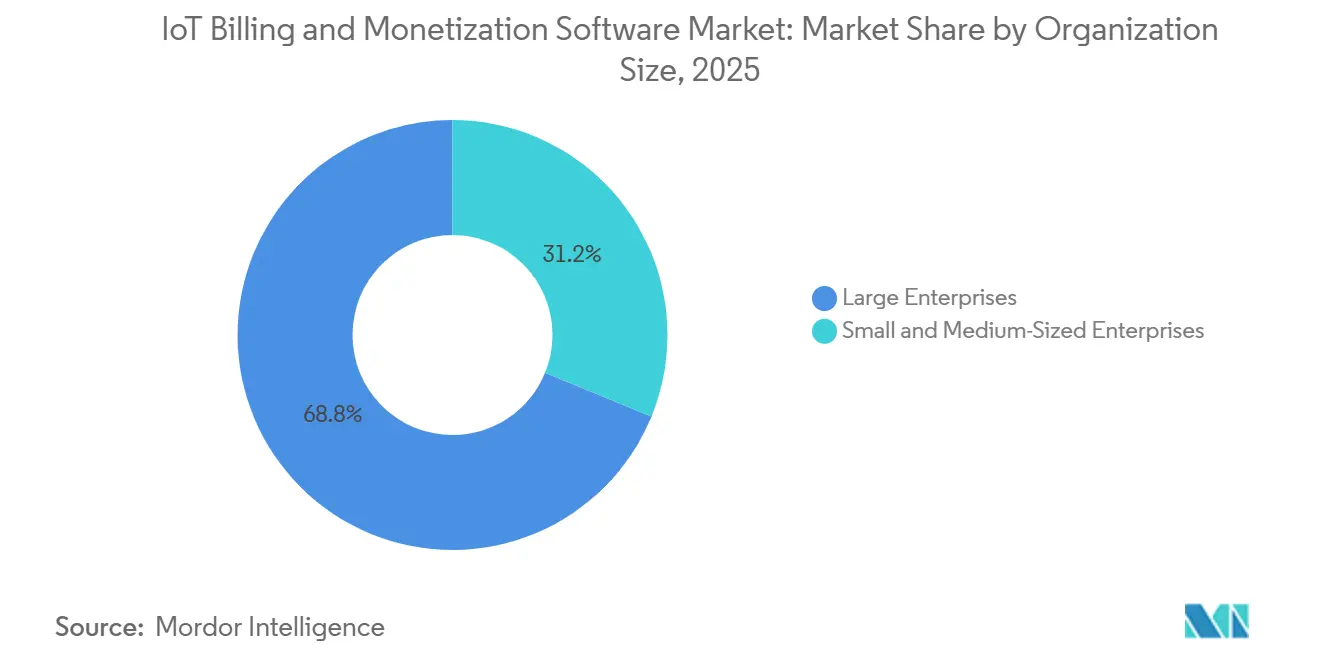
- Por tamanho de organização, as grandes empresas detinham 68,82% de participação em 2025, enquanto as PMEs devem expandir a um CAGR de 18,57% até 2031.
- Por aplicação, os serviços de veículos conectados e frotas responderam por 20,13% do tamanho do mercado de software de faturamento e monetização de IoT em 2025, enquanto a saúde conectada e os dispositivos médicos devem avançar a um CAGR de 18,95% até 2031.
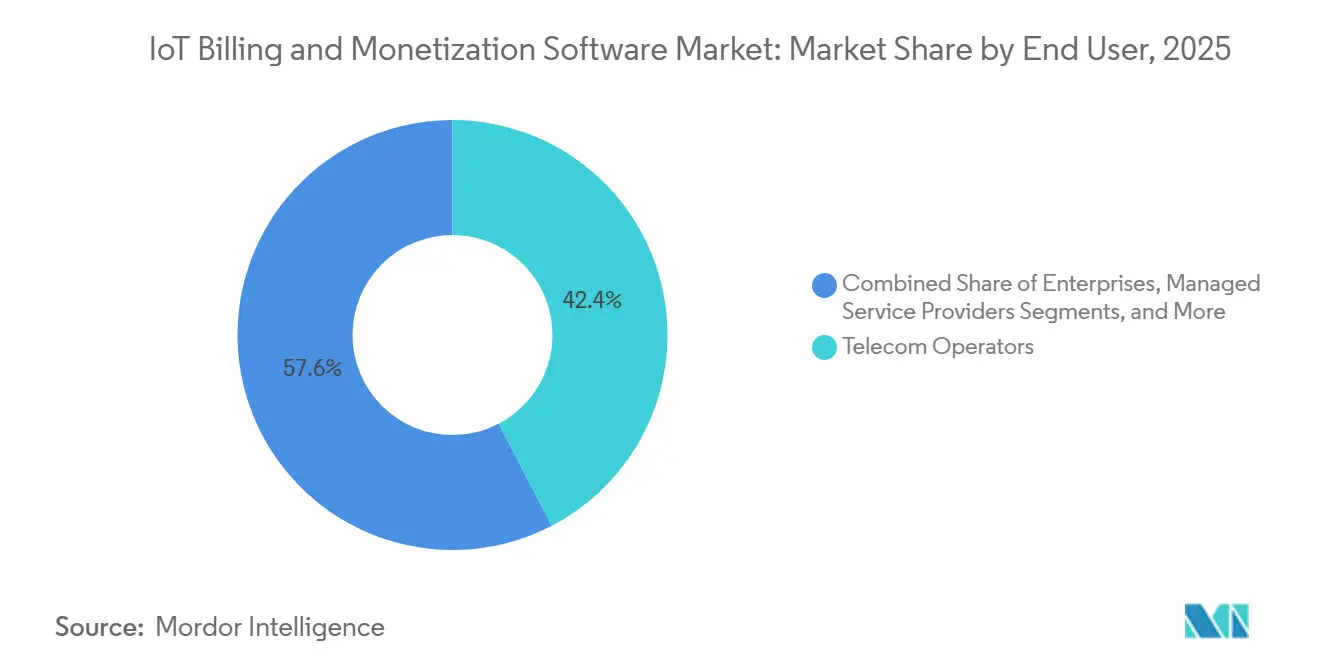
- Por usuário final, as operadoras de telecomunicações detinham 42,36% de participação em 2025, enquanto as empresas devem registrar o maior CAGR de 18,53% até 2031.
- Por geografia, a América do Norte detinha 32,22% de participação em 2025, enquanto a África deve expandir a um CAGR de 18,84% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Frotas de Dispositivos Conectados e Eventos de Uso | +5.0% | Global, maior intensidade na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Adoção de Modelos de Negócios por Assinatura e Baseados em Uso | +3.5% | Global, pioneiros na América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Transformação Nativa de Nuvem de Telecomunicações e BSS Corporativo | +3.0% | Global, liderança da América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Requisitos de Garantia de Receita em Tempo Real e Precisão de Faturamento | +2.0% | Global, urgência particular em mercados de telecomunicações de alto volume | Curto prazo (≤ 2 anos) |
| Dispositivos Autônomos e Comércio Máquina a Máquina | +1.5% | América do Norte e Europa como núcleo, expansão para Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Liquidação Multipartes para Infraestrutura de IoT Compartilhada | +0.8% | Europa, Ásia-Pacífico e Oriente Médio | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Frotas de Dispositivos Conectados e Eventos de Uso
As conexões de IoT celular atingiram 4,5 bilhões no final de 2025, enquanto o total de conexões de IoT deve chegar a 47,1 bilhões até 2031 a um CAGR de 13%. Essa escala aumenta o volume de eventos que as plataformas de faturamento precisam coletar, classificar, tarifar e reconciliar. Um medidor de serviços públicos pode enviar dados periódicos de baixo volume, enquanto um dispositivo de vídeo 5G RedCap pode gerar tráfego contínuo sujeito a condições variáveis de qualidade de serviço. Esses diferentes padrões exigem regras de precificação que reconheçam o tipo de dispositivo, o nível de uso, as condições de rede e a parte responsável pelo pagamento. A Alemanha deveria ter mais de 96 milhões de cartões SIM de máquinas até o final de 2026, adicionando uma base substancial de dispositivos que requer processos de faturamento orientados a máquinas. O mercado de software de faturamento e monetização de IoT se beneficia, portanto, quando as operadoras substituem sistemas projetados para tráfego de consumidores mais simples por plataformas que lidam com estruturas de eventos diversas.
Adoção de Modelos de Negócios por Assinatura e Baseados em Uso
Os provedores de produtos conectados estão migrando de vendas únicas de dispositivos para assinaturas, cobranças por uso e pacotes de serviços. Essa mudança requer uma plataforma capaz de processar uso medido, aplicar regras de precificação híbrida e suportar o reconhecimento de receita em um único fluxo de trabalho. A Stripe introduziu seu Protocolo de Pagamentos de Máquinas em março de 2026 como uma abordagem aberta para orquestração autônoma de pagamentos máquina a máquina.[1]Stripe, "Introducing the Machine Payments Protocol," Stripe, stripe.com O desenvolvimento indica que os eventos de pagamento originados por máquinas estão se tornando uma consideração prática para provedores de serviços conectados. A mudança da Golioth para precificação modular baseada em uso também refletiu a necessidade de atribuir atividade granular de dispositivos em frotas mistas. O mercado de software de faturamento e monetização de IoT ganha relevância à medida que os provedores precisam de um registro confiável do que um dispositivo consumiu, qual contrato se aplicou e qual cliente ou parceiro deve ser cobrado.
Transformação Nativa de Nuvem de Telecomunicações e BSS Corporativo
Os ambientes de faturamento nativos de nuvem suportam integrações orientadas a eventos e permitem que os provedores configurem novas ofertas comerciais sem reconstruir um plano de tarifas monolítico. Eles são particularmente relevantes para fatiamento de rede, ofertas B2B2X, liquidação de parceiros e serviços de dispositivos conectados que dependem de mudanças frequentes de precificação. O alinhamento com a Arquitetura Digital Aberta do TM Forum está se tornando uma consideração importante de aquisição porque oferece às operadoras um framework de API mais consistente para ingestão e tarifação de eventos. As plataformas baseadas em API podem se conectar a catálogos de produtos, sistemas de clientes, funções de rede e aplicações de parceiros com menos interfaces personalizadas. A Lei de Dados da UE entrou em vigor em setembro de 2025 e aumentou a necessidade de produtos conectados disponibilizarem dados por meio de arranjos de acesso documentados. O mercado de software de faturamento e monetização de IoT é apoiado por essa transição porque as plataformas nativas de nuvem podem tornar o intercâmbio de dados e a configuração de serviços mais fáceis do que os sistemas antigos fortemente acoplados.
Requisitos de Garantia de Receita em Tempo Real e Precisão de Faturamento
Os erros de faturamento de IoT podem se acumular rapidamente porque eventos individuais podem ter baixo valor, mas ocorrem com alta frequência. Um evento perdido ou tarifado incorretamente pode ser difícil de detectar até que apareça em um processo de reconciliação ou auditoria. A Pesquisa Global de Perdas por Fraude da CFCA de 2025 estimou as perdas globais por fraude em telecomunicações em 41,82 bilhões de USD, incluindo 5,31 bilhões de USD provenientes de fraude de assinatura, o que demonstra a importância financeira dos controles de transações.[2]CFCA, "Global Fraud Loss Survey 2025 Report Published," cfca.org A Aria Systems lançou o Motor de Cobrança Adaptativa Allegro ACE em junho de 2026 para conectividade de IoT, tokens de serviços de inteligência artificial e cobrança de API de rede. A empresa declarou que a plataforma suporta respostas abaixo de 100 ms e várias abordagens de cobrança em uma única camada de computação. Na área da saúde, a telemetria de dispositivos também precisa de uma trilha de auditoria confiável quando serve como insumo para reembolso, tornando os processos de faturamento precisos mais importantes no mercado de software de faturamento e monetização de IoT.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração com OSS/BSS Legados | -2.5% | Global, mais aguda na América do Norte, Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Requisitos de Privacidade de Dados, Cibersegurança e Soberania de Dados | -1.5% | UE e Reino Unido como principais, expandindo para mercados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Protocolos de Dispositivos Fragmentados e Telemetria de Uso Inconsistente | -1.0% | Global, maior impacto em IoT industrial e serviços públicos inteligentes | Médio prazo (2 a 4 anos) |
| Dificuldade em Comprovar Valor Econômico para Implantações de Baixo ARPU | -0.7% | Mercados emergentes da Ásia-Pacífico, América do Sul, África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração com OSS/BSS Legados
Os sistemas de suporte a negócios mais antigos frequentemente combinam catálogos de produtos, regras de tarifação, processos de provisionamento e registros de clientes em componentes fortemente interconectados. Separar essas funções sem interromper o faturamento ativo requer operações paralelas, sincronização de dados e testes extensivos para cada linha de produto. Os novos serviços de IoT também podem exigir vínculos adicionais entre os sistemas de operações de rede e os sistemas de faturamento. Isso cria um ônus de implementação quando as operadoras precisam conectar várias plataformas de dispositivos, aplicações de parceiros e tecnologias de rede. Regras de negócios não documentadas podem surgir após o início de um projeto de modernização e atrasar o lançamento do serviço pretendido. Esses problemas podem retardar a adoção no mercado de software de faturamento e monetização de IoT, especialmente onde um provedor possui uma grande base instalada e baixa tolerância a interrupções de faturamento.
Requisitos de Privacidade de Dados, Cibersegurança e Soberania de Dados
As plataformas de faturamento podem processar identificadores de dispositivos, dados de localização, informações de uso e registros relacionados a pagamentos. Essa concentração de dados torna as plataformas alvos importantes para revisão regulatória e controles de cibersegurança. A Lei de Dados da UE entrou em vigor em 12 de setembro de 2025, e os novos produtos conectados devem disponibilizar os dados dos usuários por padrão a partir de 12 de setembro de 2026. A Lei de Resiliência Cibernética da UE também introduz obrigações de notificação de vulnerabilidades a partir de 11 de setembro de 2026, com aplicação plena prevista para dezembro de 2027. A implantação da Cerillion na Omantel em abril de 2026 utilizou hospedagem no Oman Data Park para atender aos requisitos locais de soberania de dados. A necessidade resultante de controles e infraestrutura específicos por país pode elevar os custos de entrega para o mercado de software de faturamento e monetização de IoT.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Plataformas de Software Ancoram as Cadeias de Valor de FaturamentoAs soluções de software detinham 71,98% da participação do mercado de software de faturamento e monetização de IoT em 2025. O resultado refletiu o papel central do software de tarifação, cobrança, faturamento, mediação e liquidação em uma oferta de serviços conectados. Uma vez que um motor de tarifação é integrado ao ambiente de produção de uma operadora, alterá-lo pode afetar clientes ativos, catálogos de produtos e arranjos com parceiros. Isso cria altos custos de migração e sustenta relacionamentos plurianuais de licença, suporte e manutenção. A categoria está evoluindo em direção à configuração assistida por inteligência artificial e software composável, em vez da substituição completa de plataformas. A Amdocs introduziu o CES26 em março de 2026 com agentes de monetização especializados e cobrança convergente orientada por configuração para entrega de serviços em larga escala. A Aria Systems lançou o Aria Allegro como produto independente em maio de 2026, refletindo a demanda por componentes de faturamento que podem ser adotados sem substituir toda a pilha.[3]Aria Systems, "Aria Launches Allegro as a Standalone Product," Aria Systems, ariasystems.com O alinhamento com a Arquitetura Digital Aberta do TM Forum também é relevante porque os compradores buscam cada vez mais interfaces abertas que reduzam a dependência futura de integração.
Os serviços incluem integração, consultoria, migração, configuração e operações de faturamento gerenciadas. Essas atividades continuam sendo importantes quando as operadoras migram de sistemas BSS mais antigos para ambientes baseados em nuvem. Os provedores de serviços ajudam as organizações a mapear a lógica de tarifação legada, reconciliar dados, testar resultados de faturamento e apoiar a transição de clientes ativos. A demanda por serviços pode ser mais intensa quando uma operadora adiciona novos casos de uso de IoT junto com produtos de consumo e corporativos existentes. Ao mesmo tempo, a configuração de regras assistida por inteligência artificial pode reduzir a necessidade de longo prazo de trabalho intensivo em serviços profissionais. Os fornecedores devem, portanto, equilibrar a receita de implementação de curto prazo com o valor de uma implantação de software mais simples e repetível. O setor de software de faturamento e monetização de IoT depende de ambas as categorias, mas o software mantém a posição de maior valor por permanecer incorporado no processo de faturamento recorrente. Uma base de software estável também pode sustentar a receita de serviços quando os clientes introduzem novos produtos, parceiros ou grupos de dispositivos.


Por Modo de Implantação:
Dominância da Nuvem Suporta Escala e Lançamentos de Serviços Mais RápidosA implantação baseada em nuvem respondeu por 67,11% da participação do mercado de software de faturamento e monetização de IoT em 2025. As operadoras utilizam a capacidade da nuvem para acomodar variações no número de dispositivos e volumes de transações sem construir infraestrutura equivalente para cada pico de demanda. Os sistemas de faturamento nativos de nuvem podem introduzir novos planos de uso por meio de serviços configuráveis e cargas de trabalho em contêineres. Isso suporta ofertas conectadas que variam por uso de dados, status do dispositivo, nível de serviço ou qualidade de rede. Também ajuda os provedores a conectar funções de faturamento com aplicações de clientes por meio de APIs. A AIS na Tailândia implantou uma plataforma BSS nativa de nuvem da Netcracker para serviços B2C, B2B e IoT, ilustrando o uso de uma plataforma comum em várias linhas de negócios. A implantação suportou maior escalabilidade e menor tempo para lançar novas ofertas conectadas. Essas capacidades fortalecem o papel da entrega em nuvem no mercado de software de faturamento e monetização de IoT.
As instalações locais continuam relevantes quando regras de privacidade, políticas de segurança ou requisitos de residência de dados limitam a hospedagem em nuvem. Algumas operadoras também mantêm sistemas locais porque os processos de faturamento existentes estão profundamente conectados a aplicações internas. Os requisitos de acesso a dados da Lei de Dados da UE podem aumentar a pressão para modernizar interfaces, mesmo onde um cliente mantém um ambiente local. Os sistemas legados podem precisar de conectores personalizados para suportar processos de acesso a dados documentados, enquanto os sistemas nativos de nuvem frequentemente incluem funções de API como elemento padrão. A expansão da Cerillion em 2025 com a MVNX adicionou módulos para assinantes pré-pagos e pós-pagos e habilitou o faturamento multilocatário para clientes MVNO. O caso mostra como a entrega orientada a SaaS pode reduzir o ônus de capital e implementação para provedores de serviços. As escolhas de implantação continuarão sendo moldadas pelo modelo operacional do cliente, pelas obrigações de conformidade e pela capacidade de modernizar sistemas mais antigos.
Por Tamanho de Organização:
Grandes Empresas Lideram Enquanto as PMEs Aumentam a AdoçãoAs grandes empresas responderam por 68,82% do tamanho do mercado de software de faturamento e monetização de IoT em 2025. Operadoras de telecomunicações de Nível 1, concessionárias globais, fabricantes automotivos e grandes sistemas de saúde operam frotas de dispositivos que podem justificar plataformas abrangentes de cobrança, liquidação e gestão de receitas. Essas organizações frequentemente exigem faturamento convergente em serviços de consumo, corporativos, atacado e parceiros. Elas também podem precisar de cobrança online em tempo real e controles que funcionem em muitos países e tipos de contrato. Seus processos de aquisição favorecem fornecedores com longa experiência em implementação, recursos de integração e amplos portfólios de produtos. A NEC concluiu sua aquisição da CSG Systems em maio de 2026, e a Netcracker liderou a integração das tecnologias de engajamento de clientes, monetização e pagamentos da CSG em uma plataforma BSS/OSS unificada nativa de inteligência artificial. A transação aumentou a concorrência por grandes renovações e programas de transformação. Os grandes clientes podem usar a escala do fornecedor para buscar funcionalidades mais amplas, mas também continuam avaliando provedores especializados onde a flexibilidade do produto é mais importante.
As PMEs devem expandir a um CAGR de 18,57% até 2031. A entrega em nuvem via SaaS pode reduzir as barreiras de capital e integração que anteriormente limitavam o acesso a funções de faturamento sofisticadas. Operadores de frotas menores ainda precisam de faturamento confiável, processamento de pagamentos, tratamento tributário e registros de clientes, mas podem não precisar de um conjunto completo de BSS de telecomunicações. A Fynn oferece faturamento baseado em dispositivos com conformidade GoBD, integração SEPA e exportação DATEV para plataformas de IoT alemãs. Essas funções atendem a uma necessidade prática de faturamento em conformidade sem o custo de um grande programa corporativo. Os provedores nativos digitais também podem precisar de medição precisa de uso quando vendem acesso a dados de produtos conectados por meio de APIs. Plataformas leves baseadas em API podem atender a essa necessidade de forma mais eficiente do que sistemas projetados para grandes operadoras. O mercado de software de faturamento e monetização de IoT pode, portanto, se ampliar à medida que provedores menores adotam serviços de cobrança e faturamento empacotados e baseados em nuvem.
Por Aplicação:
Veículos Conectados Lideram e Saúde Expande RapidamenteOs serviços de veículos conectados e frotas detinham 20,13% da participação do mercado de software de faturamento e monetização de IoT em 2025. Os fabricantes automotivos estão adicionando serviços digitais recorrentes à propriedade de veículos, incluindo telemática, conectividade, infoentretenimento, funções de segurança e ferramentas de gestão de frotas. Um único veículo pode gerar atividade faturável para o fabricante, a operadora de rede, o motorista, o proprietário da frota e um provedor de conteúdo terceirizado. Essa estrutura torna importante identificar o evento, o direito de serviço aplicável e a parte que deve arcar com o custo. Os provedores também precisam manter a continuidade do serviço quando os veículos se movem entre redes ou fronteiras nacionais. A Soracom lançou seu Pacote Automotivo em julho de 2026 com faturamento dividido por uso por meio de múltiplos APNs para telemática OEM, serviços de operadoras e custos de infoentretenimento do usuário final. O produto abordou a atribuição multipartes em modelos comerciais de veículos conectados. O mercado de software de faturamento e monetização de IoT se beneficia desses casos de uso porque os serviços de veículos exigem cobrança consistente ao longo de longos ciclos de vida dos dispositivos.
A saúde conectada e os dispositivos médicos devem registrar um CAGR de 18,95% até 2031. Os programas de monitoramento remoto criam eventos de faturamento que precisam ser vinculados a telemetria de dispositivos verificável e atividade de serviço documentada. O CMS finalizou os códigos CPT 99445 e 99470 em janeiro de 2026, aumentando a relevância de ciclos de faturamento de curta duração e acionados por eventos na saúde conectada. A Tabela de Honorários Médicos de 2026 trata os dados clínicos gerados por software como um insumo de faturamento verificável quando os requisitos relevantes são atendidos. Isso vincula o design do faturamento com registros de auditoria e a confiabilidade da coleta de telemetria. Os fabricantes de dispositivos e os provedores de saúde precisam de sistemas que preservem evidências de atividade do dispositivo, elegibilidade de serviço e registros relacionados ao reembolso. Os requisitos resultantes podem criar uma barreira mais alta para plataformas de assinatura gerais que carecem de controles voltados para a saúde. No setor de software de faturamento e monetização de IoT, os fornecedores com capacidades de auditoria relevantes podem atender a um caso de uso onde o processo de faturamento está intimamente ligado aos requisitos regulatórios.
Por Usuário Final:
Operadoras de Telecomunicações Ancoram a Demanda e Empresas Adicionam ImpulsoAs operadoras de telecomunicações detinham 42,36% do tamanho do mercado de software de faturamento e monetização de IoT em 2025. As operadoras tanto gerenciam redes de conectividade quanto adquirem o software necessário para cobrar por dados de IoT, serviços de rede e ofertas de parceiros. Seus sistemas precisam processar eventos de grandes números de SIMs e eSIMs enquanto suportam contratos pré-pagos, pós-pagos, atacado e corporativos. Isso torna as operadoras de telecomunicações compradores importantes de software de cobrança convergente, mediação e liquidação. A MATRIXX Software estendeu sua parceria de monetização com a StarHub por 5 anos em julho de 2025, expandindo da submarca digital giga! para as principais ofertas de consumo e corporativas. A extensão mostrou como uma plataforma de cobrança pode evoluir de um serviço focado para responsabilidades de faturamento mais amplas. A consolidação do setor também pode levar as operadoras a revisar contratos existentes quando novas combinações de fornecedores oferecem cobertura de produto mais ampla. Essas condições mantêm as operadoras de telecomunicações como um grupo central de clientes para o mercado de software de faturamento e monetização de IoT.
As empresas devem expandir a um CAGR de 18,53% até 2031. Os fabricantes estão usando dados de dispositivos conectados para suportar assinaturas de manutenção preditiva, enquanto os sistemas de saúde estão faturando por programas de monitoramento remoto. Os fabricantes de equipamentos originais automotivos também estão criando pacotes de serviços de carros conectados que podem operar independentemente da pilha de faturamento de uma operadora de telecomunicações. Essas organizações precisam gerenciar planos, uso, faturas e pagamentos a parceiros de uma forma que corresponda ao seu próprio modelo comercial. Os provedores de serviços gerenciados podem apoiar clientes de PMEs e médio porte que não desejam operar uma plataforma de faturamento internamente. As organizações governamentais e do setor público introduzem requisitos adicionais para liquidação multipartes e contabilidade pública, especialmente em programas de medição de cidades inteligentes e serviços públicos. Suas necessidades diferem do faturamento tradicional de telecomunicações para consumidores porque várias agências, fornecedores e usuários finais podem compartilhar a responsabilidade por um serviço. Essa diversidade amplia a demanda endereçável para o mercado de software de faturamento e monetização de IoT.

Análise Geográfica
Mercado de Software de Faturamento e Monetização de IoT da América do Norte
A América do Norte detinha 32,22% da participação no mercado de software de faturamento e monetização de IoT em 2025. A posição da região foi sustentada pela modernização de telecomunicações de Nível 1 e pela adoção empresarial de plataformas de serviços conectados. Amdocs e AWS anunciaram uma colaboração estratégica plurianual em fevereiro de 2026, com foco em plataformas baseadas em nuvem para serviços de IA, APIs de rede e conectividade IoT. Isso reflete a demanda por plataformas capazes de precificar diversos serviços digitais por meio de um ambiente operacional comum. As alterações no código do CMS também acrescentam uma demanda relacionada à saúde para sistemas que conectam registros de telemetria a fluxos de trabalho de reembolso. O Canadá contribui por meio de programas empresariais nos setores de manufatura e serviços públicos. O México contribui por meio de telemática de veículos conectados e programas de utilidades inteligentes.
Mercado de Software de Faturamento e Monetização de IoT da Europa
A Europa combina um substancial pipeline de implantação empresarial com um exigente ambiente regulatório. A Lei de Dados da UE, as mudanças nas expectativas de coleta de dados e as futuras obrigações decorrentes da Lei de Resiliência Cibernética exigem que os fornecedores tratem os controles de acesso, segurança e relatórios como capacidades do produto. Estimava-se que a Alemanha teria mais de 96 milhões de cartões SIM de máquina até o final de 2026, aumentando o número de conexões que requerem cobrança e liquidação orientadas a máquinas. O encerramento planejado do 2G pela Deutsche Telekom em junho de 2028 também cria um prazo para migrações de reclassificação tarifária entre operadoras que suportam dispositivos IoT mais antigos. O Escritório do Comissário de Informação do Reino Unido atualizou suas diretrizes para produtos e serviços de IoT para consumidores em 11 de junho de 2026. A Hansen Technologies renovou sua parceria com a Telefónica Alemanha em maio de 2026 para apoiar a migração de vários milhões de clientes para soluções BSS baseadas em nuvem, IA e API. Essas condições tornam a Europa um mercado importante para plataformas de faturamento compatíveis e adaptáveis.
Mercado de Software de Faturamento e Monetização de IoT no Oriente Médio e África, Ásia-Pacífico e América do Sul
A África deve expandir a um CAGR de 18,84% até 2031, a taxa regional mais rápida no mercado de software de faturamento e monetização de IoT. A Ásia-Pacífico possui a maior base de conexões, com o Nordeste Asiático respondendo por 70% das conexões IoT celulares no final de 2025. Japão, Coreia do Sul, China e Índia operam grandes frotas de dispositivos que requerem alta capacidade de faturamento. No Oriente Médio, a transformação da Omantel pela Cerillion demonstrou como os requisitos de hospedagem local podem moldar a arquitetura da plataforma. As tecnologias móveis geraram 240 bilhões de USD em valor econômico em toda a África em 2025 e devem atingir 290 bilhões de USD até 2030. A GSMA informou que 61 operadoras em 37 mercados africanos haviam lançado serviços 5G até maio de 2026.[4]GSMA, "5G na África 2026, Status do Mercado, Tendências e Perspectivas," GSMA, gsma.com A América do Sul avança por meio de programas de medição inteligente de serviços públicos e gestão de frotas empresariais no Brasil e na Argentina.

Cenário Competitivo
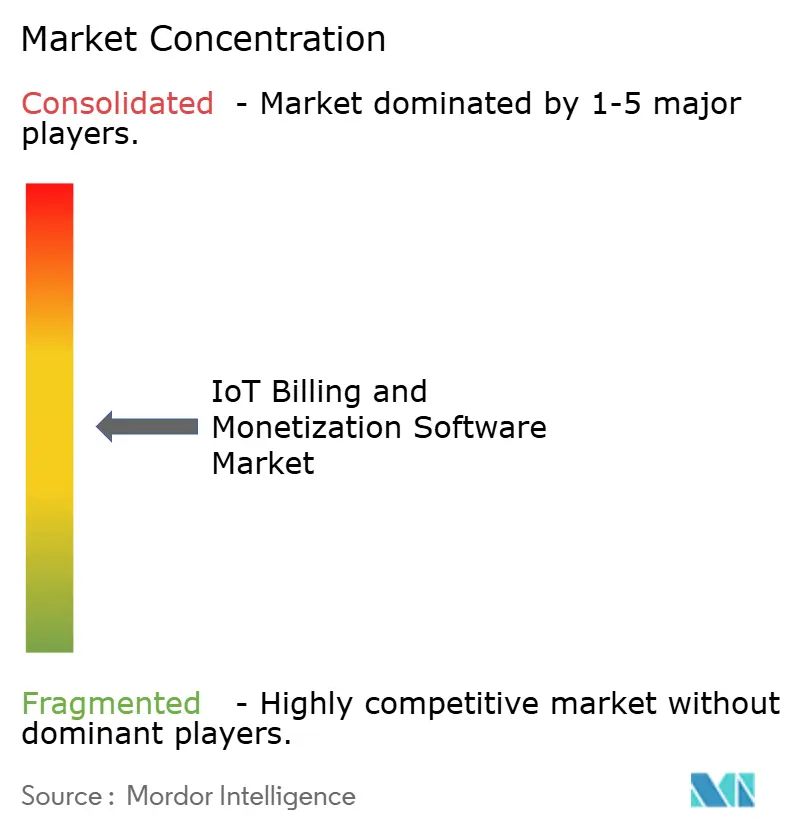
O mercado de software de faturamento e monetização de IoT é moderadamente concentrado. Os fornecedores de BSS/OSS completos, incluindo Amdocs, Ericsson, Oracle, SAP, Huawei e Nokia, competem por orçamentos de telecomunicações de Nível 1 com portfólios amplos e capacidades de integração estabelecidas. Os provedores especializados, incluindo MATRIXX Software, Cerillion, Aria Systems, Zuora, Aeris Communications e Eseye, competem por meio de entrega nativa de nuvem, funções de monetização focadas e expertise vertical. O foco competitivo está se movendo em direção à configuração assistida por inteligência artificial, cobrança de baixa latência e gestão do ciclo de vida de eSIM. A Cerillion participou de 2 projetos TM Forum Moonshot Catalyst no DTW Ignite 2026, usando a participação em padrões para demonstrar alinhamento de produto em avaliações de operadoras. O mercado intermediário de IoT industrial continua sendo uma oportunidade prática porque muitos fabricantes precisam de mais do que faturamento geral por assinatura, mas não querem um longo programa de transformação de BSS. Os fornecedores que oferecem tarifação precisa de uso e simplicidade de integração podem preencher essa lacuna.
A Amdocs introduziu o CES26 em março de 2026, incorporando agentes de inteligência artificial em fluxos de trabalho de monetização, pedidos e garantia. O movimento do produto suportou cobrança convergente orientada por configuração para serviços 5G e IoT em larga escala. A Aria Systems lançou o Allegro ACE em junho de 2026 para cobrança em tempo real de conectividade de IoT, serviços de inteligência artificial e APIs de rede. Seu foco em autorização pré-evento e cobrança de eventos atende a clientes que precisam de controles imediatos na escala de frotas de dispositivos. A Cerillion anunciou um programa de transformação BSS/OSS para a Omantel em abril de 2026, cobrindo serviços B2C, B2B e IoT. Esses exemplos mostram que os líderes de mercado estão combinando desenvolvimento de funcionalidades com implantações que validam suas plataformas em ambientes operacionais complexos.
A Aeris Communications e a Eseye estão buscando faturamento liderado por orquestração de eSIM para implantações de dispositivos multinacionais. Sua abordagem é relevante onde os clientes precisam de gestão unificada de conectividade, flexibilidade de operadora e faturamento em várias geografias. As capacidades SGP.32 da Eseye combinam orquestração de eSIM com faturamento em múltiplas moedas para implantações automotivas, de serviços públicos e de saúde. A Hansen Technologies está buscando profundidade específica para operadoras por meio de sua parceria com a Telefónica Alemanha, que fornece uma grande referência de migração em licitações europeias.[5]Hansen Technologies, "Telefónica Germany Extends Hansen Partnership," Hansen Technologies, hansencx.com O setor de software de faturamento e monetização de IoT permanece competitivo porque os clientes frequentemente avaliam tanto a amplitude do conjunto de soluções quanto a capacidade de resolver um problema operacional definido. Os provedores maiores podem oferecer portfólios integrados, enquanto os fornecedores especializados podem oferecer implementações mais focadas.
Líderes do Setor de Software de Faturamento e Monetização de IoT
-
Amdocs Limited
-
Oracle Corporation
-
SAP SE
-
Telefonaktiebolaget LM Ericsson
-
Huawei Technologies Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Faturamento e Monetização de IoT
- Amdocs Limited
- Oracle Corporation
- SAP SE
- Telefonaktiebolaget LM Ericsson (publ)
- Huawei Technologies Co., Ltd.
- CSG Systems International, Inc.
- Nokia Corporation
- Comarch S.A.
- MATRIXX Software, Inc.
- Cerillion plc
- Aria Systems, Inc.
- Zuora, Inc.
- LogiSense Corporation
- PortaOne, Inc.
- Optiva, Inc.
- Netcracker Technology Corporation
- Hansen Technologies Limited
- Eseye Limited
- Aeris Communications, Inc.

Recent Industry Developments in Mercado de Software de Faturamento e Monetização de IoT
- Julho de 2026: A Soracom lançou seu Pacote Automotivo, introduzindo capacidades de Faturamento Dividido que permitem que os custos de conectividade para telemática OEM, serviços de operadoras e infoentretenimento do usuário final sejam atribuídos separadamente em um único eSIM de IoT multioperadora.
- Junho de 2026: A Aria Systems lançou o Aria Allegro ACE, um Motor de Cobrança Adaptativa em tempo real projetado para suportar autorização de uso, cobrança e monetização em telecomunicações, IoT, inteligência artificial, nuvem e outros serviços baseados em consumo.
- Maio de 2026: A Hansen Technologies estendeu sua parceria com a Telefónica Alemanha, ampliando o uso das capacidades BSS baseadas em nuvem, inteligência artificial e API da Hansen pela operadora para suportar requisitos de serviços digitais e monetização.
- Abril de 2026: A Cerillion anunciou um importante programa de transformação BSS/OSS com a Omantel, implantando seu Conjunto BSS/OSS pré-integrado em serviços de consumo, corporativos e IoT por meio de um ambiente de nuvem soberana hospedado no Oman Data Park.


Escopo do Relatório Global do Mercado de Software de Faturamento e Monetização de IoT
O Relatório do Mercado de Software de Faturamento e Monetização de IoT é Segmentado por Componente (Soluções de Software e Serviços), Modo de Implantação (Baseado em Nuvem e Local), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Serviços de Veículos Conectados e Frotas, IoT Industrial e Manutenção Preditiva, Serviços Públicos Inteligentes e Medição ao Caixa, Cidades Inteligentes e Edifícios Inteligentes, Saúde Conectada e Dispositivos Médicos, Varejo, Pagamentos e Comércio Conectado, e Outras Aplicações), Usuário Final (Operadoras de Telecomunicações, Empresas, Provedores de Serviços Gerenciados, Governo e Organizações do Setor Público) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Soluções de Software |
| Serviços |
| Baseado em Nuvem |
| Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços de Veículos Conectados e Frotas |
| IoT Industrial e Manutenção Preditiva |
| Serviços Públicos Inteligentes e Medição ao Caixa |
| Cidades Inteligentes e Edifícios Inteligentes |
| Saúde Conectada e Dispositivos Médicos |
| Varejo, Pagamentos e Comércio Conectado |
| Outras Aplicações |
| Operadoras de Telecomunicações |
| Empresas |
| Provedores de Serviços Gerenciados |
| Governo e Organizações do Setor Público |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Soluções de Software | |
| Serviços | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Serviços de Veículos Conectados e Frotas | |
| IoT Industrial e Manutenção Preditiva | ||
| Serviços Públicos Inteligentes e Medição ao Caixa | ||
| Cidades Inteligentes e Edifícios Inteligentes | ||
| Saúde Conectada e Dispositivos Médicos | ||
| Varejo, Pagamentos e Comércio Conectado | ||
| Outras Aplicações | ||
| Por Usuário Final | Operadoras de Telecomunicações | |
| Empresas | ||
| Provedores de Serviços Gerenciados | ||
| Governo e Organizações do Setor Público | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software de faturamento e monetização de IoT?
O tamanho do mercado de software de faturamento e monetização de IoT é estimado em 2,76 bilhões de USD em 2026 e deve atingir 6,08 bilhões de USD até 2031 a um CAGR de 17,11%.
O que está impulsionando a demanda por software de faturamento e monetização de IoT?
Mais dispositivos conectados, precificação por consumo, modernização de BSS em nuvem e a necessidade de precisão de faturamento em tempo real estão sustentando a demanda.
Qual componente possui a maior participação?
As soluções de software lideraram com 71,98% de participação em 2025 porque os sistemas de tarifação e cobrança estão incorporados nas operações de faturamento recorrente.
Qual modelo de implantação lidera a adoção?
A implantação baseada em nuvem respondeu por 67,11% de participação em 2025, apoiada pela escalabilidade e configuração mais rápida de ofertas de serviços conectados.
Qual aplicação está se expandindo mais rapidamente?
A saúde conectada e os dispositivos médicos devem avançar a um CAGR de 18,95% até 2031, apoiados por requisitos de faturamento vinculados à telemetria.
Qual região está se expandindo mais rapidamente?
A África deve registrar o CAGR regional mais rápido de 18,84% até 2031, apoiada pela implantação de IoT corporativo e pela expansão da disponibilidade de 5G.
Página atualizada pela última vez em:



