
IoTビリングおよびマネタイゼーションソフトウェア市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.76 十億米ドル |
| 市場規模 (2031) | 6.08 十億米ドル |
| Growth Rate (2026 - 2031) | 17.11 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるIoTビリングおよびマネタイゼーションソフトウェア市場分析
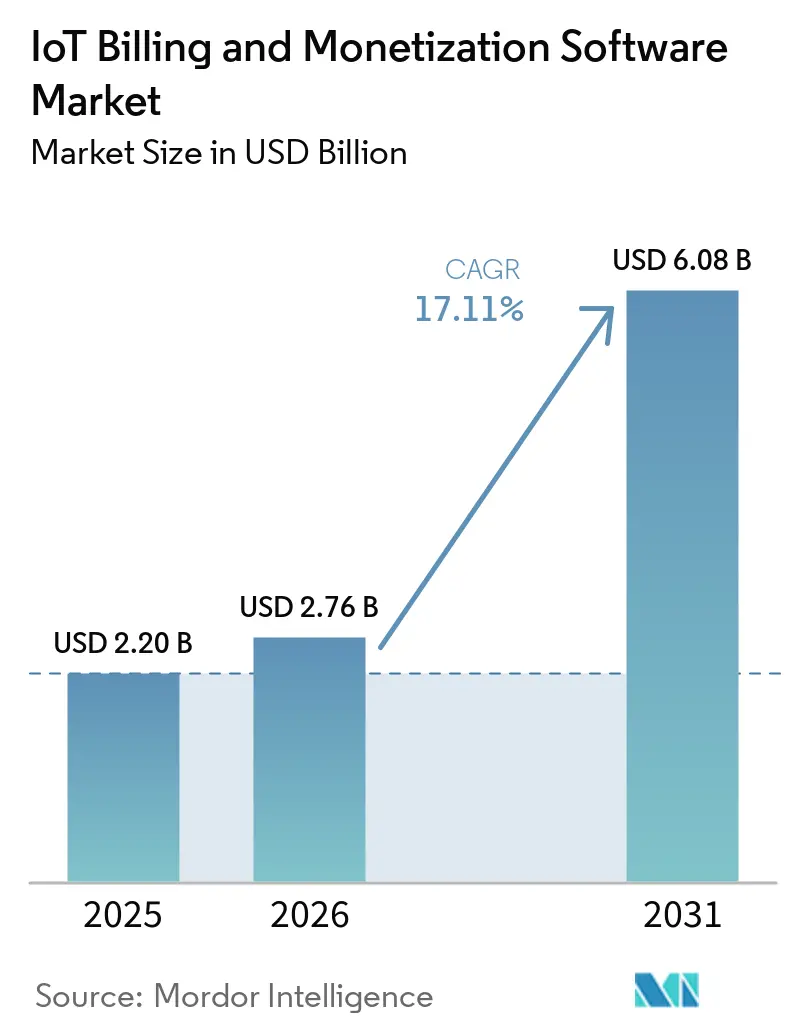
IoTビリングおよびマネタイゼーションソフトウェア市場規模は、2025年の2.20 ビリオン 米ドルから2026年には2.76 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR17.11%で成長して2031年までに6.08 ビリオン 米ドルに達すると予測されています。
セルラーおよび非セルラーデバイス数の増加により、レーティング、ビリング、および決済が必要なイベントの数と種類が増大しています。プロバイダーは、同一の運用環境においてサブスクリプション、従量課金、および成果連動型サービスプランをサポートできるプラットフォムで対応しています。クラウドネイティブシステムは、製品設定の迅速化とエンタープライズシステムとのAPIを活用した接続性をサポートするため、その重要性が高まっています。データアクセス、セキュリティ、およびビリング精度に関する規制上の義務が、監査証跡とコンプライアンス管理機能を備えたプラットフォームの価値を高めています。IoTビリングおよびマネタイゼーションソフトウェア市場は、ベンダーの統合、AIを活用した設定、および複数のネットワークにまたがって動作するデバイスのeSIM管理機能によっても形成されています。
主要レポートのポイント
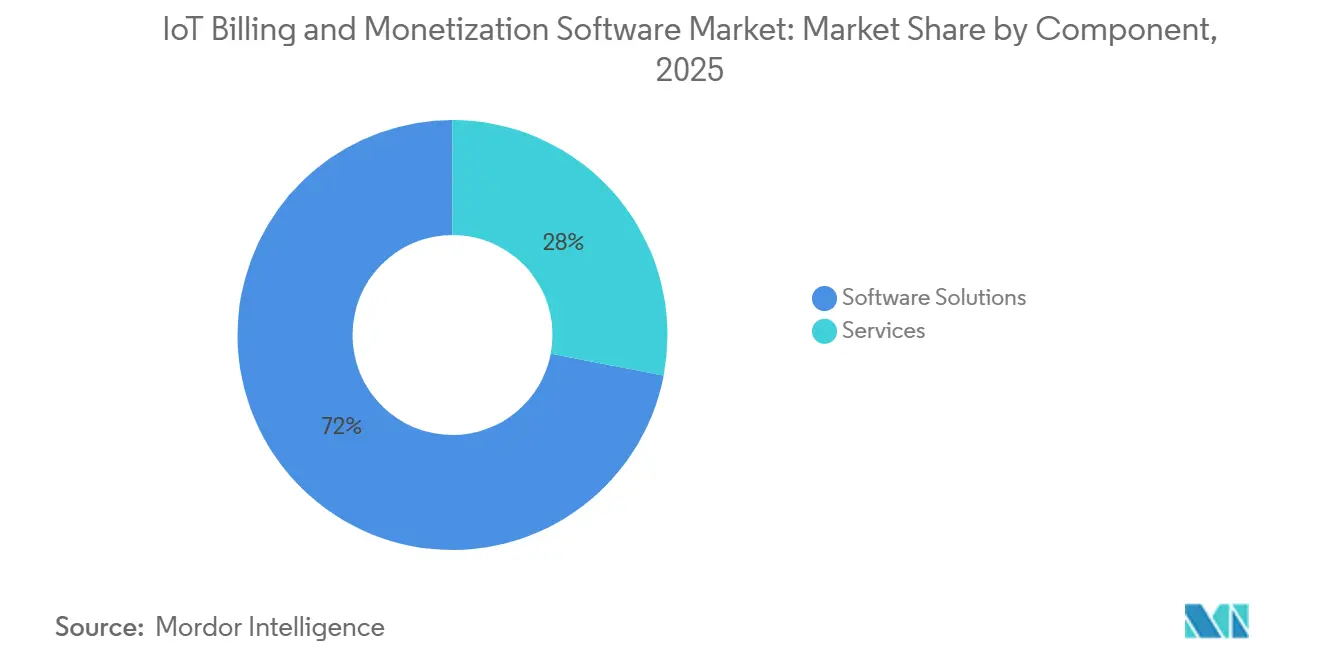
- コンポーネント別では、ソフトウェアソリューションが2025年のIoTビリングおよびマネタイゼーションソフトウェア市場シェアの71.98%を占め、サービスは導入、統合、およびマネージドオペレーションを支援しました。
- 展開モード別では、クラウドベースシステムが2025年のIoTビリングおよびマネタイゼーションソフトウェア市場シェアの67.11%を占め、弾力的なキャパシティとより迅速なサービス展開の必要性に支えられました。
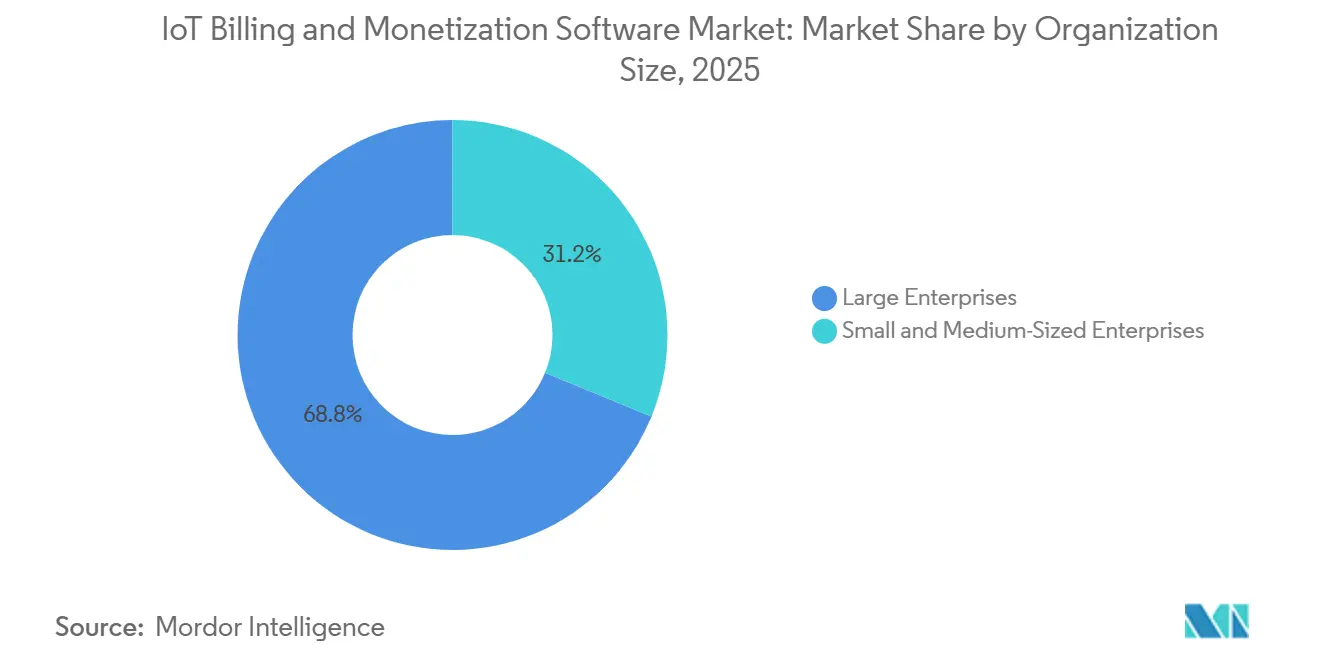
- 組織規模別では、大企業が2025年に68.82%のシェアを占め、中小企業は2031年までに18.57%のCAGRで拡大すると予測されています。
- アプリケーション別では、コネクテッドビークルおよびフリートサービスが2025年のIoTビリングおよびマネタイゼーションソフトウェア市場規模の20.13%を占め、コネクテッドヘルスケアおよび医療機器は2031年までに18.95%のCAGRで成長すると予測されています。
- エンドユーザー別では、通信事業者が2025年に42.36%のシェアを占め、企業は2031年までに最高のCAGR18.53%を記録すると予測されています。
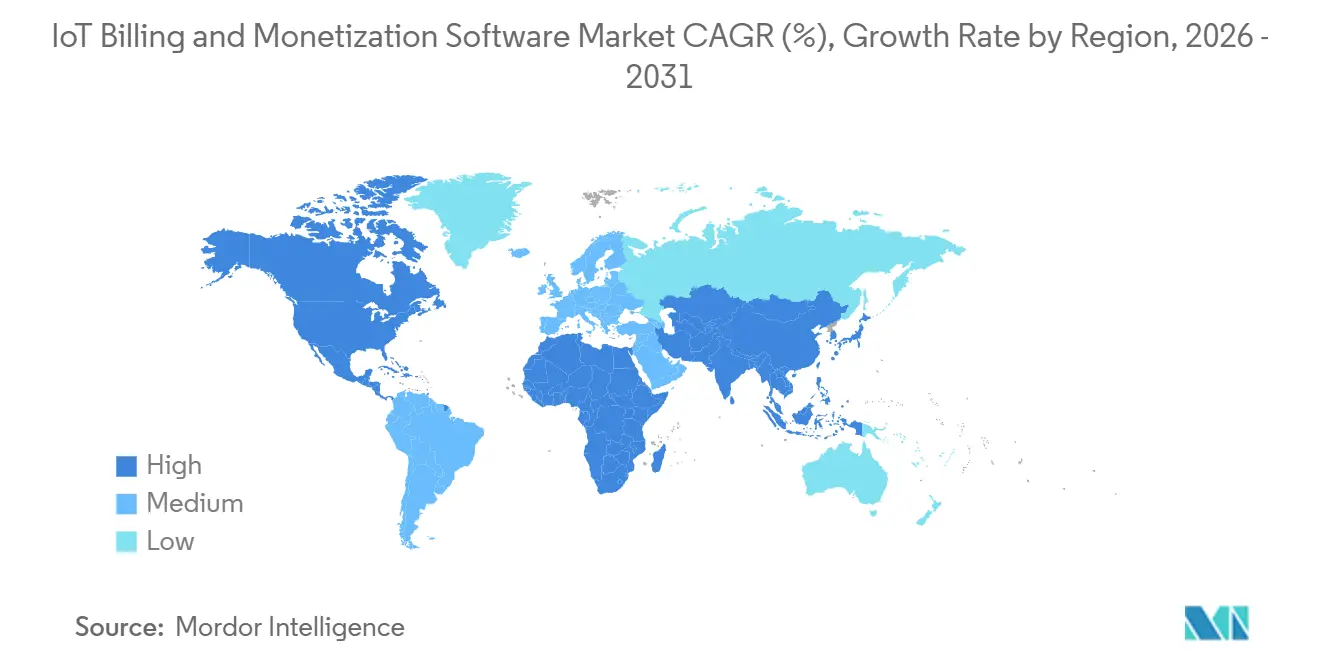
- 地域別では、北米が2025年に32.22%のシェアを占め、アフリカは2031年までに18.84%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コネクテッドデバイスフリートと使用イベントの拡大 | +5.0% | グローバル、アジア太平洋および北米で最も高い強度 | 中期(2~4年) |
| サブスクリプションおよび従量課金ビジネスモデルの採用 | +3.5% | グローバル、北米および西欧でのアーリームーバー | 中期(2~4年) |
| 通信事業者およびエンタープライズBSSのクラウドネイティブ変革 | +3.0% | グローバル、北米、欧州、アジア太平洋がリード | 長期(4年以上) |
| リアルタイム収益保証およびビリング精度要件 | +2.0% | グローバル、大量通信市場で特に緊急性が高い | 短期(2年以内) |
| 自律型デバイスおよびマシン間コマース | +1.5% | 北米および欧州がコア、アジア太平洋への波及 | 長期(4年以上) |
| 共有IoTインフラのマルチパーティ決済 | +0.8% | 欧州、アジア太平洋、中東 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
コネクテッドデバイスフリートと使用イベントの拡大
セルラーIoT接続数は2025年末に45億に達し、IoT接続総数は13%のCAGRで2031年までに471億に達すると予測されています。この規模により、ビリングプラットフォームが収集、分類、レーティング、および照合しなければならないイベントの量が増加します。ユーティリティメーターは定期的に低容量データを送信する場合がありますが、5G RedCapビデオデバイスは変化するサービス品質条件の対象となる継続的なトラフィックを生成する可能性があります。これらの異なるパターンには、デバイスタイプ、使用レベル、ネットワーク状態、および支払い責任者を認識する価格設定ルールが必要です。ドイツは2026年末までに9,600万枚以上のマシンSIMカードを保有すると予測されており、マシン指向のビリングプロセスを必要とする実質的なデバイスベースが追加されます。したがって、IoTビリングおよびマネタイゼーションソフトウェア市場は、事業者がより単純なコンシューマートラフィック向けに設計されたシステムを、多様なイベント構造を処理するプラットフォームに置き換えることで恩恵を受けます。
サブスクリプションおよび従量課金ビジネスモデルの採用
コネクテッドプロダクトプロバイダーは、一回りのデバイス販売からサブスクリプション、使用料金、およびサービスバンドルへとシフトしています。このシフトには、計量使用量を処理し、ハイブリッド価格設定ルールを適用し、一つのワークフローで収益認識をサポートできるプラットフォームが必要です。Stripeは2026年3月に、自律型マシン間決済オーケストレーションのためのオープンアプローチとして、マシンペイメントプロトコルを導入しました。[1]Stripe、「マシンペイメントプロトコルの導入」、Stripe、stripe.comこの動向は、マシン発信の決済イベントがコネクテッドサービスプロバイダーにとって実用的な考慮事項になりつつあることを示しています。Goliothのモジュール式従量課金への移行も、混合フリート全体で詳細なデバイスアクティビティを帰属させる必要性を反映していました。IoTビリングおよびマネタイゼーションソフトウェア市場は、プロバイダーがデバイスが消費したもの、適用された契約、および請求すべき顧客またはパートナーの信頼できる記録を必要とするにつれて、その重要性が高まります。
通信事業者およびエンタープライズBSSのクラウドネイティブ変革
クラウドネイティブビリング環境はイベント主導の統合をサポートし、プロバイダーがモノリシックなレートプランを再構築することなく新しい商業オファーを設定できるようにします。これらは特に、ネットワークスライシング、B2B2Xオファー、パートナー決済、および頻繁な価格変更に依存するコネクテッドデバイスサービスに関連しています。TM Forum Open Digital Architectureへの準拠は、事業者がイベントの取り込みとレーティングのためのより一貫したAPIフレームワークを得られるため、重要な調達上の考慮事項になりつつあります。APIを活用したプラットフォームは、製品カタログ、顧客システム、ネットワーク機能、およびパートナーアプリケーションに、カスタムインターフェースを減らして接続できます。EU データ法は2025年9月に適用可能となり、コネクテッドプロダクトが文書化されたアクセス取り決めを通じてデータを利用可能にする必要性が高まりました。IoTビリングおよびマネタイゼーションソフトウェア市場は、クラウドネイティブプラットフォームが古い密結合システムよりもデータ交換とサービス設定を容易にできるため、この移行によって支えられています。
リアルタイム収益保証およびビリング精度要件
IoTビリングエラーは、個々のイベントの価値は低くても高頻度で発生するため、急速に蓄積する可能性があります。見逃されたまたは誤ってレーティングされたイベントは、照合または監査プロセスに現れるまで検出が困難な場合があります。CFCA グローバル不正損失調査2025は、サブスクリプション詐欺による53.1 ミリオン 米ドルを含む、グローバルな通信詐欺損失を418.2 ミリオン 米ドルと推定しており、取引管理の財務的重要性を示しています。[2]CFCA、「グローバル不正損失調査2025レポート公開」、cfca.org Aria Systemsは2026年6月にIoT接続、AIサービストークン、およびネットワークAPI課金向けにAllegro ACE アダプティブチャージングエンジンを発表しました。同社は、このプラットフォームが100ミリ秒未満の応答と一つのコンピューティングレイヤー内での複数の課金アプローチをサポートすると述べました。ヘルスケアにおいても、デバイステレメトリが償還への入力として機能する場合、信頼できる監査証跡が必要であり、IoTビリングおよびマネタイゼーションソフトウェア市場において正確なビリングプロセスの重要性が高まっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーOSS/BSS統合の複雑性 | -2.5% | グローバル、北米、欧州、東アジアで最も深刻 | 長期(4年以上) |
| データプライバシー、サイバーセキュリティ、およびデータ主権 要件 | -1.5% | EUおよび英国が主要、アジア太平洋市場へ拡大 | 中期(2~4年) |
| 断片化されたデバイスプロトコルと一貫性のない使用 テレメトリ | -1.0% | グローバル、産業用IoTおよびスマートユーティリティで最も高い影響 | 期(2~4年) |
| 低ARPUデプロイメントの経済的価値証明の困難さ | -0.7% | アジア太平洋新興市場、南米、アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーOSS/BSS統合の複雑性
古いビジネスサポートシステムは、製品カタログ、レーティングルール、プロビジョニングプロセス、および顧客記録を密接に接続されたコンポーネントに組み合わせていることが多いです。アクティブなビリングを中断することなくこれらの機能を分離するには、各製品ラインに対して並行運用、データ同期、および広範なテストが必要です。新しいIoTサービスは、ネットワーク運用システムとビリングシステム間の追加リンクも必要とする場合があります。これにより、事業者が複数のデバイスプラットフォーム、パートナーアプリケーション、およびネットワーク技術を接続する必要がある場合、実装の負担が生じます。文書化されていないビジネスルールは、近代化プロジェクトが開始された後に現れ、意図したサービス展開を遅らせる可能性があります。これらの問題は、特にプロバイダーが大規模なインストールベースを持ち、ビリン中断への許容度が低い場合、IoTビリングおよびマネタイゼーションソフトウェア市場での採用を遅らせる可能性があります。
データプライバシー、サイバーセキュリティ、およびデータ主権要件
ビリングプラットフォームは、デバイス識別子、位置データ、使用情報、および支払い関連記録を処理できます。このデータの集中により、プラットフォームは規制審査とサイバーセキュリティ管理の重要なターゲットとなります。EU データ法は2025年9月12日に適用可能となり、新しいコネクテッドプロダクトは2026年9月12日からデフォルトでユーザーデータをアクセス可能にする必要があります。EU サイバーレジリエンス法も2026年9月11日から脆弱性報告義務を導入し、完全施行は2027年12月に予定されています。Cerillionの2026年4月のOmantelデプロイメントは、現地のデータ主権要件を満たすためにOman Data Parkでのホスティングを使用しました。国別管理とインフラの必要性は、IoTビリングおよびマネタイゼーションソフトウェア市場の提供コストを引き上げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアプラットフォームがビリングバリューチェーンを支えるソフトウェアソリューションは2025年のIoTビリングおよびマネタイゼーションソフトウェア市場シェアの71.98%を占めました。この結果は、コネクテッドサービス提供におけるレーティング、課金、請求書発行、メディエーション、および決済ソフトウェアの中心的な役割を反映しています。レーティングエンジンが事業者の本番環境に統合されると、それを変更することはアクティブな顧客、製品カタログ、およびパートナー取り決めに影響を与える可能性があります。これにより高い切り替えコストが生じ、複数年のライセンス、サポート、およびメンテナンス関係を支えます。このカテゴリーは、完全なプラットフォーム置き換えではなく、AIを活用した設定とコンポーザブルソフトウェアへと移行しています。Amdocsは2026年3月にCES26を導入し、大規模サービス提供のための設定駆動型コンバージェント課金に特化したマネタイゼーションエージェントと設定を組み込みました。Aria Systemsは2026年5月にAria Allegroをスタンドアロン品として導入し、スタック全体を置き換えることなく採用できるビリングコンポーネントへの需要を反映しました。[3]Aria Systems、「AriaがAllegroをスタンドアロン製品として発表」、Aria Systems、ariasystems.com TM Forum Open Digital Architectureへの準拠も重要であり、購入者は将来の統合依存性を低減するオープンインターフェースをますます求めています。
サービスには、統合、コンサルティング、移行、設定、およびマネージドビリング運用が含まれます。これらの活動は、事業者が古いBSSシステムからクラウドベース環境に移行する際に引き続き重要です。サービスプロバイダーは、組織がレガシーレーティングロジックのマッピング、データの照合、ビリング結果のテスト、およびライブ顧客の移行サポートを行うのを支援します。サービスへの需要は、事業者が既存のコンシューマーおよびエンタープライズ製品と並行して新しいIoTユスケースを追加する場合に最も強くなる可能性があります。同時に、AIを活用したルール設定は、労働集約的なプロフェッショナルサービス業務の長期的な必要性を低減する可能性があります。したがって、ベンダーは短期的な実装収益と、よりシンプルで反復可能なソフトウェアデプロイメントの価値のバランスを取る必要があります。IoTビリングおよびマネタイゼーションソフトウェア産業は両カテゴリーに依存していますが、ソフトウェアは定期的なビリングプロセスに組み込まれたままであるため、より大きな価値ポジションを維持します。安定したソフトウェアベースは、顧客が新しい製品、パートナー、またはデバイスグループを導入する際にサービス収益もサポートできます。


展開モード別:
クラウドの優位性がスケールとより迅速なサービス展開を支援クラウドベースの展開は2025年のIoTビリングおよびマネタイゼーションソフトウェア市場シェアの67.11%を占めました。事業者はクラウドキャパシティを使用して、すべての需要ピークに対応する同等のインフラを構築することなく、デバイス数とトランザクション量の変化に対応します。クラウドネイティブビリングシステムは、設定可能なサービスとコンテナ化されたワークロードを通じて新しい使用プランを導入できます。これにより、データ使用量、デバイスステータス、サービス層、またはネットワーク品質によって変化するコネクテッドオファーをサポートします。また、プロバイダーがAPIを通じてビリング機能を顧客アプリケーションと接続するのにも役立ちます。タイのAISは、B2C、B2B、およびIoTサービス向けにNetcrackerクラウドネイティブBSSプラットフォームを展開し、複数のビジネスラインにわたる共通プラットフォームの使用を示しました。このデプロイメントは、より高いスケーラビリティと新しいコネクテッドオファーの展開時間の短縮をサポートしました。これらの機能は、IoTビリングおよびマネタイゼーションソフトウェア市場におけるクラウド提供の役割を強化します。
オンプレミスインストールは、プライバシールール、セキュリティポリシー、またはデータ居住要件がクラウドホスティングを制限する場合に引き続き関連性があります。一部の事業者は、既存のビリングプロセスが内部アプリケーションと深く接続されているため、ローカルシステムを維持しています。EU データ法のデータアクセス要件は、顧客がオンプレミス環境を維持する場合でも、インターフェースの近代化への圧力を高める可能性があります。レガシーシステムは文書化されたデータアクセスプロセスをサポートするためにカスタムコネクタが必要な場合がありますが、クラウドネイティブシステムは多くの場合、API機能を標準要素として含んでいます。Cerillionの2025年のMVNXとの拡張では、プリペイドおよびポストペイドサブスクラバー向けのモジュールが追加され、MVNO顧客向けのマルチテナントビリングが可能になりました。このケースは、SaaS指向の提供がサービスプロバイダーの資本および実装負担を軽減できることを示しています。展開の選択は、顧客の運用モデル、コンプライアンス義務、および古いシステムを近代化する能力によって引き続き形成されます。
組織規模別:
大企業がリードし、中小企業が採用を拡大大企業は2025年のIoTビリングおよびマネタイゼーションソフトウェア市場規模の68.82%を占めました。ティア1通信事業者、グローバルユーティリティ、自動車メーカー、および大規模ヘルスケアシステムは、包括的な課金、決済、および収益管理プラットフォームを正当化できるデバイスフリトを運用しています。これらの組織は多くの場合、コンシューマー、エンタープライズ、ホールセール、およびパートナーサービスにわたるコンバージェントビリングを必要とします。また、多くの国と契約タイプにわたって機能するリアルタイムオンライン課金と管理も必要な場合があります。彼らの調達プロセスは、長い実装経験、統合リソース、および幅広い製品ポートフォリオを持つサプライヤーを優先します。NECは2026年5月にCSG Systemsの買収を完了し、NetcrackerがCSGの顧客エンゲージメント、マネタイゼーション、および決済技術を統合されたAIネイティブBSS/OSSプラットフォームに統合することを主導しました。この取引は、大規模な更新および変革プログラムの競争を激化させました。大規模顧客はベンダーのスケールを活用してより広い機能を求めることができますが、製品の柔軟性がより重要な場合には専門プロバイダーの評価も継続します。
中小企業は2031年までに18.57%のCAGRで拡大すると予測されています。クラウドSaaS提供は、以前は高度なビリング機能へのアクセスを制限していた本および統合の障壁を低下させることができます。小規模フリート事業者は依然として信頼できる請求書発行、支払い処理、税務処理、および顧客記録を必要としていますが、完全な通信BSSスイートは必要ない場合があります。Fynnは、ドイツのIoTプラットフォーム向けにGoBDコンプライアンス、SEPA統合、およびDATEVエクスポートを備えたデバイスベースのビリングを提供しています。これらの機能は、大規模なエンタープライズプログラムのコストなしにコンプライアンスに準拠したビリングの実際的なニーズに対応します。デジタルネイティブプロバイダーは、APIを通じてコネクテッドプロダクトデータへのアクセスを販売する際に、正確な使用量測定も必要とする場合があります。軽量でAPIを活用したプラットフォームは、主要な事業者向けに設計されたシステムよりも効率的にこのニーズに対応できます。したがって、IoTビリングおよびマネタイゼーションソフトウェア市場は、小規模プロバイダーがパッケージ化されたクラウドベースの課金およびビリングサービスを採用するにつれて拡大する可能性があます。
アプリケーション別:
コネクテッドビークルがリードし、ヘルスケアが急速に拡大コネクテッドビークルおよびフリートサービスは2025年のIoTビリングおよびマネタイゼーションソフトウェア市場シェアの20.13%を占めました。自動車メーカーは、テレマティクス、接続性、インフォテインメント、安全機能、およびフリート管理ツールを含む定期的なデジタルサービスを車両所有に追加しています。一台の車両は、メーカー、ネットワーク事業者、ドライバー、フリートオーナー、およびサードパーティコンテンツプロバイダーに対して請求可能なアクティビティを生成できます。この構造により、イベント、適用可能なサービス利、およびコストを負担すべき当事者を特定することが重要になります。プロバイダーは、車両がネットワークまたは国境を越えて移動する際にサービスの継続性を維持する必要もあります。Soracomは2026年7月に、OEMテレマティクス、事業者サービス、およびエンドユーザーインフォテインメントコストを単一のマルチキャリアIoT eSIMにわたって個別に帰属させるスプリットビリング機能を備えたオートモーティブスイートを発表しました。この製品はコネクテッドビークル商業モデルにおけるマルチパーティ帰属に対応しました。IoTビリングおよびマネタイゼーションソフトウェア市場は、車両サービスが長いデバイスライフサイクルにわたって一貫した課金を必要とするため、これらのユースケースから恩恵を受けます。
コネクテッドヘルスケアおよび医療機器は2031年までに18.95%のCAGRを記録すると予測されています。遠隔モニタリングプログラムは、検証可能なデバイステレメトリと文書化されたサービスアクティビティにリンクする必要があるビリングイベントを生成します。CMSは2026年1月にCPTコード99445および99470を確定し、コネクテッドヘルスケアにおける短時間および事象トリガー型ビリングサイクルの関連性を高めました。2026年の医師報酬スケジュールは、関連する要件が満たされた場合、ソフトウェア生成の臨床データを検証可能なビリング入力として扱います。これにより、ビリング設計が監査記録およびテレメトリ収集の信頼性と結びつきます。デバイスメーカーとヘルスケアプロバイダーは、デバイスアクティビティ、サービス適格性、および償還関連記録の証拠を保存するシステムを必要としています。その結果生じる要件は、ヘルスケアに特化した管理機能を欠く一般的なサブスクリプションプラットフォームに対してより高い障壁を生み出す可能性があります。IoTビリングおよびマネタイゼーションソフトウェア産業において、関連する監査機能を持つサプライヤーは、ビリングプロセスが規制要件と密接に結びついているユースケースに対応できます。
エンドユーザー別:
通信事業者が需要を支え、企業がモメンタムを追加通信事業者は2025年のIoTビリングおよびマネタイゼーシンソフトウェア市場規模の42.36%を占めました。事業者は接続ネットワークを運営するとともに、IoTデータ、ネットワークサービス、およびパートナーオファーへの課金に必要なソフトウェアを購入します。彼らのシステムは、プリペイド、ポストペイド、ホールセール、およびエンタープライズ契約をサポートしながら、大量のSIMおよびeSIMからのイベントを処理する必要があります。これにより、通信事業者はコンバージェント課金、メディエーション、および決済ソフトウェアの重要な購入者となります。MATRIXX Softwareは2025年7月にStarHubマネタイゼーションパートナーシップを5年間延長し、giga!デジタルサブブランドからメインのコンシューマーおよびエンタープライズオファーへと拡大しました。この延長は、課金プラットフォームが特定のサービスからより広いビリング責任へと移行できることを示しました。業界の統合により、新しいサプライヤーの組み合わせがより広い製品カバレッジを提供する場合、事業者が既存の契約を見直す可能性もあります。これらの条件により、通信事業者はIoTビリングおよびマネタイゼーションソフトウェア市場の中心的な顧客グループとして維持されます。
企業は2031年までに18.53%のCAGRで拡大すると予測されています。メーカーはコネクテッドデバイスデータを使用して予知保全サブスクリプションをサポートし、ヘルスケアシステムは遠隔モニタリングプログラムへの請求を行っています。自動車OEMも、通信事業者のビリングスタックから独立して動作できるコネクテッドカーサービスパッケージを作成しています。これらの組織は、自社の商業モデルに合った方法でプラン、使用量、請求書、およびパートナー支払いを管理する必要があります。マネージドサービスプロバイダーは、ビリングプラットフォームを内部で運用したくない中小企業および中堅市場の顧客をサポートできます。政府および公共部門の組織は、特にスマートシティメータリングおよびユーティリティプログラムにおいて、マルチパーティ決済と公共会計に関する追加要件を導入します。複数の機関、サプライヤー、およびエンドユーザーがサービスの責任を共有する可能性があるため、彼らのニーは従来のコンシューマー通信ビリングとは異なります。この多様性は、IoTビリングおよびマネタイゼーションソフトウェア市場のアドレス可能な需要を拡大します。
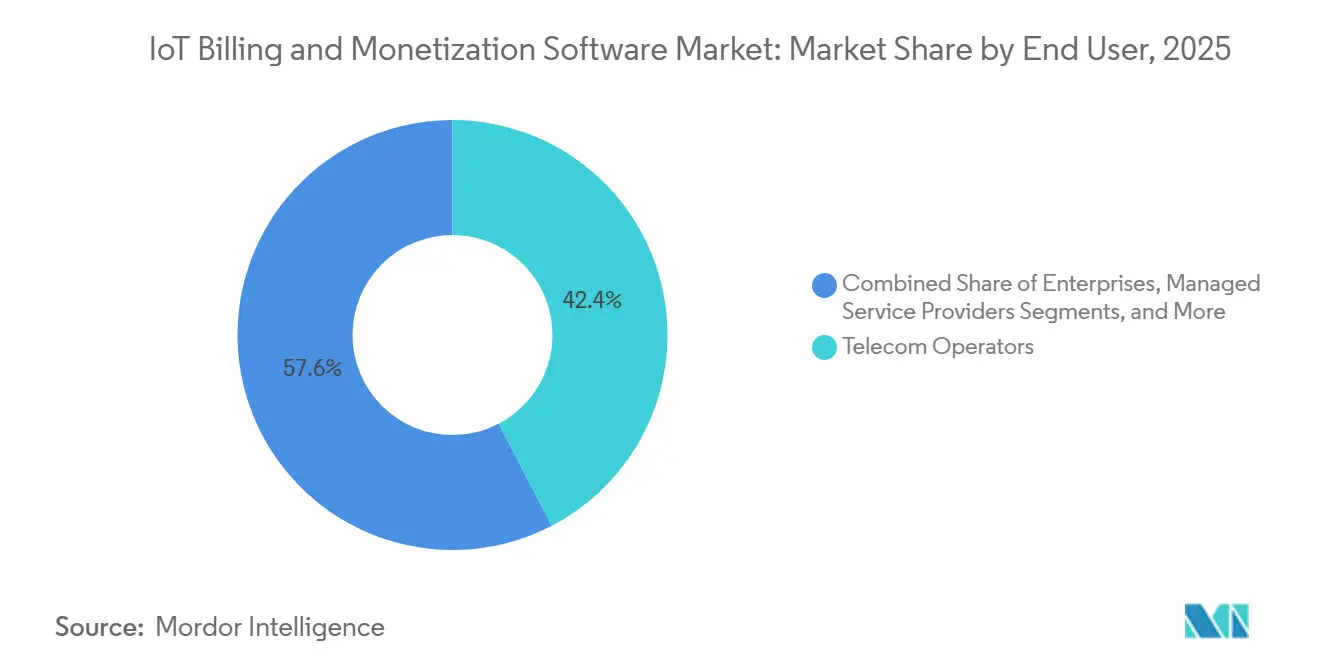
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米IoTビリングおよびマネタイゼーションソフトウェア市場
北米は2025年のIoTビリングおよびマネタイゼーションソフトウェア市場シェアの32.22%を占めた。同地域の地位は、ティア1通信事業者のモダナイゼーションおよびコネクテッドサービスプラットフォームのエンタープライズ採用によって支えられた。AmdocsとAWSは2026年2に、AIサービス、ネットワークAPI、およびIoT接続向けのクラウドベースプラットフォームに焦点を当てた複数年にわたる戦略的協業を発表した。これは、共通の運用環境を通じて複数のデジタルサービスの価格設定を行えるプラットフォームへの需要を反映している。CMSのコード変更も、テレメトリー記録と償還ワークフローを接続するシステムに対するヘルスケア関連の需要を生み出している。カナダは製造業およびユーティリティ分野のエンタープライズプログラムを通じて貢献している。メキシコはコネクテッドビークルのテレマティクスおよびスマートユーティリティプログラムを通じて貢献している。
欧州IoTビリングおよびマネタイゼーションソフトウェア市場
欧州は、大規模なエンタープライズ展開パイプラインと厳格な規制環境を兼ね備えている。EUデータ法、データ収集に関する期待の変化、および今後施行されるサイバーレジリエンス法の義務により、ベンダーはアクセス、セキュリティ、およびレポーティングの管理を製品機能として扱うことが求められる。ドイツは2026年末まで9,600万枚以上のマシンSIMカードを保有すると見込まれており、マシン指向の課金および決済を必要とする接続数が増加している。ドイツテレコムが計画する2028年6月の2Gサービス終了も、旧来のIoTデバイスをサポートするオペレーターにとって再レーティング移行の期限を生み出している。英国情報コミッショナーオフィスは2026年6月11日にコンシューマーIoT製品およびサービスに関するガイダンスを更新した。Hansen TechnologiesはTelefónica Germanyとのパートナーシップを2026年5月に更新し、数百万人の顧客をクラウド、AI、およびAPIを活用したBSSソリューションへ移行するサポートを行う。こうした状況により、欧州はコンプライアンスに対応した適応性の高いビリングプラットフォームにとって重要な市場となっている。
中東・アフリカ、アジア太平洋および南米IoTビリングおよびマネタイゼーションソフトウェア市場
アフリカは2031年までに18.84%のCAGRで拡大すると予測されており、IoTビリングおよびマネタイゼーションソフトウェア市場において最も成長の速い地域となっている。アジア太平洋は最大の接基盤を有しており、2025年末時点でセルラーIoT接続の70%を北東アジアが占めている。日本、韓国、中国、およびインドは大規模なデバイス群を運用しており、高スループットのビリング処理能力を必要としている。中東では、CerillionによるOmantelの変革が、ローカルホスティング要件がプラットフォームアーキテクチャに与える影響を示した。モバイル技術は2025年にアフリカ全土で240 ビリオン 米ドルの経済的価値を生み出し、2030年までに290 ビリオン 米ドルに達すると予測されている。GSMAは2026年5月時点で、アフリカの37市場において61のオペレーターが5Gサービスを開始したと報告した。[4]GSMA、「アフリカにおける5G 2026年、市場の現状、トレンドおよび展望」、GSMA、gsma.com 南米はブラジルおよびアルゼンチンにおけるスマートユーティリティメータリングおよびエンタープライズフリート管理プログラムを通じて進展している。

競合環境
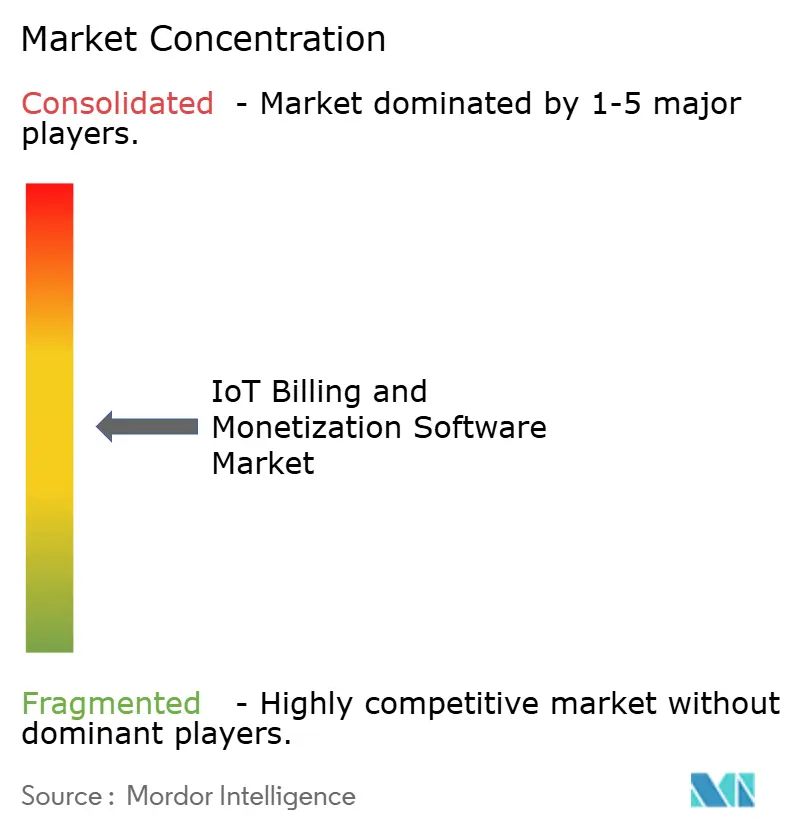
IoTビリングおよびマネタイゼーションソフトウェア市場は中程度に集中しています。Amdocs、Ericsson、Oracle、SAP、Huawei、およびNokiaを含むフルスイートBSS/OSSベンダーは、幅広いポートフォリオと確立された統合機能でティア1通信予算を競っています。MATRIXX Software、Cerillion、Aria Systems、Zuora、Aeris Communications、およびEseyeを含む専門プロバイダーは、クラウドネイティブ提供、特化したマネタイゼーション機能、および垂直専門知識で競争しています。競争の焦点は、AIを活用した設定、低レイテンシ課金、およびeSIMライフサイクル管理へと移行しています。CerillionはDTW Ignite 2026で2つのTM Forum ムーンショットカタリストプロジェクトに参加し、標準への参加を通じて事業者評価における製品の整合性を示しました。産業用IoT中堅市場は、多くのメーカーが一般的なサブスクリプションビリング以上のものを必要としているが、長いBSS変革プログラムを望まないため、実際的な機会として残っています。正確な使用量レーティングと統合のシンプルさを提供するベンダーがこのギャップに対応できます。
Amdocsは2026年3月にCES26を導入し、マネタイゼーション、注文、および保証ワークフロー全体にAIエージェントを組み込みました。この製品の動きは、大規模な5GおよびIoTサービスの設定駆動型コンバージェント課金をサポートしました。Aria Systemsは2026年6月にIoT接続、AIサービス、およびネットワークAPIのリアルタイム課金向けにAllegro ACEを発表しました。事前イベント認証とイベント課金への焦点は、デバイスフリートスケールで即時管理を必要とする顧客に対応します。Cerillionは2026年4月にOmantelのBSS/OSS変革プログラムを発表し、B2C、B2B、およびIoTサービスをカバーしました。これらの例は、市場リーダーが機能開発と複雑な運用環境でプラットフォームを検証するデプロイメントを組み合わせていることを示しています。
Aeris CommunicationsとEseyeは、多国籍デバイスデプロイメント向けのeSIMオーケストレーション主導のビリングを追求しています。彼らのアプローチは、顧客が統合された接続管理、キャリアの柔軟性、および複数の地域にわたるビリングを必要とする場合に関連しています。EseyeのSGP.32機能は、自動車、ユーティリティ、およびヘルスケアデプロイメント向けにeSIMオーケストレーションとマルチ通貨ビリングを組み合わせています。Hansen Technologiesは、欧州の入札において大規模な移行リファレンスを提供するTelefónica Germanyパートナーシップを通じて、事業者固有の深みを追求しています。[5]Hansen Technologies、「Telefónica GermanyがHansenパートナーシップを延長」、Hansen Technologies、hansencx.com IoTビリングおよびマネタイゼーションソフトウェア産業は、顧客がスイートの幅広さと定義された運用上の問題を解決する能力の両方を評価することが多いため、競争が続いています。大規模プロバイダーは統合されたポートフォリオを提供でき、専門ベンダーはより特化した実装を提供できます。
IoTビリングおよびマネタイゼーションソフトウェア産業リーダー
Amdocs Limited
Oracle Corporation
SAP SE
Telefonaktiebolaget LM Ericsson
Huawei Technologies Co., Ltd.
- *免責事項:主要選手の並び順不同
IoTビリングおよびマネタイゼーションソフトウェア市場
- Amdocs Limited
- Oracle Corporation
- SAP SE
- Telefonaktiebolaget LM Ericsson (publ)
- Huawei Technologies Co., Ltd.
- CSG Systems International, Inc.
- Nokia Corporation
- Comarch S.A.
- MATRIXX Software, Inc.
- Cerillion plc
- Aria Systems, Inc.
- Zuora, Inc.
- LogiSense Corporation
- PortaOne, Inc.
- Optiva, Inc.
- Netcracker Technology Corporation
- Hansen Technologies Limited
- Eseye Limited
- Aeris Communications, Inc.

Recent Industry Developments in IoTビリングおよびマネタイゼーションソフトウェア市場
- 2026年7月:Soracomがオートモーティブスイートを発表し、OEMテレマティクス、事業者サービス、およびエンドユーザーインフォテインメントの接続コストを単一のマルチキャリアIoT eSIMにわたって個別に帰属させるスプリットビリング機能を導入しました。
- 2026年6月:Aria SystemsがAria Allegro ACEを発表しました。これは、通信、IoT、AI、クラウド、およびその他の従量課金サービスにわたる使用認証、課金、およびマネタイゼーションをサポートするように設計されたリアルタイムアダプティブチャージングエンジンです。
- 2026年5月:Hansen TechnologiesがTelefónica Germanyとのパートナーシップを延長し、デジタルサービスおよびマネタイゼーション要件をサポートするためにHansenのクラウド、AI、およびAPIを活用したBSS機能の事業者による使用を拡大しました。
- 2026年4月:CerillionがOmantelとの主要なBSS/OSS変革プログラムを発表し、Oman Data Parkでホストされるソブリンクラウド環境を通じてコンシューマー、エンタープライズ、およびIoTサービスにわたって事前統合されたBSS/OSSスイートを展開しました。


グローバルIoTビリングおよびマネタイゼーションソフトウェア市場レポートスコープ
IoTビリングおよびマネタイゼーションソフトウェア市場レポートは、コンポーネント(ソフトウェアソリューション、サービス)、展開モード(クラウドベース、オンプレミス)、組織規模(大企業、中小企業)、アプリケーション(コネクテッドビークルおよびフリートサービス、産業用IoTおよび予知保全、スマートユーティリティおよびメーターtoキャッシュ、スマートシティおよびスマートビルディング、コネクテッドヘルスケアおよび医療機器、小売、決済およびコネクテッドコマース、その他のアプリケーション)、エンドユーザー(通信事業者、企業、マネージドサービスプロバイダー、政府および公共部門組織)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェアソリューション |
| サービス |
| クラウドベース |
| オンプレミス |
| 大企業 |
| 中小企業 |
| コネクテッドビークルおよびフリートサービス |
| 産業用IoTおよび予知保全 |
| スマートユーティリティおよびメーターtoキャッシュ |
| スマートシティおよびスマートビルディング |
| コネクテッドヘルスケアおよび医療機器 |
| 小売、決済、およびコネクテッドコマース |
| その他のアプリケーション |
| 通信事業者 |
| 企業 |
| マネージドサービスプロバイダー |
| 政府および公共部門組織 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェアソリューション | |
| サービス | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | コネクテッドビークルおよびフリートサービス | |
| 産業用IoTおよび予知保全 | ||
| スマートユーティリティおよびメーターtoキャッシュ | ||
| スマートシティおよびスマートビルディング | ||
| コネクテッドヘルスケアおよび医療機器 | ||
| 小売、決済、およびコネクテッドコマース | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 通信事業者 | |
| 企業 | ||
| マネージドサービスプロバイダー | ||
| 政府および公共部門組織 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
IoTビリングおよびマネタイゼーションソフトウェア市場規模はどのくらいですか?
IoTビリングおよびマネタイゼーションソフトウェア市場規模は2026年に2.76 ビリオン 米ドルと推定され、17.11%のCAGRで2031年までに6.08 ビリオン 米ドルに達すると予測されています。
IoTビリングおよびマネタイゼーションソフトウェアへの需要を促進しているものは何ですか?
より多くのコネクテッドデバイス、従量課金、クラウドBSSの近代化、およびリアルタイムビリング精度の必要性が需要を支えています。
最大のシェアを持つコンポーネントはどれですか?
ソフトウェアソリューションは、レーティングおよび課金システムが定期的なビリング運用に組み込まれているため、2025年に71.98%のシェアでリードしました。
どの展開モデルが採用をリードしていますか?
クラウドベースの展開は2025年に67.11%のシェアを占め、スケーラビリティとコネクテッドサービスオファーのより迅速な設定によって支えられました。
最も急速に拡大しているアプリケーションはどれですか?
コネクテッドヘルスケアおよび医療機器は、テレメトリ連動ビリング要件に支えられ、2031年までに18.95%のCAGRで成長すると予測されています。
最も急速に拡大している地域はどこですか?
アフリカは、エンタープライズIoTデプロイメントと5G普及の拡大に支えられ、2031年までに最速の地域CAGR18.84%を記録すると予測されています。
最終更新日:



