
Taille et Part du Marché des Logiciels de Facturation et de Monétisation IoT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.76 Milliards de dollars |
| Taille du Marché (2031) | 6.08 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.11 % |
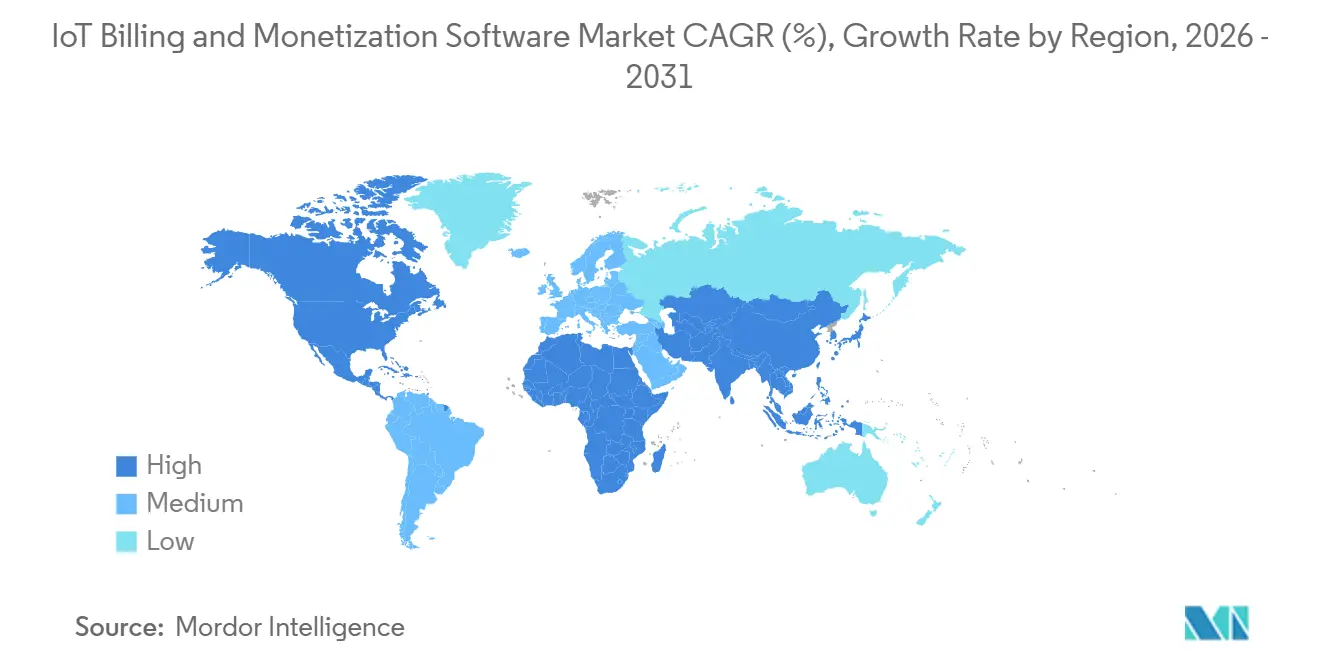
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Amérique du Nord |
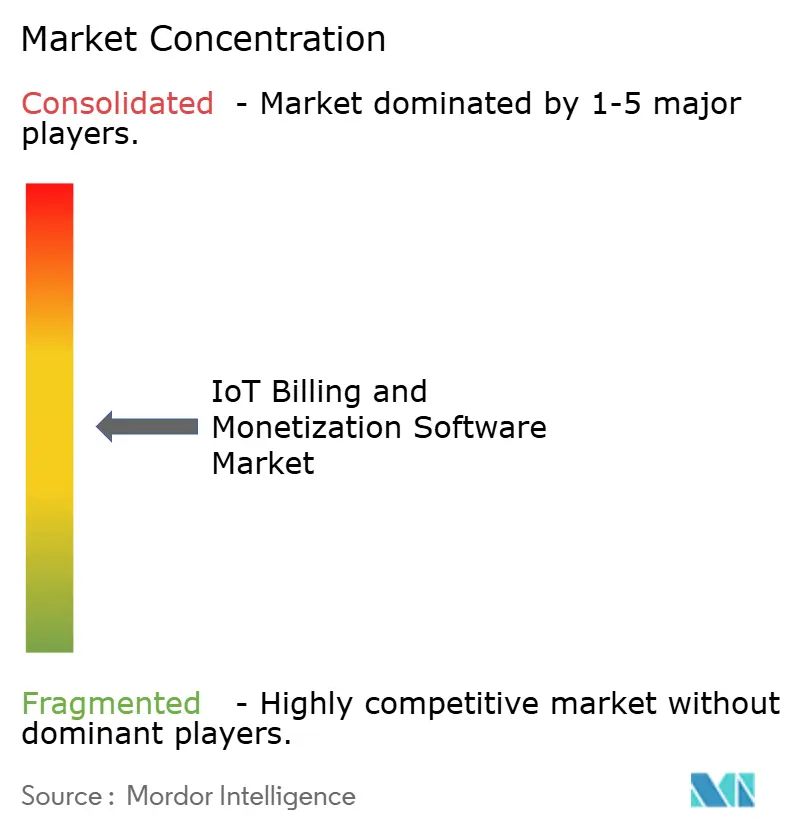
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Logiciels de Facturation et de Monétisation IoT par Mordor Intelligence
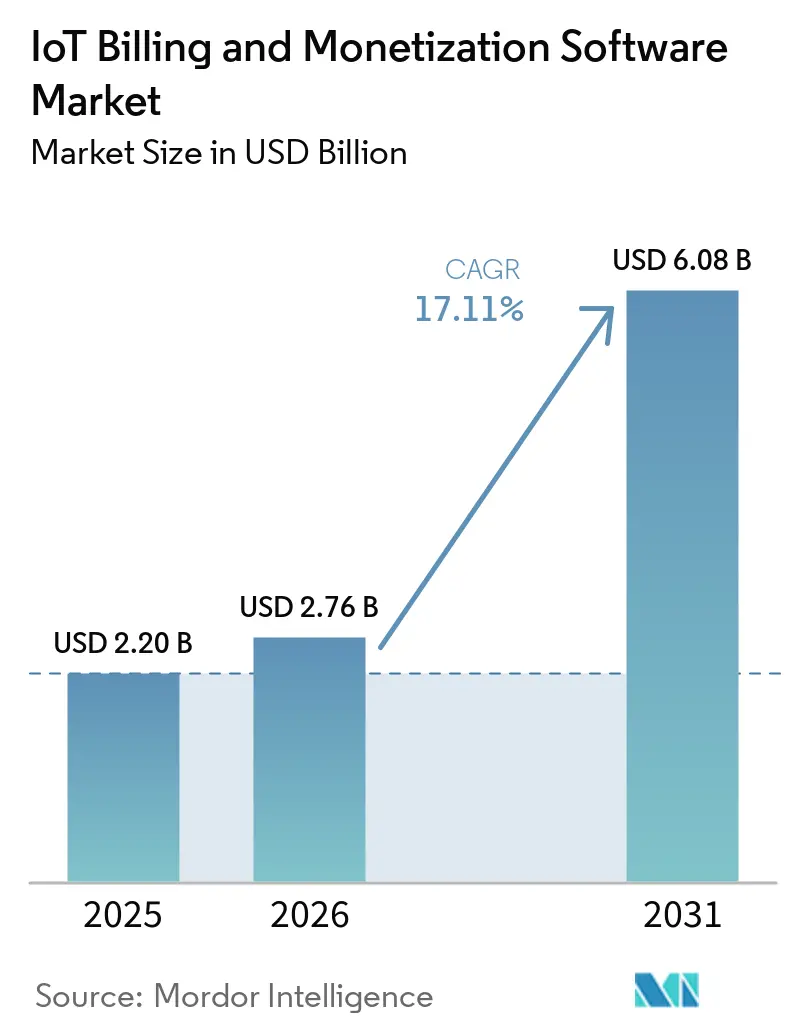
La taille du marché des logiciels de facturation et de monétisation IoT devrait augmenter de 2,20 milliards USD en 2025 à 2,76 milliards USD en 2026 et atteindre 6,08 milliards USD d'ici 2031, avec un CAGR de 17,11 % sur la période 2026-2031.
L'augmentation du nombre d'appareils cellulaires et non cellulaires accroît le nombre et la variété d'événements devant être évalués, facturés et réglés. Les fournisseurs répondent avec des plateformes capables de prendre en charge les abonnements, la tarification à la consommation et les plans de service liés aux résultats dans un même environnement opérationnel. Les systèmes cloud-natifs deviennent de plus en plus pertinents car ils permettent une configuration plus rapide des produits et une connectivité pilotée par API avec les systèmes d'entreprise. Les obligations réglementaires en matière d'accès aux données, de sécurité et d'exactitude de la facturation augmentent la valeur des plateformes dotées de pistes d'audit et de contrôles de conformité. Le marché des logiciels de facturation et de monétisation IoT est également façonné par la consolidation des fournisseurs, la configuration assistée par IA et les capacités de gestion des eSIM pour les appareils opérant sur plusieurs réseaux.
Principaux Enseignements du Rapport
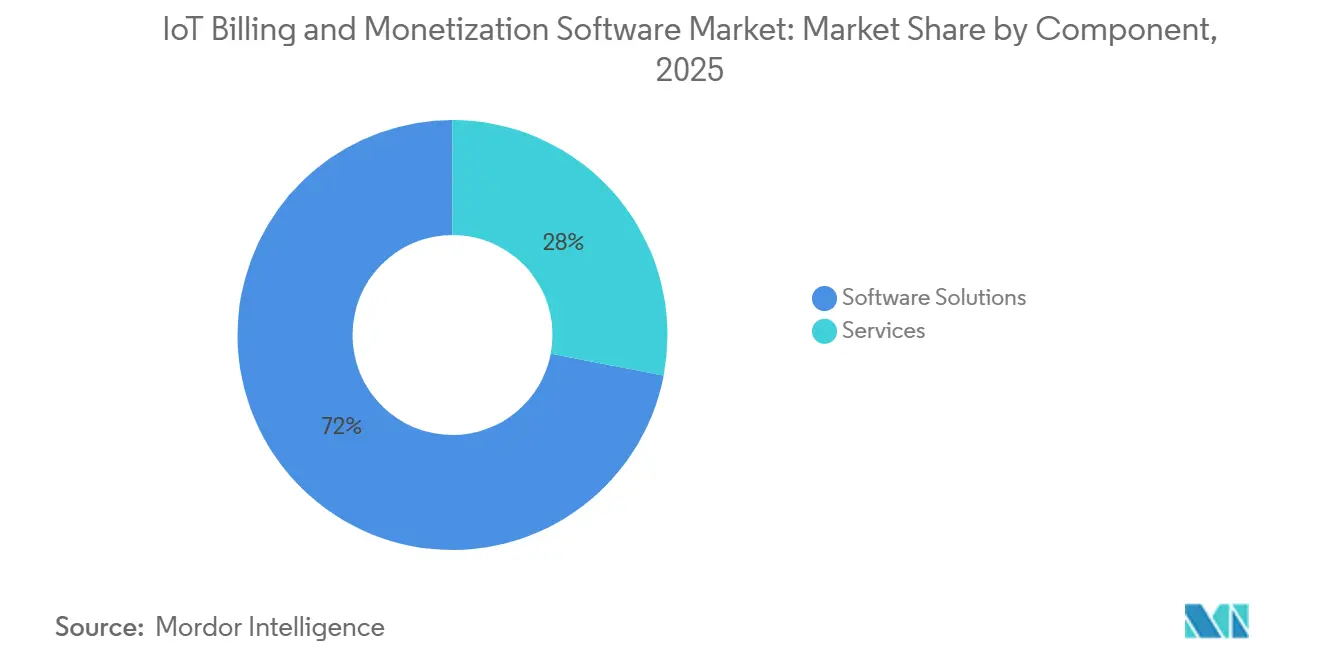
- Par composant, les solutions logicielles détenaient 71,98 % de la part du marché des logiciels de facturation et de monétisation IoT en 2025, tandis que les services soutenaient la mise en œuvre, l'intégration et les opérations gérées.
- Par mode de déploiement, les systèmes basés sur le cloud représentaient 67,11 % de la part du marché des logiciels de facturation et de monétisation IoT en 2025, soutenus par le besoin de capacité élastique et de lancements de services plus rapides.
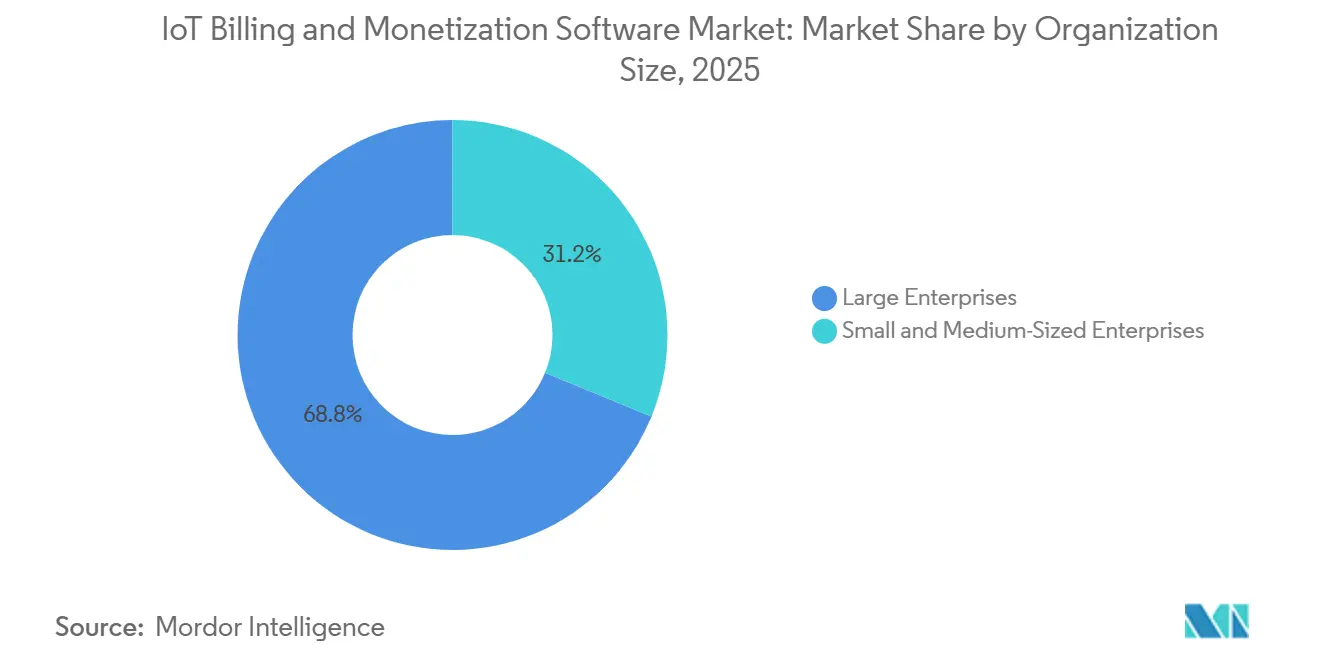
- Par taille d'organisation, les grandes entreprises détenaient une part de 68,82 % en 2025, tandis que les PME devraient se développer à un CAGR de 18,57 % jusqu'en 2031.
- Par application, les services de véhicules connectés et de flottes représentaient 20,13 % de la taille du marché des logiciels de facturation et de monétisation IoT en 2025, tandis que les soins de santé connectés et les dispositifs médicaux devraient progresser à un CAGR de 18,95 % jusqu'en 2031.
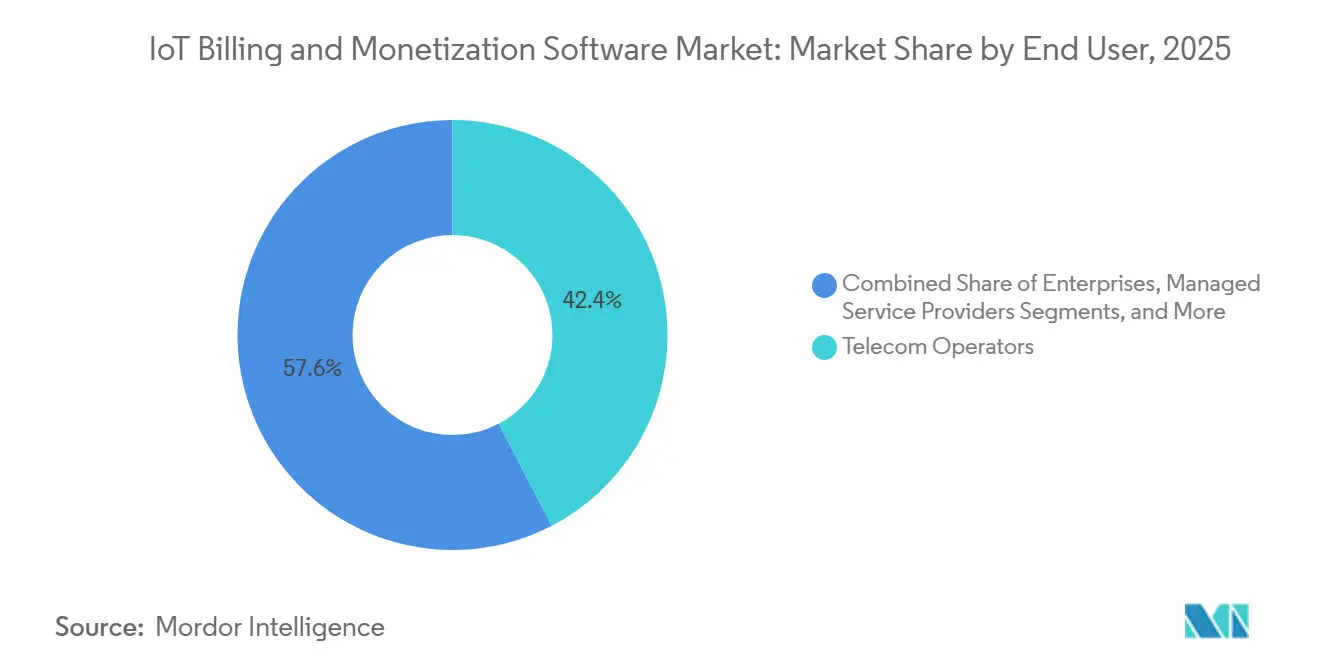
- Par utilisateur final, les opérateurs télécom détenaient une part de 42,36 % en 2025, tandis que les entreprises devraient enregistrer le CAGR le plus élevé de 18,53 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 32,22 % en 2025, tandis que l'Afrique devrait se développer à un CAGR de 18,84 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Parcs d'Appareils Connectés et des Événements d'Utilisation | +5.0% | Mondial, intensité la plus élevée en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption des Modèles Commerciaux par Abonnement et à l'Usage | +3.5% | Mondial, premiers adoptants en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Transformation Cloud-Native des BSS Télécom et d'Entreprise | +3.0% | Mondial, Amérique du Nord, Europe et Asie-Pacifique en tête | Long terme (≥ 4 ans) |
| Exigences de Garantie des Revenus en Temps Réel et d'Exactitude de la Facturation | +2.0% | Mondial, urgence particulière sur les marchés télécom à fort volume | Court terme (≤ 2 ans) |
| Commerce Autonome entre Appareils et Machine à Machine | +1.5% | Amérique du Nord et Europe au cœur, débordement vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Règlement Multipartite pour les Infrastructures IoT Partagées | +0.8% | Europe, Asie-Pacifique et Moyen-Orient | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Parcs d'Appareils Connectés et des Événements d'Utilisation
Les connexions IoT cellulaires ont atteint 4,5 milliards à fin 2025, tandis que le total des connexions IoT devrait atteindre 47,1 milliards d'ici 2031 à un CAGR de 13 %. Cette échelle augmente le volume d'événements que les plateformes de facturation doivent collecter, classer, évaluer et réconcilier. Un compteur utilitaire peut envoyer des données périodiques à faible volume, tandis qu'un appareil vidéo 5G RedCap peut générer un trafic continu soumis à des conditions de qualité de service variables. Ces différents schémas nécessitent des règles de tarification qui reconnaissent le type d'appareil, le niveau d'utilisation, les conditions du réseau et la partie responsable du paiement. L'Allemagne devrait avoir plus de 96 millions de cartes SIM machine d'ici fin 2026, ajoutant une base d'appareils substantielle nécessitant des processus de facturation orientés machine. Le marché des logiciels de facturation et de monétisation IoT bénéficie donc du remplacement par les opérateurs de systèmes conçus pour un trafic consommateur plus simple par des plateformes gérant des structures d'événements diverses.
Adoption des Modèles Commerciaux par Abonnement et à l'Usage
Les fournisseurs de produits connectés passent des ventes d'appareils ponctuelles aux abonnements, aux frais d'utilisation et aux offres groupées de services. Ce changement nécessite une plateforme capable de traiter l'utilisation mesurée, d'appliquer des règles de tarification hybrides et de prendre en charge la comptabilisation des revenus dans un seul flux de travail. Stripe a introduit son protocole de paiements machine en mars 2026 comme approche ouverte pour l'orchestration autonome des paiements machine à machine.[1]Stripe, "Introducing the Machine Payments Protocol," Stripe, stripe.com Ce développement indique que les événements de paiement d'origine machine deviennent une considération pratique pour les fournisseurs de services connectés. Le passage de Golioth à une tarification modulaire à l'usage a également reflété la nécessité d'attribuer une activité granulaire des appareils à travers des flottes mixtes. Le marché des logiciels de facturation et de monétisation IoT gagne en pertinence car les fournisseurs ont besoin d'un enregistrement fiable de ce qu'un appareil a consommé, du contrat applicable et du client ou partenaire à facturer.
Transformation Cloud-Native des BSS Télécom et d'Entreprise
Les environnements de facturation cloud-natifs prennent en charge les intégrations pilotées par événements et permettent aux fournisseurs de configurer de nouvelles offres commerciales sans reconstruire un plan tarifaire monolithique. Ils sont particulièrement pertinents pour le découpage réseau, les offres B2B2X, le règlement des partenaires et les services d'appareils connectés qui reposent sur des changements de tarification fréquents. L'alignement sur l'architecture numérique ouverte du TM Forum devient une considération d'approvisionnement importante car il offre aux opérateurs un cadre API plus cohérent pour l'ingestion et l'évaluation des événements. Les plateformes pilotées par API peuvent se connecter aux catalogues de produits, aux systèmes clients, aux fonctions réseau et aux applications partenaires avec moins d'interfaces personnalisées. La loi européenne sur les données est entrée en application en septembre 2025 et a accru la nécessité pour les produits connectés de rendre les données accessibles via des arrangements d'accès documentés. Le marché des logiciels de facturation et de monétisation IoT est soutenu par cette transition car les plateformes cloud-natives peuvent faciliter l'échange de données et la configuration des services par rapport aux anciens systèmes fortement couplés.
Exigences de Garantie des Revenus en Temps Réel et d'Exactitude de la Facturation
Les erreurs de facturation IoT peuvent s'accumuler rapidement car les événements individuels peuvent avoir une faible valeur mais se produire à haute fréquence. Un événement manqué ou mal évalué peut être difficile à détecter jusqu'à ce qu'il apparaisse dans un processus de réconciliation ou d'audit. L'enquête mondiale sur les pertes dues à la fraude de la CFCA 2025 a estimé les pertes mondiales dues à la fraude télécom à 41,82 milliards USD, dont 5,31 milliards USD provenant de la fraude à l'abonnement, ce qui montre l'importance financière des contrôles des transactions.[2]CFCA, "Global Fraud Loss Survey 2025 Report Published," cfca.org Aria Systems a lancé le moteur de facturation adaptative Allegro ACE en juin 2026 pour la connectivité IoT, les jetons de services IA et la facturation des API réseau. La société a déclaré que la plateforme prend en charge des réponses inférieures à 100 ms et plusieurs approches de facturation au sein d'une seule couche de calcul. Dans le domaine de la santé, la télémétrie des appareils nécessite également une piste d'audit fiable lorsqu'elle sert d'entrée au remboursement, rendant les processus de facturation précis plus importants dans le marché des logiciels de facturation et de monétisation IoT.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité de l'Intégration des OSS/BSS Hérités | -2.5% | Mondial, plus aigu en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Exigences en Matière de Confidentialité des Données, de Cybersécurité et de Souveraineté des Données | -1.5% | UE et Royaume-Uni en premier, expansion vers les marchés Asie-Pacifique | Moyen terme (2-4 ans) |
| Protocoles d'Appareils Fragmentés et Télémétrie d'Utilisation Incohérente | -1.0% | Mondial, impact le plus élevé dans l'IoT industriel et les services publics intelligents | Moyen terme (2-4 ans) |
| Difficulté à Prouver la Valeur Économique pour les Déploiements à Faible ARPU | -0.7% | Marchés émergents d'Asie-Pacifique, Amérique du Sud, Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'Intégration des OSS/BSS Hérités
Les anciens systèmes de support aux entreprises combinent souvent des catalogues de produits, des règles d'évaluation, des processus de provisionnement et des enregistrements clients dans des composants étroitement connectés. Séparer ces fonctions sans perturber la facturation active nécessite des opérations parallèles, une synchronisation des données et des tests approfondis pour chaque ligne de produits. Les nouveaux services IoT peuvent également nécessiter des liens supplémentaires entre les systèmes d'exploitation réseau et les systèmes de facturation. Cela crée une charge de mise en œuvre lorsque les opérateurs doivent connecter plusieurs plateformes d'appareils, applications partenaires et technologies réseau. Des règles métier non documentées peuvent émerger après le démarrage d'un projet de modernisation et retarder le lancement de service prévu. Ces problèmes peuvent ralentir l'adoption sur le marché des logiciels de facturation et de monétisation IoT, en particulier lorsqu'un fournisseur dispose d'une grande base installée et d'une faible tolérance aux perturbations de facturation.
Exigences en Matière de Confidentialité des Données, de Cybersécurité et de Souveraineté des Données
Les plateformes de facturation peuvent traiter des identifiants d'appareils, des données de localisation, des informations d'utilisation et des enregistrements liés aux paiements. Cette concentration de données fait des plateformes des cibles importantes pour l'examen réglementaire et les contrôles de cybersécurité. La loi européenne sur les données est entrée en application le 12 septembre 2025, et les nouveaux produits connectés doivent rendre les données utilisateur accessibles par défaut à partir du 12 septembre 2026. La loi européenne sur la résilience cybernétique introduit également des obligations de signalement des vulnérabilités à partir du 11 septembre 2026, avec une application complète prévue pour décembre 2027. Le déploiement d'Omantel par Cerillion en avril 2026 a utilisé l'hébergement dans Oman Data Park pour répondre aux exigences locales de souveraineté des données. Le besoin résultant de contrôles et d'infrastructures spécifiques à chaque pays peut augmenter les coûts de livraison pour le marché des logiciels de facturation et de monétisation IoT.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Plateformes Logicielles Ancrent les Chaînes de Valeur de la FacturationLes solutions logicielles détenaient 71,98 % de la part du marché des logiciels de facturation et de monétisation IoT en 2025. Ce résultat reflétait le rôle central des logiciels d'évaluation, de facturation, de médiation et de règlement dans une offre de services connectés. Une fois qu'un moteur d'évaluation est intégré dans l'environnement de production d'un opérateur, le modifier peut affecter les clients actifs, les catalogues de produits et les arrangements avec les partenaires. Cela crée des coûts de changement élevés et soutient des relations pluriannuelles de licence, de support et de maintenance. La catégorie évolue vers une configuration assistée par IA et des logiciels composables plutôt que vers un remplacement complet de la plateforme. Amdocs a introduit CES26 en mars 2026 avec des agents de monétisation spécialisés et une facturation convergente pilotée par configuration pour la prestation de services à grande échelle. Aria Systems a lancé Aria Allegro en tant que produit autonome en mai 2026, reflétant la demande de composants de facturation pouvant être adoptés sans remplacer l'ensemble de la pile.[3]Aria Systems, "Aria Launches Allegro as a Standalone Product," Aria Systems, ariasystems.com L'alignement sur l'architecture numérique ouverte du TM Forum est également important car les acheteurs recherchent de plus en plus des interfaces ouvertes qui réduisent la dépendance future à l'intégration.
Les services comprennent l'intégration, le conseil, la migration, la configuration et les opérations de facturation gérées. Ces activités restent importantes lorsque les opérateurs passent d'anciens systèmes BSS à des environnements basés sur le cloud. Les prestataires de services aident les organisations à cartographier la logique d'évaluation héritée, à réconcilier les données, à tester les résultats de facturation et à soutenir la transition des clients actifs. La demande de services peut être la plus forte lorsqu'un opérateur ajoute de nouveaux cas d'usage IoT aux côtés de produits grand public et d'entreprise existants. Dans le même temps, la configuration des règles assistée par IA peut réduire le besoin à long terme de travail de services professionnels à forte intensité de main-d'œuvre. Les fournisseurs doivent donc équilibrer les revenus de mise en œuvre à court terme avec la valeur d'un déploiement logiciel plus simple et plus reproductible. Le secteur des logiciels de facturation et de monétisation IoT dépend des deux catégories, mais les logiciels conservent la position de valeur la plus importante car ils restent intégrés dans le processus de facturation récurrent. Une base logicielle stable peut également soutenir les revenus de services lorsque les clients introduisent de nouveaux produits, partenaires ou groupes d'appareils.


Par Mode de Déploiement :
La Dominance du Cloud Soutient l'Échelle et des Lancements de Services Plus RapidesLe déploiement basé sur le cloud représentait 67,11 % de la part du marché des logiciels de facturation et de monétisation IoT en 2025. Les opérateurs utilisent la capacité cloud pour s'adapter aux variations du nombre d'appareils et des volumes de transactions sans construire une infrastructure équivalente pour chaque pic de demande. Les systèmes de facturation cloud-natifs peuvent introduire de nouveaux plans d'utilisation via des services configurables et des charges de travail conteneurisées. Cela prend en charge les offres connectées qui varient selon l'utilisation des données, l'état de l'appareil, le niveau de service ou la qualité du réseau. Cela aide également les fournisseurs à connecter les fonctions de facturation aux applications clients via des API. AIS en Thaïlande a déployé une plateforme BSS cloud-native de Netcracker pour les services B2C, B2B et IoT, illustrant l'utilisation d'une plateforme commune sur plusieurs lignes d'activité. Le déploiement a permis une plus grande évolutivité et un délai de lancement plus court pour les nouvelles offres connectées. Ces capacités renforcent le rôle de la livraison cloud dans le marché des logiciels de facturation et de monétisation IoT.
Les installations sur site restent pertinentes lorsque les règles de confidentialité, les politiques de sécurité ou les exigences de résidence des données limitent l'hébergement cloud. Certains opérateurs conservent également des systèmes locaux car les processus de facturation existants sont profondément connectés aux applications internes. Les exigences d'accès aux données de la loi européenne sur les données peuvent accroître la pression de modernisation des interfaces, même lorsqu'un client conserve un environnement sur site. Les systèmes hérités peuvent nécessiter des connecteurs personnalisés pour prendre en charge les processus d'accès aux données documentés, tandis que les systèmes cloud-natifs incluent souvent des fonctions API comme élément standard. L'expansion de Cerillion en 2025 avec MVNX a ajouté des modules pour les abonnés prépayés et postpayés et a permis la facturation multi-locataires pour les clients MVNO. Ce cas montre comment la livraison orientée SaaS peut réduire la charge en capital et en mise en œuvre pour les fournisseurs de services. Les choix de déploiement resteront façonnés par le modèle opérationnel d'un client, ses obligations de conformité et sa capacité à moderniser les anciens systèmes.
Par Taille d'Organisation :
Les Grandes Entreprises Mènent Tandis que les PME Augmentent leur AdoptionLes grandes entreprises représentaient 68,82 % de la taille du marché des logiciels de facturation et de monétisation IoT en 2025. Les opérateurs télécom de niveau 1, les services publics mondiaux, les constructeurs automobiles et les grands systèmes de santé exploitent des parcs d'appareils pouvant justifier des plateformes complètes de facturation, de règlement et de gestion des revenus. Ces organisations nécessitent souvent une facturation convergente pour les services grand public, d'entreprise, de gros et de partenaires. Elles peuvent également avoir besoin d'une facturation en ligne en temps réel et de contrôles fonctionnant dans de nombreux pays et types de contrats. Leurs processus d'approvisionnement favorisent les fournisseurs ayant une longue expérience de mise en œuvre, des ressources d'intégration et de larges portefeuilles de produits. NEC a finalisé son acquisition de CSG Systems en mai 2026, et Netcracker a dirigé l'intégration des technologies d'engagement client, de monétisation et de paiement de CSG dans une plateforme BSS/OSS unifiée native à l'IA. La transaction a accru la concurrence pour les grands renouvellements et les programmes de transformation. Les grands clients peuvent utiliser l'échelle des fournisseurs pour rechercher des fonctionnalités plus larges, mais ils continuent également d'évaluer les fournisseurs spécialisés là où la flexibilité des produits est plus importante.
Les PME devraient se développer à un CAGR de 18,57 % jusqu'en 2031. La livraison SaaS cloud peut réduire les barrières en capital et en intégration qui limitaient auparavant l'accès à des fonctions de facturation sophistiquées. Les opérateurs de flottes plus petites ont toujours besoin d'une facturation fiable, d'une gestion des paiements, d'un traitement fiscal et d'enregistrements clients, mais peuvent ne pas avoir besoin d'une suite BSS télécom complète. Fynn propose une facturation basée sur les appareils avec conformité GoBD, intégration SEPA et export DATEV pour les plateformes IoT allemandes. Ces fonctions répondent à un besoin pratique de facturation conforme sans le coût d'un grand programme d'entreprise. Les fournisseurs natifs du numérique peuvent également avoir besoin d'une mesure précise de l'utilisation lorsqu'ils vendent l'accès aux données de produits connectés via des API. Les plateformes légères pilotées par API peuvent répondre à ce besoin plus efficacement que les systèmes conçus pour les grands opérateurs. Le marché des logiciels de facturation et de monétisation IoT peut donc s'élargir à mesure que les petits fournisseurs adoptent des services de facturation et de tarification packagés basés sur le cloud.
Par Application :
Les Véhicules Connectés Mènent et la Santé se Développe RapidementLes services de véhicules connectés et de flottes détenaient 20,13 % de la part du marché des logiciels de facturation et de monétisation IoT en 2025. Les constructeurs automobiles ajoutent des services numériques récurrents à la possession de véhicules, notamment la télématique, la connectivité, l'infodivertissement, les fonctions de sécurité et les outils de gestion de flotte. Un seul véhicule peut créer une activité facturable pour le constructeur, l'opérateur réseau, le conducteur, le propriétaire de la flotte et un fournisseur de contenu tiers. Cette structure rend important d'identifier l'événement, le droit au service applicable et la partie qui doit supporter le coût. Les fournisseurs doivent également maintenir la continuité du service lorsque les véhicules se déplacent sur des réseaux ou des frontières nationales. Soracom a lancé sa suite automobile en juillet 2026 avec une facturation à usage partagé via plusieurs APN pour les coûts de télématique OEM, de services opérateur et d'infodivertissement pour l'utilisateur final. Le produit a abordé l'attribution multipartite dans les modèles commerciaux de véhicules connectés. Le marché des logiciels de facturation et de monétisation IoT bénéficie de ces cas d'usage car les services de véhicules nécessitent une facturation cohérente sur de longs cycles de vie des appareils.
Les soins de santé connectés et les dispositifs médicaux devraient enregistrer un CAGR de 18,95 % jusqu'en 2031. Les programmes de surveillance à distance créent des événements de facturation qui doivent être liés à une télémétrie d'appareils vérifiable et à une activité de service documentée. Le CMS a finalisé les codes CPT 99445 et 99470 en janvier 2026, augmentant la pertinence des cycles de facturation de courte durée et déclenchés par événements dans les soins de santé connectés. Le calendrier des honoraires des médecins 2026 traite les données cliniques générées par logiciel comme une entrée de facturation vérifiable lorsque les exigences pertinentes sont satisfaites. Cela lie la conception de la facturation aux enregistrements d'audit et à la fiabilité de la collecte de télémétrie. Les fabricants d'appareils et les prestataires de soins de santé ont besoin de systèmes qui préservent les preuves de l'activité des appareils, de l'éligibilité aux services et des enregistrements liés au remboursement. Les exigences résultantes peuvent créer une barrière plus élevée pour les plateformes d'abonnement générales qui manquent de contrôles axés sur la santé. Dans le secteur des logiciels de facturation et de monétisation IoT, les fournisseurs disposant de capacités d'audit pertinentes peuvent servir un cas d'usage où le processus de facturation est étroitement lié aux exigences réglementaires.
Par Utilisateur Final :
Les Opérateurs Télécom Ancrent la Demande et les Entreprises Ajoutent de l'ÉlanLes opérateurs télécom détenaient 42,36 % de la taille du marché des logiciels de facturation et de monétisation IoT en 2025. Les opérateurs exploitent à la fois des réseaux de connectivité et achètent les logiciels nécessaires pour facturer les données IoT, les services réseau et les offres partenaires. Leurs systèmes doivent traiter les événements d'un grand nombre de SIM et d'eSIM tout en prenant en charge les contrats prépayés, postpayés, de gros et d'entreprise. Cela fait des opérateurs télécom des acheteurs importants de logiciels de facturation convergente, de médiation et de règlement. MATRIXX Software a prolongé son partenariat de monétisation avec StarHub pour 5 ans en juillet 2025, s'étendant de la sous-marque numérique giga! aux offres grand public et d'entreprise principales. L'extension a montré comment une plateforme de facturation peut passer d'un service ciblé à des responsabilités de facturation plus larges. La consolidation du secteur peut également amener les opérateurs à revoir les contrats existants lorsque de nouvelles combinaisons de fournisseurs offrent une couverture de produits plus large. Ces conditions maintiennent les opérateurs télécom comme groupe de clients central pour le marché des logiciels de facturation et de monétisation IoT.
Les entreprises devraient se développer à un CAGR de 18,53 % jusqu'en 2031. Les fabricants utilisent les données d'appareils connectés pour soutenir les abonnements de maintenance prédictive, tandis que les systèmes de santé facturent les programmes de surveillance à distance. Les équipementiers automobiles créent également des packages de services de voitures connectées pouvant fonctionner indépendamment de la pile de facturation d'un opérateur télécom. Ces organisations doivent gérer les plans, l'utilisation, les factures et les paiements aux partenaires d'une manière qui correspond à leur propre modèle commercial. Les prestataires de services gérés peuvent soutenir les PME et les clients du marché intermédiaire qui ne souhaitent pas exploiter une plateforme de facturation en interne. Les organisations gouvernementales et du secteur public introduisent des exigences supplémentaires pour le règlement multipartite et la comptabilité publique, notamment dans les programmes de comptage des villes intelligentes et des services publics. Leurs besoins diffèrent de la facturation télécom grand public traditionnelle car plusieurs agences, fournisseurs et utilisateurs finaux peuvent partager la responsabilité d'un service. Cette diversité élargit la demande adressable pour le marché des logiciels de facturation et de monétisation IoT.

Analyse Géographique
Marché des Logiciels de Facturation et de Monétisation IoT en Amérique du Nord
L'Amérique du Nord détenait 32,22 % de la part de marché des logiciels de facturation et de monétisation IoT en 2025. La position de la région était soutenue par la modernisation des opérateurs télécom de premier rang et l'adoption par les entreprises de plateformes de services connectés. Amdocs et AWS ont annoncé une collaboration stratégique pluriannuelle en février 2026, axée sur des plateformes cloud pour les services d'IA, les API réseau et la connectivité IoT. Cela reflète la demande de plateformes capables de tarifer plusieurs services numériques via un environnement d'exploitation commun. Les modifications du code CMS ajoutent également un flux de demande lié au secteur de la santé pour les systèmes qui connectent les enregistrements de télémétrie aux flux de travail de remboursement. Le Canada contribue par le biais de programmes d'entreprise dans les secteurs de la fabrication et des services publics. Le Mexique contribue par le biais de la télématique des véhicules connectés et des programmes de compteurs intelligents.
Marché des Logiciels de Facturation et de Monétisation IoT en Europe
L'Europe combine un important pipeline de déploiement en entreprise avec un environnement réglementaire exigeant. La loi européenne sur les données, l'évolution des attentes en matière de collecte de données et les obligations à venir du règlement sur la cyberrésilience imposent aux fournisseurs de traiter les contrôles d'accès, de sécurité et de reporting comme des fonctionnalités produit. L'Allemagne devait compter plus de 96 millions de cartes SIM machine d'ici fin 2026, augmentant ainsi le nombre de connexions nécessitant une facturation et un règlement orientés machine. L'arrêt prévu de la 2G par Deutsche Telekom en juin 2028 crée également une échéance pour les migrations de re-tarification chez les opérateurs prenant en charge les anciens appareils IoT. Le Bureau du commissaire à l'information du Royaume-Uni a mis à jour ses directives relatives aux produits et services IoT grand public le 11 juin 2026. Hansen Technologies a renouvelé son partenariat avec Telefónica Germany en mai 2026 pour soutenir la migration de plusieurs millions de clients vers des solutions BSS alimentées par le cloud, l'IA et les API. Ces conditions font de l'Europe un marché important pour les plateformes de facturation conformes et adaptables.
Marché des Logiciels de Facturation et de Monétisation IoT au Moyen-Orient et en Afrique, en Asie-Pacifique et en Amérique du Sud
L'Afrique devrait se développer à un CAGR de 18,84 % jusqu'en 2031, soit le taux régional le plus rapide du marché des logiciels de facturation et de monétisation IoT. L'Asie-Pacifique dispose de la plus grande base de connexions, l'Asie du Nord-Est représentant 70 % des connexions IoT cellulaires fin 2025. Le Japon, la Corée du Sud, la Chine et l'Inde exploitent de grands parcs d'appareils nécessitant une capacit de facturation à haut débit. Au Moyen-Orient, la transformation d'Omantel par Cerillion a montré comment les exigences d'hébergement local peuvent façonner l'architecture des plateformes. Les technologies mobiles ont généré 240 milliards USD de valeur économique à travers l'Afrique en 2025 et devraient atteindre 290 milliards USD d'ici 2030. La GSMA a indiqué que 61 opérateurs dans 37 marchés africains avaient lancé des services 5G d'ici mai 2026.[4]GSMA, "5G en Afrique 2026, Situation du marché, Tendances et Perspectives," GSMA, gsma.com L'Amérique du Sud progresse grâce aux programmes de comptage intelligent des services publics et de gestion de flottes d'entreprise au Brésil et en Argentine.

Paysage Concurrentiel
Le marché des logiciels de facturation et de monétisation IoT est modérément concentré. Les fournisseurs de suites BSS/OSS complètes, notamment Amdocs, Ericsson, Oracle, SAP, Huawei et Nokia, se disputent les budgets télécom de niveau 1 avec de larges portefeuilles et des capacités d'intégration établies. Les fournisseurs spécialisés, notamment MATRIXX Software, Cerillion, Aria Systems, Zuora, Aeris Communications et Eseye, se distinguent par une livraison cloud-native, des fonctions de monétisation ciblées et une expertise sectorielle. L'accent concurrentiel se déplace vers la configuration assistée par IA, la facturation à faible latence et la gestion du cycle de vie des eSIM. Cerillion a participé à 2 projets Moonshot Catalyst du TM Forum lors du DTW Ignite 2026, utilisant la participation aux normes pour démontrer l'alignement des produits dans les évaluations des opérateurs. Le marché intermédiaire de l'IoT industriel reste une opportunité pratique car de nombreux fabricants ont besoin de plus qu'une simple facturation par abonnement mais ne souhaitent pas un long programme de transformation BSS. Les fournisseurs offrant une évaluation précise de l'utilisation et une simplicité d'intégration peuvent combler ce manque.
Amdocs a introduit CES26 en mars 2026, intégrant des agents IA dans les flux de travail de monétisation, de commande et d'assurance. Cette évolution du produit a soutenu la facturation convergente pilotée par configuration pour les services 5G et IoT à grande échelle. Aria Systems a lancé Allegro ACE en juin 2026 pour la facturation en temps réel des services de connectivité IoT, des services IA et des API réseau. Son accent sur l'autorisation pré-événement et la facturation des événements répond aux clients qui ont besoin de contrôles immédiats à l'échelle des parcs d'appareils. Cerillion a annoncé un programme de transformation BSS/OSS pour Omantel en avril 2026, couvrant les services B2C, B2B et IoT. Ces exemples montrent que les leaders du marché combinent le développement de fonctionnalités avec des déploiements qui valident leurs plateformes dans des environnements opérationnels complexes.
Aeris Communications et Eseye poursuivent une facturation pilotée par l'orchestration des eSIM pour les déploiements d'appareils multinationaux. Leur approche est pertinente lorsque les clients ont besoin d'une gestion unifiée de la connectivité, d'une flexibilité des opérateurs et d'une facturation sur plusieurs zones géographiques. Les capacités SGP.32 d'Eseye combinent l'orchestration des eSIM avec une facturation multidevise pour les déploiements automobiles, utilitaires et de santé. Hansen Technologies poursuit une profondeur spécifique aux opérateurs grâce à son partenariat avec Telefónica Allemagne, qui fournit une référence de migration importante dans les appels d'offres européens.[5]Hansen Technologies, "Telefónica Germany Extends Hansen Partnership," Hansen Technologies, hansencx.com Le secteur des logiciels de facturation et de monétisation IoT reste concurrentiel car les clients évaluent souvent à la fois l'étendue de la suite et la capacité à résoudre un problème opérationnel défini. Les grands fournisseurs peuvent offrir des portefeuilles intégrés, tandis que les fournisseurs spécialisés peuvent proposer des mises en œuvre plus ciblées.
Leaders du Secteur des Logiciels de Facturation et de Monétisation IoT
-
Amdocs Limited
-
Oracle Corporation
-
SAP SE
-
Telefonaktiebolaget LM Ericsson
-
Huawei Technologies Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Facturation et de Monétisation IoT
- Amdocs Limited
- Oracle Corporation
- SAP SE
- Telefonaktiebolaget LM Ericsson (publ)
- Huawei Technologies Co., Ltd.
- CSG Systems International, Inc.
- Nokia Corporation
- Comarch S.A.
- MATRIXX Software, Inc.
- Cerillion plc
- Aria Systems, Inc.
- Zuora, Inc.
- LogiSense Corporation
- PortaOne, Inc.
- Optiva, Inc.
- Netcracker Technology Corporation
- Hansen Technologies Limited
- Eseye Limited
- Aeris Communications, Inc.

Recent Industry Developments in Marché des Logiciels de Facturation et de Monétisation IoT
- Juillet 2026 : Soracom a lancé sa suite automobile, introduisant des capacités de facturation partagée permettant d'attribuer séparément les coûts de connectivité pour la télématique OEM, les services opérateur et l'infodivertissement de l'utilisateur final sur un seul eSIM IoT multi-opérateur.
- Juin 2026 : Aria Systems a lancé Aria Allegro ACE, un moteur de facturation adaptative en temps réel conçu pour prendre en charge l'autorisation d'utilisation, la facturation et la monétisation dans les services télécom, IoT, IA, cloud et autres services basés sur la consommation.
- Mai 2026 : Hansen Technologies a prolongé son partenariat avec Telefónica Allemagne, élargissant l'utilisation par l'opérateur des capacités BSS alimentées par le cloud, l'IA et les API de Hansen pour soutenir les exigences de services numériques et de monétisation.
- Avril 2026 : Cerillion a annoncé un programme majeur de transformation BSS/OSS avec Omantel, déployant sa suite BSS/OSS pré-intégrée pour les services grand public, d'entreprise et IoT via un environnement cloud souverain hébergé chez Oman Data Park.


Portée du Rapport sur le Marché Mondial des Logiciels de Facturation et de Monétisation IoT
Le rapport sur le marché des logiciels de facturation et de monétisation IoT est segmenté par composant (solutions logicielles et services), mode de déploiement (basé sur le cloud et sur site), taille d'organisation (grandes entreprises et petites et moyennes entreprises), application (services de véhicules connectés et de flottes, IoT industriel et maintenance prédictive, services publics intelligents et comptage à encaissement, villes intelligentes et bâtiments intelligents, soins de santé connectés et dispositifs médicaux, commerce de détail, paiements et commerce connecté, et autres applications), utilisateur final (opérateurs télécom, entreprises, prestataires de services gérés, gouvernement et organisations du secteur public) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Solutions Logicielles |
| Services |
| Basé sur le Cloud |
| Sur Site |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Services de Véhicules Connectés et de Flottes |
| IoT Industriel et Maintenance Prédictive |
| Services Publics Intelligents et Comptage à Encaissement |
| Villes Intelligentes et Bâtiments Intelligents |
| Soins de Santé Connectés et Dispositifs Médicaux |
| Commerce de Détail, Paiements et Commerce Connecté |
| Autres Applications |
| Opérateurs Télécom |
| Entreprises |
| Prestataires de Services Gérés |
| Gouvernement et Organisations du Secteur Public |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Composant | Solutions Logicielles | |
| Services | ||
| Par Mode de Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Application | Services de Véhicules Connectés et de Flottes | |
| IoT Industriel et Maintenance Prédictive | ||
| Services Publics Intelligents et Comptage à Encaissement | ||
| Villes Intelligentes et Bâtiments Intelligents | ||
| Soins de Santé Connectés et Dispositifs Médicaux | ||
| Commerce de Détail, Paiements et Commerce Connecté | ||
| Autres Applications | ||
| Par Utilisateur Final | Opérateurs Télécom | |
| Entreprises | ||
| Prestataires de Services Gérés | ||
| Gouvernement et Organisations du Secteur Public | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des logiciels de facturation et de monétisation IoT ?
La taille du marché des logiciels de facturation et de monétisation IoT est estimée à 2,76 milliards USD en 2026 et devrait atteindre 6,08 milliards USD d'ici 2031 à un CAGR de 17,11 %.
Qu'est-ce qui stimule la demande de logiciels de facturation et de monétisation IoT ?
L'augmentation du nombre d'appareils connectés, la tarification à la consommation, la modernisation des BSS cloud et le besoin d'exactitude de la facturation en temps réel soutiennent la demande.
Quel composant détient la plus grande part ?
Les solutions logicielles menaient avec une part de 71,98 % en 2025 car les systèmes d'évaluation et de facturation sont intégrés dans les opérations de facturation récurrentes.
Quel modèle de déploiement mène l'adoption ?
Le déploiement basé sur le cloud représentait une part de 67,11 % en 2025, soutenu par l'évolutivité et une configuration plus rapide des offres de services connectés.
Quelle application se développe le plus rapidement ?
Les soins de santé connectés et les dispositifs médicaux devraient progresser à un CAGR de 18,95 % jusqu'en 2031, soutenus par les exigences de facturation liées à la télémétrie.
Quelle région se développe le plus rapidement ?
L'Afrique devrait enregistrer le CAGR régional le plus rapide de 18,84 % jusqu'en 2031, soutenu par le déploiement IoT d'entreprise et l'expansion de la disponibilité de la 5G.
Dernière mise à jour de la page le:



