
IoT-Abrechnungs- und Monetarisierungssoftware-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.76 Milliarden US-Dollar |
| Marktgröße (2031) | 6.08 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.11 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
IoT-Abrechnungs- und Monetarisierungssoftware-Marktanalyse von Mordor Intelligence
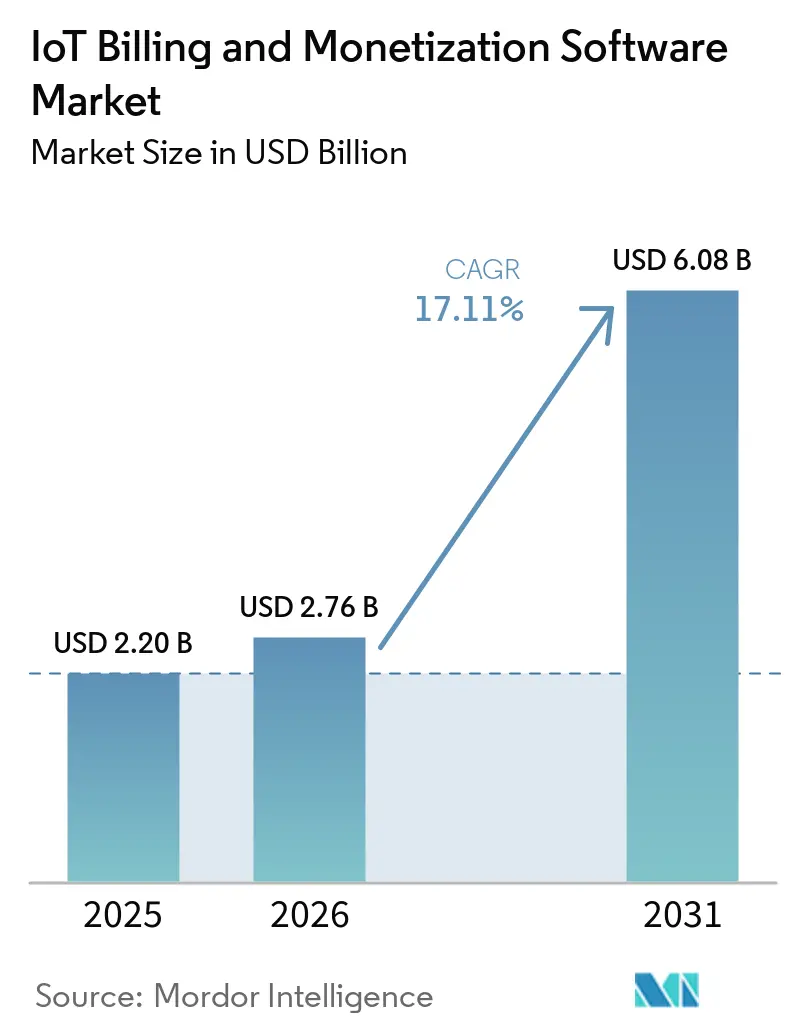
Die Größe des IoT-Abrechnungs- und Monetarisierungssoftware-Marktes wird voraussichtlich von 2,20 Milliarden USD im Jahr 2025 auf 2,76 Milliarden USD im Jahr 2026 steigen und bis 2031 6,08 Milliarden USD erreichen, mit einem CAGR von 17,11 % über den Zeitraum 2026–2031.
Steigende Zahlen von zellularen und nicht-zellularen Geräten erhöhen die Anzahl und Vielfalt der Ereignisse, die bewertet, abgerechnet und abgewickelt werden müssen. Anbieter reagieren mit Plattformen, die Abonnements, verbrauchsbasierte Preisgestaltung und ergebnisgebundene Servicepläne in derselben Betriebsumgebung unterstützen können. Cloud-native Systeme werden zunehmend relevanter, da sie eine schnellere Produktkonfiguration und API-gestützte Konnektivität mit Unternehmenssystemen ermöglichen. Regulatorische Verpflichtungen in Bezug auf Datenzugang, Sicherheit und Abrechnungsgenauigkeit steigern den Wert von Plattformen mit Prüfpfaden und Compliance-Kontrollen. Der IoT-Abrechnungs- und Monetarisierungssoftware-Markt wird auch durch Anbieterkonsolidierung, KI-gestützte Konfiguration und eSIM-Verwaltungsfunktionen für Geräte geprägt, die über mehrere Netzwerke hinweg betrieben werden.
Wichtigste Erkenntnisse des Berichts
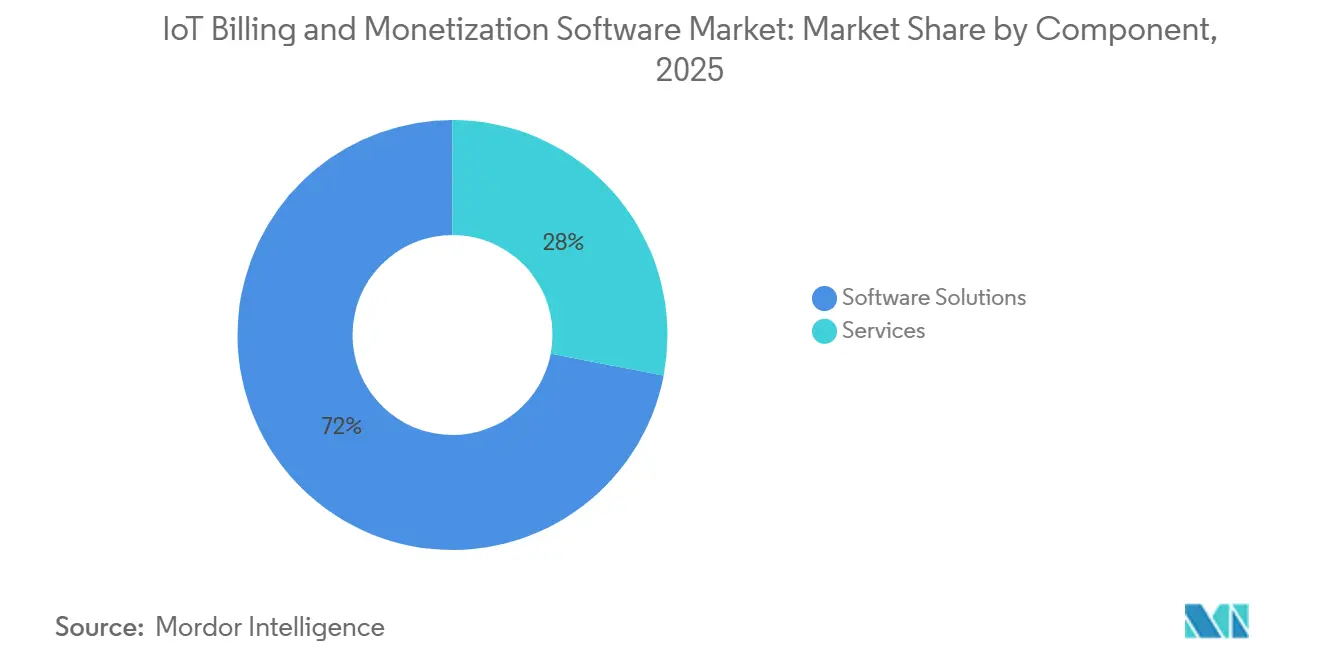
- Nach Komponente hielten Softwarelösungen im Jahr 2025 einen Marktanteil von 71,98 % am IoT-Abrechnungs- und Monetarisierungssoftware-Markt, während Dienstleistungen Implementierung, Integration und verwalteten Betrieb unterstützten.
- Nach Bereitstellungsmodus entfielen im Jahr 2025 67,11 % des Marktanteils am IoT-Abrechnungs- und Monetarisierungssoftware-Markt auf Cloud-basierte Systeme, unterstützt durch den Bedarf an elastischer Kapazität und schnelleren Serviceeinführungen.
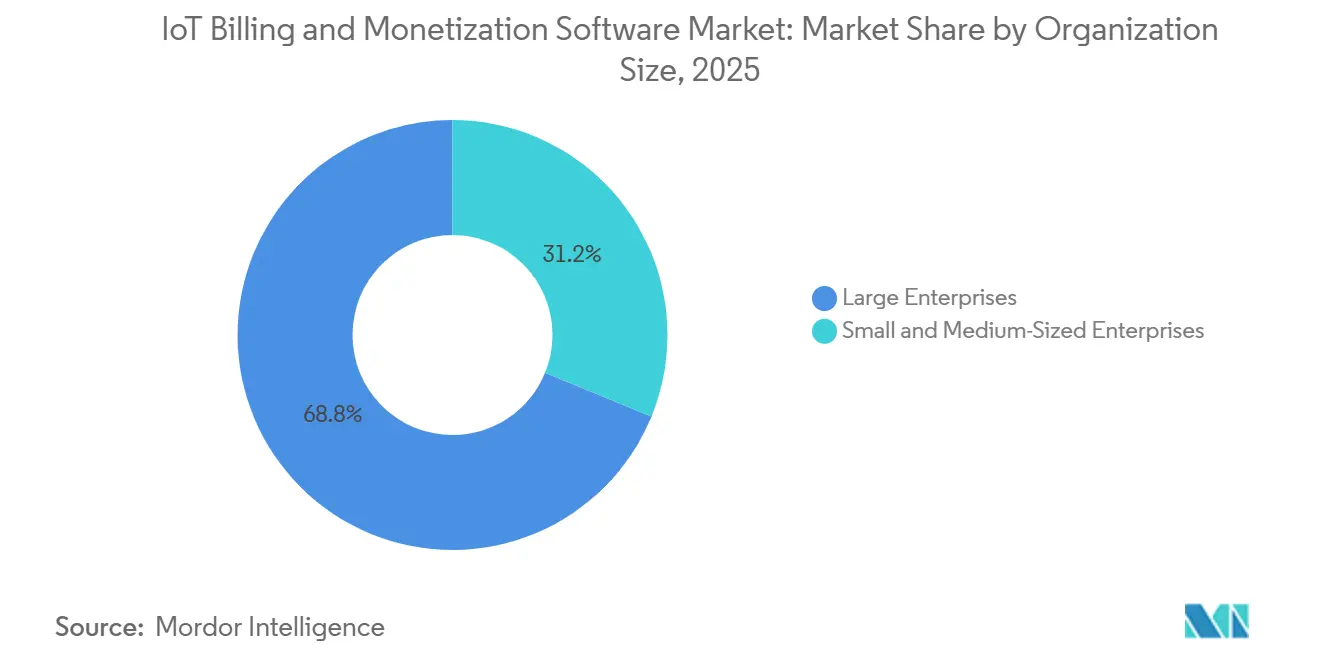
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 68,82 %, während KMU bis 2031 voraussichtlich mit einem CAGR von 18,57 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 20,13 % der IoT-Abrechnungs- und Monetarisierungssoftware-Marktgröße auf vernetzte Fahrzeug- und Flottendienste, während vernetzte Gesundheitsversorgung und medizinische Geräte bis 2031 voraussichtlich mit einem CAGR von 18,95 % wachsen werden.
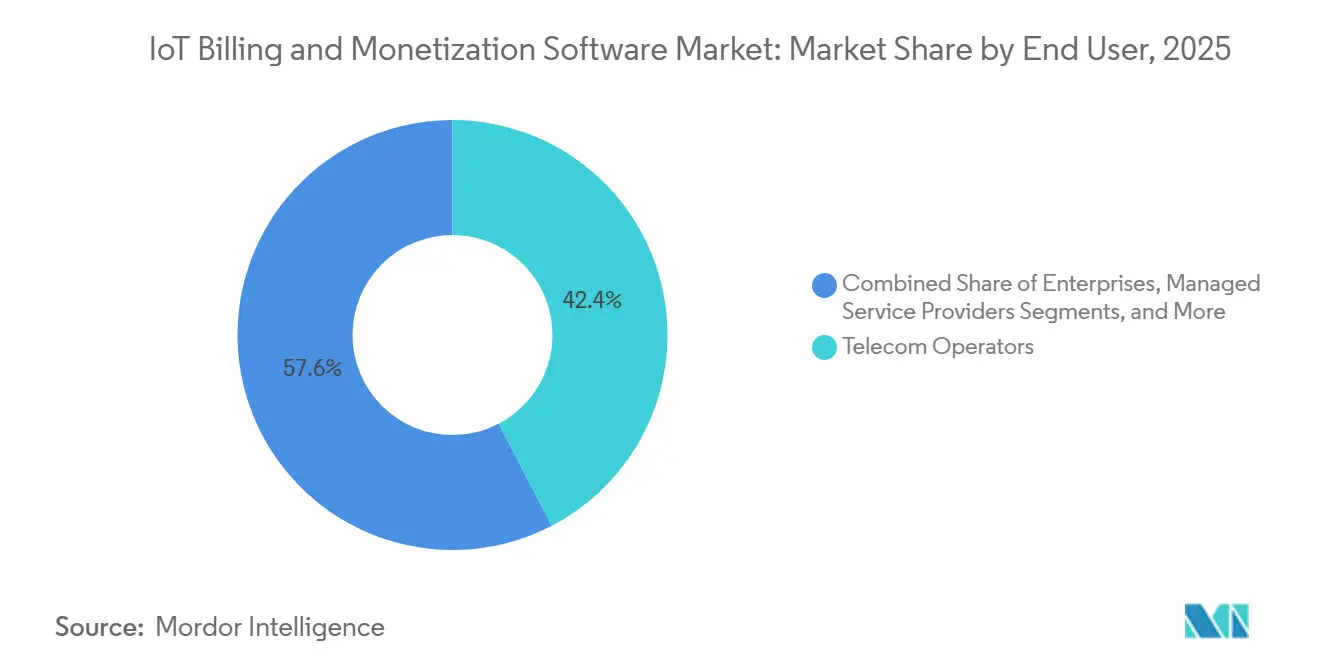
- Nach Endnutzer hielten Telekommunikationsbetreiber im Jahr 2025 einen Anteil von 42,36 %, während Unternehmen bis 2031 voraussichtlich den höchsten CAGR von 18,53 % verzeichnen werden.
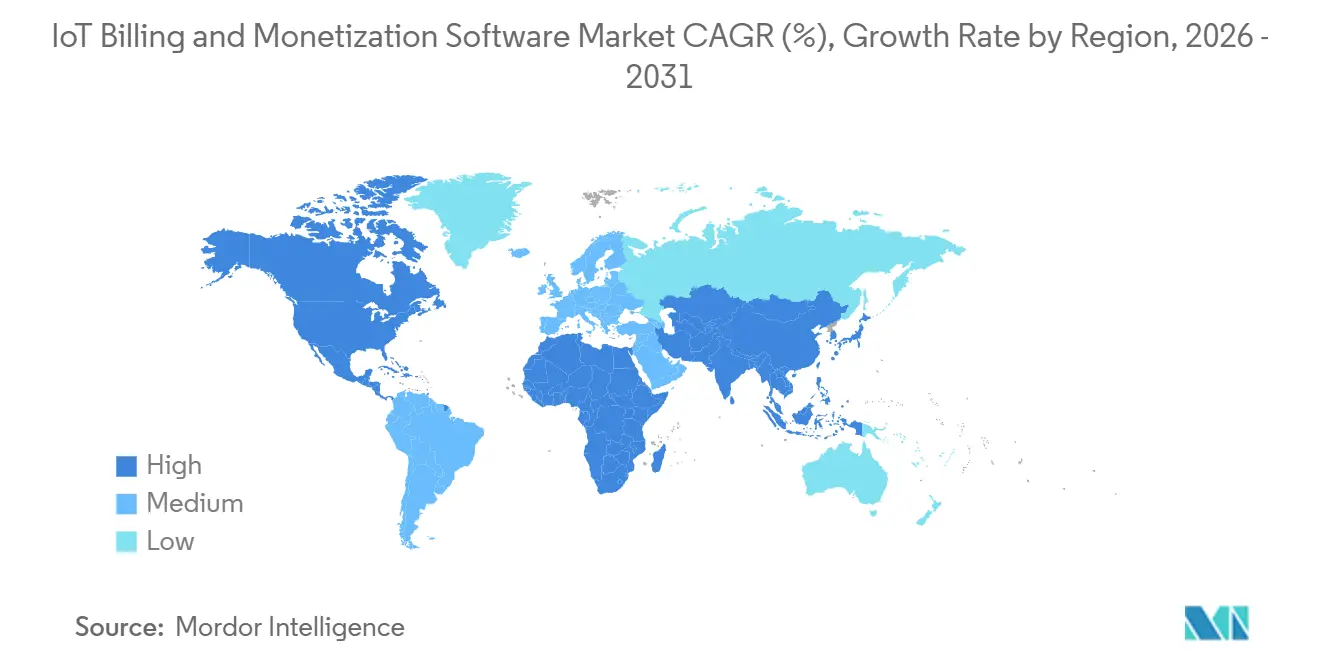
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 32,22 %, während Afrika bis 2031 voraussichtlich mit einem CAGR von 18,84 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion vernetzter Geräteflotten und Nutzungsereignisse | +5.0% | Global, höchste Intensität im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Abonnement- und nutzungsbasierten Geschäftsmodellen | +3.5% | Global, frühe Anwender in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Cloud-native Transformation von Telekommunikations- und Unternehmens-BSS | +3.0% | Global, Nordamerika, Europa und der asiatisch-pazifische Raum führend | Langfristig (≥ 4 Jahre) |
| Anforderungen an Echtzeit-Umsatzsicherung und Abrechnungsgenauigkeit | +2.0% | Global, besondere Dringlichkeit in volumenstarken Telekommunikationsmärkten | Kurzfristig (≤ 2 Jahre) |
| Autonome Geräte und Machine-to-Machine-Handel | +1.5% | Nordamerika und Europa als Kern, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Mehrparteienabrechnung für gemeinsam genutzte IoT-Infrastruktur | +0.8% | Europa, asiatisch-pazifischer Raum und Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion vernetzter Geräteflotten und Nutzungsereignisse
Zellulare IoT-Verbindungen erreichten Ende 2025 4,5 Milliarden, während die Gesamtzahl der IoT-Verbindungen bis 2031 voraussichtlich 47,1 Milliarden bei einem CAGR von 13 % erreichen wird. Dieses Ausmaß erhöht das Volumen der Ereignisse, die Abrechnungsplattformen erfassen, klassifizieren, bewerten und abgleichen müssen. Ein Versorgungszähler kann periodisch Daten mit geringem Volumen senden, während ein 5G-RedCap-Videogerät kontinuierlichen Datenverkehr erzeugen kann, der wechselnden Quality-of-Service-Bedingungen unterliegt. Diese unterschiedlichen Muster erfordern Preisregeln, die Gerätetyp, Nutzungsgrad, Netzwerkbedingungen und die für die Zahlung verantwortliche Partei berücksichtigen. Deutschland sollte bis Ende 2026 mehr als 96 Millionen Maschinen-SIM-Karten haben, was eine erhebliche Gerätebasis schafft, die maschinenorientierte Abrechnungsprozesse erfordert. Der IoT-Abrechnungs- und Monetarisierungssoftware-Markt profitiert daher, wenn Betreiber Systeme, die für einfacheren Verbraucherverkehr konzipiert wurden, durch Plattformen ersetzen, die diverse Ereignisstrukturen verarbeiten können.
Einführung von Abonnement- und nutzungsbasierten Geschäftsmodellen
Anbieter vernetzter Produkte wechseln von einmaligen Geräteverkäufen zu Abonnements, Nutzungsgebühren und Servicebündeln. Dieser Wandel erfordert eine Plattform, die gemessene Nutzung verarbeiten, hybride Preisregeln anwenden und die Umsatzrealisierung in einem einzigen Workflow unterstützen kann. Stripe stellte im März 2026 sein Machine Payments Protocol als offenen Ansatz für die autonome Machine-to-Machine-Zahlungsorchestrierung vor.[1]Stripe, "Introducing the Machine Payments Protocol," Stripe, stripe.com Diese Entwicklung zeigt, dass maschineninitiierte Zahlungsereignisse für Anbieter vernetzter Dienste zu einer praktischen Überlegung werden. Goliaths Wechsel zu modularer nutzungsbasierter Preisgestaltung spiegelte ebenfalls die Notwendigkeit wider, granulare Geräteaktivitäten über gemischte Flotten hinweg zuzuordnen. Der IoT-Abrechnungs- und Monetarisierungssoftware-Markt gewinnt an Relevanz, da Anbieter eine zuverlässige Aufzeichnung darüber benötigen, was ein Gerät verbraucht hat, welcher Vertrag galt und welchem Kunden oder Partner die Kosten berechnet werden sollen.
Cloud-native Transformation von Telekommunikations- und Unternehmens-BSS
Cloud-native Abrechnungsumgebungen unterstützen ereignisgesteuerte Integrationen und ermöglichen es Anbietern, neue kommerzielle Angebote zu konfigurieren, ohne einen monolithischen Tarifplan neu aufzubauen. Sie sind besonders relevant für Network Slicing, B2B2X-Angebote, Partnerabrechnung und vernetzte Gerätedienste, die auf häufige Preisänderungen angewiesen sind. Die Ausrichtung an der TM Forum Open Digital Architecture wird zu einem wichtigen Beschaffungskriterium, da sie Betreibern ein konsistenteres API-Framework für die Erfassung und Bewertung von Ereignissen bietet. API-gestützte Plattformen können sich mit Produktkatalogen, Kundensystemen, Netzwerkfunktionen und Partneranwendungen mit weniger benutzerdefinierten Schnittstellen verbinden. Das EU-Datengesetz wurde im September 2025 anwendbar und erhöhte die Notwendigkeit für vernetzte Produkte, Daten über dokumentierte Zugriffsvereinbarungen verfügbar zu machen. Der IoT-Abrechnungs- und Monetarisierungssoftware-Markt wird durch diesen Übergang unterstützt, da Cloud-native Plattformen den Datenaustausch und die Servicekonfiguration einfacher gestalten können als ältere, eng gekoppelte Systeme.
Anforderungen an Echtzeit-Umsatzsicherung und Abrechnungsgenauigkeit
IoT-Abrechnungsfehler können sich schnell anhäufen, da einzelne Ereignisse möglicherweise einen geringen Wert haben, aber mit hoher Frequenz auftreten. Ein verpasstes oder falsch bewertetes Ereignis kann schwer zu erkennen sein, bis es in einem Abstimmungs- oder Prüfprozess auftaucht. Die CFCA Global Fraud Loss Survey 2025 schätzte die weltweiten Telekommunikationsbetrugsschäden auf 41,82 Milliarden USD, darunter 5,31 Milliarden USD durch Abonnementbetrug, was die finanzielle Bedeutung von Transaktionskontrollen verdeutlicht.[2]CFCA, "Global Fraud Loss Survey 2025 Report Published," cfca.org Aria Systems lancierte im Juni 2026 die Allegro ACE Adaptive Charging Engine für IoT-Konnektivität, KI-Dienst-Token und Netzwerk-API-Abrechnung. Das Unternehmen erklärte, dass die Plattform Reaktionszeiten unter 100 ms und mehrere Abrechnungsansätze innerhalb einer einzigen Rechenschicht unterstützt. Im Gesundheitswesen benötigt die Gerätetelemetrie ebenfalls einen zuverlässigen Prüfpfad, wenn sie als Eingabe für die Erstattung dient, was genaue Abrechnungsprozesse im IoT-Abrechnungs- und Monetarisierungssoftware-Markt wichtiger macht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Legacy-OSS/BSS-Integration | -2.5% | Global, am stärksten in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Anforderungen an Datenschutz, Cybersicherheit und Datensouveränität | -1.5% | EU und Vereinigtes Königreich primär, Ausweitung auf asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Fragmentierte Geräteprotokolle und inkonsistente Nutzungstelemetrie | -1.0% | Global, höchste Auswirkung im industriellen IoT und bei intelligenten Versorgungsunternehmen | Mittelfristig (2–4 Jahre) |
| Schwierigkeit, wirtschaftlichen Wert für Deployments mit niedrigem ARPU nachzuweisen | -0.7% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Südamerika, Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Legacy-OSS/BSS-Integration
Ältere Business-Support-Systeme kombinieren häufig Produktkataloge, Bewertungsregeln, Bereitstellungsprozesse und Kundendatensätze in eng miteinander verbundenen Komponenten. Die Trennung dieser Funktionen ohne Unterbrechung der aktiven Abrechnung erfordert parallele Betriebsabläufe, Datensynchronisierung und umfangreiche Tests für jede Produktlinie. Neue IoT-Dienste können auch zusätzliche Verbindungen zwischen Netzwerkbetriebssystemen und Abrechnungssystemen erfordern. Dies schafft eine Implementierungsbelastung, wenn Betreiber mehrere Geräteplattformen, Partneranwendungen und Netzwerktechnologien verbinden müssen. Undokumentierte Geschäftsregeln können nach dem Start eines Modernisierungsprojekts auftauchen und den geplanten Servicestart verzögern. Diese Probleme können die Einführung im IoT-Abrechnungs- und Monetarisierungssoftware-Markt verlangsamen, insbesondere wenn ein Anbieter eine große installierte Basis und eine geringe Toleranz für Abrechnungsunterbrechungen hat.
Anforderungen an Datenschutz, Cybersicherheit und Datensouveränität
Abrechnungsplattformen können Gerätekennungen, Standortdaten, Nutzungsinformationen und zahlungsbezogene Datensätze verarbeiten. Diese Konzentration von Daten macht die Plattformen zu wichtigen Zielen für regulatorische Überprüfungen und Cybersicherheitskontrollen. Das EU-Datengesetz wurde am 12. September 2025 anwendbar, und neue vernetzte Produkte müssen ab dem 12. September 2026 standardmäßig Benutzerdaten zugänglich machen. Der EU Cyber Resilience Act führt ab dem 11. September 2026 auch Meldepflichten für Schwachstellen ein, mit vollständiger Durchsetzung ab Dezember 2027. Cerillions Omantel-Deployment im April 2026 nutzte Hosting im Oman Data Park, um lokale Anforderungen an die Datensouveränität zu erfüllen. Der daraus resultierende Bedarf an länderspezifischen Kontrollen und Infrastruktur kann die Bereitstellungskosten für den IoT-Abrechnungs- und Monetarisierungssoftware-Markt erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Softwareplattformen verankern AbrechnungswertschöpfungskettenSoftwarelösungen hielten im Jahr 2025 einen Marktanteil von 71,98 % am IoT-Abrechnungs- und Monetarisierungssoftware-Markt. Das Ergebnis spiegelte die zentrale Rolle von Bewertungs-, Abrechnungs-, Rechnungsstellungs-, Mediations- und Abwicklungssoftware in einem vernetzten Dienstleistungsangebot wider. Sobald eine Bewertungsmaschine in die Produktionsumgebung eines Betreibers integriert ist, kann deren Änderung aktive Kunden, Produktkataloge und Partnervereinbarungen beeinflussen. Dies schafft hohe Wechselkosten und unterstützt mehrjährige Lizenz-, Support- und Wartungsbeziehungen. Die Kategorie entwickelt sich in Richtung KI-gestützter Konfiguration und modularer Software anstelle eines vollständigen Plattformaustauschs. Amdocs stellte im März 2026 CES26 mit spezialisierten Monetarisierungsagenten und konfigurationsgesteuerter konvergenter Abrechnung für die Bereitstellung von Diensten im großen Maßstab vor. Aria Systems führte Aria Allegro im Mai 2026 als eigenständiges Produkt ein, was die Nachfrage nach Abrechnungskomponenten widerspiegelt, die ohne den Austausch eines gesamten Stacks eingeführt werden können.[3]Aria Systems, "Aria Launches Allegro as a Standalone Product," Aria Systems, ariasystems.com Die Ausrichtung an der TM Forum Open Digital Architecture ist ebenfalls wichtig, da Käufer zunehmend offene Schnittstellen suchen, die die künftige Integrationsabhängigkeit reduzieren.
Dienstleistungen umfassen Integration, Beratung, Migration, Konfiguration und verwaltete Abrechnungsoperationen. Diese Aktivitäten bleiben wichtig, wenn Betreiber von älteren BSS-Systemen zu Cloud-basierten Umgebungen wechseln. Dienstleister helfen Organisationen dabei, Legacy-Bewertungslogik zu kartieren, Daten abzugleichen, Abrechnungsergebnisse zu testen und den Übergang aktiver Kunden zu unterstützen. Die Nachfrage nach Dienstleistungen kann am stärksten sein, wenn ein Betreiber neue IoT-Anwendungsfälle neben bestehenden Verbraucher- und Unternehmensprodukten hinzufügt. Gleichzeitig kann die KI-gestützte Regelkonfiguration den langfristigen Bedarf an arbeitsintensiver professioneller Dienstleistungsarbeit reduzieren. Anbieter müssen daher kurzfristige Implementierungseinnahmen mit dem Wert einer einfacheren und wiederholbareren Softwarebereitstellung abwägen. Die IoT-Abrechnungs- und Monetarisierungssoftware-Branche ist auf beide Kategorien angewiesen, aber Software behält die größere Wertposition, da sie im wiederkehrenden Abrechnungsprozess eingebettet bleibt. Eine stabile Softwarebasis kann auch Dienstleistungseinnahmen unterstützen, wenn Kunden neue Produkte, Partner oder Gerätegruppen einführen.


Nach Bereitstellungsmodus:
Cloud-Dominanz unterstützt Skalierung und schnellere ServiceeinführungenDie Cloud-basierte Bereitstellung entfiel im Jahr 2025 auf 67,11 % des Marktanteils am IoT-Abrechnungs- und Monetarisierungssoftware-Markt. Betreiber nutzen Cloud-Kapazitäten, um Änderungen bei Gerätezahlen und Transaktionsvolumina aufzunehmen, ohne für jeden Nachfragegipfel eine entsprechende Infrastruktur aufzubauen. Cloud-native Abrechnungssysteme können neue Nutzungspläne durch konfigurierbare Dienste und containerisierte Workloads einführen. Dies unterstützt vernetzte Angebote, die sich nach Datennutzung, Gerätestatus, Dienstebene oder Netzwerkqualität ändern. Es hilft Anbietern auch, Abrechnungsfunktionen über APIs mit Kundenanwendungen zu verbinden. AIS in Thailand setzte eine Cloud-native BSS-Plattform von Netcracker für B2C-, B2B- und IoT-Dienste ein und veranschaulichte damit die Nutzung einer gemeinsamen Plattform über mehrere Geschäftsbereiche hinweg. Das Deployment unterstützte eine höhere Skalierbarkeit und kürzere Markteinführungszeiten für neue vernetzte Angebote. Diese Fähigkeiten stärken die Rolle der Cloud-Bereitstellung im IoT-Abrechnungs- und Monetarisierungssoftware-Markt.
On-Premises-Installationen bleiben relevant, wenn Datenschutzregeln, Sicherheitsrichtlinien oder Anforderungen an die Datenresidenz das Cloud-Hosting einschränken. Einige Betreiber behalten auch lokale Systeme bei, weil bestehende Abrechnungsprozesse eng mit internen Anwendungen verbunden sind. Die Datenzugangsanforderungen des EU-Datengesetzes können den Druck zur Modernisierung von Schnittstellen erhöhen, auch wenn ein Kunde eine On-Premises-Umgebung beibehält. Legacy-Systeme benötigen möglicherweise benutzerdefinierte Konnektoren zur Unterstützung dokumentierter Datenzugangsprozesse, während Cloud-native Systeme häufig API-Funktionen als Standardelement enthalten. Cerillions Erweiterung mit MVNX im Jahr 2025 fügte Module für Prepaid- und Postpaid-Abonnenten hinzu und ermöglichte eine mandantenfähige Abrechnung für MVNO-Kunden. Der Fall zeigt, wie SaaS-orientierte Bereitstellung die Kapital- und Implementierungsbelastung für Dienstleister reduzieren kann. Bereitstellungsentscheidungen werden weiterhin durch das Betriebsmodell eines Kunden, Compliance-Verpflichtungen und die Fähigkeit zur Modernisierung älterer Systeme geprägt.
Nach Unternehmensgröße:
Großunternehmen führend, während KMU die Einführung steigernGroßunternehmen entfielen im Jahr 2025 auf 68,82 % der IoT-Abrechnungs- und Monetarisierungssoftware-Marktgröße. Tier-1-Telekommunikationsbetreiber, globale Versorgungsunternehmen, Automobilhersteller und große Gesundheitssysteme betreiben Geräteflotten, die umfassende Abrechnungs-, Abwicklungs- und Umsatzverwaltungsplattformen rechtfertigen können. Diese Organisationen benötigen häufig eine konvergente Abrechnung über Verbraucher-, Unternehmens-, Großhandels- und Partnerdienste hinweg. Sie benötigen möglicherweise auch Echtzeit-Online-Abrechnung und Kontrollen, die über viele Länder und Vertragstypen hinweg funktionieren. Ihre Beschaffungsprozesse bevorzugen Lieferanten mit langjähriger Implementierungserfahrung, Integrationsressourcen und breiten Produktportfolios. NEC schloss im Mai 2026 die Übernahme von CSG Systems ab, und Netcracker leitete die Integration von CSG-Kundenbindungs-, Monetarisierungs- und Zahlungstechnologien in eine einheitliche KI-native BSS/OSS-Plattform. Die Transaktion erhöhte den Wettbewerb um große Verlängerungen und Transformationsprogramme. Große Kunden können den Anbieterumfang nutzen, um eine breitere Funktionalität anzustreben, bewerten aber auch weiterhin spezialisierte Anbieter, bei denen Produktflexibilität wichtiger ist.
KMU werden bis 2031 voraussichtlich mit einem CAGR von 18,57 % wachsen. Die Cloud-SaaS-Bereitstellung kann die Kapital- und Integrationsbarrieren senken, die bisher den Zugang zu anspruchsvollen Abrechnungsfunktionen eingeschränkt haben. Kleinere Flottenoperatoren benötigen weiterhin zuverlässige Rechnungsstellung, Zahlungsabwicklung, Steuerbehandlung und Kundendatensätze, benötigen jedoch möglicherweise keine vollständige Telekommunikations-BSS-Suite. Fynn bietet gerätebasierte Abrechnung mit GoBD-Konformität, SEPA-Integration und DATEV-Export für deutsche IoT-Plattformen an. Diese Funktionen erfüllen einen praktischen Bedarf an konformer Abrechnung ohne die Kosten eines großen Unternehmensprogramms. Digital-native Anbieter können auch eine präzise Nutzungsmessung benötigen, wenn sie den Zugang zu vernetzten Produktdaten über APIs verkaufen. Leichtgewichtige, API-gestützte Plattformen können diesen Bedarf effizienter bedienen als Systeme, die für große Betreiber konzipiert wurden. Der IoT-Abrechnungs- und Monetarisierungssoftware-Markt kann sich daher ausweiten, wenn kleinere Anbieter paketierte, Cloud-basierte Abrechnungs- und Abrechnungsdienste einführen.
Nach Anwendung:
Vernetzte Fahrzeuge führend und Gesundheitswesen wächst schnellVernetzte Fahrzeug- und Flottendienste hielten im Jahr 2025 einen Marktanteil von 20,13 % am IoT-Abrechnungs- und Monetarisierungssoftware-Markt. Automobilhersteller fügen dem Fahrzeugbesitz wiederkehrende digitale Dienste hinzu, darunter Telematik, Konnektivität, Infotainment, Sicherheitsfunktionen und Flottenmanagement-Tools. Ein einzelnes Fahrzeug kann abrechnungsfähige Aktivitäten für den Hersteller, den Netzbetreiber, den Fahrer, den Flottenbesitzer und einen Drittanbieter von Inhalten erzeugen. Diese Struktur macht es wichtig, das Ereignis, den anwendbaren Serviceanspruch und die Partei zu identifizieren, die die Kosten tragen soll. Anbieter müssen auch die Servicekontinuität sicherstellen, wenn Fahrzeuge über Netzwerke oder nationale Grenzen hinweg wechseln. Soracom lancierte im Juli 2026 seine Automotive Suite mit nutzungsgeteilter Abrechnung über mehrere APNs für OEM-Telematik, Betreiberdienste und Endnutzer-Infotainment-Kosten. Das Produkt adressierte die Mehrparteienattribution in kommerziellen Modellen für vernetzte Fahrzeuge. Der IoT-Abrechnungs- und Monetarisierungssoftware-Markt profitiert von diesen Anwendungsfällen, da Fahrzeugdienste eine konsistente Abrechnung über lange Gerätelebenszyklen hinweg erfordern.
Vernetzte Gesundheitsversorgung und medizinische Geräte werden bis 2031 voraussichtlich einen CAGR von 18,95 % verzeichnen. Fernüberwachungsprogramme erzeugen Abrechnungsereignisse, die mit verifizierbarer Gerätetelemetrie und dokumentierter Serviceaktivität verknüpft werden müssen. CMS finalisierte im Januar 2026 die CPT-Codes 99445 und 99470, was die Relevanz von kurzfristigen und ereignisgesteuerten Abrechnungszyklen in der vernetzten Gesundheitsversorgung erhöhte. Der Physician Fee Schedule 2026 behandelt softwaregenerierte klinische Daten als verifizierbaren Abrechnungseingang, wenn die relevanten Anforderungen erfüllt sind. Dies verbindet das Abrechnungsdesign mit Prüfaufzeichnungen und der Zuverlässigkeit der Telemetrieerfassung. Gerätehersteller und Gesundheitsdienstleister benötigen Systeme, die Nachweise über Geräteaktivität, Serviceberechtigung und erstattungsbezogene Aufzeichnungen aufbewahren. Die daraus resultierenden Anforderungen können eine höhere Hürde für allgemeine Abonnementplattformen schaffen, denen gesundheitsspezifische Kontrollen fehlen. In der IoT-Abrechnungs- und Monetarisierungssoftware-Branche können Lieferanten mit relevanten Prüffähigkeiten einen Anwendungsfall bedienen, bei dem der Abrechnungsprozess eng mit regulatorischen Anforderungen verbunden ist.
Nach Endnutzer:
Telekommunikationsbetreiber verankern die Nachfrage und Unternehmen gewinnen an DynamikTelekommunikationsbetreiber hielten im Jahr 2025 einen Anteil von 42,36 % an der IoT-Abrechnungs- und Monetarisierungssoftware-Marktgröße. Betreiber betreiben sowohl Konnektivitätsnetzwerke als auch kaufen die Software, die für die Abrechnung von IoT-Daten, Netzwerkdiensten und Partnerangeboten benötigt wird. Ihre Systeme müssen Ereignisse von einer großen Anzahl von SIMs und eSIMs verarbeiten und gleichzeitig Prepaid-, Postpaid-, Großhandels- und Unternehmensverträge unterstützen. Dies macht Telekommunikationsbetreiber zu wichtigen Käufern von konvergenter Abrechnungs-, Mediations- und Abwicklungssoftware. MATRIXX Software verlängerte im Juli 2025 seine StarHub-Monetarisierungspartnerschaft um 5 Jahre und erweiterte sich von der digitalen Submarke giga! auf die wichtigsten Verbraucher- und Unternehmensangebote. Die Verlängerung zeigte, wie eine Abrechnungsplattform von einem fokussierten Dienst zu umfassenderen Abrechnungsverantwortlichkeiten übergehen kann. Die Branchenkonsolidierung kann auch dazu führen, dass Betreiber bestehende Verträge überprüfen, wenn neue Lieferantenkombinationen eine breitere Produktabdeckung bieten. Diese Bedingungen erhalten Telekommunikationsbetreiber als zentrale Kundengruppe für den IoT-Abrechnungs- und Monetarisierungssoftware-Markt.
Unternehmen werden bis 2031 voraussichtlich mit einem CAGR von 18,53 % wachsen. Hersteller nutzen vernetzte Gerätedaten zur Unterstützung von Predictive-Maintenance-Abonnements, während Gesundheitssysteme für Fernüberwachungsprogramme abrechnen. Automobilhersteller erstellen auch vernetzte Fahrzeugservicepakete, die unabhängig vom Abrechnungssystem eines Telekommunikationsbetreibers betrieben werden können. Diese Organisationen müssen Pläne, Nutzung, Rechnungen und Partnerzahlungen auf eine Weise verwalten, die ihrem eigenen kommerziellen Modell entspricht. Managed-Service-Anbieter können KMU und mittelständische Kunden unterstützen, die keine Abrechnungsplattform intern betreiben möchten. Regierungs- und öffentliche Organisationen stellen zusätzliche Anforderungen an die Mehrparteienabrechnung und öffentliche Buchführung, insbesondere bei Smart-City-Metering und Versorgungsprogrammen. Ihre Bedürfnisse unterscheiden sich von der traditionellen Verbraucher-Telekommunikationsabrechnung, da mehrere Behörden, Lieferanten und Endnutzer die Verantwortung für einen Dienst teilen können. Diese Vielfalt erweitert die adressierbare Nachfrage für den IoT-Abrechnungs- und Monetarisierungssoftware-Markt.

Geografische Analyse
Nordamerika IoT-Abrechnungs- und Monetarisierungssoftwaremarkt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 32,22 % am IoT-Abrechnungs- und Monetarisierungssoftwaremarkt. Die Position der Region wurde durch die Modernisierung von Tier-1-Telekommunikationsunternehmen und die Einführung von Plattformen für vernetzte Dienste in Unternehmen gestützt. Amdocs und AWS gaben im Februar 2026 eine mehrjährige strategische Zusammenarbeit bekannt, die sich auf cloudbasierte Plattformen für KI-Dienste, Netzwerk-APIs und IoT-Konnektivität konzentrierte. Dies spiegelt die Nachfrage nach Plattformen wider, die mehrere digitale Dienste über eine gemeinsame Betriebsumgebung abrechnen können. Die CMS-Codeänderungen fügen zudem einen gesundheitsbezogenen Nachfragestrom für Systeme hinzu, die Telemetriedatensätze mit Erstattungsworkflows verbinden. Kanada trägt durch Unternehmensprogramme in der Fertigungs- und Versorgungswirtschaft bei. Mexiko trägt durch Telematik für vernetzte Fahrzeuge und Programme für intelligente Versorgungsunternehmen bei.
Europa IoT-Abrechnungs- und Monetarisierungssoftwaremarkt
Europa verbindet eine erhebliche Unternehmenspipeline für den Einsatz mit einem anspruchsvollen regulatorischen Umfeld. Der EU-Datengesetz, sich ändernde Erwartungen an die Datenerhebung und die bevorstehenden Verpflichtungen aus dem Cyber Resilience Act verpflichten Anbieter dazu, Zugangs-, Sicherheits- und Berichtskontrollen als Produktfunktionen zu behandeln. Deutschland sollte bis Ende 2026 über mehr als 96 Millionen Maschinen-SIM-Karten verfügen, was die Anzahl der Verbindungen erhöht, die eine maschinenorientierte Abrechnung und Abwicklung erfordern. Die geplante Abschaltung des 2G-Netzes der Deutschen Telekom im Juni 2028 setzt zudem eine Frist für Neubewertungsmigrationen bei Betreibern, die ältere IoT-Geräte unterstützen. Das britische Information Commissioner's Office aktualisierte am 11. Juni 2026 seine Leitlinien für IoT-Produkte und -Dienste für Verbraucher. Hansen Technologies erneuerte im Mai 2026 seine Partnerschaft mit Telefónica Deutschland, um die Migration von mehreren Millionen Kunden zu cloud-, KI- und API-gestützten BSS-Lösungen zu unterstützen. Diese Bedingungen machen Europa zu einem wichtigen Markt für konforme und anpassungsfähige Abrechnungsplattformen.
MEA, APAC und Südamerika IoT-Abrechnungs- und Monetarisierungssoftwaremarkt
Afrika wird voraussichtlich bis 2031 mit einem CAGR von 18,84 % wachsen, der schnellsten regionalen Rate im IoT-Abrechnungs- und Monetarisierungssoftwaremarkt. Asien-Pazifik verfügt über die größte Verbindungsbasis, wobei Nordostasien am Ende des Jahres 2025 einen Anteil von 70 % der zellularen IoT-Verbindungen ausmachte. Japan, Südkorea, China und Indien betreiben große Geräteflotten, die eine hohe Abrechnungskapazität erfordern. Im Nahen Osten zeigte die Omantel-Transformation von Cerillion, wie lokale Hosting-Anforderungen die Plattformarchitektur prägen können. Mobile Technologien generierten im Jahr 2025 in Afrika einen wirtschaftlichen Wert von 240 Milliarden USD und sollen bis 2030 290 Milliarden USD erreichen. Die GSMA berichtete, dass bis Mai 2026 61 Betreiber in 37 afrikanischen Märkten 5G-Dienste eingeführt hatten.[4]GSMA, "5G in Afrika 2026, Marktstatus, Trends und Ausblick," GSMA, gsma.com Südamerika schreitet durch intelligente Versorgungsmessung und Unternehmensflottenmanagementsysteme in Brasilien und Argentinien voran.

Wettbewerbslandschaft
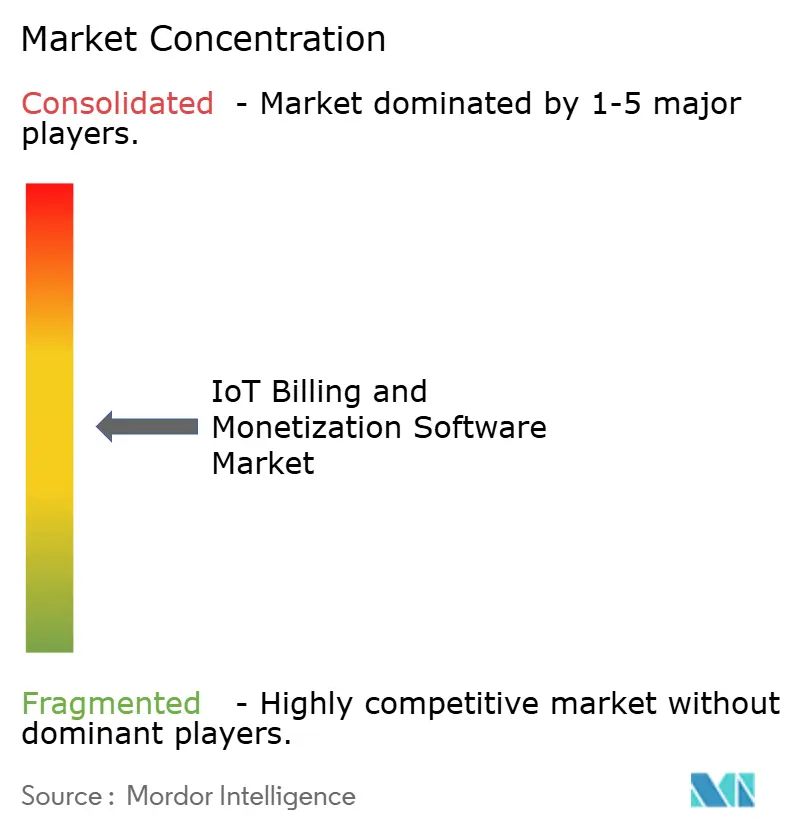
Der IoT-Abrechnungs- und Monetarisierungssoftware-Markt ist mäßig konzentriert. Vollständige BSS/OSS-Anbieter, darunter Amdocs, Ericsson, Oracle, SAP, Huawei und Nokia, konkurrieren um Tier-1-Telekommunikationsbudgets mit breiten Portfolios und etablierten Integrationsfähigkeiten. Spezialisierte Anbieter, darunter MATRIXX Software, Cerillion, Aria Systems, Zuora, Aeris Communications und Eseye, konkurrieren durch Cloud-native Bereitstellung, fokussierte Monetarisierungsfunktionen und vertikale Expertise. Der Wettbewerbsfokus verlagert sich auf KI-gestützte Konfiguration, latenzarme Abrechnung und eSIM-Lebenszyklusmanagement. Cerillion nahm an 2 TM Forum Moonshot Catalyst-Projekten beim DTW Ignite 2026 teil und nutzte die Standardsbeteiligung, um die Produktausrichtung bei Betreiberbewertungen zu demonstrieren. Der industrielle IoT-Mittelmarkt bleibt eine praktische Chance, da viele Hersteller mehr als allgemeine Abonnementabrechnung benötigen, aber kein langes BSS-Transformationsprogramm wollen. Anbieter, die präzise Nutzungsbewertung und Integrationseinheit bieten, können diese Lücke schließen.
Amdocs stellte im März 2026 CES26 vor und integrierte KI-Agenten in Monetarisierungs-, Bestell- und Sicherungsworkflows. Der Produktschritt unterstützte konfigurationsgesteuerte konvergente Abrechnung für groß angelegte 5G- und IoT-Dienste. Aria Systems lancierte im Juni 2026 Allegro ACE für die Echtzeit-Abrechnung von IoT-Konnektivität, KI-Diensten und Netzwerk-APIs. Der Fokus auf Vorautorisierung und Ereignisabrechnung adressiert Kunden, die sofortige Kontrollen auf Geräteflottenniveau benötigen. Cerillion kündigte im April 2026 ein BSS/OSS-Transformationsprogramm für Omantel an, das B2C-, B2B- und IoT-Dienste abdeckt. Diese Beispiele zeigen, dass Marktführer Funktionsentwicklung mit Deployments kombinieren, die ihre Plattformen in komplexen Betriebsumgebungen validieren.
Aeris Communications und Eseye verfolgen eSIM-Orchestrierungs-gestützte Abrechnung für multinationale Gerätebereitstellungen. Ihr Ansatz ist relevant, wenn Kunden ein einheitliches Konnektivitätsmanagement, Trägerflexibilität und Abrechnung über mehrere Geografien hinweg benötigen. Eseys SGP.32-Fähigkeiten kombinieren eSIM-Orchestrierung mit Mehrwährungsabrechnung für Automotive-, Versorgungs- und Gesundheitsbereitstellungen. Hansen Technologies verfolgt betreiberspezifische Tiefe durch seine Partnerschaft mit Telefónica Deutschland, die eine große Migrationsreferenz in europäischen Ausschreibungen bietet.[5]Hansen Technologies, "Telefónica Germany Extends Hansen Partnership," Hansen Technologies, hansencx.com Die IoT-Abrechnungs- und Monetarisierungssoftware-Branche bleibt wettbewerbsintensiv, da Kunden häufig sowohl die Breite der Suite als auch die Fähigkeit zur Lösung eines definierten operativen Problems bewerten. Größere Anbieter können integrierte Portfolios anbieten, während spezialisierte Anbieter fokussiertere Implementierungen anbieten können.
Marktführer im Bereich IoT-Abrechnungs- und Monetarisierungssoftware
-
Amdocs Limited
-
Oracle Corporation
-
SAP SE
-
Telefonaktiebolaget LM Ericsson
-
Huawei Technologies Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IoT-Abrechnungs- und Monetarisierungssoftwaremarkt
- Amdocs Limited
- Oracle Corporation
- SAP SE
- Telefonaktiebolaget LM Ericsson (publ)
- Huawei Technologies Co., Ltd.
- CSG Systems International, Inc.
- Nokia Corporation
- Comarch S.A.
- MATRIXX Software, Inc.
- Cerillion plc
- Aria Systems, Inc.
- Zuora, Inc.
- LogiSense Corporation
- PortaOne, Inc.
- Optiva, Inc.
- Netcracker Technology Corporation
- Hansen Technologies Limited
- Eseye Limited
- Aeris Communications, Inc.

Recent Industry Developments in IoT-Abrechnungs- und Monetarisierungssoftwaremarkt
- Juli 2026: Soracom lancierte seine Automotive Suite und führte Split-Billing-Funktionen ein, die es ermöglichen, Konnektivitätskosten für OEM-Telematik, Betreiberdienste und Endnutzer-Infotainment separat über eine einzige Multi-Carrier-IoT-eSIM zuzuordnen.
- Juni 2026: Aria Systems lancierte Aria Allegro ACE, eine Echtzeit-Adaptive Charging Engine, die entwickelt wurde, um Nutzungsautorisierung, Abrechnung und Monetarisierung über Telekommunikations-, IoT-, KI-, Cloud- und andere verbrauchsbasierte Dienste hinweg zu unterstützen.
- Mai 2026: Hansen Technologies verlängerte seine Partnerschaft mit Telefónica Deutschland und erweiterte die Nutzung der Cloud-, KI- und API-gestützten BSS-Fähigkeiten von Hansen durch den Betreiber zur Unterstützung digitaler Dienst- und Monetarisierungsanforderungen.
- April 2026: Cerillion kündigte ein umfangreiches BSS/OSS-Transformationsprogramm mit Omantel an und setzte seine vorintegrierte BSS/OSS-Suite für Verbraucher-, Unternehmens- und IoT-Dienste über eine souveräne Cloud-Umgebung ein, die im Oman Data Park gehostet wird.


Globaler Berichtsumfang des IoT-Abrechnungs- und Monetarisierungssoftware-Marktes
Der Bericht zum IoT-Abrechnungs- und Monetarisierungssoftware-Markt ist segmentiert nach Komponente (Softwarelösungen und Dienstleistungen), Bereitstellungsmodus (Cloud-basiert und On-Premises), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Anwendung (Vernetzte Fahrzeug- und Flottendienste, Industrielles IoT und Predictive Maintenance, Intelligente Versorgungsunternehmen und Meter-to-Cash, Smart Cities und intelligente Gebäude, Vernetzte Gesundheitsversorgung und medizinische Geräte, Einzelhandel, Zahlungen und vernetzter Handel sowie weitere Anwendungen), Endnutzer (Telekommunikationsbetreiber, Unternehmen, Managed-Service-Anbieter, Regierung und öffentliche Organisationen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Softwarelösungen |
| Dienstleistungen |
| Cloud-basiert |
| On-Premises |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Vernetzte Fahrzeug- und Flottendienste |
| Industrielles IoT und Predictive Maintenance |
| Intelligente Versorgungsunternehmen und Meter-to-Cash |
| Smart Cities und intelligente Gebäude |
| Vernetzte Gesundheitsversorgung und medizinische Geräte |
| Einzelhandel, Zahlungen und vernetzter Handel |
| Weitere Anwendungen |
| Telekommunikationsbetreiber |
| Unternehmen |
| Managed-Service-Anbieter |
| Regierung und öffentliche Organisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Softwarelösungen | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Vernetzte Fahrzeug- und Flottendienste | |
| Industrielles IoT und Predictive Maintenance | ||
| Intelligente Versorgungsunternehmen und Meter-to-Cash | ||
| Smart Cities und intelligente Gebäude | ||
| Vernetzte Gesundheitsversorgung und medizinische Geräte | ||
| Einzelhandel, Zahlungen und vernetzter Handel | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Telekommunikationsbetreiber | |
| Unternehmen | ||
| Managed-Service-Anbieter | ||
| Regierung und öffentliche Organisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der IoT-Abrechnungs- und Monetarisierungssoftware-Markt?
Die Größe des IoT-Abrechnungs- und Monetarisierungssoftware-Marktes wird im Jahr 2026 auf 2,76 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 17,11 % 6,08 Milliarden USD erreichen.
Was treibt die Nachfrage nach IoT-Abrechnungs- und Monetarisierungssoftware an?
Mehr vernetzte Geräte, verbrauchsbasierte Preisgestaltung, Cloud-BSS-Modernisierung und der Bedarf an Echtzeit-Abrechnungsgenauigkeit unterstützen die Nachfrage.
Welche Komponente hat den größten Anteil?
Softwarelösungen führten im Jahr 2025 mit einem Anteil von 71,98 %, da Bewertungs- und Abrechnungssysteme in wiederkehrende Abrechnungsoperationen eingebettet sind.
Welches Bereitstellungsmodell führt bei der Einführung?
Die Cloud-basierte Bereitstellung entfiel im Jahr 2025 auf einen Anteil von 67,11 %, unterstützt durch Skalierbarkeit und schnellere Konfiguration vernetzter Dienstangebote.
Welche Anwendung wächst am schnellsten?
Vernetzte Gesundheitsversorgung und medizinische Geräte werden bis 2031 voraussichtlich mit einem CAGR von 18,95 % wachsen, unterstützt durch telemetriegebundene Abrechnungsanforderungen.
Welche Region wächst am schnellsten?
Afrika wird bis 2031 voraussichtlich den schnellsten regionalen CAGR von 18,84 % verzeichnen, unterstützt durch IoT-Unternehmensbereitstellungen und die Ausweitung der 5G-Verfügbarkeit.
Seite zuletzt aktualisiert am:



