
Tamaño y Participación del Mercado de Software de Facturación y Monetización IoT
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 17.11 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Software de Facturación y Monetización IoT por Mordor Intelligence
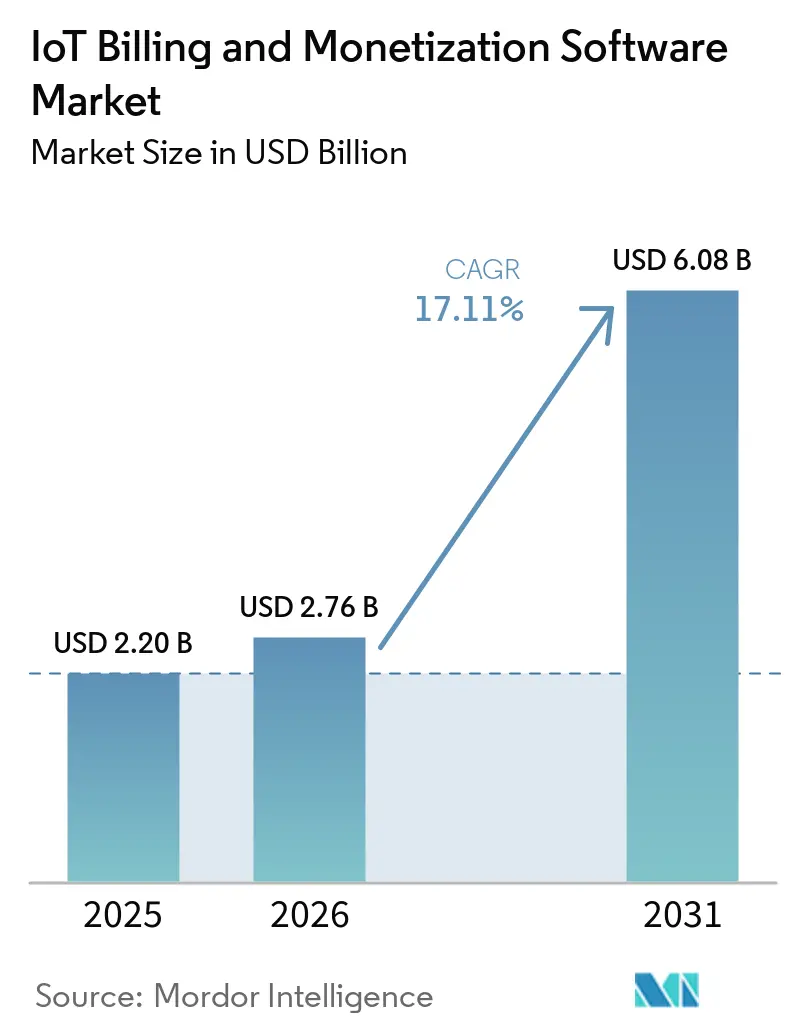
Se espera que el tamaño del Mercado de Software de Facturación y Monetización IoT aumente de 2,20 mil millones de USD en 2025 a 2,76 mil millones de USD en 2026 y alcance 6,08 mil millones de USD en 2031, creciendo a una CAGR del 17,11% durante 2026-2031.
El aumento en el número de dispositivos celulares y no celulares está incrementando la cantidad y variedad de eventos que deben ser tarifados, facturados y liquidados. Los proveedores están respondiendo con plataformas que pueden admitir suscripciones, precios por consumo y planes de servicio vinculados a resultados en el mismo entorno operativo. Los sistemas nativos de la nube son cada vez más relevantes porque permiten una configuración más rápida de productos y una conectividad basada en API con los sistemas empresariales. Las obligaciones regulatorias en materia de acceso a datos, seguridad y precisión en la facturación están aumentando el valor de las plataformas con registros de auditoría y controles de cumplimiento. El mercado de software de facturación y monetización IoT también está siendo moldeado por la consolidación de proveedores, la configuración asistida por inteligencia artificial y las capacidades de gestión de eSIM para dispositivos que operan en múltiples redes.
Conclusiones Clave del Informe
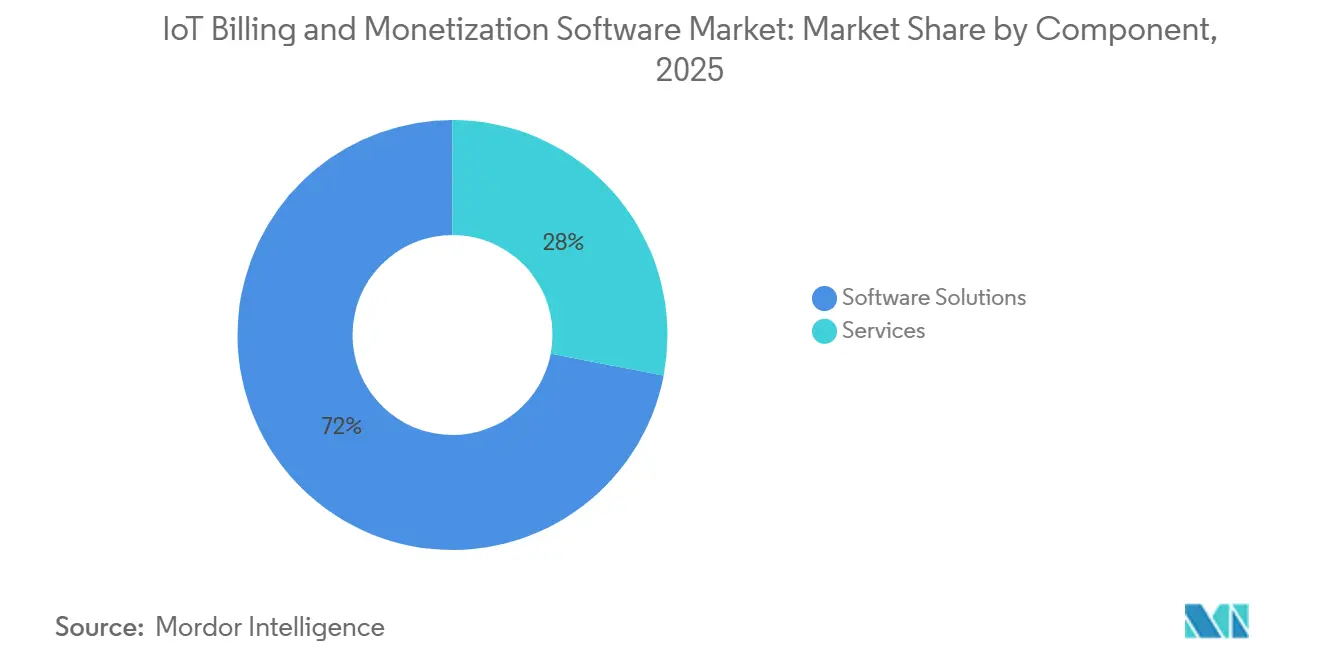
- Por componente, las soluciones de software representaron el 71,98% de la participación del mercado de software de facturación y monetización IoT en 2025, mientras que los servicios respaldaron la implementación, integración y operaciones gestionadas.
- Por modo de implementación, los sistemas basados en la nube representaron el 67,11% de la participación del mercado de software de facturación y monetización IoT en 2025, respaldados por la necesidad de capacidad elástica y lanzamientos de servicios más rápidos.
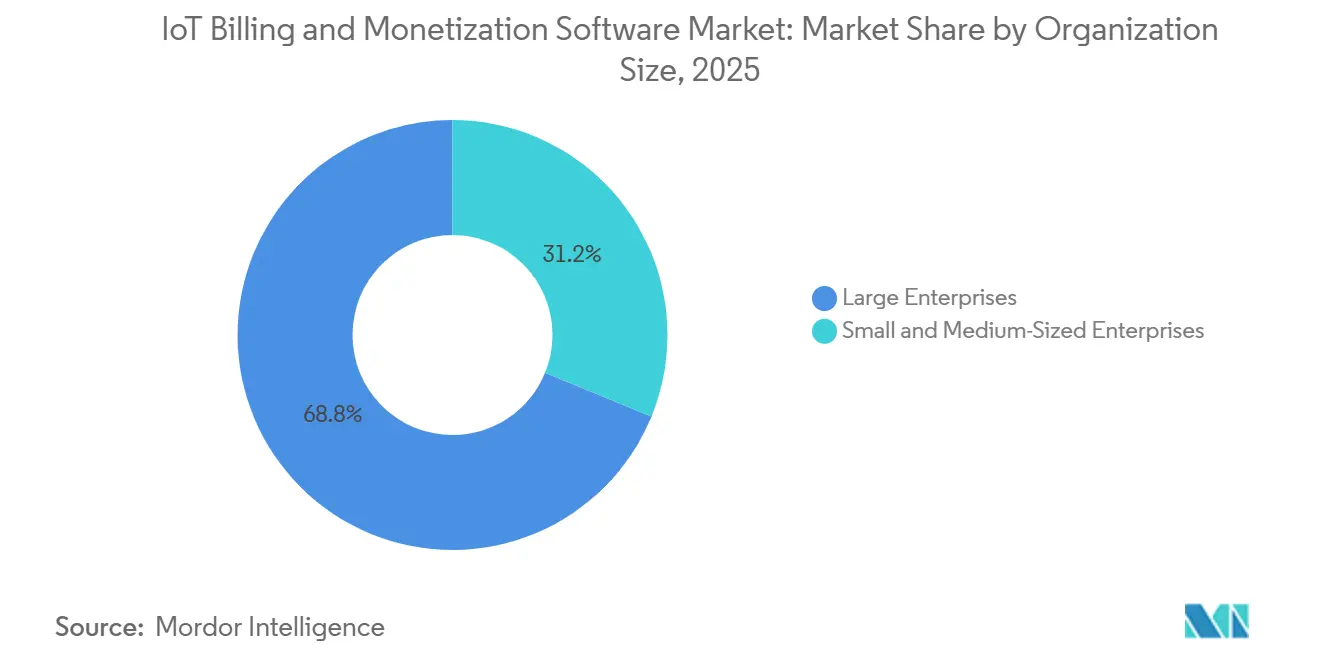
- Por tamaño de organización, las grandes empresas tuvieron una participación del 68,82% en 2025, mientras que se proyecta que las pymes se expandan a una CAGR del 18,57% hasta 2031.
- Por aplicación, los servicios de vehículos conectados y flotas representaron el 20,13% del tamaño del mercado de software de facturación y monetización IoT en 2025, mientras que se proyecta que la atención médica conectada y los dispositivos médicos avancen a una CAGR del 18,95% hasta 2031.
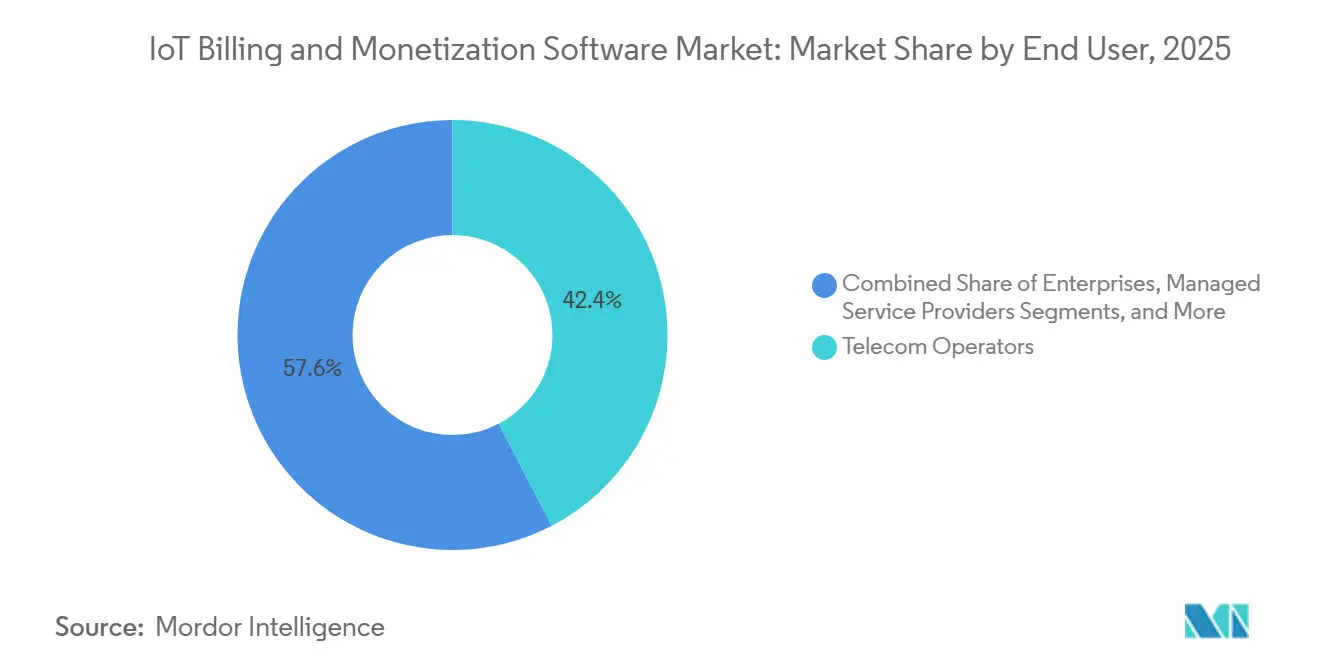
- Por usuario final, los operadores de telecomunicaciones tuvieron una participación del 42,36% en 2025, mientras que se proyecta que las empresas registren la CAGR más alta del 18,53% hasta 2031.
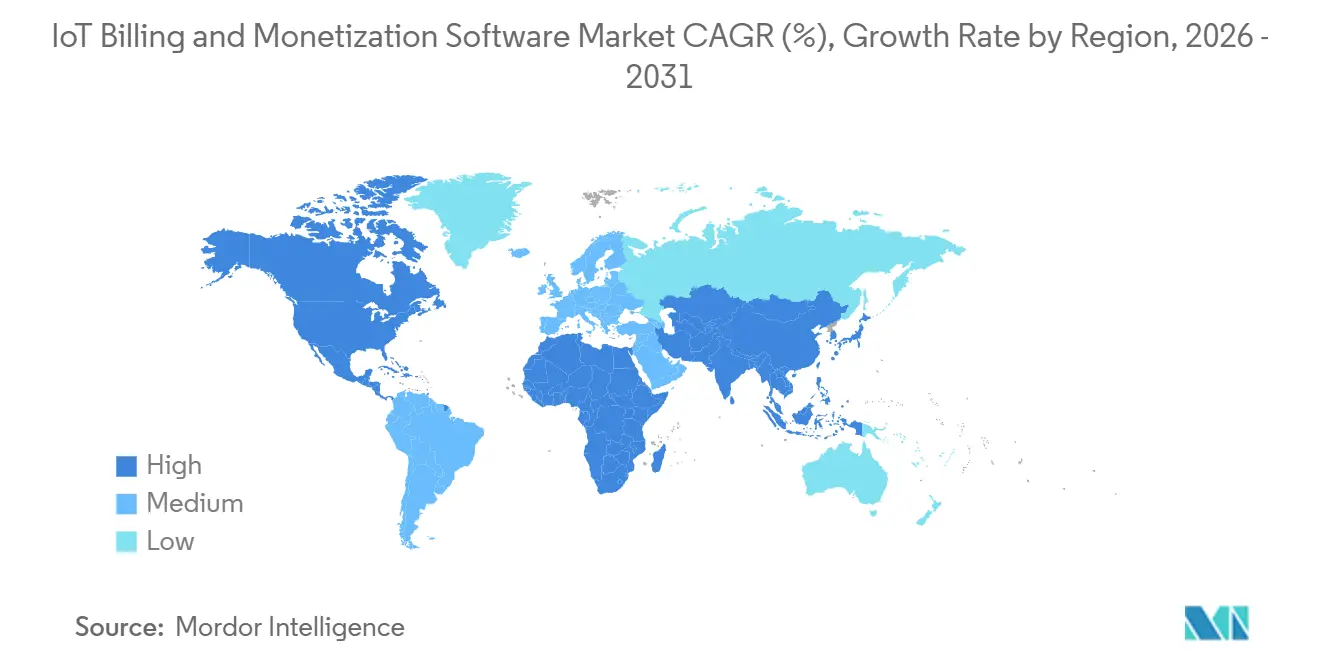
- Por geografía, América del Norte tuvo una participación del 32,22% en 2025, mientras que se proyecta que África se expanda a una CAGR del 18,84% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Flotas de Dispositivos Conectados y Eventos de Uso | +5.0% | Global, mayor intensidad en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Adopción de Modelos de Negocio por Suscripción y Basados en el Uso | +3.5% | Global, primeros adoptantes en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Transformación Nativa de la Nube de las BSS de Telecomunicaciones y Empresas | +3.0% | Global, liderado por América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Requisitos de Garantía de Ingresos en Tiempo Real y Precisión en la Facturación | +2.0% | Global, urgencia particular en mercados de telecomunicaciones de alto volumen | Corto plazo (≤ 2 años) |
| Comercio Autónomo entre Dispositivos y Máquina a Máquina | +1.5% | América del Norte y Europa como núcleo, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Liquidación Multiparte para Infraestructura IoT Compartida | +0.8% | Europa, Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Flotas de Dispositivos Conectados y Eventos de Uso
Las conexiones IoT celulares alcanzaron 4.500 millones a finales de 2025, mientras que se proyecta que las conexiones IoT totales lleguen a 47.100 millones en 2031 con una CAGR del 13%. Esta escala incrementa el volumen de eventos que las plataformas de facturación deben recopilar, clasificar, tarifar y conciliar. Un medidor de servicios públicos puede enviar datos periódicos de bajo volumen, mientras que un dispositivo de video 5G RedCap puede generar tráfico continuo sujeto a condiciones cambiantes de calidad de servicio. Estos diferentes patrones requieren reglas de precios que reconozcan el tipo de dispositivo, el nivel de uso, las condiciones de red y la parte responsable del pago. Se esperaba que Alemania tuviera más de 96 millones de tarjetas SIM para máquinas a finales de 2026, lo que añade una base de dispositivos sustancial que requiere procesos de facturación orientados a máquinas. El mercado de software de facturación y monetización IoT se beneficia, por tanto, cuando los operadores reemplazan los sistemas diseñados para tráfico de consumidores más simple con plataformas que manejan estructuras de eventos diversas.
Adopción de Modelos de Negocio por Suscripción y Basados en el Uso
Los proveedores de productos conectados están pasando de las ventas únicas de dispositivos hacia suscripciones, cargos por uso y paquetes de servicios. Este cambio requiere una plataforma que pueda procesar el uso medido, aplicar reglas de precios híbridas y respaldar el reconocimiento de ingresos en un solo flujo de trabajo. Stripe introdujo su Protocolo de Pagos para Máquinas en marzo de 2026 como un enfoque abierto para la orquestación autónoma de pagos máquina a máquina.[1]Stripe, "Introducing the Machine Payments Protocol," Stripe, stripe.com El desarrollo indica que los eventos de pago originados por máquinas se están convirtiendo en una consideración práctica para los proveedores de servicios conectados. El cambio de Golioth hacia precios modulares basados en el uso también reflejó la necesidad de atribuir la actividad granular de los dispositivos en flotas mixtas. El mercado de software de facturación y monetización IoT gana relevancia a medida que los proveedores necesitan un registro confiable de lo que consumió un dispositivo, qué contrato se aplicó y qué cliente o socio debe ser cobrado.
Transformación Nativa de la Nube de las BSS de Telecomunicaciones y Empresas
Los entornos de facturación nativos de la nube admiten integraciones basadas en eventos y permiten a los proveedores configurar nuevas ofertas comerciales sin reconstruir un plan de tarifas monolítico. Son particularmente relevantes para la segmentación de redes, las ofertas B2B2X, la liquidación con socios y los servicios de dispositivos conectados que dependen de cambios frecuentes en los precios. La alineación con la Arquitectura Digital Abierta del TM Forum se está convirtiendo en una consideración importante en las adquisiciones, ya que proporciona a los operadores un marco de API más coherente para la ingesta y tarifación de eventos. Las plataformas basadas en API pueden conectarse a catálogos de productos, sistemas de clientes, funciones de red y aplicaciones de socios con menos interfaces personalizadas. La Ley de Datos de la UE entró en vigor en septiembre de 2025 y aumentó la necesidad de que los productos conectados pongan los datos a disposición a través de acuerdos de acceso documentados. El mercado de software de facturación y monetización IoT se ve respaldado por esta transición porque las plataformas nativas de la nube pueden facilitar el intercambio de datos y la configuración de servicios en comparación con los sistemas más antiguos y estrechamente acoplados.
Requisitos de Garantía de Ingresos en Tiempo Real y Precisión en la Facturación
Los errores de facturación en IoT pueden acumularse rápidamente porque los eventos individuales pueden tener un valor bajo pero ocurrir con alta frecuencia. Un evento omitido o tarifado incorrectamente puede ser difícil de detectar hasta que aparece en un proceso de conciliación o auditoría. La Encuesta Global de Pérdidas por Fraude de la CFCA 2025 estimó las pérdidas globales por fraude en telecomunicaciones en 41,82 mil millones de USD, incluidos 5,31 mil millones de USD por fraude de suscripción, lo que muestra la importancia financiera de los controles de transacciones.[2]CFCA, "Global Fraud Loss Survey 2025 Report Published," cfca.org Aria Systems lanzó el Motor de Carga Adaptativa Allegro ACE en junio de 2026 para la conectividad IoT, los tokens de servicios de inteligencia artificial y la carga de API de red. La empresa declaró que la plataforma admite respuestas de menos de 100 ms y varios enfoques de carga dentro de una sola capa de cómputo. En el sector sanitario, la telemetría de dispositivos también necesita un registro de auditoría confiable cuando sirve como entrada para el reembolso, lo que hace que los procesos de facturación precisos sean más importantes en el mercado de software de facturación y monetización IoT.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración con Sistemas OSS/BSS Heredados | -2.5% | Global, más aguda en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Requisitos de Privacidad de Datos, Ciberseguridad y Soberanía de Datos | -1.5% | UE y Reino Unido como principales, con expansión hacia los mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Protocolos de Dispositivos Fragmentados y Telemetría de Uso Inconsistente | -1.0% | Global, mayor impacto en IoT industrial y servicios públicos inteligentes | Mediano plazo (2-4 años) |
| Dificultad para Demostrar Valor Económico en Implementaciones de Bajo ARPU | -0.7% | Mercados emergentes de Asia-Pacífico, América del Sur y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con Sistemas OSS/BSS Heredados
Los sistemas de soporte empresarial más antiguos a menudo combinan catálogos de productos, reglas de tarifación, procesos de aprovisionamiento y registros de clientes en componentes estrechamente conectados. Separar estas funciones sin interrumpir la facturación activa requiere operaciones paralelas, sincronización de datos y pruebas exhaustivas para cada línea de productos. Los nuevos servicios IoT también pueden requerir vínculos adicionales entre los sistemas de operaciones de red y los sistemas de facturación. Esto crea una carga de implementación cuando los operadores necesitan conectar varias plataformas de dispositivos, aplicaciones de socios y tecnologías de red. Las reglas de negocio no documentadas pueden surgir después de que comienza un proyecto de modernización y retrasar el lanzamiento del servicio previsto. Estos problemas pueden ralentizar la adopción en el mercado de software de facturación y monetización IoT, especialmente donde un proveedor tiene una gran base instalada y poca tolerancia a las interrupciones en la facturación.
Requisitos de Privacidad de Datos, Ciberseguridad y Soberanía de Datos
Las plataformas de facturación pueden procesar identificadores de dispositivos, datos de ubicación, información de uso y registros relacionados con pagos. Esta concentración de datos convierte a las plataformas en objetivos importantes para la revisión regulatoria y los controles de ciberseguridad. La Ley de Datos de la UE entró en vigor el 12 de septiembre de 2025, y los nuevos productos conectados deben hacer que los datos del usuario sean accesibles de forma predeterminada a partir del 12 de septiembre de 2026. La Ley de Resiliencia Cibernética de la UE también introduce obligaciones de notificación de vulnerabilidades a partir del 11 de septiembre de 2026, con plena aplicación programada para diciembre de 2027. La implementación de Cerillion en Omantel en abril de 2026 utilizó alojamiento en Oman Data Park para cumplir con los requisitos locales de soberanía de datos. La necesidad resultante de controles e infraestructura específicos por país puede aumentar los costos de entrega para el mercado de software de facturación y monetización IoT.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Plataformas de Software Anclan las Cadenas de Valor de FacturaciónLas soluciones de software representaron el 71,98% de la participación del mercado de software de facturación y monetización IoT en 2025. El resultado reflejó el papel central del software de tarifación, carga, facturación, mediación y liquidación en una oferta de servicios conectados. Una vez que un motor de tarifación se integra en el entorno de producción de un operador, cambiarlo puede afectar a los clientes activos, los catálogos de productos y los acuerdos con socios. Esto crea altos costos de cambio y respalda relaciones plurianuales de licencia, soporte y mantenimiento. La categoría está avanzando hacia la configuración asistida por inteligencia artificial y el software componible en lugar del reemplazo completo de la plataforma. Amdocs introdujo CES26 en marzo de 2026 con agentes de monetización especializados y carga convergente basada en configuración para la prestación de servicios a gran escala. Aria Systems introdujo Aria Allegro como producto independiente en mayo de 2026, reflejando la demanda de componentes de facturación que pueden adoptarse sin reemplazar toda la pila.[3]Aria Systems, "Aria Launches Allegro as a Standalone Product," Aria Systems, ariasystems.com La alineación con la Arquitectura Digital Abierta del TM Forum también importa porque los compradores buscan cada vez más interfaces abiertas que reduzcan la dependencia futura de la integración.
Los servicios incluyen integración, consultoría, migración, configuración y operaciones de facturación gestionadas. Estas actividades siguen siendo importantes cuando los operadores pasan de sistemas BSS más antiguos a entornos basados en la nube. Los proveedores de servicios ayudan a las organizaciones a mapear la lógica de tarifación heredada, conciliar datos, probar los resultados de facturación y respaldar la transición de clientes activos. La demanda de servicios puede ser mayor cuando un operador añade nuevos casos de uso de IoT junto con productos de consumo y empresariales existentes. Al mismo tiempo, la configuración de reglas asistida por inteligencia artificial puede reducir la necesidad a largo plazo de trabajo de servicios profesionales intensivo en mano de obra. Los proveedores deben, por tanto, equilibrar los ingresos de implementación a corto plazo con el valor de una implementación de software más sencilla y repetible. La industria de software de facturación y monetización IoT depende de ambas categorías, pero el software retiene la posición de mayor valor porque permanece integrado en el proceso de facturación recurrente. Una base de software estable también puede respaldar los ingresos por servicios cuando los clientes introducen nuevos productos, socios o grupos de dispositivos.


Por Modo de Implementación:
El Dominio de la Nube Respalda la Escala y Lanzamientos de Servicios más RápidosLa implementación basada en la nube representó el 67,11% de la participación del mercado de software de facturación y monetización IoT en 2025. Los operadores utilizan la capacidad de la nube para acomodar cambios en el número de dispositivos y los volúmenes de transacciones sin construir una infraestructura equivalente para cada pico de demanda. Los sistemas de facturación nativos de la nube pueden introducir nuevos planes de uso a través de servicios configurables y cargas de trabajo en contenedores. Esto respalda las ofertas conectadas que cambian según el uso de datos, el estado del dispositivo, el nivel de servicio o la calidad de la red. También ayuda a los proveedores a conectar las funciones de facturación con las aplicaciones de los clientes a través de API. AIS en Tailandia implementó una plataforma BSS nativa de la nube de Netcracker para servicios B2C, B2B e IoT, ilustrando el uso de una plataforma común en varias líneas de negocio. La implementación respaldó una mayor escalabilidad y un menor tiempo para lanzar nuevas ofertas conectadas. Estas capacidades refuerzan el papel de la entrega en la nube en el mercado de software de facturación y monetización IoT.
Las instalaciones locales siguen siendo relevantes cuando las normas de privacidad, las políticas de seguridad o los requisitos de residencia de datos limitan el alojamiento en la nube. Algunos operadores también conservan sistemas locales porque los procesos de facturación existentes están profundamente conectados a las aplicaciones internas. Los requisitos de acceso a datos de la Ley de Datos de la UE pueden aumentar la presión para modernizar las interfaces, incluso cuando un cliente mantiene un entorno local. Los sistemas heredados pueden necesitar conectores personalizados para admitir procesos de acceso a datos documentados, mientras que los sistemas nativos de la nube a menudo incluyen funciones de API como elemento estándar. La expansión de Cerillion en 2025 con MVNX añadió módulos para suscriptores de prepago y pospago y habilitó la facturación multiinquilino para clientes MVNO. El caso muestra cómo la entrega orientada a SaaS puede reducir la carga de capital e implementación para los proveedores de servicios. Las opciones de implementación seguirán siendo determinadas por el modelo operativo del cliente, las obligaciones de cumplimiento y la capacidad de modernizar los sistemas más antiguos.
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras las Pymes Aumentan la AdopciónLas grandes empresas representaron el 68,82% del tamaño del mercado de software de facturación y monetización IoT en 2025. Los operadores de telecomunicaciones de nivel 1, las empresas de servicios públicos globales, los fabricantes de automóviles y los grandes sistemas de atención médica operan flotas de dispositivos que pueden justificar plataformas integrales de carga, liquidación y gestión de ingresos. Estas organizaciones a menudo requieren facturación convergente en servicios de consumo, empresariales, mayoristas y de socios. También pueden necesitar carga en línea en tiempo real y controles que funcionen en muchos países y tipos de contratos. Sus procesos de adquisición favorecen a los proveedores con amplia experiencia en implementación, recursos de integración y amplias carteras de productos. NEC completó su adquisición de CSG Systems en mayo de 2026, y Netcracker lideró la integración de las tecnologías de participación del cliente, monetización y pago de CSG en una plataforma BSS/OSS unificada nativa de inteligencia artificial. La transacción aumentó la competencia por las renovaciones de gran escala y los programas de transformación. Los grandes clientes pueden usar la escala del proveedor para buscar una funcionalidad más amplia, pero también continúan evaluando a los proveedores especializados donde la flexibilidad del producto es más importante.
Se proyecta que las pymes se expandan a una CAGR del 18,57% hasta 2031. La entrega de SaaS en la nube puede reducir las barreras de capital e integración que anteriormente limitaban el acceso a funciones de facturación sofisticadas. Los operadores de flotas más pequeños aún necesitan facturación confiable, gestión de pagos, tratamiento fiscal y registros de clientes, pero pueden no necesitar una suite BSS de telecomunicaciones completa. Fynn ofrece facturación basada en dispositivos con cumplimiento de GoBD, integración SEPA y exportación DATEV para plataformas IoT alemanas. Estas funciones abordan una necesidad práctica de facturación conforme sin el costo de un gran programa empresarial. Los proveedores nativos digitales también pueden necesitar una medición precisa del uso cuando venden acceso a datos de productos conectados a través de API. Las plataformas ligeras basadas en API pueden atender esta necesidad de manera más eficiente que los sistemas diseñados para grandes operadores. El mercado de software de facturación y monetización IoT puede, por tanto, ampliarse a medida que los proveedores más pequeños adopten servicios de carga y facturación empaquetados y basados en la nube.
Por Aplicación:
Los Vehículos Conectados Lideran y la Atención Médica se Expande RápidamenteLos servicios de vehículos conectados y flotas representaron el 20,13% de la participación del mercado de software de facturación y monetización IoT en 2025. Los fabricantes de automóviles están añadiendo servicios digitales recurrentes a la propiedad de vehículos, incluidos la telemática, la conectividad, el infoentretenimiento, las funciones de seguridad y las herramientas de gestión de flotas. Un solo vehículo puede generar actividad facturable para el fabricante, el operador de red, el conductor, el propietario de la flota y un proveedor de contenido externo. Esta estructura hace que sea importante identificar el evento, el derecho de servicio aplicable y la parte que debe asumir el costo. Los proveedores también necesitan mantener la continuidad del servicio cuando los vehículos se mueven entre redes o fronteras nacionales. Soracom lanzó su Suite Automotriz en julio de 2026 con facturación de uso dividido a través de múltiples APN para telemática OEM, servicios de operadores y costos de infoentretenimiento para el usuario final. El producto abordó la atribución multiparte en los modelos comerciales de vehículos conectados. El mercado de software de facturación y monetización IoT se beneficia de estos casos de uso porque los servicios de vehículos requieren una carga consistente durante largos ciclos de vida de los dispositivos.
Se proyecta que la atención médica conectada y los dispositivos médicos registren una CAGR del 18,95% hasta 2031. Los programas de monitoreo remoto crean eventos de facturación que deben vincularse a la telemetría verificable del dispositivo y a la actividad de servicio documentada. El CMS finalizó los códigos CPT 99445 y 99470 en enero de 2026, aumentando la relevancia de los ciclos de facturación de corta duración y activados por eventos en la atención médica conectada. El Programa de Honorarios Médicos de 2026 trata los datos clínicos generados por software como una entrada de facturación verificable cuando se cumplen los requisitos pertinentes. Esto vincula el diseño de la facturación con los registros de auditoría y la confiabilidad de la recopilación de telemetría. Los fabricantes de dispositivos y los proveedores de atención médica necesitan sistemas que preserven la evidencia de la actividad del dispositivo, la elegibilidad del servicio y los registros relacionados con el reembolso. Los requisitos resultantes pueden crear una barrera más alta para las plataformas de suscripción generales que carecen de controles orientados a la atención médica. En la industria de software de facturación y monetización IoT, los proveedores con capacidades de auditoría relevantes pueden atender un caso de uso donde el proceso de facturación está estrechamente vinculado a los requisitos regulatorios.
Por Usuario Final:
Los Operadores de Telecomunicaciones Anclan la Demanda y las Empresas Añaden ImpulsoLos operadores de telecomunicaciones representaron el 42,36% del tamaño del mercado de software de facturación y monetización IoT en 2025. Los operadores tanto gestionan redes de conectividad como adquieren el software necesario para cobrar por datos IoT, servicios de red y ofertas de socios. Sus sistemas necesitan procesar eventos de grandes cantidades de SIM y eSIM mientras admiten contratos de prepago, pospago, mayorista y empresarial. Esto convierte a los operadores de telecomunicaciones en compradores importantes de software de carga convergente, mediación y liquidación. MATRIXX Software extendió su asociación de monetización con StarHub por 5 años en julio de 2025, expandiéndose desde la submarca digital giga! hasta las ofertas principales de consumo y empresariales. La extensión mostró cómo una plataforma de carga puede pasar de un servicio enfocado a responsabilidades de facturación más amplias. La consolidación de la industria también puede llevar a los operadores a revisar los contratos existentes cuando las nuevas combinaciones de proveedores ofrecen una cobertura de productos más amplia. Estas condiciones mantienen a los operadores de telecomunicaciones como un grupo de clientes central para el mercado de software de facturación y monetización IoT.
Se proyecta que las empresas se expandan a una CAGR del 18,53% hasta 2031. Los fabricantes están utilizando datos de dispositivos conectados para respaldar suscripciones de mantenimiento predictivo, mientras que los sistemas de atención médica están facturando por programas de monitoreo remoto. Los fabricantes de equipos originales de automóviles también están creando paquetes de servicios para autos conectados que pueden operar de forma independiente de la pila de facturación de un operador de telecomunicaciones. Estas organizaciones necesitan gestionar planes, uso, facturas y pagos a socios de una manera que se ajuste a su propio modelo comercial. Los proveedores de servicios gestionados pueden apoyar a los clientes de pymes y del mercado medio que no desean operar una plataforma de facturación internamente. Las organizaciones gubernamentales y del sector público introducen requisitos adicionales para la liquidación multiparte y la contabilidad pública, especialmente en la medición de ciudades inteligentes y los programas de servicios públicos. Sus necesidades difieren de la facturación tradicional de telecomunicaciones de consumo porque varias agencias, proveedores y usuarios finales pueden compartir la responsabilidad de un servicio. Esta diversidad amplía la demanda potencial para el mercado de software de facturación y monetización IoT.

Análisis Geográfico
Mercado de Software de Facturación y Monetización de IoT en América del Norte
América del Norte concentró el 32,22% de la cuota del mercado de software de facturación y monetización de IoT en 2025. La posición de la región fue respaldada por la modernización de las telecomunicaciones de nivel 1 y la adopción empresarial de plataformas de servicios conectados. Amdocs y AWS anunciaron una colaboración estratégica plurianual en febrero de 2026 centrada en plataformas basadas en la nube para servicios de inteligencia artificial, API de red y conectividad IoT. Esto refleja la demanda de plataformas capaces de tarifar varios servicios digitales a través de un entorno operativo común. Los cambios en los códigos del CMS también añaden una corriente de demanda relacionada con la atención sanitaria para sistemas que conectan registros de telemetría con flujos de trabajo de reembolso. Canadá contribuye a través de programas empresariales en manufactura y servicios públicos. México contribuye a través de la telemática de vehículos conectados y programas de servicios públicos inteligentes.
Mercado de Software de Facturación y Monetización de IoT en Europa
Europa combina un sólido canal de implementación empresarial con un exigente entorno regulatorio. La Ley de Datos de la UE, la evolución de las expectativas en materia de recopilación de datos y las próximas obligaciones derivadas de la Ley de Resiliencia Cibernética exigen a los proveedores que traten los controles de acceso, seguridad e informes como capacidades propias del producto. Se esperaba que Alemania contara con más de 96 millones de tarjetas SIM para máquinas a finales de 2026, lo que incrementa el número de conexiones que requieren facturación y liquidación orientadas a máquinas. El cierre planificado de la red 2G de Deutsche Telekom en junio de 2028 también establece un plazo para las migraciones de retarifación entre los operadores que dan soporte a dispositivos IoT más antiguos. La Oficina del Comisionado de Información del Reino Unido actualizó su guía para productos y servicios IoT de consumo el 11 de junio de 2026. Hansen Technologies renovó su asociación con Telefónica Alemania en mayo de 2026 para apoyar la migración de varios millones de clientes a soluciones BSS basadas en la nube, inteligencia artificial y API. Estas condiciones convierten a Europa en un mercado importante para plataformas de facturación conformes y adaptables.
Mercado de Software de Facturación y Monetización de IoT en MEA, APAC y América del Sur
Se proyecta que África se expanda a una CAGR del 18,84% hasta 2031, la tasa regional más rápida en el mercado de software de facturación y monetización de IoT. Asia-Pacífico cuenta con la mayor base de conexiones, con el noreste de Asia representando el 70% de las conexiones IoT celulares a finales de 2025. Japón, Corea del Sur, China e India operan grandes flotas de dispositivos que requieren una alta capacidad de facturación. En Oriente Medio, la transformación de Omantel por parte de Cerillion demostró cómo los requisitos de alojamiento local pueden determinar la arquitectura de la plataforma. Las tecnologías móviles generaron 240 mil millones de USD en valor económico en África en 2025 y se proyecta que alcancen los 290 mil millones de USD para 2030. La GSMA informó que 61 operadores en 37 mercados africanos habían lanzado servicios 5G en mayo de 2026.[4]GSMA, "5G en África 2026, Estado del Mercado, Tendencias y Perspectivas," GSMA, gsma.com América del Sur avanza a través de programas de medición inteligente de servicios públicos y gestión de flotas empresariales en Brasil y Argentina.

Panorama Competitivo
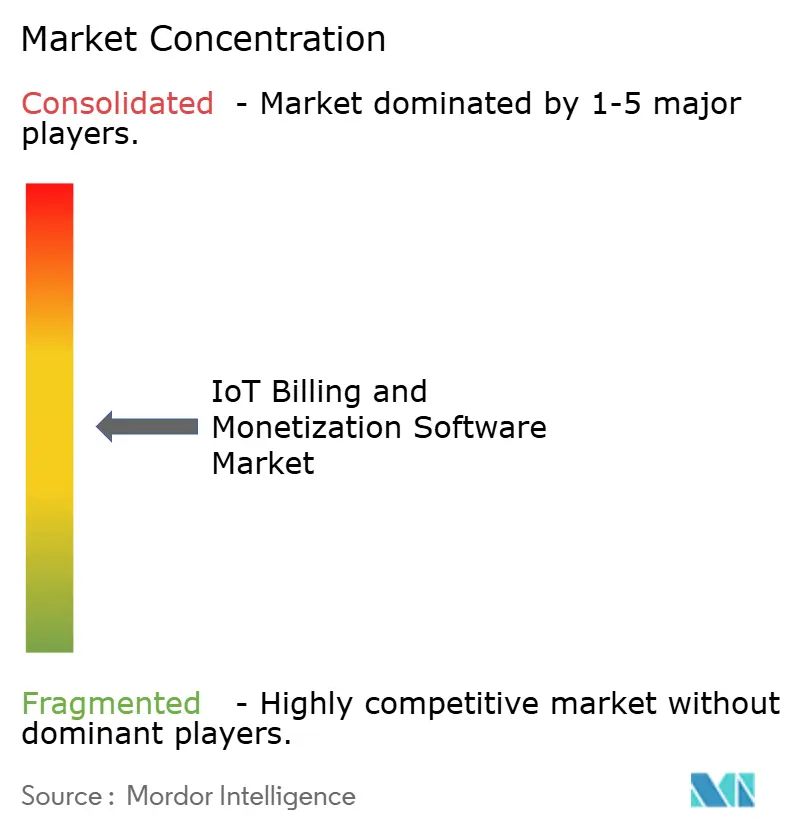
El mercado de software de facturación y monetización IoT está moderadamente concentrado. Los proveedores de suites BSS/OSS completas, incluidos Amdocs, Ericsson, Oracle, SAP, Huawei y Nokia, compiten por los presupuestos de los operadores de telecomunicaciones de nivel 1 con amplias carteras y capacidades de integración establecidas. Los proveedores especializados, incluidos MATRIXX Software, Cerillion, Aria Systems, Zuora, Aeris Communications y Eseye, compiten a través de la entrega nativa de la nube, funciones de monetización enfocadas y experiencia vertical. El enfoque competitivo está avanzando hacia la configuración asistida por inteligencia artificial, la carga de baja latencia y la gestión del ciclo de vida de eSIM. Cerillion participó en 2 proyectos Moonshot Catalyst del TM Forum en DTW Ignite 2026, utilizando la participación en estándares para demostrar la alineación del producto en las evaluaciones de los operadores. El mercado medio de IoT industrial sigue siendo una oportunidad práctica porque muchos fabricantes necesitan más que una facturación de suscripción general, pero no quieren un largo programa de transformación BSS. Los proveedores que ofrecen una tarifación de uso precisa y simplicidad de integración pueden abordar esta brecha.
Amdocs introdujo CES26 en marzo de 2026, integrando agentes de inteligencia artificial en los flujos de trabajo de monetización, pedidos y garantía. El movimiento del producto respaldó la carga convergente basada en configuración para servicios 5G e IoT a gran escala. Aria Systems lanzó Allegro ACE en junio de 2026 para la carga en tiempo real de conectividad IoT, servicios de inteligencia artificial y API de red. Su enfoque en la autorización previa al evento y la carga de eventos atiende a los clientes que necesitan controles inmediatos a escala de flota de dispositivos. Cerillion anunció un programa de transformación BSS/OSS para Omantel en abril de 2026, cubriendo servicios B2C, B2B e IoT. Estos ejemplos muestran que los líderes del mercado están combinando el desarrollo de funciones con implementaciones que validan sus plataformas en entornos operativos complejos.
Aeris Communications y Eseye están persiguiendo la facturación liderada por la orquestación de eSIM para implementaciones de dispositivos multinacionales. Su enfoque es relevante donde los clientes necesitan una gestión de conectividad unificada, flexibilidad de operador y facturación en varias geografías. Las capacidades SGP.32 de Eseye combinan la orquestación de eSIM con la facturación en múltiples monedas para implementaciones automotrices, de servicios públicos y de atención médica. Hansen Technologies está persiguiendo profundidad específica del operador a través de su asociación con Telefónica Alemania, que proporciona una gran referencia de migración en licitaciones europeas.[5]Hansen Technologies, "Telefónica Germany Extends Hansen Partnership," Hansen Technologies, hansencx.com La industria de software de facturación y monetización IoT sigue siendo competitiva porque los clientes a menudo evalúan tanto la amplitud de la suite como la capacidad de resolver un problema operativo definido. Los proveedores más grandes pueden ofrecer carteras integradas, mientras que los proveedores especializados pueden ofrecer implementaciones más enfocadas.
Líderes de la Industria de Software de Facturación y Monetización IoT
-
Amdocs Limited
-
Oracle Corporation
-
SAP SE
-
Telefonaktiebolaget LM Ericsson
-
Huawei Technologies Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Facturación y Monetización de IoT
- Amdocs Limited
- Oracle Corporation
- SAP SE
- Telefonaktiebolaget LM Ericsson (publ)
- Huawei Technologies Co., Ltd.
- CSG Systems International, Inc.
- Nokia Corporation
- Comarch S.A.
- MATRIXX Software, Inc.
- Cerillion plc
- Aria Systems, Inc.
- Zuora, Inc.
- LogiSense Corporation
- PortaOne, Inc.
- Optiva, Inc.
- Netcracker Technology Corporation
- Hansen Technologies Limited
- Eseye Limited
- Aeris Communications, Inc.

Recent Industry Developments in Mercado de Software de Facturación y Monetización de IoT
- Julio de 2026: Soracom lanzó su Suite Automotriz, introduciendo capacidades de Facturación Dividida que permiten atribuir por separado los costos de conectividad para la telemática OEM, los servicios del operador y el infoentretenimiento del usuario final a través de una única eSIM IoT multioperador.
- Junio de 2026: Aria Systems lanzó Aria Allegro ACE, un Motor de Carga Adaptativa en tiempo real diseñado para admitir la autorización de uso, la carga y la monetización en telecomunicaciones, IoT, inteligencia artificial, nube y otros servicios basados en el consumo.
- Mayo de 2026: Hansen Technologies extendió su asociación con Telefónica Alemania, ampliando el uso por parte del operador de las capacidades BSS de Hansen impulsadas por la nube, la inteligencia artificial y las API para respaldar los requisitos de servicios digitales y monetización.
- Abril de 2026: Cerillion anunció un importante programa de transformación BSS/OSS con Omantel, implementando su Suite BSS/OSS preintegrada en servicios de consumo, empresariales e IoT a través de un entorno de nube soberana alojado en Oman Data Park.


Alcance del Informe Global del Mercado de Software de Facturación y Monetización IoT
El Informe del Mercado de Software de Facturación y Monetización IoT está segmentado por Componente (Soluciones de Software y Servicios), Modo de Implementación (Basado en la Nube y Local), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Servicios de Vehículos Conectados y Flotas, IoT Industrial y Mantenimiento Predictivo, Servicios Públicos Inteligentes y Medición al Cobro, Ciudades Inteligentes y Edificios Inteligentes, Atención Médica Conectada y Dispositivos Médicos, Comercio Minorista, Pagos y Comercio Conectado, y Otras Aplicaciones), Usuario Final (Operadores de Telecomunicaciones, Empresas, Proveedores de Servicios Gestionados, Gobierno y Organizaciones del Sector Público) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Soluciones de Software |
| Servicios |
| Basado en la Nube |
| Local |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Servicios de Vehículos Conectados y Flotas |
| IoT Industrial y Mantenimiento Predictivo |
| Servicios Públicos Inteligentes y Medición al Cobro |
| Ciudades Inteligentes y Edificios Inteligentes |
| Atención Médica Conectada y Dispositivos Médicos |
| Comercio Minorista, Pagos y Comercio Conectado |
| Otras Aplicaciones |
| Operadores de Telecomunicaciones |
| Empresas |
| Proveedores de Servicios Gestionados |
| Gobierno y Organizaciones del Sector Público |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Soluciones de Software | |
| Servicios | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Servicios de Vehículos Conectados y Flotas | |
| IoT Industrial y Mantenimiento Predictivo | ||
| Servicios Públicos Inteligentes y Medición al Cobro | ||
| Ciudades Inteligentes y Edificios Inteligentes | ||
| Atención Médica Conectada y Dispositivos Médicos | ||
| Comercio Minorista, Pagos y Comercio Conectado | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Operadores de Telecomunicaciones | |
| Empresas | ||
| Proveedores de Servicios Gestionados | ||
| Gobierno y Organizaciones del Sector Público | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software de facturación y monetización IoT?
Se estima que el tamaño del mercado de software de facturación y monetización IoT es de 2,76 mil millones de USD en 2026 y se proyecta que alcance 6,08 mil millones de USD en 2031 con una CAGR del 17,11%.
¿Qué está impulsando la demanda de software de facturación y monetización IoT?
El mayor número de dispositivos conectados, los precios por consumo, la modernización de BSS en la nube y la necesidad de precisión en la facturación en tiempo real están respaldando la demanda.
¿Qué componente tiene la mayor participación?
Las soluciones de software lideraron con una participación del 71,98% en 2025 porque los sistemas de tarifación y carga están integrados en las operaciones de facturación recurrente.
¿Qué modelo de implementación lidera la adopción?
La implementación basada en la nube representó una participación del 67,11% en 2025, respaldada por la escalabilidad y la configuración más rápida de las ofertas de servicios conectados.
¿Qué aplicación se está expandiendo más rápidamente?
Se proyecta que la atención médica conectada y los dispositivos médicos avancen a una CAGR del 18,95% hasta 2031, respaldados por los requisitos de facturación vinculados a la telemetría.
¿Qué región se está expandiendo más rápidamente?
Se proyecta que África registre la CAGR regional más rápida del 18,84% hasta 2031, respaldada por la implementación de IoT empresarial y la creciente disponibilidad de 5G.
Última actualización de la página el:



