
Tamanho e Participação do Mercado de Sistemas IO-Link
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
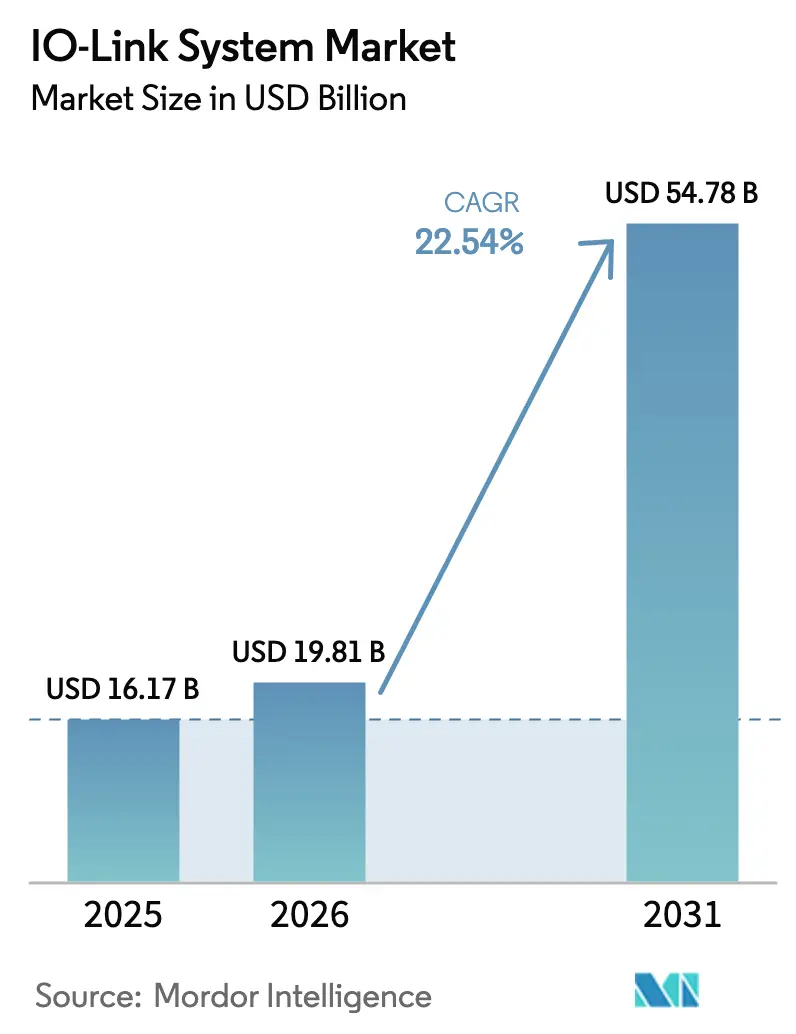
| Tamanho do Mercado (2026) | 19.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 54.78 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 22.54 % |
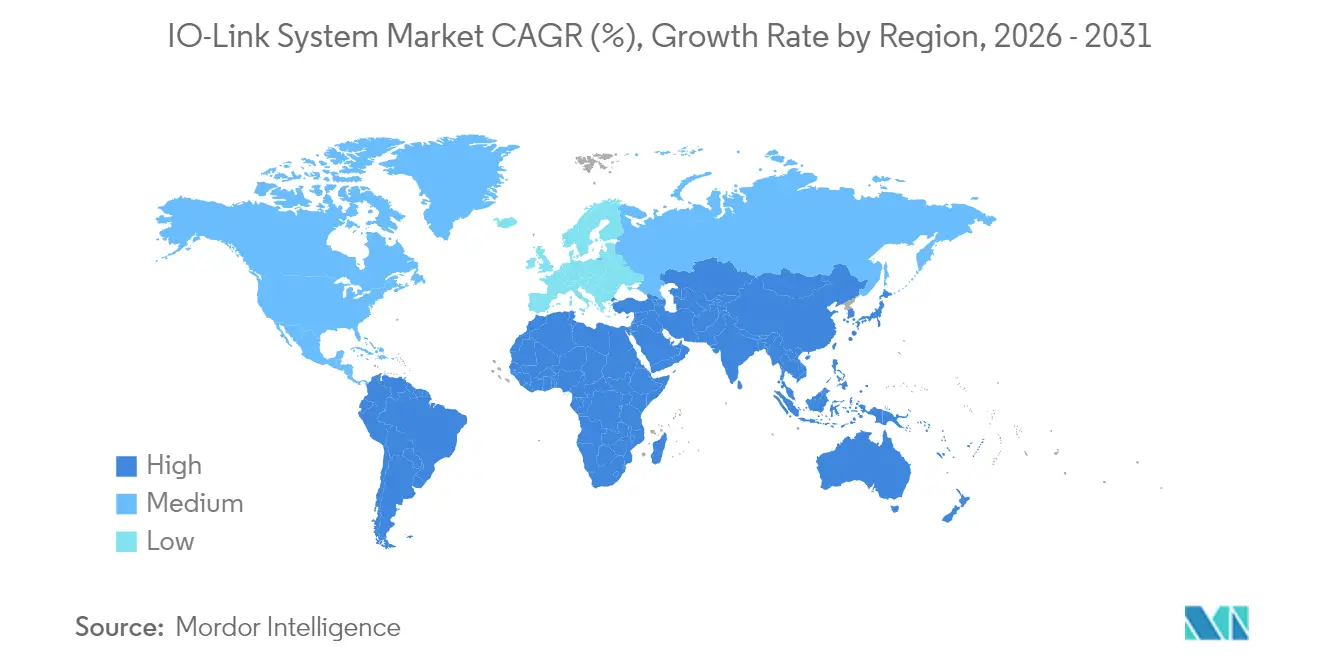
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
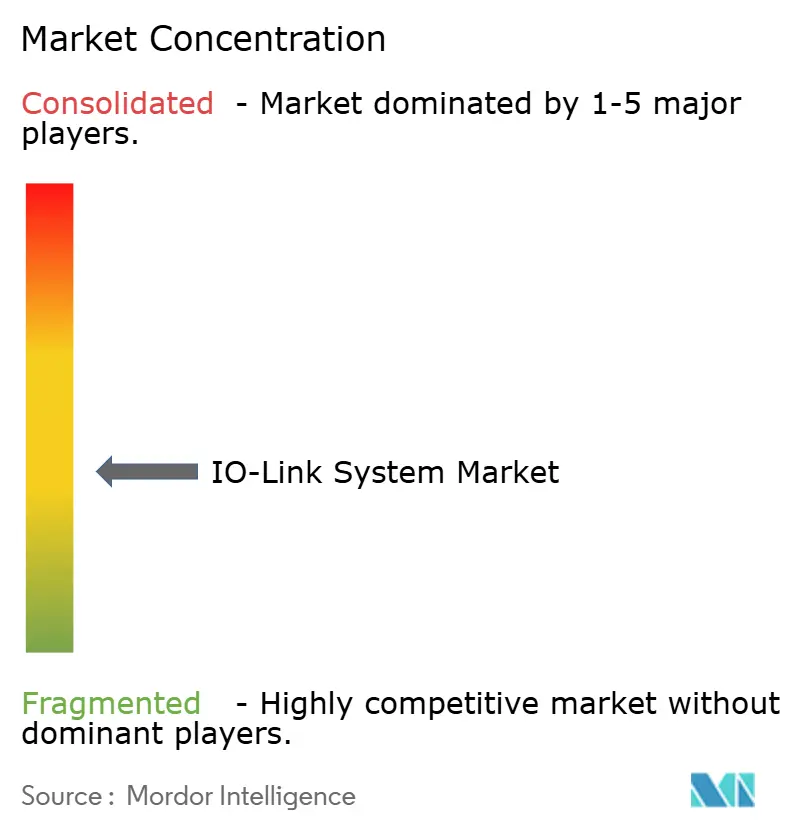
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas IO-Link por Mordor Intelligence
O tamanho do mercado de sistemas IO-Link deve crescer de USD 16,17 bilhões em 2025 para USD 19,81 bilhões em 2026 e está previsto para atingir USD 54,78 bilhões até 2031 a um CAGR de 22,54% no período de 2026 a 2031. Essa trajetória reflete uma evolução constante de um protocolo de sensor ponto a ponto para um ecossistema completo que incorpora computação de borda e análise em tempo real no nível de campo. A padronização sob a norma IEC 61131-9 e a instalação de 51,6 milhões de nós IO-Link em todo o mundo em 2024 melhoraram a interoperabilidade e reduziram os ciclos de comissionamento.[1]PROFIBUS International, "IO-Link Member's Assembly: Success for Innovation and Growth," profibus.com A adoção permanece mais forte onde o tempo de inatividade é custoso, como em centros de usinagem de precisão alemães, retrofits automotivos norte-americanos e instalações de intralogística nórdicas. Os fornecedores estão integrando inteligência artificial em gateways posicionados mais próximos das máquinas, reduzindo a latência e diminuindo o volume de tráfego na nuvem. A consolidação entre os principais players de automação e as colaborações de longo alcance sem fio indicam que portfólios de soluções abrangentes, e não produtos isolados, definirão a vantagem competitiva.
Principais Conclusões do Relatório
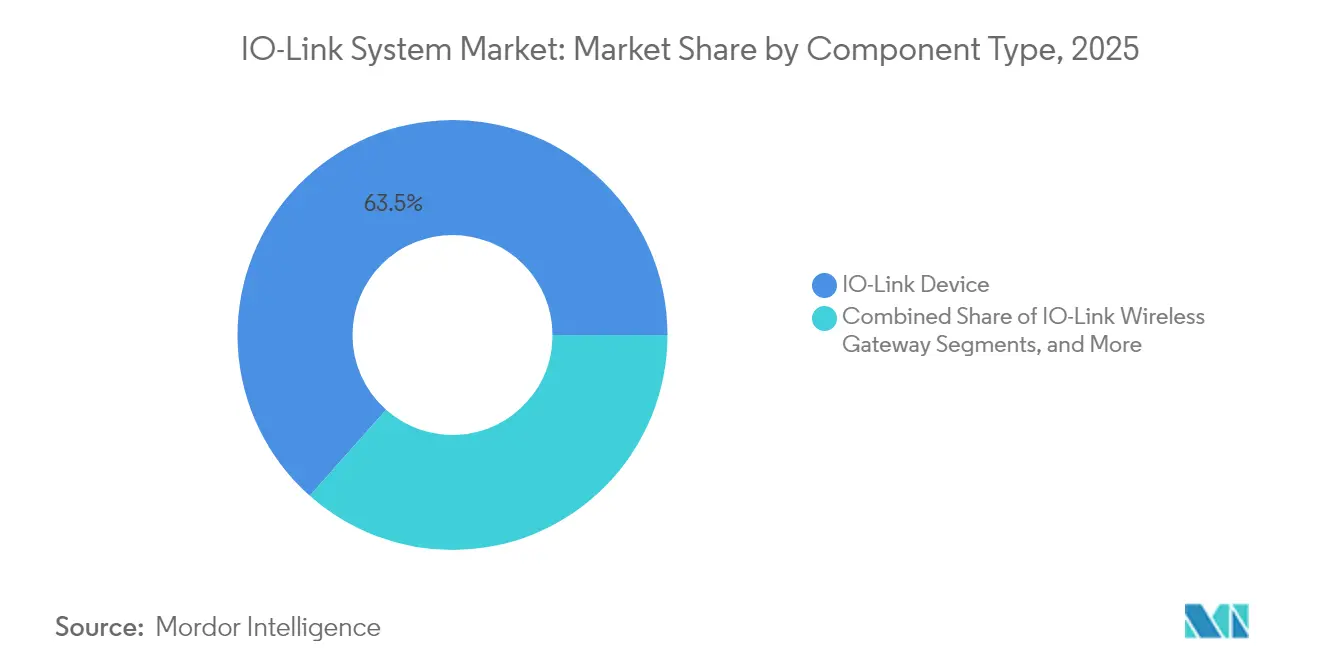
- Por tipo de componente, os dispositivos IO-Link lideraram com 63,45% de participação na receita em 2025, enquanto o segmento de gateway sem fio está no caminho para um CAGR de 31,08% até 2031.
- Por arquitetura de integração, os módulos embarcados em PLC responderam por 47,65% do tamanho do mercado de sistemas IO-Link em 2025, enquanto os gateways de borda ou nuvem se expandirão a um CAGR de 29,06% até 2031.
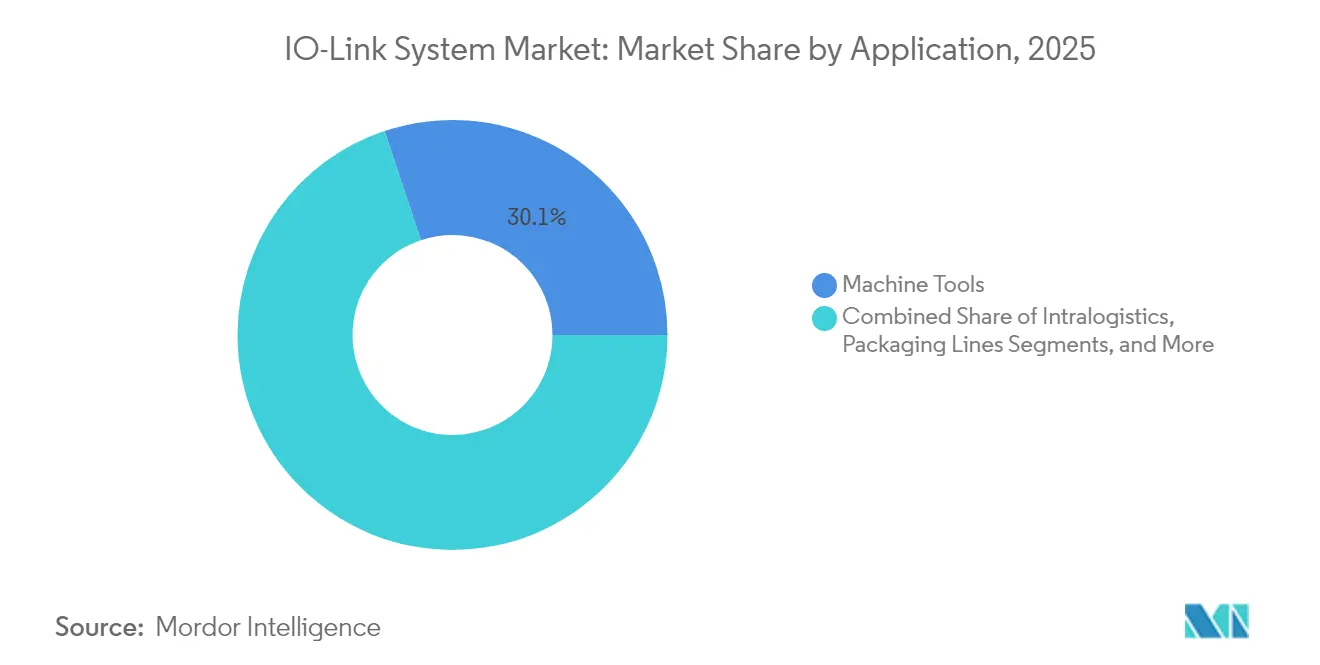
- Por aplicação, as máquinas-ferramenta capturaram 30,12% da participação do mercado de sistemas IO-Link em 2025, enquanto a intralogística deve crescer a um CAGR de 26,71% entre 2026 e 2031.
- Por indústria do usuário final, a manufatura discreta deteve 67,85% de participação em 2025, enquanto a manufatura de processo registrará o CAGR mais rápido de 27,72% até 2031.
- Por região, a Europa liderou com uma participação de 34,12% em 2025; a Ásia-Pacífico deve registrar o maior CAGR de 25,87% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Sistema IO-Link*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aceleração de projetos de retrofit da Indústria 4.0 em plantas automotivas norte-americanas | +5.5% | América do Norte | Médio prazo (2 a 4 anos) |
| Adoção de IO-Link-SPE de alta velocidade em polos de máquinas-ferramenta alemães | +4.4% | Europa | Médio prazo (2 a 4 anos) |
| Subsídios para fábricas inteligentes acelerando a adoção de IO-Link em PMEs sul-coreanas | +3.7% | Coreia do Sul | Curto prazo (≤ 2 anos) |
| Redes de sensores com alto volume de dados para manufatura farmacêutica contínua na Irlanda | +4.2% | Europa | Médio prazo (2 a 4 anos) |
| Expansão do serviço de manutenção preditiva em armazéns de intralogística nórdicos | +3.0% | Países Nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração de projetos de retrofit da Indústria 4.0 em plantas automotivas norte-americanas
Os fabricantes automotivos substituíram sensores com fiação rígida por mestres IO-Link que se conectam diretamente às redes Wi-Fi existentes, reduzindo a área ocupada pelos painéis em 50% e o tempo de inatividade em 30%. Os blocos sem fio também eliminaram a necessidade de novos PLCs em estações selecionadas, possibilitando períodos de retorno do investimento inferiores a 18 meses.
Adoção de IO-Link-SPE de alta velocidade em polos de máquinas-ferramenta alemães
Centros de fresamento e torneamento agora transmitem dados de vibração, fluxo e temperatura dez vezes mais rápido do que o IO-Link clássico, preservando as vantagens de custo. A Starrag relatou ciclos de backup mais curtos e alterações de parâmetros remotas que minimizaram as paralisações não programadas.
Subsídios para fábricas inteligentes acelerando a adoção de IO-Link em PMEs sul-coreanas
O apoio governamental que financia metade dos custos de implementação ampliou o acesso entre os pequenos fabricantes. As implantações com links sem fio da CoreTigo reduziram as emissões de CO₂ e se alinharam às metas nacionais de sustentabilidade.
Redes de sensores com alto volume de dados para manufatura farmacêutica contínua na Irlanda
As plantas farmacêuticas migraram de processos em batelada para processos contínuos e obtiveram 15% de economia de custos ao combinar IO-Link com OPC UA para rastreabilidade regulatória.[2]Pepperl+Fuchs SE, "Absolute Encoder With IO-Link Interface for Precise Position Detection in Packaging Machines," pepperl-fuchs.com Encoders de precisão garantiram uma exatidão de 0,1° a 12.000 RPM em linhas de embalagem de alta velocidade.
Análise de Impacto das Restrições do Mercado de Sistema IO-Link*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Lacunas na certificação de cibersegurança em instalações reguladas pela FDA dos EUA | −3.5% | América do Norte | Médio prazo (2 a 4 anos) |
| Pressão de preços de barramentos de sensores proprietários chineses de baixo custo | −2.8% | Global | Curto prazo (≤ 2 anos) |
| Restrições de espaço em máquinas de embalagem europeias compactas | −1.8% | Europa | Curto prazo (≤ 2 anos) |
| Escassez de competências de comissionamento IO-Link na ASEAN | −2.3% | Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas na certificação de cibersegurança em instalações reguladas pela FDA dos EUA
Plantas farmacêuticas e de dispositivos médicos incorreram em custos de validação 25 a 40% mais elevados porque não existe um padrão uniforme para a segurança do IO-Link. Os projetos se estenderam por até seis meses enquanto as equipes criavam protocolos de teste personalizados.
Pressão de preços de barramentos de sensores proprietários chineses de baixo custo
Barramentos alternativos que custam 30 a 40% menos do que o IO-Link capturaram participação em aplicações sensíveis ao preço, levando os fornecedores estabelecidos a destacar as economias no custo total e a desenvolver linhas de entrada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento do Mercado de Sistema IO-Link
Por Tipo de Componente:
Gateways sem fio redefinem a conectividade industrialO tamanho do mercado de sistemas IO-Link para vendas de componentes permaneceu dominado pelos dispositivos, sendo que 63,45% da receita de 2025 derivou de sensores inteligentes que agora agrupam múltiplas medições em um único invólucro. Os gateways sem fio registraram uma perspectiva de CAGR de 31,08% porque eliminam o desgaste de cabos em maquinário rotativo e reduzem a mão de obra de instalação. O modelo da SICK suporta 16 nós com salto de frequência dinâmico que mantém a integridade dos dados em plantas com alto nível de ruído.
Os mestres evoluíram para densidades de canais mais elevadas. A Turck lançou um módulo IP69K de 8 portas que também oferece 16 entradas digitais configuráveis para ambientes alimentares severos. Os hubs de sensores reduziram a área ocupada em 40%, possibilitando retrofits em painéis compactos. Versões de segurança em conformidade com a norma IEC 61139-2 atingiram o Nível de Desempenho e por meio de módulos Pilz. Os acopladores sem contato da Phoenix Contact transmitiram 18 W através de uma folga de ar de 7 mm e dados a 230,4 kbps, reduzindo a manutenção em cabeças de pick-and-place.


Por Arquitetura de Integração:
A computação de borda impulsiona a inovação em gatewaysOs módulos embarcados em PLC entregaram 47,65% da receita de 2025, mas o mercado de sistemas IO-Link está se voltando para a inteligência descentralizada. Os gateways de borda ou nuvem devem crescer a uma taxa composta de 29,06% à medida que as análises críticas em termos de latência se aproximam das máquinas. O sensorEDGE FIELD da Hilscher hospeda dois mecanismos de contêiner e envia dados diretamente para o software de gerenciamento, reduzindo as viagens de ida e volta à nuvem.
Os links ponto a ponto independentes ainda atendem a circuitos críticos isolados. No entanto, mestres multiprotocolo como o SolutionBlock da IFM agora são fornecidos com OPC UA embarcado, MQTT e HTTPS seguro para integração empresarial. A sincronização NTP proporciona alinhamento em nível de microssegundos, garantindo que os eventos com carimbo de data/hora se correlacionem entre ativos distintos. Tais capacidades incentivam os usuários a migrar para gateways modulares que podem escalar cargas de trabalho analíticas sem atualizações de controladores em toda a planta.
Por Aplicação:
A intralogística emerge como líder de crescimentoO segmento de intralogística deve crescer a um CAGR de 26,71%, o mais alto dentro do mercado de sistemas IO-Link, em razão de operadores de armazéns que visam ao IO-Link para habilitar esteiras flexíveis, armazenamento automatizado e shuttles robóticos. Os nós sem fio coletam leituras de vibração e temperatura em transportadores em constante movimento, alimentando painéis de manutenção preditiva que evitam atrasos no atendimento de pedidos.
As máquinas-ferramenta permaneceram como a maior fatia, com 30,12% da receita de 2025. Os fluxos de dados de alta velocidade permitem medição em processo e controle adaptativo que preservam tolerâncias rigorosas. As linhas de embalagem reduziram as trocas de formato de 90 minutos para 30 minutos quando a arquitetura de formato guiado da Balluff permitiu que os operadores armazenassem receitas na memória do sensor. As células de montagem e teste utilizaram cabeças de leitura/gravação RFID com IO-Link para garantir a rastreabilidade e o acesso seguro por senha.
Por Indústria do Usuário Final:
A manufatura de processo acelera a adoçãoOs fabricantes de processo devem aumentar os gastos a um CAGR de 27,72% à medida que os reguladores exigem rastreabilidade em tempo real. A Endress+Hauser lançou transmissores IO-Link higiênicos para processos CIP que resistem a lavagens com produtos cáusticos. O tamanho do mercado de sistemas IO-Link vinculado a alimentos e bebidas deve se expandir de forma constante à medida que as linhas de produção com eficiência energética substituem os circuitos analógicos legados.
Os fabricantes discretos ainda comandaram 67,85% da receita de 2025. As plantas automotivas instalaram nós de vibração IO-Link em linhas de carroceria bruta para reduzir as paralisações não planejadas. As fábricas de semicondutores adotaram sensores de fornecimento de produtos químicos com saídas digitais que atenderam a requisitos rigorosos de pureza. Uma planta de engarrafamento francesa que opera 30.000 unidades PET por hora utilizou IO-Link e AS-i para automatizar a captura de dados e reduzir o investimento em fiação de campo.
Análise Geográfica
Mercado de Sistema IO-Link na Europa
A Europa liderou o mercado de sistema IO-Link com uma fatia de 34,12% em 2025. Os centros de usinagem alemães adotaram o IO-Link-SPE para transmitir dados de vibração de alta frequência que orientam o controle adaptativo, e a Phoenix Contact avançou com acopladores sem contato para equipamentos rotativos. Itália e Suíça seguiram por meio de exportações de equipamentos de precisão, enquanto o Reino Unido e a França aplicaram o IO-Link à embalagem flexível e à estampagem automotiva.
Mercado de Sistema IO-Link na Ásia-Pacífico
Prevê-se que a Ásia-Pacífico registre um CAGR de 25,87% até 2031, à medida que a China moderniza suas plantas de montagem e fornecedores locais de sensores aderem à IO-Link Community. Subsídios sul-coreanos cobrem metade dos custos de projeto para PMEs, promovendo efeitos de rede em cadeias de suprimentos de primeiro nível. Integradores de robótica japoneses implantam o IO-Link em linhas de alta variedade que exigem troca rápida de ferramentas. Índia e diversas economias da ASEAN estão adotando o protocolo apesar da escassez de competências de comissionamento, apoiadas por investimentos multinacionais que combinam treinamento com equipamentos.
Mercado de Sistema IO-Link nas Américas e no CCG
A América do Norte manteve forte demanda por meio de programas de retrofit em montagem automotiva, nos quais masters sem fio reduzem o tempo de inatividade e o espaço em painéis. As indústrias regulamentadas pela FDA avançaram com cautela devido a lacunas na certificação de cibersegurança, mas os fornecedores começaram a entregar pilhas pré-validadas para superar os obstáculos de conformidade. O setor de recursos do Canadá recorreu a hubs IP69K para automação de minas e moinhos, enquanto o México aproveitou o IO-Link em novas plantas automotivas e de eletrônicos próximas à fronteira. América do Sul e Oriente Médio permanecem em estágio incipiente, com o Brasil e o Conselho de Cooperação do Golfo enfatizando a manufatura diversificada, o que poderá impulsionar a adoção regional ao longo da próxima década.

Panorama regulatório
O IO-Link é definido pela norma IEC 61131-9:2022 (SDCI), que estabelece uma base comum para a conectividade interoperável de sensores e atuadores em ecossistemas de automação. A governança e a conformidade são coordenadas pela IO-Link Community, organizada dentro da Profibus Nutzerorganisation e.V. (PNO) em Karlsruhe, Alemanha. A PNO mantém regras de comunidade que exigem declarações de conformidade dos fabricantes e o uso do formato IODD (IO Device Description) para identificação e parametrização de dispositivos.
A garantia de interoperabilidade é reforçada pelo IO-Link Quality Center e pelo fluxo de registro de dispositivos IODD-Finder. Juntos, esses recursos validam as implementações em relação à IO-Link Interface and System Specification (pacote de junho de 2024) e a requisitos de qualidade relacionados, incluindo a IO-Link Product Quality Policy (versão de março de 2025). Como o IO-Link é independente de barramento de campo, o trabalho de conformidade frequentemente se estende à integração de rede de nível superior, como PROFINET/PROFIsafe e EtherNet/IP, de modo que a documentação, a gestão de descrições de dispositivos e a disciplina de testes permanecem centrais para implantações regulamentadas e sensíveis a tempo de inatividade.
Análise da cadeia de valor
A cadeia de valor do sistema IO-Link começa com silício e software embarcado que suportam a funcionalidade da camada física e do protocolo IO-Link. Em seguida, passa por fabricantes de sensores e atuadores, fabricantes de dispositivos IO-Link e fornecedores de masters IO-Link que integram densidade de portas, classificações de proteção e diagnósticos em hardware pronto para implantação. No lado do controle, fornecedores de plataformas PLC e de barramento de campo, junto com fornecedores de gateways, integram o IO-Link em arquiteturas mais amplas, enquanto o padrão mantém a abordagem independente de barramento de campo para uso em redes industriais comuns.
Uma camada dedicada de software e interoperabilidade existe em torno da criação, distribuição e gestão do ciclo de vida do IODD, o que apoia o comissionamento, a parametrização e os diagnósticos em escala. A IO-Link Community (dentro da PNO) gerencia especificações, licenciamento e processos de interoperabilidade, enquanto o IO-Link Quality Center e o IODD-Finder apoiam testes e registro. Na prática, isso conecta fornecedores de dispositivos, fornecedores de masters e integradores de sistemas em um fluxo de trabalho compartilhado de qualificação e implantação em um ecossistema de membros com mais de 500 empresas e dezenas de milhares de soluções de produtos.
Cenário Competitivo
Mais de 485 empresas pertenciam à Comunidade IO-Link em 2024, mas a consolidação avançou à medida que os grandes players adquiriram inovadores de nicho para construir portfólios de ponta a ponta. Os líderes de mercado incorporaram recursos de análise de borda, conectividade sem fio e cibersegurança em seus conjuntos de produtos. A CoreTigo firmou alianças com a Emerson para retrofitar unidades de tratamento de ar e reduzir o consumo de energia em redes de ar comprimido. A aliança mioty fez parceria com a Comunidade IO-Link para habilitar feeds de sensores de longo alcance, mantendo a cadeia de ferramentas existente e ampliando as aplicações endereçáveis.
Os fornecedores de semicondutores entraram de forma agressiva. A Renesas lançou um CI mestre de quatro canais que fornece 500 mA por porta, além de um condicionador de canal duplo com pilha integrada, reduzindo o espaço na placa para os fabricantes de sensores. A Phoenix Contact expandiu a linha de E/S remota Axioline E com módulos IP69 robustos que reduzem o tempo de instalação em zonas de lavagem. A PULS integrou uma interface IO-Link em fontes de alimentação, possibilitando diagnósticos remotos em trilhos de tensão críticos.
As oportunidades de espaço em branco giram em torno de pilhas com segurança cibernética para instalações da FDA, variantes com preço ajustado para competir com os barramentos chineses de baixo custo e hubs miniaturizados para máquinas compactas. Os fornecedores que combinam várias soluções para pontos de dor — sem fio, segurança, análise e cibersegurança — em uma única plataforma estão posicionados para capturar participação incremental à medida que os compradores consolidam suas listas de fornecedores.
Líderes do Setor de Sistemas IO-Link
Balluff GmbH
ifm electronic gmbh
Siemens AG
Pepperl + Fuchs SE
Turck Holding GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Sistema IO-Link
- Balluff GmbH
- ifm electronic gmbh
- Siemens AG
- Pepperl + Fuchs SE
- Turck Holding GmbH
- SICK AG
- Banner Engineering Corp.
- Omron Corporation
- KEYENCE Corporation
- Beckhoff Automation GmbH
- Weidmüller Interface GmbH
- Baumer Electric AG
- Leuze electronic GmbH
- Phoenix Contact GmbH
- WAGO Kontakttechnik GmbH
- Murrelektronik GmbH
- Bihl + Wiedemann GmbH
- Carlo Gavazzi Holding AG
- Festo SE & Co. KG
- Sensata Technologies Inc.
- Endress + Hauser Group
- Rockwell Automation Inc.
- Bosch Rexroth AG
- Schneider Electric SE
- Eaton Corporation plc
- Contrinex SA

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara é a expansão de arquiteturas sem fio e sem gabinete para ativos dinâmicos, onde a fiação e o desgaste mecânico se tornam restrições práticas. A Balluff posicionou o IO-Link Wireless como um facilitador para a comunicação sem fio de sensores em ambientes hostis e dinâmicos, e sua arquitetura de ponte BNI00KW suporta conectividade multi-dispositivo que se adapta a fluxos de trabalho intensivos em esteiras e com transportadores móveis. Ao lado disso, masters IO-Link descentralizados com classificação IP67, incluindo ofertas da ifm electronic gmbh (como masters multiprotocolo de nível de campo posicionados para automação escalável), apoiam construções sem gabinete que reduzem a complexidade de instalação e ajudam programas de retrofit a avançar mais rapidamente.
Um segundo tema de espaço em branco é a convergência do IO-Link com a segurança funcional e o acesso a dados multiprotocolo, permitindo uma infraestrutura de campo compartilhada tanto para sinalização de segurança quanto para dados de condição. A Pepperl+Fuchs demonstrou módulos de barramento de campo que combinam segurança funcional (até SIL 3 / PL e) com IO-Link padrão, com interfaces northbound como OPC UA e MQTT usadas para análises de nível superior e fluxos de trabalho de manutenção. A integração também continua em categorias de equipamentos adjacentes, por exemplo, a Turck incorporando funcionalidade de master IO-Link em formatos de controle de motor, o que amplia a presença na lista de materiais além dos blocos de sensores clássicos e apoia designs de máquinas e transportadores mais modulares.
Desenvolvimento Recente da Indústria no Mercado de Sistema IO-Link
- Julho de 2026: a ifm electronic gmbh lançou o master IO-Link multiprotocolo AL1602 da linha AutomationLine para aplicações industriais de nível de campo. A atualização estende a capacidade do master IO-Link com suporte multiprotocolo, melhorando o caminho para uma integração mais rápida no nível de campo.
- Abril de 2026: a ifm electronic gmbh lançou fitas LED habilitadas para IO-Link com sistema de bypass integrado e proteção IP69K para visualização industrial. Isso expande os componentes de visualização IO-Link para ambientes hostis, adicionando opções robustas para projetos de retrofit e novas instalações.
- Março de 2026: a Balluff GmbH implantou a tecnologia IO-Link Wireless para apoiar a comunicação sem fio de sensores em ambientes industriais dinâmicos e hostis. O lançamento avança a adoção do IO-Link sem fio em ambientes desafiadores, apoiando retrofits flexíveis sem cabos e reduzindo custos de fiação em linhas de automação.


Mercado de Sistema IO-Link Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para esta metodologia, o mercado abrange as receitas geradas pelo hardware do sistema IO-Link e elementos de sistema relacionados usados para conectar sensores e atuadores a redes de controle industrial em importantes ambientes de manufatura e logística.
Exclusões de escopo: não inclui controladores de automação mais amplos, equipamentos genéricos de rede industrial que não sejam específicos do IO-Link, ou software de toda a planta que não seja necessário para operar um enlace IO-Link.
Visão geral da segmentação
- Por Tipo de Componente
- Mestre IO-Link
- Dispositivo IO-Link
- Gateway Sem Fio IO-Link
- Hub de Sensor/Atuador
- Por Arquitetura de Integração
- Ponto a Ponto Independente
- Módulo Embarcado em PLC
- Gateway de Borda/Nuvem
- Por Aplicação
- Máquinas-Ferramenta
- Intralogística
- Linhas de Embalagem
- Linhas de Montagem e Teste
- Por Indústria do Usuário Final
- Manufatura Discreta
- Automotivo
- Eletrônicos e Semicondutores
- Maquinário e Equipamentos
- Manufatura de Processo
- Alimentos e Bebidas
- Farmacêuticos
- Produtos Químicos
- Manufatura Discreta
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- ASEAN
- Índia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- CCG
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para construir a primeira estrutura de mercado e estabelecer limites realistas para a adoção por setor e região. Baseamo-nos em referências oficiais e públicas, como publicações da IEC para IO-Link (IEC 61131-9), estatísticas comerciais de fontes como a UN Comtrade, séries de produção industrial de fontes como o Banco Mundial e a OCDE, e indicadores de produção industrial de fontes como institutos nacionais de estatística.
Em seguida, isso é complementado com sinais do lado da oferta provenientes de registros públicos de empresas, apresentações a investidores, catálogos de produtos e cobertura confiável da imprensa industrial que acompanha novos lançamentos de dispositivos e investimentos em fábricas. Quando disponíveis, assinaturas pagas são usadas apenas para itens como dados financeiros de empresas, notícias e finanças, e bases de dados de patentes, para verificar o momento dos lançamentos e a direção dos roteiros de dispositivos. As fontes documentais listadas aqui são ilustrativas, e muitas outras fontes também foram analisadas para coletar dados, validar suposições e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar sob pressão o que observamos em informações públicas e para preencher lacunas que surgem com frequência neste mercado, como a contagem típica de portas IO-Link, a proporção entre masters e dispositivos, e as práticas regionais de precificação. Conversamos com uma combinação equilibrada de participantes do ecossistema (fabricantes de dispositivos, parceiros de integração, distribuidores e equipes de engenharia de usuários finais) em importantes polos de manufatura, para que os sinais de adoção não sejam moldados por um único país ou setor.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 14% | APAC: 40% |
| Nível médio: 47% | Líderes funcionais/de unidade: 41% | EMEA: 34% |
| Participantes menores: 18% | Gerentes: 45% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado é construído reconstruindo primeiro o conjunto de demanda usando sinais de atividade de manufatura e de gastos em automação, e depois traduzindo isso em implantações prováveis de nós e masters IO-Link por aplicação. A abordagem top-down parte das taxas de adoção em máquinas-ferramenta, intralogística e embalagem, seguida por suposições de densidade de dispositivos (sensores ou atuadores por área de máquina) e configurações típicas de portas de master, que são validadas por meio de entrevistas.
Para manter os totais realistas, verificações seletivas bottom-up são realizadas usando faixas de preço amostradas e proxies de embarque em masters, dispositivos e acessórios, e depois comparadas com os volumes modelados. Neste mercado, as principais entradas incluem a base instalada de equipamentos automatizados, os ciclos de investimento em capital de novas fábricas, a proporção de substituição e retrofit, as variações no preço médio de venda por tipo de componente, e o ritmo de adoção de gateways onde a conectividade de borda é necessária. A previsão é feita principalmente por meio de análise de cenários, com um caso-base ajustado por perspectivas de manufatura regional e feedback primário sobre pipelines de pedidos e prazos de entrega. As lacunas na cobertura de fornecedores são tratadas com intervalos conservadores para participantes menores e privados antes da normalização dos totais finais.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes para que o resultado não dependa de uma única fonte de dados, e as variações são investigadas antes da aprovação final. As tendências modeladas são comparadas com indicadores como a direção da produção industrial, comentários sobre investimentos em automação e mudanças visíveis no mix de componentes. Quando as suposições saem dos intervalos esperados, recontatamos as fontes para esclarecimentos.
Antes da publicação, o modelo passa por revisões de analistas em várias etapas, que incluem verificações de lógica, verificações de consistência cambial e triagem de valores atípicos por região e aplicação. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram as condições de preço, demanda ou oferta. Pouco antes da entrega, uma revisão final é concluída para que a visão de mercado reflita as informações mais recentes disponíveis.
Tamanho do mercado de sistemas Io Link da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para sistemas IO-Link podem parecer muito distantes entre si porque o limite de escopo nem sempre é tratado da mesma forma, e porque as suposições de preço e volume mudam rapidamente na automação industrial. As diferenças também aparecem quando um publicador usa uma janela de taxa de câmbio mais antiga, ou mantém os preços médios de venda constantes mesmo quando o mix muda em direção a masters e gateways de maior valor.
Em nosso ciclo de atualização, verificações trimestrais de câmbio e chamadas de validação repetidas são usadas para rebase das escalas de PMV para masters, dispositivos e acessórios quando o mix de componentes muda. É por isso que a linha de base de 2026 na Mordor Intelligence não se alinha com estimativas que ainda se apoiam em preços de anos anteriores e em configurações de cenário únicas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 19,81 bilhões de USD (2026) | |
| Periódico Setorial A | 20,30 bilhões de USD (2026) | Frequentemente resume o mercado no nível de protocolo e pode aplicar um único PMV combinado entre os componentes, o que pode superestimar o valor quando implantações intensivas em dispositivos predominam e os acessórios são agrupados de forma diferente. |
| Boletim Setorial B | 15,70 bilhões de USD (2024) | Usa um ano-base anterior e pode combinar as discussões sobre sistemas cabeados e sem fio em um único número com tratamento estático de taxa de câmbio, o que pode subestimar quando o mix de anos posteriores se desloca para masters e gateways de maior valor. |
A dispersão observada na tabela é explicada principalmente pelo momento e pelo que é precificado como sistema versus pegada de protocolo. Ao manter explícitos o ano-base, a janela cambial e a lógica de PMV no nível de componente, o tamanho de mercado resultante permanece rastreável a suposições claras que podem ser reverificadas e atualizadas de forma repetível.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o rápido crescimento do mercado de sistemas IO-Link?
A integração de computação de borda, os gateways sem fio e os fortes programas governamentais na Europa e na Ásia-Pacífico estão acelerando a implantação, levando a uma previsão de CAGR de 22,54% até 2031.
Qual componente contribui com a maior receita atualmente?
Os dispositivos IO-Link inteligentes, incluindo sensores multiparâmetros, representaram 63,45% da receita de 2025, refletindo seu papel fundamental em cada instalação.
Qual é a importância da tecnologia sem fio para a adoção futura?
Os gateways sem fio têm uma projeção de CAGR de 31,08% porque eliminam as limitações de cabeamento em equipamentos rotativos ou móveis e facilitam retrofits em plantas legadas.
Por que o setor farmacêutico está adotando o IO-Link tão rapidamente?
A manufatura contínua requer dados precisos e em tempo real com rastreabilidade completa, e o IO-Link combinado com OPC UA reduz os custos de produção em 15% enquanto atende às necessidades regulatórias.
Quais desafios poderiam desacelerar a penetração no mercado?
As lacunas na certificação de cibersegurança em instalações reguladas pela FDA e a concorrência de preços de barramentos proprietários de baixo custo podem elevar os custos ou atrasar as decisões, reduzindo o crescimento previsto em até 6,3%.
Página atualizada pela última vez em:



