
Tamanho e Participação do Mercado de Financiamento de Faturas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.92 Trilhões de dólares |
| Tamanho do Mercado (2031) | 4.82 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 4.22 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
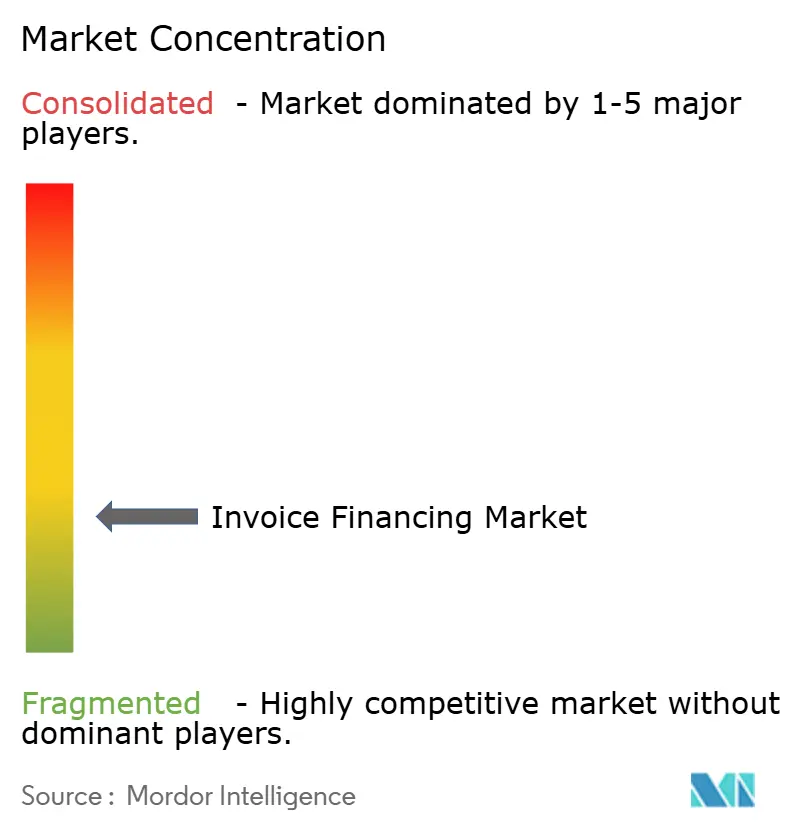
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Financiamento de Faturas por Mordor Intelligence
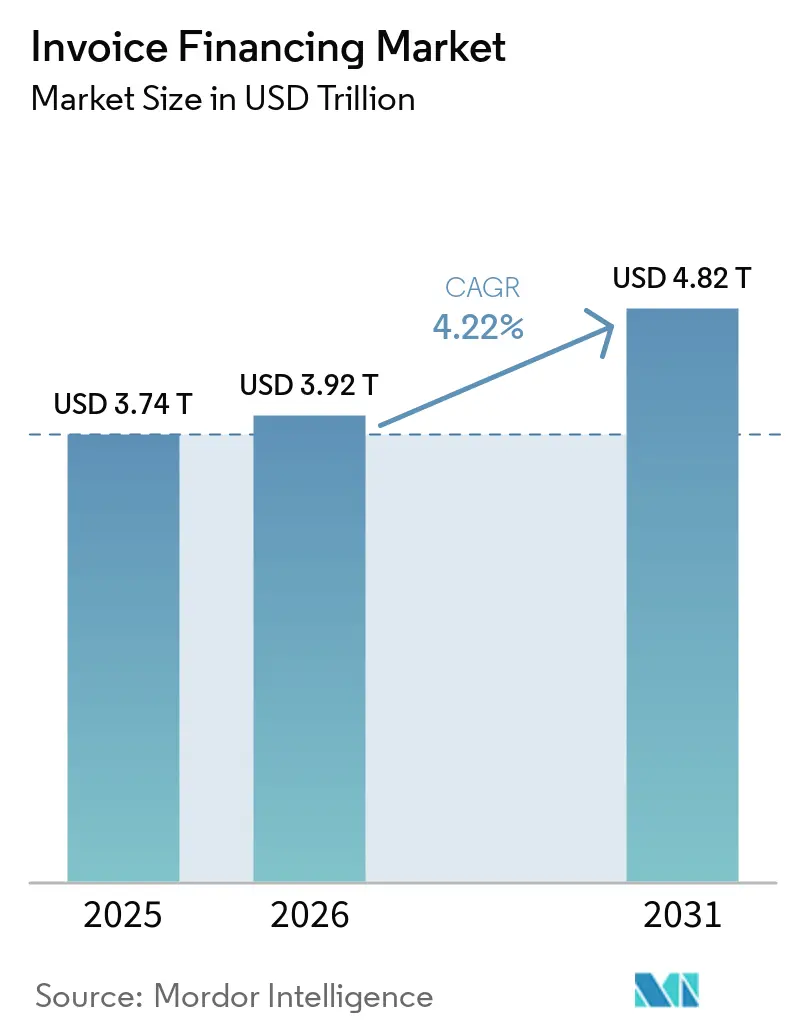
O tamanho do Mercado de Financiamento de Faturas foi avaliado em 3,74 trilhões de USD em 2025 e estima-se que cresça de 3,92 trilhões de USD em 2026 para atingir 4,82 trilhões de USD até 2031, a um CAGR de 4,22% durante o período de previsão (2026-2031).
O mercado de financiamento de faturas está superando seu papel anterior como uma ferramenta liderada por bancos utilizada principalmente por grandes empresas. Ele está cada vez mais apoiando a liquidez nos fluxos de trabalho de compras, planejamento de recursos empresariais e comércio eletrônico. A demanda é sustentada por ciclos de pagamento mais longos dos compradores e pela necessidade dos fornecedores de converter recebíveis verificados em caixa. Os provedores estão competindo por meio de integração mais rápida, suporte a múltiplas moedas e integração com softwares de gestão empresarial. A pressão sobre as margens nos produtos de factoring estabelecidos também está tornando a tecnologia, a resiliência de financiamento e a avaliação de devedores mais importantes para o mercado de financiamento de faturas.
Principais Conclusões do Relatório
- Por tipo de facilidade, o financiamento de faturas sem recurso capturou 62,2% da participação do mercado de financiamento de faturas em 2025 e está projetado para crescer a um CAGR de 5,1% até 2031.
- Por escopo de transação, o financiamento de faturas doméstico representou 78,5% da participação do mercado de financiamento de faturas em 2025, enquanto o financiamento de faturas transfronteiriço está projetado para crescer a um CAGR de 5,8% até 2031.
- Por estrutura de financiamento, o financiamento de faturas tradicional e o factoring capturaram 87,9% da participação do mercado de financiamento de faturas em 2025, enquanto o factoring reverso e o financiamento da cadeia de suprimentos estão projetados para crescer a um CAGR de 8,9% até 2031.
- Por porte da empresa, as grandes empresas detinham 58,3% da participação do mercado de financiamento de faturas em 2025, enquanto as MPMEs estão projetadas para crescer a um CAGR de 5,0% até 2031.
- Por usuário final, a manufatura capturou 26,2% da participação do mercado de financiamento de faturas em 2025, enquanto a área de saúde está projetada para crescer a um CAGR de 6,8% até 2031.
- Por geografia, a Europa capturou 62,1% da participação do mercado de financiamento de faturas em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 5,51% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Financiamento de Faturas
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas de Capital de Giro de PMEs nas Redes de Compradores e Fornecedores | +1.2% | Global, com intensidade na Ásia-Pacífico, Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Migração de Cheques Especiais Bancários para Liquidez Lastreada em Recebíveis | +0.8% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Financiamento Incorporado em Plataformas de Compras B2B e de Planejamento de Recursos Empresariais | +0.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Comércio Transfronteiriço e Recebíveis em Múltiplas Moedas | +0.5% | Corredores Ásia-Europa, as Américas e mercados globais | Médio prazo (2-4 anos) |
| Subscrição Digital, Open Banking e Decisões de Crédito via API | +0.4% | Europa, Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Demanda por Liquidez com Baixo Impacto no Balanço Patrimonial | +0.4% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Capital de Giro de PMEs e Liquidez Lastreada em Recebíveis
A lacuna entre a emissão de uma fatura e o recebimento do pagamento continua sendo um motivo central pelo qual os fornecedores utilizam o mercado de financiamento de faturas. As cadeias de suprimentos automotivas e de manufatura comumente operam com prazos de pagamento de 60 a 90 dias, enquanto fornecedores menores ainda enfrentam custos imediatos de folha de pagamento, estoque e operações. Mais de 90% do comércio global dependia da infraestrutura de financiamento comercial em 2025, mas mais de 40% das solicitações de financiamento comercial de micro, pequenas e médias empresas foram rejeitadas por bancos tradicionais devido a restrições de risco e conformidade. Isso deixa espaço para o financiamento lastreado em recebíveis quando uma fatura subjacente é válida, mas o crédito convencional não está disponível. Os fornecedores também valorizam facilidades que vinculam o financiamento a um recebível específico e podem apoiar uma abordagem com baixo impacto no balanço patrimonial. O mercado de financiamento de faturas se beneficia quando os provedores conseguem avaliar tanto o fornecedor quanto o devedor rapidamente, mantendo controles de crédito claros.
Financiamento Incorporado, Subscrição Digital e Comércio Transfronteiriço
O mercado de financiamento de faturas está se tornando mais acessível à medida que o financiamento se integra aos sistemas de compras B2B e de planejamento de recursos empresariais. O J.P. Morgan Payments lançou uma solução de financiamento da cadeia de suprimentos integrada ao Oracle Fusion Cloud ERP em julho de 2025, e a FedEx adotou a solução[1] J.P. Morgan Payments, "J.P. Morgan Payments lança solução de ponta em financiamento da cadeia de suprimentos com a Oracle", Business Wire, businesswire.com. A integração reduziu o que havia sido um processo de desenvolvimento personalizado de 6 meses para ativação e configuração da plataforma. A Cleo lançou o InvoicePay dentro de seu Portal de Atendimento EDI em outubro de 2025, permitindo que os fornecedores recebam liquidação em dinheiro em até 24 horas por meio de seu fluxo de trabalho existente. Esses desenvolvimentos aproximam o financiamento da transação, em vez de exigir que os usuários iniciem em um portal de crédito separado. Esse modelo pode reduzir etapas manuais e tornar o financiamento de recebíveis mais prático para fornecedores que operam em fluxos de trabalho digitais já estabelecidos.
Subscrição Digital, Open Banking e Decisões de Crédito via API
O acesso a dados está mudando a forma como os provedores avaliam solicitações e atendem empresas menores no mercado de financiamento de faturas. O NatWest trabalhou com a Validis em 2026 para automatizar a coleta de dados financeiros para seu negócio de financiamento de faturas por meio de integrações com QuickBooks, Xero, Sage e NetSuite[2]NatWest e Validis, "NatWest trabalha com a Validis para automatizar a coleta de dados financeiros no financiamento de faturas", Open Banking Expo, openbankingexpo.com. A Société Générale Factoring introduziu um serviço em 2025 que fornece às microempresas uma decisão de elegibilidade de fatura em menos de 1 minuto e financiamento em até 24 horas via banco online. Essas ferramentas podem reduzir a coleta manual de documentos e melhorar a consistência da subscrição. As regras de open banking e os sistemas de agregação de contas também tornam o consentimento do cliente, as trilhas de auditoria e a governança de dados centrais ao design do produto. Os provedores se beneficiarão quando puderem usar esses sistemas sem enfraquecer a verificação de devedores ou os processos de conformidade.
Comércio Transfronteiriço e Recebíveis em Múltiplas Moedas
A demanda transfronteiriça está apoiando o mercado de financiamento de faturas porque os fornecedores precisam de financiamento que funcione em diferentes moedas, sistemas jurídicos e localizações de compradores. A Drip Capital superou 9 bilhões de USD em transações cumulativas de financiamento comercial transfronteiriço para MPMEs até abril de 2026, incluindo 2 bilhões de USD no exercício fiscal 2025-26[3]Drip Capital firma parceria com o YES BANK para ampliar o acesso ao financiamento comercial para MPMEs - The Economic Times, economictimes.indiatimes.com. A empresa fez parceria com o YES BANK para combinar a subscrição digital com a rede de distribuição de MPMEs do banco na Índia. Os dados da FCI mostraram crescimento de dois dígitos no volume de factoring na Índia, Singapura e Taiwan em 2025, com Singapura crescendo 15,9% à medida que seu papel no financiamento comercial se expandiu. A exposição cambial e os requisitos de documentação local continuam sendo questões operacionais centrais nesse contexto. Provedores com liquidação integrada, proteção cambial e expertise em comércio podem atender melhor os fornecedores que participam dos corredores comerciais em transformação entre Ásia-Europa e as Américas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Concentração de Clientes em Grandes Carteiras de Compradores | -0.5% | Global, mais agudo no Reino Unido, Alemanha e América do Norte | Médio prazo (2-4 anos) |
| Disciplina de Crédito em Ciclos de Pagamento Inadimplentes ou Voláteis | -0.4% | Ásia-Pacífico, América do Norte e Oriente Médio e África | Médio prazo (2-4 anos) |
| Adoção Limitada entre PMEs Informais e com Baixa Documentação | -0.4% | Oriente Médio e África, Sul da Ásia e América do Sul | Longo prazo (≥ 4 anos) |
| Fricções Jurídicas e de Execução na Cessão de Recebíveis | -0.2% | Corredores transfronteiriços, Oriente Médio e África e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concentração de Compradores, Disciplina de Crédito e Fricções Jurídicas
O mercado de financiamento de faturas é restringido quando um pequeno número de compradores representa uma parcela significativa dos recebíveis de um fornecedor, pois os financiadores frequentemente aplicam limites de concentração ou requisitos adicionais de reserva para gerenciar o risco de crédito. Isso pode atrasar o financiamento mesmo quando o comprador principal tem um perfil de crédito sólido, particularmente para fornecedores que atendem programas de compras governamentais ou grandes sistemas de saúde, onde a diversificação de clientes é naturalmente limitada. Atrasos nos pagamentos, inadimplências, recuperações incertas e diferenças nas leis de cessão de recebíveis transfronteiriços e de recuperação de dívidas aumentam ainda mais a complexidade da subscrição. Embora reformas jurídicas, como a Lei de Abolição das Proibições de Penhor dos Países Baixos, tenham fortalecido a executoriedade das cessões de recebíveis sob a lei holandesa, os provedores ainda exigem documentaão clara, direitos legais executáveis e informações confiáveis sobre devedores, ressaltando a importância de uma avaliação de crédito disciplinada e de corredores comerciais estabelecidos.
Acesso Limitado para PMEs Informais e com Baixa Documentação
O mercado de financiamento de faturas permanece limitado para empresas informais e PMEs com baixa documentação porque muitas carecem de faturas verificadas, registros de recebíveis, contratos formais com compradores e históricos de crédito estabelecidos exigidos para o financiamento. Como resultado, muitos pequenos fornecedores domésticos e exportadores não conseguem acessar o financiamento formal de recebíveis, apesar de terem necessidades genuínas de capital de giro. Os registros digitais estão gradualmente melhorando o acesso ao fornecer aos financiadores maior visibilidade sobre as transações comerciais e o comportamento de pagamento por meio de fontes como declarações de GST, históricos de pagamentos digitais e verificação eletrônica de faturas. Iniciativas como o framework TReDS da Índia fortaleceram ainda mais a infraestrutura formal para recebíveis de MPMEs ao apoiar uma maior participação de compradores âncora e financiadores, mas o acesso mais amplo ao mercado continuará dependendo de melhorias na documentação, executoriedade jurídica e capacidade de financiamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Facilidade: Estruturas Sem Recurso Lideram a Transferência de Risco de Crédito
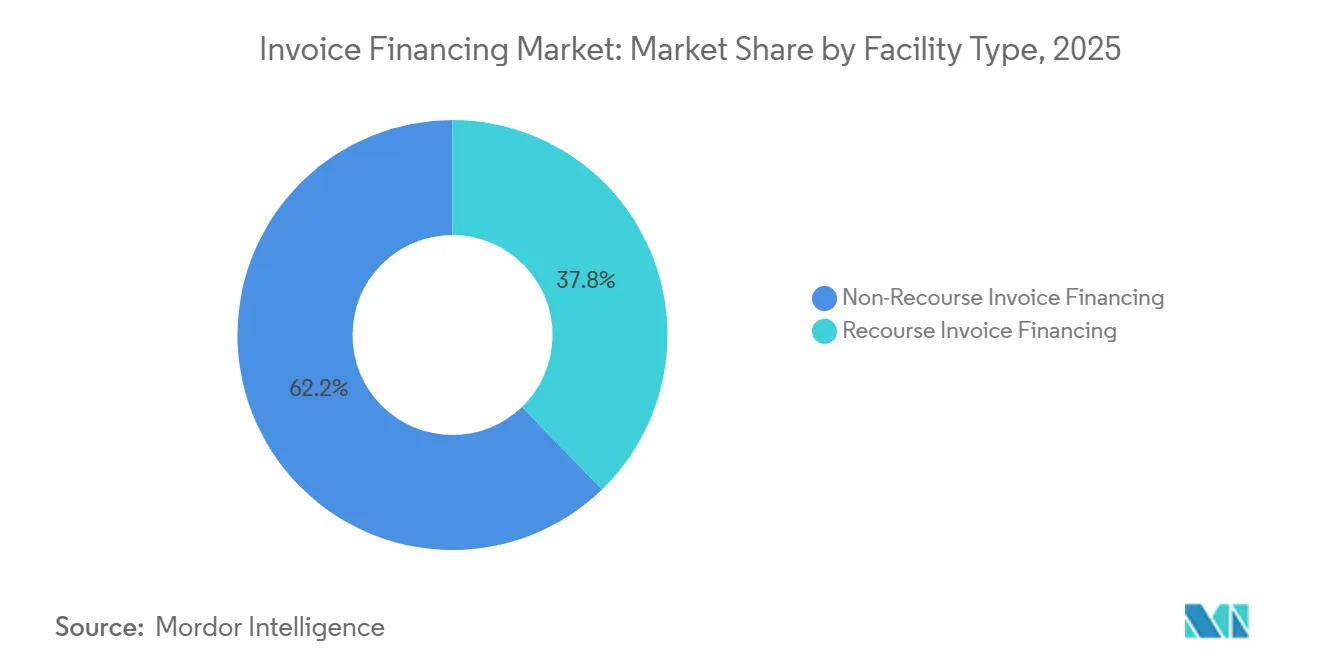
O financiamento de faturas sem recurso capturou 62,2% da receita em 2025 e está projetado para expandir a um CAGR de 5,1% até 2031. A estrutura transfere o risco de inadimplência do comprador aprovado do fornecedor para o factor. Ela pode apoiar o desreconhecimento de recebíveis e adiantamentos relacionados quando uma transação atende aos testes contábeis de venda verdadeira aplicáveis sob o IFRS 9 e o FRS 102. Isso pode melhorar as métricas de alavancagem e liquidez reportadas para empresas que buscam transferir totalmente o risco de crédito. O setor de financiamento de faturas, portanto, utiliza facilidades sem recurso, onde o tratamento no balanço patrimonial e a proteção contra inadimplência do devedor são importantes. A Itália fornece um exemplo claro, pois os contratos sem recurso representaram 79% do seu volume de factoring em janeiro de 2026.
A maior participação das estruturas sem recurso exige uma avaliação cuidadosa do crédito do comprador, pois o financiador arca com a perda em faturas aprovadas em caso de inadimplência. Os provedores estão respondendo expandindo suas informações sobre devedores, vínculos com seguros de crédito e capacidades de subscrição. Isso é especialmente visível na Itália, Alemanha e Países Baixos, onde o crédito comercial e o factoring estão bem estabelecidos. O financiamento de faturas com recurso continua relevante para fornecedores com relacionamentos de longa data com compradores e boa qualidade de devedores. Também pode ser mais adequado onde a sensibilidade ao custo torna o prêmio sem recurso menos atraente. O mercado de financiamento de faturas continua a apoiar ambas as estruturas, pois a escolha adequada depende da transferência de risco, precificação e dos objetivos de financiamento do fornecedor.


Por Escopo de Transação: Volume Doméstico Apoia o Crescimento Transfronteiriço
O financiamento de faturas doméstico deteve 78,5% da receita em 2025, apoiado pelo grande volume de recebíveis domésticos na Europa, América do Norte e Ásia. O segmento se beneficia de estruturas jurídicas familiares e relacionamentos bancários locais estabelecidos. A Itália registrou um volume acumulado de factoring de 109,75 bilhões de EUR (129,1 bilhões de USD) de janeiro a maio de 2026, alta de 2,2% em relação ao ano anterior. Isso demonstra a profundidade contínua da atividade de recebíveis domésticos em mercados maduros. O financiamento doméstico também oferece aos provedores uma base mais consistente para avaliar devedores, documentação e processos de cobrança. Essas características ajudam a preservar sua posição de liderança no mercado de financiamento de faturas.
O financiamento de faturas transfronteiriço está projetado para crescer a um CAGR de 5,8% até 2031, tornando-o o escopo de transação de crescimento mais rápido. A diversificação da cadeia de suprimentos está aumentando a necessidade de financiar faturas nos corredores Ásia-Europa e das Américas. A reforma jurídica dos Países Baixos de 2025 removeu uma barreira à cessão de recebíveis sob contratos regidos pela lei holandesa. A Drip Capital facilitou 2 bilhões de USD em transações transfronteiriças de MPMEs durante o exercício fiscal 2025-26. A liquidação em múltiplas moedas e a gestão do risco cambial continuam sendo requisitos centrais para o mercado de financiamento de faturas neste segmento.
Por Estrutura de Financiamento: O Factoring Tradicional Mantém Escala Enquanto o Factoring Reverso Cresce Mais Rápido
O financiamento de faturas tradicional e o factoring capturaram 87,9% da receita em 2025, refletindo a infraestrutura bancária estabelecida e o uso de longa data pelos clientes. O produto permanece particularmente forte nos mercados europeus domésticos. Os factors afiliados a bancos podem usar os relacionamentos corporativos existentes para oferecer facilidades de recebíveis junto com outros produtos de banco comercial. As estruturas tradicionais também fornecem processos claros para cessão, cobrança e financiamento. Essa escala os torna a base primária do mercado de financiamento de faturas. O setor de financiamento de faturas continua a depender dessa estrutura porque ela atende a uma ampla gama de fornecedores e arranjos de devedores.
O factoring reverso e o financiamento da cadeia de suprimentos estão projetados para crescer a um CAGR de 8,9% até 2031. A abordagem usa o perfil de crédito do comprador para apoiar o financiamento dos fornecedores participantes. O volume de financiamento da cadeia de suprimentos da Itália cresceu 6,0% até maio de 2026, indicando expansão em um mercado com uma base sólida de factoring convencional. A C2FO reportou financiamento cumulativo acima de 500 bilhões de USD e opera em mais de 1 milhão de empresas em mais de 180 países. O crescimento mais rápido do factoring reverso demonstra a importância dos programas liderados por compradores no mercado de financiamento de faturas. Também aumenta a necessidade de estruturas transparentes de financiamento de fornecedores e participação confiável de compradores âncora.
Por Porte da Empresa: Grandes Empresas Fornecem a Base Enquanto as MPMEs Ampliam o Acesso
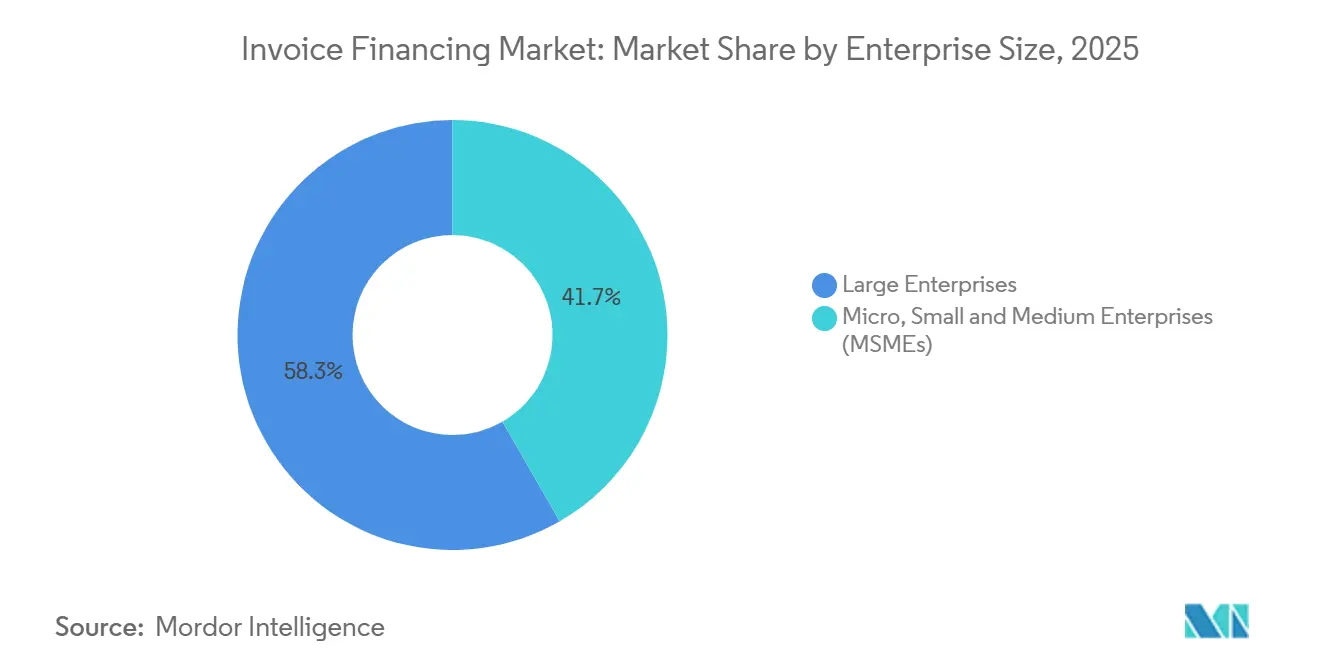
As grandes empresas detinham 58,3% da participação na receita em 2025, principalmente por meio de programas de financiamento da cadeia de suprimentos em larga escala que abrangem amplas redes de fornecedores. Essas empresas têm a escala e os relacionamentos com compradores necessários para patrocinar programas em muitos fornecedores. Seus sistemas estabelecidos também facilitam a integração dos dados de faturas nas plataformas de financiamento. Isso apoia fluxos de recebíveis substanciais e recorrentes para os financiadores. A atividade das grandes empresas continua sendo uma fonte importante de volume para o mercado de financiamento de faturas. Também oferece aos provedores um caminho para atender fornecedores vinculados a grandes empresas âncora.
As MPMEs estão projetadas para crescer a um CAGR de 5,0% até 2031, à medida que os processos de integração e financiamento se tornam mais fáceis de usar. As diretrizes TReDS 2026 do Banco de Reserva da Índia expandiram o suporte formal ao financiamento de recebíveis de MPMEs. As 5 plataformas TReDS autorizadas processaram 140.972 faturas no valor de 298,69 bilhões de INR (3,6 bilhões de USD) em abril de 2026. Essa atividade demonstra como uma plataforma estruturada pode reunir financiadores e faturas de MPMEs. O mercado de financiamento de faturas pode atender melhor as empresas menores quando dados de transações verificados reduzem os custos administrativos. O setor de financiamento de faturas também se beneficia quando compradores do setor público participam de forma consistente nessas plataformas.
Por Usuário Final: A Manufatura Lidera o Volume Enquanto a Área de Saúde Expande Mais Rápido
A manufatura capturou 26,2% da participação na receita em 2025 porque o setor possui extensas cadeias de suprimentos e ciclos de pagamento recorrentes de 60 a 90 dias. Fornecedores automotivos, de eletrônicos e de bens de consumo comumente detêm recebíveis documentados de grandes compradores. Esses recebíveis são adequados para programas estabelecidos de subscrição e de fornecedores âncora. Transporte e logística, construção, atacado e distribuição, e tecnologia da informação e telecomunicações compõem um amplo nível intermediário com registros de faturas e padrões de pagamento distintos. Outros usuários finais adicionam diversificação e podem incluir recebíveis do governo ou de grandes compradores corporativos. A manufatura continua sendo uma fonte principal de volume no mercado de financiamento de faturas.
A área de saúde está projetada para crescer a um CAGR de 6,8% até 2031, impulsionada pela lacuna entre o faturamento hospitalar e os pagamentos às seguradoras. Os fornecedores podem enfrentar obrigações de folha de pagamento e compras enquanto as faturas permanecem pendentes por 60 a 120 dias. A FGI Finance forneceu à Concordance Healthcare Solutions uma facilidade de crédito lastreada em ativos de 150 milhões de USD em março de 2026. O exemplo demonstra a escala das necessidades de capital de giro entre os distribuidores de saúde. O financiamento na área de saúde também requer atenção aos recebíveis relacionados a seguros e ao tratamento de dados sensíveis. Essas condições tornam os processos especializados de documentação e conformidade relevantes para o mercado de financiamento de faturas.
Análise Geográfica
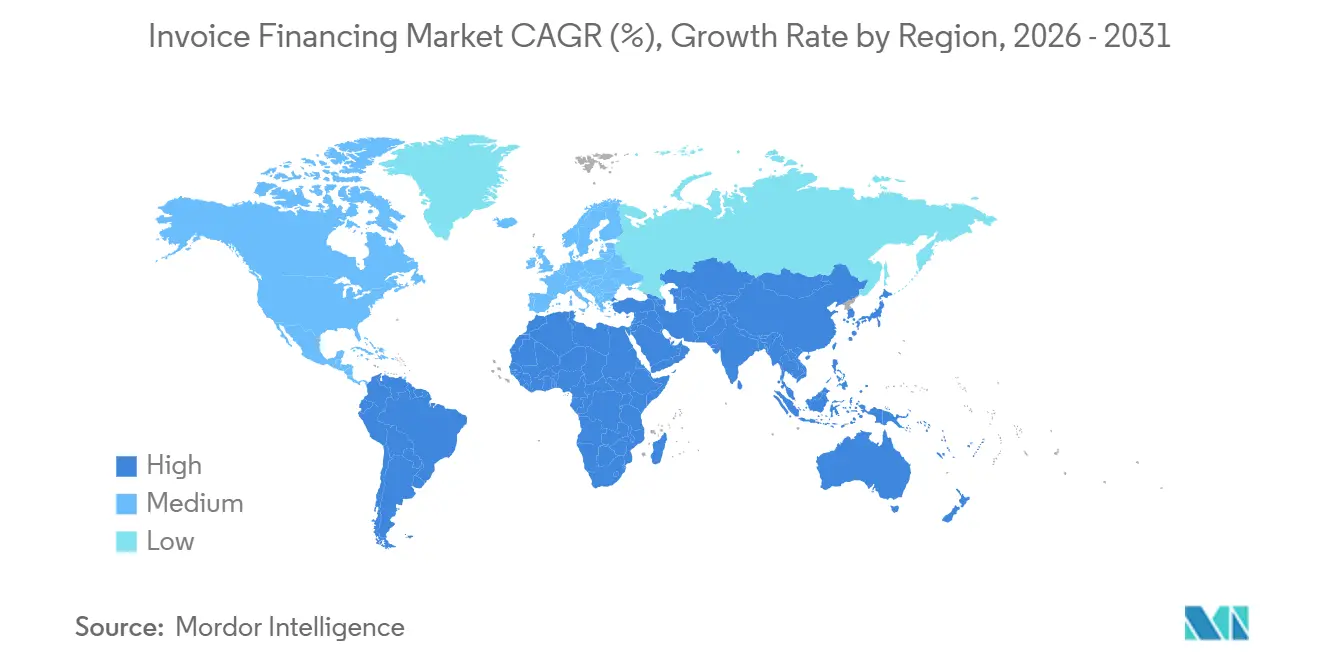
A Europa capturou 62,1% da participação do mercado de financiamento de faturas em 2025, refletindo o uso estabelecido do factoring nas finanças corporativas da região. França, Alemanha, Reino Unido, Itália e Espanha formaram a principal base da atividade regional. A Alemanha registrou 423,5 bilhões de EUR (498,2 bilhões de USD) em volume de factoring durante 2025, um aumento de 6,2%. O requisito de faturamento eletrônico B2B da Alemanha começou em janeiro de 2025, enquanto a França iniciou sua implementação gradual em setembro de 2026. Essas iniciativas estão criando informações de faturas mais padronizadas para os provedores de financiamento.
O mercado europeu de financiamento de faturas também se beneficia de mudanças jurídicas e regulatórias que melhoram a disponibilidade de dados e a cessão de recebíveis. O KSeF da Polônia começou para grandes contribuintes em fevereiro de 2026, adicionando outra fonte de registros de faturas legíveis por máquina. O framework de IVA na Era Digital da UE exige relatórios digitais para transações B2B intra-UE a partir de 1º de julho de 2030. Essas mudanças podem reduzir o atrito documental e apoiar decisões de crédito mais rápidas. A reforma dos Países Baixos de julho de 2025 removeu limites contratuais à cessão de recebíveis sob contratos regidos pela lei holandesa. A Diretiva de Atraso de Pagamento da UE e as mudanas de Basileia III também estão afetando a forma como os bancos estruturam programas de financiamento de fornecedores.
A Ásia-Pacífico está projetada para crescer a um CAGR de 5,5% até 2031, tornando-a a área regional de crescimento mais rápido. A FCI reportou um volume de factoring na Ásia-Pacífico de 995 bilhões de EUR (1.170,4 bilhões de USD) em 2025, ou 24,6% do volume global. A Índia cresceu 13,9%, enquanto Singapura cresceu 15,9% à medida que seu papel no financiamento comercial se desenvolveu. O volume de factoring da China atingiu 713 bilhões de EUR (838,7 bilhões de USD) em 2025 após crescimento de 5%. O framework TReDS da Índia permite licitações competitivas de múltiplos financiadores em faturas de MPMEs e conta com apoio institucional das diretrizes do Banco de Reserva da Índia de 2026. Indonésia, Vietnã, Tailândia e Malásia permanecem relevantes à medida que as cadeias de suprimentos orientadas para exportação buscam uma monetização mais rápida de recebíveis.
A América do Norte possui uma infraestrutura financeira estabelecida e crescente atividade de encaminhamento de bancos para fintechs. Os padrões de crédito comercial se tornaram mais rígidos no primeiro trimestre de 2026, aumentando a relevância das alternativas lastreadas em recebíveis. A América do Sul é apoiada pela estrutura FIDC do Brasil e por uma regra judicial de 2025 sobre créditos cedidos fiduciariamente. O Oriente Médio e a África têm potencial substancial, mas enfrentam condições de documentação e execução mais desiguais. A C2FO e a IFC lançaram o CycleFlow na Nigéria em abril de 2026 como a primeira etapa de uma estratégia de plataforma de capital de giro. A plataforma tem como alvo 25 a 30 bilhões de USD em capacidade anual de financiamento para MPMEs quando totalmente escalada.

Cenário Competitivo
O mercado de financiamento de faturas combina divisões financeiras de propriedade bancária, provedores independentes especializados e plataformas lideradas por tecnologia. Lloyds Bank Commercial Finance, HSBC, BNP Paribas Factor e Barclays são importantes provedores afiliados a bancos. Bibby Financial Services, eCapital e Close Brothers são provedores especializados com forte foco em empresas menores. Drip Capital, C2FO e Demica representam participantes liderados por tecnologia no cenário mais amplo de recebíveis e financiamento da cadeia de suprimentos. A posição competitiva de cada provedor depende da capacidade de financiamento, avaliação de devedores, velocidade operacional e capacidade de suportar diferentes tipos de transações. O mercado de financiamento de faturas permanece fragmentado globalmente porque as estruturas jurídicas nacionais e as redes de compradores variam amplamente.
Os provedores de propriedade bancária mantêm vantagens por meio de seus balanços patrimoniais, relacionamentos corporativos estabelecidos e amplas gamas de produtos. Os provedores independentes competem por meio de subscrição baseada em relacionamentos e especialização setorial, particularmente para empresas menores. A Bibby Financial Services obteve uma facilidade de 250 milhões de EUR (284,69 milhões de USD) do HSBC Reino Unido em julho de 2026 para apoiar o financiamento de recebíveis de PMEs em 7 jurisdições. O arranjo manteve seu financiamento total disponível acima de 1,1 bilhão de GBP (1,5 bilhão de USD). Também conectou o negócio à rede internacional de especialistas do HSBC Global Trade Solutions. Isso ilustra como os provedores independentes podem usar o financiamento bancário enquanto competem por relacionamentos com clientes no mercado de financiamento de faturas.
A tecnologia tornou-se uma parte significativa da estratégia competitiva. O J.P. Morgan Payments incorporou o financiamento da cadeia de suprimentos no Oracle Fusion Cloud ERP em 2025, tornando o programa disponível por meio de um sistema empresarial central. A Cleo adicionou o InvoicePay ao seu Portal de Atendimento EDI em 2025, combinando fluxos de trabalho operacionais e de financiamento. Esses movimentos mostram por que os vínculos com sistemas empresariais, controles de fraude e liquidação em múltiplas moedas são cada vez mais relevantes. A administração judicial da Stenn Technologies em dezembro de 2024, com 1 bilhão de USD em ativos de faturas pendentes, também demonstrou os riscos de validação insuficiente de faturas e resiliência de financiamento. O mercado de financiamento de faturas recompensa o crescimento apoiado por uma subscrição sólida de devedores e linhas de financiamento diversificadas.
Líderes do Setor de Financiamento de Faturas
-
Bibby Financial Services
-
Tradewind Finance
-
eCapital
-
Lloyds Bank Commercial Finance
-
BNP Paribas Factor
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Bibby Financial Services obteve uma facilidade de 250 milhões de EUR (284,69 milhões de USD) do HSBC Reino Unido para expandir o financiamento de recebíveis de PMEs em 7 jurisdições na Europa e na Ásia, mantendo o financiamento total disponível da BFS acima de 1,1 bilhão de GBP (1,47 bilhão de USD). O arranjo dá à BFS acesso à rede de mais de 150 especialistas em capital de giro do HSBC Global Trade Solutions em 50 países, reforçando a posição da BFS como o maior provedor independente de financiamento de faturas do Reino Unido, atendendo mais de 8.500 empresas.
- Junho de 2026: O Banco de Reserva da Índia emitiu as Diretrizes TReDS 2026, Circular RBI/DPSS/2026-27/406 datada de 23 de junho de 2026, permitindo cobertura de garantia de crédito de fundos garantidos pelo governo para financiadores nas plataformas TReDS e simplificando a integração de MPMEs. O Governo da Índia simultaneamente determinou que todas as Empresas Públicas Centrais encaminhem as liquidações de faturas de MPMEs pelo TReDS, ampliando substancialmente a participação de compradores âncora.
- Abril de 2026: A C2FO e a IFC lançaram o CycleFlow na Nigéria, a primeira fase de uma estratégia nacional de plataforma de capital de giro com meta de 25 a 30 bilhões de USD em capacidade anual de financiamento para MPMEs e mais de 480.000 empregos diretos em plena escala. A plataforma contou com o apoio de múltiplos parceiros bancários e seguiu a designação da C2FO pela IFC como Melhor Parceiro de Comércio da Cadeia de Suprimentos na 9ª Reunião Global de Parceiros Comerciais.
- Abril de 2026: A Drip Capital ultrapassou 9 bilhões de USD em transações cumulativas de financiamento comercial transfronteiriço para MPMEs e facilitou 2 bilhões de USD no exercício fiscal 2025-26. Anunciou uma parceria com o YES BANK no GTR India 2026 para combinar a subscrição digital da Drip com a rede de distribuição de clientes MPMEs do YES BANK.


Escopo do Relatório Global do Mercado de Financiamento de Faturas
| Financiamento de Faturas Com Recurso |
| Financiamento de Faturas Sem Recurso |
| Financiamento de Faturas Doméstico |
| Financiamento de Faturas Transfronteiriço |
| Financiamento de Faturas Tradicional / Factoring |
| Factoring Reverso / Financiamento da Cadeia de Suprimentos |
| Micro, Pequenas e Médias Empresas |
| Grandes Empresas |
| Manufatura |
| Transporte e Logística |
| Construção |
| Atacado e Distribuição |
| Tecnologia da Informação e Telecomunicações |
| Área de Saúde |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Facilidade | Financiamento de Faturas Com Recurso | |
| Financiamento de Faturas Sem Recurso | ||
| Por Escopo de Transação | Financiamento de Faturas Doméstico | |
| Financiamento de Faturas Transfronteiriço | ||
| Por Estrutura de Financiamento | Financiamento de Faturas Tradicional / Factoring | |
| Factoring Reverso / Financiamento da Cadeia de Suprimentos | ||
| Por Porte da Empresa | Micro, Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Usuário Final | Manufatura | |
| Transporte e Logística | ||
| Construção | ||
| Atacado e Distribuição | ||
| Tecnologia da Informação e Telecomunicações | ||
| Área de Saúde | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que é financiamento de faturas?
O financiamento de faturas permite que uma empresa obtenha recursos contra faturas de clientes pendentes, em vez de aguardar o pagamento do comprador.
Qual é o tamanho do mercado de financiamento de faturas?
O mercado de financiamento de faturas está projetado para crescer de 3,92 trilhões de USD em 2026 para 4,82 trilhões de USD até 2031, a um CAGR de 4,2%.
Qual tipo de facilidade lidera o financiamento de recebíveis?
O financiamento de faturas sem recurso liderou com 62,2% de participação na receita em 2025 e está projetado para crescer a um CAGR de 5,1% até 2031.
Por que o factoring reverso está crescendo mais rápido?
O factoring reverso usa o perfil de crédito do comprador para financiar fornecedores e está projetado para expandir a um CAGR de 8,9% até 2031.
Qual região tem a maior participação no financiamento de recebíveis?
A Europa detinha 62,1% de participação em 2025, apoiada por sistemas de factoring estabelecidos e amplo uso corporativo do financiamento de recebíveis.
Como o TReDS apoia o financiamento de MPMEs na Índia?
O TReDS fornece uma plataforma para que os financiadores façam licitações em faturas de MPMEs, enquanto as diretrizes do Banco de Reserva da Índia de 2026 expandiram o suporte de garantia de crédito e a participação do setor público.
Página atualizada pela última vez em:



