
Marktgröße und Marktanteile im Bereich Rechnungsfinanzierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
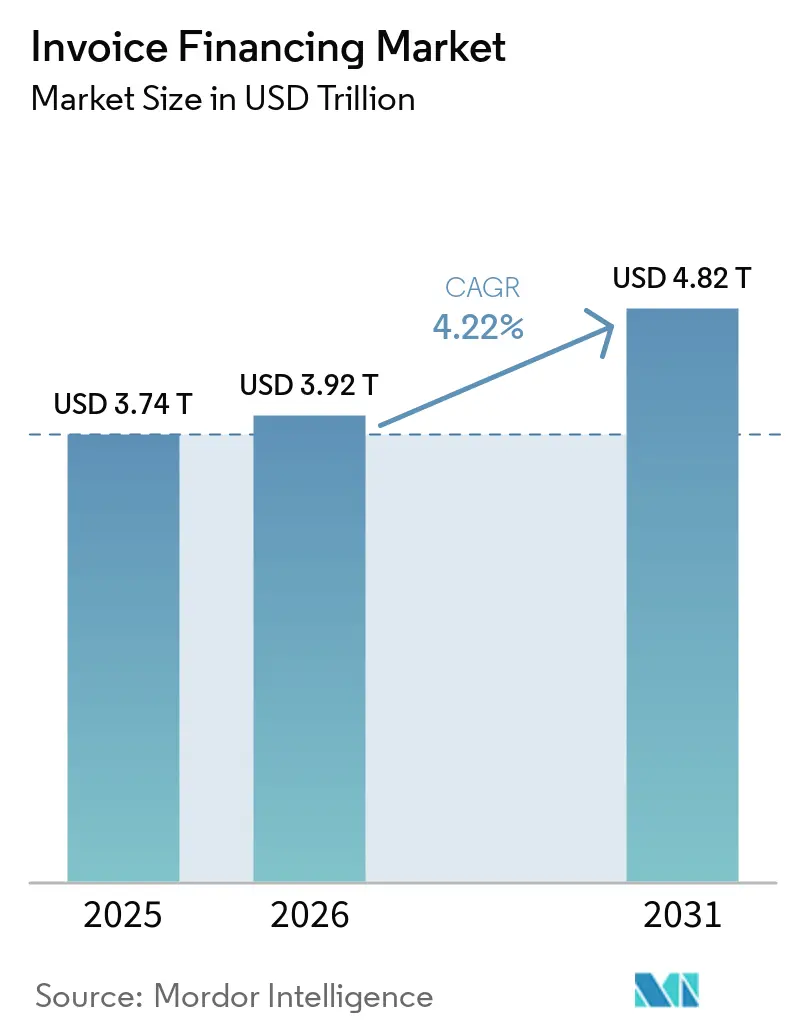
| Marktgröße (2026) | 3.92 Billionen US-Dollar |
| Marktgröße (2031) | 4.82 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zur Rechnungsfinanzierung von Mordor Intelligence
Die Marktgröße für Rechnungsfinanzierung wurde im Jahr 2025 auf 3,74 Billionen USD geschätzt und wird voraussichtlich von 3,92 Billionen USD im Jahr 2026 auf 4,82 Billionen USD bis 2031 wachsen, mit einer CAGR von 4,22 % während des Prognosezeitraums (2026–2031).
Der Markt für Rechnungsfinanzierung geht über seine frühere Rolle als bankgeführtes Instrument, das hauptsächlich von Großunternehmen genutzt wurde, hinaus. Er unterstützt zunehmend die Liquidität innerhalb von Beschaffungs-, Enterprise-Resource-Planning- und E-Commerce-Workflows. Die Nachfrage wird durch längere Zahlungszyklen der Käufer und den Bedarf der Lieferanten, verifizierte Forderungen in Bargeld umzuwandeln, gestützt. Anbieter konkurrieren durch schnelleres Onboarding, Mehrwährungsunterstützung und Integration mit Unternehmenssoftware. Der Margendruck bei etablierten Factoring-Produkten macht Technologie, Finanzierungsresilienz und Schuldnerbewertung für den Markt für Rechnungsfinanzierung ebenfalls wichtiger.
Wichtigste Erkenntnisse des Berichts
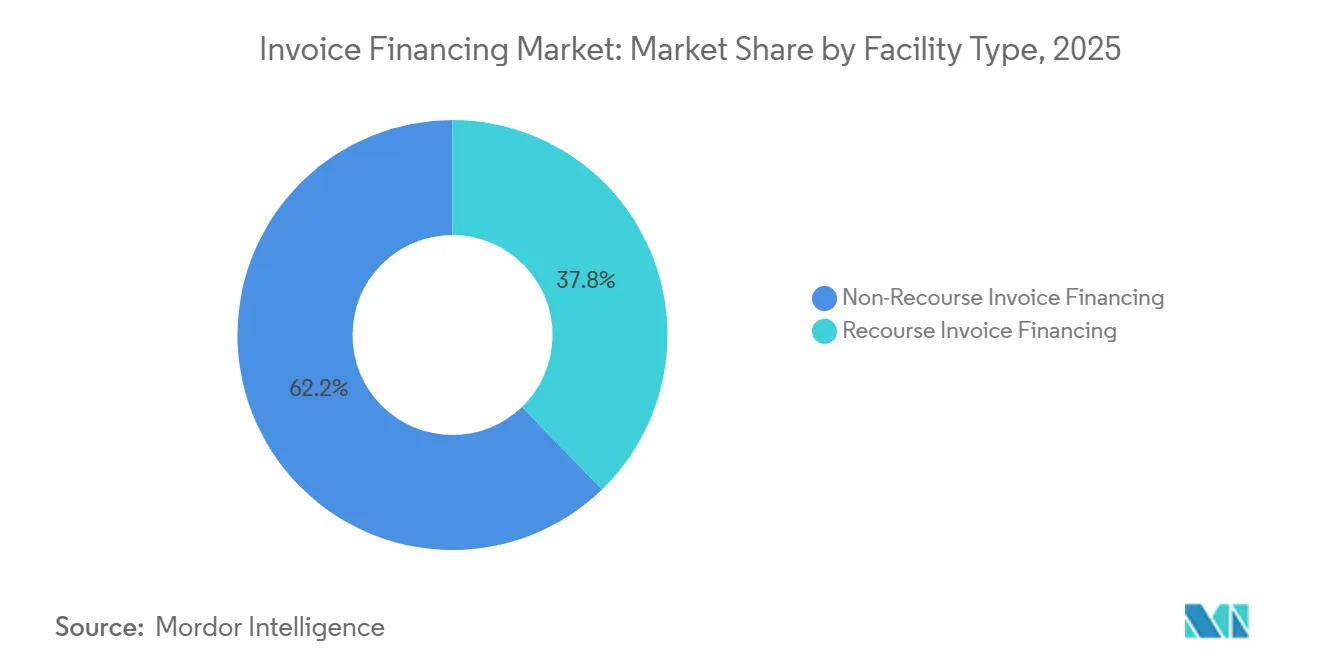
- Nach Fazilitätstyp erfasste die Rechnungsfinanzierung ohne Rückgriff im Jahr 2025 einen Marktanteil von 62,2 % im Markt für Rechnungsfinanzierung und wird voraussichtlich bis 2031 mit einer CAGR von 5,1 % wachsen.
- Nach Transaktionsumfang entfiel auf die inländische Rechnungsfinanzierung im Jahr 2025 ein Marktanteil von 78,5 % im Markt für Rechnungsfinanzierung, während die grenzüberschreitende Rechnungsfinanzierung bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen wird.
- Nach Finanzierungsstruktur erfassten traditionelle Rechnungsfinanzierung und Factoring im Jahr 2025 einen Marktanteil von 87,9 % im Markt für Rechnungsfinanzierung, während Reverse Factoring und Supply-Chain-Finanzierung bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen werden.
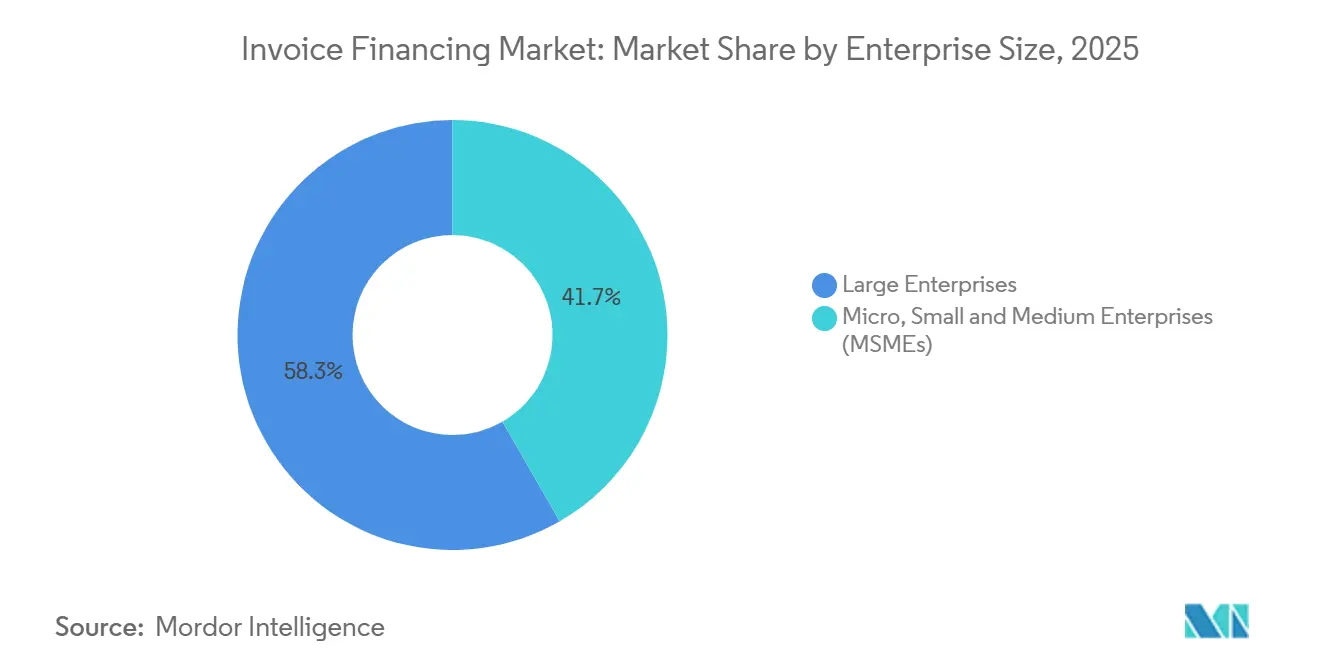
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 58,3 % im Markt für Rechnungsfinanzierung, während KMU bis 2031 voraussichtlich mit einer CAGR von 5,0 % wachsen werden.
- Nach Endnutzer erfasste die Fertigung im Jahr 2025 einen Marktanteil von 26,2 % im Markt für Rechnungsfinanzierung, während das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen wird.
- Nach Geografie erfasste Europa im Jahr 2025 einen Marktanteil von 62,1 % im Markt für Rechnungsfinanzierung, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 5,51 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken im Betriebskapital von KMU in Käufer-Lieferanten-Netzwerken | +1.2% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum, Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Verlagerung von Kontokorrentkrediten hin zu forderungsbesicherter Liquidität | +0.8% | Nordamerika und Europa, mit Ausbreitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Eingebettete Finanzierung in B2B-Beschaffungs- und ERP-Plattformen | +0.5% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender Handel und Forderungen in mehreren Währungen | +0.5% | Asien-Europa-Korridore, Amerika und globale Märkte | Mittelfristig (2–4 Jahre) |
| Digitales Underwriting, Open Banking und API-basierte Kreditentscheidungen | +0.4% | Europa, asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach bilanzschonender Liquidität | +0.4% | Europa, Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken im Betriebskapital von KMU und forderungsbesicherte Liquidität
Die Lücke zwischen der Ausstellung einer Rechnung und dem Zahlungseingang bleibt ein zentraler Grund, warum Lieferanten den Markt für Rechnungsfinanzierung nutzen. Automobil- und Fertigungslieferketten arbeiten üblicherweise mit Zahlungszielen von 60–90 Tagen, während kleinere Lieferanten weiterhin kurzfristige Lohn-, Lager- und Betriebskosten tragen müssen. Mehr als 90 % des globalen Handels stützten sich im Jahr 2025 auf die Handelsfinanzierungsinfrastruktur, doch über 40 % der Handelsfinanzierungsanträge kleiner und mittlerer Unternehmen wurden von traditionellen Banken aufgrund von Risiko- und Compliance-Anforderungen abgelehnt. Dies schafft Raum für forderungsbesicherte Finanzierung, wenn eine zugrunde liegende Rechnung gültig, aber konventioneller Kredit nicht verfügbar ist. Lieferanten schätzen auch Fazilitäten, die die Finanzierung an eine bestimmte Forderung knüpfen und einen bilanzschonenden Ansatz unterstützen können. Der Markt für Rechnungsfinanzierung profitiert, wenn Anbieter sowohl den Lieferanten als auch den Schuldner schnell bewerten können und dabei klare Kreditkontrollen aufrechterhalten.
Eingebettete Finanzierung, digitales Underwriting und grenzüberschreitender Handel
Der Markt für Rechnungsfinanzierung wird zunehmend zugänglicher, da Finanzierung in B2B-Beschaffungs- und Enterprise-Resource-Planning-Systeme integriert wird. J.P. Morgan Payments lancierte im Juli 2025 eine in Oracle Fusion Cloud ERP integrierte Supply-Chain-Finanzierungslösung, und FedEx übernahm die Lösung[1]. Die Integration reduzierte einen zuvor 6-monatigen individuellen Entwicklungsprozess auf Plattformaktivierung und Einrichtung. Cleo lancierte InvoicePay innerhalb seines EDI-Fulfillment-Portals im Oktober 2025 und ermöglicht es Lieferanten, innerhalb von 24 Stunden über ihren bestehenden Workflow eine Barabrechnung zu erhalten. Diese Entwicklungen rücken die Finanzierung näher an die Transaktion heran, anstatt Nutzer zu verpflichten, in einem separaten Kreditportal zu beginnen. Dieses Modell kann manuelle Schritte reduzieren und die Forderungsfinanzierung für Lieferanten, die innerhalb etablierter digitaler Workflows tätig sind, praktikabler machen.
Digitales Underwriting, Open Banking und API-basierte Kreditentscheidungen
Der Datenzugang verändert die Art und Weise, wie Anbieter Anträge bewerten und kleinere Unternehmen im Markt für Rechnungsfinanzierung bedienen. NatWest arbeitete 2026 mit Validis zusammen, um die Finanzdatenerfassung für sein Rechnungsfinanzierungsgeschäft über Integrationen mit QuickBooks, Xero, Sage und NetSuite zu automatisieren[2]. Société Générale Factoring führte 2025 einen Dienst ein, der Kleinstunternehmen eine Rechnungsberechtigungsentscheidung in unter 1 Minute und eine Finanzierung innerhalb von 24 Stunden über Online-Banking bietet. Diese Tools können die manuelle Dokumentenerfassung reduzieren und die Konsistenz des Underwritings verbessern. Open-Banking-Regeln und Kontenaggregationssysteme machen Kundenzustimmung, Prüfpfade und Daten-Governance ebenfalls zu zentralen Elementen des Produktdesigns. Anbieter profitieren, wenn sie diese Systeme nutzen können, ohne die Schuldnerverifizierung oder Compliance-Prozesse zu schwächen.
Grenzüberschreitender Handel und Forderungen in mehreren Währungen
Die grenzüberschreitende Nachfrage stützt den Markt für Rechnungsfinanzierung, da Lieferanten Finanzierungen benötigen, die über Währungen, Rechtssysteme und Käuferstandorte hinweg funktionieren. Drip Capital überschritt bis April 2026 9 Milliarden USD an kumulierten grenzüberschreitenden MSME-Handelsfinanzierungstransaktionen, darunter 2 Milliarden USD im Geschäftsjahr 2025/26[3]. Das Unternehmen ging eine Partnerschaft mit YES BANK ein, um digitales Underwriting mit dem MSME-Vertriebsnetz der Bank in Indien zu kombinieren. FCI-Daten zeigten im Jahr 2025 ein zweistelliges Wachstum des Factoring-Volumens in Indien, Singapur und Taiwan, wobei Singapur um 15,9 % wuchs, da seine Rolle in der Handelsfinanzierung zunahm. Devisenrisiken und lokale Dokumentationsanforderungen bleiben zentrale operative Fragen in diesem Umfeld. Anbieter mit integrierter Abwicklung, Absicherung und Handelsexpertise können Lieferanten, die an sich verändernden Asien-Europa- und Amerika-Handelskorridoren teilnehmen, besser bedienen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kundenkonzentrationsrisiko in großen Käuferportfolios | -0.5% | Global, am stärksten ausgeprägt im Vereinigten Königreich, Deutschland und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kreditdisziplin bei säumigen oder volatilen Zahlungszyklen | -0.4% | Asiatisch-pazifischer Raum, Nordamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Akzeptanz bei informellen KMU mit geringer Dokumentation | -0.4% | Naher Osten und Afrika, Südasien und Südamerika | Langfristig (≥ 4 Jahre) |
| Rechtliche und vollstreckungsrechtliche Hindernisse bei der Forderungsabtretung | -0.2% | Grenzüberschreitende Korridore, Naher Osten und Afrika sowie asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Käuferkonzentration, Kreditdisziplin und rechtliche Hindernisse
Der Markt für Rechnungsfinanzierung ist eingeschränkt, wenn eine kleine Anzahl von Käufern einen erheblichen Anteil der Forderungen eines Lieferanten ausmacht, da Finanziers häufig Konzentrationsgrenzwerte oder zusätzliche Reserveanforderungen anwenden, um das Kreditrisiko zu steuern. Dies kann die Finanzierung verzögern, selbst wenn der Hauptkäufer ein starkes Kreditprofil aufweist, insbesondere für Lieferanten, die staatliche Beschaffungsprogramme oder große Gesundheitssysteme bedienen, bei denen eine Kundendiversifizierung naturgemäß begrenzt ist. Zahlungsverzögerungen, Zahlungsausfälle, unsichere Einbringungen und Unterschiede in den grenzüberschreitenden Gesetzen zur Forderungsabtretung und Schuldeneintreibung erhöhen die Komplexität des Underwritings weiter. Obwohl Rechtsreformen, wie das niederländische Gesetz zur Abschaffung von Verpfändungsverboten, die Durchsetzbarkeit von Forderungsabtretungen nach niederländischem Recht gestärkt haben, benötigen Anbieter weiterhin klare Dokumentation, durchsetzbare Rechtsansprüche und zuverlässige Schuldnerinformationen, was die Bedeutung einer disziplinierten Kreditbewertung und etablierter Handelskorridore unterstreicht.
Begrenzter Zugang für informelle KMU mit geringer Dokumentation
Der Markt für Rechnungsfinanzierung bleibt für informelle Unternehmen und KMU mit geringer Dokumentation begrenzt, da vielen verifizierte Rechnungen, Forderungsunterlagen, formelle Käuferverträge und etablierte Kredithistorien fehlen, die für eine Finanzierung erforderlich sind. Infolgedessen können viele kleine inländische Lieferanten und Exporteure trotz echtem Betriebskapitalbedarf keine formelle Forderungsfinanzierung in Anspruch nehmen. Digitale Aufzeichnungen verbessern den Zugang schrittweise, indem sie Finanziers durch Quellen wie GST-Einreichungen, digitale Zahlungshistorien und elektronische Rechnungsverifizierung einen besseren Einblick in Geschäftstransaktionen und Zahlungsverhalten ermöglichen. Initiativen wie Indiens TReDS-Rahmen haben die formelle Infrastruktur für MSME-Forderungen durch eine stärkere Beteiligung von Ankerkäufern und Finanziers weiter gestärkt, doch ein breiterer Marktzugang wird weiterhin von Verbesserungen bei Dokumentation, rechtlicher Durchsetzbarkeit und Finanzierungskapazität abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fazilitätstyp:
Strukturen ohne Rückgriff führen bei der KreditrisikoübertragungDie Rechnungsfinanzierung ohne Rückgriff erfasste im Jahr 2025 62,2 % des Umsatzes und wird voraussichtlich bis 2031 mit einer CAGR von 5,1 % wachsen. Die Struktur überträgt das genehmigte Käuferausfallrisiko vom Lieferanten auf den Factor. Sie kann die Ausbuchung von Forderungen und damit verbundenen Vorschüssen unterstützen, wenn eine Transaktion die anwendbaren True-Sale-Bilanzierungstests nach IFRS 9 und FRS 102 erfüllt. Dies kann die ausgewiesenen Verschuldungs- und Liquiditätskennzahlen für Unternehmen verbessern, die das Kreditrisiko vollständig übertragen möchten. Die Rechnungsfinanzierungsbranche nutzt daher Fazilitäten ohne Rückgriff, bei denen die Bilanzbehandlung und der Schutz vor Schuldnerausfall wichtig sind. Italien bietet ein klares Beispiel, da Verträge ohne Rückgriff im Januar 2026 79 % seines Factoring-Volumens ausmachten.
Der höhere Anteil von Strukturen ohne Rückgriff erfordert eine sorgfältige Käuferkreditbewertung, da der Finanzier den Verlust bei genehmigten Rechnungen im Falle eines Ausfalls trägt. Anbieter reagieren darauf, indem sie ihre Schuldnerinformationen, Kreditversicherungsverbindungen und Underwriting-Kapazitäten ausbauen. Dies ist besonders in Italien, Deutschland und den Niederlanden sichtbar, wo Handelskredit und Factoring gut etabliert sind. Die Rechnungsfinanzierung mit Rückgriff bleibt für Lieferanten mit langjährigen Käuferbeziehungen und starker Schuldnerqualität relevant. Sie kann auch geeigneter sein, wenn die Kostensensitivität einen Aufpreis ohne Rückgriff weniger attraktiv macht. Der Markt für Rechnungsfinanzierung unterstützt weiterhin beide Strukturen, da die geeignete Wahl von Risikoübertragung, Preisgestaltung und den Finanzierungszielen des Lieferanten abhängt.


Nach Transaktionsumfang:
Inländisches Volumen stützt grenzüberschreitendes WachstumDie inländische Rechnungsfinanzierung hielt im Jahr 2025 78,5 % des Umsatzes, gestützt durch das hohe Volumen inländischer Forderungen in Europa, Nordamerika und Asien. Das Segment profitiert von vertrauten Rechtsrahmen und etablierten lokalen Bankbeziehungen. Italien verzeichnete von Januar bis Mai 2026 einen kumulierten Factoring-Umsatz von 109,75 Milliarden EUR (129,1 Milliarden USD), ein Anstieg von 2,2 % im Jahresvergleich. Dies zeigt die anhaltende Tiefe der inländischen Forderungsaktivität in reifen Märkten. Die inländische Finanzierung gibt Anbietern auch eine konsistentere Grundlage für die Bewertung von Schuldnern, Dokumentation und Inkassoprozessen. Diese Merkmale helfen, ihre führende Position im Markt für Rechnungsfinanzierung zu erhalten.
Die grenzüberschreitende Rechnungsfinanzierung wird bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen und ist damit der am schnellsten wachsende Transaktionsumfang. Die Diversifizierung der Lieferkette erhöht den Bedarf, Rechnungen über die Asien-Europa- und Amerika-Korridore hinweg zu finanzieren. Die niederländische Rechtsreform von 2025 beseitigte ein Hindernis für die Abtretung von Forderungen aus nach niederländischem Recht geregelten Verträgen. Drip Capital ermöglichte im Geschäftsjahr 2025/26 grenzüberschreitende MSME-Transaktionen in Höhe von 2 Milliarden USD. Mehrwährungsabwicklung und Devisenrisikomanagement bleiben zentrale Anforderungen für den Markt für Rechnungsfinanzierung in diesem Segment.
Nach Finanzierungsstruktur:
Traditionelles Factoring behält seine Größe, während Reverse Factoring schneller wächstTraditionelle Rechnungsfinanzierung und Factoring erfassten im Jahr 2025 87,9 % des Umsatzes, was die etablierte Bankinfrastruktur und die langjährige Kundennutzung widerspiegelt. Das Produkt ist besonders stark in inländischen europäischen Märkten. Bankverbundene Factors können bestehende Unternehmensbeziehungen nutzen, um Forderungsfazilitäten neben anderen Firmenkundenprodukten anzubieten. Traditionelle Strukturen bieten auch klare Prozesse für Abtretung, Inkasso und Finanzierung. Diese Größe macht sie zur primären Basis des Marktes für Rechnungsfinanzierung. Die Rechnungsfinanzierungsbranche stützt sich weiterhin auf diese Struktur, da sie ein breites Spektrum an Lieferanten- und Schuldnerarrangements bedient.
Reverse Factoring und Supply-Chain-Finanzierung werden bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen. Der Ansatz nutzt das Kreditprofil des Käufers zur Unterstützung der Finanzierung für teilnehmende Lieferanten. Das Supply-Chain-Finanzierungsvolumen Italiens wuchs bis Mai 2026 um 6,0 %, was auf eine Expansion in einem Markt mit einer starken konventionellen Factoring-Basis hindeutet. C2FO meldete eine kumulative Finanzierung von über 500 Milliarden USD und ist in mehr als 1 Million Unternehmen in über 180 Ländern tätig. Das schnellere Wachstum von Reverse Factoring zeigt die Bedeutung käufergeführter Programme im Markt für Rechnungsfinanzierung. Es erhöht auch den Bedarf an transparenten Lieferantenfinanzierungsstrukturen und zuverlässiger Ankerkäuferbeteiligung.
Nach Unternehmensgröße:
Großunternehmen bilden die Basis, während KMU den Zugang ausweitenGroßunternehmen hielten im Jahr 2025 einen Umsatzanteil von 58,3 %, hauptsächlich durch groß angelegte Supply-Chain-Finanzierungsprogramme, die breite Lieferantennetzwerke umfassen. Diese Unternehmen verfügen über die Größe und Käuferbeziehungen, die erforderlich sind, um Programme über viele Lieferanten hinweg zu sponsern. Ihre etablierten Systeme erleichtern auch die Integration von Rechnungsdaten in Finanzierungsplattformen. Dies unterstützt umfangreiche und wiederholbare Forderungsflüsse für Finanziers. Die Aktivität von Großunternehmen bleibt eine wichtige Volumenquelle für den Markt für Rechnungsfinanzierung. Sie gibt Anbietern auch einen Weg, Lieferanten zu bedienen, die mit großen Ankerunternehmen verbunden sind.
KMU werden bis 2031 voraussichtlich mit einer CAGR von 5,0 % wachsen, da Onboarding- und Finanzierungsprozesse einfacher zu nutzen werden. Die TReDS-Richtlinien der RBI von 2026 erweiterten die formelle Unterstützung für die MSME-Forderungsfinanzierung. Die 5 autorisierten TReDS-Plattformen verarbeiteten im April 2026 140.972 Rechnungen im Wert von 298,69 Milliarden INR (3,6 Milliarden USD). Diese Aktivität zeigt, wie eine strukturierte Plattform Finanziers und MSME-Rechnungen zusammenbringen kann. Der Markt für Rechnungsfinanzierung kann kleinere Unternehmen besser bedienen, wenn verifizierte Transaktionsdaten die Verwaltungskosten senken. Die Rechnungsfinanzierungsbranche profitiert auch, wenn Käufer aus dem öffentlichen Sektor konsistent an diesen Plattformen teilnehmen.

Nach Endnutzer:
Fertigung führt beim Volumen, während das Gesundheitswesen schneller wächstDie Fertigung erfasste im Jahr 2025 einen Umsatzanteil von 26,2 %, da der Sektor über umfangreiche Lieferketten und wiederkehrende Zahlungszyklen von 60–90 Tagen verfügt. Automobil-, Elektronik- und Konsumgüterlieferanten halten üblicherweise dokumentierte Forderungen gegenüber großen Käufern. Diese Forderungen eignen sich für etablierte Underwriting- und Ankerlieferantenprogramme. Transport und Logistik, Bauwesen, Groß- und Einzelhandel sowie IT und Telekommunikation bilden ein breites mittleres Segment mit unterschiedlichen Rechnungsunterlagen und Zahlungsmustern. Andere Endnutzer tragen zur Diversifizierung bei und können Forderungen gegenüber staatlichen oder großen Unternehmenskäufern umfassen. Die Fertigung bleibt eine wichtige Volumenquelle im Markt für Rechnungsfinanzierung.
Das Gesundheitswesen wird bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen, angetrieben durch die Lücke zwischen Krankenhausabrechnung und Zahlungen an Versicherungsträger. Lieferanten können Lohn- und Einkaufsverpflichtungen haben, während Rechnungen 60–120 Tage lang ausstehend bleiben. FGI Finance stellte Concordance Healthcare Solutions im März 2026 eine Asset-Based-Lending-Fazilität in Höhe von 150 Millionen USD zur Verfügung. Das Beispiel verdeutlicht den Umfang des Betriebskapitalbedarfs bei Gesundheitsdistributoren. Die Gesundheitsfinanzierung erfordert auch Aufmerksamkeit für versicherungsbezogene Forderungen und den Umgang mit sensiblen Daten. Diese Bedingungen machen spezialisierte Dokumentations- und Compliance-Prozesse für den Markt für Rechnungsfinanzierung relevant.
Geografische Analyse
Europäischer Rechnungsfinanzierungsmarkt
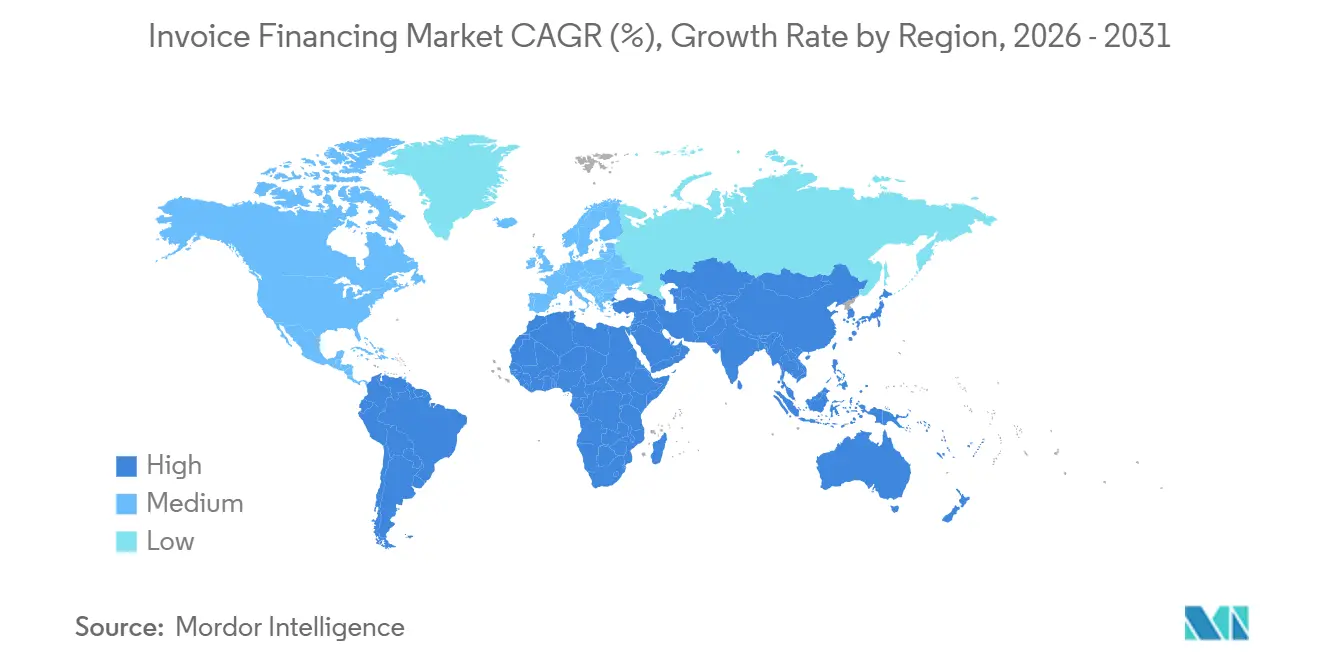
Europa hatte im Jahr 2025 einen Anteil von 62,1 % am Rechnungsfinanzierungsmarkt, was die etablierte Nutzung von Factoring in der Unternehmensfinanzierung in der Region widerspiegelt. Frankreich, Deutschland, das Vereinigte Königreich, Italien und Spanien bildeten die wichtigste Basis der regionalen Aktivität. Deutschland verzeichnete im Jahr 2025 ein Factoringvolumen von 423,5 Milliarden EUR (498,2 Billionen USD) mit einem Anstieg von 6,2 %. Die B2B-E-Rechnungspflicht in Deutschland begann im Januar 2025, während Frankreich seinen schrittweisen Rollout im September 2026 startete. Diese Initiativen schaffen standardisiertere Rechnungsinformationen für Finanzierungsanbieter.
Der europäische Rechnungsfinanzierungsmarkt profitiert zudem von rechtlichen und regulatorischen Änderungen, die die Datenverfügbarkeit und die Abtretung von Forderungen verbessern. Polens KSeF wurde für große Steuerpflichtige im Februar 2026 eingeführt und liefert eine weitere Quelle maschinenlesbarer Rechnungsdaten. Der EU-Rahmen zur Mehrwertsteuer im digitalen Zeitalter schreibt ab dem 1. Juli 2030 eine digitale Meldepflicht für innergemeinschaftliche B2B-Transaktionen vor. Diese Änderungen können den Dokumentationsaufwand reduzieren und schnellere Kreditentscheidungen unterstützen. Die niederländische Reform vom Juli 2025 hob vertragliche Beschränkungen der Forderungsabtretung im Rahmen niederländisch-rechtlicher Verträge auf. Die EU-Richtlinie zur Bekämpfung von Zahlungsverzug sowie Änderungen durch Basel III beeinflussen ebenfalls die Gestaltung von Lieferantenfinanzierungsprogrammen durch Banken.
Rechnungsfinanzierungsmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 5,5 % wachsen und ist damit die am schnellsten wachsende Region. FCI meldete für den asiatisch-pazifischen Raum im Jahr 2025 ein Factoringumsatzvolumen von 995 Milliarden EUR (1.170,4 Milliarden USD), was 24,6 % des globalen Volumens entspricht. Indien verzeichnete ein Wachstum von 13,9 %, während Singapur um 15,9 % wuchs, da sich seine Rolle in der Handelsfinanzierung weiterentwickelte. Chinas Factoringvolumen erreichte im Jahr 2025 nach einem Wachstum von 5 % einen Wert von 713 Milliarden EUR (838,7 Milliarden USD). Der indische TReDS-Rahmen ermöglicht wettbewerbsfähige Mehrfinanzierungsgebote auf MSME-Rechnungen und wird institutionell durch die RBI-Richtlinien von 2026 unterstützt. Indonesien, Vietnam, Thailand und Malaysia bleiben relevant, da exportorientierte Lieferketten eine schnellere Monetarisierung von Forderungen anstreben.
Rechnungsfinanzierungsmarkt in Nord- und Südamerika sowie im Nahen Osten und Afrika
Nordamerika verfügt über eine etablierte Finanzierungsinfrastruktur und eine wachsende Weiterleitungsaktivität von Banken an Fintech-Unternehmen. Die gewerblichen Kreditstandards wurden im ersten Quartal 2026 verschärft, was die Relevanz forderungsbesicherter Alternativen erhöhte. Südamerika wird durch Brasiliens FIDC-Struktur und eine gerichtliche Entscheidung aus dem Jahr 2025 zu fiduziarisch abgetretenen Krediten gestützt. Der Nahe Osten und Afrika verfügen über erhebliches Potenzial, sehen sich jedoch mit uneinheitlicheren Dokumentations- und Durchsetzungsbedingungen konfrontiert. C2FO und IFC lancierten im April 2026 CycleFlow in Nigeria als erste Stufe einer Strategie für eine Betriebskapitalplattform. Die Plattform zielt bei vollständiger Skalierung auf eine jährliche MSME-Finanzierungskapazität von 25 bis 30 Milliarden USD ab.
Wettbewerbslandschaft
Marktkonzentration
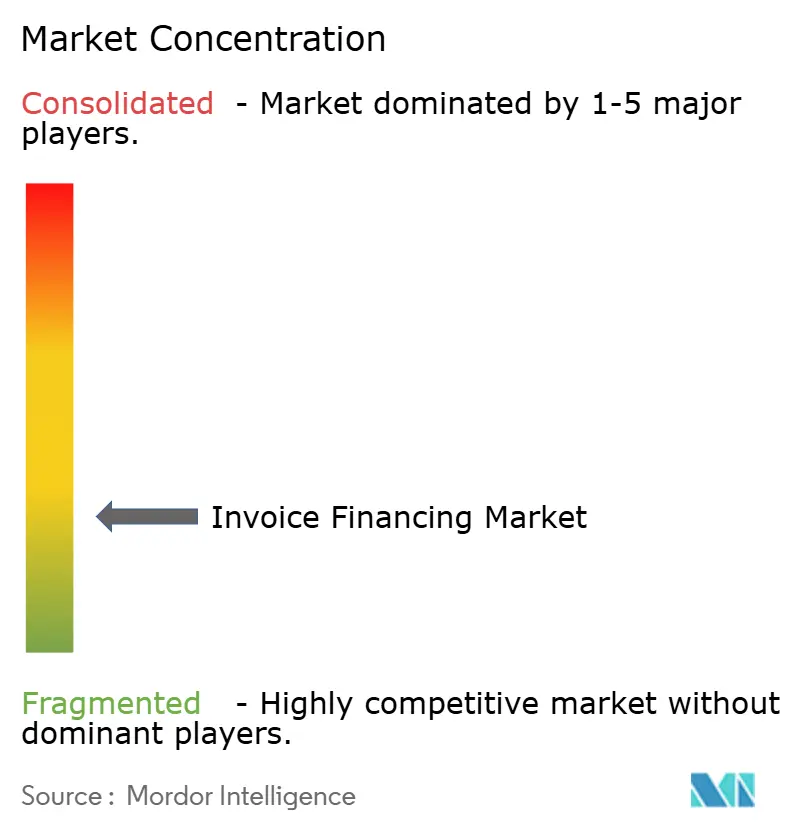
Der Markt für Rechnungsfinanzierung vereint bankeigene Finanzierungsabteilungen, spezialisierte unabhängige Anbieter und technologiegeführte Plattformen. Lloyds Bank Commercial Finance, HSBC, BNP Paribas Factor und Barclays sind wichtige bankverbundene Anbieter. Bibby Financial Services, eCapital und Close Brothers sind spezialisierte Anbieter mit einem starken Fokus auf kleinere Unternehmen. Drip Capital, C2FO und Demica repräsentieren technologiegeführte Teilnehmer in der weiteren Forderungs- und Supply-Chain-Finanzierungslandschaft. Die Wettbewerbsposition jedes Anbieters hängt von der Finanzierungskapazität, der Schuldnerbewertung, der Betriebsgeschwindigkeit und der Fähigkeit ab, verschiedene Transaktionstypen zu unterstützen. Der Markt für Rechnungsfinanzierung bleibt global fragmentiert, da nationale Rechtsstrukturen und Käufernetzwerke stark variieren.
Bankeigene Anbieter behalten Vorteile durch ihre Bilanzen, etablierte Unternehmensbeziehungen und breite Produktpaletten. Unabhängige Anbieter konkurrieren durch beziehungsbasiertes Underwriting und Branchenspezialisierung, insbesondere für kleinere Unternehmen. Bibby Financial Services sicherte sich im Juli 2026 eine HSBC-Vereinigtes-Königreich-Fazilität in Höhe von 250 Millionen EUR (284,69 Millionen USD) zur Unterstützung der KMU-Forderungsfinanzierung in 7 Jurisdiktionen. Die Vereinbarung hielt die gesamten verfügbaren Mittel über 1,1 Milliarden GBP (1,5 Milliarden USD). Sie verband das Unternehmen auch mit dem internationalen Spezialistennetzwerk von HSBC Global Trade Solutions. Dies veranschaulicht, wie unabhängige Anbieter Bankfinanzierung nutzen können, während sie im Markt für Rechnungsfinanzierung um kundenseitige Beziehungen konkurrieren.
Technologie ist zu einem bedeutenden Teil der Wettbewerbsstrategie geworden. J.P. Morgan Payments integrierte Supply-Chain-Finanzierung in Oracle Fusion Cloud ERP im Jahr 2025 und machte das Programm über ein zentrales Unternehmenssystem verfügbar. Cleo fügte InvoicePay im Jahr 2025 zu seinem EDI-Fulfillment-Portal hinzu und kombinierte operative und Finanzierungs-Workflows. Diese Schritte zeigen, warum Unternehmensystemverbindungen, Betrugskontrollen und Mehrwährungsabwicklung zunehmend relevant sind. Die Insolvenz von Stenn Technologies im Dezember 2024 mit ausstehenden Rechnungsaktiva in Höhe von 1 Milliarde USD zeigte auch die Risiken unzureichender Rechnungsvalidierung und Finanzierungsresilienz. Der Markt für Rechnungsfinanzierung belohnt Wachstum, das durch solides Schuldner-Underwriting und diversifizierte Finanzierungslinien unterstützt wird.
Marktführer im Bereich Rechnungsfinanzierung
-
Bibby Financial Services
-
Tradewind Finance
-
eCapital
-
Lloyds Bank Commercial Finance
-
BNP Paribas Factor
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Rechnungsfinanzierungsmarkt Unternehmen in diesem Bericht
- Bibby Financial Services
- Tradewind Finance
- eCapital
- Lloyds Bank Commercial Finance
- BNP Paribas Factor
- HSBC
- Barclays
- Santander UK
- RBS Invoice Finance
- CF Business Finance
- Stenn
- MarketFinance
- TFG Finance
- Novuna Business Finance
- Close Brothers Invoice Finance
- HSBC Invoice Finance
- AfrAsia Bank
- Demica
- Drip Capital
- C2FO
Neueste Industrielle Entwicklungen in Rechnungsfinanzierungsmarkt
- Juli 2026: Bibby Financial Services sicherte sich eine Fazilität in Höhe von 250 Millionen EUR (284,69 Millionen USD) von HSBC Vereinigtes Königreich, um die KMU-Forderungsfinanzierung in 7 Jurisdiktionen in Europa und Asien auszuweiten, und hielt die gesamten verfügbaren Mittel von BFS über 1,1 Milliarden GBP (1,47 Milliarden USD). Die Vereinbarung gibt BFS Zugang zum Netzwerk von HSBC Global Trade Solutions mit über 150 Betriebskapitalspezialisten in 50 Ländern und stärkt die Position von BFS als größtem unabhängigen Rechnungsfinanzierungsanbieter im Vereinigten Königreich, der über 8.500 Unternehmen betreut.
- Juni 2026: Die Reserve Bank of India erließ die TReDS-Richtlinien 2026, Rundschreiben RBI/DPSS/2026-27/406 vom 23. Juni 2026, die eine Kreditgarantiedeckung durch staatlich unterstützte Treuhandfonds für Finanziers auf TReDS-Plattformen ermöglichen und das MSME-Onboarding vereinfachen. Die indische Regierung verpflichtete gleichzeitig alle zentralen staatlichen Unternehmen, MSME-Rechnungsabrechnungen über TReDS abzuwickeln, was die Beteiligung von Ankerkäufern erheblich ausweitet.
- April 2026: C2FO und IFC lancierten CycleFlow in Nigeria, die erste Phase einer landesweiten Betriebskapitalplattformstrategie, die bei vollständiger Skalierung auf eine jährliche MSME-Finanzierungskapazität von 25–30 Milliarden USD und über 480.000 direkte Arbeitsplätze abzielt. Die Plattform wurde von mehreren Bankpartnern unterstützt und folgte der Auszeichnung von C2FO durch die IFC als bester Supply-Chain-Handelspartner beim 9. Globalen Handelspartnertreffen.
- April 2026: Drip Capital überschritt 9 Milliarden USD an kumulierten grenzüberschreitenden MSME-Handelsfinanzierungstransaktionen und ermöglichte 2 Milliarden USD im Geschäftsjahr 2025/26. Das Unternehmen gab auf dem GTR India 2026 eine Partnerschaft mit YES BANK bekannt, um Drips digitales Underwriting mit dem MSME-Kundennetz von YES BANK zu kombinieren.
Berichtsumfang des globalen Marktes für Rechnungsfinanzierung
Segmentierungsübersicht
| Rechnungsfinanzierung mit Rückgriff |
| Rechnungsfinanzierung ohne Rückgriff |
| Inländische Rechnungsfinanzierung |
| Grenzüberschreitende Rechnungsfinanzierung |
| Traditionelle Rechnungsfinanzierung / Factoring |
| Reverse Factoring / Supply-Chain-Finanzierung |
| Kleinstunternehmen sowie kleine und mittlere Unternehmen |
| Großunternehmen |
| Fertigung |
| Transport und Logistik |
| Bauwesen |
| Groß- und Einzelhandel |
| IT und Telekommunikation |
| Gesundheitswesen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Fazilitätstyp | Rechnungsfinanzierung mit Rückgriff | |
| Rechnungsfinanzierung ohne Rückgriff | ||
| Nach Transaktionsumfang | Inländische Rechnungsfinanzierung | |
| Grenzüberschreitende Rechnungsfinanzierung | ||
| Nach Finanzierungsstruktur | Traditionelle Rechnungsfinanzierung / Factoring | |
| Reverse Factoring / Supply-Chain-Finanzierung | ||
| Nach Unternehmensgröße | Kleinstunternehmen sowie kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzer | Fertigung | |
| Transport und Logistik | ||
| Bauwesen | ||
| Groß- und Einzelhandel | ||
| IT und Telekommunikation | ||
| Gesundheitswesen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was ist Rechnungsfinanzierung?
Rechnungsfinanzierung ermöglicht es einem Unternehmen, Mittel gegen ausstehende Kundenrechnungen zu erhalten, anstatt auf die Zahlung durch den Käufer zu warten.
Wie groß ist der Markt für Rechnungsfinanzierung?
Der Markt für Rechnungsfinanzierung wird voraussichtlich von 3,92 Billionen USD im Jahr 2026 auf 4,82 Billionen USD bis 2031 bei einer CAGR von 4,2 % steigen.
Welcher Fazilitätstyp führt bei der Forderungsfinanzierung?
Die Rechnungsfinanzierung ohne Rückgriff führte im Jahr 2025 mit einem Umsatzanteil von 62,2 % und wird bis 2031 voraussichtlich mit einer CAGR von 5,1 % wachsen.
Warum wächst Reverse Factoring schneller?
Reverse Factoring nutzt das Kreditprofil des Käufers zur Finanzierung von Lieferanten und wird bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen.
Welche Region hat den größten Anteil an der Forderungsfinanzierung?
Europa hielt im Jahr 2025 einen Anteil von 62,1 %, gestützt durch etablierte Factoring-Systeme und die umfangreiche Unternehmensnutzung von Forderungsfinanzierung.
Wie unterstützt TReDS die MSME-Finanzierung in Indien?
TReDS bietet eine Plattform für Finanziers, um auf MSME-Rechnungen zu bieten, während die RBI-Richtlinien von 2026 die Kreditgarantieunterstützung und die Beteiligung des öffentlichen Sektors ausgeweitet haben.