
Taille et part du marché du financement de factures
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.92 Trillions de dollars américains |
| Taille du Marché (2031) | 4.82 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 4.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement de factures par Mordor Intelligence
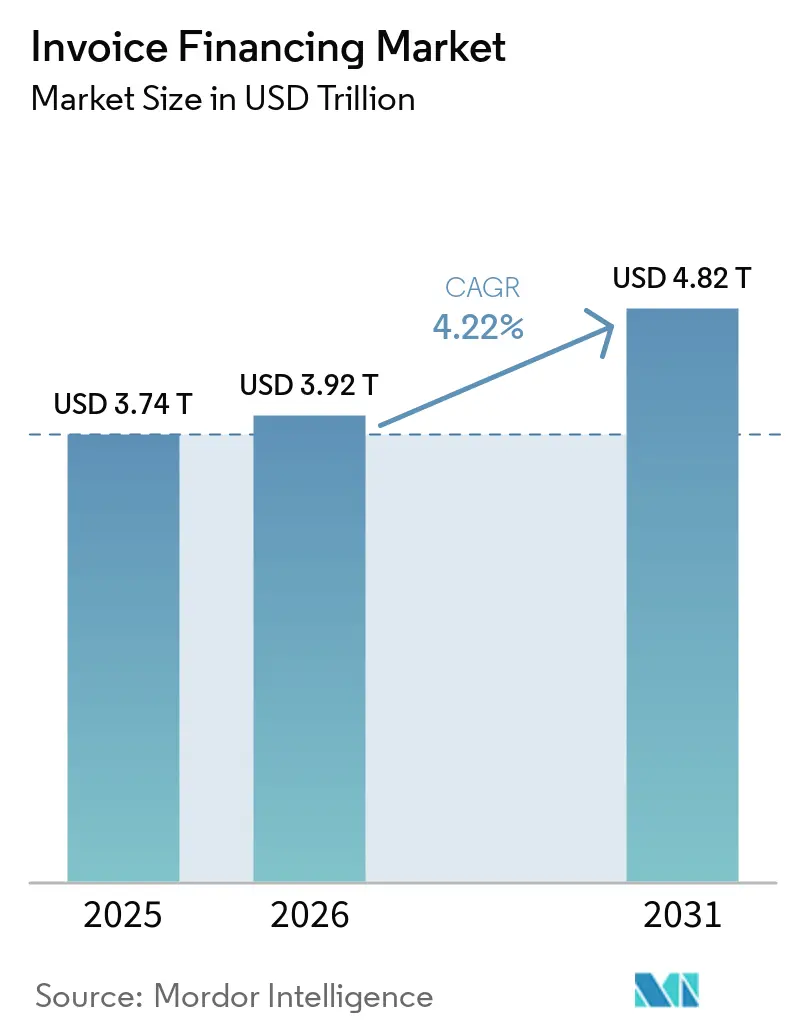
La taille du marché du financement de factures était évaluée à 3,74 billions USD en 2025 et devrait croître de 3,92 billions USD en 2026 pour atteindre 4,82 billions USD d'ici 2031, à un CAGR de 4,22 % pendant la période de prévision (2026-2031).
Le marché du financement de factures dépasse son rôle antérieur d'outil piloté par les banques et utilisé principalement par les grandes entreprises. Il soutient de plus en plus la liquidité au sein des flux de travail liés aux achats, à la planification des ressources d'entreprise et au commerce électronique. La demande est soutenue par des cycles de paiement acheteur plus longs et par la nécessité pour les fournisseurs de convertir des créances vérifiées en liquidités. Les prestataires se font concurrence grâce à un embarquement plus rapide, une prise en charge multidevise et une intégration avec les logiciels d'entreprise. La pression sur les marges dans les produits d'affacturage établis rend également la technologie, la résilience du financement et l'évaluation des débiteurs plus importants pour le marché du financement de factures.
Principaux enseignements du rapport
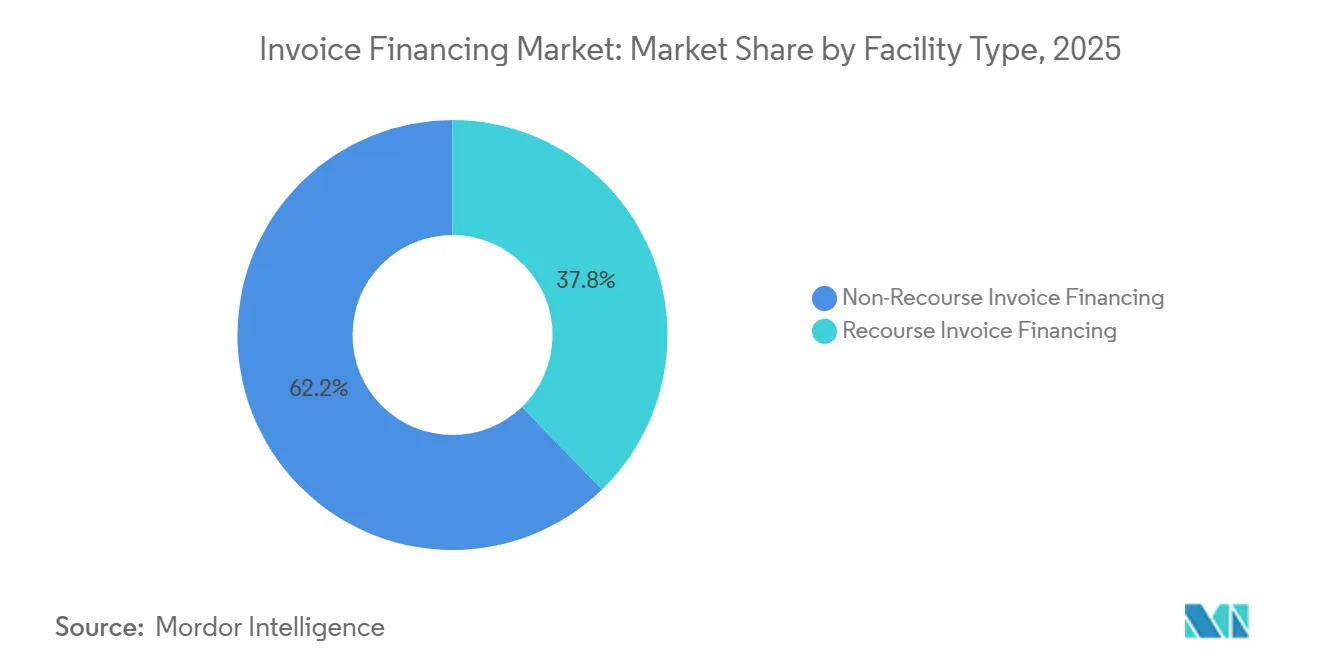
- Par type de facilité, le financement de factures sans recours a capturé 62,2 % de la part du marché du financement de factures en 2025 et devrait croître à un CAGR de 5,1 % jusqu'en 2031.
- Par portée des transactions, le financement de factures domestique représentait 78,5 % de la part du marché du financement de factures en 2025, tandis que le financement de factures transfrontalier devrait croître à un CAGR de 5,8 % jusqu'en 2031.
- Par structure de financement, le financement de factures traditionnel et l'affacturage ont capturé 87,9 % de la part du marché du financement de factures en 2025, tandis que l'affacturage inversé et le financement de la chaîne d'approvisionnement devraient croître à un CAGR de 8,9 % jusqu'en 2031.
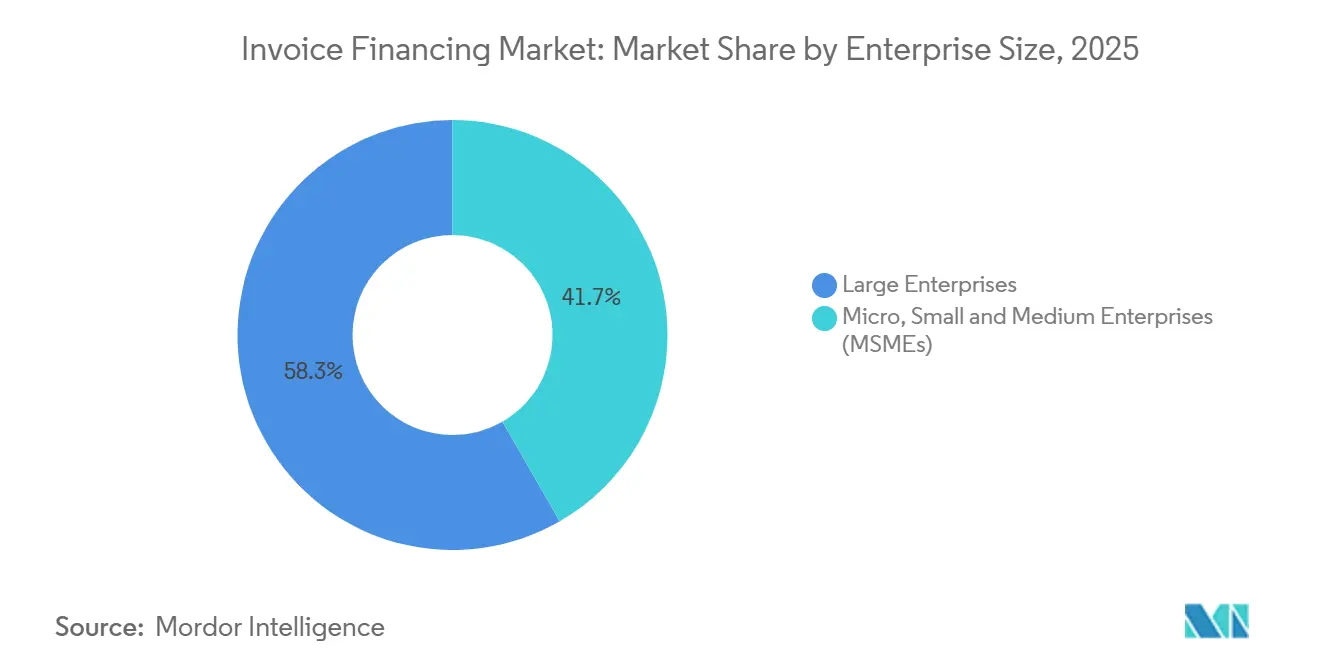
- Par taille d'entreprise, les grandes entreprises détenaient 58,3 % de la part du marché du financement de factures en 2025, tandis que les MPME devraient croître à un CAGR de 5,0 % jusqu'en 2031.
- Par utilisateur final, la fabrication a capturé 26,2 % de la part du marché du financement de factures en 2025, tandis que la santé devrait croître à un CAGR de 6,8 % jusqu'en 2031.
- Par géographie, l'Europe a capturé 62,1 % de la part du marché du financement de factures en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du financement de factures
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déficits en fonds de roulement des PME au sein des réseaux acheteurs-fournisseurs | +1.2% | Mondial, avec une intensité en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Court terme (≤ 2 ans) |
| Passage des découverts bancaires à la liquidité adossée aux créances | +0.8% | Amérique du Nord et Europe, se répandant vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Financement intégré dans les achats B2B et les plateformes ERP | +0.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Commerce transfrontalier et créances multidevises | +0.5% | Corridors Asie-Europe, les Amériques et marchés mondiaux | Moyen terme (2-4 ans) |
| Souscription numérique, open banking et décisions de crédit par API | +0.4% | Europe, Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Demande de liquidité légère en bilan | +0.4% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déficits en fonds de roulement des PME et liquidité adossée aux créances
L'écart entre l'émission d'une facture et la réception du paiement reste une raison fondamentale pour laquelle les fournisseurs utilisent le marché du financement de factures. Les chaînes d'approvisionnement automobiles et manufacturières fonctionnent couramment avec des délais de paiement de 60 à 90 jours, tandis que les fournisseurs plus petits font encore face à des coûts de paie, de stocks et d'exploitation à court terme. Plus de 90 % du commerce mondial reposait sur l'infrastructure de financement du commerce en 2025, mais plus de 40 % des demandes de financement du commerce des petites et moyennes entreprises ont été rejetées par les banques traditionnelles en raison de contraintes de risque et de conformité. Cela laisse un rôle au financement adossé aux créances lorsqu'une facture sous-jacente est valide mais que le crédit conventionnel est indisponible. Les fournisseurs apprécient également les facilités qui lient le financement à une créance spécifique et peuvent soutenir une approche légère en bilan. Le marché du financement de factures bénéficie lorsque les prestataires peuvent évaluer rapidement le fournisseur et le débiteur tout en maintenant des contrôles de crédit clairs.
Financement intégré, souscription numérique et commerce transfrontalier
Le marché du financement de factures devient plus accessible à mesure que le financement s'intègre dans les systèmes d'achats B2B et de planification des ressources d'entreprise. J.P. Morgan Payments a lancé une solution de financement de la chaîne d'approvisionnement intégrée à Oracle Fusion Cloud ERP en juillet 2025, et FedEx a adopté la solution[1]J.P. Morgan Payments, "J.P. Morgan Payments lance une solution de financement de la chaîne d'approvisionnement de pointe avec Oracle," Business Wire, businesswire.com. L'intégration a réduit ce qui était auparavant un processus de développement personnalisé de 6 mois à une activation et une configuration de plateforme. Cleo a lancé InvoicePay au sein de son portail d'exécution EDI en octobre 2025, permettant aux fournisseurs de recevoir un règlement en espèces dans les 24 heures via leur flux de travail existant. Ces développements rapprochent le financement de la transaction plutôt que d'obliger les utilisateurs à commencer dans un portail de prêt distinct. Ce modèle peut réduire les étapes manuelles et rendre le financement des créances plus pratique pour les fournisseurs opérant dans des flux de travail numériques établis.
Souscription numérique, open banking et décisions de crédit par API
L'accès aux données modifie la façon dont les prestataires évaluent les demandes et servent les petites entreprises sur le marché du financement de factures. NatWest a travaillé avec Validis en 2026 pour automatiser la collecte de données financières pour son activité de financement de factures via des intégrations avec QuickBooks, Xero, Sage et NetSuite[2]NatWest et Validis, "NatWest collabore avec Validis pour automatiser la collecte de données financières dans le financement de factures," Open Banking Expo, openbankingexpo.com. Société Générale Factoring a introduit en 2025 un service offrant aux micro-entreprises une décision d'éligibilité de facture en moins d'1 minute et un financement dans les 24 heures via la banque en ligne. Ces outils peuvent réduire la collecte manuelle de documents et améliorer la cohérence de la souscription. Les règles d'open banking et les systèmes d'agrégation de comptes placent également le consentement des clients, les pistes d'audit et la gouvernance des données au cœur de la conception des produits. Les prestataires bénéficieront lorsqu'ils pourront utiliser ces systèmes sans affaiblir la vérification des débiteurs ni les processus de conformité.
Commerce transfrontalier et créances multidevises
La demande transfrontalière soutient le marché du financement de factures car les fournisseurs ont besoin d'un financement pouvant fonctionner dans différentes devises, systèmes juridiques et emplacements d'acheteurs. Drip Capital a dépassé 9 milliards USD de transactions cumulées de financement du commerce transfrontalier des MPME en avril 2026, dont 2 milliards USD au cours de l'exercice 2025-26[3]Drip Capital s'associe à YES BANK pour stimuler l'accès au financement du commerce pour les MPME - The Economic Times, economictimes.indiatimes.com. La société s'est associée à YES BANK pour combiner la souscription numérique avec le réseau de distribution MPME de la banque en Inde. Les données de FCI ont montré une croissance à deux chiffres du volume d'affacturage en Inde, à Singapour et à Taïwan en 2025, Singapour enregistrant une croissance de 15,9 % à mesure que son rôle dans le financement du commerce s'est développé. L'exposition aux changes et les exigences de documentation locale restent des enjeux opérationnels centraux dans ce contexte. Les prestataires disposant d'une expertise intégrée en matière de règlement, de couverture et de commerce peuvent mieux servir les fournisseurs participant aux corridors commerciaux Asie-Europe et Amériques en évolution.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque de concentration des clients dans les grands portefeuilles acheteurs | -0.5% | Mondial, le plus aigu au Royaume-Uni, en Allemagne et en Amérique du Nord | Moyen terme (2-4 ans) |
| Discipline de crédit dans des cycles de paiement défaillants ou volatils | -0.4% | Asie-Pacifique, Amérique du Nord et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Adoption limitée parmi les PME informelles et à faible documentation | -0.4% | Moyen-Orient et Afrique, Asie du Sud et Amérique du Sud | Long terme (≥ 4 ans) |
| Frictions juridiques et d'exécution dans la cession de créances | -0.2% | Corridors transfrontaliers, Moyen-Orient et Afrique, et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concentration des acheteurs, discipline de crédit et frictions juridiques
Le marché du financement de factures est contraint lorsqu'un petit nombre d'acheteurs représente une part significative des créances d'un fournisseur, car les financiers appliquent souvent des limites de concentration ou des exigences de réserve supplémentaires pour gérer le risque de crédit. Cela peut retarder le financement même lorsque l'acheteur principal dispose d'un profil de crédit solide, en particulier pour les fournisseurs servant des programmes d'achats publics ou de grands systèmes de santé où la diversification des clients est naturellement limitée. Les retards de paiement, les défaillances, les recouvrements incertains et les différences dans les lois sur la cession de créances transfrontalières et le recouvrement de dettes augmentent encore la complexité de la souscription. Bien que des réformes juridiques, telles que la loi néerlandaise sur l'abolition des interdictions de gage, aient renforcé l'opposabilité des cessions de créances en droit néerlandais, les prestataires exigent toujours une documentation claire, des droits juridiques opposables et des informations fiables sur les débiteurs, soulignant l'importance d'une évaluation de crédit rigoureuse et de corridors commerciaux établis.
Accès limité pour les PME informelles et à faible documentation
Le marché du financement de factures reste limité pour les entreprises informelles et les PME à faible documentation car beaucoup manquent de factures vérifiées, de registres de créances, de contrats formels avec les acheteurs et d'historiques de crédit établis requis pour le financement. En conséquence, de nombreux petits fournisseurs domestiques et exportateurs ne peuvent pas accéder au financement formel des créances malgré des besoins réels en fonds de roulement. Les registres numériques améliorent progressivement l'accès en offrant aux financiers une meilleure visibilité sur les transactions commerciales et les comportements de paiement via des sources telles que les déclarations de TVA, les historiques de paiement numérique et la vérification électronique des factures. Des initiatives telles que le cadre TReDS de l'Inde ont encore renforcé l'infrastructure formelle pour les créances des MPME en soutenant une plus grande participation des acheteurs ancres et des financiers, mais un accès plus large au marché continuera de dépendre des améliorations en matière de documentation, d'opposabilité juridique et de capacité de financement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de facilité : les structures sans recours mènent le transfert du risque de crédit
Le financement de factures sans recours a capturé 62,2 % des revenus en 2025 et devrait se développer à un CAGR de 5,1 % jusqu'en 2031. La structure transfère le risque de défaut de l'acheteur approuvé du fournisseur au factor. Elle peut soutenir la décomptabilisation des créances et des avances connexes lorsqu'une transaction satisfait aux tests comptables de vente réelle applicables en vertu d'IFRS 9 et de FRS 102. Cela peut améliorer les mesures de levier et de liquidité déclarées pour les entreprises cherchant à transférer entièrement le risque de crédit. Le secteur du financement de factures utilise donc des facilités sans recours, où le traitement au bilan et la protection contre le défaut du débiteur sont importants. L'Italie en fournit un exemple clair, les contrats sans recours représentant 79 % de son volume d'affacturage en janvier 2026.
La part plus élevée des structures sans recours nécessite une évaluation minutieuse du crédit de l'acheteur, car le financeur supporte la perte sur les factures approuvées en cas de défaut. Les prestataires répondent en élargissant leurs informations sur les débiteurs, leurs liens avec l'assurance-crédit et leurs capacités de souscription. Cela est particulièrement visible en Italie, en Allemagne et aux Pays-Bas, où le crédit commercial et l'affacturage sont bien établis. Le financement de factures avec recours reste pertinent pour les fournisseurs entretenant des relations durables avec les acheteurs et disposant d'une bonne qualité de débiteurs. Il peut également être plus adapté lorsque la sensibilité aux coûts rend une prime sans recours moins attractive. Le marché du financement de factures continue de soutenir les deux structures, le choix approprié dépendant du transfert de risque, de la tarification et des objectifs de financement du fournisseur.


Par portée des transactions : le volume domestique soutient la croissance transfrontalière
Le financement de factures domestique détenait 78,5 % des revenus en 2025, soutenu par le volume important de créances domestiques en Europe, en Amérique du Nord et en Asie. Le segment bénéficie de cadres juridiques familiers et de relations bancaires locales établies. L'Italie a enregistré un chiffre d'affaires cumulé d'affacturage de 109,75 milliards EUR (129,1 milliards USD) de janvier à mai 2026, en hausse de 2,2 % en glissement annuel. Cela montre la profondeur continue de l'activité de créances domestiques dans les marchés matures. Le financement domestique offre également aux prestataires une base plus cohérente pour évaluer les débiteurs, la documentation et les processus de recouvrement. Ces caractéristiques contribuent à préserver sa position de leader sur le marché du financement de factures.
Le financement de factures transfrontalier devrait croître à un CAGR de 5,8 % jusqu'en 2031, ce qui en fait la portée de transaction à la croissance la plus rapide. La diversification des chaînes d'approvisionnement accroît la nécessité de financer des factures dans les corridors Asie-Europe et Amériques. La réforme juridique néerlandaise de 2025 a supprimé un obstacle à la cession de créances dans les contrats régis par le droit néerlandais. Drip Capital a facilité 2 milliards USD de transactions transfrontalières MPME au cours de l'exercice 2025-26. Le règlement multidevise et la gestion du risque de change restent des exigences centrales pour le marché du financement de factures dans ce segment.
Par structure de financement : l'affacturage traditionnel conserve son échelle tandis que l'affacturage inversé croît plus vite
Le financement de factures traditionnel et l'affacturage ont capturé 87,9 % des revenus en 2025, reflétant l'infrastructure bancaire établie et l'utilisation de longue date par les clients. Le produit reste particulièrement fort sur les marchés européens domestiques. Les factors affiliés aux banques peuvent utiliser les relations d'entreprise existantes pour offrir des facilités de créances aux côtés d'autres produits bancaires commerciaux. Les structures traditionnelles fournissent également des processus clairs pour la cession, le recouvrement et le financement. Cette échelle en fait la base principale du marché du financement de factures. Le secteur du financement de factures continue de s'appuyer sur cette structure car elle sert un large éventail de fournisseurs et d'arrangements de débiteurs.
L'affacturage inversé et le financement de la chaîne d'approvisionnement devraient croître à un CAGR de 8,9 % jusqu'en 2031. L'approche utilise le profil de crédit de l'acheteur pour soutenir le financement des fournisseurs participants. Le volume de financement de la chaîne d'approvisionnement en Italie a augmenté de 6,0 % jusqu'en mai 2026, indiquant une expansion dans un marché disposant d'une base d'affacturage conventionnel solide. C2FO a déclaré un financement cumulé supérieur à 500 milliards USD et opère dans plus de 1 million d'entreprises dans plus de 180 pays. La croissance plus rapide de l'affacturage inversé montre l'importance des programmes pilotés par les acheteurs sur le marché du financement de factures. Elle accroît également la nécessité de structures de financement fournisseurs transparentes et d'une participation fiable des acheteurs ancres.
Par taille d'entreprise : les grandes entreprises constituent la base tandis que les MPME élargissent l'accès
Les grandes entreprises détenaient 58,3 % de la part des revenus en 2025, principalement grâce à des programmes de financement de la chaîne d'approvisionnement à grande échelle englobant de larges réseaux de fournisseurs. Ces entreprises disposent de l'échelle et des relations avec les acheteurs nécessaires pour parrainer des programmes auprès de nombreux fournisseurs. Leurs systèmes établis facilitent également l'intégration des données de facturation dans les plateformes de financement. Cela soutient des flux de créances importants et répétables pour les financeurs. L'activité des grandes entreprises reste une source importante de volume pour le marché du financement de factures. Elle offre également aux prestataires un moyen de servir les fournisseurs liés aux grandes entreprises ancres.
Les MPME devraient croître à un CAGR de 5,0 % jusqu'en 2031 à mesure que les processus d'embarquement et de financement deviennent plus faciles à utiliser. Les directives TReDS 2026 de la RBI ont élargi le soutien formel au financement des créances des MPME. Les 5 plateformes TReDS autorisées ont traité 140 972 factures d'une valeur de 298,69 milliards INR (3,6 milliards USD) en avril 2026. Cette activité montre comment une plateforme structurée peut réunir financeurs et factures MPME. Le marché du financement de factures peut mieux servir les petites entreprises lorsque les données de transaction vérifiées réduisent les coûts administratifs. Le secteur du financement de factures bénéficie également lorsque les acheteurs du secteur public participent de manière cohérente à ces plateformes.
Par utilisateur final : la fabrication mène le volume tandis que la santé se développe plus vite
La fabrication a capturé 26,2 % de la part des revenus en 2025 car le secteur dispose de chaînes d'approvisionnement étendues et de cycles de paiement récurrents de 60 à 90 jours. Les fournisseurs automobiles, électroniques et de biens de consommation détiennent couramment des créances documentées auprès de grands acheteurs. Ces créances sont adaptées aux programmes de souscription établis et aux programmes fournisseurs ancres. Le transport et la logistique, la construction, le commerce de gros et la distribution, ainsi que les technologies de l'information et les télécommunications constituent un large niveau intermédiaire avec des registres de factures et des modes de paiement distincts. Les autres utilisateurs finaux ajoutent de la diversification et peuvent inclure des créances auprès du gouvernement ou de grands acheteurs d'entreprise. La fabrication reste une source principale de volume sur le marché du financement de factures.
La santé devrait croître à un CAGR de 6,8 % jusqu'en 2031, portée par l'écart entre la facturation hospitalière et les paiements aux assureurs. Les fournisseurs peuvent faire face à des obligations de paie et d'achat tandis que les factures restent en attente pendant 60 à 120 jours. FGI Finance a fourni à Concordance Healthcare Solutions une facilité de prêt adossé à des actifs de 150 millions USD en mars 2026. L'exemple démontre l'ampleur des besoins en fonds de roulement parmi les distributeurs de soins de santé. Le financement de la santé nécessite également une attention aux créances liées aux assurances et à la gestion des données sensibles. Ces conditions rendent la documentation spécialisée et les processus de conformité pertinents pour le marché du financement de factures.
Analyse géographique
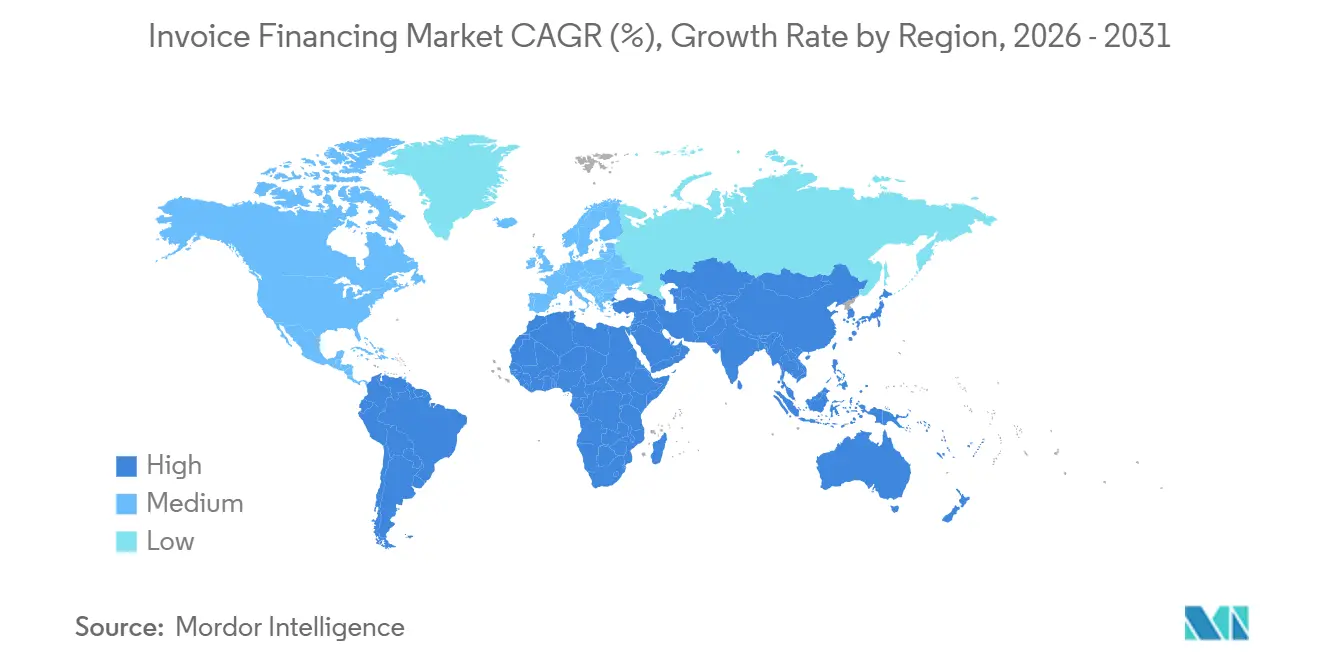
L'Europe a capturé 62,1 % de la part du marché du financement de factures en 2025, reflétant l'utilisation établie de l'affacturage dans le financement des entreprises dans la région. La France, l'Allemagne, le Royaume-Uni, l'Italie et l'Espagne ont constitué la principale base de l'activité régionale. L'Allemagne a enregistré 423,5 milliards EUR (498,2 milliards USD) de volume d'affacturage en 2025, une augmentation de 6,2 %. L'exigence de facturation électronique B2B de l'Allemagne a débuté en janvier 2025, tandis que la France a commencé son déploiement progressif en septembre 2026. Ces initiatives créent des informations de facturation plus standardisées pour les prestataires de financement.
Le marché européen du financement de factures bénéficie également de changements juridiques et réglementaires qui améliorent la disponibilité des données et la cession de créances. Le KSeF polonais a débuté pour les grands contribuables en février 2026, ajoutant une autre source d'enregistrements de factures lisibles par machine. Le cadre TVA à l'ère numérique de l'UE exige des rapports numériques pour les transactions B2B intra-UE à partir du 1er juillet 2030. Ces changements peuvent réduire les frictions documentaires et soutenir des décisions de crédit plus rapides. La réforme néerlandaise de juillet 2025 a supprimé les limites contractuelles à la cession de créances dans les contrats régis par le droit néerlandais. La directive européenne sur les retards de paiement et les changements de Bâle III affectent également la façon dont les banques conçoivent les programmes de financement fournisseurs.
L'Asie-Pacifique devrait croître à un CAGR de 5,5 % jusqu'en 2031, ce qui en fait la zone régionale à la croissance la plus rapide. FCI a rapporté un chiffre d'affaires d'affacturage en Asie-Pacifique de 995 milliards EUR (1 170,4 milliards USD) en 2025, soit 24,6 % du volume mondial. L'Inde a enregistré une croissance de 13,9 %, tandis que Singapour a enregistré une croissance de 15,9 % à mesure que son rôle dans le financement du commerce s'est développé. Le volume d'affacturage de la Chine a atteint 713 milliards EUR (838,7 milliards USD) en 2025 après une croissance de 5 %. Le cadre TReDS de l'Inde permet des appels d'offres compétitifs multi-financeurs sur les factures MPME et bénéficie du soutien institutionnel des directives RBI 2026. L'Indonésie, le Vietnam, la Thaïlande et la Malaisie restent pertinents car les chaînes d'approvisionnement orientées vers l'exportation cherchent une monétisation plus rapide des créances.
L'Amérique du Nord dispose d'une infrastructure financière établie et d'une activité croissante de référencement banque-fintech. Les normes de crédit commercial se sont resserrées au premier trimestre 2026, augmentant la pertinence des alternatives adossées aux créances. L'Amérique du Sud est soutenue par la structure FIDC du Brésil et une règle judiciaire de 2025 sur les crédits cédés à titre fiduciaire. Le Moyen-Orient et l'Afrique présentent un potentiel substantiel mais font face à des conditions de documentation et d'exécution plus inégales. C2FO et IFC ont lancé CycleFlow au Nigeria en avril 2026 comme première étape d'une stratégie de plateforme de fonds de roulement. La plateforme cible 25 à 30 milliards USD de capacité annuelle de financement des MPME lorsqu'elle sera pleinement déployée.

Paysage concurrentiel
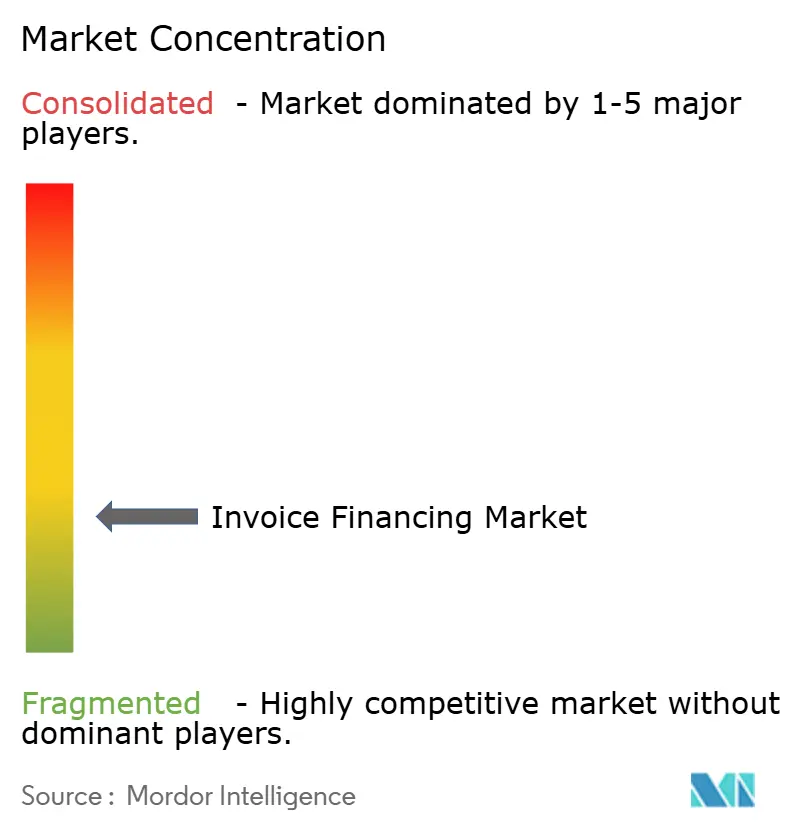
Le marché du financement de factures combine des divisions financières appartenant à des banques, des prestataires indépendants spécialisés et des plateformes à dominante technologique. Lloyds Bank Commercial Finance, HSBC, BNP Paribas Factor et Barclays sont d'importants prestataires affiliés à des banques. Bibby Financial Services, eCapital et Close Brothers sont des prestataires spécialisés fortement axés sur les petites entreprises. Drip Capital, C2FO et Demica représentent des participants à dominante technologique dans le paysage plus large des créances et du financement de la chaîne d'approvisionnement. La position concurrentielle de chaque prestataire dépend de la capacité de financement, de l'évaluation des débiteurs, de la rapidité opérationnelle et de la capacité à soutenir différents types de transactions. Le marché du financement de factures reste fragmenté à l'échelle mondiale car les structures juridiques nationales et les réseaux d'acheteurs varient considérablement.
Les prestataires appartenant à des banques conservent des avantages grâce à leurs bilans, leurs relations d'entreprise établies et leurs larges gammes de produits. Les prestataires indépendants se font concurrence grâce à une souscription basée sur les relations et une spécialisation sectorielle, en particulier pour les petites entreprises. Bibby Financial Services a obtenu une facilité HSBC Royaume-Uni de 250 millions EUR (284,69 millions USD) en juillet 2026 pour soutenir le financement des créances des PME dans 7 juridictions. L'arrangement a maintenu son financement total disponible au-dessus de 1,1 milliard GBP (1,5 milliard USD). Il a également connecté l'entreprise au réseau de spécialistes internationaux de HSBC Global Trade Solutions. Cela illustre comment les prestataires indépendants peuvent utiliser le financement bancaire tout en se faisant concurrence pour les relations avec les clients sur le marché du financement de factures.
La technologie est devenue une partie importante de la stratégie concurrentielle. J.P. Morgan Payments a intégré le financement de la chaîne d'approvisionnement dans Oracle Fusion Cloud ERP en 2025, rendant le programme disponible via un système d'entreprise central. Cleo a ajouté InvoicePay à son portail d'exécution EDI en 2025, combinant les flux de travail opérationnels et de financement. Ces évolutions montrent pourquoi les liens avec les systèmes d'entreprise, les contrôles de fraude et le règlement multidevise sont de plus en plus pertinents. La mise en administration de Stenn Technologies en décembre 2024, avec 1 milliard USD d'actifs de factures en cours, a également montré les risques d'une validation insuffisante des factures et d'une résilience du financement. Le marché du financement de factures récompense la croissance soutenue par une souscription rigoureuse des débiteurs et des lignes de financement diversifiées.
Leaders du secteur du financement de factures
Bibby Financial Services
Tradewind Finance
eCapital
Lloyds Bank Commercial Finance
BNP Paribas Factor
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Bibby Financial Services a obtenu une facilité de 250 millions EUR (284,69 millions USD) auprès de HSBC Royaume-Uni pour étendre le financement des créances des PME dans 7 juridictions en Europe et en Asie, maintenant le financement total disponible de BFS au-dessus de 1,1 milliard GBP (1,47 milliard USD). L'arrangement donne à BFS accès au réseau de HSBC Global Trade Solutions composé de plus de 150 spécialistes en fonds de roulement dans 50 pays, renforçant la position de BFS en tant que plus grand prestataire indépendant de financement de factures au Royaume-Uni servant plus de 8 500 entreprises.
- Juin 2026 : La Banque de réserve de l'Inde a publié les directives TReDS 2026, circulaire RBI/DPSS/2026-27/406 datée du 23 juin 2026, permettant la couverture de garantie de crédit des fonds de garantie soutenus par le gouvernement pour les financeurs sur les plateformes TReDS et simplifiant l'embarquement des MPME. Le gouvernement de l'Inde a simultanément mandaté que toutes les entreprises publiques centrales acheminent les règlements de factures MPME via TReDS, élargissant considérablement la participation des acheteurs ancres.
- Avril 2026 : C2FO et IFC ont lancé CycleFlow au Nigeria, première phase d'une stratégie nationale de plateforme de fonds de roulement ciblant 25 à 30 milliards USD de capacité annuelle de financement des MPME et plus de 480 000 emplois directs à pleine échelle. La plateforme a été soutenue par plusieurs partenaires bancaires et a suivi la désignation de C2FO par IFC comme meilleur partenaire commercial de la chaîne d'approvisionnement lors de la 9e réunion mondiale des partenaires commerciaux.
- Avril 2026 : Drip Capital a dépassé 9 milliards USD de transactions cumulées de financement du commerce transfrontalier des MPME et a facilité 2 milliards USD au cours de l'exercice 2025-26. La société a annoncé un partenariat avec YES BANK lors de GTR India 2026 pour combiner la souscription numérique de Drip avec le réseau de distribution de clients MPME de YES BANK.


Portée du rapport mondial sur le marché du financement de factures
| Financement de factures avec recours |
| Financement de factures sans recours |
| Financement de factures domestique |
| Financement de factures transfrontalier |
| Financement de factures traditionnel / affacturage |
| Affacturage inversé / financement de la chaîne d'approvisionnement |
| Micro, petites et moyennes entreprises |
| Grandes entreprises |
| Fabrication |
| Transport et logistique |
| Construction |
| Commerce de gros et distribution |
| Technologies de l'information et télécommunications |
| Santé |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de facilité | Financement de factures avec recours | |
| Financement de factures sans recours | ||
| Par portée des transactions | Financement de factures domestique | |
| Financement de factures transfrontalier | ||
| Par structure de financement | Financement de factures traditionnel / affacturage | |
| Affacturage inversé / financement de la chaîne d'approvisionnement | ||
| Par taille d'entreprise | Micro, petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par utilisateur final | Fabrication | |
| Transport et logistique | ||
| Construction | ||
| Commerce de gros et distribution | ||
| Technologies de l'information et télécommunications | ||
| Santé | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Qu'est-ce que le financement de factures ?
Le financement de factures permet à une entreprise d'obtenir un financement sur des factures clients en attente plutôt que d'attendre que l'acheteur paie.
Quelle est la taille du marché du financement de factures ?
Le marché du financement de factures devrait passer de 3,92 billions USD en 2026 à 4,82 billions USD d'ici 2031 à un CAGR de 4,2 %.
Quel type de facilité mène le financement des créances ?
Le financement de factures sans recours était en tête avec 62,2 % de la part des revenus en 2025 et devrait croître à un CAGR de 5,1 % jusqu'en 2031.
Pourquoi l'affacturage inversé croît-il plus vite ?
L'affacturage inversé utilise le profil de crédit de l'acheteur pour financer les fournisseurs et devrait se développer à un CAGR de 8,9 % jusqu'en 2031.
Quelle région détient la plus grande part du financement des créances ?
L'Europe détenait 62,1 % de la part en 2025, soutenue par des systèmes d'affacturage établis et une utilisation étendue des créances dans le financement des entreprises.
Comment TReDS soutient-il le financement des MPME en Inde ?
TReDS fournit une plateforme permettant aux financeurs de soumissionner sur les factures des MPME, tandis que les directives RBI 2026 ont élargi le soutien à la garantie de crédit et la participation du secteur public.
Dernière mise à jour de la page le:



