
Tamaño y Participación del Mercado de Financiamiento de Facturas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.92 Billones de dólares |
| Tamaño del Mercado (2031) | 4.82 Billones de dólares |
| Growth Rate (2026 - 2031) | 4.22 % |
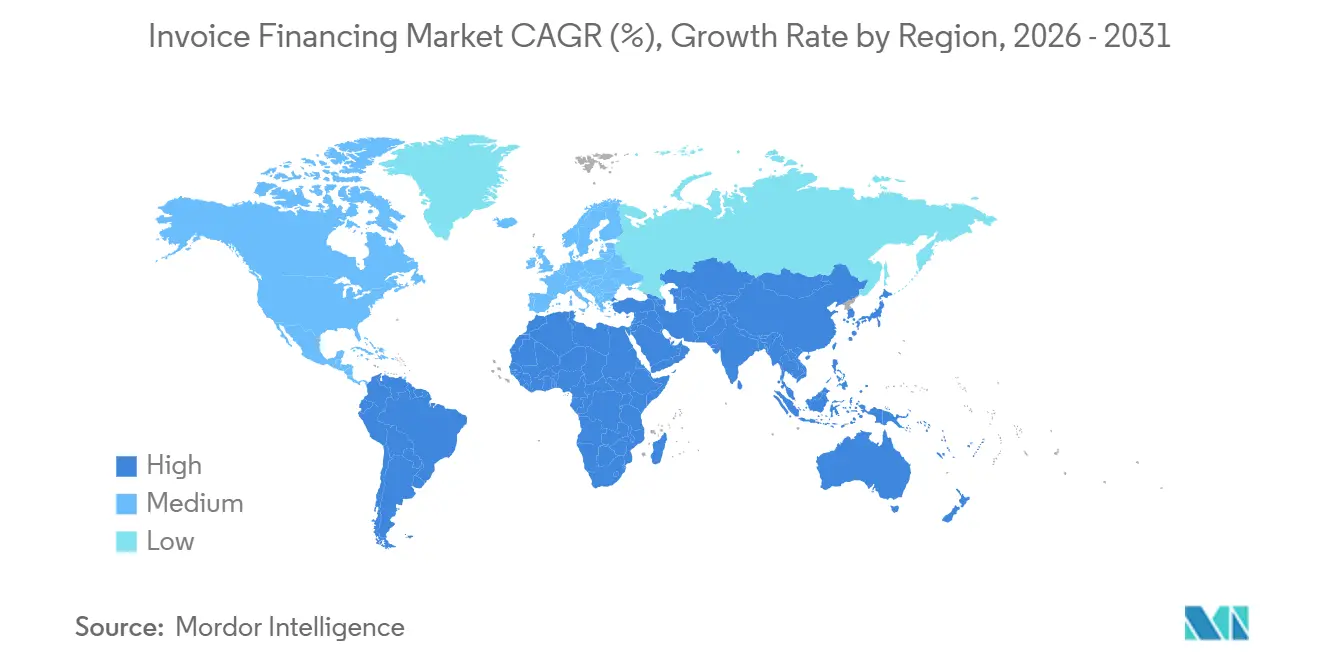
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
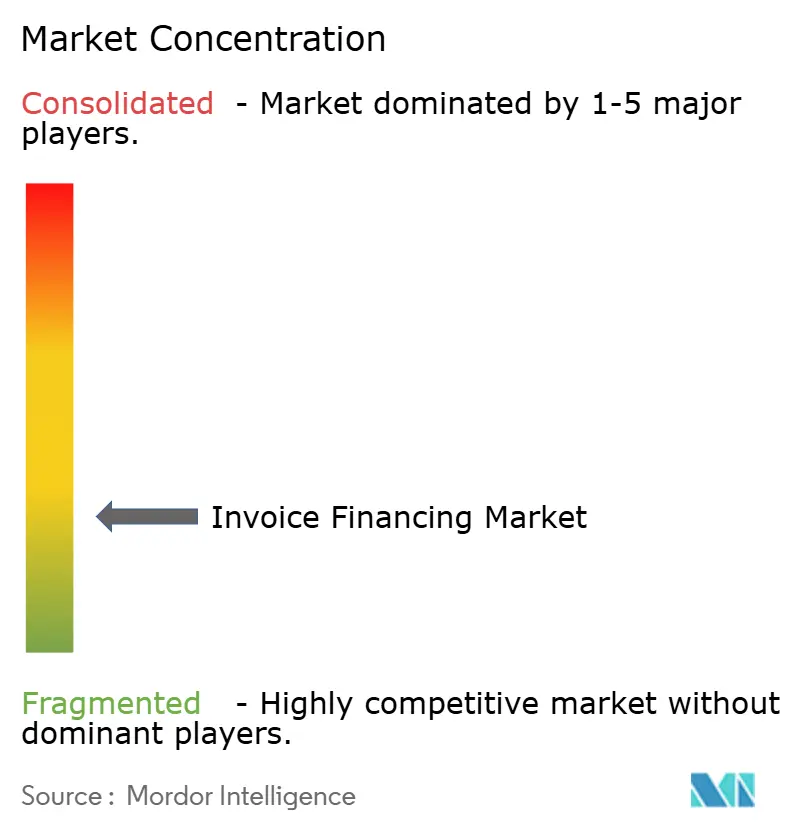
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Financiamiento de Facturas por Mordor Intelligence
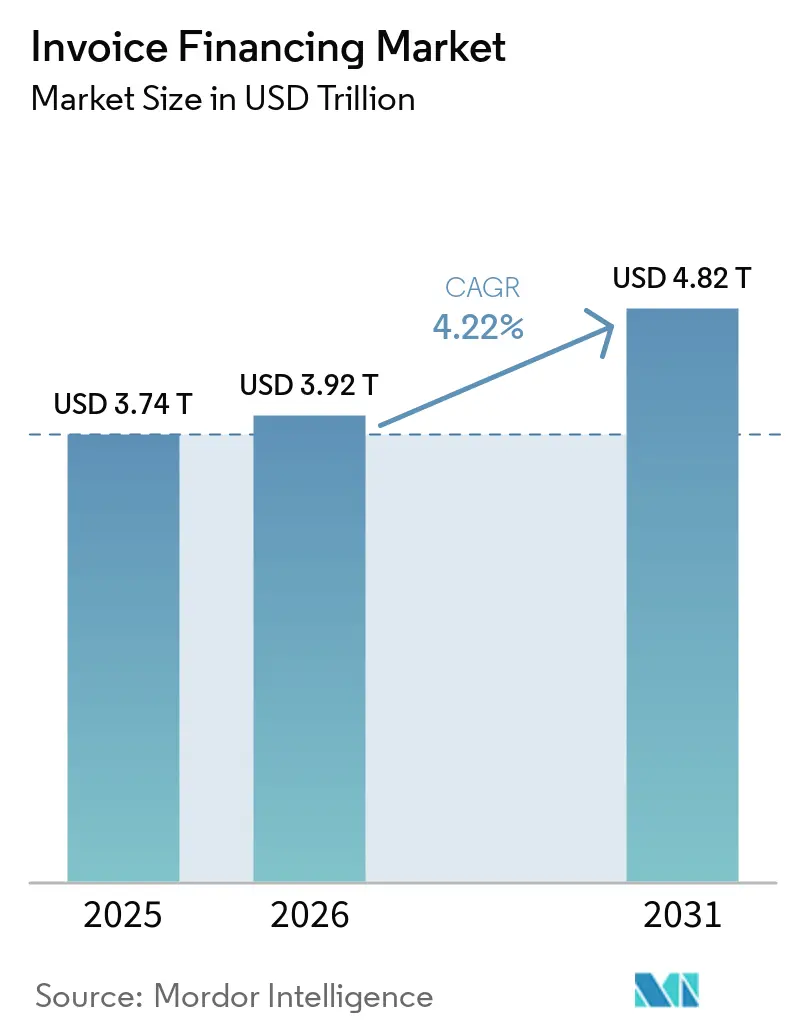
El tamaño del Mercado de Financiamiento de Facturas fue valorado en 3,74 billones de USD en 2025 y se estima que crecerá desde 3,92 billones de USD en 2026 hasta alcanzar 4,82 billones de USD en 2031, a una CAGR del 4,22% durante el período de pronóstico (2026-2031).
El mercado de financiamiento de facturas está evolucionando más allá de su función anterior como herramienta liderada por bancos utilizada principalmente por grandes empresas. Cada vez más, apoya la liquidez dentro de los flujos de trabajo de adquisiciones, planificación de recursos empresariales y comercio electrónico. La demanda está respaldada por ciclos de pago más largos de los compradores y la necesidad de que los proveedores conviertan cuentas por cobrar verificadas en efectivo. Los proveedores compiten a través de una incorporación más rápida, soporte multidivisa e integración con software empresarial. La presión sobre los márgenes en los productos de factoraje establecidos también está haciendo que la tecnología, la resiliencia del financiamiento y la evaluación de deudores sean más importantes para el mercado de financiamiento de facturas.
Conclusiones Clave del Informe
- Por tipo de facilidad, el financiamiento de facturas sin recurso capturó el 62,2% de la participación del mercado de financiamiento de facturas en 2025 y se proyecta que crecerá a una CAGR del 5,1% hasta 2031.
- Por alcance de transacción, el financiamiento de facturas doméstico representó el 78,5% de la participación del mercado de financiamiento de facturas en 2025, mientras que el financiamiento de facturas transfronterizo se proyecta que crecerá a una CAGR del 5,8% hasta 2031.
- Por estructura de financiamiento, el financiamiento de facturas tradicional y el factoraje capturaron el 87,9% de la participación del mercado de financiamiento de facturas en 2025, mientras que el factoraje inverso y el financiamiento de cadena de suministro se proyectan que crecerán a una CAGR del 8,9% hasta 2031.
- Por tamaño de empresa, las grandes empresas mantuvieron el 58,3% de la participación del mercado de financiamiento de facturas en 2025, mientras que las MiPyMEs se proyectan que crecerán a una CAGR del 5,0% hasta 2031.
- Por usuario final, la manufactura capturó el 26,2% de la participación del mercado de financiamiento de facturas en 2025, mientras que el sector salud se proyecta que crecerá a una CAGR del 6,8% hasta 2031.
- Por geografía, Europa capturó el 62,1% de la participación del mercado de financiamiento de facturas en 2025, mientras que Asia-Pacífico se proyecta que crecerá a una CAGR del 5,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Financiamiento de Facturas
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de Capital de Trabajo de las PYMEs en Redes de Compradores y Proveedores | +1.2% | Global, con mayor intensidad en Asia-Pacífico, Oriente Medio y África, y América del Sur | Corto plazo (≤ 2 años) |
| Transición de Sobregiros Bancarios a Liquidez Respaldada por Cuentas por Cobrar | +0.8% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Financiamiento Integrado en Plataformas de Adquisiciones B2B y ERP | +0.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Comercio Transfronterizo y Cuentas por Cobrar en Múltiples Divisas | +0.5% | Corredores Asia-Europa, las Américas y mercados globales | Mediano plazo (2-4 años) |
| Suscripción Digital, Banca Abierta y Decisiones de Crédito por API | +0.4% | Europa, Asia-Pacfico y América del Norte | Largo plazo (≥ 4 años) |
| Demanda de Liquidez con Bajo Impacto en el Balance General | +0.4% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Capital de Trabajo de las PYMEs y Liquidez Respaldada por Cuentas por Cobrar
La brecha entre la emisión de una factura y la recepción del pago sigue siendo una razón fundamental por la que los proveedores utilizan el mercado de financiamiento de facturas. Las cadenas de suministro automotrices y de manufactura comúnmente operan con plazos de pago de 60 a 90 días, mientras que los proveedores más pequeños aún enfrentan costos inmediatos de nómina, inventario y operaciones. Más del 90% del comercio global dependió de la infraestructura de financiamiento comercial en 2025, pero más del 40% de las solicitudes de financiamiento comercial de pequeñas y medianas empresas fueron rechazadas por los bancos tradicionales debido a restricciones de riesgo y cumplimiento. Esto deja un papel para el financiamiento respaldado por cuentas por cobrar cuando una factura subyacente es válida pero el crédito convencional no está disponible. Los proveedores también valoran las facilidades que vinculan el financiamiento a una cuenta por cobrar específica y pueden respaldar un enfoque con bajo impacto en el balance general. El mercado de financiamiento de facturas se beneficia cuando los proveedores pueden evaluar tanto al proveedor como al deudor rápidamente, manteniendo controles de crédito claros.
Financiamiento Integrado, Suscripción Digital y Comercio Transfronterizo
El mercado de financiamiento de facturas se está volviendo más accesible a medida que el financiamiento se integra en los sistemas de adquisiciones B2B y de planificación de recursos empresariales. J.P. Morgan Payments lanzó una solución de financiamiento de cadena de suministro integrada con Oracle Fusion Cloud ERP en julio de 2025, y FedEx adoptó la solución[1] J.P. Morgan Payments, "J.P. Morgan Payments lanza una innovadora solución de financiamiento de cadena de suministro con Oracle," Business Wire, businesswire.com. La integración redujo lo que había sido un proceso de desarrollo personalizado de 6 meses a la activación y configuración de la plataforma. Cleo lanzó InvoicePay dentro de su Portal de Cumplimiento EDI en octubre de 2025, permitiendo a los proveedores recibir liquidación en efectivo en 24 horas a través de su flujo de trabajo existente. Estos desarrollos acercan el financiamiento a la transacción en lugar de requerir que los usuarios comiencen en un portal de préstamos separado. Este modelo puede reducir los pasos manuales y hacer que el financiamiento de cuentas por cobrar sea más práctico para los proveedores que operan dentro de flujos de trabajo digitales establecidos.
Suscripción Digital, Banca Abierta y Decisiones de Crédito por API
El acceso a datos está cambiando la forma en que los proveedores evalúan las solicitudes y atienden a empresas más pequeñas en el mercado de financiamiento de facturas. NatWest trabajó con Validis en 2026 para automatizar la recopilación de datos financieros para su negocio de financiamiento de facturas mediante integraciones con QuickBooks, Xero, Sage y NetSuite[2]NatWest y Validis, "NatWest trabaja con Validis para automatizar la recopilación de datos financieros en el financiamiento de facturas," Open Banking Expo, openbankingexpo.com. Société Générale Factoring introdujo un servicio en 2025 que proporciona a las microempresas una decisión de elegibilidad de facturas en menos de 1 minuto y financiamiento en 24 horas a través de la banca en línea. Estas herramientas pueden reducir la recopilación manual de documentos y mejorar la consistencia de la suscripción. Las normas de banca abierta y los sistemas de agregación de cuentas también hacen que el consentimiento del cliente, los registros de auditoría y la gobernanza de datos sean centrales para el diseño del producto. Los proveedores se beneficiarán cuando puedan utilizar estos sistemas sin debilitar la verificación de deudores ni los procesos de cumplimiento.
Comercio Transfronterizo y Cuentas por Cobrar en Múltiples Divisas
La demanda transfronteriza está apoyando el mercado de financiamiento de facturas porque los proveedores necesitan financiamiento que pueda funcionar en múltiples divisas, sistemas legales y ubicaciones de compradores. Drip Capital superó los 9 mil millones de USD en transacciones acumuladas de financiamiento comercial transfronterizo para MiPyMEs en abril de 2026, incluidos 2 mil millones de USD en el ejercicio fiscal 2025-26[3]Drip Capital se asocia con YES BANK para impulsar el acceso al financiamiento comercial para las MiPyMEs - The Economic Times, economictimes.indiatimes.com. La empresa se asoció con YES BANK para combinar la suscripción digital con la red de distribución de MiPyMEs del banco en India. Los datos de FCI mostraron un crecimiento de dos dígitos en el volumen de factoraje en India, Singapur y Taiwán en 2025, con Singapur creciendo un 15,9% a medida que se expandió su papel en el financiamiento comercial. La exposición al tipo de cambio y los requisitos de documentación local siguen siendo cuestiones operativas centrales en este contexto. Los proveedores con liquidación integrada, cobertura y experiencia comercial pueden atender mejor a los proveedores que participan en los cambiantes corredores comerciales Asia-Europa y de las Américas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Concentración de Clientes en Grandes Carteras de Compradores | -0.5% | Global, más agudo en el Reino Unido, Alemania y América del Norte | Mediano plazo (2-4 años) |
| Disciplina Crediticia ante Ciclos de Pago Morosos o Volátiles | -0.4% | Asia-Pacífico, América del Norte y Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción Limitada entre PYMEs Informales y con Escasa Documentación | -0.4% | Oriente Medio y África, Asia del Sur y América del Sur | Largo plazo (≥ 4 años) |
| Fricciones Legales y de Ejecución en la Cesión de Cuentas por Cobrar | -0.2% | Corredores transfronterizos, Oriente Medio y África, y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Concentración de Compradores, Disciplina Crediticia y Fricciones Legales
El mercado de financiamiento de facturas se ve limitado cuando un pequeño número de compradores representa una parte significativa de las cuentas por cobrar de un proveedor, ya que los financiadores suelen aplicar límites de concentración o requisitos de reserva adicionales para gestionar el riesgo crediticio. Esto puede retrasar el financiamiento incluso cuando el comprador principal tiene un sólido perfil crediticio, particularmente para proveedores que atienden programas de adquisiciones gubernamentales o grandes sistemas de salud donde la diversificación de clientes está naturalmente limitada. Los retrasos en los pagos, las deudas morosas, las recuperaciones inciertas y las diferencias en las leyes de cesión de cuentas por cobrar transfronterizas y de recuperación de deudas aumentan aún más la complejidad de la suscripción. Aunque las reformas legales, como la Ley de Abolición de Prohibiciones de Prenda de los Países Bajos, han fortalecido la ejecutabilidad de las cesiones de cuentas por cobrar bajo la ley neerlandesa, los proveedores aún requieren documentación clara, derechos legales ejecutables e información confiable sobre los deudores, lo que subraya la importancia de una evaluación crediticia disciplinada y corredores comerciales establecidos.
Acceso Limitado para PYMEs Informales y con Escasa Documentación
El mercado de financiamiento de facturas sigue siendo limitado para las empresas informales y las PYMEs con escasa documentación porque muchas carecen de facturas verificadas, registros de cuentas por cobrar, contratos formales con compradores e historiales crediticios establecidos requeridos para el financiamiento. Como resultado, muchos pequeños proveedores domésticos y exportadores no pueden acceder al financiamiento formal de cuentas por cobrar a pesar de tener necesidades genuinas de capital de trabajo. Los registros digitales están mejorando gradualmente el acceso al proporcionar a los financiadores mayor visibilidad sobre las transacciones comerciales y el comportamiento de pago a través de fuentes como declaraciones de GST, historiales de pagos digitales y verificación electrónica de facturas. Iniciativas como el marco TReDS de India han fortalecido aún más la infraestructura formal para las cuentas por cobrar de las MiPyMEs al apoyar una mayor participación de compradores ancla y financiadores, pero el acceso más amplio al mercado seguirá dependiendo de mejoras en la documentación, la ejecutabilidad legal y la capacidad de financiamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Facilidad: Las Estructuras Sin Recurso Lideran la Transferencia de Riesgo Crediticio
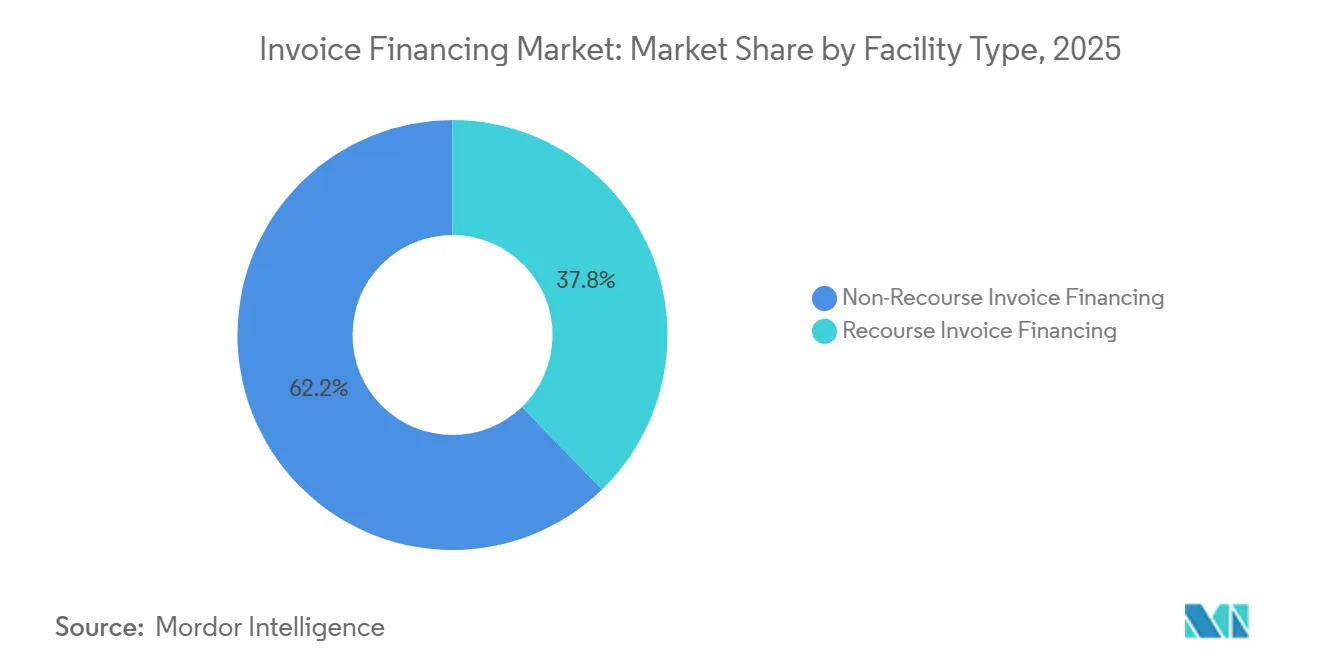
El financiamiento de facturas sin recurso capturó el 62,2% de los ingresos en 2025 y se proyecta que se expandirá a una CAGR del 5,1% hasta 2031. La estructura transfiere el riesgo de incumplimiento del comprador aprobado del proveedor al factor. Puede respaldar la baja en libros de cuentas por cobrar y los anticipos relacionados cuando una transacción cumple con las pruebas de contabilidad de venta verdadera aplicables bajo NIIF 9 y FRS 102. Esto puede mejorar las medidas de apalancamiento y liquidez reportadas para las empresas que buscan transferir el riesgo crediticio en su totalidad. La industria de financiamiento de facturas, por lo tanto, utiliza facilidades sin recurso cuando el tratamiento del balance general y la protección contra el incumplimiento del deudor son importantes. Italia proporciona un ejemplo claro, ya que los contratos sin recurso representaron el 79% de su volumen de factoraje en enero de 2026.
La mayor participación de las estructuras sin recurso requiere una evaluación cuidadosa del crédito del comprador, ya que el financiador asume la pérdida en las facturas aprobadas en caso de incumplimiento. Los proveedores están respondiendo ampliando su información sobre deudores, vínculos con seguros de crédito y capacidades de suscripción. Esto es especialmente visible en Italia, Alemania y los Países Bajos, donde el crédito comercial y el factoraje están bien establecidos. El financiamiento de facturas con recurso sigue siendo relevante para los proveedores con relaciones de larga data con los compradores y una sólida calidad de deudores. También puede ser más adecuado cuando la sensibilidad al costo hace que una prima sin recurso sea menos atractiva. El mercado de financiamiento de facturas continúa apoyando ambas estructuras, ya que la elección apropiada depende de la transferencia de riesgo, el precio y los objetivos de financiamiento del proveedor.


Por Alcance de Transacción: El Volumen Doméstico Apoya el Crecimiento Transfronterizo
El financiamiento de facturas doméstico mantuvo el 78,5% de los ingresos en 2025, respaldado por el gran volumen de cuentas por cobrar domésticas en Europa, América del Norte y Asia. El segmento se beneficia de marcos legales familiares y relaciones bancarias locales establecidas. Italia registró una facturación acumulada de factoraje de 109,75 mil millones de EUR (129,1 mil millones de USD) de enero a mayo de 2026, un aumento del 2,2% interanual. Esto muestra la continua profundidad de la actividad de cuentas por cobrar domésticas en los mercados maduros. El financiamiento doméstico también proporciona a los proveedores una base más consistente para evaluar deudores, documentación y procesos de cobro. Estas características ayudan a preservar su posición de liderazgo en el mercado de financiamiento de facturas.
El financiamiento de facturas transfronterizo se proyecta que crecerá a una CAGR del 5,8% hasta 2031, convirtiéndolo en el alcance de transacción de más rápido crecimiento. La diversificación de la cadena de suministro está aumentando la necesidad de financiar facturas a través de los corredores Asia-Europa y de las Américas. La reforma legal de los Países Bajos de 2025 eliminó una barrera para la cesión de cuentas por cobrar bajo contratos regidos por la ley neerlandesa. Drip Capital facilitó 2 mil millones de USD en transacciones transfronterizas de MiPyMEs durante el ejercicio fiscal 2025-26. La liquidación en múltiples divisas y la gestión del riesgo cambiario siguen siendo requisitos centrales para el mercado de financiamiento de facturas en este segmento.
Por Estructura de Financiamiento: El Factoraje Tradicional Mantiene su Escala Mientras el Factoraje Inverso Crece Más Rápido
El financiamiento de facturas tradicional y el factoraje capturaron el 87,9% de los ingresos en 2025, reflejando la infraestructura bancaria establecida y el uso de larga data por parte de los clientes. El producto sigue siendo particularmente sólido en los mercados europeos domésticos. Los factores afiliados a bancos pueden utilizar las relaciones corporativas existentes para ofrecer facilidades de cuentas por cobrar junto con otros productos de banca comercial. Las estructuras tradicionales también proporcionan procesos claros para la cesión, el cobro y el financiamiento. Esta escala los convierte en la base principal del mercado de financiamiento de facturas. La industria de financiamiento de facturas continúa dependiendo de esta estructura porque atiende a una amplia gama de proveedores y acuerdos con deudores.
El factoraje inverso y el financiamiento de cadena de suministro se proyectan que crecerán a una CAGR del 8,9% hasta 2031. El enfoque utiliza el perfil crediticio del comprador para respaldar el financiamiento de los proveedores participantes. El volumen de financiamiento de cadena de suministro de Italia creció un 6,0% hasta mayo de 2026, lo que indica una expansión en un mercado con una sólida base de factoraje convencional. C2FO reportó un financiamiento acumulado superior a 500 mil millones de USD y opera en más de 1 millón de empresas en más de 180 países. El crecimiento más rápido del factoraje inverso muestra la importancia de los programas liderados por compradores en el mercado de financiamiento de facturas. También aumenta la necesidad de estructuras de financiamiento de proveedores transparentes y una participación confiable de compradores ancla.
Por Tamaño de Empresa: Las Grandes Empresas Proporcionan la Base Mientras las MiPyMEs Amplían el Acceso
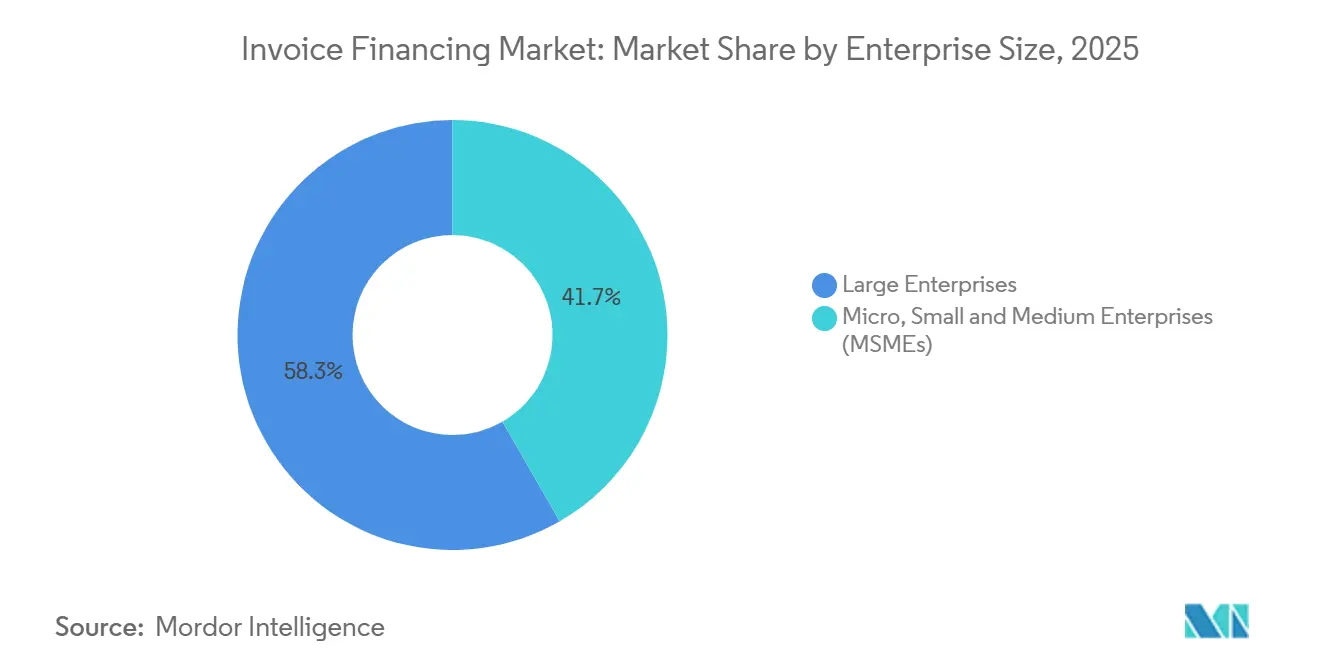
Las grandes empresas mantuvieron el 58,3% de la participación en ingresos en 2025, principalmente a través de programas de financiamiento de cadena de suministro a gran escala que abarcan amplias redes de proveedores. Estas empresas tienen la escala y las relaciones con los compradores necesarias para patrocinar programas en muchos proveedores. Sus sistemas establecidos también facilitan la integración de datos de facturas en plataformas de financiamiento. Esto respalda flujos de cuentas por cobrar considerables y repetibles para los financiadores. La actividad de las grandes empresas sigue siendo una fuente importante de volumen para el mercado de financiamiento de facturas. También proporciona a los proveedores una vía para atender a los proveedores vinculados a grandes empresas ancla.
Se proyecta que las MiPyMEs crecerán a una CAGR del 5,0% hasta 2031 a medida que los procesos de incorporación y financiamiento se vuelvan más fáciles de usar. Las directrices TReDS 2026 del Banco de la Reserva de India ampliaron el apoyo formal para el financiamiento de cuentas por cobrar de las MiPyMEs. Las 5 plataformas TReDS autorizadas procesaron 140.972 facturas por valor de 298,69 mil millones de INR (3,6 mil millones de USD) en abril de 2026. Esta actividad muestra cómo una plataforma estructurada puede reunir a financiadores y facturas de MiPyMEs. El mercado de financiamiento de facturas puede atender mejor a las empresas más pequeñas cuando los datos de transacciones verificados reducen los costos administrativos. La industria de financiamiento de facturas también se beneficia cuando los compradores del sector público participan de manera consistente en estas plataformas.
Por Usuario Final: La Manufactura Lidera el Volumen Mientras el Sector Salud se Expande Más Rápido
La manufactura capturó el 26,2% de la participación en ingresos en 2025 porque el sector tiene extensas cadenas de suministro y ciclos de pago recurrentes de 60 a 90 días. Los proveedores automotrices, electrónicos y de bienes de consumo comúnmente mantienen cuentas por cobrar documentadas de grandes compradores. Estas cuentas por cobrar son adecuadas para programas establecidos de suscripción y de proveedores ancla. El transporte y la logística, la construcción, el comercio mayorista y la distribución, y las TI y telecomunicaciones comprenden un amplio nivel intermedio con registros de facturas y patrones de pago distintos. Otros usuarios finales añaden diversificación y pueden incluir cuentas por cobrar del gobierno o de grandes compradores corporativos. La manufactura sigue siendo una fuente principal de volumen en el mercado de financiamiento de facturas.
Se proyecta que el sector salud crecerá a una CAGR del 6,8% hasta 2031, impulsado por la brecha entre la facturación hospitalaria y los pagos a los aseguradores. Los proveedores pueden enfrentar obligaciones de nómina y compras mientras las facturas permanecen pendientes durante 60 a 120 días. FGI Finance proporcionó a Concordance Healthcare Solutions una facilidad de préstamo basada en activos de 150 millones de USD en marzo de 2026. El ejemplo demuestra la escala de las necesidades de capital de trabajo entre los distribuidores de salud. El financiamiento en salud también requiere atención a las cuentas por cobrar relacionadas con seguros y el manejo de datos sensibles. Estas condiciones hacen que los procesos especializados de documentación y cumplimiento sean relevantes para el mercado de financiamiento de facturas.
Análisis Geográfico
Europa capturó el 62,1% de la participación del mercado de financiamiento de facturas en 2025, reflejando el uso establecido del factoraje en las finanzas corporativas de la región. Francia, Alemania, el Reino Unido, Italia y España formaron la base principal de la actividad regional. Alemania registró 423,5 mil millones de EUR (498,2 mil millones de USD) en volumen de factoraje durante 2025, un aumento del 6,2%. El requisito de facturación electrónica B2B de Alemania comenzó en enero de 2025, mientras que Francia inició su implementación gradual en septiembre de 2026. Estas iniciativas están creando información de facturas más estandarizada para los proveedores de financiamiento.
El mercado europeo de financiamiento de facturas también se beneficia de cambios legales y regulatorios que mejoran la disponibilidad de datos y la cesión de cuentas por cobrar. El KSeF de Polonia comenzó para los grandes contribuyentes en febrero de 2026, añadiendo otra fuente de registros de facturas legibles por máquina. El marco del IVA en la Era Digital de la UE requiere informes digitales para las transacciones B2B intra-UE a partir del 1 de julio de 2030. Estos cambios pueden reducir la fricción documental y apoyar decisiones crediticias más rápidas. La reforma de los Países Bajos de julio de 2025 eliminó los límites contractuales sobre la cesión de cuentas por cobrar bajo contratos regidos por la ley neerlandesa. La Directiva de la UE sobre Pagos Tardíos y los cambios de Basilea III también están afectando la forma en que los bancos diseñan los programas de financiamiento de proveedores.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 5,5% hasta 2031, convirtiéndola en la región de más rápido crecimiento. FCI reportó una facturación de factoraje en Asia-Pacífico de 995 mil millones de EUR (1.170,4 mil millones de USD) en 2025, o el 24,6% del volumen global. India creció un 13,9%, mientras que Singapur creció un 15,9% a medida que se desarrolló su papel en el financiamiento comercial. El volumen de factoraje de China alcanzó 713 mil millones de EUR (838,7 mil millones de USD) en 2025 tras un crecimiento del 5%. El marco TReDS de India permite la licitación competitiva de múltiples financiadores en facturas de MiPyMEs y cuenta con el apoyo institucional de las directrices del Banco de la Reserva de India de 2026. Indonesia, Vietnam, Tailandia y Malasia siguen siendo relevantes a medida que las cadenas de suministro orientadas a la exportación buscan una monetización más rápida de las cuentas por cobrar.
América del Norte cuenta con una infraestructura financiera establecida y una creciente actividad de derivación de bancos a empresas fintech. Los estndares de crédito comercial se endurecieron en el primer trimestre de 2026, aumentando la relevancia de las alternativas respaldadas por cuentas por cobrar. América del Sur está respaldada por la estructura FIDC de Brasil y una norma judicial de 2025 sobre créditos cedidos fiduciariamente. Oriente Medio y África tienen un potencial sustancial pero enfrentan condiciones de documentación y ejecución más desiguales. C2FO e IFC lanzaron CycleFlow en Nigeria en abril de 2026 como la primera etapa de una estrategia de plataforma de capital de trabajo. La plataforma apunta a una capacidad de financiamiento anual para MiPyMEs de 25 a 30 mil millones de USD cuando esté completamente escalada.

Panorama Competitivo
El mercado de financiamiento de facturas combina divisiones financieras de propiedad bancaria, proveedores independientes especializados y plataformas lideradas por tecnología. Lloyds Bank Commercial Finance, HSBC, BNP Paribas Factor y Barclays son proveedores importantes afiliados a bancos. Bibby Financial Services, eCapital y Close Brothers son proveedores especializados con un fuerte enfoque en empresas más pequeñas. Drip Capital, C2FO y Demica representan participantes liderados por tecnología en el panorama más amplio de cuentas por cobrar y financiamiento de cadena de suministro. La posición competitiva de cada proveedor depende de la capacidad de financiamiento, la evaluación de deudores, la velocidad operativa y la capacidad de apoyar diferentes tipos de transacciones. El mercado de financiamiento de facturas sigue siendo fragmentado a nivel mundial porque las estructuras legales nacionales y las redes de compradores varían ampliamente.
Los proveedores de propiedad bancaria mantienen ventajas a través de sus balances generales, relaciones corporativas establecidas y amplias gamas de productos. Los proveedores independientes compiten a través de la suscripción basada en relaciones y la especialización en la industria, particularmente para empresas más pequeñas. Bibby Financial Services aseguró una facilidad de 250 millones de EUR (284,69 millones de USD) de HSBC Reino Unido en julio de 2026 para apoyar el financiamiento de cuentas por cobrar de PYMEs en 7 jurisdicciones. El acuerdo mantuvo su financiamiento total disponible por encima de 1,1 mil millones de GBP (1,5 mil millones de USD). También conectó el negocio con la red de especialistas internacionales de HSBC Global Trade Solutions. Esto ilustra cómo los proveedores independientes pueden utilizar el financiamiento bancario mientras compiten por las relaciones con los clientes en el mercado de financiamiento de facturas.
La tecnología se ha convertido en una parte significativa de la estrategia competitiva. J.P. Morgan Payments integró el financiamiento de cadena de suministro en Oracle Fusion Cloud ERP en 2025, poniendo el programa a disposición a través de un sistema empresarial central. Cleo añadió InvoicePay a su Portal de Cumplimiento EDI en 2025, combinando flujos de trabajo operativos y de financiamiento. Estos movimientos muestran por qué los vínculos con sistemas empresariales, los controles de fraude y la liquidación en múltiples divisas son cada vez más relevantes. La administración de Stenn Technologies en diciembre de 2024, con 1 mil millones de USD en activos de facturas pendientes, también mostró los riesgos de una validación de facturas y una resiliencia de financiamiento insuficientes. El mercado de financiamiento de facturas recompensa el crecimiento que está respaldado por una suscripción sólida de deudores y líneas de financiamiento diversificadas.
Líderes de la Industria de Financiamiento de Facturas
-
Bibby Financial Services
-
Tradewind Finance
-
eCapital
-
Lloyds Bank Commercial Finance
-
BNP Paribas Factor
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Bibby Financial Services aseguró una facilidad de 250 millones de EUR (284,69 millones de USD) de HSBC Reino Unido para expandir el financiamiento de cuentas por cobrar de PYMEs en 7 jurisdicciones en Europa y Asia, manteniendo el financiamiento total disponible de BFS por encima de 1,1 mil millones de GBP (1,47 mil millones de USD). El acuerdo otorga a BFS acceso a la red de más de 150 especialistas en capital de trabajo de HSBC Global Trade Solutions en 50 países, reforzando la posición de BFS como el mayor proveedor independiente de financiamiento de facturas del Reino Unido que atiende a más de 8.500 empresas.
- Junio de 2026: El Banco de la Reserva de India emitió las Directrices TReDS 2026, Circular RBI/DPSS/2026-27/406 con fecha del 23 de junio de 2026, permitiendo la cobertura de garantía crediticia de fondos respaldados por el gobierno para los financiadores en las plataformas TReDS y simplificando la incorporación de MiPyMEs. El Gobierno de India simultáneamente ordenó que todas las Empresas Públicas Centrales enruten las liquidaciones de facturas de MiPyMEs a través de TReDS, ampliando sustancialmente la participación de compradores ancla.
- Abril de 2026: C2FO e IFC lanzaron CycleFlow en Nigeria, la primera fase de una estrategia de plataforma de capital de trabajo a nivel nacional que apunta a una capacidad de financiamiento anual para MiPyMEs de 25 a 30 mil millones de USD y más de 480.000 empleos directos cuando esté completamente escalada. La plataforma contó con el apoyo de múltiples socios bancarios y siguió a la designación de C2FO por parte de IFC como Mejor Socio Comercial de Cadena de Suministro en la 9ª Reunión Global de Socios Comerciales.
- Abril de 2026: Drip Capital superó los 9 mil millones de USD en transacciones acumuladas de financiamiento comercial transfronterizo para MiPyMEs y facilitó 2 mil millones de USD en el ejercicio fiscal 2025-26. Anunció una asociación con YES BANK en GTR India 2026 para combinar la suscripción digital de Drip con la red de distribución de clientes MiPyMEs de YES BANK.


Alcance del Informe Global del Mercado de Financiamiento de Facturas
| Financiamiento de Facturas Con Recurso |
| Financiamiento de Facturas Sin Recurso |
| Financiamiento de Facturas Doméstico |
| Financiamiento de Facturas Transfronterizo |
| Financiamiento de Facturas Tradicional / Factoraje |
| Factoraje Inverso / Financiamiento de Cadena de Suministro |
| Micro, Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Manufactura |
| Transporte y Logística |
| Construcción |
| Comercio Mayorista y Distribución |
| TI y Telecomunicaciones |
| Sector Salud |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Facilidad | Financiamiento de Facturas Con Recurso | |
| Financiamiento de Facturas Sin Recurso | ||
| Por Alcance de Transacción | Financiamiento de Facturas Doméstico | |
| Financiamiento de Facturas Transfronterizo | ||
| Por Estructura de Financiamiento | Financiamiento de Facturas Tradicional / Factoraje | |
| Factoraje Inverso / Financiamiento de Cadena de Suministro | ||
| Por Tamaño de Empresa | Micro, Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Usuario Final | Manufactura | |
| Transporte y Logística | ||
| Construcción | ||
| Comercio Mayorista y Distribución | ||
| TI y Telecomunicaciones | ||
| Sector Salud | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué es el financiamiento de facturas?
El financiamiento de facturas permite a una empresa obtener fondos contra facturas de clientes pendientes en lugar de esperar a que el comprador pague.
¿Qué tamaño tiene el mercado de financiamiento de facturas?
Se proyecta que el mercado de financiamiento de facturas crecerá de 3,92 billones de USD en 2026 a 4,82 billones de USD en 2031 a una CAGR del 4,2%.
¿Qué tipo de facilidad lidera el financiamiento de cuentas por cobrar?
El financiamiento de facturas sin recurso lideró con una participación en ingresos del 62,2% en 2025 y se proyecta que crecerá a una CAGR del 5,1% hasta 2031.
¿Por qué el factoraje inverso está creciendo más rápido?
El factoraje inverso utiliza el perfil crediticio del comprador para financiar a los proveedores y se proyecta que se expandirá a una CAGR del 8,9% hasta 2031.
¿Qué región tiene la mayor participación en el financiamiento de cuentas por cobrar?
Europa mantuvo una participación del 62,1% en 2025, respaldada por sistemas de factoraje establecidos y un amplio uso corporativo del financiamiento de cuentas por cobrar.
¿Cómo apoya TReDS el financiamiento de MiPyMEs en India?
TReDS proporciona una plataforma para que los financiadores liciten sobre facturas de MiPyMEs, mientras que las directrices del Banco de la Reserva de India de 2026 ampliaron el apoyo de garantía crediticia y la participación del sector público.
Última actualización de la página el:



