
請求書ファイナンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
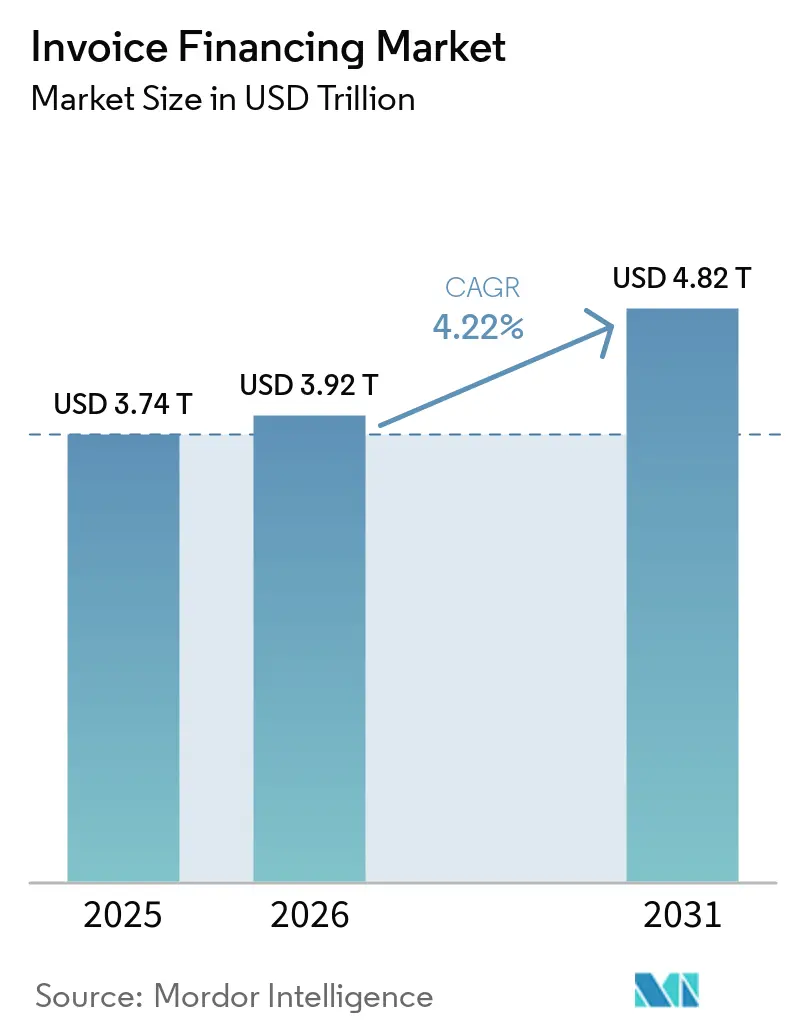
| 市場規模 (2026) | 3.92 兆米ドル |
| 市場規模 (2031) | 4.82 兆米ドル |
| Growth Rate (2026 - 2031) | 4.22 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる請求書ファイナンス市場分析
請求書ファイナンス市場規模は2025年に3.74 トリリオン 米ドルと評価され、2026年の3.92 トリリオン 米ドルから2031年には4.82 トリリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.22%です。
請求書ファイナンス市場は、主に大企業向けに銀行主導のツールとして機能していた従来の役割を超えて発展しています。調達、企業資源計画(ERP)、電子商取引のワークフロー内での流動性支援がますます重要になっています。需要は、買い手の支払いサイクルの長期化と、サプライヤーが確認済み売掛金を現金に転換する必要性によって支えられています。プロバイダーは、より迅速なオンボーディング、マルチ通貨対応、ビジネスソフトウェアとの統合を通じて競争しています。既存のファクタリング商品における利益率の圧迫も、テクノロジー、資金調達の安定性、債務者評価を請求書ファイナンス市場においてより重要な要素にしています。
主要レポートのポイント
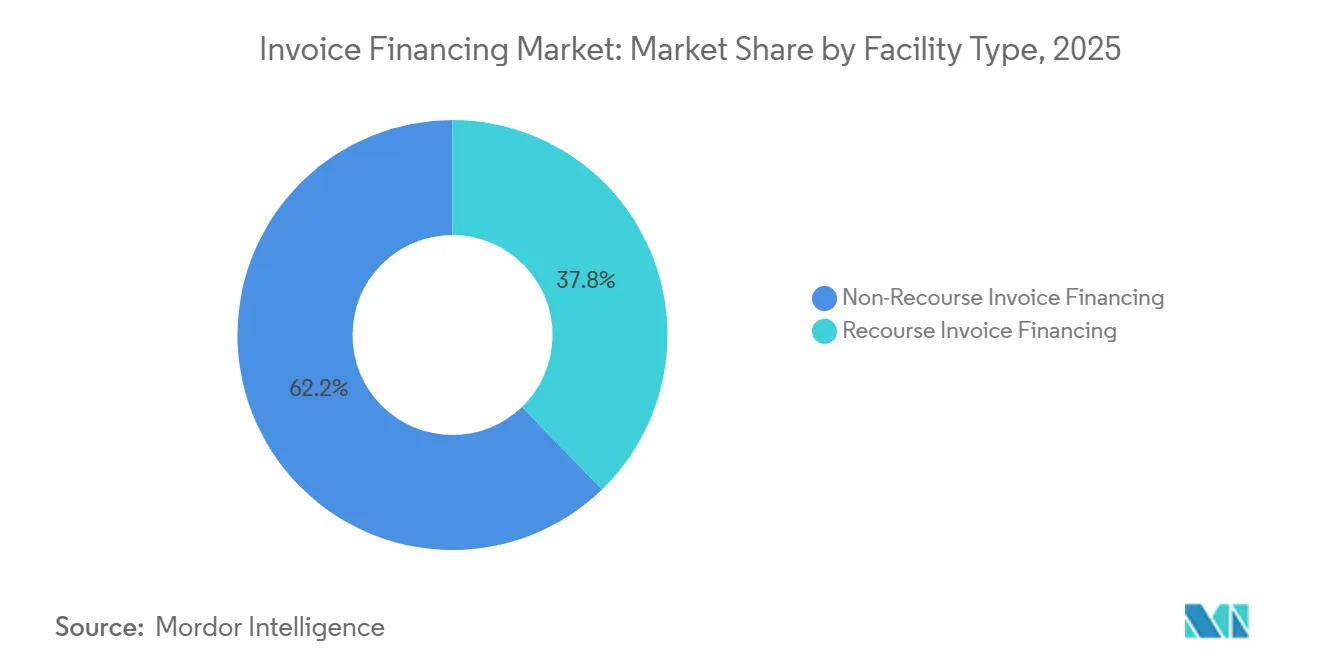
- ファシリティタイプ別では、ノンリコース請求書ファイナンスが2025年の請求書ファイナンス市場シェアの62.2%を占め、2031年までCAGR 5.1%で成長する見込みです。
- 取引範囲別では、国内請求書ファイナンスが2025年の請求書ファイナンス市場シェアの78.5%を占め、クロスボーダー請求書ファイナンスは2031年までCAGR 5.8%で成長する見込みです。
- ファイナンス構造別では、従来型請求書ファイナンスおよびファクタリングが2025年の請求書ファイナンス市場シェアの87.9%を占め、リバースファクタリングおよびサプライチェーンファイナンスは2031年までCAGR 8.9%で成長する見込みです。
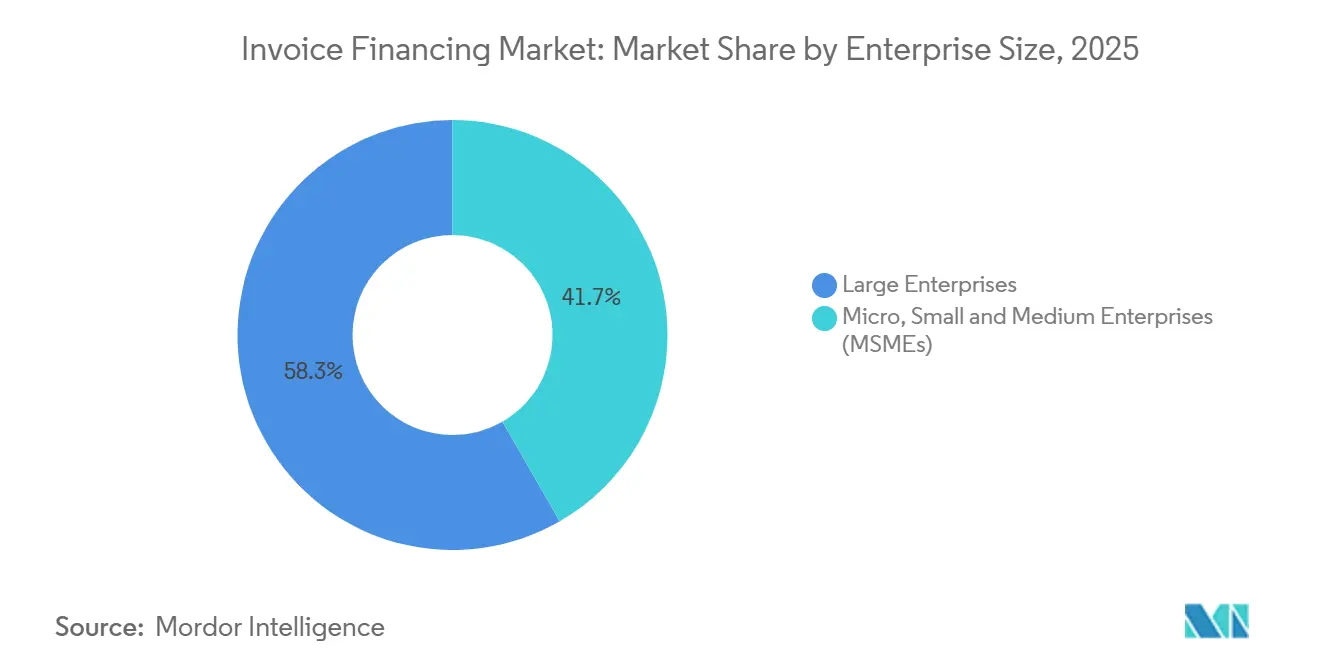
- 企業規模別では、大企業が2025年の請求書ファイナンス市場シェアの58.3%を占め、中小零細企業(MSME)は2031年までCAGR 5.0%で成長する見込みです。
- エンドユーザー別では、製造業が2025年の請求書ファイナンス市場シェアの26.2%を占め、ヘルスケアは2031年までCAGR 6.8%で成長する見込みです。
- 地域別では、欧州が2025年の請求書ファイナンス市場シェアの62.1%を占め、アジア太平洋地域は2031年までCAGR 5.51%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の請求書ファイナンス市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 買い手・サプライヤーネットワーク全体におけるSMEの運転資本不足 | +1.2% | アジア太平洋、中東・アフリカ、南米に集中したグローバル規模 | 短期(2年以内) |
| 銀行当座貸越から売掛金担保流動性へのシフト | +0.8% | 北米および欧州、アジア太平洋へ拡大中 | 中期(2〜4年) |
| B2B調達およびERPプラットフォームへの組み込みファイナンス | +0.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| クロスボーダー貿易とマルチ通貨売掛金 | +0.5% | アジア・欧州回廊、南北アメリカ、グローバル市場 | 中期(2〜4年) |
| デジタルアンダーライティング、オープンバンキング、APIによる与信判断 | +0.4% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| バランスシートを軽量化した流動性への需要 | +0.4% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
SMEの運転資本不足と売掛金担保流動性
請求書を発行してから支払いを受けるまでの期間は、サプライヤーが請求書ファイナンス市場を利用する根本的な理由であり続けています。自動車・製造業のサプライチェーンでは一般的に60〜90日の支払い条件で運営されていますが、中小サプライヤーは依然として近い将来の給与、在庫、運営コストに直面しています。2025年には世界貿易の90%以上が貿易金融インフラに依存していましたが、中小零細企業の貿易金融申請の40%以上がリスクおよびコンプライアンス上の制約から従来の銀行に拒否されました。これにより、基礎となる請求書が有効であっても従来の与信が利用できない場合に、売掛金担保資金調達の役割が生まれます。サプライヤーはまた、特定の売掛金に資金調達を結びつけ、バランスシートを軽量化したアプローチを支援できるファシリティを重視しています。請求書ファイナンス市場は、プロバイダーが明確な与信管理を維持しながらサプライヤーと債務者の両方を迅速に評価できる場合に恩恵を受けます。
組み込みファイナンス、デジタルアンダーライティング、クロスボーダー貿易
請求書ファイナンス市場は、ファイナンスがB2B調達および企業資源計画(ERP)システムに組み込まれるにつれてアクセスが容易になっています。J.P. Morgan Paymentsは2025年7月にOracle Fusion Cloud ERPと統合したサプライチェーンファイナンスソリューションを立ち上げ、FedExがそのソリューションを採用しました[1]J.P. Morgan Payments、「J.P. Morgan PaymentsがOracleと最先端のサプライチェーンファイナンスソリューションを立ち上げ」、Business Wire、businesswire.com。この統合により、従来6ヶ月を要していたカスタム開発プロセスがプラットフォームの有効化とセットアップに短縮されました。Cleoは2025年10月にEDIフルフィルメントポータル内にInvoicePayを立ち上げ、サプライヤーが既存のワークフローを通じて24時間以内に現金決済を受け取れるようにしました。これらの開発により、ファイナンスは別の融資ポータルから開始することを求めるのではなく、取引により近い場所に移行しています。このモデルは手動ステップを削減し、確立されたデジタルワークフロー内で運営するサプライヤーにとって売掛金資金調達をより実用的にする可能性があります。
デジタルアンダーライティング、オープンバンキング、APIによる与信判断
データアクセスは、請求書ファイナンス市場においてプロバイダーが申請を評価し、中小企業にサービスを提供する方法を変えています。NatWestは2026年にValidisと協力し、QuickBooks、Xero、Sage、NetSuiteとの統合を通じて請求書ファナンス事業の財務データ収集を自動化しました[2]NatWestおよびValidis、「NatWestが請求書ファイナンス内の財務データ収集自動化のためにValidisと協力」、Open Banking Expo、openbankingexpo.com。Société Générale Factoring(ソシエテ・ジェネラル・ファクタリング)は2025年に、マイクロビジネスに対して1分以内に請求書適格性の判断を提供し、オンラインバンキングを通じて24時間以内に資金を提供するサービスを導入しました。これらのツールは手動の書類収集を削減し、アンダーライティングの一貫性を向上させることができます。オープンバンキング規制と口座集約システムも、顧客の同意、監査証跡、データガバナンスを製品設計の中心に据えています。プロバイダーは、債務者の確認やコンプライアンスプロセスを弱めることなくこれらのシステムを活用できる場合に恩恵を受けます。
クロスボーダー貿易とマルチ通貨売掛金
クロスボーダー需要は、サプライヤーが通貨、法制度、買い手の所在地をまたいで機能する資金調達を必要としているため、請求書ファイナンス市場を支えています。Drip Capitalは2026年4月までに累計クロスボーダーMSME貿易金融取引額が90 ビリオン 米ドルを超え、2025〜26年度には20 ビリオン 米ドルを達成しました[3]Drip CapitalがYES BANKと提携してMSMEの貿易金融アクセスを強化 - The Economic Times、economictimes.indiatimes.com。同社はYES BANKと提携し、デジタルアンダーライティングと銀行のMSME流通ネットワークを組み合わせました。FCIのデータによると、2025年にはインド、シンガポール、台湾でファクタリング取引量が二桁成長を示し、シンガポールは貿易金融における役割の拡大に伴い15.9%成長しました。外国為替エクスポージャーと現地の書類要件は、この環境における中心的な運営課題であり続けています。統合された決済、ヘッジ、貿易専門知識を持つプロバイダーは、変化するアジア・欧州および南北アメリカの貿易回廊に参加するサプライヤーをより適切に支援できます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大口買い手ポートフォリオにおける顧客集中リスク | -0.5% | グローバル、特に英国、ドイツ、北米で顕著 | 中期(2〜4年) |
| 延滞または不安定な支払いサイクル下での与信規律 | -0.4% | アジア太平洋、北米、中東・アフリカ | 中期(2〜4年) |
| 非公式・低書類化SMEにおける普及の限界 | -0.4% | 中東・アフリカ、南アジア、南米 | 長期(4年以上) |
| 売掛金譲渡における法的・執行上の摩擦 | -0.2% | クロスボーダー回廊、中東・アフリカ、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
買い手集中、与信規律、法的摩擦
請求書ファイナンス市場は、少数の買い手がサプライヤーの売掛金の大部分を占める場合に制約を受けます。これは、ファイナンサーが信用リスクを管理するために集中制限や追加準備金要件を適用することが多いためです。これにより、主要な買い手が強固な信用プロファイルを持っている場合でも、特に顧客の多様化自然に制限される政府調達プログラムや大規模なヘルスケアシステムにサービスを提供するサプライヤーにとっては、資金調達が遅延する可能性があります。支払い遅延、延滞、不確実な回収、クロスボーダーの売掛金譲渡および債権回収法の違いは、アンダーライティングの複雑さをさらに増大させます。オランダの質権禁止廃止法などの法的改革がオランダ法に基づく売掛金譲渡の執行可能性を強化しましたが、プロバイダーは依然として明確な書類、執行可能な法的権利、信頼性の高い債務者情報を必要としており、規律ある与信評価と確立された貿易回廊の重要性が浮き彫りになっています。
非公式・低書類化SMEへのアクセス制限
請求書ファイナンス市場は、非公式事業者や低書類化SMEにとって依然として限定的です。これは、多くの事業者がファイナンスに必要な確認済み請求書、売掛金記録、正式な買い手契約、確立された信用履歴を欠いているためです。その結果、多くの中小国内サプライヤーや輸出業者は、真の運転資本ニーズを持ちながらも正式な売掛金ファイナンスにアクセスできません。デジタル記録は、GST申告、デジタル決済履歴、電子請求書確認などのソースを通じてビジネス取引と支払い行動に対するファイナンサーの可視性を高めることで、アクセスを徐々に改善しています。インドのTReDS(貿易売掛金電子決済システム)などのイニシアチブは、アンカーバイヤーとファイナンサーの参加拡大を支援することでMSME売掛金の正式なインフラをさらに強化しましたが、より広範な市場アクセスは書類化、法的執行可能性、資金調達能力の改善に引き続き依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファシリティタイプ別:ノンリコース構造が信用リスク移転をリード
ノンリコース請求書ファイナンスは2025年に収益の62.2%を占め、2031年までCAGR 5.1%で拡大する見込みです。この構造は、承認された買い手のデフォルトリスクをサプライヤーからファクターに移転します。取引がIFRS 9およびFRS 102に基づく適用可能な真の売却会計テストを満たす場合、売掛金および関連する前払いの認識除外を支援できます。これにより、信用リスクを完全に移転しようとする企業の報告上のレバレッジおよび流動性指標が改善される可能性があります。したがって、請求書ファイナンス業界は、バランスシートの処理と債務者デフォルトに対する保護が重要な場合にノンリコースファシリティを使用します。イタリアはその明確な例を提供しており、2026年1月にはノンリコース契約がファクタリング取引量の79%を占めました。
ノンリコース構造のシェアが高いため、ファンダーはデフォルト発生時に承認済み請求書の損失を負担することから、慎重な買い手の与信評価が必要です。プロバイダーは、債務者情報、信用保険リンク、アンダーライティング能力の拡充で対応しています。これは特に、貿易信用とファクタリングが確立されているイタリア、ドイツ、オランダで顕著です。リコース請求書ファイナンスは、長年の買い手関係と強固な債務者品質を持つサプライヤーにとって引き続き有効です。また、コスト感応度がノンリコースプレミアムを魅力的でなくする場合にも適している可能性があります。請求書ファイナンス市場は両方の構造を引き続き支持しており、適切な選択はリスク移転、価格設定、サプライヤーの資金調達目標によって異なります。


取引範囲別:国内取引量がクロスボーダー成長を支援
国内請求書ファイナンスは2025年に収益の78.5%を占め、欧州、北米、アジアにおける国内売掛金の大量取引に支えられています。このセグメントは、馴染みのある法的枠組みと確立された地域銀行関係から恩恵を受けています。イタリアは2026年1月から5月にかけて累計ファクタリング取引高が1,097.5 ビリオン ユーロ(1,291 ビリオン 米ドル)に達し、前年同期比2.2%増となりました。これは成熟市場における国内売掛金活動の継続的な深さを示しています。国内ファイナンスはまた、プロバイダーが債務者、書類、回収プロセスを評価するためのより一貫した基盤を提供します。これらの特徴が請求書ファイナンス市場における主導的地位の維持に貢献しています。
クロスボーダー請求書ファイナンスは2031年までCAGR 5.8%で成長する見込みであり、より成長の速い取引範囲となっています。サプライチェーンの多様化により、アジア・欧州および南北アメリカ回廊をまたいで請求書をファイナンスする必要性が高まっています。オランダの2025年法改正により、オランダ法に基づく契約における売掛金譲渡の障壁が除去されました。Drip Capitalは2025〜26年度に20 ビリオン 米ドルのクロスボーダーMSME取引を促進しました。マルチ通貨決済と外国為替リスク管理は、このセグメントにおける請求書ファイナンス市場の中心的な要件であり続けています。
ファイナンス構造別:従来型ファクタリングが規模を維持しながらリバースファクタリングが急成長
従来型請求書ファイナンスおよびファクタリングは2025年に収益の87.9%を占め、確立された銀行インフラと長年のクライアント利用を反映しています。この商品は特に欧州の国内市場で強固な地位を維持しています。銀行系ファクターは既存の法人関係を活用して、他の商業銀行商品と並行して売掛金ファシリティを提供できます。従来型構造はまた、譲渡、回収、資金調達のための明確なプロセスを提供します。この規模が請求書ファイナンス市場の主要な基盤となっています。請求書ファイナンス業界は、幅広いサプライヤーと債務者の取り決めに対応するため、この構造に引き続き依存しています。
リバースファクタリングおよびサプライチェーンファイナンスは2031年までCAGR 8.9%で成長する見込みです。このアプローチは、参加サプライヤーへのファイナンスを支援するために買い手の信用プロファイルを活用します。イタリアのサプライチェーンファイナンス取引量は2026年5月までに6.0%成長し、強固な従来型ファクタリング基盤を持つ市場での拡大を示しています。C2FO は累計資金調達額が5,000 ビリオン 米ドルを超え、180カ国以上の100万社以上の企業で事業を展開しています。リバースファクタリングの急速な成長は、請求書ファイナンス市場における買い手主導プログラムの重要性を示しています。また、透明性の高いサプライヤーファイナンス構造と信頼性の高いアンカーバイヤーの参加の必要性も高まっています。
企業規模別:大企業が基盤を提供しながらMSMEがアクセスを拡大
大企業は2025年に収益シェアの58.3%を占め、主に広範なサプライヤーネットワークを包含する大規模なサプライチェーンファイナンスプログラムを通じて貢献しています。これらの企業は、多くのベンダーにわたるプログラムを後援するために必要な規模と買い手関係を持っています。確立されたシステムにより、請求書データをファイナンスプラットフォームに統合することも容易になります。これにより、ファンダーにとって大規模で反復可能な売掛金フローが支援されます。大企業の活動は請求書ファイナンス市場の重要な取引量源であり続けています。また、主要なアンカー企業に連結するサプライヤーにサービスを提供するルートをプロバイダーに提供します。
MSMEはオンボーディングとファイナンスプロセスが使いやすくなるにつれて、2031年までCAGR 5.0%で成長する見込みです。インド準備銀行(RBI)の2026年TReDS指令は、MSME売掛金ファイナンスの正式な支援を拡大しました。認可された5つのTReDS プラットフォームは2026年4月に2,986.9 ビリオン インドルピー(36 ビリオン 米ドル)相当の140,972件の請求書を処理しました。この活動は、構造化されたプラットフォームがファイナンサーとMSME請求書をどのように結びつけることができるかを示しています。確認済みの取引データが管理コストを削減する場合、請求書ファイナンス市場は中小企業をより適切に支援できます。また、公共部門の買い手がこれらのプラットフォームに一貫して参加する場合、請求書ファイナンス業界も恩恵を受けます。
エンドユーザー別:製造業が取引量をリードしながらヘルスケアが急成長
製造業は2025年に収益シェアの26.2%を占めました。これは、同セクターが広範なサプライチェーンと60〜90日の定期的な支払いサイクルを持つためです。自動車、電子機器、消費財のサプライヤーは一般的に大口買い手からの書類化された売掛金を保有しています。これらの売掛金は、確立されたアンダーライティングおよびアンカーサプライヤープログラムに適しています。輸送・物流、建設、卸売・流通、ITおよび通信は、独自の請求書記録と支払いパターンを持つ幅広い中間層を構成しています。その他のエンドユーザーは多様化を加え、政府または大企業の買い手からの売掛金を含む場合があります。製造業は請求書ファイナンス市場の主要な取引量源であり続けています。
ヘルスケアは病院の請求と保険支払者への支払いの間のギャップに牽引され、2031年までCAGR 6.8%で成長する見込みです。サプライヤーは請求書が60〜120日間未払いのまま残る間、給与と購買義務に直面する可能性があります。FGI Financeは2026年3月にConcordance Healthcare Solutionsに1.5 ビリオン 米ドルのアセットベースレンディングファシリティを提供しました。この例はヘルスケア流通業者における運転資本ニーズの規模を示しています。ヘルスケアファイナンスはまた、保険関連の売掛金と機密データ処理への注意を必要とします。これらの条件により、専門的な書類化とコンプライアンスプロセスが請求書ファイナンス市場に関連するものとなっています。
地域分析
欧州は2025年の請求書ファイナンス市場シェアの62.1%を占め、企業金融におけるファクタリングの確立された利用を反映しています。フランス、ドイツ、英国、イタリア、スペインが地域活動の主要な基盤を形成しました。ドイツは2025年に4,235 ビリオン ユーロ(4,982 トリリオン 米ドル)のファクタリング取引量を記録し、6.2%増加しました。ドイツのB2B電子請求書要件は2025年1月に開始され、フランスは2026年9月に段階的な展開を開始しました。これらのイニシアチブにより、ファイナンスプロバイダーにとってより標準化された請求書情報が生まれています。
欧州の請求書ファイナンス市場はまた、データの可用性と売掛金の譲渡を改善する法的・規制上の変更から恩恵を受けています。ポーランドのKSeFは2026年2月に大規模納税者向けに開始され、機械可読な請求書記録の別のソースが追加されました。EUの「デジタル時代の付加価値税」フレームワークは、2030年7月1日からEU域内B2B取引のデジタル報告を義務付けています。これらの変更により、書類の摩擦が軽減され、より迅速な与信判断が支援される可能性があります。オランダの2025年7月の改革により、オランダ法に基づく契約における売掛金譲渡の契約上の制限が撤廃されました。EUの遅延支払い指令とバーゼルIIIの変更も、銀行がサプライヤーファイナンスプログラムを設計する方法に影響を与えています。
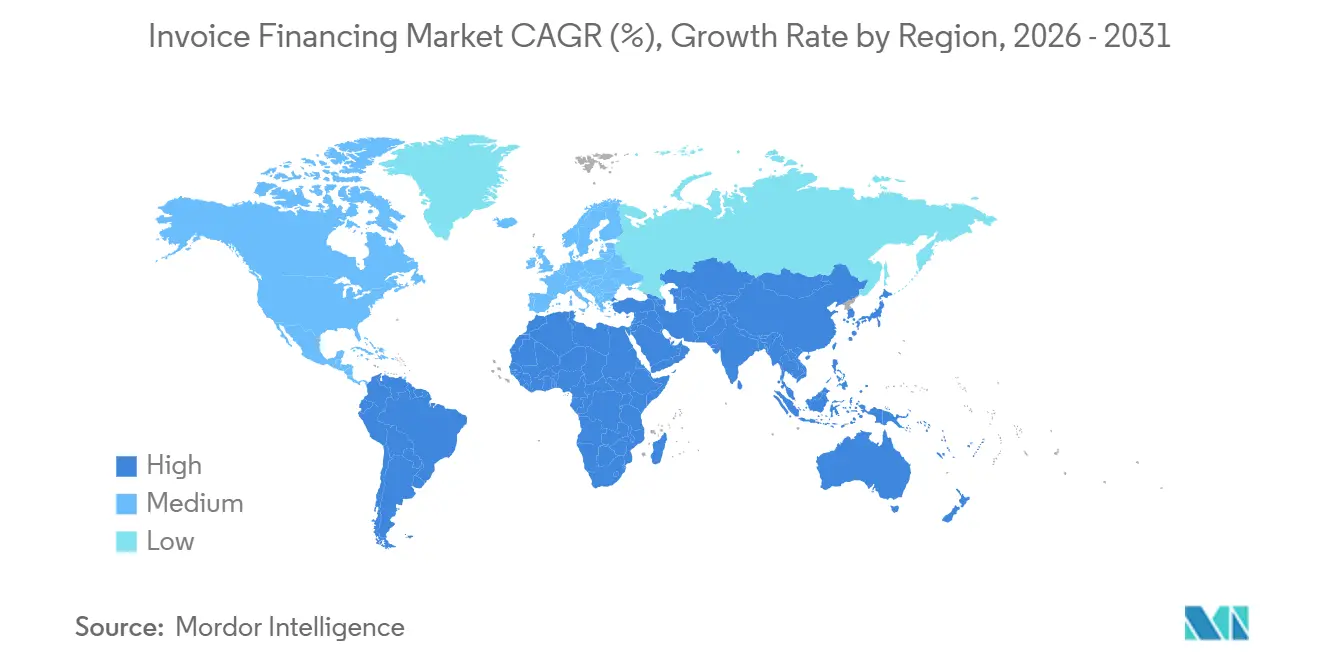
アジア太平洋地域は2031年までCAGR 5.5%で成長する見込みであり、最も成長の速い地域となっています。FCIは2025年のアジア太平洋地域のファクタリング取引高を9,950 ビリオン ユーロ(11,704 ビリオン 米ドル)と報告し、世界取引量の24.6%を占めました。インドは13.9%成長し、シンガポールは貿易金融における役割の発展に伴い15.9%成長しました。中国のファクタリング取引量は5%成長後、2025年に7,130 ビリオン ユーロ(8,387 ビリオン 米ドル)に達しました。インドのTReDS フレームワークはMSME請求書に対する競争的なマルチファイナンサー入札を可能にし、2026年RBI指令からの制度的支援を受けています。インドネシア、ベトナム、タイ、マレーシアは、輸出志向のサプライチェーンがより迅速な売掛金の現金化を求める中で引き続き重要です。
北米は確立された金融インフラと成長する銀行からフィンテックへの紹介活動を持っています。商業与信基準は2026年第1四半期に厳格化され、売掛金担保の代替手段の関連性が高まりました。南米はブラジルのFIDC構造と信託譲渡された債権に関する2025年の司法規則に支えられています。中東・アフリカは相当な潜在力を持ちますが、より不均一な書類化と執行条件に直面しています。C2FOとIFCは2026年4月にナイジェリアでCycleFlowを立ち上げ、運転資本プラットフォーム戦略の第一段階としました。このプラットフォームは完全に拡大した際に年間250〜300 ビリオン 米ドルのMSME資金調達能力を目標としています。

競合環境
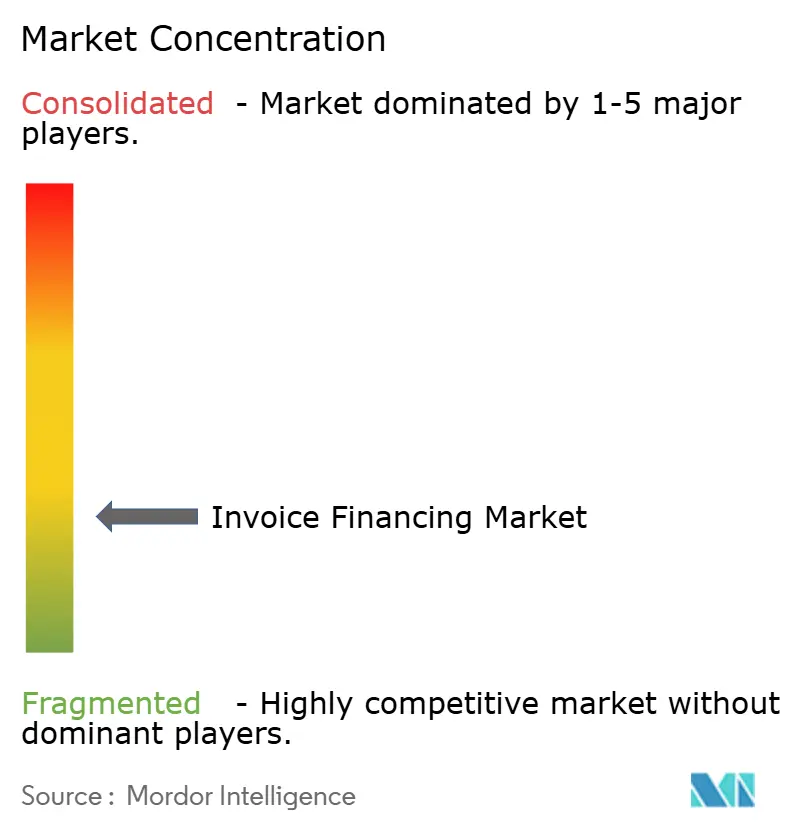
請求書ファイナンス市場は、銀行系ファイナンス部門、独立系専門プロバイダー、テクノロジー主導のプラットフォームを組み合わせています。Lloyds Bank Commercial Finance、HSBC、BNP Paribas Factor、Barclaysは重要な銀行系プロバイダーです。Bibby Financial Services、eCapital、Close Brothersは中小企業に強く焦点を当てた専門プロバイダーです。Drip Capital、C2FO、Demicaは、より広範な売掛金およびサプライチェーンファイナンスの分野におけるテクノロジー主導の参加者を代表しています。各プロバイダーの競争上の地位は、資金調達能力、債務者評価、運営スピード、異なる取引タイプを支援する能力に依存しています。国家的な法的構造と買い手ネットワークが大きく異なるため、請求書ファイナンス市場はグローバルに断片化したままです。
銀行系プロバイダーはバランスシート、確立された法人関係、幅広い商品ラインナップを通じて優位性を維持しています。独立系プロバイダーは、特に中小企業向けに関係ベースのアンダーライティングと業界専門化を通じて競争しています。Bibby Financial Servicesは2026年7月に7つの管轄区域にわたるSME売掛金ファイナンスを支援するために、HSBCの英国ファシリティから2.5 ビリオン ユーロ(2.8469 ビリオン 米ドル)を確保しました。この取り決めにより、利用可能な総資金は11 ビリオン 英ポンド(15 ビリオン 米ドル)を超えて維持されました。また、ビジネスをHSBC Global Trade Solutionsの国際専門家ネットワークと接続しました。これは、独立系プロバイダーが請求書ファイナンス市場において顧客向け関係を競いながら銀行資金を活用できる方法を示しています。
テクノロジーは競争戦略の重要な部分となっています。J.P. Morgan Paymentsは2025年にOracle Fusion Cloud ERPにサプライチェーンファイナンスを組み込み、コアエンタープライズシステムを通じてプログラムを利用可能にしました。CleoはEDIフルフィルメントポータルに2025年にInvoicePayを追加し、運営とファイナンスのワークフローを組み合わせました。これらの動きは、エンタープライズシステムリンク、不正防止管理、マルチ通貨決済がますます重要になっている理由を示しています。10 ビリオン 米ドルの未払い請求書資産を持つStenn Technologiesの2024年12月の管理下への移行も、不十分な請求書検証と資金調達の安定性のリスクを示しました。請求書ファイナンス市場は、健全な債務者アンダーライティングと多様化された資金調達ラインに支えられた成長を評価します。
請求書ファイナンス業界のリーダー企業
Bibby Financial Services
Tradewind Finance
eCapital
Lloyds Bank Commercial Finance
BNP Paribas Factor
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Bibby Financial Servicesは欧州とアジアの7つの管轄区域にわたるSME売掛金ファイナンスを拡大するために、HSBCの英国から2.5 ビリオン ユーロ(2.8469 ビリオン 米ドル)のファシリティを確保し、BFSの利用可能な総資金を11 ビリオン 英ポンド(1.47 ビリオン 米ドル)超に維持しました。この取り決めにより、BFSは50カ国の150名以上の運転資本専門家からなるHSBC Global Trade Solutionsのネットワークへのアクセスが可能となり、8,500社以上にサービスを提供する英国最大の独立系請求書ファイナンスプロバイダーとしてのBFSの地位を強化しました。
- 2026年6月:インド準備銀行(RBI)は2026年6月23日付けの通達RBI/DPSS/2026-27/406であるTReDS指令2026を発行し、TReDS プラットフォーム上のファイナンサーに対する政府支援の信用保証カバーを許可し、MSMEのオンボーディングを簡素化しました。インド政府は同時に、すべての中央公共部門企業がMSMEの請求書決済をTReDS経由で行うことを義務付け、アンカーバイヤーの参加を大幅に拡大しました。
- 2026年4月:C2FOとIFCはナイジェリアでCycleFlowを立ち上げ、年間250〜300 ビリオン 米ドルのMSME資金調達能力と完全規模達成時に480,000名以上の直接雇用を目標とする全国的な運転資本プラットフォーム戦略の第一段階としました。このプラットフォームは複数の銀行パートナーに支援され、第9回グローバル貿易パートナー会議でIFCがC2FOをベストサプライチェーン貿易パートナーに指定したことに続くものです。
- 2026年4月:Drip Capitalは累計MSMEクロスボーダー貿易金融取引額が90 ビリオン 米ドルを超え、2025〜26年度に20 ビリオン 米ドルを促進しました。GTR India 2026でYES BANKとの提携を発表し、DripのデジタルアンダーライティングとYES BANKのMSMEクライアント流通ネットワークを組み合わせました。


世界の請求書ファイナンス市場レポートの範囲
| リコース請求書ファイナンス |
| ノンリコース請求書ファイナンス |
| 国内請求書ファイナンス |
| クロスボーダー請求書ファイナンス |
| 従来型請求書ファイナンス/ファクタリング |
| リバースファクタリング/サプライチェーンファイナンス |
| 中小零細企業 |
| 大企業 |
| 製造業 |
| 輸送・物流 |
| 建設 |
| 卸売・流通 |
| ITおよび通信 |
| ヘルスケア |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| ファシリティタイプ別 | リコース請求書ファイナンス | |
| ノンリコース請求書ファイナンス | ||
| 取引範囲別 | 国内請求書ファイナンス | |
| クロスボーダー請求書ファイナンス | ||
| ファイナンス構造別 | 従来型請求書ファイナンス/ファクタリング | |
| リバースファクタリング/サプライチェーンファイナンス | ||
| 企業規模別 | 中小零細企業 | |
| 大企業 | ||
| エンドユーザー別 | 製造業 | |
| 輸送・物流 | ||
| 建設 | ||
| 卸売・流通 | ||
| ITおよび通信 | ||
| ヘルスケア | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
請求書ファイナンスとは何ですか?
請求書ファイナンスとは、企業が買い手の支払いを待つのではなく、未払いの顧客請求書に対して資金調達を得ることができる仕組みです。
請求書ファイナンス市場の規模はどのくらいですか?
請求書ファイナンス市場は2026年の3.92 トリリオン 米ドルから2031年までに4.82 トリリオン 米ドルに、CAGR 4.2%で成長する見込みです。
売掛金ファイナンスをリードするファシリティタイプはどれですか?
ノンリコース請求書ファイナンスが2025年に収益シェア62.2%でリードし、2031年までCAGR 5.1%で成長する見込みです。
リバースファクタリングがより速く成長している理由は何ですか?
リバースファクタリングはサプライヤーへのファイナンスに買い手の信用プロファイルを活用し、2031年までCAGR 8.9%で拡大する見込みです。
売掛金ファイナンスで最大のシェアを持つ地域はどこですか?
欧州は2025年に62.1%のシェアを保有し、確立されたファクタリングシステムと広範な企業による売掛金ファイナンスの利用に支えられています。
TReDS はインドにおけるMSMEファイナンスをどのように支援していますか?
TReDS はファイナンサーがMSME請求書に入札するためのプラットフォームを提供し、2026年RBI指令は信用保証支援と公共部門の参加を拡大しました。
最終更新日:



