
Tamanho e Participação do Mercado de Injetáveis Intravítreos (IVT)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.01 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.85 % |
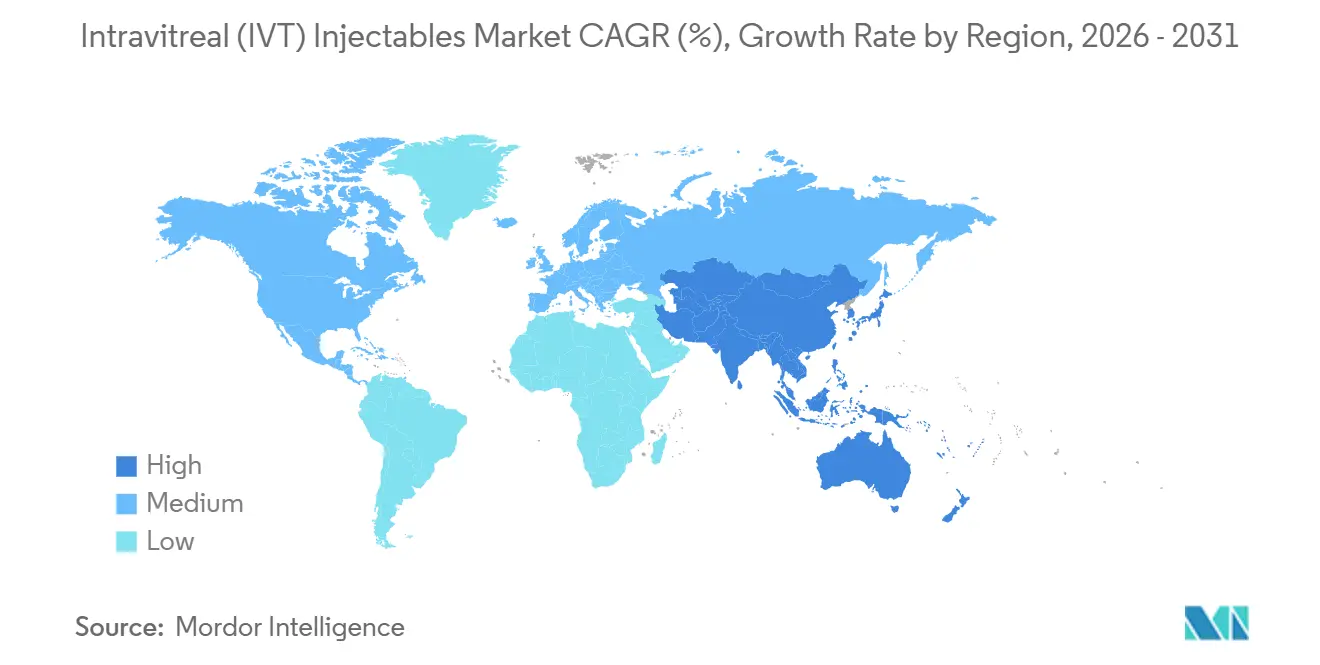
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
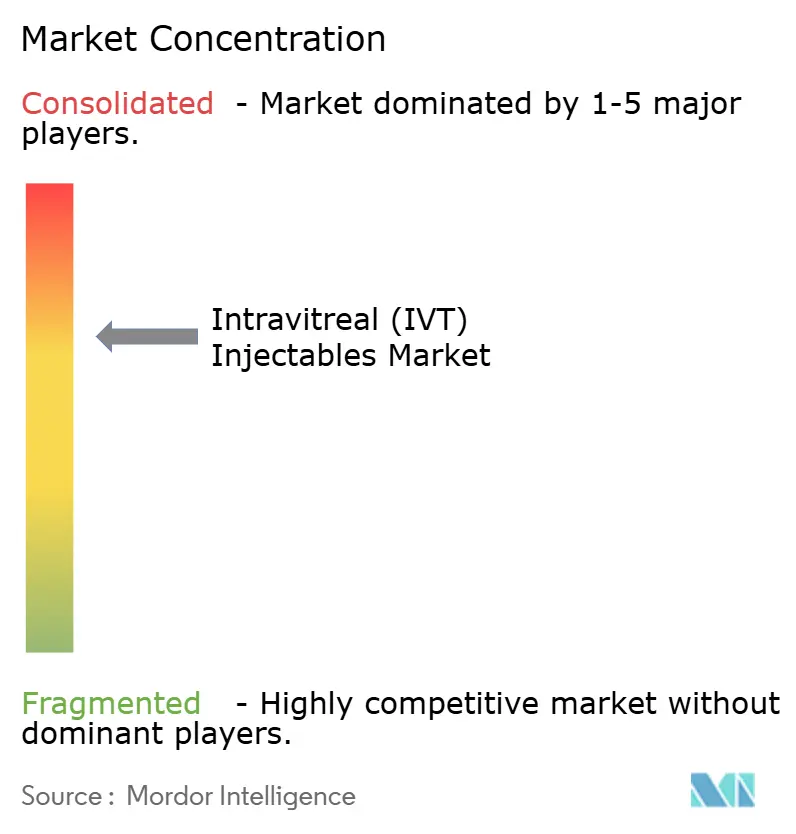
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Injetáveis Intravítreos (IVT) por Mordor Intelligence
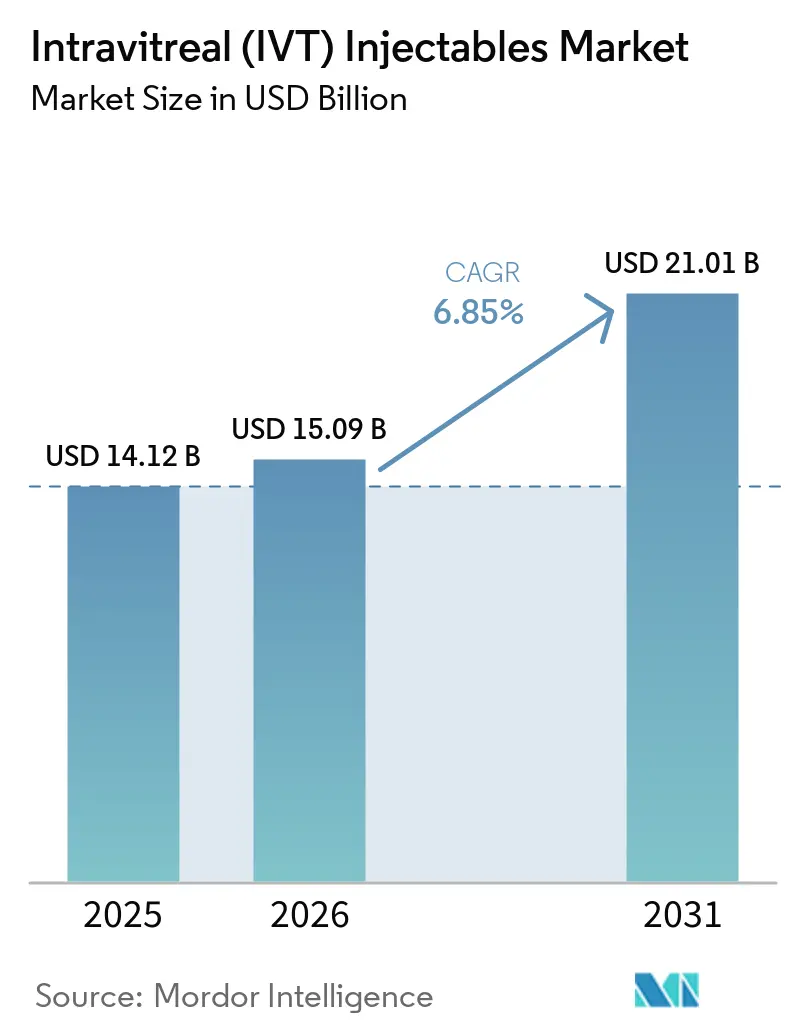
O tamanho do Mercado de Injetáveis Intravítreos (IVT) está projetado em 14,12 bilhões de USD em 2025, 15,09 bilhões de USD em 2026, e deverá atingir 21,01 bilhões de USD até 2031, crescendo a um CAGR de 6,85% de 2026 a 2031.
O envelhecimento da população e o aumento da carga de doenças metabólicas crônicas estão ampliando o número de pacientes que necessitam de tratamento retiniano repetido. O diabetes também aumenta a necessidade de cuidados para a retinopatia diabética, o que sustenta a demanda por terapias intravítreas. O mercado de injetáveis intravítreos (IVT) está se movendo em direção a tratamentos que possam manter resultados clínicos com menos visitas de administração. As empresas estão respondendo com produtos de doses mais elevadas, intervalos de dosagem mais longos, plataformas de entrega e biossimilares. A pressão de preços dos biossimilares pode reduzir a receita de marcas por dose, enquanto um melhor acesso pode expandir o tratamento em ambientes com poucos recursos.
Principais Conclusões do Relatório
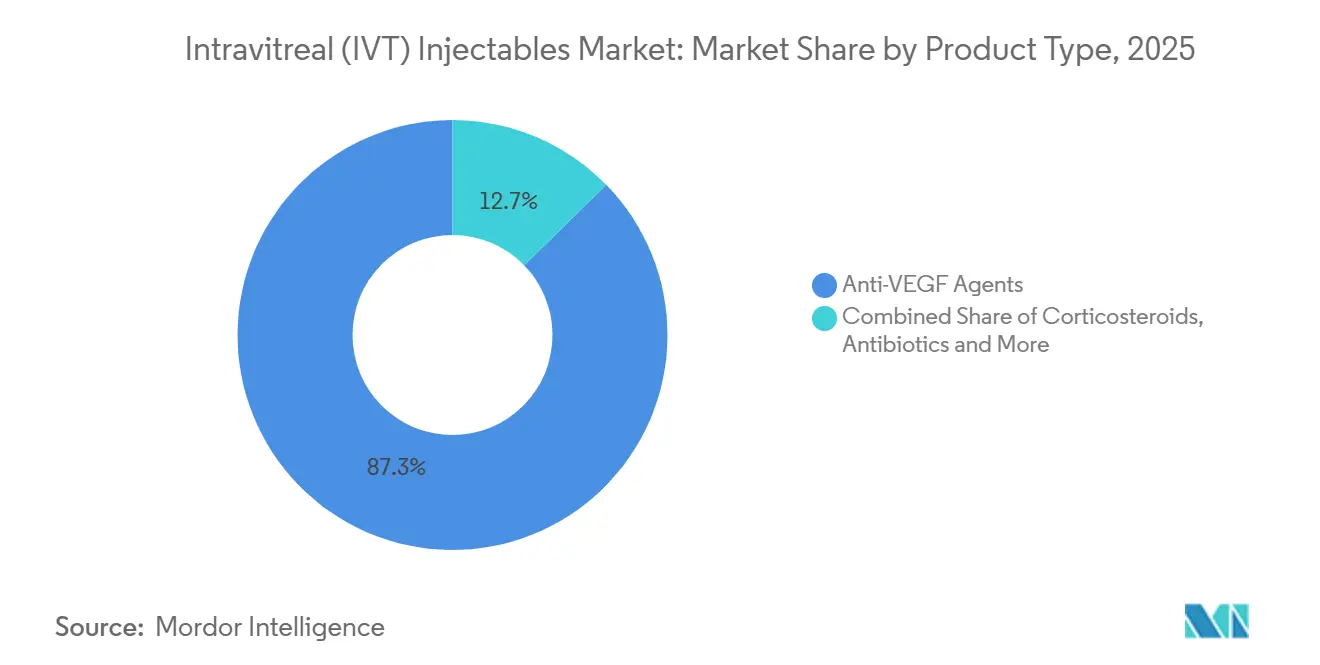
- Por tipo de produto, os agentes anti-VEGF detinham 87,31% da participação de receita em 2025, enquanto os corticosteroides têm previsão de expansão a um CAGR de 7,65% até 2031 no mercado de injetáveis intravítreos (IVT).
- Por indicação, a degeneração macular relacionada à idade detinha 32,24% da participação de receita em 2025, enquanto a retinopatia diabética tem previsão de expansão a um CAGR de 8,22% até 2031 no mercado de injetáveis intravítreos (IVT).
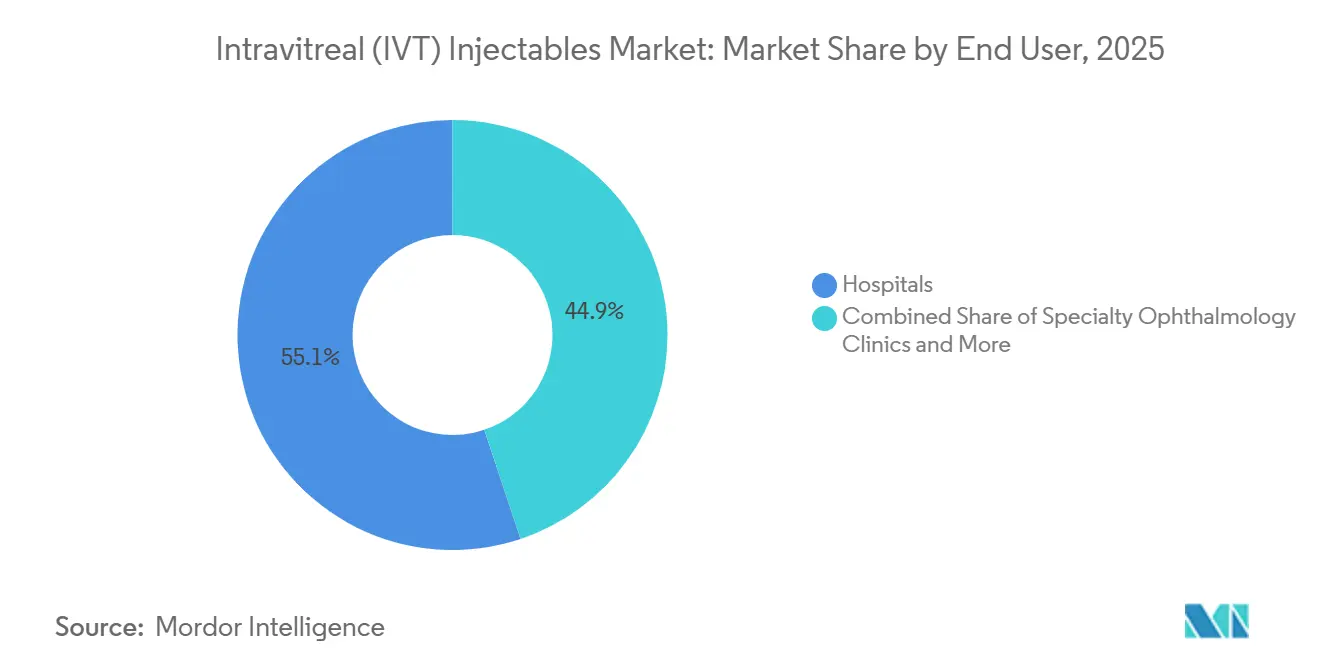
- Por usuário final, os hospitais detinham 55,14% da participação de receita em 2025, enquanto as clínicas especializadas em oftalmologia têm previsão de expansão a um CAGR de 8,42% até 2031 no mercado de injetáveis intravítreos (IVT).
- Por canal de distribuição, as farmácias hospitalares detinham 36,54% da participação de receita em 2025, enquanto as farmácias online têm previsão de expansão a um CAGR de 9,12% até 2031 no mercado de injetáveis intravítreos (IVT).
- Por geografia, a América do Norte detinha 38,61% da participação de receita em 2025, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 8,65% até 2031 no mercado de injetáveis intravítreos (IVT).
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Injetáveis Intravítreos (IVT)
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Prevalência Crescente de Doenças Retinianas e Diabetes | +1.8% | Global, com crescimento concentrado na APAC, MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Envelhecimento da População e Aumento da Degeneração Macular Relacionada à Idade | +1.4% | América do Norte, Europa Ocidental, Japão, Austrália | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Terapias Anti-VEGF | +1.3% | Global, com adoção em rápida expansão nos mercados emergentes da APAC | Médio prazo (2-4 anos) |
| Crescimento de Terapias Retinianas Biossimilares e de Menor Custo | +0.7% | América do Norte e núcleo da UE, com expanso para APAC e América do Sul | Médio prazo (2-4 anos) |
| Plataformas de Entrega de Ação Prolongada Reduzindo a Carga de Injeções | +0.9% | América do Norte, UE, Japão, Austrália | Curto prazo (≤ 2 anos) |
| Entrega Supracoroidal e por Terapia Gênica Possibilitando Novos Paradigmas de Tratamento | +0.5% | América do Norte e mercados selecionados da UE, alcance global limitado até após 2028 | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Doenças Retinianas e Diabetes
O mercado de injetáveis intravítreos (IVT) é sustentado por um número crescente de pessoas que vivem com diabetes e pela identificação mais ampla de complicações retinianas nos cuidados rotineiros do diabetes. A retinopatia diabética afeta 1 em cada 3 pessoas com diabetes. A Federação Internacional de Diabetes projetou que a população adulta com diabetes aumentaria de 537 milhões em 2021 para 783 milhões até 2045. O crescimento está concentrado em países de baixa e média renda no Sul e Sudeste Asiático, onde a capacidade de cuidados oftalmológicos também está melhorando. Uma análise retrospectiva nos EUA de 571.545 injeções intravítreas em 238 milhões de registros de pacientes constatou que as doenças oculares diabéticas representavam 26,9% dos diagnósticos tratados, e o volume anual de injeções triplicou entre 2017 e 2023. Programas de triagem e uso mais amplo do tratamento em doenças proliferativas trazem mais pacientes para o cuidado ativo.
Envelhecimento da População e Aumento da Degeneração Macular Relacionada à Idade
O mercado também se beneficia do número crescente de pacientes idosos com degeneração macular relacionada à idade, ou DMRI. Uma análise da Carga Global de Doenças relatou 8,06 milhões de pessoas com deficiência visual relacionada à DMRI em 2021 e projetou 21,34 milhões até 2050. O aumento reflete mudanças demográficas mais do que qualquer redução na carga da doença a partir dos padrões de tratamento atuais. A mesma análise constatou que a eliminação da exposição ao tabaco poderia reduzir os casos projetados de DMRI em 2050 em 9%. O Japão oferece uma visão antecipada da demanda em populações asiáticas envelhecidas, pois apresenta alta prevalência entre pessoas com mais de 70 anos e um sistema de reembolso desenvolvido. Essas condições sustentam a demanda recorrente de tratamento em sistemas estabelecidos de cuidados retinianos.
Plataformas de Entrega de Ação Prolongada Reduzindo a Carga de Injeções
Produtos de ação prolongada estão mudando os padrões de tratamento no mercado de injetáveis intravítreos (IVT) ao reduzir a frequência de injeções de acompanhamento elegíveis. A Regeneron recebeu aprovação da FDA em abril de 2026 para intervalos de dosagem do EYLEA HD de até 20 semanas em DMRI úmida e edema macular diabético após 1 ano de resposta demonstrada[1]Regeneron Pharmaceuticals, Inc., "EYLEA HD Aprovado pela FDA como Primeiro e Único Anti-VEGF Injetável com Intervalos de Dosagem de até 5 Meses," Regeneron. A Roche recebeu a marcação CE para o Contivue, sua Plataforma de Entrega por Porto Susvimo, em setembro de 2025. A Roche também recebeu uma opinião positiva do CHMP para o Susvimo em julho de 2026 e aprovação da FDA para retinopatia diabética em maio de 2025. Essas opções podem deslocar mais atividade de tratamento para locais especializados que possam gerenciar vias de administração avançadas. A Roche também relatou resultados sustentados de 2 anos para o Vabysmo em vasculopatia coroidal polipoidal em agosto de 2026.
Crescimento de Terapias Retinianas Biossimilares e de Menor Custo
Os biossimilares estão remodelando o perfil de custo e acesso do mercado de injetáveis intravítreos (IVT), particularmente nas vias de tratamento anti-VEGF estabelecidas. A Biocon recebeu aprovação da FDA para o Yesafili em maio de 2024, enquanto a Celltrion recebeu aprovação da FDA para o EYDENZELT em outubro de 2025[2]Biocon Biologics Ltd., "Biocon Biologics Obtém Aprovação da FDA dos EUA para Aflibercepte Biossimilar para Yesafili," Biocon Biologics. A Sandoz e a Samsung Bioepis obtiveram aprovações da Comissão Europeia para o Afqlir e o Opuviz em novembro de 2024. Alternativas de menor custo podem aumentar a acessibilidade para pacientes elegíveis ao tratamento que não recebem terapia atualmente. Elas também intensificam a pressão sobre os produtos originadores e os formulários hospitalares. As decisões regulatórias sobre substituição e posicionamento em formulários determinarão quais produtos obterão uso amplo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Tratamento e Restrições de Reembolso | -1.0% | Global, mais agudo nos mercados emergentes e em situações de pagamento direto nos EUA | Longo prazo (≥ 4 anos) |
| Riscos de Segurança Relacionados à Injeção e Eventos Adversos Oculares | -0.6% | Global, afeta desproporcionalmente ambientes de alto volume e poucos recursos | Médio prazo (2-4 anos) |
| Capacidade de Especialistas em Retina e Restrições de Administração Estéril | -0.5% | América do Norte, Reino Unido, Austrália, Índia e geografias não metropolitanas e rurais globalmente | Longo prazo (≥ 4 anos) |
| Fadiga de Tratamento, Doses Perdidas e Abandono por Parte do Paciente | -0.7% | Global, amplificado em populações sensíveis à distância e idosas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Tratamento e Restrições de Reembolso
Os custos de tratamento limitam o acesso no mercado de injetáveis intravítreos (IVT), especialmente onde a cobertura é incompleta ou os pacientes enfrentam obrigações substanciais de pagamento direto. Os custos de aquisição por atacado nos EUA em 2023 variaram de 50 a 80 USD por dose para bevacizumabe off-label, 1.957,50 USD para aflibercepte 2 mg, 2.190 USD para faricimabe e 2.625 USD para aflibercepte 8 mg. A franquia do Medicare Parte B é de 283 USD em 2026, e os pacientes do Medicare Original enfrentam 20% de cosseguro. A UnitedHealthcare utilizou requisitos de terapia escalonada para inibidores de VEGF em sua política de benefício médico comercial de 2025. Uma pesquisa de 2025 constatou que 85% dos especialistas em retina estavam preocupados com o acesso dos pacientes durante uma escassez de bevacizumabe composto, e 63,9% esperavam mudanças no plano de tratamento. Tais limitações podem atrasar o início do tratamento e aumentar a dependência de tratamentos de menor custo.
Fadiga de Tratamento, Doses Perdidas e Abandono por Parte do Paciente
A fadiga de tratamento restringe o mercado de injetáveis intravítreos (IVT) porque muitas terapias exigem visitas clínicas repetidas ao longo de longos períodos de tratamento. Um estudo de 2026 com 657 pacientes em protocolos anti-VEGF pro re nata constatou que 52,8% atendiam aos critérios de perda de acompanhamento. Entre os pacientes contatados, 56% citaram a crença de que estavam curados, 26% citaram medo de injeções, 28% citaram dificuldades de deslocamento e 15% citaram a carga de tempo. Um estudo de 2025 também constatou que 28,5% de uma coorte de DMRI do mundo real interrompeu a terapia, com pior acuidade visual prevendo a descontinuação liderada pelo médico. Regimes de intervalo estendido podem reduzir o deslocamento e a ansiedade com injeções para alguns pacientes. Sua adoção poderia melhorar a continuidade do cuidado quando a resposta clínica permanece durável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Agentes Anti-VEGF Lideram Enquanto Corticosteroides Crescem Mais Rapidamente
Os agentes anti-VEGF detinham 87,31% da participação do mercado de injetáveis intravítreos (IVT) em 2025. Sua posição reflete o uso amplo em DMRI, edema macular diabético, oclusão da veia retiniana e retinopatia diabética. Os prescritores também têm longa experiência com protocolos de injeção anti-VEGF. O faricimabe foi o primeiro anticorpo biespecífico aprovado para o olho nos Estados Unidos em janeiro de 2022. As taxas de injeção de faricimabe nos EUA aumentaram mais de 5 vezes de 2022 a 2023, e o produto superou o uso de ranibizumabe dentro de seus primeiros 2 anos. O padrão indica que os médicos podem mudar de produtos quando uma durabilidade mais longa é estabelecida.
Os corticosteroides têm previsão de ser o tipo de produto de crescimento mais rápido, com um CAGR de 7,65% até 2031. Seu uso está aumentando em uveíte, edema macular diabético refratário e casos com resposta inadequada ao anti-VEGF. Antibióticos e antivirais continuam a desempenhar papéis menores na endoftalmite e na retinite viral. Sua demanda está ligada ao número de procedimentos intravítreos, e não à incidência das principais doenças retinianas. Os antifúngicos permanecem a menor categoria porque o uso é limitado a populações imunocomprometidas. A concorrência de biossimilares provavelmente direcionará os investimentos para produtos de intervalo estendido e terapias gênicas em todo o setor de injetáveis intravítreos (IVT).


Por Indicação: DMRI Lidera Enquanto a Retinopatia Diabética se Expande
A DMRI detinha 32,24% da participação de receita em 2025. Sua escala repousa em evidências clínicas, suporte estabelecido de pagadores e uma população idosa crescente na América do Norte, Europa e Japão. Muitos pacientes requerem tratamento anti-VEGF contínuo para manter a visão. O perfil etário dessas regiões sustenta a demanda contínua por serviços retinianos em todo o mercado de injetáveis intravítreos (IVT). As vias de cuidado estabelecidas também tornam a DMRI uma fonte durável de volume de procedimentos. A DMRI não apresenta a maior taxa de crescimento prevista entre as indicações.
A retinopatia diabética tem previsão de crescer a um CAGR de 8,22% de 2026 a 2031. O aumento da prevalência do diabetes amplia o conjunto de pacientes em risco de dano retiniano. O uso mais amplo da terapia anti-VEGF na retinopatia diabética proliferativa pode substituir ou adiar a fotocoagulação panretiniana em pacientes selecionados. Opções de intervalo mais longo também podem ajudar pacientes que têm dificuldade com agendamentos mensais ou a cada 2 meses. O EYLEA HD recebeu aprovação da FDA para edema macular após oclusão da veia retiniana em novembro de 2025. Uveíte, endoftalmite e outros distúrbios retinianos permanecem indicações menores com necessidades de tratamento estáveis.
Por Usuário Final: Hospitais Lideram Enquanto Clínicas Especializadas se Expandem
Os hospitais detinham 55,14% da participação de receita em 2025. As necessidades de preparação estéril, acesso a especialistas e capacidade de emergência sustentam seu papel. A Academia Americana de Oftalmologia identificou endoftalmite, descolamento de retina, desenvolvimento de catarata e pressão intraocular elevada sustentada como complicações graves que requerem resposta especializada imediata[3]Academia Americana de Oftalmologia, "Injeções Intravítreas, Declaração Clínica de 2025," Academia Americana de Oftalmologia. Esses requisitos historicamente favoreceram o cuidado hospitalar no mercado de injetáveis intravítreos (IVT). Os centros de injeção hospitalares também enfrentam pressão para gerenciar volume e custos de forma eficiente. Isso cria espaço para outros ambientes de tratamento supervisionado.
As clínicas especializadas em oftalmologia têm previsão de crescer a um CAGR de 8,42% até 2031. Essas clínicas podem concentrar expertise retiniana e melhorar o rendimento por cadeira de injeção. Elas também podem oferecer janelas de agendamento mais curtas do que os departamentos ambulatoriais hospitalares. Uma pesquisa de 2026 constatou que 46% dos consultórios aumentaram os procedimentos no consultório para lidar com o acesso limitado às salas cirúrgicas hospitalares. Os centros cirúrgicos ambulatoriais têm um papel onde o reembolso de instalações sustenta as operações. As unidades móveis de injeção e os serviços liderados por enfermeiros permanecem pequenos, mas podem apoiar o compartilhamento de tarefas onde a disponibilidade de especialistas é limitada.
Por Canal de Distribuição: Farmácias Hospitalares Lideram Enquanto Farmácias Online Aceleram
As farmácias hospitalares detinham 36,54% da participação de receita em 2025. A maioria dos procedimentos intravítreos requer dispensação no local de cuidado em um ambiente controlado. Os agentes anti-VEGF e os corticosteroides são frequentemente biológicos administrados por médicos cobertos por benefícios médicos. Essa estrutura de pagamento direciona grande parte do volume por meio de canais institucionais no mercado de injetáveis intravítreos (IVT). As farmácias de varejo mantêm um papel em sistemas que suportam bevacizumabe composto, programas de biossimilares ou fornecimento de seringas pré-preenchidas. Elas também podem atender clínicas satélites menores sob arranjos de manuseio adequados.
As farmácias online têm previsão de crescer a um CAGR de 9,12% de 2026 a 2031. Sua atividade está centrada na entrega a clínicas, cumprimento de assistência ao paciente e parcerias de distribuição, em vez de injeções domiciliares não supervisionadas. A entrega de seringas pré-preenchidas pode apoiar instalações que utilizam terapia de intervalo estendido. As classificações de biossimilares intercambiáveis nos Estados Unidos podem permitir a substituição na dispensação sob as regras aplicáveis. Melhores logísticas de cadeia de frio e embalagens de biológicos reduzem as barreiras de distribuição. Essas mudanças podem redirecionar alguma atividade de fornecimento incremental dentro do mercado de injetáveis intravítreos (IVT).
Análise Geográfica
A América do Norte detinha 38,61% da participação do mercado de injetáveis intravítreos (IVT) em 2025. A região tem alta concentração de especialistas em retina, ensaios clínicos ativos e amplo reembolso para terapias anti-VEGF de marca. A pressão dos pagadores ainda afeta a escolha do tratamento e os níveis de pagamento. A Biocon confirmou o lançamento canadense do Yesafili até julho de 2025. O México está atraindo interesse à medida que as redes de oftalmologia privada ampliam a cobertura nas principais cidades.
A Europa permanece a segunda maior geografia no mercado de injetáveis intravítreos (IVT). Alemanha, Reino Unido, França, Itália e Espanha têm vias de reembolso estabelecidas para o tratamento anti-VEGF. As aprovações da Comissão Europeia para o Afqlir e o Opuviz em novembro de 2024 ampliaram a escolha de biossimilares. As licitações hospitalares podem alterar rapidamente o uso de produtos após a entrada de um novo biossimilar no formulário. O Reino Unido tem usado bevacizumabe off-label para controlar custos, e opções aprovadas de menor custo podem ganhar uso adicional.
A Ásia-Pacífico tem previsão de expandir a um CAGR de 8,65% de 2026 a 2031 no mercado de injetáveis intravítreos (IVT). O envelhecimento das populações, o diabetes e a melhoria da infraestrutura oftalmológica estão sustentando a demanda regional. A Santen lançou a seringa pré-preenchida EYLEA 8 mg no Japão em 21 de maio de 2025, a JPY 146.286 (USD 970). A Novartis recebeu aprovação japonesa para o Beovu em retinopatia diabética proliferativa em novembro de 2025. A Índia tem necessidade não atendida substancial e uma lacuna de acessibilidade, enquanto as vias regulatórias para biológicos oftálmicos estão se desenvolvendo. O Oriente Médio e África e a América do Sul permanecem menores, mas cada vez mais relevantes à medida que os preços dos biossimilares sustentam o acesso.

Cenário Competitivo
O mercado de injetáveis intravítreos (IVT) é moderadamente consolidado entre as principais franquias de marcas. Regeneron Pharmaceuticals, Roche, Genentech, Novartis e Bayer AG são as principais empresas em terapia anti-VEGF. A Regeneron lidera a franquia de aflibercepte nos EUA por meio do EYLEA e do EYLEA HD. A Bayer comercializa o aflibercepte fora dos Estados Unidos, o que confere à parceria amplo alcance geográfico. A Roche está competindo por meio do Vabysmo e da plataforma de entrega Susvimo. O foco competitivo está se movendo para novas indicações, doses mais elevadas, intervalos mais longos e sistemas de entrega.
A Regeneron expandiu o EYLEA HD com aprovação da FDA para intervalos de dosagem de até 20 semanas em DMRI úmida e edema macular diabético em abril de 2026. A Roche obteve a marcação CE para o Contivue em setembro de 2025, avançando uma opção de entrega contínua para DMRI neovascular. A Roche também relatou dados de 2 anos do Vabysmo em vasculopatia coroidal polipoidal em agosto de 2026. Essas ações buscam preservar o valor do produto à medida que a concorrência de biossimilares se expande no mercado de injetáveis intravítreos (IVT). A Novartis também está ampliando o uso do Beovu no Japão após a aprovação para retinopatia diabética proliferativa. A diferenciação de produtos, portanto, é cada vez mais baseada em durabilidade e amplitude de indicação.
As empresas de médio porte são mais fragmentadas no mercado de injetáveis intravítreos (IVT). A EyePoint Pharmaceuticals foca em tecnologia de microesferas de liberação sustentada para condições retinianas crônicas. A Alimera Sciences foca em implantes de corticosteroides de liberação sustentada para edema macular diabético crônico. A terapia gênica poderia mudar o modelo de injeção recorrente se resultados duráveis forem alcançados. A 4D Molecular Therapeutics relatou dados positivos de 2 anos da Fase 2b para 4D-150 em julho de 2026. Empresas que desenvolvem plataformas tanto de injeção quanto de terapia gênica podem estar melhor posicionadas para mudanças após 2028.
Líderes do Setor de Injetáveis Intravítreos (IVT)
-
Regeneron Pharmaceuticals, Inc.
-
F. Hoffmann-La Roche Ltd
-
Bayer AG
-
Novartis AG
-
AbbVie Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Roche anunciou dados positivos de 2 anos do estudo de Fase IIIb/IV SALWEEN do Vabysmo (faricimabe) em vasculopatia coroidal polipoidal, um subtipo grave de DMRI, no 19º Congresso da Sociedade Ásia-Pacífico de Vítreo-Retina. O estudo mostrou que 74% dos pacientes não apresentavam fluido retiniano no ano 2 e 61% estavam em intervalos de dosagem estendidos de 20 semanas.
- Julho de 2026: A 4D Molecular Therapeutics anunciou dados positivos de 2 anos da Fase 2b do ensaio PRISM do 4D-150, uma terapia gênica intravítrea projetada para fornecer anti-VEGF sustentado a partir da retina com uma única injeção em uma ampla população de DMRI úmida. Os dados foram apresentados na Reunião Anual da ASRS e sustentam o programa de Fase 3 da empresa.


Escopo do Relatório Global do Mercado de Injetáveis Intravítreos (IVT)
De acordo com o escopo do relatório, os injetáveis intravítreos (IVT) são medicamentos administrados diretamente no humor vítreo, a substância gelatinosa dentro do olho, por meio de uma injeção. Essas injeções são usadas para tratar várias condições retinianas e vítreas, como degeneração macular relacionada à idade, retinopatia diabética e oclusão da veia retiniana, entregando medicamentos como agentes anti-VEGF, corticosteroides ou antibióticos diretamente à retina e ao corpo vítreo.
O mercado de injetáveis intravítreos (IVT) é segmentado por tipo de produto em agentes anti-VEGF, corticosteroides, antibióticos, antivirais, antifúngicos e outros tipos de produtos; por indicação em degeneração macular relacionada à idade, retinopatia diabética, oclusão da veia retiniana, uveíte, endoftalmite, edema macular associado a outros distúrbios retinianos e outras indicações; por usuário final em hospitais, clínicas especializadas em oftalmologia, centros cirúrgicos ambulatoriais e outros usuários finais; por canal de distribuição em farmácias hospitalares, farmácias de varejo, farmácias online e outros canais de distribuição; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
| Agentes Anti-VEGF |
| Corticosteroides |
| Antibióticos |
| Antivirais |
| Antifúngicos |
| Outros Tipos de Produtos |
| Degeneração Macular Relacionada à Idade |
| Retinopatia Diabética |
| Oclusão da Veia Retiniana |
| Uveíte |
| Endoftalmite |
| Edema Macular Associado a Outros Distúrbios Retinianos |
| Outras Indicações |
| Hospitais |
| Clínicas Especializadas em Oftalmologia |
| Centros Cirúrgicos Ambulatoriais |
| Outros Usuários Finais |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Agentes Anti-VEGF | |
| Corticosteroides | ||
| Antibióticos | ||
| Antivirais | ||
| Antifúngicos | ||
| Outros Tipos de Produtos | ||
| Por Indicação | Degeneração Macular Relacionada à Idade | |
| Retinopatia Diabética | ||
| Oclusão da Veia Retiniana | ||
| Uveíte | ||
| Endoftalmite | ||
| Edema Macular Associado a Outros Distúrbios Retinianos | ||
| Outras Indicações | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas em Oftalmologia | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros Usuários Finais | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por injetáveis intravítreos?
O envelhecimento das populações, o diabetes e o crescimento relacionado em DMRI e retinopatia diabética estão aumentando o número de pacientes que necessitam de tratamento retiniano.
Qual é o tamanho do mercado de injetáveis intravítreos?
O mercado de injetáveis intravítreos é estimado em 15,09 bilhões de USD em 2026 e tem previsão de atingir 21,01 bilhões de USD até 2031 a um CAGR de 6,85%.
Qual categoria de produto detém a maior posição de receita?
Os agentes anti-VEGF detinham 87,31% da participação de receita em 2025 porque são amplamente utilizados nas principais indicações retinianas.
Qual indicação está crescendo mais rapidamente?
A retinopatia diabética tem previsão de crescer a um CAGR de 8,22% até 2031 à medida que a prevalência do diabetes e o acesso ao tratamento aumentam.
Por que intervalos de dosagem mais longos são importantes para o cuidado retiniano?
Tratamentos de intervalo mais longo podem reduzir as visitas à clínica e a carga de injeções, ao mesmo tempo em que sustentam a continuidade do cuidado para pacientes adequados.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,65% até 2031, sustentada pelo envelhecimento, diabetes e melhoria da infraestrutura oftalmológica.
Página atualizada pela última vez em:



