
Marktgröße und Marktanteile für Intravitreale (IVT) Injektabilia
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.09 Milliarden US-Dollar |
| Marktgröße (2031) | 21.01 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Intravitreale (IVT) Injektabilia von Mordor Intelligence
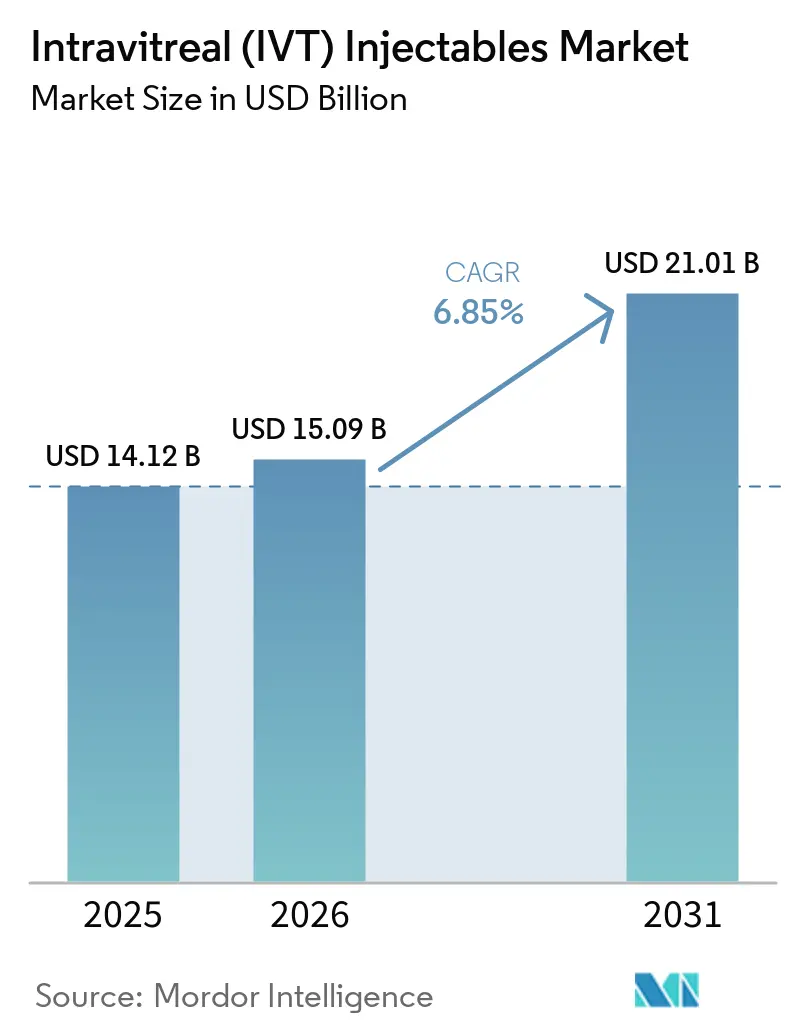
Die Marktgröße für Intravitreale (IVT) Injektabilia wird für 2025 auf 14,12 Milliarden USD, für 2026 auf 15,09 Milliarden USD geschätzt und soll bis 2031 einen Wert von 21,01 Milliarden USD erreichen, mit einer CAGR von 6,85 % von 2026 bis 2031.
Die Bevölkerungsalterung und die zunehmende Belastung durch chronische Stoffwechselerkrankungen erhöhen die Zahl der Patienten, die wiederholte Netzhautbehandlungen benötigen. Diabetes erhöht auch den Bedarf an Versorgung bei diabetischer Retinopathie, was die Nachfrage nach intravitrealen Therapien stützt. Der Markt für Intravitreale (IVT) Injektabilia entwickelt sich hin zu Behandlungen, die klinische Ergebnisse mit weniger Verabreichungsbesuchen aufrechterhalten können. Unternehmen reagieren mit Produkten höherer Dosierung, längeren Dosierungsintervallen, Verabreichungsplattformen und Biosimilars. Der Preisdruck durch Biosimilars kann den Markenumsatz pro Dosis verringern, während ein besserer Zugang die Behandlung in unterversorgten Umgebungen ausweiten könnte.
Wesentliche Erkenntnisse des Berichts
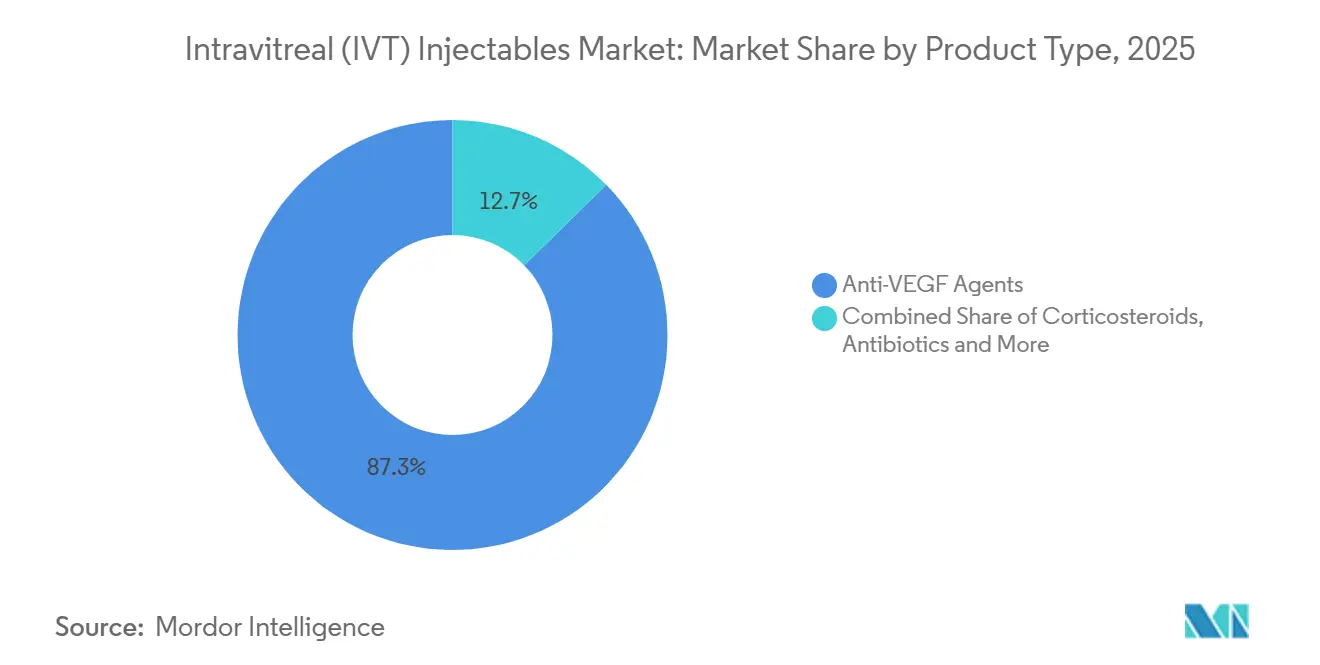
- Nach Produkttyp hielten Anti-VEGF-Wirkstoffe im Jahr 2025 einen Umsatzanteil von 87,31 %, während Kortikosteroide bis 2031 im Markt für Intravitreale (IVT) Injektabilia voraussichtlich mit einer CAGR von 7,65 % wachsen werden.
- Nach Indikation hielt die altersbedingte Makuladegeneration im Jahr 2025 einen Umsatzanteil von 32,24 %, während die diabetische Retinopathie bis 2031 im Markt für Intravitreale (IVT) Injektabilia voraussichtlich mit einer CAGR von 8,22 % wachsen wird.
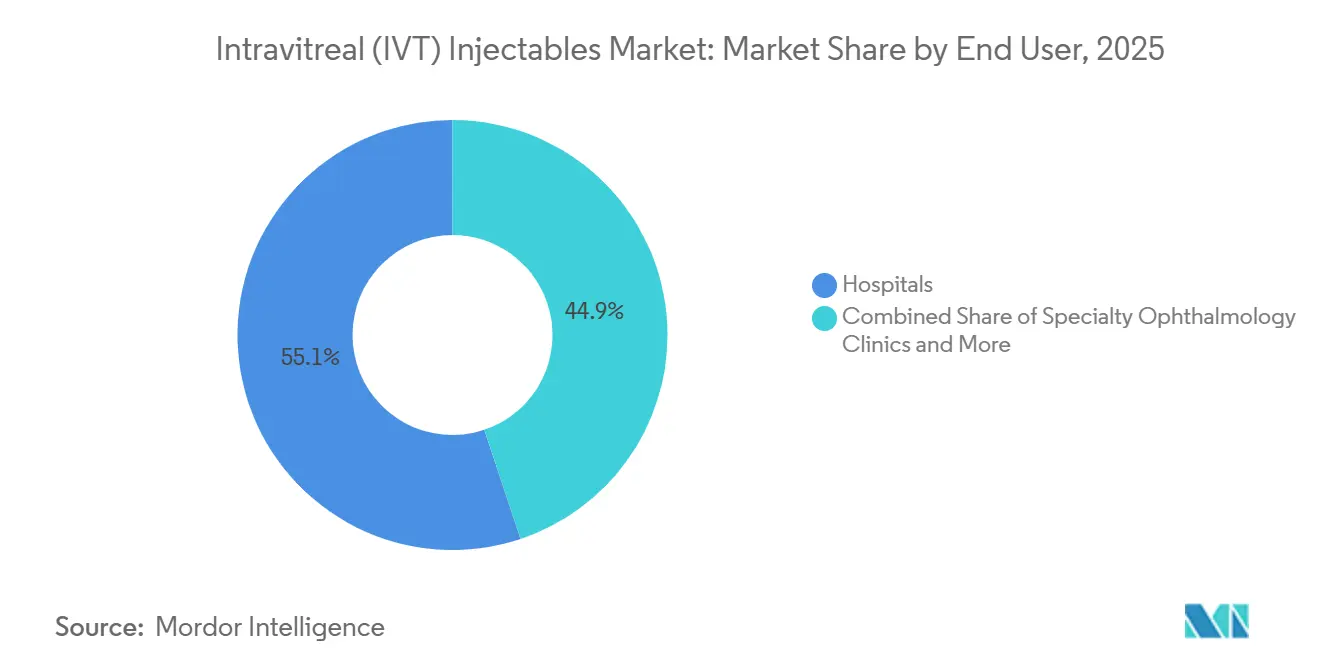
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 55,14 %, während spezialisierte Augenheilkundekliniken bis 2031 im Markt für Intravitreale (IVT) Injektabilia voraussichtlich mit einer CAGR von 8,42 % wachsen werden.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 36,54 %, während Online-Apotheken bis 2031 im Markt für Intravitreale (IVT) Injektabilia voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 38,61 %, während der asiatisch-pazifische Raum bis 2031 im Markt für Intravitreale (IVT) Injektabilia voraussichtlich mit einer CAGR von 8,65 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Intravitreale (IVT) Injektabilia
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Netzhauterkrankungen und Diabetes | +1.8% | Global, mit konzentriertem Wachstum in APAC, MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung und zunehmende altersbedingte Makuladegeneration | +1.4% | Nordamerika, Westeuropa, Japan, Australien | Langfristig (≥ 4 Jahre) |
| Wachsende Verbreitung von Anti-VEGF-Therapien | +1.3% | Global, mit rasch wachsender Verbreitung in aufstrebenden APAC-Märkten | Mittelfristig (2–4 Jahre) |
| Wachstum von Biosimilars und kostengünstigeren Netzhauttherapien | +0.7% | Nordamerika und EU-Kernmärkte, Ausweitung auf APAC und Südamerika | Mittelfristig (2–4 Jahre) |
| Länger wirkende Verabreichungsplattformen zur Reduzierung der Injektionsbelastung | +0.9% | Nordamerika, EU, Japan, Australien | Kurzfristig (≤ 2 Jahre) |
| Suprachoroidale und Gentherapie-Verabreichung zur Ermöglichung neuer Behandlungsparadigmen | +0.5% | Nordamerika und ausgewählte EU-Märkte, begrenzte globale Reichweite bis nach 2028 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Netzhauterkrankungen und Diabetes
Der Markt für Intravitreale (IVT) Injektabilia wird durch eine wachsende Zahl von Menschen mit Diabetes und durch die breitere Identifizierung von Netzhautkomplikationen in der routinemäßigen Diabetesversorgung gestützt. Diabetische Retinopathie betrifft 1 von 3 Menschen mit Diabetes. Die Internationale Diabetes-Föderation prognostizierte, dass die erwachsene Diabetespopulation von 537 Millionen im Jahr 2021 auf 783 Millionen bis 2045 ansteigen wird. Das Wachstum konzentriert sich auf Länder mit niedrigem und mittlerem Einkommen in Süd- und Südostasien, wo auch die Kapazitäten der Augenheilkunde verbessert werden. Eine retrospektive US-amerikanische Analyse von 571.545 intravitrealen Injektionen aus 238 Millionen Patientenakten ergab, dass diabetische Augenerkrankungen 26,9 % der behandelten Diagnosen ausmachten und das jährliche Injektionsvolumen zwischen 2017 und 2023 verdreifacht wurde. Screening-Programme und die breitere Anwendung von Behandlungen bei proliferativer Erkrankung bringen mehr Patienten in die aktive Versorgung.
Alternde Bevölkerung und zunehmende altersbedingte Makuladegeneration
Der Markt profitiert auch von der wachsenden Zahl älterer Patienten mit altersbedingter Makuladegeneration (AMD). Eine Analyse der globalen Krankheitslast berichtete von 8,06 Millionen Menschen mit AMD-bedingter Sehbeeinträchtigung im Jahr 2021 und prognostizierte 21,34 Millionen bis 2050. Der Anstieg spiegelt den demografischen Wandel wider und nicht eine Verringerung der Krankheitslast durch aktuelle Behandlungsmuster. Dieselbe Analyse ergab, dass die Beseitigung von Tabakexposition die prognostizierten AMD-Fälle für 2050 um 9 % reduzieren könnte. Japan bietet einen frühen Einblick in die Nachfrage in alternden asiatischen Bevölkerungen, da es eine hohe Prävalenz bei Menschen über 70 Jahren und ein entwickeltes Erstattungssystem aufweist. Diese Bedingungen stützen die wiederkehrende Behandlungsnachfrage in etablierten Netzhautversorgungssystemen.
Länger wirkende Verabreichungsplattformen zur Reduzierung der Injektionsbelastung
Länger wirkende Produkte verändern die Behandlungsmuster im Markt für Intravitreale (IVT) Injektabilia, indem sie die Häufigkeit der erforderlichen Folgeinjektionen reduzieren. Regeneron erhielt im April 2026 die FDA-Zulassung für EYLEA HD-Dosierungsintervalle von bis zu 20 Wochen bei feuchter AMD und diabetischem Makulaödem nach 1 Jahr nachgewiesener Wirkung[1]Regeneron Pharmaceuticals, Inc., „EYLEA HD von der FDA als erstes und einziges injizierbares Anti-VEGF mit Dosierungsintervallen von bis zu 5 Monaten zugelassen”, Regeneron. Roche erhielt im September 2025 das CE-Kennzeichen für Contivue, seine Susvimo Port Delivery Platform. Roche erhielt außerdem im Juli 2026 eine positive CHMP-Stellungnahme für Susvimo und im Mai 2025 die FDA-Zulassung für diabetische Retinopathie. Diese Optionen könnten mehr Behandlungsaktivitäten zu Spezialzentren verlagern, die fortgeschrittene Verabreichungswege verwalten können. Roche berichtete im August 2026 auch über anhaltende 2-Jahres-Ergebnisse für Vabysmo bei polypoidaler choroidaler Vaskulopathie.
Wachstum von Biosimilars und kostengünstigeren Netzhauttherapien
Biosimilars verändern das Kosten- und Zugangsprofil des Marktes für Intravitreale (IVT) Injektabilia, insbesondere in etablierten Anti-VEGF-Behandlungspfaden. Biocon erhielt im Mai 2024 die FDA-Zulassung für Yesafili, während Celltrion im Oktober 2025 die FDA-Zulassung für EYDENZELT erhielt[2]Biocon Biologics Ltd., „Biocon Biologics erhält US-FDA-Zulassung für Biosimilar-Aflibercept für Yesafili”, Biocon Biologics. Sandoz und Samsung Bioepis erhielten im November 2024 Zulassungen der Europäischen Kommission für Afqlir und Opuviz. Kostengünstigere Alternativen können die Erschwinglichkeit für behandlungsberechtigte Patienten erhöhen, die heute keine Therapie erhalten. Sie erhöhen auch den Druck auf Originatorprodukte und Krankenhausformulare. Regulatorische Entscheidungen zur Substitution und Formulierungsplatzierung werden bestimmen, welche Produkte breite Anwendung finden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Behandlungskosten und Erstattungsbeschränkungen | -1.0% | Global, am stärksten in Schwellenmärkten und bei US-amerikanischen Selbstzahlern | Langfristig (≥ 4 Jahre) |
| Injektionsbedingte Sicherheitsrisiken und okuläre unerwünschte Ereignisse | -0.6% | Global, unverhältnismäßig stark in Umgebungen mit hohem Volumen und geringen Ressourcen | Mittelfristig (2–4 Jahre) |
| Kapazität von Netzhautspezialisten und Einschränkungen bei der sterilen Verabreichung | -0.5% | Nordamerika, Vereinigtes Königreich, Australien, Indien sowie nicht-metropolitane und ländliche Gebiete weltweit | Langfristig (≥ 4 Jahre) |
| Behandlungsmüdigkeit, verpasste Dosen und Patientenabbruch | -0.7% | Global, verstärkt in entfernungsempfindlichen und älteren Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungskosten und Erstattungsbeschränkungen
Behandlungskosten schränken den Zugang im Markt für Intravitreale (IVT) Injektabilia ein, insbesondere dort, wo die Versicherungsdeckung unvollständig ist oder Patienten erhebliche Eigenkosten tragen. Die US-amerikanischen Großhandelserwerbskosten im Jahr 2023 lagen zwischen 50 und 80 USD pro Dosis für nicht zugelassenes Bevacizumab, 1.957,50 USD für Aflibercept 2 mg, 2.190 USD für Faricimab und 2.625 USD für Aflibercept 8 mg. Der Medicare Part B-Selbstbehalt beträgt 283 USD im Jahr 2026, und Original-Medicare-Patienten tragen eine Zuzahlung von 20 %. UnitedHealthcare verwendete in seiner kommerziellen medizinischen Leistungsrichtlinie 2025 Stufentherapieanforderungen für VEGF-Inhibitoren. Eine Umfrage aus dem Jahr 2025 ergab, dass 85 % der Netzhautspezialisten besorgt über den Patientenzugang während eines Engpasses bei kompoundiertem Bevacizumab waren und 63,9 % Änderungen des Behandlungsplans erwarteten. Solche Einschränkungen können den Behandlungsbeginn verzögern und die Abhängigkeit von kostengünstigeren Behandlungen erhöhen.
Behandlungsmüdigkeit, verpasste Dosen und Patientenabbruch
Behandlungsmüdigkeit schränkt den Markt für Intravitreale (IVT) Injektabilia ein, da viele Therapien wiederholte Klinikbesuche über lange Behandlungszeiträume erfordern. Eine Studie aus dem Jahr 2026 mit 657 Patienten unter Pro-re-nata-Anti-VEGF-Protokollen ergab, dass 52,8 % die Kriterien für den Verlust der Nachsorge erfüllten. Unter den kontaktierten Patienten gaben 56 % an, zu glauben, geheilt zu sein, 26 % nannten Angst vor Injektionen, 28 % nannten Reiseschwierigkeiten und 15 % nannten Zeitbelastung. Eine Studie aus dem Jahr 2025 ergab außerdem, dass 28,5 % einer realen AMD-Kohorte die Therapie abbrachen, wobei eine schlechtere Sehschärfe den klinisch geleiteten Abbruch vorhersagte. Verlängerte Intervallschemata können Reise- und Injektionsangst für einige Patienten reduzieren. Ihre Akzeptanz könnte die Kontinuität der Versorgung verbessern, wenn das klinische Ansprechen dauerhaft bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Anti-VEGF-Wirkstoffe führen, während Kortikosteroide schneller wachsen
Anti-VEGF-Wirkstoffe hielten im Jahr 2025 einen Marktanteil von 87,31 % im Markt für Intravitreale (IVT) Injektabilia. Ihre Position spiegelt die breite Anwendung bei AMD, diabetischem Makulaödem, retinalem Venenverschluss und diabetischer Retinopathie wider. Verschreiber haben auch langjährige Erfahrung mit Anti-VEGF-Injektionsprotokollen. Faricimab war im Januar 2022 der erste bispezifische Antikörper, der in den Vereinigten Staaten für das Auge zugelassen wurde. Die US-amerikanischen Injektionsraten für Faricimab stiegen von 2022 bis 2023 um mehr als das 5-Fache, und das Produkt übertraf die Ranibizumab-Nutzung innerhalb seiner ersten 2 Jahre. Das Muster zeigt, dass Kliniker Produkte wechseln können, wenn eine längere Dauerhaftigkeit nachgewiesen ist.
Kortikosteroide werden voraussichtlich der am schnellsten wachsende Produkttyp mit einer CAGR von 7,65 % bis 2031 sein. Ihre Anwendung nimmt bei Uveitis, refraktärem diabetischem Makulaödem und Fällen mit unzureichendem Anti-VEGF-Ansprechen zu. Antibiotika und antivirale Mittel spielen weiterhin kleinere Rollen bei Endophthalmitis und viraler Retinitis. Ihre Nachfrage ist mit der Anzahl intravitrealer Eingriffe verbunden und nicht mit der Inzidenz der wichtigsten Netzhauterkrankungen. Antimykotika bleiben die kleinste Kategorie, da ihre Anwendung auf immungeschwächte Bevölkerungsgruppen beschränkt ist. Der Biosimilar-Wettbewerb wird Investitionen wahrscheinlich in Richtung Produkte mit verlängertem Intervall und Gentherapien in der gesamten Branche der Intravitrealen (IVT) Injektabilia lenken.


Nach Indikation: AMD führt, während diabetische Retinopathie expandiert
AMD hielt im Jahr 2025 einen Umsatzanteil von 32,24 %. Ihre Größe beruht auf klinischen Belegen, etablierter Kostenträgerunterstützung und einer wachsenden älteren Bevölkerung in Nordamerika, Europa und Japan. Viele Patienten benötigen eine kontinuierliche Anti-VEGF-Behandlung, um das Sehvermögen zu erhalten. Das Altersprofil dieser Regionen stützt die anhaltende Nachfrage nach Netzhautdienstleistungen im Markt für Intravitreale (IVT) Injektabilia. Etablierte Versorgungspfade machen AMD auch zu einer dauerhaften Quelle des Eingriffvolumens. AMD hat nicht die höchste prognostizierte Wachstumsrate unter den Indikationen.
Diabetische Retinopathie wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,22 % wachsen. Die steigende Diabetesprävalenz erhöht den Pool der Patienten, die einem Risiko für Netzhautschäden ausgesetzt sind. Die breitere Anwendung von Anti-VEGF-Therapie bei proliferativer diabetischer Retinopathie kann die panretinale Photokoagulation bei ausgewählten Patienten ersetzen oder aufschieben. Optionen mit längerem Intervall können auch Patienten helfen, die Schwierigkeiten mit monatlichen oder alle-2-Monate-Plänen haben. EYLEA HD erhielt im November 2025 die FDA-Zulassung für Makulaödem nach retinalem Venenverschluss. Uveitis, Endophthalmitis und andere Netzhauterkrankungen bleiben kleinere Indikationen mit stetigem Behandlungsbedarf.
Nach Endnutzer: Krankenhäuser führen, während spezialisierte Kliniken expandieren
Krankenhäuser hielten im Jahr 2025 einen Umsatzanteil von 55,14 %. Sterile Zubereitungsanforderungen, Spezialistenzugang und Notfallkapazitäten stützen ihre Rolle. Die Amerikanische Akademie für Augenheilkunde identifizierte Endophthalmitis, Netzhautablösung, Kataraktentwicklung und anhaltend erhöhten Augeninnendruck als schwerwiegende Komplikationen, die eine prompte Reaktion von Spezialisten erfordern[3]Amerikanische Akademie für Augenheilkunde, „Intravitreale Injektionen, Klinische Stellungnahme 2025”, Amerikanische Akademie für Augenheilkunde. Diese Anforderungen haben historisch die Krankenhausversorgung im Markt für Intravitreale (IVT) Injektabilia begünstigt. Krankenhausinjektionszentren stehen auch unter Druck, Volumen und Kosten effizient zu verwalten. Dies schafft Raum für andere überwachte Behandlungsumgebungen.
Spezialisierte Augenheilkundekliniken werden voraussichtlich bis 2031 mit einer CAGR von 8,42 % wachsen. Diese Kliniken können Netzhautkompetenz bündeln und den Durchsatz pro Injektionsstuhl verbessern. Sie können auch kürzere Terminplanungsfenster als ambulante Krankenhausabteilungen anbieten. Eine Umfrage aus dem Jahr 2026 ergab, dass 46 % der Praxen ambulante Eingriffe erhöhten, um den begrenzten Zugang zu Krankenhausoperationssälen zu bewältigen. Ambulante chirurgische Zentren spielen eine Rolle, wo die Einrichtungserstattung den Betrieb unterstützt. Mobile Injektionseinheiten und pflegegeleitete Dienste bleiben klein, können aber die Aufgabenteilung unterstützen, wo die Verfügbarkeit von Spezialisten begrenzt ist.
Nach Vertriebskanal: Krankenhausapotheken führen, während Online-Apotheken beschleunigen
Krankenhausapotheken hielten im Jahr 2025 einen Umsatzanteil von 36,54 %. Die meisten intravitrealen Eingriffe erfordern die Abgabe am Versorgungsort in einer kontrollierten Umgebung. Anti-VEGF-Wirkstoffe und Kortikosteroide sind häufig ärztlich verabreichte Biologika, die unter medizinischen Leistungen abgedeckt sind. Diese Zahlungsstruktur lenkt einen Großteil des Volumens durch institutionelle Kanäle im Markt für Intravitreale (IVT) Injektabilia. Einzelhandelsapotheken behalten eine Rolle in Systemen, die kompoundiertes Bevacizumab, Biosimilar-Programme oder die Versorgung mit vorgefüllten Spritzen unterstützen. Sie können auch kleinere Satellitenkliniken unter geeigneten Handhabungsvereinbarungen bedienen.
Online-Apotheken werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,12 % wachsen. Ihre Aktivität konzentriert sich auf die Lieferung an Kliniken, die Erfüllung von Patientenunterstützungsprogrammen und Vertriebspartnerschaften anstatt auf unbeaufsichtigte Heiminjektionen. Die Lieferung vorgefüllter Spritzen kann Einrichtungen unterstützen, die Therapien mit verlängertem Intervall verwenden. Austauschbare Biosimilar-Klassifizierungen in den Vereinigten Staaten können die Substitution bei der Abgabe gemäß den geltenden Regeln ermöglichen. Bessere Kühlkettenlogistik und Biologika-Verpackung reduzieren Vertriebshindernisse. Diese Änderungen können einige inkrementelle Versorgungsaktivitäten im Markt für Intravitreale (IVT) Injektabilia umlenken.
Geografische Analyse
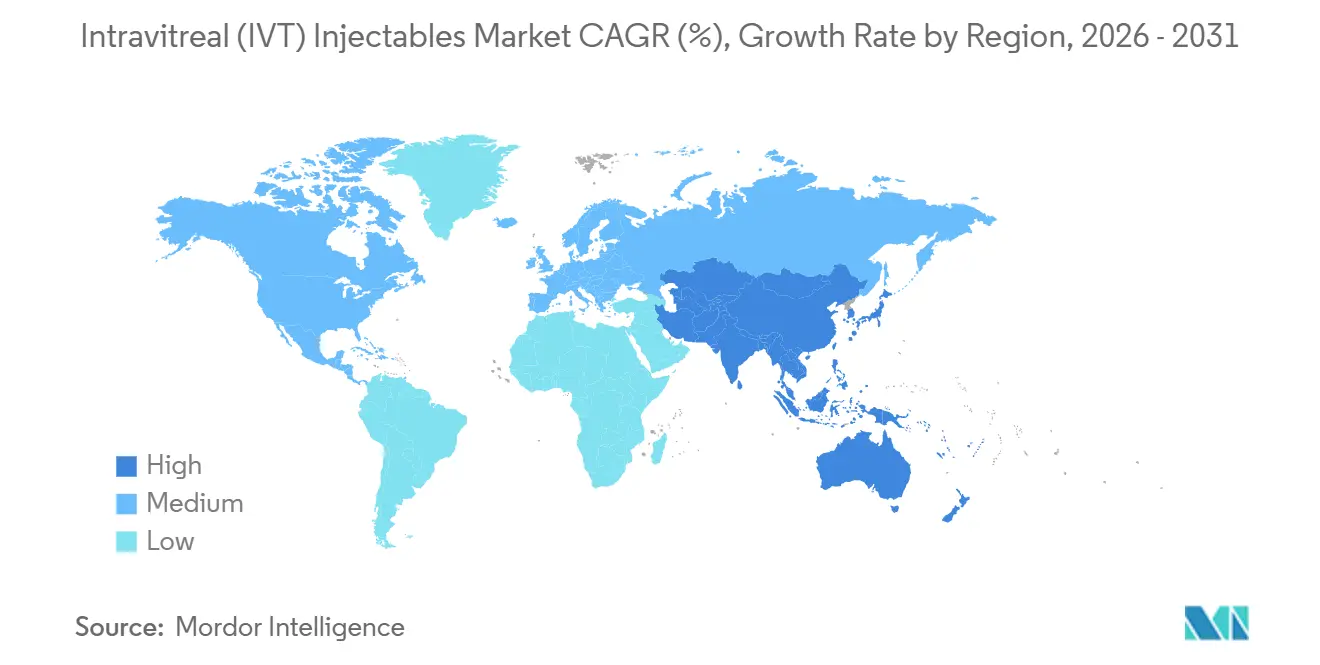
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,61 % im Markt für Intravitreale (IVT) Injektabilia. Die Region verfügt über eine hohe Konzentration von Netzhautspezialisten, aktive klinische Studien und eine breite Erstattung für markierte Anti-VEGF-Therapien. Der Kostenträgerdruck beeinflusst weiterhin die Behandlungswahl und das Vergütungsniveau. Biocon bestätigte die kanadische Markteinführung von Yesafili spätestens im Juli 2025. Mexiko zieht Interesse auf sich, da private Augenheilkundenetzwerke die Abdeckung in großen Städten ausweiten.
Europa bleibt die zweitgrößte Geografie im Markt für Intravitreale (IVT) Injektabilia. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien haben etablierte Erstattungswege für Anti-VEGF-Behandlungen. Die Zulassungen der Europäischen Kommission für Afqlir und Opuviz im November 2024 erweiterten die Biosimilar-Auswahl. Krankenhausausschreibungen können die Produktnutzung schnell ändern, nachdem ein neues Biosimilar in das Formular aufgenommen wurde. Das Vereinigte Königreich hat nicht zugelassenes Bevacizumab zur Kostenkontrolle eingesetzt, und zugelassene kostengünstigere Optionen könnten weitere Anwendung finden.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 im Markt für Intravitreale (IVT) Injektabilia mit einer CAGR von 8,65 % wachsen. Alternde Bevölkerungen, Diabetes und eine verbesserte Augenheilkundeinfrastruktur stützen die regionale Nachfrage. Santen brachte die EYLEA 8 mg vorgefüllte Spritze in Japan am 21. Mai 2025 zu einem Preis von 146.286 JPY (970 USD) auf den Markt. Novartis erhielt im November 2025 die japanische Zulassung für Beovu bei proliferativer diabetischer Retinopathie. Indien hat erheblichen ungedeckten Bedarf und eine Erschwinglichkeitslücke, während regulatorische Wege für ophthalmologische Biologika entwickelt werden. Der Nahe Osten und Afrika sowie Südamerika bleiben kleiner, werden aber zunehmend relevant, da Biosimilar-Preise den Zugang unterstützen.

Wettbewerbslandschaft
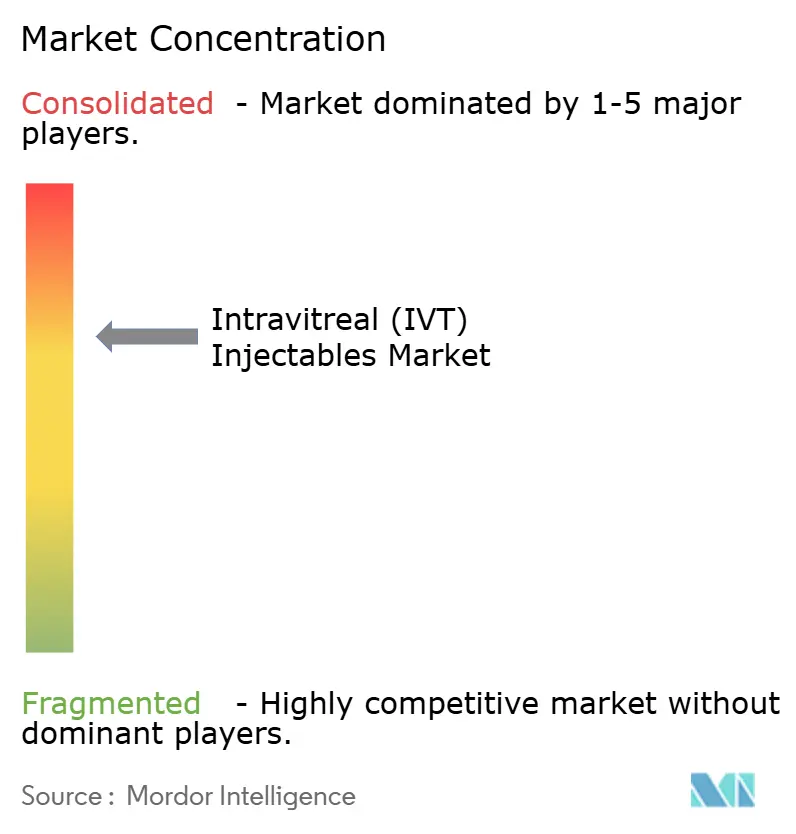
Der Markt für Intravitreale (IVT) Injektabilia ist unter den führenden Markenfranchisenehmen mäßig konsolidiert. Regeneron Pharmaceuticals, Roche, Genentech, Novartis und Bayer AG sind die wichtigsten Unternehmen in der Anti-VEGF-Therapie. Regeneron führt das US-amerikanische Aflibercept-Franchise durch EYLEA und EYLEA HD. Bayer vermarktet Aflibercept außerhalb der Vereinigten Staaten, was der Partnerschaft eine breite geografische Reichweite verleiht. Roche konkurriert durch Vabysmo und die Susvimo-Verabreichungsplattform. Der Wettbewerbsfokus verlagert sich auf neue Indikationen, höhere Dosen, längere Intervalle und Verabreichungssysteme.
Regeneron erweiterte EYLEA HD mit der FDA-Zulassung für Dosierungsintervalle von bis zu 20 Wochen bei feuchter AMD und diabetischem Makulaödem im April 2026. Roche erhielt im September 2025 das CE-Kennzeichen für Contivue und brachte damit eine kontinuierliche Verabreichungsoption für neovaskuläre AMD voran. Roche berichtete im August 2026 auch über 2-Jahres-Vabysmo-Daten bei polypoidaler choroidaler Vaskulopathie. Diese Maßnahmen sollen den Produktwert erhalten, während der Biosimilar-Wettbewerb im Markt für Intravitreale (IVT) Injektabilia zunimmt. Novartis erweitert auch die Anwendung von Beovu in Japan nach der Zulassung für proliferative diabetische Retinopathie. Die Produktdifferenzierung basiert daher zunehmend auf Dauerhaftigkeit und Indikationsbreite.
Mittelständische Unternehmen sind im Markt für Intravitreale (IVT) Injektabilia stärker fragmentiert. EyePoint Pharmaceuticals konzentriert sich auf Mikrosphären-Technologie mit verzögerter Freisetzung für chronische Netzhauterkrankungen. Alimera Sciences konzentriert sich auf Kortikosteroid-Implantate mit verzögerter Freisetzung für chronisches diabetisches Makulaödem. Gentherapie könnte das wiederkehrende Injektionsmodell verändern, wenn dauerhafte Ergebnisse erzielt werden. 4D Molecular Therapeutics berichtete im Juli 2026 über positive 2-Jahres-Phase-2b-Daten für 4D-150. Unternehmen, die sowohl Injektions- als auch Gentherapieplattformen entwickeln, könnten nach 2028 besser für Veränderungen positioniert sein.
Marktführer in der Branche der Intravitrealen (IVT) Injektabilia
Regeneron Pharmaceuticals, Inc.
F. Hoffmann-La Roche Ltd
Bayer AG
Novartis AG
AbbVie Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Roche gab positive 2-Jahres-Daten aus der Phase-IIIb/IV-SALWEEN-Studie zu Vabysmo (Faricimab) bei polypoidaler choroidaler Vaskulopathie, einem schweren AMD-Subtyp, auf dem 19. Kongress der Asiatisch-Pazifischen Vitreoretinalen Gesellschaft bekannt. Die Studie zeigte, dass 74 % der Patienten im Jahr 2 keine Netzhautflüssigkeit aufwiesen und 61 % verlängerte 20-Wochen-Dosierungsintervalle einhielten.
- Juli 2026: 4D Molecular Therapeutics gab positive 2-Jahres-Phase-2b-Daten aus der PRISM-Studie zu 4D-150 bekannt, einer intravitrealen Gentherapie, die darauf ausgelegt ist, mit einer einzigen Injektion in einer breiten feuchten AMD-Population anhaltende Anti-VEGF-Wirkung aus der Netzhaut zu liefern. Die Daten wurden auf der ASRS-Jahrestagung präsentiert und unterstützen das Phase-3-Programm des Unternehmens.


Umfang des globalen Berichts über den Markt für Intravitreale (IVT) Injektabilia
Gemäß dem Umfang des Berichts sind Intravitreale (IVT) Injektabilia Medikamente, die direkt in den Glaskörper, die gelartige Substanz im Inneren des Auges, durch eine Injektion verabreicht werden. Diese Injektionen werden zur Behandlung verschiedener Netzhaut- und Glaskörpererkrankungen eingesetzt, wie altersbedingte Makuladegeneration, diabetische Retinopathie und retinaler Venenverschluss, indem Medikamente wie Anti-VEGF-Wirkstoffe, Kortikosteroide oder Antibiotika direkt an die Netzhaut und den Glaskörper abgegeben werden.
Der Markt für Intravitreale (IVT) Injektabilia ist nach Produkttyp segmentiert in Anti-VEGF-Wirkstoffe, Kortikosteroide, Antibiotika, antivirale Mittel, Antimykotika und andere Produkttypen; nach Indikation in altersbedingte Makuladegeneration, diabetische Retinopathie, retinaler Venenverschluss, Uveitis, Endophthalmitis, Makulaödem im Zusammenhang mit anderen Netzhauterkrankungen und andere Indikationen; nach Endnutzer in Krankenhäuser, spezialisierte Augenheilkundekliniken, ambulante chirurgische Zentren und andere Endnutzer; nach Vertriebskanal in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und andere Vertriebskanäle; und nach Geografie in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Anti-VEGF-Wirkstoffe |
| Kortikosteroide |
| Antibiotika |
| Antivirale Mittel |
| Antimykotika |
| Andere Produkttypen |
| Altersbedingte Makuladegeneration |
| Diabetische Retinopathie |
| Retinaler Venenverschluss |
| Uveitis |
| Endophthalmitis |
| Makulaödem im Zusammenhang mit anderen Netzhauterkrankungen |
| Andere Indikationen |
| Krankenhäuser |
| Spezialisierte Augenheilkundekliniken |
| Ambulante chirurgische Zentren |
| Andere Endnutzer |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Anti-VEGF-Wirkstoffe | |
| Kortikosteroide | ||
| Antibiotika | ||
| Antivirale Mittel | ||
| Antimykotika | ||
| Andere Produkttypen | ||
| Nach Indikation | Altersbedingte Makuladegeneration | |
| Diabetische Retinopathie | ||
| Retinaler Venenverschluss | ||
| Uveitis | ||
| Endophthalmitis | ||
| Makulaödem im Zusammenhang mit anderen Netzhauterkrankungen | ||
| Andere Indikationen | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialisierte Augenheilkundekliniken | ||
| Ambulante chirurgische Zentren | ||
| Andere Endnutzer | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach intravitrealen Injektabilia an?
Alternde Bevölkerungen, Diabetes und das damit verbundene Wachstum bei AMD und diabetischer Retinopathie erhöhen die Zahl der Patienten, die eine Netzhautbehandlung benötigen.
Wie groß ist der Markt für intravitreale Injektabilia?
Der Markt für intravitreale Injektabilia wird für 2026 auf 15,09 Milliarden USD geschätzt und soll bis 2031 mit einer CAGR von 6,85 % einen Wert von 21,01 Milliarden USD erreichen.
Welche Produktkategorie hat die größte Umsatzposition?
Anti-VEGF-Wirkstoffe hielten im Jahr 2025 einen Umsatzanteil von 87,31 %, da sie in den wichtigsten Netzhautindikationen weit verbreitet eingesetzt werden.
Welche Indikation wächst am schnellsten?
Diabetische Retinopathie wird voraussichtlich bis 2031 mit einer CAGR von 8,22 % wachsen, da die Diabetesprävalenz und der Behandlungszugang zunehmen.
Warum sind längere Dosierungsintervalle für die Netzhautversorgung wichtig?
Behandlungen mit längerem Intervall können Klinikbesuche und die Injektionsbelastung reduzieren und gleichzeitig die Kontinuität der Versorgung für geeignete Patienten unterstützen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 8,65 % wachsen, unterstützt durch Alterung, Diabetes und eine verbesserte Augenheilkundeinfrastruktur.
Seite zuletzt aktualisiert am:



