
Taille et part du marché des injectables intravitréens (IVT)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.09 Milliards de dollars |
| Taille du Marché (2031) | 21.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
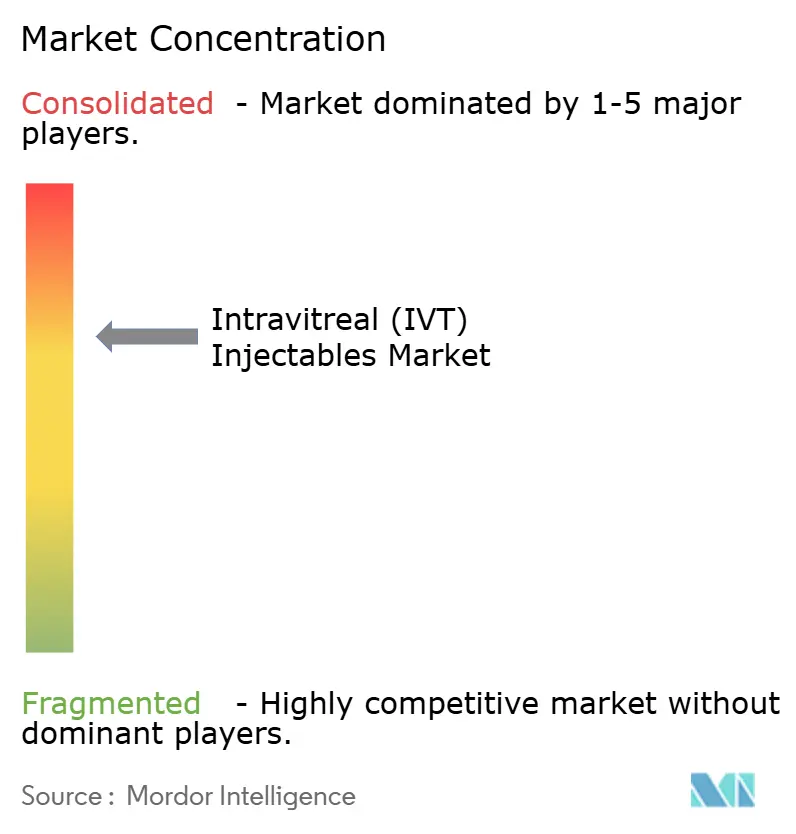
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des injectables intravitréens (IVT) par Mordor Intelligence
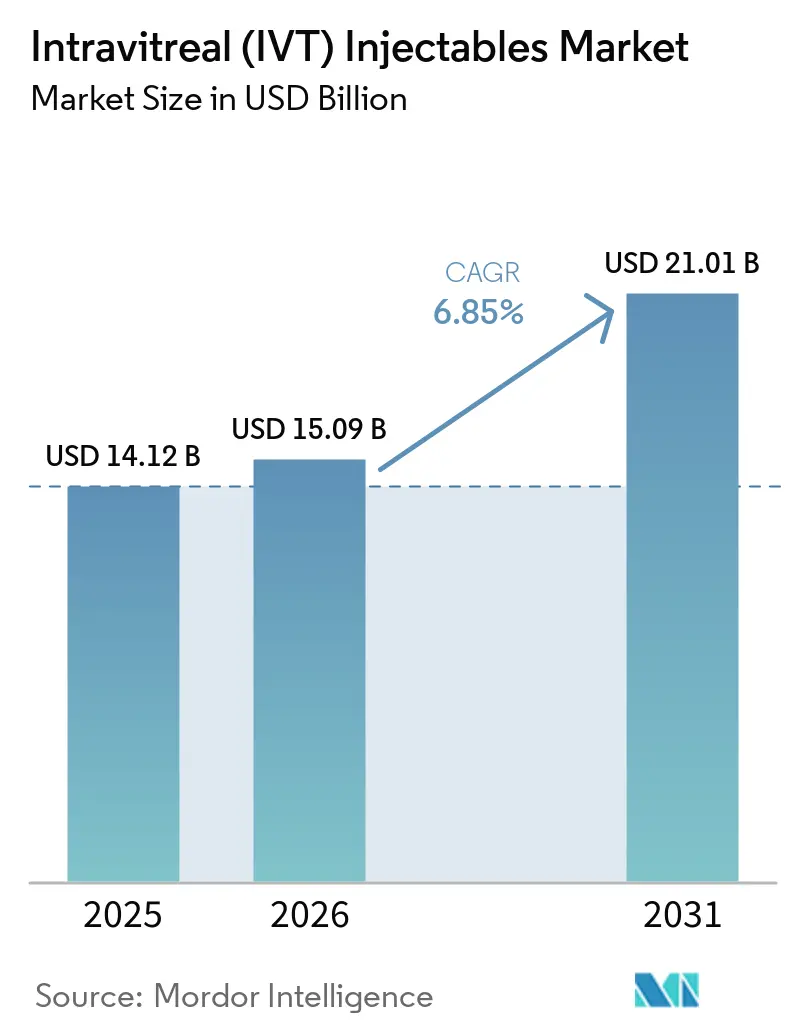
La taille du marché des injectables intravitréens (IVT) est projetée à 14,12 milliards USD en 2025, 15,09 milliards USD en 2026, et devrait atteindre 21,01 milliards USD d'ici 2031, avec un CAGR de 6,85 % de 2026 à 2031.
Le vieillissement de la population et le fardeau croissant des maladies métaboliques chroniques augmentent le nombre de patients nécessitant un traitement rétinien répété. Le diabète accroît également le besoin de soins pour la rétinopathie diabétique, ce qui soutient la demande de thérapies intravitréennes. Le marché des injectables intravitréens (IVT) évolue vers des traitements capables de maintenir des résultats cliniques avec moins de visites d'administration. Les entreprises répondent avec des produits à doses plus élevées, des intervalles de dosage plus longs, des plateformes de délivrance et des biosimilaires. La pression sur les prix exercée par les biosimilaires peut réduire les revenus de marque par dose, tandis qu'un meilleur accès pourrait élargir le traitement dans les milieux mal desservis.
Principaux enseignements du rapport
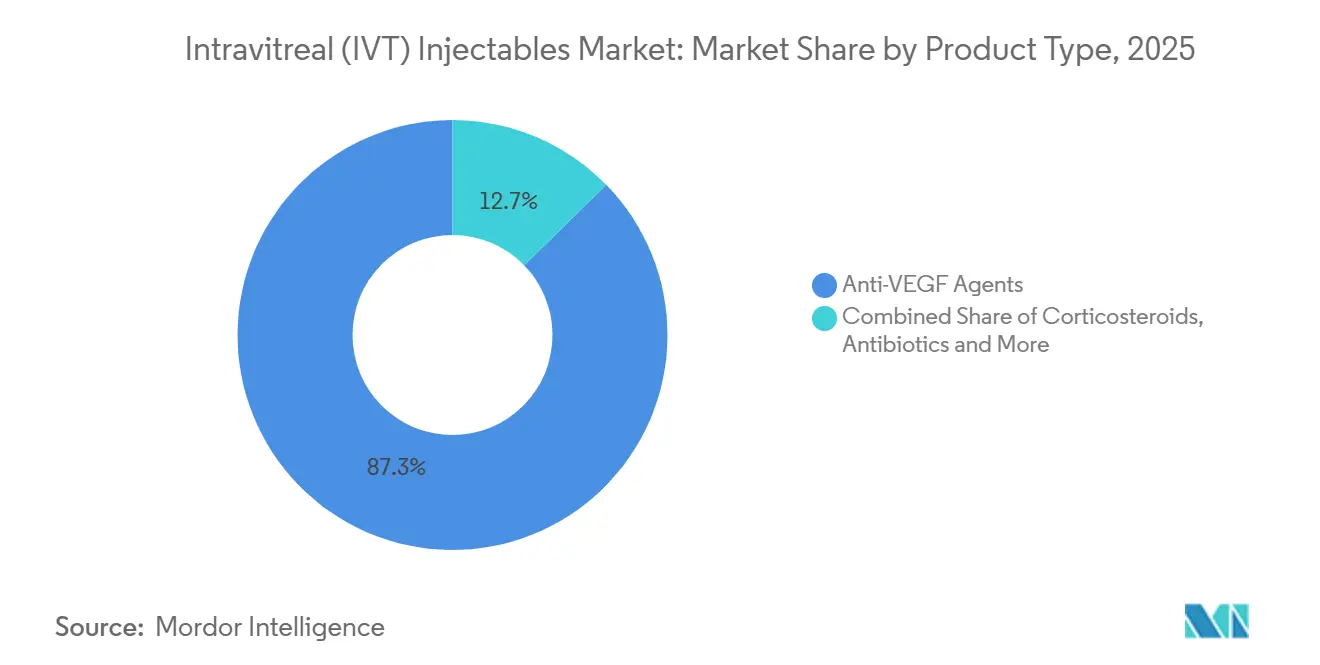
- Par type de produit, les agents anti-VEGF détenaient 87,31 % de la part des revenus en 2025, tandis que les corticostéroïdes devraient se développer à un CAGR de 7,65 % jusqu'en 2031 sur le marché des injectables intravitréens (IVT).
- Par indication, la dégénérescence maculaire liée à l'âge détenait 32,24 % de la part des revenus en 2025, tandis que la rétinopathie diabétique devrait se développer à un CAGR de 8,22 % jusqu'en 2031 sur le marché des injectables intravitréens (IVT).
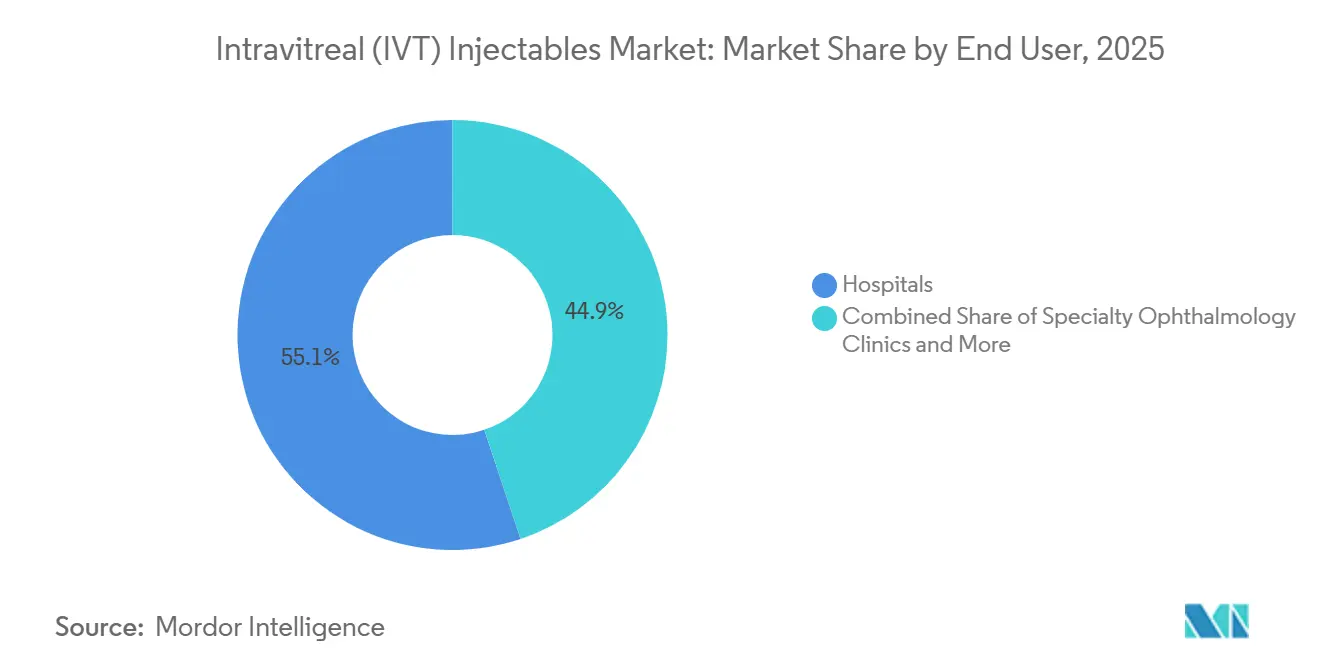
- Par utilisateur final, les hôpitaux détenaient 55,14 % de la part des revenus en 2025, tandis que les cliniques ophtalmologiques spécialisées devraient se développer à un CAGR de 8,42 % jusqu'en 2031 sur le marché des injectables intravitréens (IVT).
- Par canal de distribution, les pharmacies hospitalières détenaient 36,54 % de la part des revenus en 2025, tandis que les pharmacies en ligne devraient se développer à un CAGR de 9,12 % jusqu'en 2031 sur le marché des injectables intravitréens (IVT).
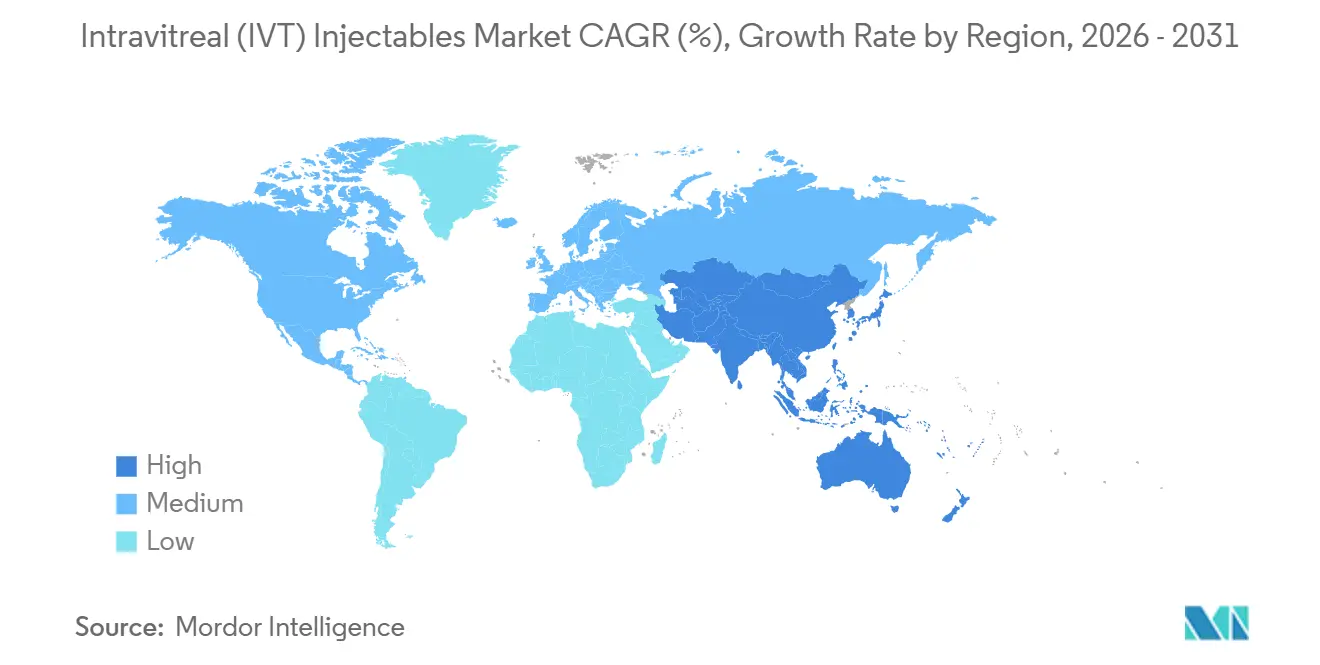
- Par géographie, l'Amérique du Nord détenait 38,61 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,65 % jusqu'en 2031 sur le marché des injectables intravitréens (IVT).
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des injectables intravitréens (IVT)
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies rétiniennes et du diabète | +1.8% | Mondial, avec une croissance concentrée en Asie-Pacifique, au Moyen-Orient et Afrique, et en Amérique du Sud | Long terme (≥ 4 ans) |
| Vieillissement de la population et augmentation de la dégénérescence maculaire liée à l'âge | +1.4% | Amérique du Nord, Europe occidentale, Japon, Australie | Long terme (≥ 4 ans) |
| Adoption croissante des thérapies anti-VEGF | +1.3% | Mondial, avec une adoption en rapide expansion dans les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des biosimilaires et des thérapies rétiniennes à moindre coût | +0.7% | Amérique du Nord et noyau de l'UE, avec extension vers l'Asie-Pacifique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Plateformes de délivrance à action prolongée réduisant la charge des injections | +0.9% | Amérique du Nord, UE, Japon, Australie | Court terme (≤ 2 ans) |
| Délivrance suprachoroïdienne et par thérapie génique permettant de nouveaux paradigmes de traitement | +0.5% | Amérique du Nord et certains marchés de l'UE, portée mondiale limitée jusqu'après 2028 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies rétiniennes et du diabète
Le marché des injectables intravitréens (IVT) est soutenu par un nombre croissant de personnes vivant avec le diabète et par une meilleure identification des complications rétiniennes dans le cadre du suivi courant du diabète. La rétinopathie diabétique touche 1 personne sur 3 atteinte de diabète. La Fédération internationale du diabète a projeté que la population adulte diabétique passerait de 537 millions en 2021 à 783 millions d'ici 2045. La croissance est concentrée dans les pays à revenu faible et intermédiaire d'Asie du Sud et du Sud-Est, où la capacité en soins oculaires s'améliore également. Une analyse rétrospective américaine portant sur 571 545 injections intravitréennes dans 238 millions de dossiers patients a révélé que les maladies oculaires diabétiques représentaient 26,9 % des diagnostics traités, et que le volume annuel d'injections a triplé entre 2017 et 2023. Les programmes de dépistage et l'utilisation plus large du traitement dans la maladie proliférative amènent davantage de patients à bénéficier de soins actifs.
Vieillissement de la population et augmentation de la dégénérescence maculaire liée à l'âge
Le marché bénéficie également du nombre croissant de patients âgés atteints de dégénérescence maculaire liée à l'âge, ou DMLA. Une analyse de la charge mondiale de morbidité a recensé 8,06 millions de personnes souffrant d'une déficience visuelle liée à la DMLA en 2021 et en a projeté 21,34 millions d'ici 2050. Cette augmentation reflète davantage les changements démographiques qu'une réduction de la charge de morbidité due aux schémas thérapeutiques actuels. La même analyse a révélé que l'élimination de l'exposition au tabac pourrait réduire de 9 % les cas de DMLA projetés en 2050. Le Japon offre un aperçu précoce de la demande dans les populations asiatiques vieillissantes, car il présente une prévalence élevée chez les personnes de plus de 70 ans et un système de remboursement développé. Ces conditions soutiennent une demande de traitement récurrente dans les systèmes de soins rétiniens établis.
Plateformes de délivrance à action prolongée réduisant la charge des injections
Les produits à action prolongée modifient les schémas thérapeutiques sur le marché des injectables intravitréens (IVT) en réduisant la fréquence des injections de suivi éligibles. Regeneron a reçu l'approbation de la FDA en avril 2026 pour des intervalles de dosage d'EYLEA HD allant jusqu'à 20 semaines dans la DMLA humide et l'œdème maculaire diabétique après 1 an de réponse démontrée[1]Regeneron Pharmaceuticals, Inc., "EYLEA HD approuvé par la FDA comme premier et unique anti-VEGF injectable avec des intervalles de dosage allant jusqu'à 5 mois," Regeneron. Roche a reçu le marquage CE pour Contivue, sa plateforme de délivrance par port Susvimo, en septembre 2025. Roche a également reçu un avis positif du CHMP pour Susvimo en juillet 2026 et l'approbation de la FDA pour la rétinopathie diabétique en mai 2025. Ces options pourraient orienter davantage d'activités thérapeutiques vers des sites spécialisés capables de gérer des voies d'administration avancées. Roche a également rapporté des résultats durables à 2 ans pour Vabysmo dans la vasculopathie choroïdienne polypoïdale en août 2026.
Croissance des biosimilaires et des thérapies rétiniennes à moindre coût
Les biosimilaires remodèlent le profil de coût et d'accès du marché des injectables intravitréens (IVT), en particulier dans les voies thérapeutiques anti-VEGF établies. Biocon a reçu l'approbation de la FDA pour Yesafili en mai 2024, tandis que Celltrion a reçu l'approbation de la FDA pour EYDENZELT en octobre 2025[2]Biocon Biologics Ltd., "Biocon Biologics obtient l'approbation de la FDA américaine pour l'aflibercept biosimilaire Yesafili," Biocon Biologics. Sandoz et Samsung Bioepis ont obtenu les approbations de la Commission européenne pour Afqlir et Opuviz en novembre 2024. Les alternatives à moindre coût peuvent améliorer l'accessibilité financière pour les patients éligibles au traitement qui ne reçoivent pas de thérapie aujourd'hui. Elles intensifient également la pression sur les produits originaux et les formulaires hospitaliers. Les décisions réglementaires sur la substitution et le placement dans les formulaires détermineront quels produits bénéficieront d'une utilisation large.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du traitement et restrictions de remboursement | -1.0% | Mondial, le plus aigu dans les marchés émergents et les situations de paiement direct aux États-Unis | Long terme (≥ 4 ans) |
| Risques de sécurité liés aux injections et événements indésirables oculaires | -0.6% | Mondial, affecte de manière disproportionnée les milieux à volume élevé et à faibles ressources | Moyen terme (2-4 ans) |
| Capacité des spécialistes de la rétine et contraintes d'administration stérile | -0.5% | Amérique du Nord, Royaume-Uni, Australie, Inde, et zones non métropolitaines et rurales à l'échelle mondiale | Long terme (≥ 4 ans) |
| Fatigue thérapeutique, doses manquées et abandon des patients | -0.7% | Mondial, amplifiée dans les populations sensibles à la distance et les populations âgées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du traitement et restrictions de remboursement
Les coûts de traitement limitent l'accès sur le marché des injectables intravitréens (IVT), en particulier là où la couverture est incomplète ou lorsque les patients font face à des obligations importantes à leur charge. Les coûts d'acquisition en gros aux tats-Unis en 2023 variaient de 50 à 80 USD par dose pour le bévacizumab hors indication, 1 957,50 USD pour l'aflibercept 2 mg, 2 190 USD pour le faricimab et 2 625 USD pour l'aflibercept 8 mg. La franchise Medicare Partie B s'élève à 283 USD en 2026, et les patients sous Medicare Original font face à une coassurance de 20 %. UnitedHealthcare a utilisé des exigences de thérapie par étapes pour les inhibiteurs du VEGF dans sa politique de prestations médicales commerciales 2025. Une enquête de 2025 a révélé que 85 % des spécialistes de la rétine étaient préoccupés par l'accès des patients lors d'une pénurie de bévacizumab préparé en pharmacie, et 63,9 % anticipaient des modifications du plan de traitement. De telles limites peuvent retarder l'initiation du traitement et accroître le recours aux traitements à moindre coût.
Fatigue thérapeutique, doses manquées et abandon des patients
La fatigue thérapeutique contraint le marché des injectables intravitréens (IVT) car de nombreuses thérapies nécessitent des visites cliniques répétées sur de longues périodes de traitement. Une étude de 2026 portant sur 657 patients sous protocoles anti-VEGF pro re nata a révélé que 52,8 % répondaient aux critères de perte de suivi. Parmi les patients contactés, 56 % ont cité la conviction d'être guris, 26 % la peur des injections, 28 % les difficultés de déplacement et 15 % la charge de temps. Une étude de 2025 a également révélé que 28,5 % d'une cohorte de DMLA en vie réelle avaient interrompu la thérapie, avec une acuité visuelle plus faible prédisant l'arrêt initié par le clinicien. Les schémas à intervalles prolongés peuvent réduire les déplacements et l'anxiété liée aux injections pour certains patients. Leur adoption pourrait améliorer la continuité des soins lorsque la réponse clinique reste durable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les agents anti-VEGF en tête, les corticostéroïdes en croissance plus rapide
Les agents anti-VEGF détenaient 87,31 % de la part du marché des injectables intravitréens (IVT) en 2025. Leur position reflète une utilisation large dans la DMLA, l'œdème maculaire diabétique, l'occlusion veineuse rétinienne et la rétinopathie diabétique. Les prescripteurs ont également une longue expérience des protocoles d'injection anti-VEGF. Le faricimab a été le premier anticorps bispécifique approuvé pour l'œil aux États-Unis en janvier 2022. Les taux d'injection américains pour le faricimab ont augmenté de plus de 5 fois entre 2022 et 2023, et le produit a dépassé l'utilisation du ranibizumab au cours de ses 2 premières années. Ce schéma indique que les cliniciens peuvent changer de produit lorsqu'une durabilité plus longue est établie.
Les corticostéroïdes devraient être le type de produit à la croissance la plus rapide avec un CAGR de 7,65 % jusqu'en 2031. Leur utilisation augmente dans l'uvéite, l'œdème maculaire diabétique réfractaire et les cas présentant une réponse anti-VEGF inadéquate. Les antibiotiques et les antiviraux continuent de jouer des rôles plus modestes dans l'endophtalmie et la rétinite virale. Leur demande est liée au nombre de procédures intravitréennes plutôt qu'à l'incidence des principales maladies rétiniennes. Les antifongiques restent la catégorie la plus petite car leur utilisation est limitée aux populations immunodéprimées. La concurrence des biosimilaires devrait orienter les investissements vers des produits à intervalles prolongés et des thérapies géniques dans le secteur des injectables intravitréens (IVT).


Par indication : la DMLA en tête, la rétinopathie diabétique en expansion
La DMLA détenait 32,24 % de la part des revenus en 2025. Son importance repose sur les données cliniques, le soutien établi des payeurs et une population âgée croissante en Amérique du Nord, en Europe et au Japon. De nombreux patients nécessitent un traitement anti-VEGF continu pour maintenir leur vision. Le profil d'âge de ces régions soutient une demande continue de services rétiniens sur le marché des injectables intravitréens (IVT). Les voies de soins établies font également de la DMLA une source durable de volume de procédures. La DMLA n'affiche pas le taux de croissance prévisionnel le plus élevé parmi les indications.
La rétinopathie diabétique devrait croître à un CAGR de 8,22 % de 2026 à 2031. La prévalence croissante du diabète augmente le nombre de patients à risque de lésions rétiniennes. L'utilisation plus large de la thérapie anti-VEGF dans la rétinopathie diabétique proliférante peut remplacer ou différer la photocoagulation panrétinienne chez certains patients. Les options à intervalles prolongés peuvent également aider les patients qui ont du mal à respecter des calendriers mensuels ou bimestriels. EYLEA HD a reçu l'approbation de la FDA pour l'œdème maculaire consécutif à une occlusion veineuse rétinienne en novembre 2025. L'uvéite, l'endophtalmie et les autres affections rétiniennes restent des indications plus modestes avec des besoins thérapeutiques stables.
Par utilisateur final : les hôpitaux en tête, les cliniques spécialisées en expansion
Les hôpitaux détenaient 55,14 % de la part des revenus en 2025. Les besoins de préparation stérile, l'accès aux spécialistes et la capacité d'urgence soutiennent leur rôle. L'Académie américaine d'ophtalmologie a identifié l'endophtalmie, le décollement de rétine, le développement de la cataracte et l'hypertension intraoculaire soutenue élevée comme des complications graves nécessitant une réponse rapide du spécialiste[3]Académie américaine d'ophtalmologie, "Injections intravitréennes, déclaration clinique 2025," Académie américaine d'ophtalmologie. Ces exigences ont historiquement favorisé les soins hospitaliers sur le marché des injectables intravitréens (IVT). Les centres d'injection hospitaliers font également face à la pression de gérer le volume et les coûts de manière efficace. Cela crée de la place pour d'autres environnements de traitement supervisés.
Les cliniques ophtalmologiques spécialisées devraient croître à un CAGR de 8,42 % jusqu'en 2031. Ces cliniques peuvent concentrer l'expertise rétinienne et améliorer le débit par fauteuil d'injection. Elles peuvent également offrir des délais de planification plus courts que les services ambulatoires hospitaliers. Une enquête de 2026 a révélé que 46 % des cabinets avaient augmenté les procédures en cabinet pour faire face à un accès limité aux salles d'opération hospitalières. Les centres chirurgicaux ambulatoires jouent un rôle là où le remboursement des établissements soutient les opérations. Les unités d'injection mobiles et les services dirigés par des infirmiers restent modestes mais peuvent soutenir le partage des tâches là où la disponibilité des spécialistes est limitée.
Par canal de distribution : les pharmacies hospitalières en tête, les pharmacies en ligne en accélération
Les pharmacies hospitalières détenaient 36,54 % de la part des revenus en 2025. La plupart des procédures intravitréennes nécessitent une dispensation sur le site de soins dans un environnement contrôlé. Les agents anti-VEGF et les corticostéroïdes sont souvent des produits biologiques administrés par le médecin couverts par les prestations médicales. Cette structure de paiement oriente une grande partie du volume vers les canaux institutionnels sur le marché des injectables intravitréens (IVT). Les pharmacies de détail conservent un rôle dans les systèmes qui soutiennent le bévacizumab préparé en pharmacie, les programmes de biosimilaires ou l'approvisionnement en seringues préremplies. Elles peuvent également desservir de plus petites cliniques satellites dans le cadre de dispositions de manipulation appropriées.
Les pharmacies en ligne devraient croître à un CAGR de 9,12 % de 2026 à 2031. Leur activité est centrée sur la livraison aux cliniques, l'exécution des programmes d'aide aux patients et les partenariats de distribution plutôt que sur les injections à domicile non supervisées. La livraison de seringues préremplies peut soutenir les établissements utilisant une thérapie à intervalles prolongés. Les classifications de biosimilaires interchangeables aux États-Unis peuvent permettre la substitution lors de la dispensation selon les règles applicables. Une meilleure logistique de la chaîne du froid et un meilleur conditionnement des produits biologiques réduisent les obstacles à la distribution. Ces changements peuvent réorienter une partie de l'activité d'approvisionnement incrémentale au sein du marché des injectables intravitréens (IVT).
Analyse géographique
L'Amérique du Nord détenait 38,61 % de la part du marché des injectables intravitréens (IVT) en 2025. La région présente une forte concentration de spécialistes de la rétine, des essais cliniques actifs et un remboursement large pour les thérapies anti-VEGF de marque. La pression des payeurs affecte néanmoins le choix du traitement et les niveaux de paiement. Biocon a confirmé le lancement canadien de Yesafili au plus tard en juillet 2025. Le Mexique suscite de l'intérêt à mesure que les réseaux d'ophtalmologie privés étendent leur couverture dans les grandes villes.
L'Europe reste la deuxième géographie en importance sur le marché des injectables intravitréens (IVT). L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne disposent de voies de remboursement établies pour le traitement anti-VEGF. Les approbations de la Commission européenne pour Afqlir et Opuviz en novembre 2024 ont élargi le choix en matière de biosimilaires. Les appels d'offres hospitaliers peuvent modifier rapidement l'utilisation des produits après l'entrée d'un nouveau biosimilaire dans le formulaire. Le Royaume-Uni a utilisé le bévacizumab hors indication pour maîtriser les coûts, et les options à moindre coût approuvées pourraient gagner davantage d'utilisation.
L'Asie-Pacifique devrait se développer à un CAGR de 8,65 % de 2026 à 2031 sur le marché des injectables intravitréens (IVT). Le vieillissement des populations, le diabète et l'amélioration des infrastructures ophtalmologiques soutiennent la demande régionale. Santen a lancé la seringue préremplie EYLEA 8 mg au Japon le 21 mai 2025, à 146 286 JPY (970 USD). Novartis a reçu l'approbation japonaise pour Beovu dans la rétinopathie diabétique proliférante en novembre 2025. L'Inde présente un besoin non satisfait substantiel et un écart d'accessibilité financière, tandis que les voies réglementaires pour les produits biologiques ophtalmiques se développent. Le Moyen-Orient et l'Afrique et l'Amérique du Sud restent plus modestes mais de plus en plus pertinents à mesure que la tarification des biosimilaires soutient l'accès.

Paysage concurrentiel
Le marché des injectables intravitréens (IVT) est modérément consolidé parmi les principales franchises de marque. Regeneron Pharmaceuticals, Roche, Genentech, Novartis et Bayer AG sont les principales entreprises dans la thérapie anti-VEGF. Regeneron dirige la franchise aflibercept aux États-Unis à travers EYLEA et EYLEA HD. Bayer commercialise l'aflibercept en dehors des États-Unis, ce qui confère au partenariat une large portée géographique. Roche est en concurrence à travers Vabysmo et la plateforme de délivrance Susvimo. L'accent concurrentiel se déplace vers de nouvelles indications, des doses plus élevées, des intervalles plus longs et des systèmes de délivrance.
Regeneron a étendu EYLEA HD avec l'approbation de la FDA pour des intervalles de dosage allant jusqu'à 20 semaines dans la DMLA humide et l'œdème maculaire diabétique en avril 2026. Roche a obtenu le marquage CE pour Contivue en septembre 2025, faisant progresser une option de délivrance continue pour la DMLA néovasculaire. Roche a également rapporté des données à 2 ans sur Vabysmo dans la vasculopathie choroïdienne polypoïdale en août 2026. Ces actions visent à préserver la valeur des produits à mesure que la concurrence des biosimilaires s'intensifie sur le marché des injectables intravitréens (IVT). Novartis étend également l'utilisation de Beovu au Japon après l'approbation pour la rétinopathie diabétique proliférante. La différenciation des produits repose donc de plus en plus sur la durabilité et l'étendue des indications.
Les entreprises de niveau intermédiaire sont plus fragmentées sur le marché des injectables intravitréens (IVT). EyePoint Pharmaceuticals se concentre sur la technologie de microsphères à libération prolongée pour les affections rétiniennes chroniques. Alimera Sciences se concentre sur les implants de corticostéroïdes à libération prolongée pour l'œdème maculaire diabétique chronique. La thérapie génique pourrait modifier le modèle d'injection récurrente si des résultats durables sont obtenus. 4D Molecular Therapeutics a rapporté des données positives de Phase 2b à 2 ans pour 4D-150 en juillet 2026. Les entreprises qui développent à la fois des plateformes d'injection et de thérapie génique pourraient être mieux positionnées pour les changements après 2028.
Leaders du secteur des injectables intravitréens (IVT)
Regeneron Pharmaceuticals, Inc.
F. Hoffmann-La Roche Ltd
Bayer AG
Novartis AG
AbbVie Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Roche a annoncé des données positives à 2 ans de l'étude de Phase IIIb/IV SALWEEN sur Vabysmo (faricimab) dans la vasculopathie choroïdienne polypoïdale, un sous-type sévère de DMLA, lors du 19e Congrès de la Société asiatique de vitreo-rétine. L'étude a montré que 74 % des patients ne présentaient pas de liquide rétinien à l'an 2 et que 61 % étaient sous intervalles de dosage prolongés de 20 semaines.
- Juillet 2026 : 4D Molecular Therapeutics a annoncé des données positives de Phase 2b à 2 ans de l'essai PRISM sur 4D-150, une thérapie génique intravitréenne conçue pour délivrer un anti-VEGF durable à partir de la rétine avec une seule injection dans une large population de DMLA humide. Les données ont été présentées lors de la réunion annuelle de l'ASRS et soutiennent le programme de Phase 3 de l'entreprise.


Périmètre du rapport mondial sur le marché des injectables intravitréens (IVT)
Selon le périmètre du rapport, les injectables intravitréens (IVT) sont des médicaments administrés directement dans l'humeur vitrée, la substance gélatineuse à l'intérieur de l'œil, par injection. Ces injections sont utilisées pour traiter diverses affections rétiniennes et vitréennes, telles que la dégénérescence maculaire liée à l'âge, la rétinopathie diabétique et l'occlusion veineuse rétinienne, en délivrant des médicaments tels que des agents anti-VEGF, des corticostéroïdes ou des antibiotiques directement à la rétine et au corps vitré.
Le marché des injectables intravitréens (IVT) est segmenté par type de produit en agents anti-VEGF, corticostéroïdes, antibiotiques, antiviraux, antifongiques et autres types de produits ; par indication en dégénérescence maculaire liée à l'âge, rétinopathie diabétique, occlusion veineuse rétinienne, uvéite, endophtalmie, œdème maculaire associé à d'autres affections rétiniennes et autres indications ; par utilisateur final en hôpitaux, cliniques ophtalmologiques spécialisées, centres chirurgicaux ambulatoires et autres utilisateurs finaux ; par canal de distribution en pharmacies hospitalières, pharmacies de détail, pharmacies en ligne et autres canaux de distribution ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Agents anti-VEGF |
| Corticostéroïdes |
| Antibiotiques |
| Antiviraux |
| Antifongiques |
| Autres types de produits |
| Dégénérescence maculaire liée à l'âge |
| Rétinopathie diabétique |
| Occlusion veineuse rétinienne |
| Uvéite |
| Endophtalmie |
| Œdème maculaire associé à d'autres affections rétiniennes |
| Autres indications |
| Hôpitaux |
| Cliniques ophtalmologiques spécialisées |
| Centres chirurgicaux ambulatoires |
| Autres utilisateurs finaux |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Agents anti-VEGF | |
| Corticostéroïdes | ||
| Antibiotiques | ||
| Antiviraux | ||
| Antifongiques | ||
| Autres types de produits | ||
| Par indication | Dégénérescence maculaire liée à l'âge | |
| Rétinopathie diabétique | ||
| Occlusion veineuse rétinienne | ||
| Uvéite | ||
| Endophtalmie | ||
| Œdème maculaire associé à d'autres affections rétiniennes | ||
| Autres indications | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques ophtalmologiques spécialisées | ||
| Centres chirurgicaux ambulatoires | ||
| Autres utilisateurs finaux | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande d'injectables intravitréens ?
Le vieillissement des populations, le diabète et la croissance associée de la DMLA et de la rétinopathie diabétique augmentent le nombre de patients nécessitant un traitement rétinien.
Quelle est la taille du marché des injectables intravitréens ?
Le marché des injectables intravitréens est estimé à 15,09 milliards USD en 2026 et devrait atteindre 21,01 milliards USD d'ici 2031 à un CAGR de 6,85 %.
Quelle catégorie de produits détient la plus grande position en termes de revenus ?
Les agents anti-VEGF détenaient 87,31 % de la part des revenus en 2025 car ils sont largement utilisés dans les principales indications rétiniennes.
Quelle indication connaît la croissance la plus rapide ?
La rétinopathie diabétique devrait croître à un CAGR de 8,22 % jusqu'en 2031 à mesure que la prévalence du diabète et l'accès au traitement augmentent.
Pourquoi des intervalles de dosage plus longs sont-ils importants pour les soins rétiniens ?
Les traitements à intervalles prolongés peuvent réduire les visites en clinique et la charge des injections tout en soutenant la continuité des soins pour les patients appropriés.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,65 % jusqu'en 2031, soutenue par le vieillissement, le diabète et l'amélioration des infrastructures ophtalmologiques.
Dernière mise à jour de la page le:



