
Tamaño y Participación del Mercado de Inyectables Intravítreos (IVT)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.01 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.85 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inyectables Intravítreos (IVT) por Mordor Intelligence
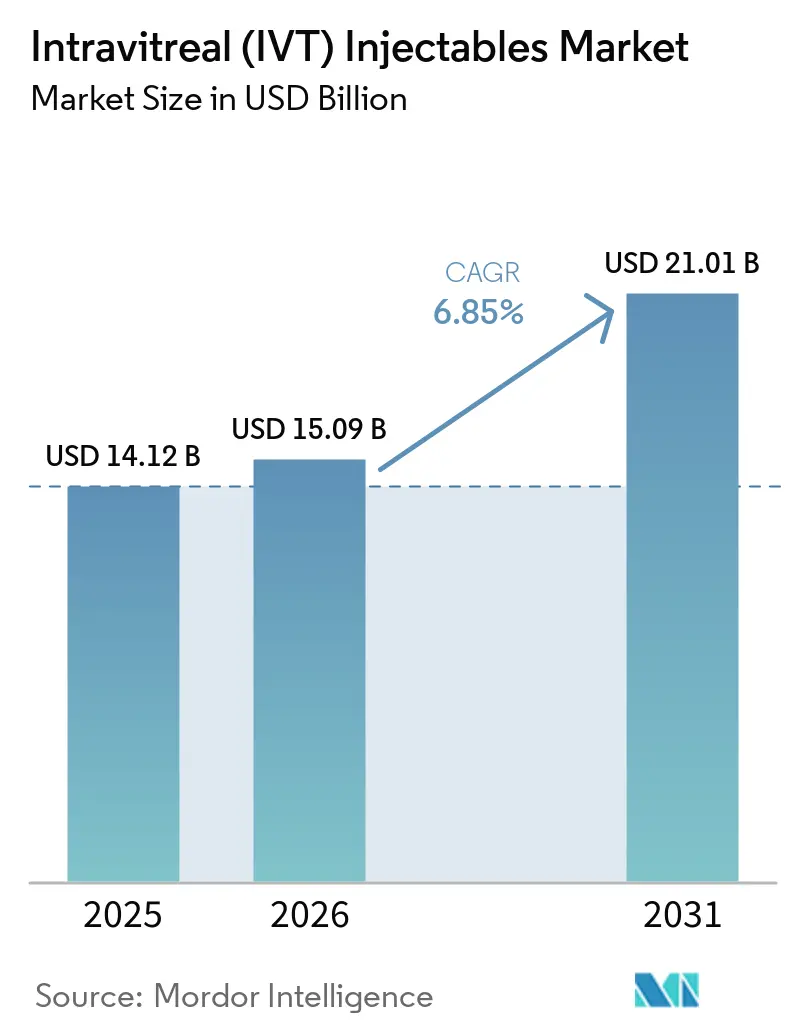
Se proyecta que el tamaño del Mercado de Inyectables Intravítreos (IVT) sea de 14,12 mil millones de USD en 2025, 15,09 mil millones de USD en 2026, y alcance 21,01 mil millones de USD en 2031, creciendo a una CAGR del 6,85% de 2026 a 2031.
El envejecimiento de la población y la creciente carga de enfermedades metabólicas crónicas están ampliando el número de pacientes que necesitan tratamiento retiniano repetido. La diabetes también incrementa la necesidad de atención para la retinopatía diabética, lo que respalda la demanda de terapias intravítreas. El mercado de inyectables intravítreos (IVT) avanza hacia tratamientos que puedan mantener resultados clínicos con menos visitas de administración. Las empresas están respondiendo con productos de mayor dosis, intervalos de dosificación más prolongados, plataformas de administración y biosimilares. La presión de precios derivada de los biosimilares puede reducir los ingresos por dosis de las marcas originales, mientras que un mejor acceso podría ampliar el tratamiento en entornos desatendidos.
Conclusiones Clave del Informe
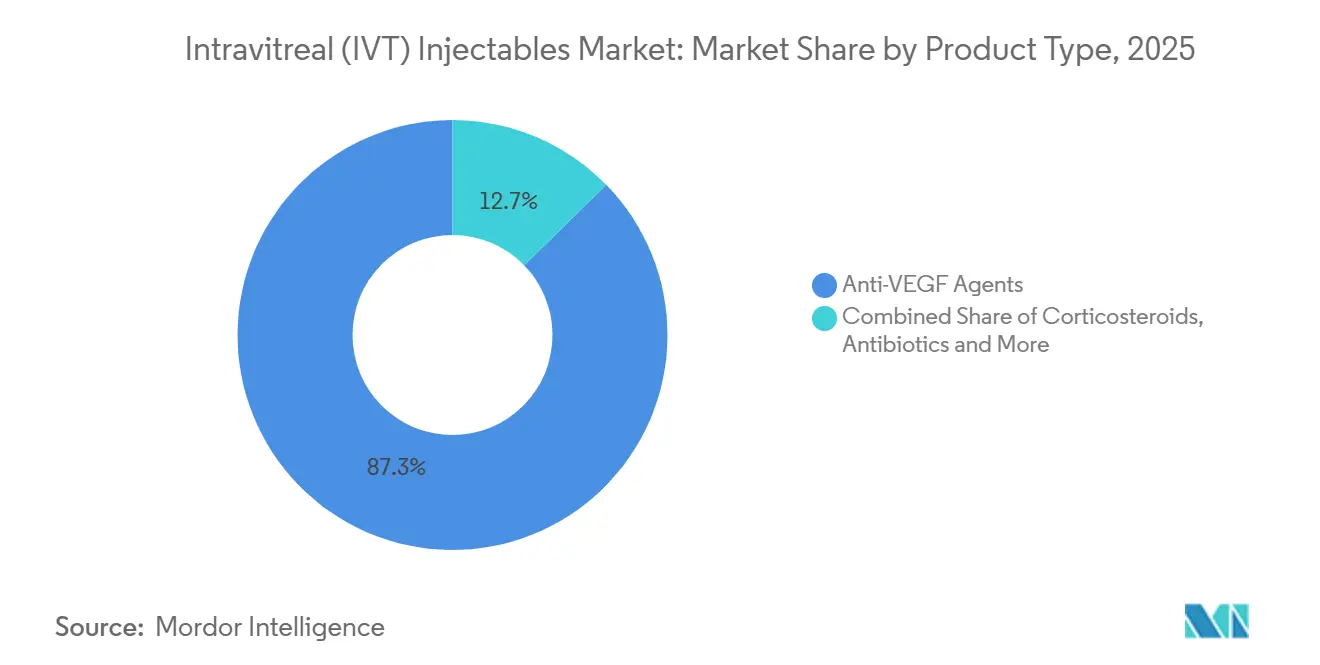
- Por tipo de producto, los agentes anti-VEGF representaron el 87,31% de la participación en ingresos en 2025, mientras que se prevé que los corticosteroides se expandan a una CAGR del 7,65% hasta 2031 en el mercado de inyectables intravítreos (IVT).
- Por indicación, la degeneración macular asociada a la edad representó el 32,24% de la participación en ingresos en 2025, mientras que se prevé que la retinopatía diabética se expanda a una CAGR del 8,22% hasta 2031 en el mercado de inyectables intravítreos (IVT).
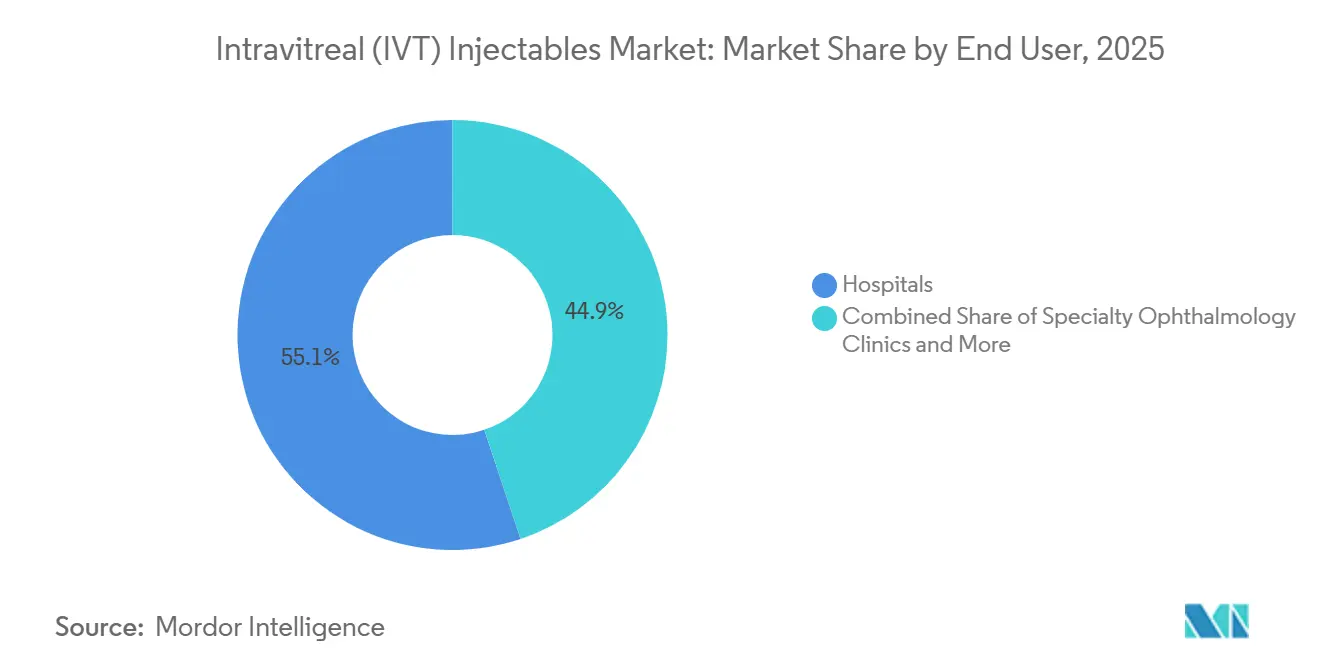
- Por usuario final, los hospitales representaron el 55,14% de la participación en ingresos en 2025, mientras que se prevé que las clínicas especializadas de oftalmología se expandan a una CAGR del 8,42% hasta 2031 en el mercado de inyectables intravítreos (IVT).
- Por canal de distribución, las farmacias hospitalarias representaron el 36,54% de la participación en ingresos en 2025, mientras que se prevé que las farmacias en línea se expandan a una CAGR del 9,12% hasta 2031 en el mercado de inyectables intravítreos (IVT).
- Por geografía, América del Norte representó el 38,61% de la participación en ingresos en 2025, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 8,65% hasta 2031 en el mercado de inyectables intravítreos (IVT).
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Inyectables Intravítreos (IVT)
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Creciente de Enfermedades Retinianas y Diabetes | +1.8% | Global, con crecimiento concentrado en APAC, MEA y América del Sur | Largo plazo (≥ 4 años) |
| Envejecimiento de la Población y Aumento de la Degeneración Macular Asociada a la Edad | +1.4% | América del Norte, Europa Occidental, Japón, Australia | Largo plazo (≥ 4 años) |
| Adopción Creciente de Terapias Anti-VEGF | +1.3% | Global, con adopción en rápida expansión en los mercados emergentes de APAC | Mediano plazo (2-4 años) |
| Crecimiento de Biosimilares y Terapias Retinianas de Menor Costo | +0.7% | América del Norte y núcleo de la UE, con extensión a APAC y América del Sur | Mediano plazo (2-4 años) |
| Plataformas de Administración de Acción Prolongada que Reducen la Carga de Inyecciones | +0.9% | América del Norte, UE, Japón, Australia | Corto plazo (≤ 2 años) |
| Administración Supracoroidal y de Terapia Génica que Habilita Nuevos Paradigmas de Tratamiento | +0.5% | América del Norte y mercados selectos de la UE, alcance global limitado hasta después de 2028 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Enfermedades Retinianas y Diabetes
El mercado de inyectables intravítreos (IVT) está respaldado por un número creciente de personas que viven con diabetes y por la identificación más amplia de complicaciones retinianas en la atención rutinaria de la diabetes. La retinopatía diabética afecta a 1 de cada 3 personas con diabetes. La Federación Internacional de Diabetes proyectó que la población adulta con diabetes aumentaría de 537 millones en 2021 a 783 millones en 2045. El crecimiento se concentra en países de ingresos bajos y medios en el sur y sudeste de Asia, donde la capacidad de atención oftalmológica también está mejorando. Un análisis retrospectivo en los Estados Unidos de 571.545 inyecciones intravítreas en 238 millones de registros de pacientes encontró que la enfermedad ocular diabética representó el 26,9% de los diagnósticos tratados, y el volumen anual de inyecciones se triplicó entre 2017 y 2023. Los programas de detección y el uso más amplio del tratamiento en la enfermedad proliferativa incorporan a más pacientes a la atención activa.
Envejecimiento de la Población y Aumento de la Degeneración Macular Asociada a la Edad
El mercado también se beneficia del número creciente de pacientes mayores con degeneración macular asociada a la edad, o DMAE. Un análisis de la Carga Global de Enfermedades reportó 8,06 millones de personas con deterioro visual relacionado con la DMAE en 2021 y proyectó 21,34 millones para 2050. El aumento refleja el cambio demográfico más que cualquier reducción en la carga de la enfermedad derivada de los patrones de tratamiento actuales. El mismo análisis encontró que eliminar la exposición al tabaco podría reducir los casos proyectados de DMAE en 2050 en un 9%. Japón ofrece una visión anticipada de la demanda en las poblaciones asiáticas envejecidas, ya que tiene una alta prevalencia entre personas mayores de 70 años y un sistema de reembolso desarrollado. Estas condiciones respaldan la demanda recurrente de tratamiento en los sistemas de atención retiniana establecidos.
Plataformas de Administración de Acción Prolongada que Reducen la Carga de Inyecciones
Los productos de acción prolongada están cambiando los patrones de tratamiento en el mercado de inyectables intravítreos (IVT) al reducir la frecuencia de las inyecciones de seguimiento elegibles. Regeneron recibió la aprobación de la FDA en abril de 2026 para intervalos de dosificación de EYLEA HD de hasta 20 semanas en DMAE húmeda y edema macular diabético después de 1 año de respuesta demostrada[1]Regeneron Pharmaceuticals, Inc., "EYLEA HD Aprobado por la FDA como el Primer y Único Anti-VEGF Inyectable con Intervalos de Dosificación de hasta 5 Meses," Regeneron. Roche recibió el marcado CE para Contivue, su Plataforma de Administración de Puerto Susvimo, en septiembre de 2025. Roche también recibió una opinión positiva del CHMP para Susvimo en julio de 2026 y la aprobación de la FDA para la retinopatía diabética en mayo de 2025. Estas opciones pueden desplazar más actividad de tratamiento hacia centros especializados que puedan gestionar vías de administración avanzadas. Roche también reportó resultados sostenidos a 2 años para Vabysmo en vasculopatía coroidea polipoidea en agosto de 2026.
Crecimiento de Biosimilares y Terapias Retinianas de Menor Costo
Los biosimilares están reformulando el perfil de costos y acceso del mercado de inyectables intravítreos (IVT), particularmente en las vías de tratamiento anti-VEGF establecidas. Biocon recibió la aprobación de la FDA para Yesafili en mayo de 2024, mientras que Celltrion recibió la aprobación de la FDA para EYDENZELT en octubre de 2025[2]Biocon Biologics Ltd., "Biocon Biologics Obtiene la Aprobación de la FDA de los EE. UU. para el Aflibercept Biosimilar para Yesafili," Biocon Biologics. Sandoz y Samsung Bioepis obtuvieron aprobaciones de la Comisión Europea para Afqlir y Opuviz en noviembre de 2024. Las alternativas de menor costo pueden aumentar la asequibilidad para los pacientes elegibles para tratamiento que hoy no reciben terapia. También intensifican la presión sobre los productos originadores y los formularios hospitalarios. Las decisiones regulatorias sobre sustitución y ubicación en formularios determinarán qué productos logran un uso amplio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Tratamiento y Restricciones de Reembolso | -1.0% | Global, más agudo en mercados emergentes y entornos de pago directo en los EE. UU. | Largo plazo (≥ 4 años) |
| Riesgos de Seguridad Relacionados con las Inyecciones y Eventos Adversos Oculares | -0.6% | Global, afecta desproporcionadamente a entornos de alto volumen y bajos recursos | Mediano plazo (2-4 años) |
| Capacidad de Especialistas en Retina y Restricciones de Administración Estéril | -0.5% | América del Norte, Reino Unido, Australia, India y geografías no metropolitanas y rurales a nivel global | Largo plazo (≥ 4 años) |
| Fatiga del Tratamiento, Dosis Omitidas y Abandono del Paciente | -0.7% | Global, amplificado en poblaciones sensibles a la distancia y de edad avanzada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Tratamiento y Restricciones de Reembolso
Los costos del tratamiento limitan el acceso en el mercado de inyectables intravítreos (IVT), especialmente donde la cobertura es incompleta o los pacientes enfrentan obligaciones sustanciales de pago directo. Los costos de adquisición mayorista en los EE. UU. en 2023 oscilaron entre 50 y 80 USD por dosis para el bevacizumab fuera de indicación, 1.957,50 USD para el aflibercept 2 mg, 2.190 USD para el faricimab y 2.625 USD para el aflibercept 8 mg. El deducible de Medicare Parte B es de 283 USD en 2026, y los pacientes del Medicare Original enfrentan un coseguro del 20%. UnitedHealthcare utilizó requisitos de terapia escalonada para los inhibidores del VEGF en su política de beneficios médicos comerciales de 2025. Una encuesta de 2025 encontró que el 85% de los especialistas en retina estaban preocupados por el acceso de los pacientes durante una escasez de bevacizumab compuesto, y el 63,9% esperaba cambios en el plan de tratamiento. Tales limitaciones pueden retrasar el inicio y aumentar la dependencia de tratamientos de menor costo.
Fatiga del Tratamiento, Dosis Omitidas y Abandono del Paciente
La fatiga del tratamiento limita el mercado de inyectables intravítreos (IVT) porque muchas terapias requieren visitas clínicas repetidas durante períodos de tratamiento prolongados. Un estudio de 2026 con 657 pacientes en protocolos anti-VEGF pro re nata encontró que el 52,8% cumplía los criterios de pérdida de seguimiento. Entre los pacientes contactados, el 56% citó la creencia de que estaban curados, el 26% citó el miedo a las inyecciones, el 28% citó dificultades de desplazamiento y el 15% citó la carga de tiempo. Un estudio de 2025 también encontró que el 28,5% de una cohorte de DMAE del mundo real interrumpió la terapia, con una peor agudeza visual que predecía la interrupción liderada por el médico. Los regímenes de intervalo extendido pueden reducir la ansiedad por los desplazamientos y las inyecciones en algunos pacientes. Su adopción podría mejorar la continuidad de la atención cuando la respuesta clínica sigue siendo duradera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Agentes Anti-VEGF Lideran Mientras los Corticosteroides Crecen Más Rápido
Los agentes anti-VEGF representaron el 87,31% de la participación del mercado de inyectables intravítreos (IVT) en 2025. Su posición refleja el uso amplio en DMAE, edema macular diabético, oclusión de vena retiniana y retinopatía diabética. Los prescriptores también tienen una larga experiencia con los protocolos de inyección anti-VEGF. El faricimab fue el primer anticuerpo biespecífico aprobado para el ojo en los Estados Unidos en enero de 2022. Las tasas de inyección de faricimab en los EE. UU. aumentaron más de 5 veces de 2022 a 2023, y el producto superó el uso de ranibizumab dentro de sus primeros 2 años. El patrón indica que los médicos pueden cambiar de productos cuando se establece una mayor durabilidad.
Se prevé que los corticosteroides sean el tipo de producto de más rápido crecimiento con una CAGR del 7,65% hasta 2031. Su uso está aumentando en uveítis, edema macular diabético refractario y casos con una respuesta anti-VEGF inadecuada. Los antibióticos y antivirales continúan desempeñando roles menores en la endoftalmitis y la retinitis viral. Su demanda está vinculada al número de procedimientos intravítreos más que a la incidencia de las principales enfermedades retinianas. Los antifúngicos siguen siendo la categoría más pequeña porque su uso se limita a poblaciones inmunocomprometidas. La competencia de los biosimilares probablemente desplazará la inversión hacia productos de intervalo extendido y terapias génicas en toda la industria de inyectables intravítreos (IVT).
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Indicación: La DMAE Lidera Mientras la Retinopatía Diabética se Expande
La DMAE representó el 32,24% de la participación en ingresos en 2025. Su escala se sustenta en la evidencia clínica, el respaldo establecido de los pagadores y una población mayor en crecimiento en América del Norte, Europa y Japón. Muchos pacientes requieren tratamiento anti-VEGF continuo para mantener la visión. El perfil de edad de estas regiones respalda la demanda continua de servicios retinianos en el mercado de inyectables intravítreos (IVT). Las vías de atención establecidas también hacen de la DMAE una fuente duradera de volumen de procedimientos. La DMAE no tiene la tasa de crecimiento proyectada más alta entre las indicaciones.
Se prevé que la retinopatía diabética crezca a una CAGR del 8,22% de 2026 a 2031. El aumento de la prevalencia de la diabetes incrementa el grupo de pacientes en riesgo de daño retiniano. El uso más amplio de la terapia anti-VEGF en la retinopatía diabética proliferativa puede reemplazar o diferir la fotocoagulación panretiniana en pacientes seleccionados. Las opciones de intervalo más prolongado también pueden ayudar a los pacientes que tienen dificultades con los horarios mensuales o cada 2 meses. EYLEA HD recibió la aprobación de la FDA para el edema macular tras la oclusión de vena retiniana en noviembre de 2025. La uveítis, la endoftalmitis y otros trastornos retinianos siguen siendo indicaciones menores con necesidades de tratamiento constantes.
Por Usuario Final: Los Hospitales Lideran Mientras las Clínicas Especializadas se Expanden
Los hospitales representaron el 55,14% de la participación en ingresos en 2025. Las necesidades de preparación estéril, el acceso a especialistas y la capacidad de emergencia respaldan su función. La Academia Americana de Oftalmología identificó la endoftalmitis, el desprendimiento de retina, el desarrollo de cataratas y la presión intraocular elevada sostenida como complicaciones graves que requieren una respuesta especializada rápida[3]Academia Americana de Oftalmología, "Inyecciones Intravítreas, Declaración Clínica 2025," Academia Americana de Oftalmología. Estos requisitos han favorecido históricamente la atención hospitalaria en el mercado de inyectables intravítreos (IVT). Los centros de inyección hospitalarios también enfrentan presión para gestionar el volumen y los costos de manera eficiente. Esto crea espacio para otros entornos de tratamiento supervisado.
Se prevé que las clínicas especializadas de oftalmología crezcan a una CAGR del 8,42% hasta 2031. Estas clínicas pueden concentrar la experiencia retiniana y mejorar el rendimiento por silla de inyección. También pueden ofrecer ventanas de programación más cortas que los departamentos ambulatorios hospitalarios. Una encuesta de 2026 encontró que el 46% de las consultas aumentó los procedimientos en consultorio para abordar el acceso limitado a quirófanos hospitalarios. Los centros quirúrgicos ambulatorios tienen un papel donde el reembolso de instalaciones respalda las operaciones. Las unidades de inyección móviles y los servicios liderados por enfermería siguen siendo pequeños, pero pueden apoyar la distribución de tareas donde la disponibilidad de especialistas es limitada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: Las Farmacias Hospitalarias Lideran Mientras las Farmacias en Línea se Aceleran
Las farmacias hospitalarias representaron el 36,54% de la participación en ingresos en 2025. La mayoría de los procedimientos intravítreos requieren la dispensación en el lugar de atención en un entorno controlado. Los agentes anti-VEGF y los corticosteroides son frecuentemente biológicos administrados por médicos cubiertos bajo beneficios médicos. Esta estructura de pago dirige gran parte del volumen a través de canales institucionales en el mercado de inyectables intravítreos (IVT). Las farmacias minoristas conservan un papel en los sistemas que respaldan el bevacizumab compuesto, los programas de biosimilares o el suministro de jeringas precargadas. También pueden atender a clínicas satélite más pequeñas bajo acuerdos de manejo apropiados.
Se prevé que las farmacias en línea crezcan a una CAGR del 9,12% de 2026 a 2031. Su actividad se centra en la entrega a clínicas, el cumplimiento de asistencia al paciente y las asociaciones de distribución, en lugar de inyecciones domiciliarias no supervisadas. La entrega de jeringas precargadas puede apoyar a las instalaciones que utilizan terapia de intervalo extendido. Las clasificaciones de biosimilares intercambiables en los Estados Unidos pueden permitir la sustitución en el punto de dispensación bajo las normas aplicables. Una mejor logística de cadena de frío y el envasado de biológicos reducen las barreras de distribución. Estos cambios pueden redirigir parte de la actividad de suministro incremental dentro del mercado de inyectables intravítreos (IVT).
Análisis Geográfico
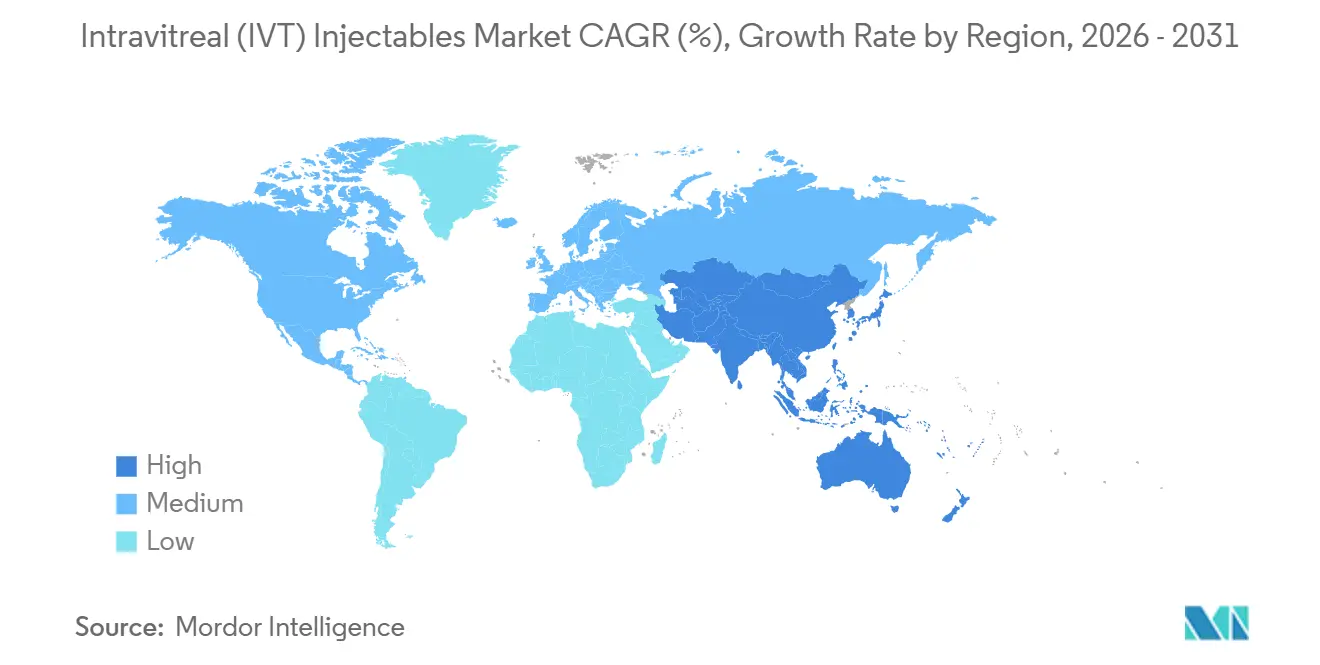
América del Norte representó el 38,61% de la participación del mercado de inyectables intravítreos (IVT) en 2025. La región tiene una alta concentración de especialistas en retina, ensayos clínicos activos y un amplio reembolso para las terapias anti-VEGF de marca. La presión de los pagadores sigue afectando la elección del tratamiento y los niveles de pago. Biocon confirmó el lanzamiento canadiense de Yesafili a más tardar en julio de 2025. México está atrayendo interés a medida que las redes de oftalmología privada amplían la cobertura en las principales ciudades.
Europa sigue siendo la segunda geografía más grande en el mercado de inyectables intravítreos (IVT). Alemania, el Reino Unido, Francia, Italia y España tienen vías de reembolso establecidas para el tratamiento anti-VEGF. Las aprobaciones de la Comisión Europea para Afqlir y Opuviz en noviembre de 2024 ampliaron la oferta de biosimilares. Las licitaciones hospitalarias pueden alterar rápidamente el uso de productos después de que un nuevo biosimilar ingrese al formulario. El Reino Unido ha utilizado bevacizumab fuera de indicación para controlar costos, y las opciones de menor costo aprobadas pueden ganar mayor uso.
Se prevé que Asia-Pacífico se expanda a una CAGR del 8,65% de 2026 a 2031 en el mercado de inyectables intravítreos (IVT). El envejecimiento de la población, la diabetes y la mejora de la infraestructura oftalmológica están respaldando la demanda regional. Santen lanzó la jeringa precargada de EYLEA 8 mg en Japón el 21 de mayo de 2025, a JPY 146.286 (USD 970). Novartis recibió la aprobación japonesa para Beovu en retinopatía diabética proliferativa en noviembre de 2025. India tiene una necesidad insatisfecha sustancial y una brecha de asequibilidad, mientras que las vías regulatorias para los biológicos oftálmicos están en desarrollo. Oriente Medio y África y América del Sur siguen siendo más pequeños pero cada vez más relevantes a medida que los precios de los biosimilares respaldan el acceso.

Panorama Competitivo
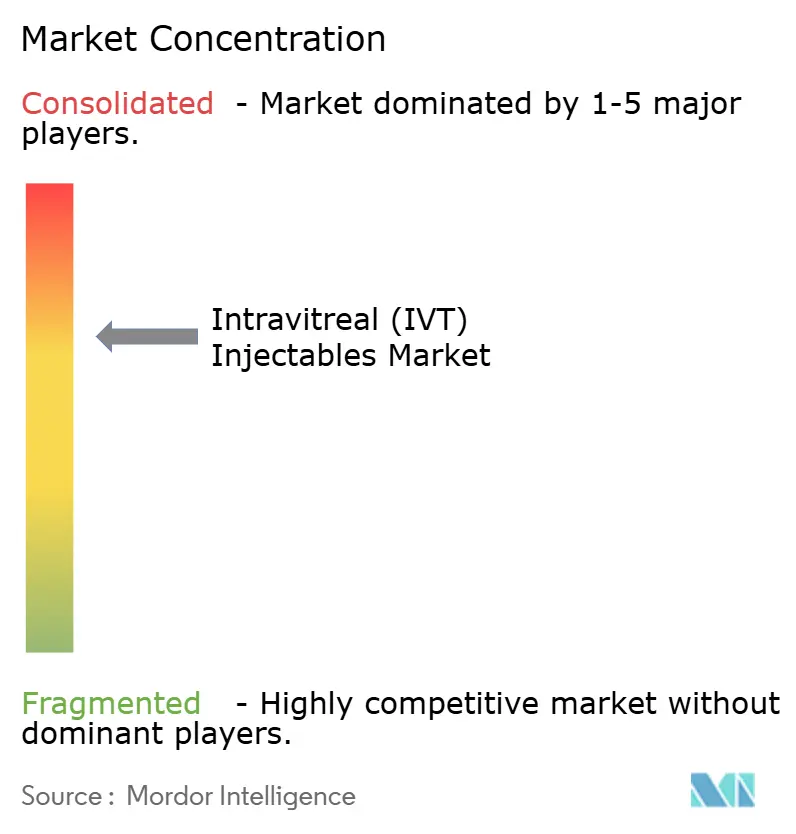
El mercado de inyectables intravítreos (IVT) está moderadamente consolidado entre las principales franquicias de marca. Regeneron Pharmaceuticals, Roche, Genentech, Novartis y Bayer AG son las principales empresas en la terapia anti-VEGF. Regeneron lidera la franquicia de aflibercept en los EE. UU. a través de EYLEA y EYLEA HD. Bayer comercializa el aflibercept fuera de los Estados Unidos, lo que otorga a la asociación un amplio alcance geográfico. Roche compite a través de Vabysmo y la plataforma de administración Susvimo. El enfoque competitivo se está desplazando hacia nuevas indicaciones, dosis más altas, intervalos más prolongados y sistemas de administración.
Regeneron amplió EYLEA HD con la aprobación de la FDA para intervalos de dosificación de hasta 20 semanas en DMAE húmeda y edema macular diabético en abril de 2026. Roche obtuvo el marcado CE para Contivue en septiembre de 2025, avanzando en una opción de administración continua para la DMAE neovascular. Roche también reportó datos de Vabysmo a 2 años en vasculopatía coroidea polipoidea en agosto de 2026. Estas acciones buscan preservar el valor del producto a medida que la competencia de los biosimilares se expande en el mercado de inyectables intravítreos (IVT). Novartis también está extendiendo el uso de Beovu en Japón tras la aprobación para la retinopatía diabética proliferativa. La diferenciación de productos se basa, por tanto, cada vez más en la durabilidad y la amplitud de indicaciones.
Las empresas de nivel medio están más fragmentadas en el mercado de inyectables intravítreos (IVT). EyePoint Pharmaceuticals se centra en la tecnología de microesferas de liberación sostenida para afecciones retinianas crónicas. Alimera Sciences se centra en implantes de corticosteroides de liberación sostenida para el edema macular diabético crónico. La terapia génica podría cambiar el modelo de inyección recurrente si se logran resultados duraderos. 4D Molecular Therapeutics reportó datos positivos de la Fase 2b a 2 años para 4D-150 en julio de 2026. Las empresas que desarrollan tanto plataformas de inyección como de terapia génica pueden estar mejor posicionadas para los cambios después de 2028.
Líderes de la Industria de Inyectables Intravítreos (IVT)
Regeneron Pharmaceuticals, Inc.
F. Hoffmann-La Roche Ltd
Bayer AG
Novartis AG
AbbVie Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Roche anunció datos positivos a 2 años del estudio de Fase IIIb/IV SALWEEN de Vabysmo (faricimab) en vasculopatía coroidea polipoidea, un subtipo grave de DMAE, en el 19.º Congreso de la Sociedad Vítreo-Retiniana de Asia-Pacífico. El estudio mostró que el 74% de los pacientes no tenía líquido retiniano al año 2 y el 61% estaba en intervalos de dosificación extendidos de 20 semanas.
- Julio de 2026: 4D Molecular Therapeutics anunció datos positivos de la Fase 2b a 2 años del ensayo PRISM de 4D-150, una terapia génica intravítrea diseñada para administrar anti-VEGF sostenido desde la retina con una sola inyección en una amplia población de DMAE húmeda. Los datos se presentaron en la Reunión Anual de la ASRS y respaldan el programa de Fase 3 de la empresa.


Alcance del Informe Global del Mercado de Inyectables Intravítreos (IVT)
Según el alcance del informe, los inyectables intravítreos (IVT) son medicamentos administrados directamente en el humor vítreo, la sustancia gelatinosa dentro del ojo, mediante una inyección. Estas inyecciones se utilizan para tratar diversas afecciones retinianas y vítreas, como la degeneración macular asociada a la edad, la retinopatía diabética y la oclusión de vena retiniana, al administrar fármacos como agentes anti-VEGF, corticosteroides o antibióticos directamente a la retina y al cuerpo vítreo.
El mercado de inyectables intravítreos (IVT) está segmentado por tipo de producto en agentes anti-VEGF, corticosteroides, antibióticos, antivirales, antifúngicos y otros tipos de productos; por indicación en degeneración macular asociada a la edad, retinopatía diabética, oclusión de vena retiniana, uveítis, endoftalmitis, edema macular asociado a otros trastornos retinianos y otras indicaciones; por usuario final en hospitales, clínicas especializadas de oftalmología, centros quirúrgicos ambulatorios y otros usuarios finales; por canal de distribución en farmacias hospitalarias, farmacias minoristas, farmacias en línea y otros canales de distribución; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel global. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Agentes Anti-VEGF |
| Corticosteroides |
| Antibióticos |
| Antivirales |
| Antifúngicos |
| Otros Tipos de Productos |
| Degeneración Macular Asociada a la Edad |
| Retinopatía Diabética |
| Oclusión de Vena Retiniana |
| Uveítis |
| Endoftalmitis |
| Edema Macular Asociado a Otros Trastornos Retinianos |
| Otras Indicaciones |
| Hospitales |
| Clínicas Especializadas de Oftalmología |
| Centros Quirúrgicos Ambulatorios |
| Otros Usuarios Finales |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Agentes Anti-VEGF | |
| Corticosteroides | ||
| Antibióticos | ||
| Antivirales | ||
| Antifúngicos | ||
| Otros Tipos de Productos | ||
| Por Indicación | Degeneración Macular Asociada a la Edad | |
| Retinopatía Diabética | ||
| Oclusión de Vena Retiniana | ||
| Uveítis | ||
| Endoftalmitis | ||
| Edema Macular Asociado a Otros Trastornos Retinianos | ||
| Otras Indicaciones | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas de Oftalmología | ||
| Centros Quirúrgicos Ambulatorios | ||
| Otros Usuarios Finales | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de inyectables intravítreos?
El envejecimiento de la población, la diabetes y el crecimiento relacionado en DMAE y retinopatía diabética están aumentando el número de pacientes que requieren tratamiento retiniano.
¿Qué tamaño tiene el mercado de inyectables intravítreos?
El mercado de inyectables intravítreos se estima en 15,09 mil millones de USD en 2026 y se prevé que alcance 21,01 mil millones de USD en 2031 a una CAGR del 6,85%.
¿Qué categoría de producto ocupa la mayor posición en ingresos?
Los agentes anti-VEGF representaron el 87,31% de la participación en ingresos en 2025 porque se utilizan ampliamente en las principales indicaciones retinianas.
¿Qué indicación está creciendo más rápido?
Se prevé que la retinopatía diabética crezca a una CAGR del 8,22% hasta 2031 a medida que aumentan la prevalencia de la diabetes y el acceso al tratamiento.
¿Por qué son importantes los intervalos de dosificación más prolongados para la atención retiniana?
Los tratamientos de intervalo extendido pueden reducir las visitas a la clínica y la carga de inyecciones, al tiempo que respaldan la continuidad de la atención para los pacientes adecuados.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,65% hasta 2031, respaldada por el envejecimiento, la diabetes y la mejora de la infraestructura oftalmológica.
Última actualización de la página el:



