
硝子体内(IVT)注射薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
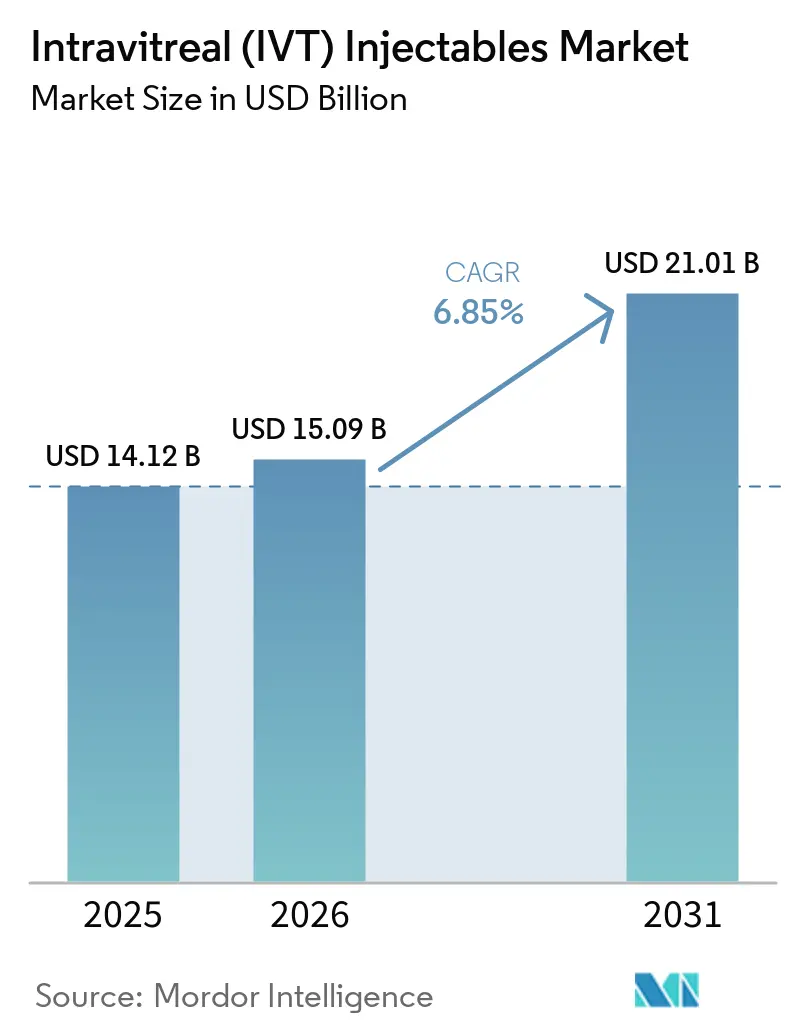
| 市場規模 (2026) | 15.09 十億米ドル |
| 市場規模 (2031) | 21.01 十億米ドル |
| Growth Rate (2026 - 2031) | 6.85 % |
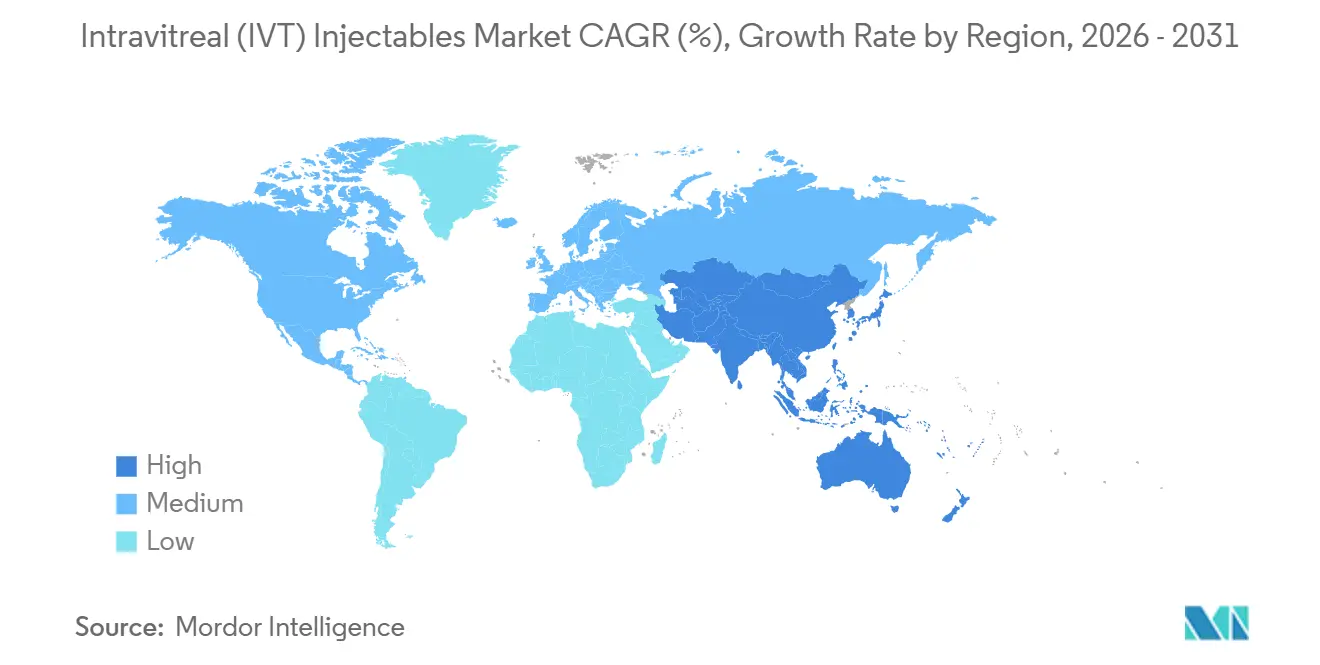
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
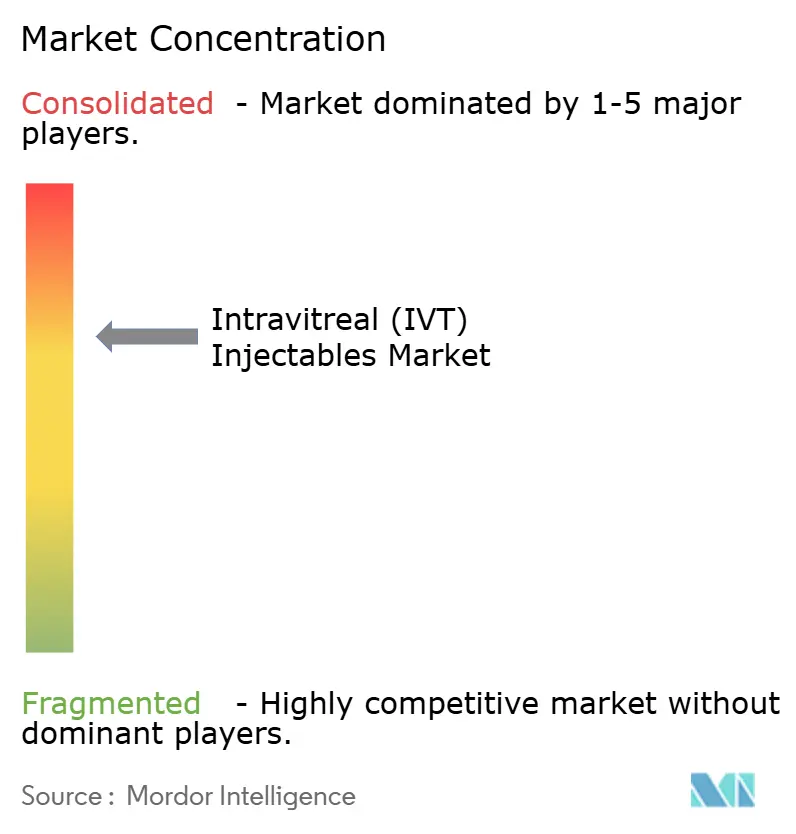
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる硝子体内(IVT)注射薬市場分析
硝子体内(IVT)注射薬市場規模は、2025年に141.2 ビリオン 米ドル、2026年に150.9 ビリオン 米ドルと予測され、2031年までに210.1 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 6.85%で成長する見込みです。
人口の高齢化と慢性代謝疾患の負担増大により、繰り返しの網膜治療を必要とする患者数が拡大しています。糖尿病は糖尿病網膜症のケアニーズを高め、硝子体内療法への需要を支えています。硝子体内(IVT)注射薬市場は、投与回数を減らしながら臨床成果を維持できる治療法へと移行しつつあります。各企業は高用量製品、長期投与間隔、デリバリープラットォーム、バイオシミラーで対応しています。バイオシミラーによる価格圧力はブランド品の1回あたり収益を低下させる可能性がある一方、アクセス改善によりサービスが行き届いていない地域での治療拡大が期待されます。
主要レポートのポイント
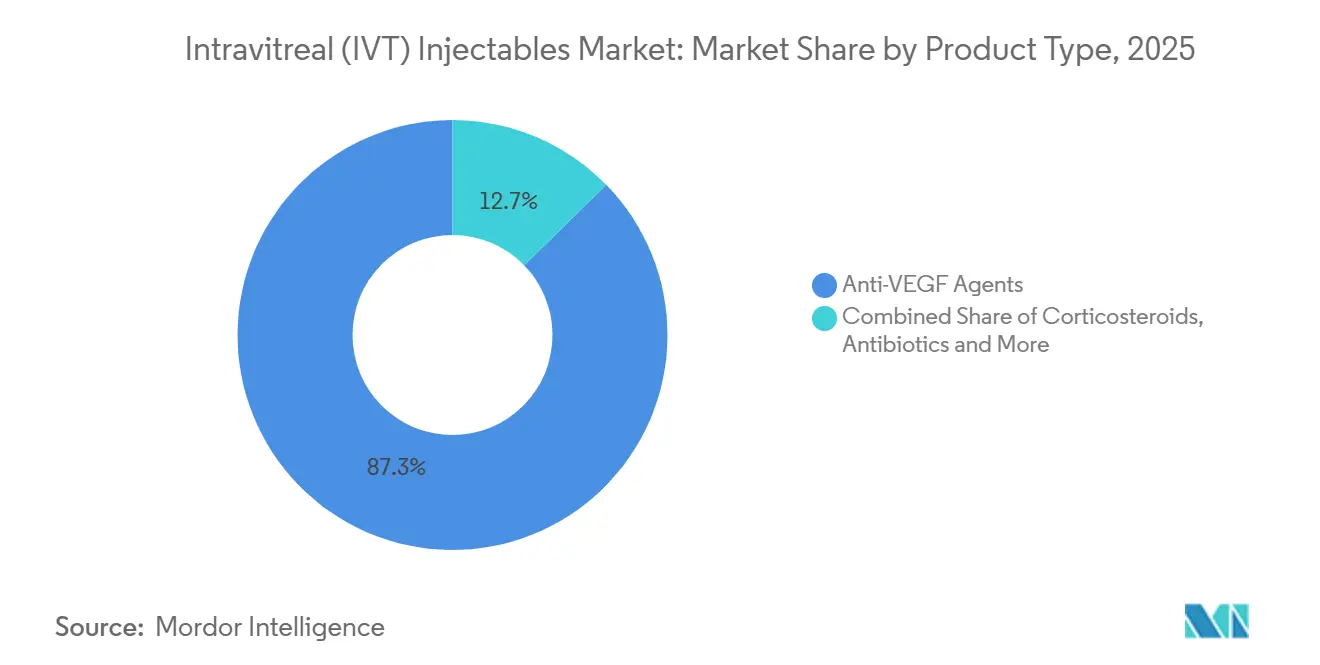
- 製品タイプ別では、抗VEGF薬が2025年に87.31%の収益シェアを占め、コルチコステロイドは硝子体内(IVT)注射薬市場において2031年までCAGR 7.65%で拡大する見込みです。
- 適応症別では、加齢黄斑変性が2025年に32.24%の収益シェアを占め、糖尿病網膜症は硝子体内(IVT)注射薬市場において2031年までCAGR 8.22%で拡大する見込みです。
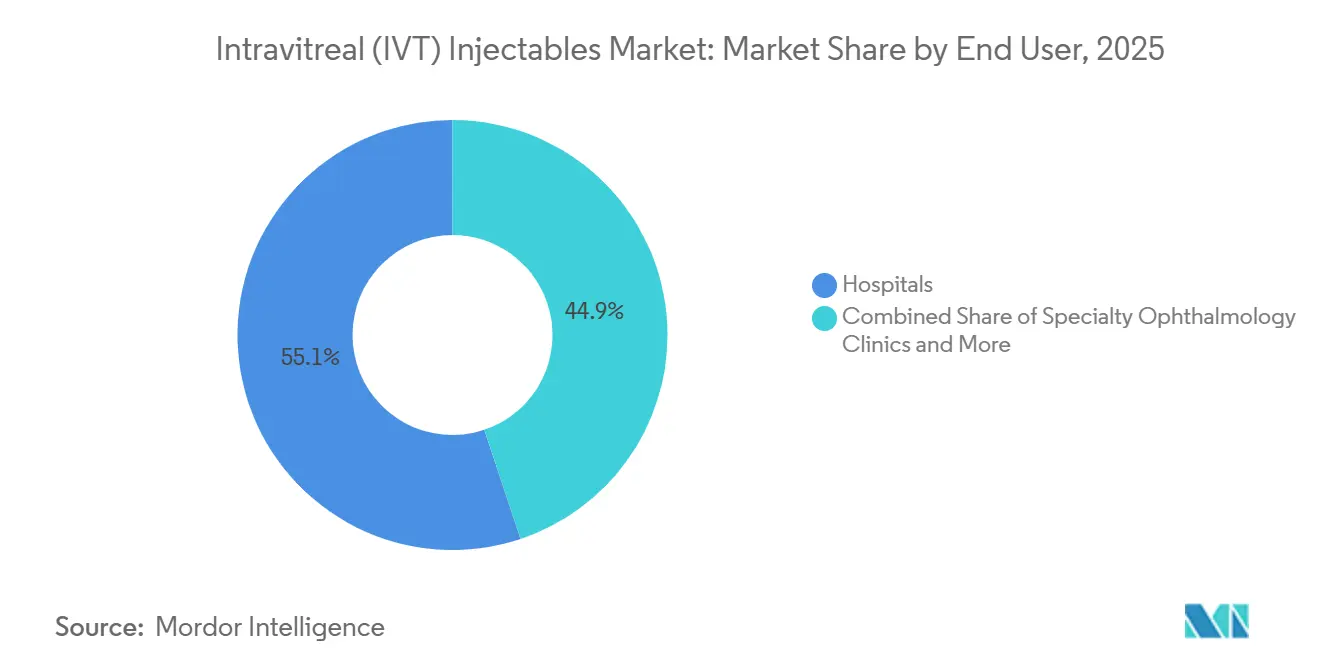
- エンドユーザー別では、病院が2025年に55.14%の収益シェアを占め、眼科専門クリニックは硝子体内(IVT)注射薬市場において2031年までCAGR 8.42%で拡大する見込みです。
- 流通チャネル別では、病院薬局が2025年に36.54%の収益シェアを占め、オンライン薬局は硝子体内(IVT)注射薬市場において2031年までCAGR 9.12%で拡大する見込みです。
- 地域別では、北米が2025年に38.61%の収益シェアを占め、アジア太洋地域は硝子体内(IVT)注射薬市場において2031年までCAGR 8.65%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の硝子体内(IVT)注射薬市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 網膜疾患および糖尿病の有病率上昇 | +1.8% | アジア太平洋、中東・アフリカ、南米での集中的成長を伴うグローバル | 長期(4年以上) |
| 人口高齢化と加齢黄斑変性の増加 | +1.4% | 北米、西欧、日本、オーストラリア | 長期(4年以上) |
| 抗VEGF療法の採用拡大 | +1.3% | アジア太平洋新興市場での急速な採用拡大を伴うグローバル | 中期(2〜4年) |
| バイオシミラーおよび低コスト網膜療法の成長 | +0.7% | 北米およびEUコア、アジア太平洋・南米へのスピルオーバー | 中期(2〜4年) |
| 注射負担を軽減する長時間作用型デリバリープラットフォーム | +0.9% | 北米、EU、日本、オーストラリア | 短期(2年以下) |
| 新たな治療パラダイムを可能にする脈絡膜上腔および遺伝子治療デリバリー | +0.5% | 北米および一部EU市場、2028年以降まで限定的なグローバル展開 | 長期(4以上) |
| 情報源: Mordor Intelligence | |||
網膜疾患および糖尿病の有病率上昇
硝子体内(IVT)注射薬市場は、糖尿病を抱える人々の増加と、日常的な糖尿病ケアにおける網膜合併症の広範な特定によって支えられています。糖尿病網膜症は糖尿病患者の3人に1人に影響を与えます。国際糖尿病連合は、成人糖尿病人口が2021年の5億3,700万人から2045年には7億8,300万人に増加すると予測しています。成長は南アジアおよび東南アジアの低・中所得国に集中しており、眼科医療の提供能力も向上しています。2億3,800万件の患者記録にわたる571,545件の硝子体内注射を対象とした米国の後ろ向き分析では、糖尿病性眼疾患が治療診断の26.9%を占め、年間注射量は2017年から2023年の間に3倍に増加したことが示されました。スクリーニングプログラムと増殖性疾患における治療の広範な活用により、より多くの患者が積極的なケアを受けるようになっています。
人口高齢化と加齢黄斑変性の増加
市場はまた、加齢黄斑変性(AMD)を抱える高齢患者の増加からも恩恵を受けています。世界疾病負担研究の分析では、2021年にAMD関連の視力障害を持つが806万人と報告され、2050年までに2,134万人に達すると予測されています。この増加は、現在の治療パターンによる疾患負担の軽減よりも、人口動態の変化を反映しています。同分析では、喫煙曝露を排除することで2050年のAMD予測症例数を9%削減できることも示されました。日本は、70歳以上の人々の間で高い有病率と発達した償還制度を持つため、アジアの高齢化人口における需要の先行指標となっています。これらの条件は、確立された網膜ケアシステムにおける継続的な治療需要を支えています。
注射負担を軽減する長時間作用型デリバリープラットフォーム
長時間作用型製品は、適格な追加注射の頻度を減らすことで、硝子体内(IVT)注射薬市場における治療パターンを変えつつあります。Regeneronは2026年4月、1年間の反応確認後に滲出型AMDおよび糖尿病黄斑浮腫において最大20週間の投与間隔でのEYLEA HD投与についてFDA承認を取得しました[1]Regeneron Pharmaceuticals, Inc.、「EYLEA HDが最大5ヶ月の投与間隔を持つ初の唯一の注射用抗VEGF薬としてFDA承認を取得」、Regeneron。Rocheは2025年9月、Susvimo ポートデリバリープラットフォームであるContivueのCEマークを取得しました。Rocheはまた、2026年7月にSusvimoの肯定的なCHMP意見を取得し、2025年5月に糖尿病網膜症に対するFDA承認を取得しました。これらの選択肢は、高度な投与経路を管理できる専門施設への治療活動のシフトを促す可能性があります。Rocheはまた、2026年8月にポリープ状脈絡膜血管症におけるVabysmoの2年間の持続的な結果を報告しました。
バイオシミラーおよび低コスト網膜療法の成長
バイオシミラーは、特に確立された抗VEGF治療経路において、硝子体内(IVT)注射薬市場のコストとアクセスのプロファイルを再形成しています。Bioconは2024年5月にYesafiliのFDA承認を取得し、CelltrionはEYDENZELTの2025年10月のFDA承認を取得しました[2]Biocon Biologics Ltd.、「Biocon BiologicsがYesafiliのバイオシミラーアフリベルセプトについて米国FDA承認を取得」、Biocon Biologics。SandozとSamsung Bioepisは2024年11月にAfqlirとOpuvizの欧州委員会承認を取得しました。低コストの代替品は、現在治療を受けていない治療適格患者の負担可能性を高めることができます。また、先発品や病院処方集への圧力も強まります。代替および処方集への配置に関する規制上の決定が、どの製品が広く使用されるかを決定します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い治療費と償還制限 | -1.0% | 新興市場および米国の自己負担環境で最も深刻なグローバル | 長期(4年以上) |
| 注射関連の安全リスクおよび眼科的有害事象 | -0.6% | 高ボリューム・低リソース環境に不均衡に影響するグローバル | 中期(2〜4年) |
| 網膜専門医の能力と無菌投与の制約 | -0.5% | 北米、英国、オーストラリア、インド、および世界的な非都市部・農村地域 | 期(4年以上) |
| 治療疲労、投与漏れ、患者の脱落 | -0.7% | 距離に敏感な集団および高齢者集団で増幅されるグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い治療費と償還制限
治療費は、特にカバレッジが不完全であるか患者が相当の自己負担を抱える場合に、硝子体内(IVT)注射薬市場へのアクセスを制限します。2023年の米国の卸売取得コストは、適応外ベバシズマブが1回あたり50〜80米ドル、アフリベルセプト2mgが1,957.50米ドル、ファリシマブが2,190米ドル、アフリベルセプト8mgが2,625米ドルの範囲でした。メディケアパートBの自己負担額は2026年に283米ドルであり、オリジナルメディケアの患者は20%の共同保険を負担します。UnitedHealthcareは2025年の商業医療給方針においてVEGF阻害薬にステップセラピー要件を使用しました。2025年の調査では、網膜専門医の85%が調合ベバシズマブ不足時の患者アクセスについて懸念を示し、63.9%が治療計画の変更を予想していました。このような制限は治療開始を遅らせ、低コスト治療への依存を高める可能性があります。
治療疲労、投与漏れ、患者の脱落
多くの治療法が長期にわたる繰り返しのクリニック受診を必要とするため、治療疲労は硝子体内(IVT)注射薬市場を制約します。2026年の必要時投与(pro re nata)抗VEGF プロトコルを受けた657人の患者を対象とした研究では、52.8%がフォローアップ喪失基準を満たしていることが示されました。連絡が取れた患者のうち、56%が治癒したという信念を挙げ、26%が注射への恐怖を挙げ、28%が移動の困難を挙げ、15%が時間的負担を挙げました。2025年の研究でも、実臨床のAMDコホートの28.5%が治療を中断し、視力低下が臨床医主導の中断を予測することが示されました。延長間隔レジメンは、一部の患者の移動と注射不安を軽減できます。臨床反応が持続的である場合、その採用はケアの継続性を改善する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:抗VEGF薬がリードし、コルチコステロイドがより速く成長
抗VEGF薬は2025年に硝子体内(IVT)注射薬市場シェアの87.31%を占めました。その地位は、AMD、糖尿病黄斑浮腫、網膜静脈閉塞症、糖尿病網膜症における広範な使用を反映しています。処方医も抗VEGF注射プロトコルに長い経験を持っています。ファリシマブは2022年1月に米国で眼科向けに承認された最初の二重特異性抗体でした。ファリシマブの米国での注射率は2022年から2023年にかけて5倍以上増加し、最初の2年以内にラニビズマブの使用を上回りました。このパターンは、より長い持続性が確立された場合に臨床医が製品を変更する可能性を示しています。
コルチコステロイドは2031年までCAGR 7.65%で最も成長の速い製品タイプと予測されています。ぶどう膜炎、難治性糖尿病黄斑浮腫、および抗VEGF反応が不十分な症例での使用が増加しています。抗生物質と抗ウイルス薬は眼内炎とウイルス性網膜炎において引き続き小さな役割を果たしています。それらの需要は主要な網膜疾患の発生率よりも硝子体内処置の件数に連動しています。抗真菌薬は免疫不全集団に限定されるため、最も小さなカテゴリーにとどまっています。バイオシミラー競争は、硝子体内(IVT)注射薬産業全体で延長間隔製品と遺伝子治療への投資を促す可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


適応症別:AMDがリードし、糖尿病網膜症が拡大
AMDは2025年に収益シェアの32.24%を占めました。その規模は、臨床的エビデンス、確立された支払者サポート、および北米、欧州、日本における高齢化人口の増加に基づいています。多くの患者は視力を維持するために継続的な抗VEGF治療を必要とします。これらの地域の年齢プロファイルは、硝子体内(IVT)注射薬市場体での網膜サービスへの継続的な需要を支えています。確立されたケア経路もAMDを処置量の持続的な源泉としています。AMDは適応症の中で最も高い予測成長率を持っているわけではありません。
糖尿病網膜症は2026年から2031年にかけてCAGR 8.22%で成長すると予測されています。糖尿病有病率の上昇により、網膜損傷リスクのある患者プールが拡大しています。増殖性糖尿病網膜症における抗VEGF療法の広範な使用は、選択された患者において汎網膜光凝固術を代替または延期することができます。長期間隔オプションは、毎月または2ヶ月ごとのスケジュールに苦労している患者にも役立つ可能性があります。EYLEA HDは2025年11月に網膜静脈閉塞症に続発する黄斑浮腫に対するFDA承認を取得しました。ぶどう膜炎、眼内炎、その他の網膜疾患は、安定した治療ニーズを持つより小さな適応症にとどまっています。
エンドユーザー別:病院がリードし、専門クリニックが拡大
病院は2025年に収益シェアの55.14%を占めました。無菌調製ニーズ、専門医へのアクセス、および緊急対応能力がその役割を支えています。米国眼科学会は、眼内炎、網膜剥離、白内障発症、および持続的な眼圧上昇を、迅速な専門医対応を必要とする重篤な合併症として特定しました[3]米国眼科学会、「硝子体内注射、2025年臨床声明」、米国眼科学会。これらの要件は、硝子体内(IVT)注射薬市場において歴史的に病院ケアを優位にしてきました。病院の注射センターも、ボリュームとコストを効率的に管理するための圧力に直面しています。これにより、他の監督下での治療環境への余地が生まれます。
眼科専門クリニックは2031年までCAGR 8.42%で成長すると予測されています。これらのクリニックは網膜の専門知識を集中させ、注射チェアあたりのスループットを向上させることができます。また、病院外来部門よりも短いスケジューリング枠を提供できる場合もあります。2026年の調査では、46%の施設が病院の手術室アクセスの制限に対処するために院内処置を増加させたことが示されました。外来手術センターは、施設の償還が運営を支える場合に役割を果たします。移動式注射ユニットと看護師主導のサービスは小規模にとどまっていますが、専門医の利用可能性が限られている場合にタスクシェアリングを支援できます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:病院薬局がリードし、オンライン薬局が加速
病院薬局は2025年に収益シェアの36.54%を占めました。ほとんどの硝子体内処置は、管理された環境でのケアサイトでの調剤を必要とします。抗VEGF薬とコルチコステロイドは、医療給付の下でカバーされる医師投与の生物製剤であることが多いです。この支払い構造は、硝子体内(IVT)注射薬市場において多くのボリュームを機関チャルに向けます。小売薬局は、調合ベバシズマブ、バイオシミラープログラム、またはプレフィルドシリンジ供給をサポートするシステムにおいて役割を保持しています。また、適切な取り扱い手配の下で小規模なサテライトクリニックにも対応できます。
オンライン薬局は2026年から2031年にかけてCAGR 9.12%で成長すると予測されています。その活動は、監督なしの在宅注射よりも、クリニックへの配送、患者支援の履行、および流通パートナーシップに集中しています。プレフィルドシリンジ配送は、延長間隔療法を使用する施設をサポートできます。米国における交換可能なバイオシミラー分類は、適用される規則の下で調剤時の代替を可能にする場合があります。コールドチェーン物流と生物製剤包装の改善により、流通障壁が低下します。これらの変化は、硝子体内(IVT)注射薬市場内の一部の増分的な供給活動を再方向付けする可能性があります。
地域分析
北米は2025年に硝子体内(IVT)注射薬市場シェアの38.61%を占めました。この地域は網膜専門医の高い集中度、活発な臨床試験、およびブランド抗VEGF療法への広範な償還を有しています。支払者の圧力は依然として治療の選択と支払水準に影響を与えています。Bioconは2025年7月までにYesafiliのカナダでの発売を確認しました。メキシコは主要都市で民間眼科ネットワークがカバレッジを拡大するにつれて関心を集めています。
欧州は硝子体内(IVT)注射薬市場において2番目に大きな地域にとどまっています。ドイツ、英国、フランス、イタリア、スペインは抗VEGF治療の確立された償還経路を持っています。2024年11月のAfqlirとOpuvizの欧州委員会承認により、バイオシミラーの選択肢が広がりました。病院入札は、新しいバイオシミラーが処方集に加わった後、製品使用を迅速に変更する可能性があります。英国はコスト管理のために適応外ベバシズマブを使用しており、承認された低コストオプションがさらに普及する可能性があります。
アジア太平洋地域は、硝子体内(IVT)注射薬市場において2026年から2031年にかけてCAGR 8.65%で拡大すると予測されています。高齢化人口、糖尿病、および眼科インフラの改善が地域需要を支えています。Santenは2025年5月21日に日本でEYLEA 8mgプレフィルドシリンジを146,286円(970米ドル)で発売しました。Novartisは2025年11月に増殖性糖尿病網膜症に対するBeovuの日本承認を取得しました。インドは相当な未充足ニーズと負担可能性のギャップを抱えており、眼科用生物製剤の規制経路が整備されつつあります。中東・アフリカおよび南米は、バイオシミラー価格がアクセスを支えるにつれて、より小規模ながらも重要性が増しています。

市場ランドスケープ
硝子体内(IVT)注射薬市場は、主要なブランドフランチャイズ間で中程度に集約されています。Regeneron Pharmaceuticals、Roche、Genentech、Novartis、Bayer AGが抗VEGF療法の主要企業です。Regeneronは、EYLEAおよびEYLEA HDを通じて米国のアフリベルセプトフランチャイズをリードしています。Bayerは米国外でアリベルセプトを商業化しており、パートナーシップに広範な地理的リーチを与えています。RocheはVabysmoとSusvimoデリバリープラットフォームを通じて競争しています。競争の焦点は新しい適応症、高用量、長期間隔、およびデリバリーシステムへと移行しています。
Regeneronは2026年4月、滲出型AMDおよび糖尿病黄斑浮腫において最大20週間の投与間隔でのEYLEA HDのFDA承認を拡大しました。Rocheは2025年9月にContivueのCEマークを取得し、新生血管性AMDの継続的デリバリーオプションを前進させました。Rocheはまた、2026年8月にポリープ状脈絡膜血管症における2年間のVabysmoデータを報告しました。これらの行動は、硝子体内(IVT)注射薬市場でバイオシミラー競争が拡大する中で製品価値を維持しようとするものです。Novartisはまた、増殖性糖尿病網膜症の承認後に日本でのBeovuの使用を拡大しています。製品の差別化は、したがって、持続性と適応症の幅に基づいてますます行われています。
中堅企業は硝子体内(IVT)注射薬市場においてより分散しています。EyePoint Pharmaceuticalsは慢性網膜疾患向けの持続放出マイクロスフィア技術に注力しています。Alimera Sciencesは慢性糖尿病黄斑浮腫向けの持続放出コルチコステロイドインプラントに注力しています。遺伝子治療は、持続的な結果が達成された場合、繰り返し注射モデルを変える可能性があります。4D Molecular Therapeuticsは2026年7月に4D-150のフェーズ2bにおける2年間の陽性データを報告しました。注射と遺伝子治療プラットフォームの両方を開発する企業は、2028年以降の変化に対してより有利な立場に置かれる可能性があります。
硝子体内(IVT)注射薬産業リーダー
Regeneron Pharmaceuticals, Inc.
F. Hoffmann-La Roche Ltd
Bayer AG
Novartis AG
AbbVie Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Rocheは、第19回アジア太平洋硝子体網膜学会議において、重篤なAMDサブタイプであるポリープ状脈絡膜血管症におけるVabysmo(ファリシマブ)のフェーズIIIb/IV SALWEEN試験の2年間の陽性データを発表しました。試験では、2年目に患者の74%が網膜液なしを示し、61%が20週間の延長投与間隔を維持していました。
- 2026年7月:4D Molecular Therapeuticsは、ASRS年次総会において、広範な滲出型AMD集団において単回注射で網膜から持続的な抗VEGFを提供するよう設計された硝子体内遺伝子治療である4D-150のPRISM試験からのフェーズ2bにおける2年間の陽性データを発表しました。このデータは同社のフェーズ3プログラムを支持するものです。


世界の硝子体内(IVT)注射薬市場レポートの範囲
レポートの範囲によると、硝子体内(IVT)注射薬とは、注射によって眼内のゲル状物質である硝子体液に直接投与される薬剤です。これらの注射は、抗VEGF薬、コルチコステロイド、または抗生物質などの薬剤を網膜および硝子体に直接届けることで、加齢黄斑変性、糖尿病網膜症、網膜静脈閉塞症などのさまざまな網膜および硝子体疾患の治療に使用されます。
硝子体内(IVT)注射薬市場は、製品タイプ別に抗VEGF薬、コルチコステロイド、抗生物質、抗ウイルス薬、抗真菌薬、その他の製品タイプに、適応症別に加齢黄斑変性、糖尿病網膜症、網膜静脈閉塞症、ぶどう膜炎、眼内炎、その他の網膜疾患に関連する黄斑浮腫、その他の適応症に、エンドユーザー別に病院、眼科専門クリニック、外来手術センター、その他のエンドユーザーに、流通チャネル別に病院薬局、小売薬局、オンライン薬局、その他の流通チャネルに、地域別に北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
| 抗VEGF薬 |
| コルチコステロイド |
| 抗生物質 |
| 抗ウイルス薬 |
| 抗真菌薬 |
| その他の製品タイプ |
| 加齢黄斑変性 |
| 糖尿病網膜症 |
| 網膜静脈閉塞症 |
| ぶどう膜炎 |
| 眼内炎 |
| その他の網膜疾患に関連する黄斑浮腫 |
| その他の適応症 |
| 病院 |
| 眼科専門クリニック |
| 外来手術センター |
| その他のエンドユーザー |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 抗VEGF薬 | |
| コルチコステロイド | ||
| 抗生物質 | ||
| 抗ウイルス薬 | ||
| 抗真菌薬 | ||
| その他の製品タイプ | ||
| 適応症別 | 加齢黄斑変性 | |
| 糖尿病網膜症 | ||
| 網膜静脈閉塞症 | ||
| ぶどう膜炎 | ||
| 眼内炎 | ||
| その他の網膜疾患に関連する黄斑浮腫 | ||
| その他の適応症 | ||
| エンドユーザー別 | 病院 | |
| 眼科専門クリニック | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
硝子体内注射薬への需要を牽引しているものは何ですか?
人口の高齢化、糖尿病、およびAMDと糖尿病網膜症の関連する増加により、網膜治療を必要とする患者数が増加しています。
硝子体内注射薬市場の規模はどのくらいですか?
硝子体内注射薬市場は2026年に15.09 ビリオン 米ドルと推定され、CAGR 6.85%で2031年までに21.01 ビリオン 米ドルに達すると予測されています。
最大の収益ポジションを占める製品カテゴリーはどれですか?
抗VEGF薬は、主要な網膜適応症全体で広く使用されているため、2025年に87.31%の収益シェアを占めました。
最も成長が速い適応症はどれですか?
糖尿病網膜症は、糖尿病有病率と治療アクセスの増加に伴い、2031年までCAGR 8.22%で成長すると予測されています。
より長い投与間隔が網膜ケアにとって重要な理由は何ですか?
長期間隔治療は、適切な患者のケアの継続性を支えながら、クリニック受診と注射負担を軽減できます。
最も成長が速い地域はどこですか?
アジア太平洋地域は、高齢化、糖尿病、および眼科インフラの改善に支えられ、2031年までCAGR 8.65%で成長すると予測されています。
最終更新日:



