
Tamanho e Participação do Mercado de Sistemas de Inspeção CT Industrial Inline
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 148.01 Milhões de dólares |
| Tamanho do Mercado (2031) | 246.13 Milhões de dólares |
| Growth Rate (2026 - 2031) | 10.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas de Inspeção CT Industrial Inline por Mordor Intelligence
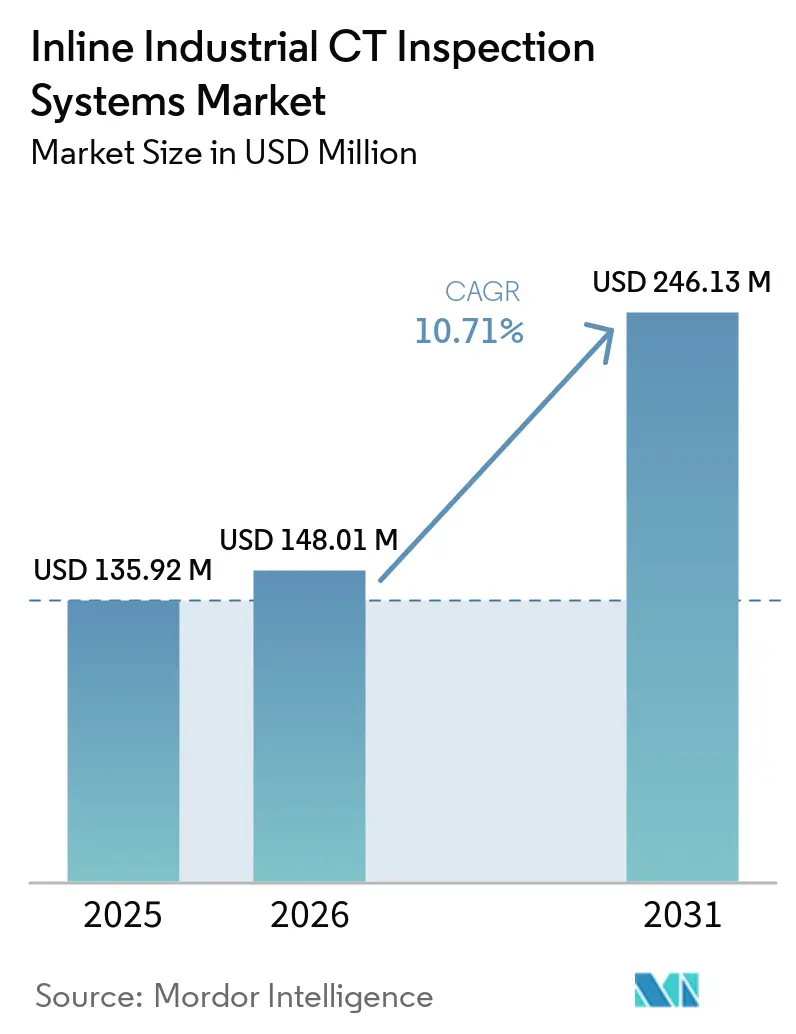
O tamanho do mercado de sistemas de inspeção CT industrial inline foi de 135,92 milhões de USD em 2025 e estima-se que aumente de 148,01 milhões de USD em 2026 para 246,13 milhões de USD até 2031, a um CAGR de 10,71% durante o período de previsão 2026-2031. Linhas de produção de baterias para veículos elétricos de maior porte, requisitos de qualidade mais rigorosos na fabricação de precisão e adoção mais ampla de análise automatizada estão moldando a demanda. Os sistemas inline inspecionam peças na velocidade da esteira transportadora sem interromper a produção, transferindo a CT de uma verificação de qualidade laboratorial para um insumo de produção em tempo real. Essa mudança é importante porque estruturas internas não podem ser examinadas após a montagem por métodos ópticos. Os fornecedores estão, portanto, competindo em velocidade de varredura, integração de sistemas e na capacidade de transformar dados volumétricos em informações de processo utilizáveis. Altos custos de equipamentos e instalações, escassez de pessoal qualificado e requisitos intensivos de processamento de dados continuam a desacelerar a adoção em algumas plantas.
Principais Conclusões do Relatório
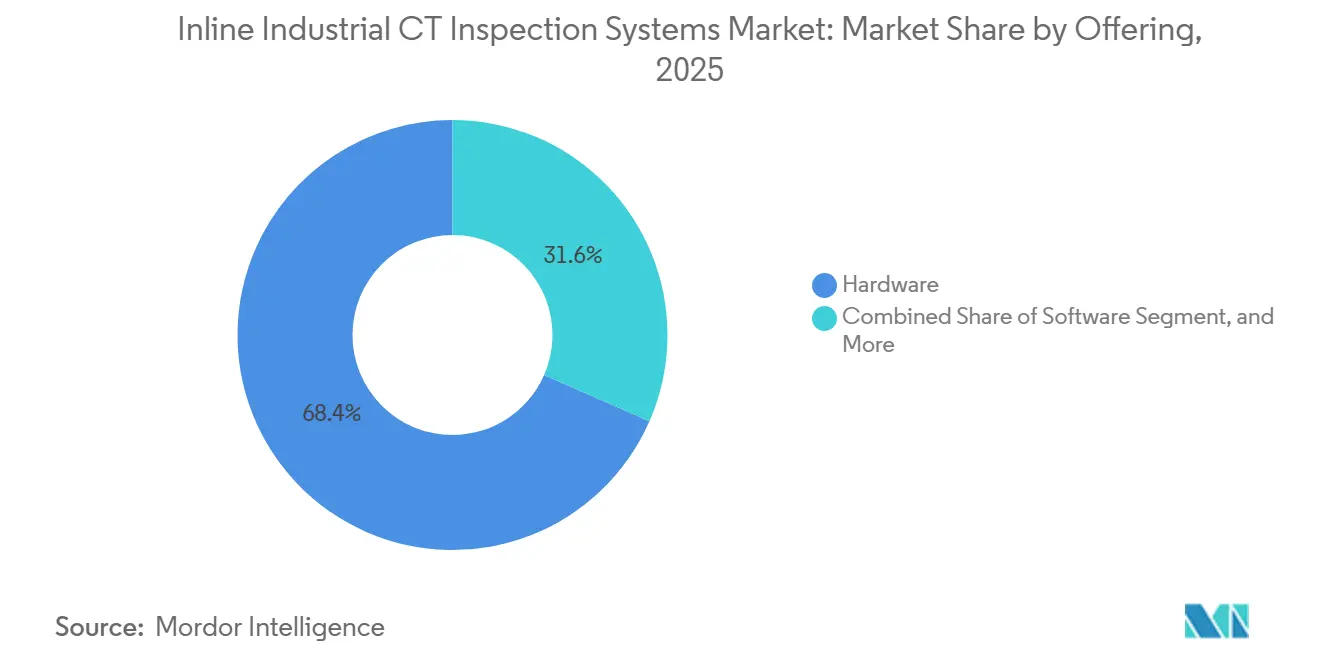
- Por oferta, o hardware detinha 68,43% da participação do mercado de sistemas de inspeção CT industrial inline em 2025, enquanto o software deve expandir a um CAGR de 11,31% até 2031.
- Por técnica de imagem, a CT de feixe cônico 3D representou 52,73% da participação do mercado de sistemas de inspeção CT industrial inline em 2025, enquanto a CT habilitada por laminografia deve expandir a um CAGR de 11,69% até 2031.
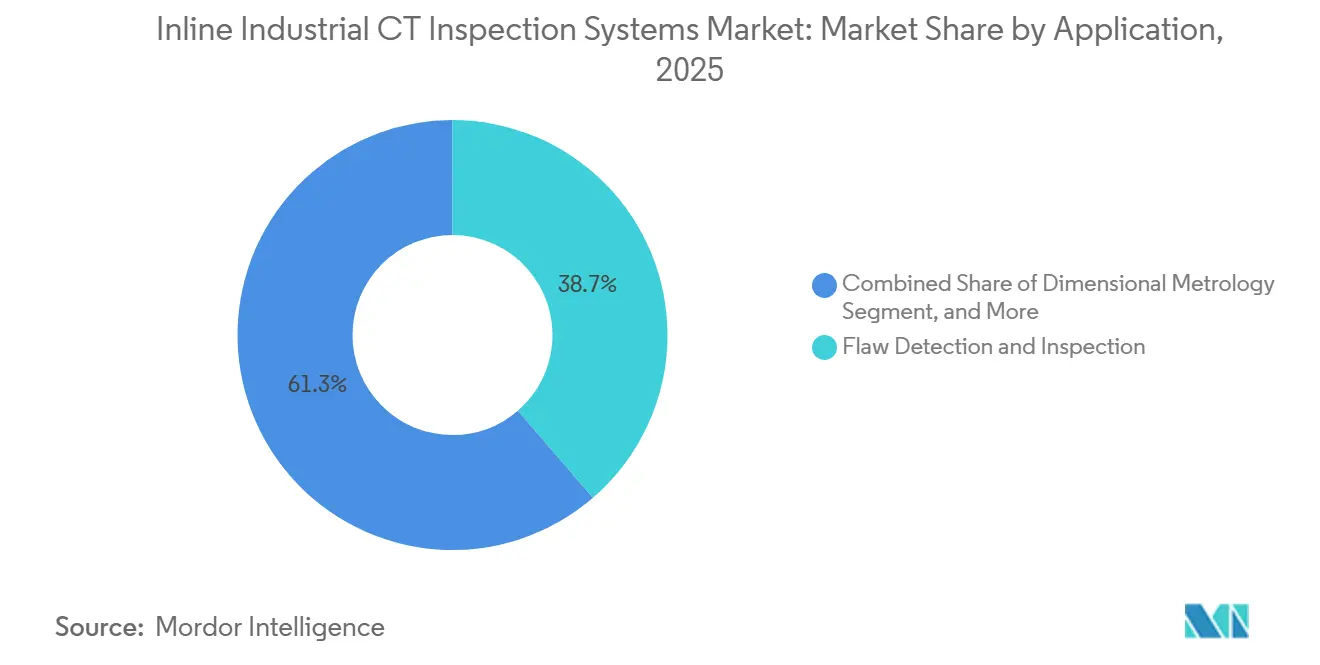
- Por aplicação, a detecção de falhas e inspeção detinha 38,67% de participação em 2025, enquanto o monitoramento e controle de processos deve expandir a um CAGR de 12,28% até 2031.
- Por indústria do usuário final, o setor automotivo e de transporte representou 32,87% de participação em 2025, enquanto eletrônicos e semicondutores devem expandir a um CAGR de 13,08% até 2031.
- Por geografia, a Ásia-Pacífico detinha 36,93% de participação em 2025 e deve expandir a um CAGR de 11,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Inspeção CT Industrial Inline
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Fabricação de Baterias para Veículos Elétricos | +3.2% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Inspeção Volumétrica na Fabricação Aeroespacial e Automotiva | +2.1% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Reconhecimento Automatizado de Defeitos Habilitado por Inteligência Artificial | +1.8% | Global | Médio prazo (2 a 4 anos) |
| Inspeção Inline de Alto Rendimento para Células de Bateria e Montagens Eletrônicas | +1.4% | Núcleo na Ásia-Pacífico, com expansão para América do Norte | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Manufatura Aditiva | +0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Controle de Processo em Malha Fechada Utilizando Dados de CT Inline | +0.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Fabricação de Baterias para Veículos Elétricos
As gigafábricas de baterias necessitam de inspeção volumétrica sem contato em toda a montagem de células, pois as células seladas restringem o acesso às estruturas internas após a montagem. A inspeção é relevante desde o revestimento de eletrodos e o enrolamento de jelly-roll até o preenchimento com eletrólito e a soldagem final. Um estudo de 2025 descreveu métodos de CT industrial inline de visão esparsa para metrologia precisa, o que apoia a necessidade de reduzir o tempo de varredura mantendo a qualidade de medição. Em março de 2026, a Waygate Technologies e a Liminal Insights anunciaram uma parceria para inspecionar baterias e desenvolver fluxos de trabalho multimodais integrados.[1]Baker Hughes, "Waygate Technologies e Liminal Insights Anunciam Parceria Estratégica," Baker Hughes, bakerhughes.com. Sua prova de conceito no Centro de Industrialização de Baterias do Reino Unido reportou economia de custos superior a 10% e uma melhoria de 12% na detecção de defeitos em comparação com a inspeção de modalidade única em mais de 400 células de teste. A combinação de CT com triagem por ultrassom mais rápida pode tornar a cobertura inline ampla mais prática, pois a CT pode verificar os resultados identificados por métodos mais rápidos. Os projetos de baterias de estado sólido podem aumentar a importância da CT, pois os novos layouts internos carecem de uma referência de ultrassom estabelecida.
Demanda Crescente por Inspeção Volumétrica na Fabricação Aeroespacial e Automotiva
Pás de turbinas aeroespaciais, fundições estruturais e painéis compostos contêm características internas que requerem inspeção volumétrica. O uso mais amplo da manufatura aditiva no setor aeroespacial também aumenta a necessidade de avaliar estruturas que não podem ser completamente avaliadas por métodos ópticos. O mercado de sistemas de inspeção CT industrial inline atende a aplicações onde os ensaios ópticos e ultrassônicos convencionais podem não detectar todas as condições internas. A Avio Aero introduziu a inspeção CT assistida por IA para pás de turbinas GE9X em sua planta de Cameri, permitindo que operadores certificados verifiquem indicações pré-sinalizadas em vez de conduzir a revisão inicial manualmente. Os fabricantes automotivos também estão utilizando fundições estruturais maiores, onde a variação de espessura de parede e a porosidade requerem avaliação tridimensional. A Lumafield lançou o Saturn em 2026 para varredura CT helicoidal de peças com até 580 mm de diâmetro e 1.100 mm de altura, reduzindo a necessidade de seccionamento destrutivo. Uma proposta de 2025 para a ISO/ASTM AWI 52971 abrange a medição dimensional baseada em CT de peças fabricadas por manufatura aditiva, indicando um caminho para um uso mais formal da CT na qualificação.
Reconhecimento Automatizado de Defeitos Habilitado por Inteligência Artificial
O reconhecimento automatizado de defeitos habilitado por IA reduz a quantidade de revisão manual necessária para dados de CT industrial. Isso auxilia plantas sem um grande grupo de pessoal especializado em imagem, pois os usuários podem se concentrar mais em limiares, validação e tratamento de exceções. Trabalhos apresentados no ECNDT 2026 examinaram o processamento de imagem em múltiplos estágios para inspeção CT 3D de peças complexas em configurações inline ou at-line. O ZEISS Automated Defect Detection utiliza aprendizado profundo para identificar vazios, inclusões e anomalias estruturais em dados de CT. O mercado de sistemas de inspeção CT industrial inline pode se beneficiar quando o tempo de análise se aproxima do ciclo físico de varredura, pois isso enfraquece o argumento para inspeção baseada em amostragem. A Lumafield declarou que os sistemas Triton e Neptune com NVIDIA DGX Spark integrado podem suportar computação de IA local e decisões automatizadas antes da chegada da próxima peça.
Inspeção Inline de Alto Rendimento para Células de Bateria e Montagens Eletrônicas
O limiar de desempenho prático para CT inline está se deslocando de minutos por peça para segundos. Essa mudança expande o conjunto de linhas de produção onde a inspeção não destrutiva pode operar sem criar um gargalo. A Innometry garantiu pedidos de equipamentos de inspeção CT para as linhas de baterias de armazenamento de energia da Samsung SDI nos Estados Unidos em 2025 e expandiu suas aplicações para inspeção de embalagens HBM. A Lumafield lançou o Mars em julho de 2026 para inspeção de 100% da produção em velocidades de esteira transportadora de até 760 mm por segundo em configurações 2D e 2,5D. O sistema encaminha peças sinalizadas para o Triton Performance para acompanhamento completo em CT 3D, combinando velocidade inicial de linha com análise mais aprofundada onde necessário. Para montagens eletrônicas, informações em tempo real sobre vazios e juntas de solda podem ser retornadas aos equipamentos de impressão de pasta e posicionamento. Isso suporta ajustes em malha fechada que a inspeção óptica não pode fornecer para características enterradas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Preparação de Instalações | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Pessoal Qualificado em CT e END | -1.2% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Gargalos no Processamento e Armazenamento de Dados Volumétricos | -0.7% | Global | Médio prazo (2 a 4 anos) |
| Artefatos Metálicos e Transferibilidade de Modelos na Detecção Automatizada de Defeitos | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Preparação de Instalações
Um sistema de CT industrial inline requer hardware de imagem, blindagem contra radiação, controle térmico e capacidade computacional. As fontes de raios X podem custar 100.000 USD ou mais como componentes independentes, enquanto os arranjos de detectores e os sistemas de reconstrução acrescentam ao requisito de capital. Configurações de alta energia também podem exigir blindagem de concreto e modificações estruturais na instalação. Esses requisitos podem impedir fornecedores automotivos de nível 2 e fabricantes contratados de eletrônicos de substituir rapidamente a inspeção baseada em amostragem. A Waygate Technologies oferece serviços de CT por meio de Centros de Soluções para Clientes, o que pode transferir a inspeção de um custo de capital para uma despesa operacional. Esse modelo é menos adequado para uso verdadeiramente inline porque o envio de peças a um centro de serviços não atende aos requisitos de tempo da linha de produção.
Escassez de Pessoal Qualificado em CT e END
O envelhecimento da força de trabalho em END limita a velocidade com que os fabricantes podem introduzir e escalar a inspeção CT. O relatório de 2025 da Fundação ASNT constatou que 42% da força de trabalho em END dos Estados Unidos tinha 45 anos ou mais. A ASNT também discutiu a necessidade de competências digitais em END, confiança e tecnologia à medida que a força de trabalho muda.[2]Sociedade Americana para Ensaios Não Destrutivos, "Ecossistema Digital de END 2030: Competências, Confiança e Tecnologia," Materials Evaluation, asnt.org. O trabalho com CT requer a seleção de parâmetros de varredura, o reconhecimento de artefatos e a avaliação da qualidade da reconstrução, além do conhecimento geral de END. Os requisitos de qualificação de pessoal sob a ASNT SNT-TC-1A e a ISO 9712 limitam o uso de pessoal não qualificado em ambientes regulamentados. Os fornecedores estão investindo em reconhecimento automatizado de defeitos porque pode reduzir a dependência de capacidade especializada escassa, embora pessoal treinado continue sendo necessário para validação e supervisão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: O Software Ganha Valor Dentro de uma Estrutura Liderada pelo Hardware
O hardware detinha 68,43% da participação do mercado de sistemas de inspeção CT industrial inline em 2025, pois fontes de raios X, sistemas de detectores, blindagem e equipamentos de pórtico requerem investimento de capital substancial. Essa posição provavelmente permanecerá significativa porque toda instalação de CT requer equipamentos físicos de varredura. Fontes de alta tensão que penetram materiais densos podem exigir preços premium ao reduzir o tempo de ciclo em aplicações de fundição, aeroespacial e de baterias. A ZEISS introduziu o sistema METROTOM 800 320 kV em junho de 2026, com uma fonte projetada para operação contínua de alta potência em materiais densos. Os fornecedores de hardware estão cada vez mais diferenciando seus produtos pela capacidade de rendimento, e não apenas pela resolução. Os serviços também estão se tornando mais relevantes onde os clientes carecem de capacidades internas de calibração, operação ou análise.
O software deve expandir a um CAGR de 11,31% até 2031, a taxa mais rápida dentro do mix de ofertas. Cada varredura adicional produz dados que devem ser reconstruídos, medidos, revisados, armazenados e vinculados a um registro de qualidade. Isso cria uma oportunidade recorrente de software que difere de uma transação única de hardware. A transferibilidade de modelos é central para o reconhecimento automatizado de defeitos, pois um sistema treinado em vazios de fundição de alumínio deve exigir adaptação limitada para delaminação de baterias. A Hexagon lançou o VGSTUDIO MAX 2026.2 em setembro de 2026, com planos de medição sincronizados para lotes de varredura CT para reduzir a configuração repetida em projetos de alto volume. O software na indústria de sistemas de inspeção CT industrial inline também está se estendendo a conexões com sistemas de execução de manufatura e planejamento de recursos empresariais por meio de interfaces OPC UA. Essas conexões permitem que os dados de qualidade derivados de CT suportem o agendamento de produção e os ciclos de retroalimentação.


Por Técnica de Imagem: A Laminografia Aborda as Limitações de Inspeção de Peças Planas
A CT de feixe cônico 3D representou 52,73% do mercado de sistemas de inspeção CT industrial inline em 2025, pois pode reconstruir objetos tridimensionais compactos para muitas aplicações de fabricação. A técnica é utilizada para fundições de alumínio, placas de circuito impresso montadas, componentes de bateria e outros objetos com geometria acessível. A CT de feixe cônico torna-se menos eficaz quando um objeto tem as proporções de uma placa plana, como uma placa de circuito impresso, eletrodo de bateria ou wafer semicondutor de 300 mm. Longos caminhos verticais de raios X através dessas amostras podem criar artefatos e reduzir a resolução. A CT de feixe em leque pode melhorar o rendimento por meio de designs de detector linear, mas também apresenta limitações com peças planas ou planares grandes. Outras técnicas de imagem incluem CT de visão esparsa e CT de região de interesse, nas quais a reconstrução por IA pode compensar dados de projeção reduzidos e tempos de varredura mais curtos.
A CT habilitada por laminografia deve crescer a um CAGR de 11,69% até 2031, impulsionada pela demanda por inspeção de eletrônicos e semicondutores. A laminografia computada fornece amostragem no plano mais robusta para espécimes planos onde a CT convencional tem restrições geométricas. O ZEISS NLX fornece laminografia de raios X 3D inline no nível de wafer de 300 mm para micro-bumps e vias através do silício em pacotes avançados. Isso torna a laminografia relevante onde interconexões enterradas requerem inspeção não destrutiva em velocidade de produção. Um estudo do IEEE em 2025 reportou resolução espacial de 350 nm e tempos de aquisição 3D de minutos para sistemas híbridos de CT-laminografia. O mercado de sistemas de inspeção CT industrial inline pode, portanto, ver a laminografia avançar além da análise de falhas e em direção ao controle de qualidade para chiplets e integração heterogênea.
Por Aplicação: O Monitoramento de Processos Torna a CT um Insumo de Produção
A detecção de falhas e inspeção representou 38,67% da participação do mercado de sistemas de inspeção CT industrial inline em 2025. A aplicação inclui detecção de porosidade em fundições, mapeamento de vazios em juntas de solda, desalinhamento de eletrodos de bateria e detecção de trincas em peças metálicas fabricadas por manufatura aditiva. A CT permanece importante para esses usos porque fornece acesso não destrutivo a características internas. A metrologia dimensional e a análise de montagem utilizam dados de CT para verificar características que as máquinas de medição por coordenadas convencionais não conseguem alcançar. A análise de falhas e a engenharia reversa apoiam a pesquisa e o desenvolvimento em eletrônicos, aeroespacial e automotivo, mas estão menos diretamente ligadas ao valor integrado à produção da CT. A caracterização de materiais também apoia trabalhos sobre microestrutura, estrutura de grãos e orientação de fibras em compósitos.
O monitoramento e controle de processos deve expandir a um CAGR de 12,28% até 2031, a taxa mais alta entre as aplicações listadas. A aplicação conecta os resultados de CT diretamente à melhoria do rendimento de fabricação e às decisões de produção. Trabalhos do ECNDT 2026 mostraram que uma CT conectada via OPC UA pode receber solicitações de sistemas ERP e SCADA, realizar inspeções de forma autônoma e retornar resultados legíveis por máquina. Na fabricação de placas de circuito impresso, dados de vazios em tempo real podem ser retroalimentados às impressoras de pasta de solda para que limiares predefinidos acionem ajustes. Esse tipo de sistema pode manter o rendimento na primeira passagem acima de 99,9% sem intervenção humana. A proposta ISO/ASTM AWI 52971 também apoia a inclusão de medições dimensionais baseadas em CT nos planos de qualidade de manufatura aditiva.
Por Indústria do Usuário Final: Eletrônicos e Semicondutores Lideram a Demanda Futura
O setor automotivo e de transporte representou 32,87% do mercado de sistemas de inspeção CT industrial inline em 2025. A inspeção de fundições de trem de força convencional permanece um caso de uso importante, enquanto a produção de pacotes e módulos de bateria adiciona demanda por ensaios não destrutivos. A IATF 16949:2016 não exige especificamente a CT, mas os componentes automotivos críticos para a segurança devem atender às expectativas de qualidade de zero defeitos. A inspeção volumétrica é frequentemente a forma prática de avaliar as condições internas nessas peças. O setor aeroespacial e de defesa é o segundo maior grupo de usuários finais, com CT utilizada para pás de turbinas e qualificação de compósitos estruturais. A ASTM E3375 e a ASTM E3505 fornecem referências de qualidade de imagem para dados de CT relevantes para a documentação de aeronavegabilidade.
Eletrônicos e semicondutores devem expandir a um CAGR de 13,08% até 2031, tornando-se o grupo de usuários finais de crescimento mais rápido. O encapsulamento de circuitos integrados tridimensionais torna os métodos ópticos menos eficazes na verificação de interconexões enterradas. A SEC concluiu o desenvolvimento de seu sistema de inspeção por raios X inline Semi-Scan H para chips HBM e iniciou a validação com fabricantes domésticos de memória em 2026. A divisão IXS da Comet dobrou os pedidos de compra de sua plataforma de CT para semicondutores CA20 no primeiro semestre de 2026, à medida que o engajamento com clientes se expandiu em ambientes de fábrica. Os requisitos de segurança SEMI S2 e S8 para equipamentos de inspeção por raios X em salas limpas favorecem fornecedores com portfólios de hardware com certificação de segurança. Esses requisitos podem dificultar a entrada de fornecedores mais novos que buscam acesso a instalações de semicondutores de ponta.
Análise Geográfica
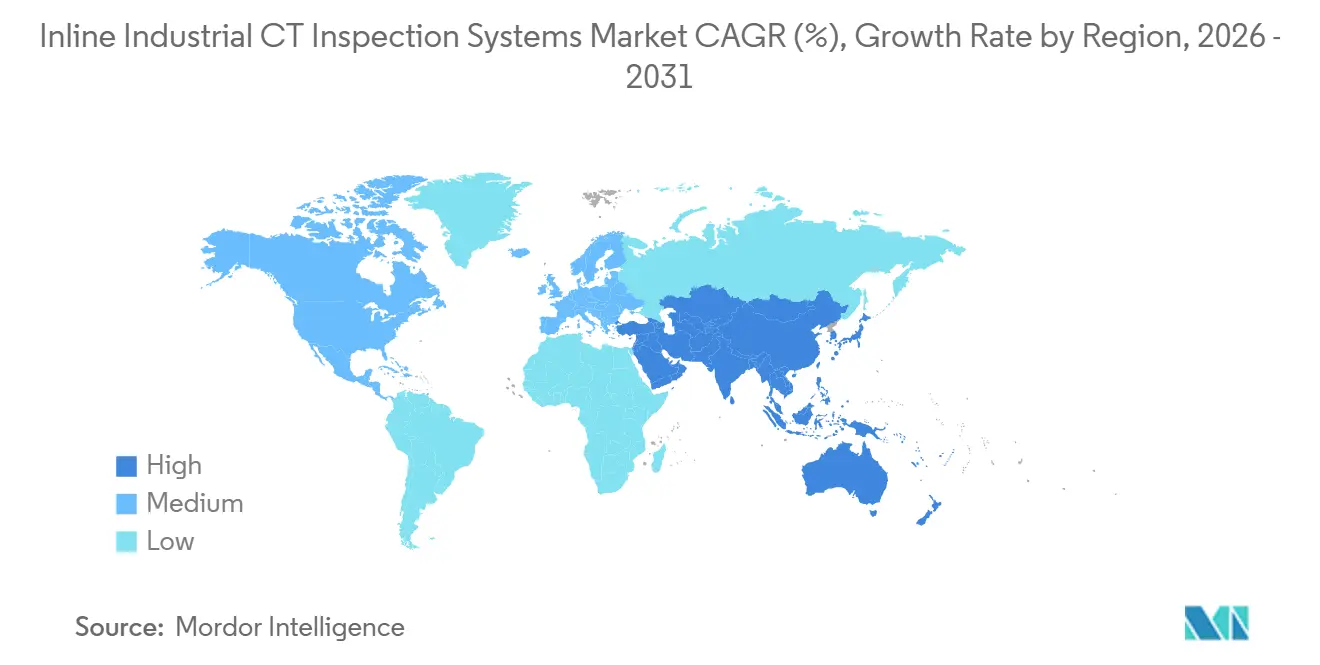
A Ásia-Pacífico representou 36,93% da participação do mercado de sistemas de inspeção CT industrial inline em 2025 e deve expandir a um CAGR de 11,67% até 2031. A expansão das gigafábricas de baterias da China cria uma fonte substancial de demanda por equipamentos, apoiada por fornecedores domésticos como a Sanying Precision Instruments e o Aolong Radiative Instrument Group. A cadeia de suprimentos de semicondutores da Coreia do Sul, centrada na Samsung e na SK Hynix, está adotando capacidades de CT sub-micrônicas para validação de embalagens 3D. O Japão estabeleceu o uso de CT na fabricação automotiva de precisão em torno de Nagoya. Seus frameworks de certificação de qualidade também estão aumentando os requisitos de inspeção para componentes de veículos elétricos produzidos pela Toyota, Honda e seus fornecedores de nível 1.
A América do Norte e a Europa representam grande parte da demanda restante, e a Alemanha permanece um importante centro europeu para CT industrial. O país abriga montadoras automotivas, empresas de engenharia de precisão e fornecedores de CT como a ZEISS e a Comet Yxlon. Nos Estados Unidos, empresas aeroespaciais utilizam CT para qualificar peças fabricadas por manufatura aditiva, enquanto fabricantes de dispositivos médicos operam sob os requisitos do sistema de qualidade da FDA. Plantas de baterias estabelecidas por montadoras coreanas e japonesas no Sudeste adicionam outra fonte de demanda. O Triton da Lumafield tornou-se comercialmente disponível na América do Norte e na Europa em 2025 para aplicações de controle de qualidade de alto volume.[3]Lumafield, "Lumafield Lança o Triton de Alta Produtividade em CT Industrial, Agora Disponível para Produção em Escala," Lumafield, lumafield.com. O mercado de sistemas de inspeção CT industrial inline nessas regiões está se expandindo além das grandes montadoras para fabricantes de médio porte que necessitam de inspeção integrada à produção.
A América do Sul, o Oriente Médio e a África permanecem mercados em estágio inicial para CT industrial. A adoção está principalmente ligada a subsidiárias de multinacionais que aplicam padrões definidos pelas organizações-mãe e a prestadores de serviços de manutenção aeroespacial que atendem a requisitos regulatórios. A base de fornecedores automotivos do Brasil oferece uma rota potencial para o mercado de sistemas de CT. Projetos de infraestrutura de energia na região do Conselho de Cooperação do Golfo criam outro caso de uso potencial. Restrições orçamentárias e redes de serviços locais limitadas continuam a desacelerar as implantações de sistemas complexos. À medida que os fornecedores expandem sua cobertura de serviços e a produção automotiva sul-americana se integra mais estreitamente às cadeias de suprimentos de componentes para veículos elétricos da América do Norte, ambas as regiões podem se tornar contribuintes mais significativas para o mercado de sistemas de inspeção CT industrial inline.

Cenário Competitivo
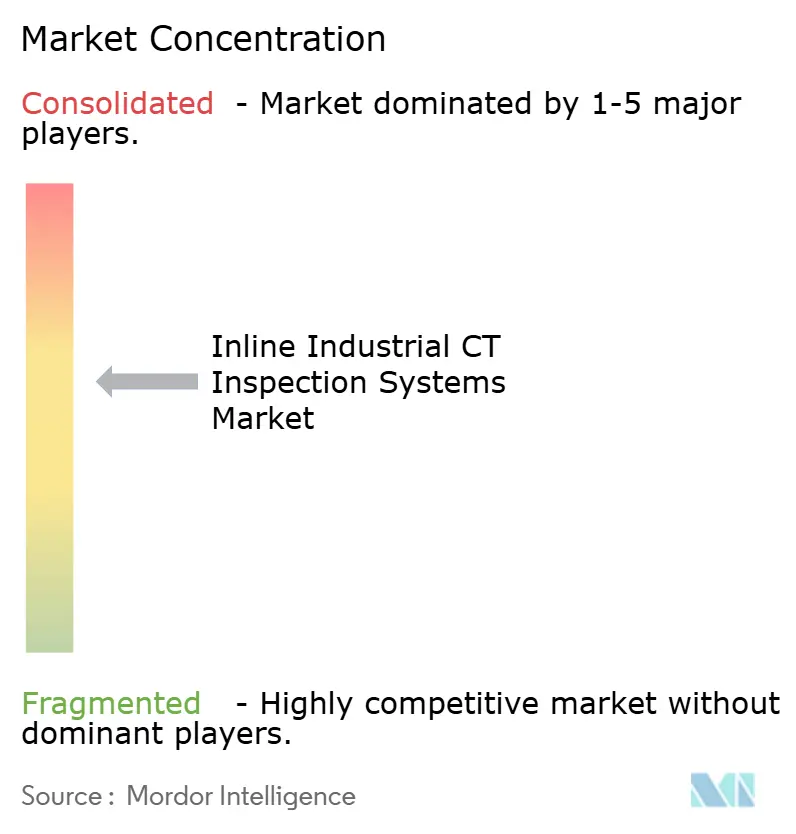
O mercado de sistemas de inspeção CT industrial inline é moderadamente concentrado no nível de integração de sistemas. Carl Zeiss AG, Nikon Corporation, Rigaku Corporation, Shimadzu Corporation e Comet Holding AG, por meio da Comet Yxlon, possuem amplas bases instaladas em aplicações de CT industrial. Lumafield Inc., Diondo GmbH e VisiConsult X-ray Systems and Solutions GmbH ocupam posições mais especializadas em sistemas de CT conectados à nuvem, integrados à produção e de alta energia. A Baker Hughes anunciou um acordo em abril de 2026 para vender a Waygate Technologies à Hexagon por 1,45 bilhão de USD. Se concluída, a transação combinaria os sistemas CT Phoenix da Waygate com o software VGSTUDIO MAX da Hexagon e os recursos de metrologia dimensional. Isso criaria um fornecedor com capacidades de hardware, software e serviços globais.
Os fornecedores estão dando maior ênfase à capacidade de penetração e ao rendimento, em vez de apenas à resolução. A Rigaku lançou o CT Lab HR160 em setembro de 2026 com a fonte de raios X NanoTube N3 da Excillum, que suporta resolução espacial real de 250 nm a até 160 kV. A plataforma é relevante para baterias de estado sólido e pacotes de semicondutores avançados que necessitam de imagem tridimensional detalhada. A Lumafield posicionou o Triton Performance em torno de reconstruções CT volumétricas completas em menos de 10 segundos por peça. A tecnologia de reconstrução por IA da Nikon, o ZEISS ZADD e a plataforma Voyager da Lumafield representam diferentes abordagens para a camada de análise. O gerenciamento, processamento, armazenamento e auditoria de conjuntos de dados volumétricos muito grandes permanecem questões práticas para os locais de produção.
A concorrência nas aplicações de baterias na Ásia-Pacífico também inclui a Sanying Precision Instruments e o Aolong Radiative Instrument Group. Essas empresas competem com configurações de menor custo total de propriedade, enquanto os maiores fornecedores globais competem por meio de integração de software e cobertura de serviços. A ZEISS fornece software de detecção automatizada de defeitos para vazios, inclusões e anomalias estruturais, o que apoia sua posição em análise. O lançamento do VGSTUDIO MAX da Hexagon em setembro de 2026 adiciona planos de medição em lote sincronizados que reduzem a configuração repetida de projetos. Essas ações mostram que a força competitiva depende de quão bem o equipamento se encaixa em um fluxo de trabalho de produção, não apenas nas especificações do scanner.
Líderes da Indústria de Sistemas de Inspeção CT Industrial Inline
-
Comet Holding AG, Comet Yxlon
-
Nikon Corporation
-
Carl Zeiss AG
-
Wenzel Group GmbH & Co. KG
-
Waygate Technologies (Baker Hughes Company)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Setembro de 2026: A Rigaku Corporation lançou o sistema de CT por raios X de alta resolução CT Lab HR160, desenvolvido em colaboração com a Excillum AB e incorporando a fonte de raios X NanoTube N3. O sistema alcança resolução espacial real de 250 nm a até 160 kV, permitindo imagem 3D detalhada de baterias, dispositivos semicondutores, componentes eletrônicos e materiais avançados — capacidades críticas para o desenvolvimento de células de bateria de estado sólido e inspeção de embalagens avançadas.
- Julho de 2026: A Lumafield lançou o Mars, um sistema de raios X em arranjo inline de alta velocidade projetado para inspeção de 100% da produção. O Mars inspeciona cada peça na velocidade total da esteira transportadora de até 760 mm por segundo, com configurações 2D e 2,5D que capturam informações de profundidade em uma única passagem. O sistema se integra ao software Voyager da Lumafield para monitoramento de processos em tempo real e encaminha peças sinalizadas para o Triton Performance para acompanhamento completo em CT 3D, eliminando lacunas na inspeção baseada em amostragem.
- Junho de 2026: A Lumafield introduziu o Neptune Performance e o Triton Performance, um novo nível de alto desempenho de soluções de varredura CT por raios X industrial. O Neptune Performance oferece varreduras 12 vezes mais rápidas e qualidade de dados 4 vezes superior em comparação com o Neptune padrão. O Triton Performance fornece reconstruções CT volumétricas completas em menos de 10 segundos por peça, permitindo decisões de qualidade automatizadas em velocidades de linha de produção.
- Junho de 2026: A Carl Zeiss lançou o sistema de CT industrial ZEISS METROTOM 800 320 kV, reduzindo os tempos de varredura em até 75% em comparação com os sistemas ZEISS METROTOM anteriores. A fonte de raios X de 320 kV suporta operação contínua de alta potência sem fase de resfriamento, permitindo varreduras consecutivas de materiais de alta densidade para sistemas de energia aeroespacial, veículos de nova energia e aplicações de armazenamento de energia.


Escopo do Relatório Global do Mercado de Sistemas de Inspeção CT Industrial Inline
O mercado de sistemas de inspeção CT industrial inline compreende a venda e implantação de sistemas de inspeção baseados em tomografia computadorizada (CT), projetados para realizar inspeção automatizada e não destrutiva de componentes e montagens fabricados diretamente nas linhas de produção. Esses sistemas utilizam imagem por raios X e tecnologias de reconstrução CT para gerar representações internas e externas bidimensionais ou tridimensionais de componentes, permitindo que os fabricantes identifiquem defeitos, meçam dimensões, analisem montagens, investiguem falhas e monitorem processos de produção sem desmontar ou danificar as peças inspecionadas.
O Relatório do Mercado de Sistemas de Inspeção CT Industrial Inline é Segmentado por Oferta (Hardware, Software e Serviços), Técnica de Imagem (Inspeção por Raios X 2D, CT de Feixe Cônico 3D, CT de Feixe em Leque, CT Habilitada por Laminografia e Outras Técnicas de Imagem), Aplicação (Detecção de Falhas e Inspeção, Metrologia Dimensional, Análise de Montagem, Análise de Falhas, Monitoramento e Controle de Processos, Outras Aplicações), Indústria do Usuário Final (Automotivo, Aeroespacial e Defesa, Eletrônicos e Semicondutores, Dispositivos Médicos e Equipamentos de Saúde, Manufatura Aditiva, Energia e Geração de Energia, Eletrônicos de Consumo e Eletrodomésticos, Pesquisa e Desenvolvimento, Outras Indústrias de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| Inspeção por Raios X 2D |
| CT de Feixe Cônico 3D |
| CT de Feixe em Leque |
| CT Habilitada por Laminografia |
| Outras Técnicas de Imagem |
| Detecção de Falhas e Inspeção |
| Metrologia Dimensional |
| Análise de Montagem |
| Engenharia Reversa |
| Análise de Falhas |
| Caracterização de Materiais |
| Monitoramento e Controle de Processos |
| Outras Aplicações |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Eletrônicos e Semicondutores |
| Dispositivos Médicos e Equipamentos de Saúde |
| Máquinas e Equipamentos Industriais |
| Manufatura Aditiva |
| Energia e Geração de Energia |
| Petróleo e Gás |
| Eletrônicos de Consumo e Eletrodomésticos |
| Pesquisa e Desenvolvimento |
| Outras Indústrias de Usuários Finais |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Oferta | Hardware | ||
| Software | |||
| Serviços | |||
| Por Técnica de Imagem | Inspeção por Raios X 2D | ||
| CT de Feixe Cônico 3D | |||
| CT de Feixe em Leque | |||
| CT Habilitada por Laminografia | |||
| Outras Técnicas de Imagem | |||
| Por Aplicação | Detecção de Falhas e Inspeção | ||
| Metrologia Dimensional | |||
| Análise de Montagem | |||
| Engenharia Reversa | |||
| Análise de Falhas | |||
| Caracterização de Materiais | |||
| Monitoramento e Controle de Processos | |||
| Outras Aplicações | |||
| Por Indústria do Usuário Final | Automotivo e Transporte | ||
| Aeroespacial e Defesa | |||
| Eletrônicos e Semicondutores | |||
| Dispositivos Médicos e Equipamentos de Saúde | |||
| Máquinas e Equipamentos Industriais | |||
| Manufatura Aditiva | |||
| Energia e Geração de Energia | |||
| Petróleo e Gás | |||
| Eletrônicos de Consumo e Eletrodomésticos | |||
| Pesquisa e Desenvolvimento | |||
| Outras Indústrias de Usuários Finais | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de inspeção CT industrial inline?
O tamanho do mercado de sistemas de inspeção CT industrial inline é estimado em 148,01 milhões de USD em 2026. A previsão é de que atinja 246,13 milhões de USD até 2031, registrando um CAGR de 10,71% durante o período de previsão 2026-2031.
O que está impulsionando a demanda por sistemas de inspeção CT industrial inline?
A fabricação de baterias, os requisitos de qualidade aeroespacial e automotiva, o reconhecimento automatizado de defeitos e a inspeção de alto rendimento são os principais fatores de demanda. Essas aplicações requerem a avaliação de condições internas que não podem ser verificadas de forma confiável por inspeção óptica externa.
Qual oferta possui a maior participação neste campo?
O hardware detinha 68,43% de participação em 2025, pois fontes de raios X, detectores, blindagem, pórticos e sistemas de varredura formam a base de equipamentos instalados. O software deve expandir mais rapidamente porque cada varredura gera dados que requerem reconstrução, medição, revisão, armazenamento e registros de qualidade rastreáveis.
Qual técnica de imagem está se expandindo mais rapidamente?
A CT habilitada por laminografia deve expandir a um CAGR de 11,69% até 2031. É adequada para espécimes planos, como wafers, placas de circuito impresso, eletrodos de bateria e compósitos reforçados com fibra, onde a geometria de feixe cônico pode introduzir artefatos e limitar a qualidade de inspeção no plano.
Qual grupo de usuários finais deve expandir mais rapidamente?
Eletrônicos e semicondutores devem expandir a um CAGR de 13,08% até 2031. O encapsulamento avançado e as estruturas de circuitos integrados tridimensionais contêm interconexões enterradas que requerem inspeção volumétrica não destrutiva, apoiando a demanda por sistemas de CT com credenciais de segurança compatíveis com salas limpas.
Qual região lidera a demanda por sistemas de inspeção CT industrial inline?
A Ásia-Pacífico detinha 36,93% de participação em 2025 e deve expandir a um CAGR de 11,67% até 2031. A região combina capacidade de baterias da China, encapsulamento de semicondutores da Coreia do Sul e produção automotiva de precisão japonesa, que são as principais aplicações para inspeção CT integrada.
Página atualizada pela última vez em:



