
Taille et Part du Marché des Systèmes d'Inspection CT Industriels Intégrés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 148.01 Millions de dollars américains |
| Taille du Marché (2031) | 246.13 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 10.71 % |
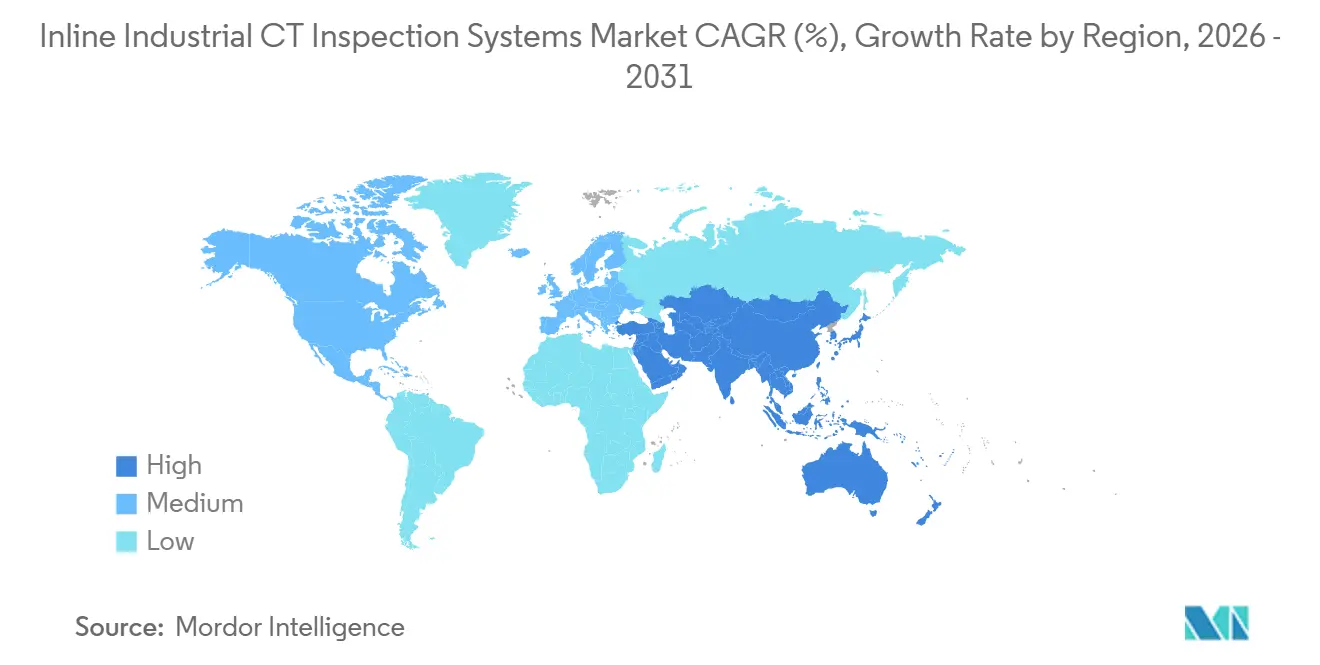
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
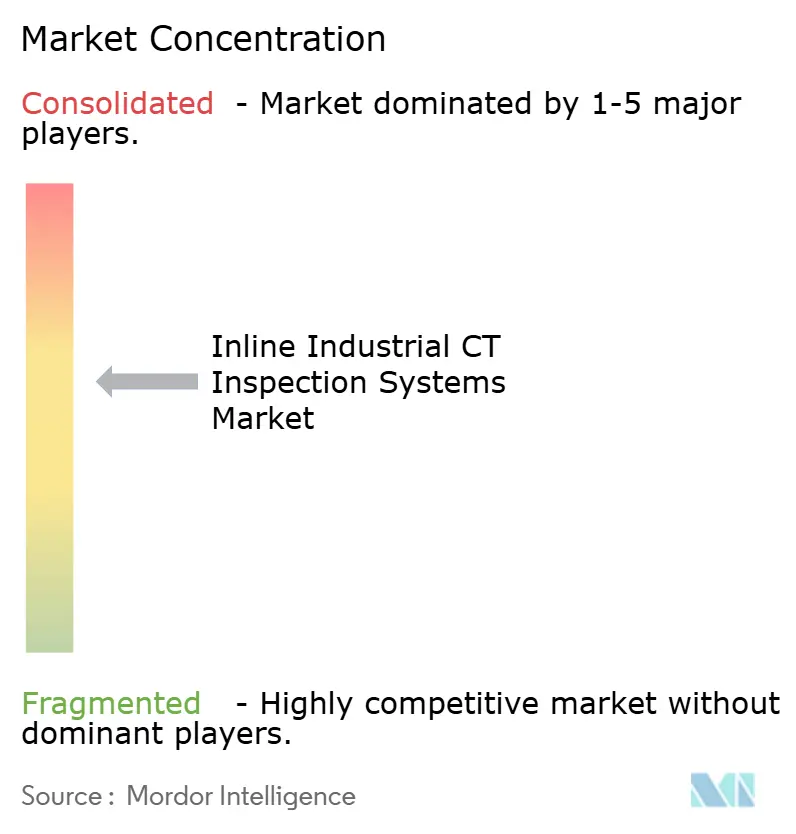
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes d'Inspection CT Industriels Intégrés par Mordor Intelligence
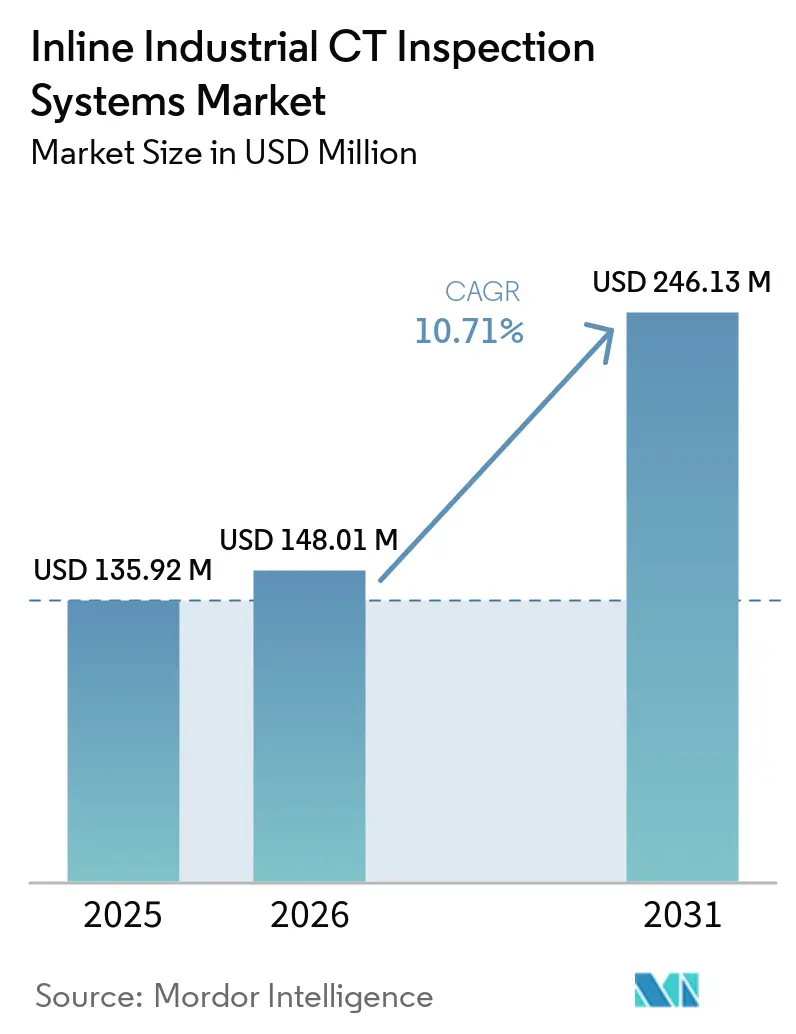
La taille du marché des systèmes d'inspection CT industriels intégrés était de 135,92 millions USD en 2025 et devrait augmenter de 148,01 millions USD en 2026 à 246,13 millions USD d'ici 2031, à un CAGR de 10,71 % durant la période de prévision 2026-2031. L'expansion des lignes de production de batteries pour véhicules électriques, le renforcement des exigences de qualité dans la fabrication de précision et l'adoption plus large de l'analyse automatisée façonnent la demande. Les systèmes intégrés inspectent les pièces à la vitesse du convoyeur sans interrompre la production, faisant passer la CT d'un contrôle qualité en laboratoire à une donnée de production en temps réel. Ce changement est important car les structures internes ne peuvent pas être examinées après assemblage par des méthodes optiques. Les fournisseurs se font donc concurrence sur la vitesse de numérisation, l'intégration des systèmes et la capacité à transformer les données volumétriques en informations de processus exploitables. Les coûts élevés des équipements et des installations, le manque de personnel qualifié et les exigences importantes en matière de traitement des données continuent de ralentir l'adoption dans certaines usines.
Points Clés du Rapport
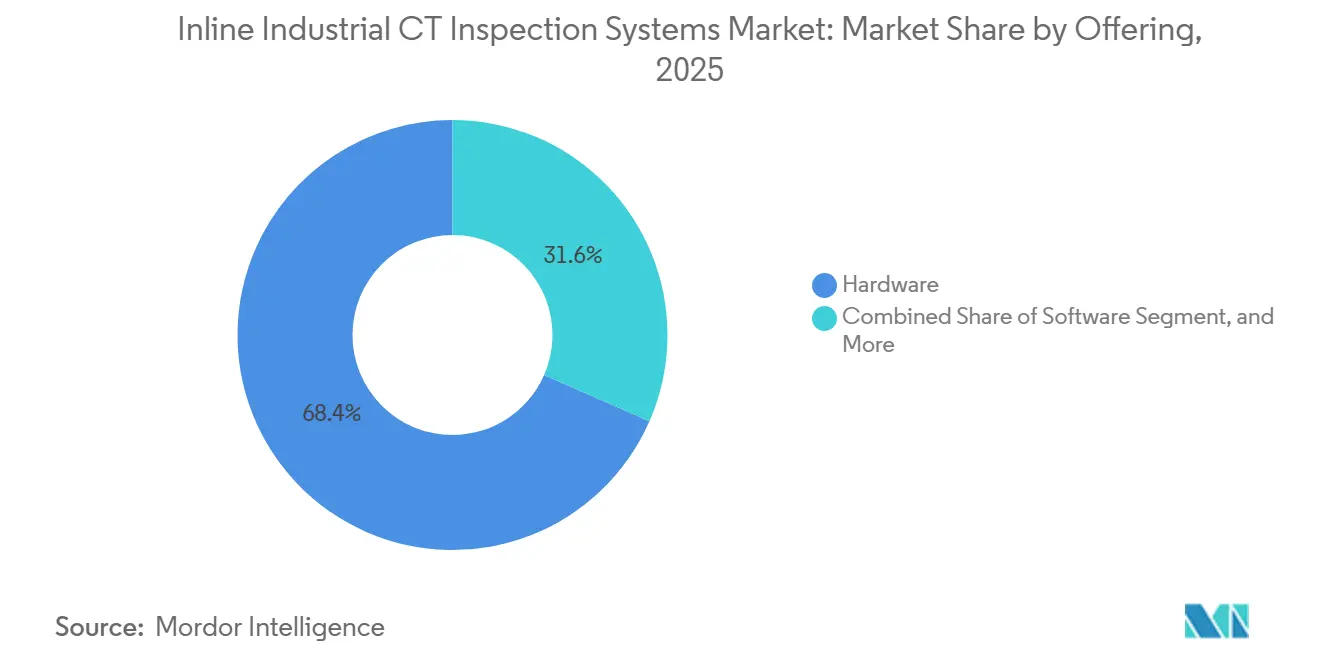
- Par offre, le matériel représentait 68,43 % de la part du marché des systèmes d'inspection CT industriels intégrés en 2025, tandis que le logiciel devrait se développer à un CAGR de 11,31 % jusqu'en 2031.
- Par technique d'imagerie, la CT à faisceau conique 3D représentait 52,73 % de la part du marché des systèmes d'inspection CT industriels intégrés en 2025, tandis que la CT à laminographie devrait se développer à un CAGR de 11,69 % jusqu'en 2031.
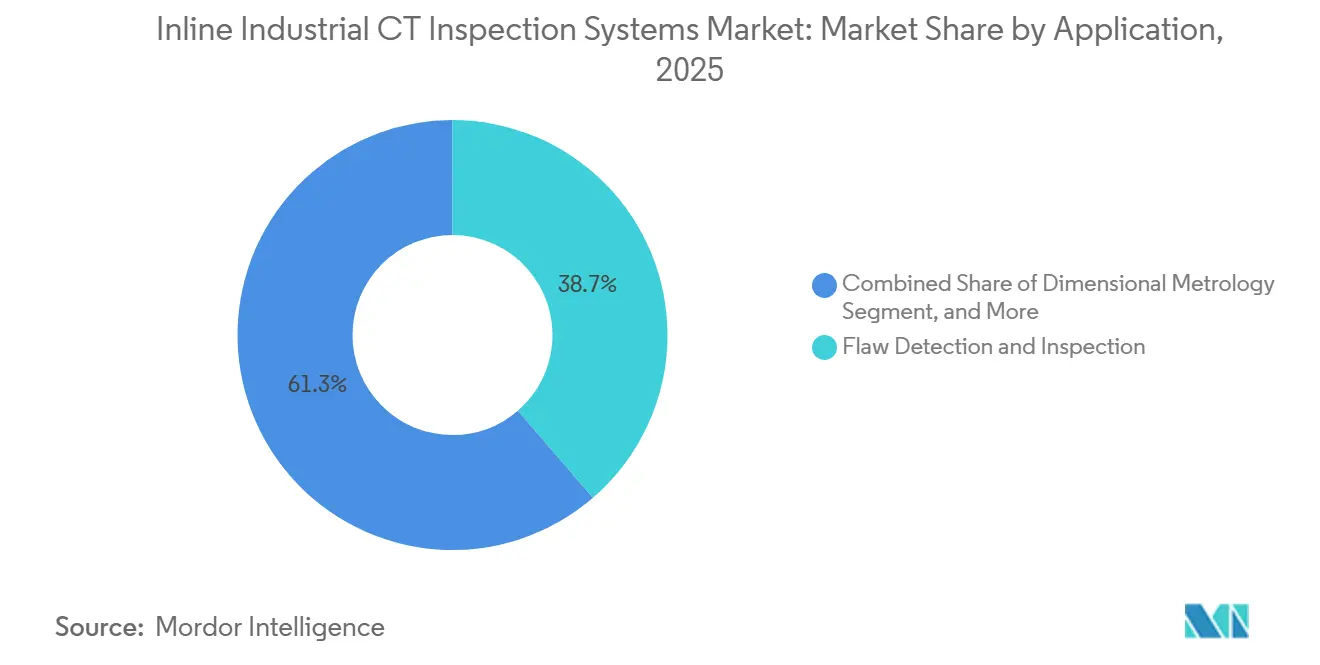
- Par application, la détection de défauts et l'inspection représentaient 38,67 % de la part en 2025, tandis que la surveillance et le contrôle des processus devraient se développer à un CAGR de 12,28 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et le transport représentaient 32,87 % de la part en 2025, tandis que l'électronique et les semi-conducteurs devraient se développer à un CAGR de 13,08 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 36,93 % de la part en 2025 et devrait se développer à un CAGR de 11,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Systèmes d'Inspection CT Industriels Intégrés
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de la Fabrication de Batteries pour Véhicules Électriques | +3.2% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Demande Croissante d'Inspection Volumétrique dans la Fabrication Aérospatiale et Automobile | +2.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Reconnaissance Automatisée des Défauts Assistée par Intelligence Artificielle | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Inspection Intégrée à Haut Débit pour Cellules de Batteries et Assemblages Électroniques | +1.4% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption Croissante de la Fabrication Additive | +0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Contrôle de Processus en Boucle Fermée Utilisant les Données CT Intégrées | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la Fabrication de Batteries pour Véhicules Électriques
Les gigafactories de batteries nécessitent une inspection volumétrique sans contact tout au long de l'assemblage des cellules, car les cellules scellées restreignent l'accès aux structures internes après assemblage. L'inspection est pertinente depuis l'enduction des électrodes et l'enroulement en spirale jusqu'au remplissage en électrolyte et à la soudure finale. Une étude de 2025 a décrit des méthodes CT industrielles intégrées à vues éparses pour une métrologie précise, ce qui soutient la nécessité de réduire le temps de numérisation tout en maintenant la qualité de mesure. En mars 2026, Waygate Technologies et Liminal Insights ont annoncé un partenariat pour inspecter les batteries et développer des flux de travail multimodaux intégrés.[1]Baker Hughes, "Waygate Technologies et Liminal Insights annoncent un partenariat stratégique," Baker Hughes, bakerhughes.com. Leur preuve de concept au Centre d'Industrialisation des Batteries du Royaume-Uni a rapporté des économies de coûts supérieures à 10 % et une amélioration de 12 % de la détection des défauts par rapport à l'inspection monomodale sur plus de 400 cellules de test. La combinaison de la CT avec un contrôle par ultrasons plus rapide peut rendre une couverture intégrée étendue plus pratique, car la CT peut vérifier les résultats identifiés par des méthodes plus rapides. Les conceptions de batteries à l'état solide pourraient accroître l'importance de la CT, car les nouvelles configurations internes ne disposent pas d'une référence ultrasonique établie.
Demande Croissante d'Inspection Volumétrique dans la Fabrication Aérospatiale et Automobile
Les aubes de turbines aérospatiales, les pièces moulées structurelles et les panneaux composites contiennent des caractéristiques internes qui nécessitent une inspection volumétrique. L'utilisation plus large de la fabrication additive dans l'aérospatiale accroît également la nécessité d'évaluer des structures qui ne peuvent pas être entièrement évaluées par des méthodes optiques. Le marché des systèmes d'inspection CT industriels intégrés sert des applications où les essais optiques et ultrasoniques conventionnels peuvent ne pas détecter toutes les conditions internes. Avio Aero a introduit l'inspection CT assistée par intelligence artificielle pour les aubes de turbines GE9X dans son usine de Cameri, permettant aux opérateurs certifiés de vérifier les indications pré-signalées plutôt que d'effectuer la revue initiale manuellement. Les fabricants automobiles utilisent également des pièces moulées structurelles plus grandes, où la variation d'épaisseur de paroi et la porosité nécessitent une évaluation tridimensionnelle. Lumafield a lancé Saturn en 2026 pour la numérisation CT hélicoïdale de pièces jusqu'à 580 mm de diamètre et 1 100 mm de hauteur, réduisant le besoin de sectionnement destructif. Une proposition de 2025 pour l'ISO/ASTM AWI 52971 couvre la mesure dimensionnelle par CT des pièces fabriquées par fabrication additive, indiquant une voie vers une utilisation plus formelle de la CT dans la qualification.
Reconnaissance Automatisée des Défauts Assistée par Intelligence Artificielle
La reconnaissance automatisée des défauts assistée par intelligence artificielle réduit la quantité de révision manuelle nécessaire pour les données CT industrielles. Cela aide les usines sans un grand groupe de personnel spécialisé en imagerie, car les utilisateurs peuvent se concentrer davantage sur les seuils, la validation et la gestion des exceptions. Des travaux présentés à l'ECNDT 2026 ont examiné le traitement d'images en plusieurs étapes pour l'inspection CT 3D de pièces complexes dans des configurations en ligne ou à proximité de la ligne. ZEISS Automated Defect Detection utilise l'apprentissage profond pour identifier les vides, les inclusions et les anomalies structurelles dans les données CT. Le marché des systèmes d'inspection CT industriels intégrés peut bénéficier lorsque le temps d'analyse se rapproche du cycle de numérisation physique, car cela affaiblit l'argument en faveur d'une inspection par échantillonnage. Lumafield a déclaré que les systèmes Triton et Neptune avec NVIDIA DGX Spark embarqué peuvent prendre en charge l'informatique d'intelligence artificielle sur site et les décisions automatisées avant l'arrivée de la pièce suivante.
Inspection Intégrée à Haut Débit pour Cellules de Batteries et Assemblages Électroniques
Le seuil de performance pratique pour la CT intégrée passe de quelques minutes par pièce à quelques secondes. Ce changement élargit l'ensemble des lignes de production où l'inspection non destructive peut fonctionner sans créer de goulot d'étranglement. Innometry a obtenu des commandes d'équipements d'inspection CT pour les lignes de batteries de stockage d'énergie de Samsung SDI aux États-Unis en 2025 et a étendu ses applications vers l'inspection des boîtiers HBM. Lumafield a lancé Mars en juillet 2026 pour une inspection à 100 % de la production à des vitesses de convoyeur allant jusqu'à 760 mm par seconde dans des configurations 2D et 2,5D. Le système achemine les pièces signalées vers Triton Performance pour un suivi CT 3D complet, combinant la vitesse initiale de la ligne avec une analyse plus approfondie là où elle est nécessaire. Pour les assemblages électroniques, des informations en temps réel sur les vides et les joints de soudure peuvent être renvoyées aux équipements d'impression de pâte à braser et de placement. Cela prend en charge des ajustements en boucle fermée que l'inspection optique ne peut pas fournir pour les caractéristiques enfouies.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés d'Investissement et de Préparation des Installations | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de Personnel Qualifié en CT et en Contrôle Non Destructif | -1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Goulots d'Étranglement dans le Traitement et le Stockage des Données Volumétriques | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Artefacts Métalliques et Transférabilité des Modèles dans la Détection Automatisée des Défauts | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Investissement et de Préparation des Installations
Un système CT industriel intégré nécessite du matériel d'imagerie, un blindage contre les rayonnements, un contrôle thermique et une capacité informatique. Les sources de rayons X peuvent coûter 100 000 USD ou plus en tant que composants autonomes, tandis que les réseaux de détecteurs et les systèmes de reconstruction s'ajoutent à l'investissement en capital. Les configurations à haute énergie peuvent également nécessiter un blindage en béton et des modifications structurelles de l'installation. Ces exigences peuvent empêcher les fournisseurs automobiles de rang 2 et les fabricants sous contrat d'électronique de remplacer rapidement l'inspection par échantillonnage. Waygate Technologies propose des services CT via des centres de solutions clients, ce qui peut transformer l'inspection d'un coût en capital en une dépense d'exploitation. Ce modèle est moins adapté à une utilisation véritablement intégrée car l'envoi de pièces à un centre de services ne répond pas aux exigences de synchronisation de la ligne de production.
Pénurie de Personnel Qualifié en CT et en Contrôle Non Destructif
Le vieillissement de la main-d'œuvre en contrôle non destructif limite la rapidité avec laquelle les fabricants peuvent introduire et développer l'inspection CT. Le rapport 2025 de la Fondation ASNT a révélé que 42 % de la main-d'œuvre américaine en contrôle non destructif avait 45 ans ou plus. L'ASNT a également discuté de la nécessité de compétences numériques en contrôle non destructif, de confiance et de technologie à mesure que la main-d'œuvre évolue.[2]Société Américaine pour les Essais Non Destructifs, "Écosystème numérique de contrôle non destructif 2030 : Compétences, Confiance et Technologie," Materials Evaluation, asnt.org. Le travail CT nécessite la sélection des paramètres de numérisation, la reconnaissance des artefacts et l'évaluation de la qualité de reconstruction, en plus des connaissances générales en contrôle non destructif. Les exigences de qualification du personnel selon l'ASNT SNT-TC-1A et l'ISO 9712 limitent l'utilisation de personnel sous-qualifié dans des environnements réglementés. Les fournisseurs investissent dans la reconnaissance automatisée des défauts car elle peut réduire la dépendance à l'égard de la capacité spécialisée rare, bien que le personnel formé reste nécessaire pour la validation et la supervision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Offre : Le Logiciel Gagne en Valeur au Sein d'une Architecture Dominée par le Matériel
Le matériel représentait 68,43 % de la part du marché des systèmes d'inspection CT industriels intégrés en 2025, car les sources de rayons X, les systèmes de détection, le blindage et les équipements de portique nécessitent un investissement en capital substantiel. Cette position devrait rester significative car chaque installation CT nécessite des équipements de numérisation physiques. Les sources à haute tension qui pénètrent les matériaux denses peuvent commander des prix premium en réduisant le temps de cycle dans les applications de moulage, d'aérospatiale et de batteries. ZEISS a introduit le système METROTOM 800 320 kV en juin 2026, avec une source conçue pour un fonctionnement continu à haute puissance sur des matériaux denses. Les fournisseurs de matériel différencient de plus en plus leurs produits par leur capacité de débit plutôt que par la seule résolution. Les services deviennent également plus pertinents là où les clients manquent de capacités d'étalonnage, opérationnelles ou analytiques en interne.
Le logiciel devrait se développer à un CAGR de 11,31 % jusqu'en 2031, le taux le plus rapide au sein de la combinaison d'offres. Chaque numérisation supplémentaire produit des données qui doivent être reconstruites, mesurées, examinées, stockées et liées à un enregistrement de qualité. Cela crée une opportunité logicielle récurrente qui diffère d'une transaction matérielle ponctuelle. La transférabilité des modèles est au cœur de la reconnaissance automatisée des défauts car un système entraîné sur des vides de moulage en aluminium devrait nécessiter une adaptation limitée pour la délamination des batteries. Hexagon a publié VGSTUDIO MAX 2026.2 en septembre 2026, avec des plans de mesure synchronisés pour les lots de numérisations CT afin de réduire la configuration répétée dans les projets à volume élevé. Le logiciel dans le secteur des systèmes d'inspection CT industriels intégrés s'étend également aux connexions avec les systèmes d'exécution de fabrication et de planification des ressources d'entreprise via des interfaces OPC UA. Ces connexions permettent aux données de qualité dérivées de la CT de soutenir la planification de la production et les boucles de rétroaction.


Par Technique d'Imagerie : La Laminographie Répond aux Limites de l'Inspection des Pièces Plates
La CT à faisceau conique 3D représentait 52,73 % du marché des systèmes d'inspection CT industriels intégrés en 2025 car elle peut reconstruire des objets tridimensionnels compacts pour de nombreuses applications de fabrication. La technique est utilisée pour les pièces moulées en aluminium, les cartes de circuits imprimés assemblées, les composants de batteries et d'autres objets à géométrie accessible. La CT à faisceau conique devient moins efficace lorsqu'un objet a les proportions d'une plaque plate, comme une carte de circuit imprimé, une électrode de batterie ou une tranche de semi-conducteur de 300 mm. Les longs trajets verticaux des rayons X à travers ces échantillons peuvent créer des artefacts et réduire la résolution. La CT à faisceau en éventail peut améliorer le débit grâce à des conceptions à détecteur linéaire, mais elle présente également des limitations avec les pièces planes grandes ou plates. Les autres techniques d'imagerie comprennent la CT à vues éparses et la CT à région d'intérêt, dans lesquelles la reconstruction par intelligence artificielle peut compenser la réduction des données de projection et les temps de numérisation plus courts.
La CT à laminographie devrait croître à un CAGR de 11,69 % jusqu'en 2031, portée par la demande d'inspection de l'électronique et des semi-conducteurs. La laminographie calculée offre un échantillonnage dans le plan plus fort pour les spécimens plats où la CT conventionnelle présente des contraintes géométriques. ZEISS NLX fournit une laminographie par rayons X 3D en ligne au niveau des tranches de 300 mm pour les micro-billes et les vias traversant le silicium dans les boîtiers avancés. Cela rend la laminographie pertinente là où les interconnexions enfouies nécessitent une inspection non destructive à la vitesse de production. Une étude IEEE en 2025 a rapporté une résolution spatiale de 350 nm et des temps d'acquisition 3D de quelques minutes pour les systèmes CT-laminographie hybrides. Le marché des systèmes d'inspection CT industriels intégrés peut donc voir la laminographie évoluer au-delà de l'analyse de défaillance vers le contrôle qualité pour les chiplets et l'intégration hétérogène.
Par Application : La Surveillance des Processus Fait de la CT une Donnée de Production
La détection de défauts et l'inspection représentaient 38,67 % de la part du marché des systèmes d'inspection CT industriels intégrés en 2025. L'application comprend la détection de porosité dans les pièces moulées, la cartographie des vides dans les joints de soudure, le désalignement des électrodes de batteries et la détection de fissures dans les pièces métalliques fabriquées par fabrication additive. La CT reste importante pour ces utilisations car elle fournit un accès non destructif aux caractéristiques internes. La métrologie dimensionnelle et l'analyse d'assemblage utilisent les données CT pour vérifier des caractéristiques que les machines à mesurer tridimensionnelles conventionnelles ne peuvent pas atteindre. L'analyse de défaillance et la rétro-ingénierie soutiennent la recherche et le développement dans l'électronique, l'aérospatiale et l'automobile, mais elles sont moins étroitement liées à la valeur intégrée à la production de la CT. La caractérisation des matériaux soutient également les travaux sur la microstructure, la structure des grains et l'orientation des fibres composites.
La surveillance et le contrôle des processus devraient se développer à un CAGR de 12,28 % jusqu'en 2031, le taux le plus élevé parmi les applications répertoriées. L'application connecte directement les résultats CT à l'amélioration du rendement de fabrication et aux décisions de production. Les travaux de l'ECNDT 2026 ont montré qu'une CT connectée via OPC UA peut recevoir des demandes des systèmes ERP et SCADA, effectuer des inspections de manière autonome et renvoyer des résultats lisibles par machine. Dans la fabrication de cartes de circuits imprimés, les données en temps réel sur les vides peuvent être renvoyées aux imprimantes de pâte à braser afin que des seuils prédéfinis déclenchent des ajustements. Ce type de système peut maintenir le rendement au premier passage au-dessus de 99,9 % sans intervention humaine. La proposition ISO/ASTM AWI 52971 soutient également l'inclusion de mesures dimensionnelles par CT dans les plans qualité de fabrication additive.
Par Secteur d'Utilisation Final : L'Électronique et les Semi-Conducteurs Mènent la Demande Future
L'automobile et le transport représentaient 32,87 % du marché des systèmes d'inspection CT industriels intégrés en 2025. L'inspection conventionnelle des pièces moulées pour groupes motopropulseurs reste un cas d'utilisation majeur, tandis que la production de packs et de modules de batteries ajoute une demande de contrôle non destructif. L'IATF 16949:2016 n'exige pas spécifiquement la CT, mais les composants automobiles critiques pour la sécurité doivent répondre aux attentes de qualité zéro défaut. L'inspection volumétrique est souvent le moyen pratique d'évaluer les conditions internes de ces pièces. L'aérospatiale et la défense constituent le deuxième groupe d'utilisateurs finaux, avec la CT utilisée pour les aubes de turbines et la qualification des composites structurels. L'ASTM E3375 et l'ASTM E3505 fournissent des références de qualité d'image pour les données CT pertinentes à la documentation de navigabilité.
L'électronique et les semi-conducteurs devraient se développer à un CAGR de 13,08 % jusqu'en 2031, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide. Les boîtiers de circuits intégrés tridimensionnels rendent les méthodes optiques moins efficaces pour vérifier les interconnexions enfouies. SEC a achevé le développement de son système d'inspection par rayons X en ligne Semi-Scan H pour les puces HBM et a commencé la validation auprès des fabricants de mémoire nationaux en 2026. La division IXS de Comet a doublé ses bons de commande pour sa plateforme CT pour semi-conducteurs CA20 au premier semestre 2026, à mesure que l'engagement des clients s'est élargi dans les environnements de fabrication de semi-conducteurs. Les exigences de sécurité SEMI S2 et S8 pour les équipements d'inspection par rayons X dans les salles blanches favorisent les fournisseurs disposant de portefeuilles de matériel certifiés en matière de sécurité. Ces exigences peuvent rendre l'entrée plus difficile pour les nouveaux fournisseurs cherchant à accéder aux installations de semi-conducteurs de pointe.
Analyse Géographique
L'Asie-Pacifique représentait 36,93 % de la part du marché des systèmes d'inspection CT industriels intégrés en 2025 et devrait se développer à un CAGR de 11,67 % jusqu'en 2031. L'expansion des gigafactories de batteries en Chine crée une source substantielle de demande pour les équipements, soutenue par des fournisseurs nationaux tels que Sanying Precision Instruments et Aolong Radiative Instrument Group. La chaîne d'approvisionnement en semi-conducteurs de Corée du Sud, centrée sur Samsung et SK Hynix, adopte des capacités CT sub-microniques pour la validation des boîtiers 3D. Le Japon a établi l'utilisation de la CT dans la fabrication automobile de précision autour de Nagoya. Ses cadres de certification qualité augmentent également les exigences d'inspection pour les composants de véhicules électriques produits par Toyota, Honda et leurs fournisseurs de rang 1.
L'Amérique du Nord et l'Europe représentent une grande partie de la demande restante, et l'Allemagne reste un centre européen majeur pour la CT industrielle. Le pays abrite des constructeurs automobiles, des entreprises d'ingénierie de précision et des fournisseurs de CT tels que ZEISS et Comet Yxlon. Aux États-Unis, les entreprises aérospatiales utilisent la CT pour qualifier les pièces fabriquées par fabrication additive, tandis que les fabricants de dispositifs médicaux opèrent sous les exigences du système qualité de la FDA. Les usines de batteries établies par des constructeurs coréens et japonais dans le Sud-Est ajoutent une autre source de demande. Triton de Lumafield est devenu commercialement disponible en Amérique du Nord et en Europe en 2025 pour les applications de contrôle qualité à volume élevé.[3]Lumafield, "Lumafield lance Triton, le système CT industriel à haut débit désormais disponible pour la production à grande échelle," Lumafield, lumafield.com. Le marché des systèmes d'inspection CT industriels intégrés dans ces régions s'étend au-delà des grands constructeurs pour atteindre les fabricants de niveau intermédiaire qui ont besoin d'une inspection intégrée à la production.
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés en phase précoce pour la CT industrielle. L'adoption est principalement liée aux filiales multinationales appliquant des normes fixées par les organisations mères et aux prestataires de maintenance aérospatiale répondant aux exigences réglementaires. La base de fournisseurs automobiles du Brésil offre une voie potentielle vers le marché pour les systèmes CT. Les projets d'infrastructure énergétique dans la région du Conseil de Coopération du Golfe créent un autre cas d'utilisation potentiel. Les contraintes budgétaires et les réseaux de services locaux limités continuent de ralentir le déploiement de systèmes complexes. À mesure que les fournisseurs étendent leur couverture de services et que la production automobile sud-américaine s'intègre plus étroitement aux chaînes d'approvisionnement en composants de véhicules électriques nord-américaines, les deux régions pourraient devenir des contributeurs plus significatifs au marché des systèmes d'inspection CT industriels intégrés.

Paysage Concurrentiel
Le marché des systèmes d'inspection CT industriels intégrés est modérément concentré au niveau de l'intégration des systèmes. Carl Zeiss AG, Nikon Corporation, Rigaku Corporation, Shimadzu Corporation et Comet Holding AG, via Comet Yxlon, disposent de bases installées étendues dans les applications CT industrielles. Lumafield Inc., Diondo GmbH et VisiConsult X-ray Systems and Solutions GmbH occupent des positions plus spécialisées dans les systèmes CT connectés au cloud, intégrés à la production et à haute énergie. Baker Hughes a annoncé un accord en avril 2026 pour vendre Waygate Technologies à Hexagon pour 1,45 milliard USD. Si elle est finalisée, la transaction combinerait les systèmes CT Phoenix de Waygate avec le logiciel VGSTUDIO MAX d'Hexagon et ses ressources en métrologie dimensionnelle. Cela créerait un fournisseur disposant de capacités en matériel, logiciel et services mondiaux.
Les fournisseurs accordent une plus grande importance à la capacité de pénétration et au débit plutôt qu'à la seule résolution. Rigaku a lancé le CT Lab HR160 en septembre 2026 avec la source de rayons X NanoTube N3 d'Excillum, qui prend en charge une résolution spatiale réelle de 250 nm jusqu'à 160 kV. La plateforme est pertinente pour les batteries à l'état solide et les boîtiers de semi-conducteurs avancés qui nécessitent une imagerie tridimensionnelle détaillée. Lumafield a positionné Triton Performance autour de reconstructions CT volumétriques complètes en moins de 10 secondes par pièce. La technologie de reconstruction par intelligence artificielle de Nikon, ZEISS ZADD et la plateforme Voyager de Lumafield représentent différentes approches de la couche d'analyse. La gestion, le traitement, le stockage et l'audit de très grands ensembles de données volumétriques restent des problèmes pratiques pour les sites de production.
La concurrence dans les applications de batteries en Asie-Pacifique comprend également Sanying Precision Instruments et Aolong Radiative Instrument Group. Ces entreprises sont en concurrence avec des configurations à coût total de possession plus faible, tandis que les grands fournisseurs mondiaux se distinguent par l'intégration logicielle et la couverture des services. ZEISS fournit un logiciel de détection automatisée des défauts pour les vides, les inclusions et les anomalies structurelles, ce qui soutient sa position analytique. La version VGSTUDIO MAX de septembre 2026 d'Hexagon ajoute des plans de mesure par lots synchronisés qui réduisent la configuration répétée des projets. Ces actions montrent que la force concurrentielle dépend de la façon dont l'équipement s'intègre dans un flux de travail de production, et pas seulement des spécifications du scanner.
Leaders du Secteur des Systèmes d'Inspection CT Industriels Intégrés
Comet Holding AG, Comet Yxlon
Nikon Corporation
Carl Zeiss AG
Wenzel Group GmbH & Co. KG
Waygate Technologies (Baker Hughes Company)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Septembre 2026 : Rigaku Corporation a lancé le système CT à rayons X haute résolution CT Lab HR160, développé en collaboration avec Excillum AB et intégrant la source de rayons X NanoTube N3. Le système atteint une résolution spatiale réelle de 250 nm jusqu'à 160 kV, permettant une imagerie 3D détaillée des batteries, des dispositifs semi-conducteurs, des composants électroniques et des matériaux avancés, des capacités essentielles pour le développement de cellules de batteries à l'état solide et l'inspection des boîtiers avancés.
- Juillet 2026 : Lumafield a lancé Mars, un système de rayons X en réseau en ligne à grande vitesse conçu pour une inspection à 100 % de la production. Mars inspecte chaque pièce à la pleine vitesse du convoyeur, jusqu'à 760 mm par seconde, avec des configurations 2D et 2,5D qui capturent les informations de profondeur en un seul passage. Le système s'intègre au logiciel Voyager de Lumafield pour la surveillance des processus en temps réel et achemine les pièces signalées vers Triton Performance pour un suivi CT 3D complet, éliminant les lacunes de l'inspection par échantillonnage.
- Juin 2026 : Lumafield a introduit Neptune Performance et Triton Performance, un nouveau niveau haute performance de solutions de numérisation CT à rayons X industriels. Neptune Performance offre des numérisations 12 fois plus rapides et une qualité de données 4 fois supérieure par rapport au Neptune standard. Triton Performance fournit des reconstructions CT volumétriques complètes en moins de 10 secondes par pièce, permettant des décisions de qualité automatisées à la vitesse de la ligne de production.
- Juin 2026 : Carl Zeiss a lancé le système CT industriel ZEISS METROTOM 800 320 kV, réduisant les temps de numérisation jusqu'à 75 % par rapport aux systèmes ZEISS METROTOM précédents. La source de rayons X 320 kV prend en charge un fonctionnement continu à haute puissance sans phase de refroidissement, permettant la numérisation consécutive de matériaux à haute densité pour les systèmes d'alimentation aérospatiale, les nouveaux véhicules à énergie et les applications de stockage d'énergie.


Périmètre du Rapport sur le Marché Mondial des Systèmes d'Inspection CT Industriels Intégrés
Le marché des systèmes d'inspection CT industriels intégrés comprend la vente et le déploiement de systèmes d'inspection basés sur la tomographie calculée (CT), conçus pour effectuer une inspection automatisée et non destructive des composants et assemblages manufacturés directement au sein des lignes de production. Ces systèmes utilisent l'imagerie par rayons X et les technologies de reconstruction CT pour générer des représentations internes et externes bidimensionnelles ou tridimensionnelles des composants, permettant aux fabricants d'identifier les défauts, de mesurer les dimensions, d'analyser les assemblages, d'enquêter sur les défaillances et de surveiller les processus de production sans démonter ni endommager les pièces inspectées.
Le rapport sur le marché des systèmes d'inspection CT industriels intégrés est segmenté par offre (matériel, logiciel et services), technique d'imagerie (inspection par rayons X 2D, CT à faisceau conique 3D, CT à faisceau en éventail, CT à laminographie et autres techniques d'imagerie), application (détection de défauts et inspection, métrologie dimensionnelle, analyse d'assemblage, analyse de défaillance, surveillance et contrôle des processus, autres applications), secteur d'utilisation final (automobile, aérospatiale et défense, électronique et semi-conducteurs, dispositifs médicaux et équipements de santé, fabrication additive, énergie et puissance, électronique grand public et appareils électroménagers, recherche et développement, autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Inspection par Rayons X 2D |
| CT à Faisceau Conique 3D |
| CT à Faisceau en Éventail |
| CT à Laminographie |
| Autres Techniques d'Imagerie |
| Détection de Défauts et Inspection |
| Métrologie Dimensionnelle |
| Analyse d'Assemblage |
| Rétro-Ingénierie |
| Analyse de Défaillance |
| Caractérisation des Matériaux |
| Surveillance et Contrôle des Processus |
| Autres Applications |
| Automobile et Transport |
| Aérospatiale et Défense |
| Électronique et Semi-Conducteurs |
| Dispositifs Médicaux et Équipements de Santé |
| Machines et Équipements Industriels |
| Fabrication Additive |
| Énergie et Puissance |
| Pétrole et Gaz |
| Électronique Grand Public et Appareils Électroménagers |
| Recherche et Développement |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Offre | Matériel | ||
| Logiciel | |||
| Services | |||
| Par Technique d'Imagerie | Inspection par Rayons X 2D | ||
| CT à Faisceau Conique 3D | |||
| CT à Faisceau en Éventail | |||
| CT à Laminographie | |||
| Autres Techniques d'Imagerie | |||
| Par Application | Détection de Défauts et Inspection | ||
| Métrologie Dimensionnelle | |||
| Analyse d'Assemblage | |||
| Rétro-Ingénierie | |||
| Analyse de Défaillance | |||
| Caractérisation des Matériaux | |||
| Surveillance et Contrôle des Processus | |||
| Autres Applications | |||
| Par Secteur d'Utilisation Final | Automobile et Transport | ||
| Aérospatiale et Défense | |||
| Électronique et Semi-Conducteurs | |||
| Dispositifs Médicaux et Équipements de Santé | |||
| Machines et Équipements Industriels | |||
| Fabrication Additive | |||
| Énergie et Puissance | |||
| Pétrole et Gaz | |||
| Électronique Grand Public et Appareils Électroménagers | |||
| Recherche et Développement | |||
| Autres Secteurs d'Utilisation Final | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des systèmes d'inspection CT industriels intégrés ?
La taille du marché des systèmes d'inspection CT industriels intégrés est estimée à 148,01 millions USD en 2026. Il est prévu qu'il atteigne 246,13 millions USD d'ici 2031, enregistrant un CAGR de 10,71 % durant la période de prévision 2026-2031.
Qu'est-ce qui stimule la demande de systèmes d'inspection CT industriels intégrés ?
La fabrication de batteries, les exigences de qualité dans l'aérospatiale et l'automobile, la reconnaissance automatisée des défauts et l'inspection à haut débit sont les principaux facteurs de demande. Ces applications nécessitent l'évaluation des conditions internes qui ne peuvent pas être examinées de manière fiable par une inspection optique externe.
Quelle offre détient la plus grande part dans ce domaine ?
Le matériel représentait 68,43 % de la part en 2025 car les sources de rayons X, les détecteurs, le blindage, les portiques et les systèmes de numérisation constituent la base des équipements installés. Le logiciel devrait se développer plus rapidement car chaque numérisation crée des données nécessitant une reconstruction, une mesure, une révision, un stockage et des enregistrements de qualité traçables.
Quelle technique d'imagerie se développe le plus rapidement ?
La CT à laminographie devrait se développer à un CAGR de 11,69 % jusqu'en 2031. Elle est adaptée aux spécimens plats tels que les tranches, les cartes de circuits imprimés, les électrodes de batteries et les composites renforcés de fibres, où la géométrie à faisceau conique peut introduire des artefacts et limiter la qualité d'inspection dans le plan.
Quel groupe d'utilisateurs finaux devrait se développer le plus rapidement ?
L'électronique et les semi-conducteurs devraient se développer à un CAGR de 13,08 % jusqu'en 2031. Les boîtiers de circuits intégrés avancés et les structures de circuits intégrés 3D contiennent des interconnexions enfouies qui nécessitent une inspection volumétrique non destructive, soutenant la demande de systèmes CT avec des accréditations de sécurité compatibles avec les salles blanches.
Quelle région mène la demande de systèmes d'inspection CT industriels intégrés ?
L'Asie-Pacifique représentait 36,93 % de la part en 2025 et devrait se développer à un CAGR de 11,67 % jusqu'en 2031. La région combine la capacité de batteries de la Chine, les boîtiers de semi-conducteurs de Corée du Sud et la production automobile de précision japonaise, qui sont des applications majeures pour l'inspection CT intégrée.
Dernière mise à jour de la page le:



