
Tamaño y Participación del Mercado de Sistemas de Inspección CT Industrial en Línea
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 148.01 Millones de dólares |
| Tamaño del Mercado (2031) | 246.13 Millones de dólares |
| Growth Rate (2026 - 2031) | 10.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Inspección CT Industrial en Línea por Mordor Intelligence
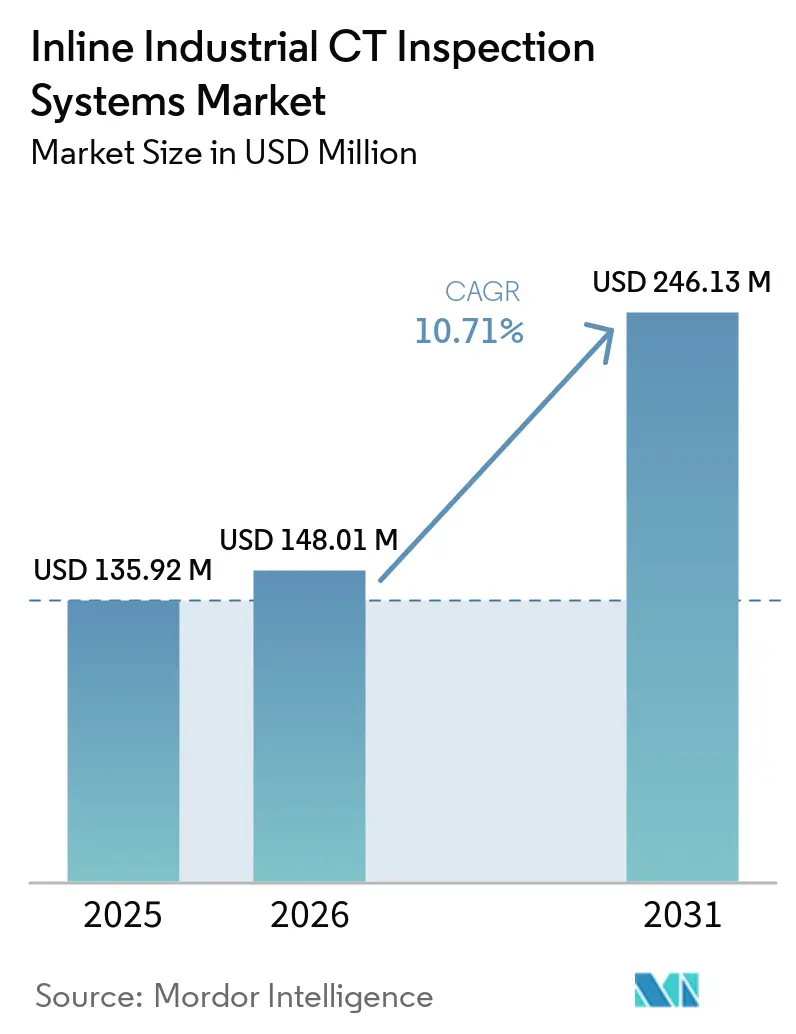
El tamaño del mercado de sistemas de inspección CT industrial en línea fue de 135,92 millones de USD en 2025 y se estima que aumentará de 148,01 millones de USD en 2026 a 246,13 millones de USD en 2031, a una CAGR del 10,71% durante el período de pronóstico 2026-2031. Las líneas de producción de baterías para vehículos eléctricos de mayor escala, los requisitos de calidad más estrictos en la fabricación de precisión y la adopción más amplia del análisis automatizado están configurando la demanda. Los sistemas en línea inspeccionan piezas a la velocidad de la cinta transportadora sin interrumpir la producción, trasladando la CT de un control de calidad de laboratorio a un insumo de producción en tiempo real. Este cambio es importante porque las estructuras internas no pueden examinarse después del ensamblaje mediante métodos ópticos. Por lo tanto, los proveedores compiten en velocidad de escaneo, integración de sistemas y la capacidad de convertir datos volumétricos en información de proceso utilizable. Los elevados costos de equipos e instalaciones, la escasez de personal cualificado y los exigentes requisitos de procesamiento de datos continúan ralentizando la adopción en algunas plantas.
Conclusiones Clave del Informe
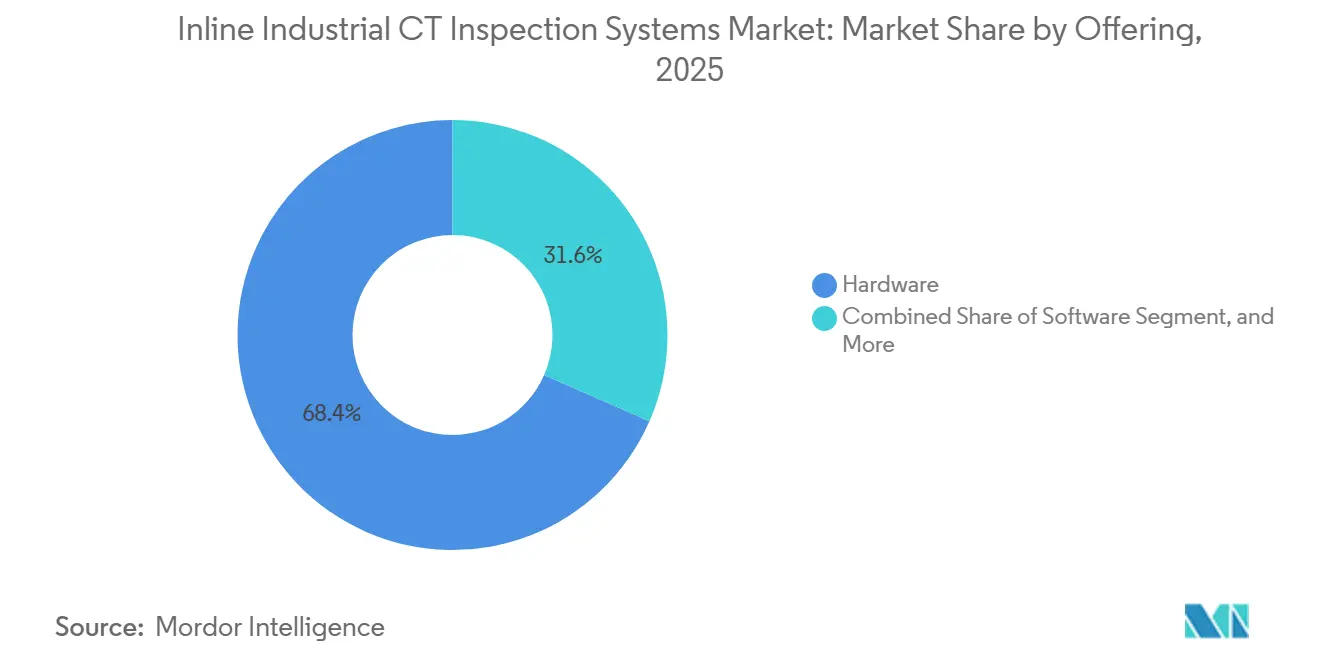
- Por oferta, el hardware representó el 68,43% de la participación del mercado de sistemas de inspección CT industrial en línea en 2025, mientras que se proyecta que el software se expanda a una CAGR del 11,31% hasta 2031.
- Por técnica de imagen, la CT de haz cónico 3D representó el 52,73% de la participación del mercado de sistemas de inspección CT industrial en línea en 2025, mientras que se proyecta que la CT habilitada por laminografía se expanda a una CAGR del 11,69% hasta 2031.
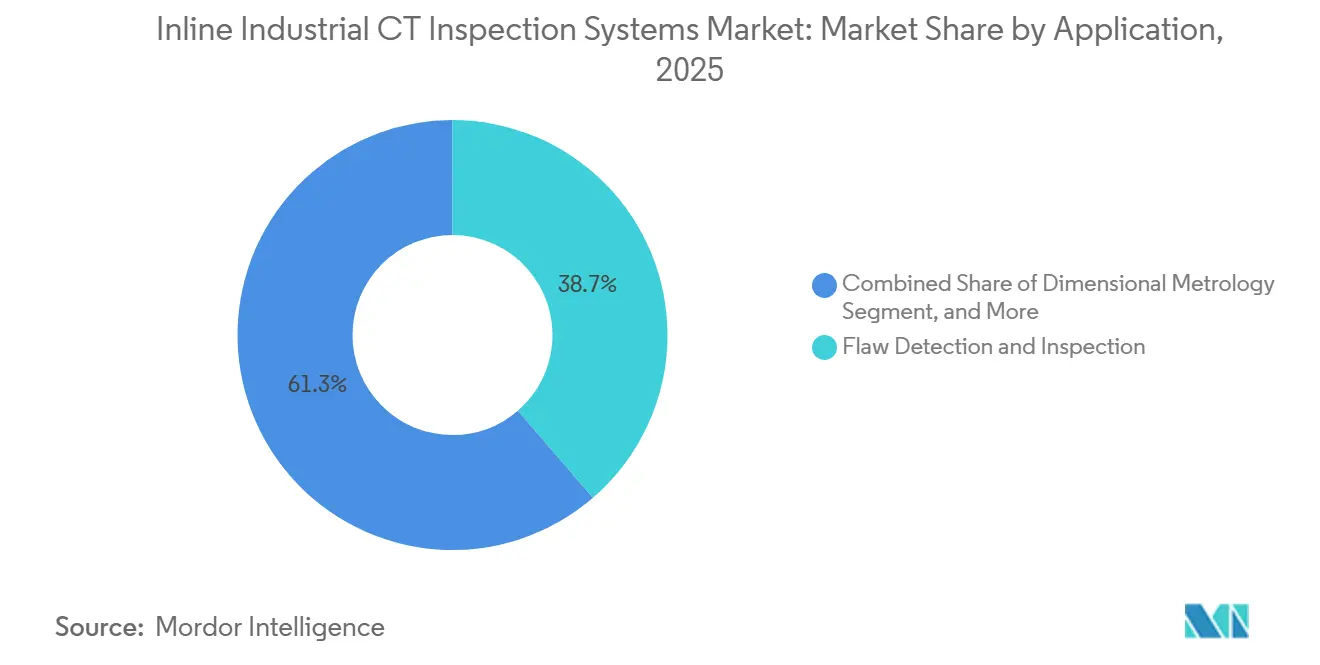
- Por aplicación, la detección e inspección de defectos representó el 38,67% de la participación en 2025, mientras que se proyecta que el monitoreo y control de procesos se expanda a una CAGR del 12,28% hasta 2031.
- Por industria de usuario final, el sector automotriz y de transporte representó el 32,87% de la participación en 2025, mientras que se proyecta que la electrónica y los semiconductores se expandan a una CAGR del 13,08% hasta 2031.
- Por geografía, Asia-Pacífico representó el 36,93% de la participación en 2025 y se proyecta que se expanda a una CAGR del 11,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Inspección CT Industrial en Línea
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Fabricación de Baterías para Vehículos Eléctricos | +3.2% | Núcleo en Asia-Pacífico, con extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Demanda de Inspección Volumétrica en la Fabricación Aeroespacial y Automotriz | +2.1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Reconocimiento Automatizado de Defectos Habilitado por Inteligencia Artificial | +1.8% | Global | Mediano plazo (2-4 años) |
| Inspección en Línea de Alto Rendimiento para Celdas de Batería y Ensamblajes Electrónicos | +1.4% | Núcleo en Asia-Pacífico, con extensión a América del Norte | Corto plazo (≤ 2 años) |
| Adopción Creciente de la Fabricación Aditiva | +0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Control de Procesos en Bucle Cerrado Mediante Datos CT en Línea | +0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Fabricación de Baterías para Vehículos Eléctricos
Las gigafábricas de baterías necesitan inspección volumétrica sin contacto en todo el ensamblaje de celdas, ya que las celdas selladas restringen el acceso a las estructuras internas después del ensamblaje. La inspección es relevante desde el recubrimiento de electrodos y el bobinado del rollo de gelatina hasta el llenado de electrolito y la soldadura final. Un estudio de 2025 describió métodos CT industriales en línea de vista dispersa para metrología precisa, lo que respalda la necesidad de reducir el tiempo de escaneo manteniendo la calidad de medición. En marzo de 2026, Waygate Technologies y Liminal Insights anunciaron una asociación para inspeccionar baterías y desarrollar flujos de trabajo multimodales integrados.[1]Baker Hughes, "Waygate Technologies y Liminal Insights Anuncian una Asociación Estratégica," Baker Hughes, bakerhughes.com. Su prueba de concepto en el Centro de Industrialización de Baterías del Reino Unido reportó ahorros de costos superiores al 10% y una mejora del 12% en la detección de defectos en comparación con la inspección de modalidad única en más de 400 celdas de prueba. La combinación de CT con detección ultrasónica más rápida puede hacer que la cobertura en línea amplia sea más práctica, ya que la CT puede verificar los hallazgos identificados por métodos más rápidos. Los diseños de baterías de estado sólido pueden aumentar la importancia de la CT, ya que los nuevos diseños internos carecen de una referencia ultrasónica establecida.
Creciente Demanda de Inspección Volumétrica en la Fabricación Aeroespacial y Automotriz
Las paletas de turbinas aeroespaciales, las piezas fundidas estructurales y los paneles compuestos contienen características internas que requieren inspección volumétrica. El uso más amplio de la fabricación aditiva en el sector aeroespacial también aumenta la necesidad de evaluar estructuras que no pueden evaluarse completamente con métodos ópticos. El mercado de sistemas de inspección CT industrial en línea atiende aplicaciones donde las pruebas ópticas y ultrasónicas convencionales pueden no detectar todas las condiciones internas. Avio Aero introdujo la inspección CT asistida por inteligencia artificial para las paletas de turbinas GE9X en su planta de Cameri, lo que permite a los operadores certificados verificar las indicaciones previamente marcadas en lugar de realizar la revisión inicial de forma manual. Los fabricantes de automóviles también utilizan piezas fundidas estructurales de mayor tamaño, donde la variación del espesor de pared y la porosidad requieren evaluación tridimensional. Lumafield lanzó Saturn en 2026 para el escaneo CT helicoidal de piezas de hasta 580 mm de diámetro y 1.100 mm de altura, reduciendo la necesidad de secciones destructivas. Una propuesta de 2025 para ISO/ASTM AWI 52971 cubre la medición dimensional basada en CT de piezas fabricadas de forma aditiva, lo que indica un camino hacia un uso más formal de la CT en la calificación.
Reconocimiento Automatizado de Defectos Habilitado por Inteligencia Artificial
El reconocimiento automatizado de defectos habilitado por inteligencia artificial reduce la cantidad de revisión manual necesaria para los datos CT industriales. Esto ayuda a las plantas que no cuentan con un gran grupo de personal especializado en imágenes, ya que los usuarios pueden centrarse más en los umbrales, la validación y el manejo de excepciones. El trabajo presentado en ECNDT 2026 examinó el procesamiento de imágenes en múltiples etapas para la inspección CT 3D de piezas complejas en entornos en línea o en la línea. La Detección Automatizada de Defectos de ZEISS utiliza aprendizaje profundo para identificar vacíos, inclusiones y anomalías estructurales en datos CT. El mercado de sistemas de inspección CT industrial en línea puede beneficiarse cuando el tiempo de análisis se aproxima al ciclo de escaneo físico, ya que esto debilita el argumento a favor de la inspección basada en muestreo. Lumafield declaró que los sistemas Triton y Neptune con NVIDIA DGX Spark integrado pueden admitir computación de inteligencia artificial en las instalaciones y decisiones automatizadas antes de que llegue la siguiente pieza.
Inspección en Línea de Alto Rendimiento para Celdas de Batería y Ensamblajes Electrónicos
El umbral de rendimiento práctico para la CT en línea está pasando de minutos por pieza a segundos. Este cambio amplía el conjunto de líneas de producción donde la inspección no destructiva puede operar sin crear un cuello de botella. Innometry aseguró pedidos de equipos de inspección CT para las líneas de baterías de almacenamiento de energía de Samsung SDI en los Estados Unidos en 2025 y ha ampliado sus aplicaciones hacia la inspección de empaquetado HBM. Lumafield lanzó Mars en julio de 2026 para la inspección de producción al 100% a velocidades de cinta transportadora de hasta 760 mm por segundo en configuraciones 2D y 2,5D. El sistema dirige las piezas marcadas a Triton Performance para el seguimiento completo de CT 3D, combinando la velocidad inicial de la línea con un análisis más profundo donde sea necesario. Para los ensamblajes electrónicos, la información en tiempo real sobre vacíos y uniones de soldadura puede enviarse de vuelta a los equipos de impresión de pasta y colocación. Esto permite ajustes en bucle cerrado que la inspección óptica no puede proporcionar para las características enterradas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados Costos de Capital y Preparación de Instalaciones | -1.8% | Global | Corto plazo (≤ 2 años) |
| Escasez de Personal Cualificado en CT y END | -1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Cuellos de Botella en el Procesamiento y Almacenamiento de Datos Volumétricos | -0.7% | Global | Mediano plazo (2-4 años) |
| Artefactos Metálicos y Transferibilidad de Modelos en la Detección Automatizada de Defectos | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Capital y Preparación de Instalaciones
Un sistema CT industrial en línea requiere hardware de imagen, blindaje contra radiación, control térmico y capacidad de cómputo. Las fuentes de rayos X pueden costar 100.000 USD o más como componentes independientes, mientras que los conjuntos de detectores y los sistemas de reconstrucción se suman al requerimiento de capital. Las configuraciones de alta energía también pueden requerir blindaje de hormigón y modificaciones estructurales en las instalaciones. Estos requisitos pueden impedir que los proveedores de nivel 2 del sector automotriz y los fabricantes por contrato de electrónica reemplacen rápidamente la inspección basada en muestreo. Waygate Technologies ofrece servicios CT a través de Centros de Soluciones para Clientes, lo que puede trasladar la inspección de un costo de capital a un gasto operativo. Ese modelo es menos adecuado para el uso verdaderamente en línea porque el envío de piezas a un centro de servicio no cumple con los requisitos de tiempo de la línea de producción.
Escasez de Personal Cualificado en CT y END
El envejecimiento de la fuerza laboral de ensayos no destructivos (END) limita la rapidez con que los fabricantes pueden introducir y escalar la inspección CT. El informe de 2025 de la Fundación ASNT encontró que el 42% de la fuerza laboral de END de los Estados Unidos tenía 45 años o más. ASNT también discutió la necesidad de habilidades digitales de END, confianza y tecnología a medida que cambia la fuerza laboral.[2]Sociedad Americana para Ensayos No Destructivos, "Ecosistema Digital de END 2030: Habilidades, Confianza y Tecnología," Materials Evaluation, asnt.org. El trabajo de CT requiere seleccionar parámetros de escaneo, reconocer artefactos y evaluar la calidad de la reconstrucción, además del conocimiento general de END. Los requisitos de calificación del personal bajo ASNT SNT-TC-1A e ISO 9712 limitan el uso de personal no cualificado en entornos regulados. Los proveedores están invirtiendo en reconocimiento automatizado de defectos porque puede reducir la dependencia de la escasa capacidad especializada, aunque el personal capacitado sigue siendo necesario para la validación y la supervisión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: El Software Gana Valor Dentro de una Arquitectura Liderada por Hardware
El hardware representó el 68,43% de la participación del mercado de sistemas de inspección CT industrial en línea en 2025, porque las fuentes de rayos X, los sistemas de detectores, el blindaje y el equipo de pórtico requieren una inversión de capital sustancial. Es probable que esa posición siga siendo significativa porque cada instalación CT requiere equipos de escaneo físico. Las fuentes de alto voltaje que penetran materiales densos pueden alcanzar precios premium al reducir el tiempo de ciclo en aplicaciones de fundición, aeroespacial y baterías. ZEISS introdujo el sistema METROTOM 800 320 kV en junio de 2026, con una fuente diseñada para operación continua de alta potencia en materiales densos. Los proveedores de hardware están diferenciando cada vez más sus productos por capacidad de rendimiento en lugar de solo por resolución. Los servicios también se están volviendo más relevantes donde los clientes carecen de capacidades internas de calibración, operación o análisis.
Se proyecta que el software se expanda a una CAGR del 11,31% hasta 2031, la tasa más rápida dentro de la combinación de ofertas. Cada escaneo adicional produce datos que deben reconstruirse, medirse, revisarse, almacenarse y vincularse a un registro de calidad. Esto crea una oportunidad recurrente de software que difiere de una transacción de hardware única. La transferibilidad de modelos es fundamental para el reconocimiento automatizado de defectos porque un sistema entrenado en vacíos de fundición de aluminio debería requerir una adaptación limitada para la delaminación de baterías. Hexagon lanzó VGSTUDIO MAX 2026.2 en septiembre de 2026, con planes de medición sincronizados para lotes de escaneo CT para reducir la configuración repetida en proyectos de alto volumen. El software en la industria de sistemas de inspección CT industrial en línea también se está extendiendo a las conexiones con los sistemas de ejecución de fabricación y planificación de recursos empresariales a través de interfaces OPC UA. Estas conexiones permiten que los datos de calidad derivados de CT respalden la programación de producción y los bucles de retroalimentación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Técnica de Imagen: La Laminografía Aborda los Límites de Inspección de Piezas Planas
La CT de haz cónico 3D representó el 52,73% del mercado de sistemas de inspección CT industrial en línea en 2025, porque puede reconstruir objetos tridimensionales compactos para muchas aplicaciones de fabricación. La técnica se utiliza para piezas fundidas de aluminio, tarjetas de circuito impreso ensambladas, componentes de baterías y otros objetos con geometría accesible. La CT de haz cónico se vuelve menos efectiva cuando un objeto tiene las proporciones de una placa plana, como una tarjeta de circuito impreso, un electrodo de batería o una oblea semiconductora de 300 mm. Los largos recorridos verticales de rayos X a través de estas muestras pueden crear artefactos y reducir la resolución. La CT de haz en abanico puede mejorar el rendimiento mediante diseños de detectores lineales, pero también tiene limitaciones con piezas planas o de gran tamaño. Otras técnicas de imagen incluyen la CT de vista dispersa y la CT de región de interés, en las que la reconstrucción mediante inteligencia artificial puede compensar los datos de proyección reducidos y los tiempos de escaneo más cortos.
Se proyecta que la CT habilitada por laminografía crezca a una CAGR del 11,69% hasta 2031, impulsada por la demanda de inspección de electrónica y semiconductores. La laminografía computarizada proporciona un muestreo en el plano más sólido para especímenes planos donde la CT convencional tiene restricciones geométricas. ZEISS NLX proporciona laminografía de rayos X 3D en línea a nivel de oblea de 300 mm para micro-bumps y vías a través del silicio en paquetes avanzados. Esto hace que la laminografía sea relevante donde las interconexiones enterradas requieren inspección no destructiva a velocidad de producción. Un estudio del IEEE en 2025 reportó una resolución espacial de 350 nm y tiempos de adquisición 3D de minutos para sistemas CT-laminografía híbridos. El mercado de sistemas de inspección CT industrial en línea puede, por lo tanto, ver cómo la laminografía va más allá del análisis de fallas y se orienta hacia el control de calidad para chiplets e integración heterogénea.
Por Aplicación: El Monitoreo de Procesos Convierte la CT en un Insumo de Producción
La detección e inspección de defectos representó el 38,67% de la participación del mercado de sistemas de inspección CT industrial en línea en 2025. La aplicación incluye la detección de porosidad en piezas fundidas, el mapeo de vacíos en uniones de soldadura, el desalineamiento de electrodos de batería y la detección de grietas en piezas metálicas fabricadas de forma aditiva. La CT sigue siendo importante para estos usos porque proporciona acceso no destructivo a las características internas. La metrología dimensional y el análisis de ensamblaje utilizan datos CT para verificar características que las máquinas de medición por coordenadas convencionales no pueden alcanzar. El análisis de fallas y la ingeniería inversa apoyan la investigación y el desarrollo en electrónica, aeroespacial y automotriz, pero están menos estrechamente vinculados al valor integrado en la producción de la CT. La caracterización de materiales también apoya el trabajo sobre microestructura, estructura de grano y orientación de fibras en compuestos.
Se proyecta que el monitoreo y control de procesos se expanda a una CAGR del 12,28% hasta 2031, la tasa más alta entre las aplicaciones enumeradas. La aplicación conecta los resultados de CT directamente con la mejora del rendimiento de fabricación y las decisiones de producción. El trabajo de ECNDT 2026 mostró que una CT conectada a través de OPC UA puede recibir solicitudes de sistemas ERP y SCADA, realizar inspecciones de forma autónoma y devolver resultados legibles por máquina. En la fabricación de tarjetas de circuito impreso, los datos de vacíos en tiempo real pueden retroalimentarse a las impresoras de pasta de soldadura para que los umbrales predefinidos activen ajustes. Este tipo de sistema puede mantener el rendimiento en el primer paso por encima del 99,9% sin intervención humana. La propuesta ISO/ASTM AWI 52971 también respalda la inclusión de mediciones dimensionales basadas en CT en los planes de calidad de fabricación aditiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Electrónica y los Semiconductores Lideran la Demanda Futura
El sector automotriz y de transporte representó el 32,87% del mercado de sistemas de inspección CT industrial en línea en 2025. La inspección de piezas fundidas para trenes de potencia convencionales sigue siendo un caso de uso importante, mientras que la producción de módulos y paquetes de baterías añade demanda de ensayos no destructivos. IATF 16949:2016 no requiere específicamente CT, pero los componentes automotrices críticos para la seguridad deben cumplir con las expectativas de calidad de cero defectos. La inspección volumétrica es a menudo la forma práctica de evaluar las condiciones internas en esas piezas. El sector aeroespacial y de defensa es el segundo grupo de usuarios finales más grande, con CT utilizada para paletas de turbinas y calificación de compuestos estructurales. ASTM E3375 y ASTM E3505 proporcionan referencias de calidad de imagen para datos CT relevantes para la documentación de aeronavegabilidad.
Se proyecta que la electrónica y los semiconductores se expandan a una CAGR del 13,08% hasta 2031, convirtiéndolo en el grupo de usuarios finales de más rápido crecimiento. El empaquetado de circuitos integrados tridimensionales hace que los métodos ópticos sean menos efectivos para verificar las interconexiones enterradas. SEC completó el desarrollo de su sistema de inspección por rayos X en línea Semi-Scan H para chips HBM y comenzó la validación con fabricantes de memoria nacionales en 2026. La división IXS de Comet duplicó los pedidos de compra de su plataforma CT de semiconductores CA20 en el primer semestre de 2026 a medida que la participación de los clientes se expandió en entornos de fabricación. Los requisitos de seguridad SEMI S2 y S8 para equipos de inspección por rayos X en salas limpias favorecen a los proveedores con carteras de hardware certificadas en seguridad. Esos requisitos pueden dificultar la entrada a nuevos proveedores que buscan acceso a instalaciones de semiconductores de vanguardia.
Análisis Geográfico
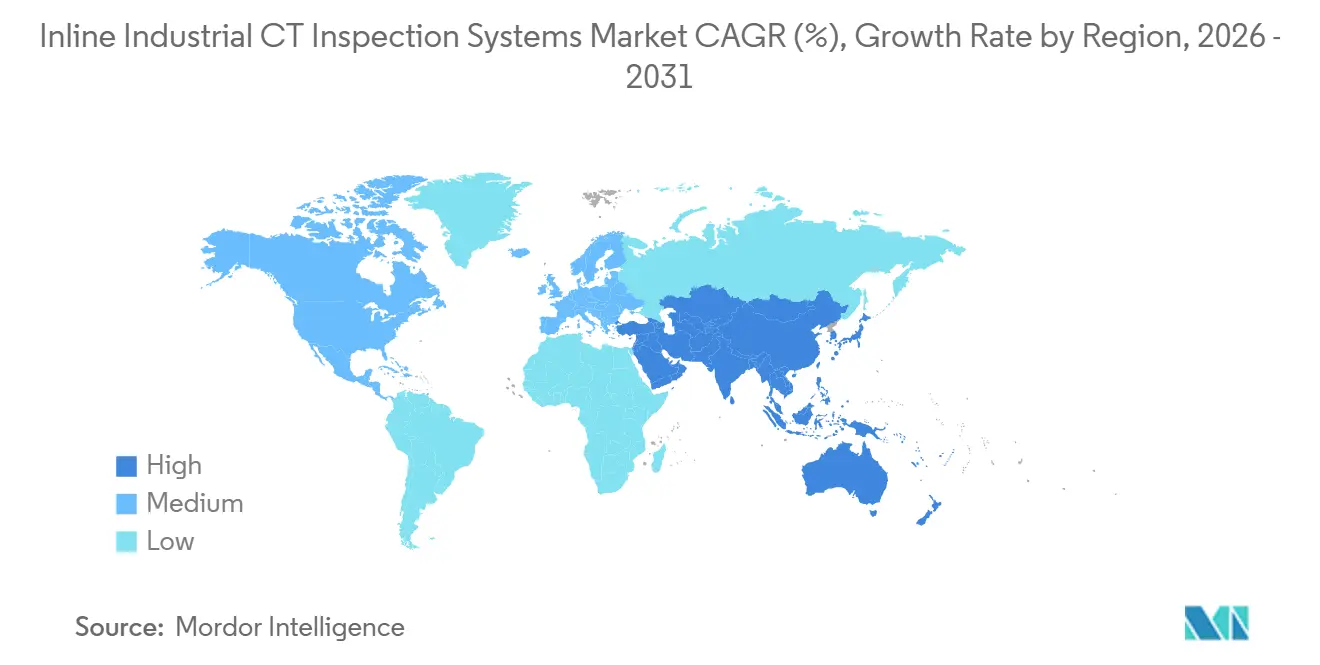
Asia-Pacífico representó el 36,93% de la participación del mercado de sistemas de inspección CT industrial en línea en 2025 y se proyecta que se expanda a una CAGR del 11,67% hasta 2031. La expansión de las gigafábricas de baterías de China crea una fuente sustancial de demanda de equipos, respaldada por proveedores nacionales como Sanying Precision Instruments y Aolong Radiative Instrument Group. La cadena de suministro de semiconductores de Corea del Sur, centrada en Samsung y SK Hynix, está adoptando capacidades CT sub-micrón para la validación de empaquetado 3D. Japón ha establecido el uso de CT en la fabricación automotriz de precisión en torno a Nagoya. Sus marcos de certificación de calidad también están aumentando los requisitos de inspección para los componentes de vehículos eléctricos producidos por Toyota, Honda y sus proveedores de nivel 1.
América del Norte y Europa representan gran parte de la demanda restante, y Alemania sigue siendo un importante centro europeo para la CT industrial. El país alberga fabricantes de equipos originales del sector automotriz, empresas de ingeniería de precisión y proveedores de CT como ZEISS y Comet Yxlon. En los Estados Unidos, las empresas aeroespaciales utilizan CT para calificar piezas fabricadas de forma aditiva, mientras que los fabricantes de dispositivos médicos operan bajo los requisitos del sistema de calidad de la FDA. Las plantas de baterías establecidas por fabricantes de equipos originales coreanos y japoneses en el sureste añaden otra fuente de demanda. Triton de Lumafield estuvo disponible comercialmente en América del Norte y Europa en 2025 para aplicaciones de control de calidad de alto volumen.[3]Lumafield, "Lumafield Lanza Triton CT Industrial de Alto Rendimiento Ahora Disponible para Producción a Escala," Lumafield, lumafield.com. El mercado de sistemas de inspección CT industrial en línea en estas regiones se está extendiendo más allá de los grandes fabricantes de equipos originales hacia fabricantes de nivel medio que necesitan inspección integrada en la producción.
América del Sur, Oriente Medio y África siguen siendo mercados en etapa inicial para la CT industrial. La adopción está vinculada principalmente a subsidiarias multinacionales que aplican estándares establecidos por las organizaciones matrices y a proveedores de mantenimiento aeroespacial que cumplen con los requisitos regulatorios. La base de proveedores automotrices de Brasil ofrece una ruta potencial al mercado para los sistemas CT. Los proyectos de infraestructura energética en la región del Consejo de Cooperación del Golfo crean otro caso de uso potencial. Las limitaciones presupuestarias y las redes de servicio local limitadas continúan ralentizando los despliegues de sistemas complejos. A medida que los proveedores amplíen su cobertura de servicio y la producción automotriz sudamericana se integre más estrechamente con las cadenas de suministro de componentes para vehículos eléctricos de América del Norte, ambas regiones pueden convertirse en contribuyentes más significativos al mercado de sistemas de inspección CT industrial en línea.

Panorama Competitivo
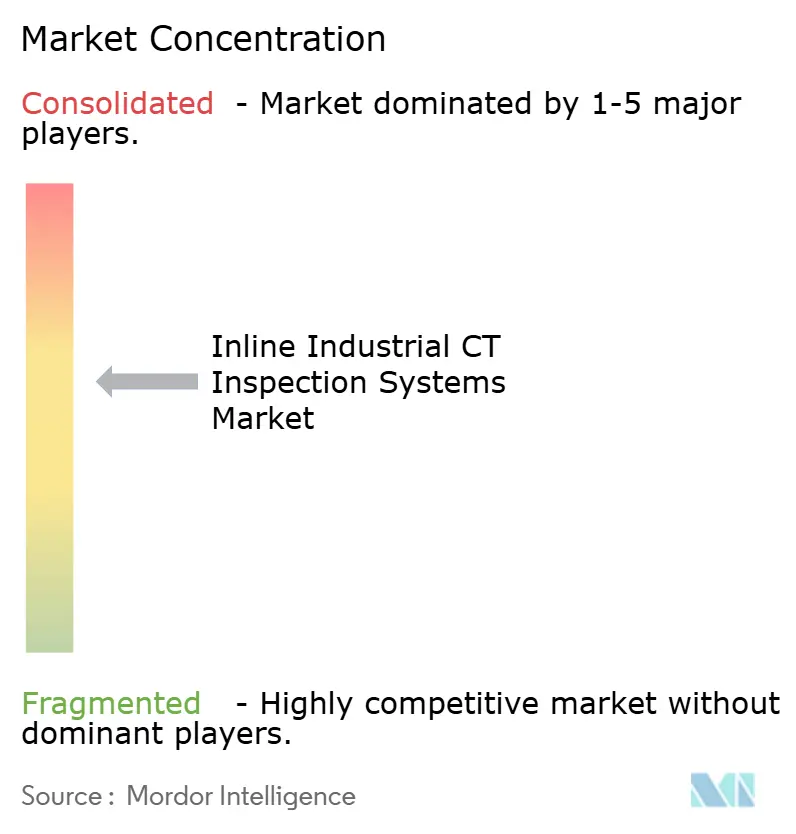
El mercado de sistemas de inspección CT industrial en línea está moderadamente concentrado a nivel de integración de sistemas. Carl Zeiss AG, Nikon Corporation, Rigaku Corporation, Shimadzu Corporation y Comet Holding AG, a través de Comet Yxlon, tienen amplias bases instaladas en aplicaciones CT industriales. Lumafield Inc., Diondo GmbH y VisiConsult X-ray Systems and Solutions GmbH ocupan posiciones más especializadas en sistemas CT conectados a la nube, integrados en la producción y de alta energía. Baker Hughes anunció un acuerdo en abril de 2026 para vender Waygate Technologies a Hexagon por 1,45 mil millones de USD. Si se completa, la transacción combinaría los sistemas CT Phoenix de Waygate con el software VGSTUDIO MAX de Hexagon y los recursos de metrología dimensional. Esto crearía un proveedor con capacidades de hardware, software y servicio global.
Los proveedores están poniendo mayor énfasis en la capacidad de penetración y el rendimiento en lugar de solo en la resolución. Rigaku lanzó CT Lab HR160 en septiembre de 2026 con la fuente de rayos X NanoTube N3 de Excillum, que admite una resolución espacial real de 250 nm a hasta 160 kV. La plataforma es relevante para baterías de estado sólido y paquetes de semiconductores avanzados que necesitan imágenes tridimensionales detalladas. Lumafield posicionó Triton Performance en torno a reconstrucciones CT volumétricas completas en menos de 10 segundos por pieza. La tecnología de reconstrucción por inteligencia artificial de Nikon, ZEISS ZADD y la plataforma Voyager de Lumafield representan diferentes enfoques para la capa de análisis. La gestión, el procesamiento, el almacenamiento y la auditoría de conjuntos de datos volumétricos muy grandes siguen siendo problemas prácticos para los sitios de producción.
La competencia en las aplicaciones de baterías en Asia-Pacífico también incluye a Sanying Precision Instruments y Aolong Radiative Instrument Group. Estas empresas compiten con configuraciones de menor costo total de propiedad, mientras que los grandes proveedores globales compiten a travs de la integración de software y la cobertura de servicio. ZEISS proporciona software de detección automatizada de defectos para vacíos, inclusiones y anomalías estructurales, lo que respalda su posición en análisis. La versión de VGSTUDIO MAX de Hexagon de septiembre de 2026 añade planes de medición por lotes sincronizados que reducen la configuración repetida de proyectos. Estas acciones muestran que la fortaleza competitiva depende de qué tan bien el equipo se integra en un flujo de trabajo de producción, no solo de las especificaciones del escáner.
Líderes de la Industria de Sistemas de Inspección CT Industrial en Línea
Comet Holding AG, Comet Yxlon
Nikon Corporation
Carl Zeiss AG
Wenzel Group GmbH & Co. KG
Waygate Technologies (Baker Hughes Company)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Rigaku Corporation lanzó el sistema CT de rayos X de alta resolución CT Lab HR160, desarrollado en colaboración con Excillum AB e incorporando la fuente de rayos X NanoTube N3. El sistema logra una resolución espacial real de 250 nm a hasta 160 kV, lo que permite imágenes 3D detalladas de baterías, dispositivos semiconductores, componentes electrónicos y materiales avanzados, capacidades críticas para el desarrollo de celdas de batería de estado sólido y la inspección de empaquetado avanzado.
- Julio de 2026: Lumafield lanzó Mars, un sistema de rayos X en línea de alta velocidad diseñado para la inspección de producción al 100%. Mars inspecciona cada pieza a la velocidad total de la cinta transportadora de hasta 760 mm por segundo, con configuraciones 2D y 2,5D que capturan información de profundidad en un solo paso. El sistema se integra con el software Voyager de Lumafield para el monitoreo de procesos en tiempo real y dirige las piezas marcadas a Triton Performance para el seguimiento completo de CT 3D, eliminando las brechas de inspección basada en muestreo.
- Junio de 2026: Lumafield introdujo Neptune Performance y Triton Performance, un nuevo nivel de alto rendimiento de soluciones de escaneo CT de rayos X industrial. Neptune Performance ofrece escaneos 12 veces más rápidos y una calidad de datos 4 veces superior en comparación con el Neptune estándar. Triton Performance proporciona reconstrucciones CT volumétricas completas en menos de 10 segundos por pieza, lo que permite decisiones de calidad automatizadas a velocidades de línea de producción.
- Junio de 2026: Carl Zeiss lanzó el sistema CT industrial ZEISS METROTOM 800 320 kV, reduciendo los tiempos de escaneo hasta en un 75% en comparación con los sistemas ZEISS METROTOM anteriores. La fuente de rayos X de 320 kV admite operación continua de alta potencia sin una fase de enfriamiento, lo que permite el escaneo consecutivo de materiales de alta densidad para sistemas de potencia aeroespaciales, vehículos de nueva energía y aplicaciones de almacenamiento de energía.


Alcance del Informe Global del Mercado de Sistemas de Inspección CT Industrial en Línea
El mercado de sistemas de inspección CT industrial en línea comprende la venta y el despliegue de sistemas de inspección basados en tomografía computarizada (CT), diseñados para realizar inspecciones automatizadas y no destructivas de componentes y ensamblajes fabricados directamente dentro de las líneas de producción. Estos sistemas utilizan tecnologías de imagen por rayos X y reconstrucción CT para generar representaciones internas y externas bidimensionales o tridimensionales de los componentes, lo que permite a los fabricantes identificar defectos, medir dimensiones, analizar ensamblajes, investigar fallas y monitorear procesos de producción sin desmontar ni dañar las piezas inspeccionadas.
El Informe del Mercado de Sistemas de Inspección CT Industrial en Línea está Segmentado por Oferta (Hardware, Software y Servicios), Técnica de Imagen (Inspección por Rayos X 2D, CT de Haz Cónico 3D, CT de Haz en Abanico, CT Habilitada por Laminografía y Otras Técnicas de Imagen), Aplicación (Detección e Inspección de Defectos, Metrología Dimensional, Análisis de Ensamblaje, Análisis de Fallas, Monitoreo y Control de Procesos, Otras Aplicaciones), Industria de Usuario Final (Automotriz, Aeroespacial y Defensa, Electrónica y Semiconductores, Dispositivos Médicos y Equipos de Atención Médica, Fabricación Aditiva, Energía y Potencia, Electrónica de Consumo y Electrodomésticos, Investigación y Desarrollo, Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| Inspección por Rayos X 2D |
| CT de Haz Cónico 3D |
| CT de Haz en Abanico |
| CT Habilitada por Laminografía |
| Otras Técnicas de Imagen |
| Detección e Inspección de Defectos |
| Metrología Dimensional |
| Análisis de Ensamblaje |
| Ingeniería Inversa |
| Análisis de Fallas |
| Caracterización de Materiales |
| Monitoreo y Control de Procesos |
| Otras Aplicaciones |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Electrónica y Semiconductores |
| Dispositivos Médicos y Equipos de Atención Médica |
| Maquinaria y Equipos Industriales |
| Fabricación Aditiva |
| Energía y Potencia |
| Petróleo y Gas |
| Electrónica de Consumo y Electrodomésticos |
| Investigación y Desarrollo |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Oferta | Hardware | ||
| Software | |||
| Servicios | |||
| Por Técnica de Imagen | Inspección por Rayos X 2D | ||
| CT de Haz Cónico 3D | |||
| CT de Haz en Abanico | |||
| CT Habilitada por Laminografía | |||
| Otras Técnicas de Imagen | |||
| Por Aplicación | Detección e Inspección de Defectos | ||
| Metrología Dimensional | |||
| Análisis de Ensamblaje | |||
| Ingeniería Inversa | |||
| Análisis de Fallas | |||
| Caracterización de Materiales | |||
| Monitoreo y Control de Procesos | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Automotriz y Transporte | ||
| Aeroespacial y Defensa | |||
| Electrónica y Semiconductores | |||
| Dispositivos Médicos y Equipos de Atención Médica | |||
| Maquinaria y Equipos Industriales | |||
| Fabricación Aditiva | |||
| Energía y Potencia | |||
| Petróleo y Gas | |||
| Electrónica de Consumo y Electrodomésticos | |||
| Investigación y Desarrollo | |||
| Otras Industrias de Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de inspección CT industrial en línea?
El tamaño del mercado de sistemas de inspección CT industrial en línea se estima en 148,01 millones de USD en 2026. Se prevé que alcance los 246,13 millones de USD en 2031, registrando una CAGR del 10,71% durante el período de pronóstico 2026-2031.
¿Qué está impulsando la demanda de sistemas de inspección CT industrial en línea?
La fabricación de baterías, los requisitos de calidad aeroespacial y automotriz, el reconocimiento automatizado de defectos y la inspección de alto rendimiento son los principales factores de demanda. Estas aplicaciones requieren la evaluación de condiciones internas que no pueden revisarse de manera confiable mediante inspección óptica externa.
¿Qué oferta tiene la mayor participación en este campo?
El hardware representó el 68,43% de la participación en 2025, porque las fuentes de rayos X, los detectores, el blindaje, los pórticos y los sistemas de escaneo forman la base de equipos instalados. Se prevé que el software se expanda más rápidamente porque cada escaneo genera datos que requieren reconstrucción, medición, revisión, almacenamiento y registros de calidad trazables.
¿Qué técnica de imagen se está expandiendo más rápidamente?
Se proyecta que la CT habilitada por laminografía se expanda a una CAGR del 11,69% hasta 2031. Es adecuada para especímenes planos como obleas, tarjetas de circuito impreso, electrodos de batería y compuestos reforzados con fibra, donde la geometría de haz cónico puede introducir artefactos y limitar la calidad de inspección en el plano.
¿Qué grupo de usuarios finales se espera que se expanda más rápidamente?
Se proyecta que la electrónica y los semiconductores se expandan a una CAGR del 13,08% hasta 2031. El empaquetado de circuitos integrados avanzados y las estructuras de circuitos integrados 3D contienen interconexiones enterradas que requieren inspección volumétrica no destructiva, lo que respalda la demanda de sistemas CT con credenciales de seguridad compatibles con salas limpias.
¿Qué región lidera la demanda de sistemas de inspección CT industrial en línea?
Asia-Pacífico representó el 36,93% de la participación en 2025 y se proyecta que se expanda a una CAGR del 11,67% hasta 2031. La región combina la capacidad de baterías de China, el empaquetado de semiconductores de Corea del Sur y la producción automotriz de precisión de Japón, que son aplicaciones principales para la inspección CT integrada.
Última actualización de la página el:



