
インラインインダストリアルCT検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
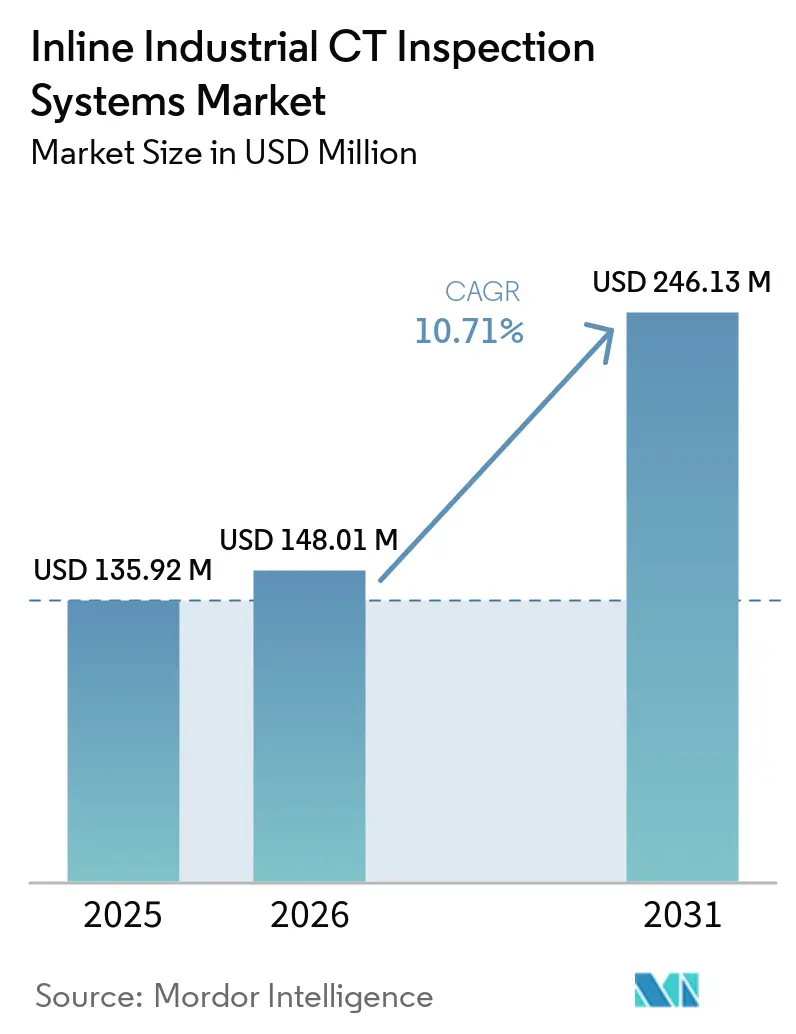
| 市場規模 (2026) | 148.01 百万米ドル |
| 市場規模 (2031) | 246.13 百万米ドル |
| Growth Rate (2026 - 2031) | 10.71 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるインラインインダストリアルCT検査システム市場分析
インラインインダストリアルCT検査システムの市場規模は2025年に135.92 ミリオン 米ドルであり、2026年の148.01 ミリオン 米ドルから2031年には246.13 ミリオン 米ドルへと増加すると推定され、予測期間2026年~2031年のCAGRは10.71%です。大型電気自動車バッテリーラインの拡大、精密製造における品質要件の厳格化、および自動分析の普及が需要を形成しています。インラインシステムは生産を中断することなくコンベヤー速度で部品を検査し、CTを実験室での品質チェックからリアルタイムの生産インプットへと移行させています。この転換は重要です。なぜなら、内部構造は組立後に光学的手法で検査することができないからです。したがって、サプライヤーはスキャン速度、システム統合、および体積データを使用可能なプロセス情報に変換する能力において競争しています。高い設備・施設コスト、資格を持つ人材の不足、および大量のデータ処理要件が、一部の工場での普及を引き続き遅らせています。
主要レポートのポイント
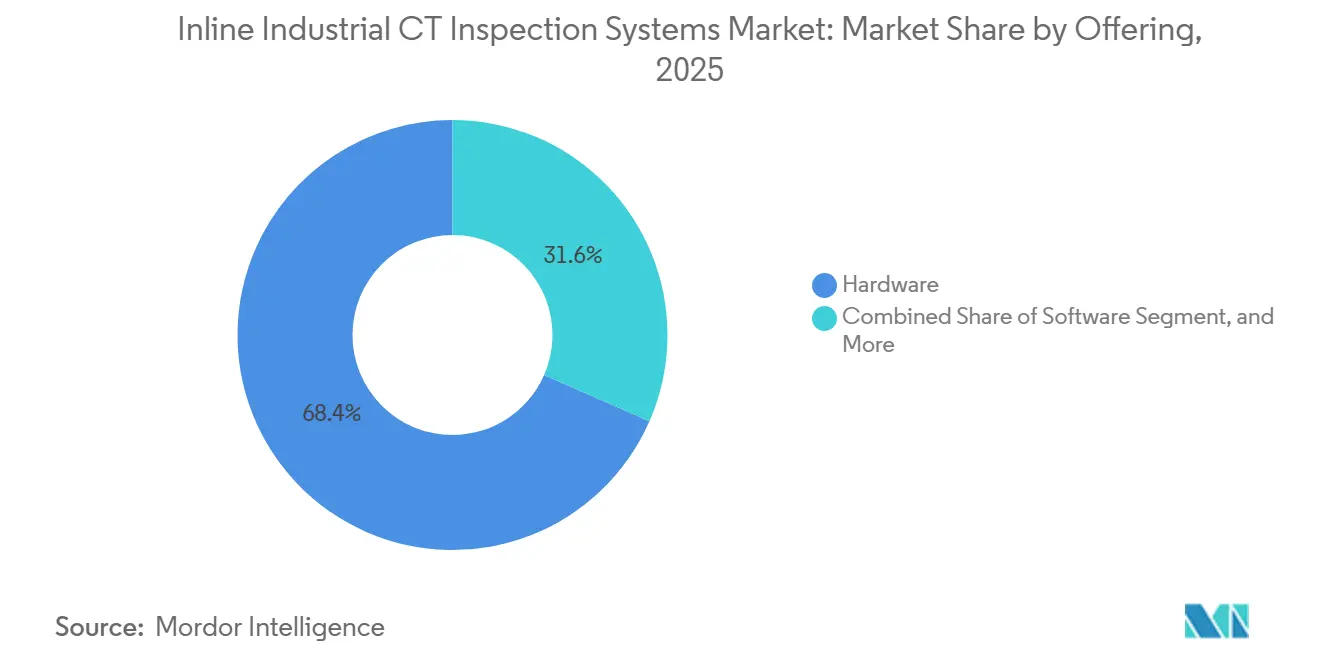
- 提供内容別では、ハードウェアが2025年のインラインインダストリアルCT検査システム市場シェアの68.43%を占め、ソフトウェアは2031年までに11.31%のCAGRで拡大する見込みです。
- イメージング技術別では、3Dコーンビームコンピュータ断層撮影が2025年のインラインインダストリアルCT検査システム市場シェアの52.73%を占め、ラミノグラフィー対応コンピュータ断層撮影は2031年までに11.69%のCAGRで拡大する見込みです。
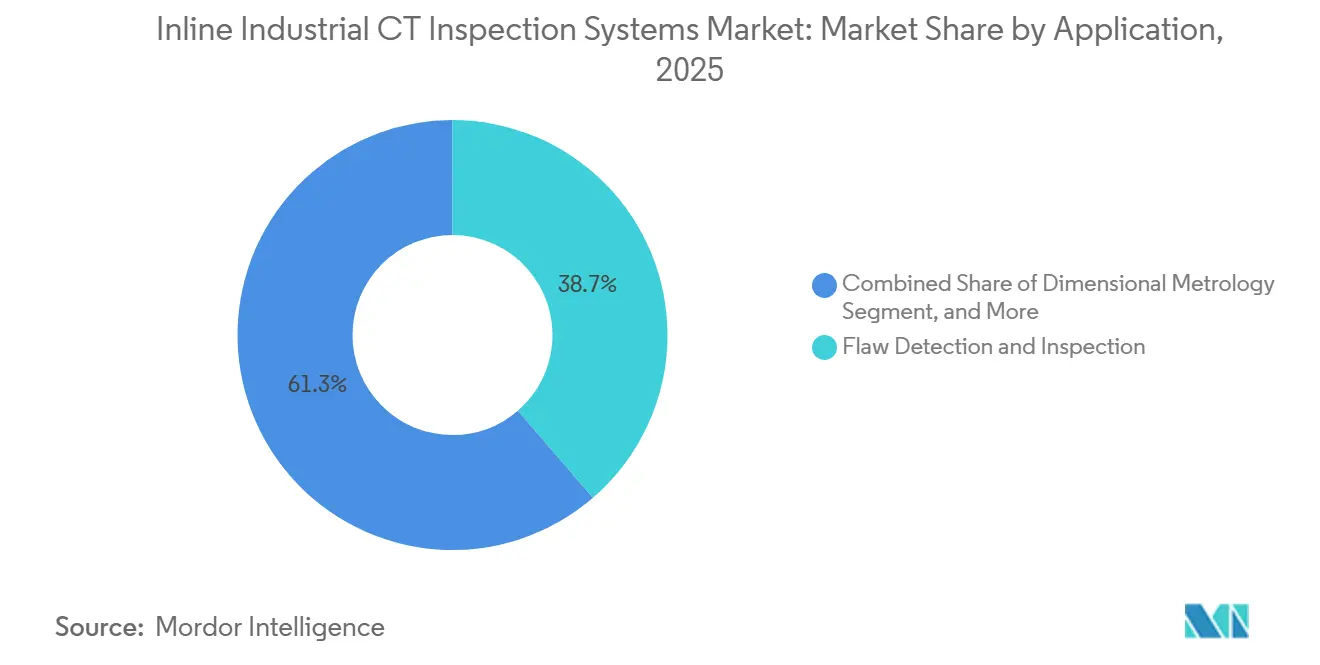
- 用途別では、欠陥検出・検査が2025年に38.67%のシェアを占め、プロセスモニタリングおよび制御は2031年までに12.28%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、自動車・輸送が2025年に32.87%のシェアを占め、電子機器・半導体は2031年までに13.08%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋が2025年に36.93%のシェアを占め、2031年までに11.67%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルインラインインダストリアルCT検査システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 電気自動車バッテリー製造の拡大 | +3.2% | アジア太平洋中心、北米・欧州への波及 | 中期(2~4年) |
| 航空宇宙・自動車製造における体積検査需要の増加 | +2.1% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 人工知能対応自動欠陥認識 | +1.8% | グローバル | 中期(2~4年) |
| バッテリーセルおよび電子組立品向け高スループットインライン検査 | +1.4% | アジア太平洋中心、北米への波及 | 短期(2年以内) |
| 積層造形の採用拡大 | +0.8% | 北米・欧州 | 長期(4年以上) |
| インラインCTデータを活用したクローズドループプロセス制御 | +0.6% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車バッテリー製造の拡大
バッテリーギガファクトリーは、密封されたセルが組立後に内部構造へのアクセスを制限するため、セル組立全体にわたる非接触体積検査を必要します。検査は電極コーティングおよびジェリーロール巻回から電解液充填および最終溶接まで関連します。2025年の研究では、正確な計測のためのスパースビューインラインインダストリアルCT手法が説明されており、測定品質を維持しながらスキャン時間を短縮する必要性を支持しています。2026年3月、Waygate TechnologiesとLiminal Insightsはバッテリーを検査し統合マルチモーダルワークフローを開発するパートナーシップを発表しました。[1]Baker Hughes、「Waygate TechnologiesとLiminal Insightsが戦略的パートナーシップを発表」、Baker Hughes、bakerhughes.com。 英国バッテリー産業化センターでの概念実証では、400以上のテストセルにわたる単一モダリティ検査と比較して、10%以上のコスト削減と欠陥検出率の12%改善が報告されました。CTをより高速な超音波スクリーニングと組み合わせることで、広範なインラインカバレッジをより実用的にすることができます。CTはより高速な手法によって特定された所見を検証できるからです。固体電池の設計はCTの重要性を高める可能性があります。新しい内部レイアウトには確立された超音波参照がないためです。
航空宇宙・自動車製造における体積検査需要の増加
航空宇宙タービンブレード、構造鋳造品、および複合材パネルには、体積検査を必要とする内部特徴が含まれています。航空宇宙における積層造形の広範な使用も、光学的手法では完全に評価できない構造を評価する必要性を高めています。インラインインダストリアルCT検査システム市場は、従来の光学検査および超音波検査がすべての内部状態を検出できない可能性がある用途に対応しています。Avio AeroはカメリのGE9Xタービンブレード向けにAI支援CT検査を導入し、認定オペレーターが最初のレビューを手動で実施するのではなく、事前にフラグが立てられた指示を検証できるようにしました。自動車メーカーも大型構造鋳造品を使用しており、肉厚変動および気孔率には三次元評価が必要です。Lumafield は2026年に直径580 mmおよび高さ1,100 mmまでの部品のヘリカルCTスキャン向けにSaturnを発売し、破壊的断面切断の必要性を低減しました。積層造形部品のCTベース寸法測定に関する2025年のISO/ASTM AWI 52971提案は、資格認定におけるCTのより正式な使用への道筋を示しています。
人工知能対応自動欠陥認識
AI対応自動欠陥認識は、インダストリアルCTデータの手動レビューに必要な作業量を削減します。これにより、大規模な専門イメージング人材を持たない工場でも、ユーザーが閾値、検証、および例外処理により集中できるようになります。ECNDT 2026で発表された研究では、インラインまたはアットライン設定での複雑な部品の3D CT検査のための多段階画像処理が検討されました。ZEISS自動欠陥検出は、ディープラーニングを使用してCTデータ内のボイド、介在物、および構造的異常を識別します。分析時間が物理的なスキャンサイクルに近づくと、サンプリングベースの検査の根拠が弱まるため、インラインインダストリアルCT検査システム市場はその恩恵を受けることができます。Lumafield は、オンボードNVIDIA DGX Sparkを搭載したTritonおよびNeptuneシステムが、次の部品が到着する前にオンプレミスAIコンピューティングと自動断をサポートできると述べています。
バッテリーセルおよび電子組立品向け高スループットインライン検査
インラインCTの実用的な性能閾値は、部品あたり数分から数秒へと移行しています。この変化により、非破壊検査がボトルネックを生じさせることなく稼働できる生産ラインの範囲が拡大します。Innometryは2025年にSamsung SDIの米国エネルギー貯蔵バッテリーラインのCT検査装置受注を確保し、HBMパッケージング検査へと用途を拡大しています。Lumafield は2026年7月に、2Dおよび2.5D構成で毎秒760 mmまでのコンベヤー速度での100%生産検査向けにMarsを発売しました。このシステムはフラグが立てられた部品をTriton Performanceに誘導し、完全な3D CTフォローアップを行い、初期ライン速度と必要な箇所での詳細分析を組み合わせています。電子組立品については、リアルタイムのボイドおよびはんだ接合情報をペースト印刷および実装装置にフィードバックすることができます。これにより、光学検査では埋め込まれた特徴に提供できないクローズドループ調整が可能になります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い設備・施設準備コスト | -1.8% | グローバル | 短期(2年以内) |
| 資格を持つCTおよび非破壊検査人材の不足 | -1.2% | 北米・欧州 | 中期(2~4年) |
| 体積データ処理・保存のボトルネック | -0.7% | グローバル | 中期(2~4年) |
| 自動欠陥検出におけるメタルアーチファクトとモデル転用性 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備・施設準備コスト
インラインインダストリアルCTシステムには、イメージングハードウェア、放射線遮蔽、温度制御、およびコンピューティング能力が必要です。X線源は単体コンポーネントとして100,000 米ドル以上のコストがかかる場合があり、検出器アレイおよび再構成システムが設備投資要件に加わります。高エネルギー構成では、コンクリート遮蔽および施設への構造的改修が必要になる場合もあります。これらの要件により、自動車ティア2サプライヤーおよび電子機器受託製造業者がサンプリングベースの検査を迅速に置き換えることが困難になる場合があります。Waygate Technologiesはカスタマーソリューションセンターを通じてCTサービスを提供しており、検査を設備投資から運営費へと転換することができます。ただし、部品をサービスセンターに送ることは生産ラインのタイミング要件を満たさないため、そのモデルは真のインライン使用には適していません。
資格を持つCTおよび非破壊検査人材の不足
非破壊検査人材の高齢化により、製造業者がCT検査を導入・拡大できる速度が制限されています。ASNT財団の2025年レポートでは、米国の非破壊検査人材の42%が45歳以上であることが判明しました。ASNTはまた、人材が変化する中でデジタル非破壊評価スキル、信頼、およびテクノロジーの必要性についても議論しました。[2]米国非破壊検査学会、「デジタル非破壊評価エコシステム2030 スキル、信頼、およびテクノロジー」、Materials Evaluation、asnt.org。 CT作業には、一般的な非破壊検査知識に加えて、スキャンパラメータの選択、アーチファクトの認識、および再構成品質の評価が必要です。ASNT SNT-TC-1AおよびISO 9712に基づく人材資格要件により、規制された環境での資格不足スタッフの使用が制限されています。ベンダーは自動欠陥認識に投資しています。これにより希少な専門家能力への依存を低減できますが、検証および監督には依然として訓練された人材が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:ソフトウェアがハードウェア主導のスタック内で価値を獲得
ハードウェアは2025年のインラインインダストリアルCT検査システム市場シェアの68.43%を占めました。これはX線源、検出器システム、遮蔽、およびガントリー装置が相当な設備投資を必要とするためです。すべてのCT設置には物理的なスキャン装置が必要なため、その地位は引き続き重要であると考えられます。高密度材料を透過できる高kV線源は、鋳造、航空宇宙、およびバッテリー用途でのサイクルタイムを短縮することにより、プレミアム価格を実現できます。ZEISSは2026年6月に、高密度材料での連続高出力動作向けに設計された線源を搭載したMETROTOM 800 320 kVシステムを発売しました。ハードウェアサプライヤーは、解像度だけでなくスループット能力によって製品を差別化するようになっています。また、社内での校正、運用、または分析能力が不足している顧客に対して、サービスもより重要になっています。
ソフトウェアは2031年までに11.31%のCAGRで拡大する見込みであり、提供内容の中で最も高い成長率です。追加スキャンごとに、再構成、測定、レビュー、保存、および品質記録へのリンクが必要なデータが生成されます。これにより、一回限りのハードウェア取引とは異なる継続的なソフトウェア機会が生まれます。モデル転用性は自動欠陥認識の中心であり、アルミニウム鋳造ボイドで訓練されたシステムはバッテリー剥離への適応が限定的であるべきです。Hexagonは2026年9月にVGSTUDIO MAX 2026.2をリリースし、大量プロジェクトでの繰り返し設定を削減するためのCTスキャンバッチ向け同期測定計画を特徴としています。インラインインダストリアルCT検査システム産業のソフトウェアは、OPC UAインターフェースを通じた製造実行および基幹業務システムとの接続にも拡張されています。これらの接続により、CT由来の品質データが生産スケジューリングおよびフィードバックループをサポートできます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


イメージング技術別:ラミノグラフィーが平板部品検査の限界に対応
3Dコーンビームコンピュータ断層撮影は2025年のインラインインダストリアルCT検査システム市場の52.73%を占めました。これは多くの製造用途でコンパクトな三次元物体を再構成できるためです。この技術はアルミニウム鋳造品、組立プリント回路基板、バッテリーコンポーネント、およびアクセス可能なジオメトリを持つその他の物体に使用されます。コーンビームコンピュータ断層撮影は、プリント回路基板、バッテリー電極、または300 mm半導体ウェーハのような平板の比率を持つ物体では効果が低下します。これらのサンプルを通る長い垂直X線経路はアーチファクトを生じさせ、解像度を低下させる可能性があります。ファンビームコンピュータ断層撮影はラインディテクター設計によりスループットを向上させることができますが、大型または平坦な平面部品にも制限があります。その他のイメージング技術には、スパースビューコンピュータ断層撮影および関心領域コンピュータ断層撮影が含まれ、AI再構成が削減された投影データと短いスキャン時間を補完することができます。
ラミノグラフィー対応コンピュータ断層撮影は、電子機器・半導体検査の需要に牽引され、2031年までに11.69%のCAGRで成長する見込みです。コンピュータラミノグラフィーは、従来のコンピュータ断層撮影が幾何学的制約を持つ平坦な試料に対して、より強力な面内サンプリングを提供します。ZEISS NLXは、先進パッケージのマイクロバンプおよびシリコン貫通ビアに対して、300 mmウェーハレベルでのインライン3DX線ラミノグラフィーを提供します。これにより、埋め込まれた相互接続が生産速度での非破壊検査を必要とする場合に、ラミノグラフィーが関連性を持ちます。2025年のIEEE研究では、ハイブリッドコンピュータ断層撮影・ラミノグラフィーシステムの350 nm空間分解能と数分の3D取得時間が報告されました。したがって、インラインインダストリアルCT検査システム市場では、ラミノグラフィーが故障分析を超えて、チップレットおよびヘテロジニアス統合の品質管理へと移行する可能性があります。
用途別:プロセスモニタリングがCTを生産インプットにする
欠陥検出・検査は2025年のインラインインダストリアルCT検査システム市場シェアの38.67%を占めました。この用途には、鋳造品の気孔率検出、はんだ接合ボイドマッピング、バッテリー電極の位置ずれ、および積層造形金属部品のき裂検出が含まれます。CTは内部特徴への非破壊アクセスを提供するため、これらの用途において引き続き重要です。寸法計測および組立分析は、従来の三次元測定機が到達できない特徴を検証するためにCTデータを使用します。故障分析およびリバースエンジニアリングは電子機器、航空宇宙、および自動車の研究開発を支援しますが、CTの生産統合価値とのつながりは薄いです。材料特性評価も微細構造、粒子構造、および複合材繊維配向に関する研究を支援します。
プロセスモニタリングおよび制御は、列挙された用途の中で最も高い成長率である12.28%のCAGRで2031年まで拡大する見込みです。この用途はCT結果を製造歩留まり改善および生産判断に直接結びつけます。ECNDT 2026の研究では、OPC UA経由で接続されたCTがERPおよびSCADAシステムからの要求を受信し、自律的に検査を実施し、機械可読結果を返すことができることが示されました。プリント回路基板製造では、リアルタイムのボイドデータをはんだペーストプリンターにフィードバックし、事前定義された閾値が調整をトリガーできます。このタイプのシステムは、人間の介入なしに初回合格率を99.9%以上に維持することができます。提案されているISO/ASTM AWI 52971も、積層造形品質計画へのCTベース寸法測定の組み込みを支援しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:電子機器・半導体が将来の需要をリード
自動車・輸送は2025年のインラインインダストリアルCT検査システム市場の32.87%を占めました。従来のパワートレイン鋳造品検査が主要なユースケースであり続ける一方、バッテリーパックおよびモジュール生産が非破壊検査の需要を追加しています。IATF 16949:2016はCTを具体的に要求していませんが、安全上重要な自動車部品はゼロ欠陥品質基準を満たす必要があります。体積検査は、これらの部品の内部状態を評価するための実用的な方法であることが多いです。航空宇宙・防衛は第2位のエンドユーザーグループであり、タービンブレードおよび構造複合材の資格認定にCTが使用されています。ASTM E3375およびASTM E3505は、耐空性文書に関連するCTデータの画像品質ベンチマークを提供しています。
電子機器・半導体は2031年までに13.08%のCAGRで拡大する見込みであり、最も成長の速いエンドユーザーグループです。三次元集積回路パッケージングにより、埋め込まれた相互接続の検証において光学的手法の効果が低下しています。SECは2026年にHBMチップ向けSemi-Scan Hインラインx線検査システムの開発を完了し、国内メモリメーカーとの検証を開始しました。CometのIXS部門は、顧客エンゲージメントがファブ環境で拡大する中、2026年上半期にCA20半導体CTプラットフォームの発注が倍増しました。クリーンルームにおけるX線検査装置のSEMI S2およびS8安全要件は、安全認証済みハードウェアポートフォリオを持つサプライヤーを優遇します。これらの要件により、最先端半導体施設へのアクセスを求める新規ベンダーの参入がより困難になる可能性があります。
地域分析
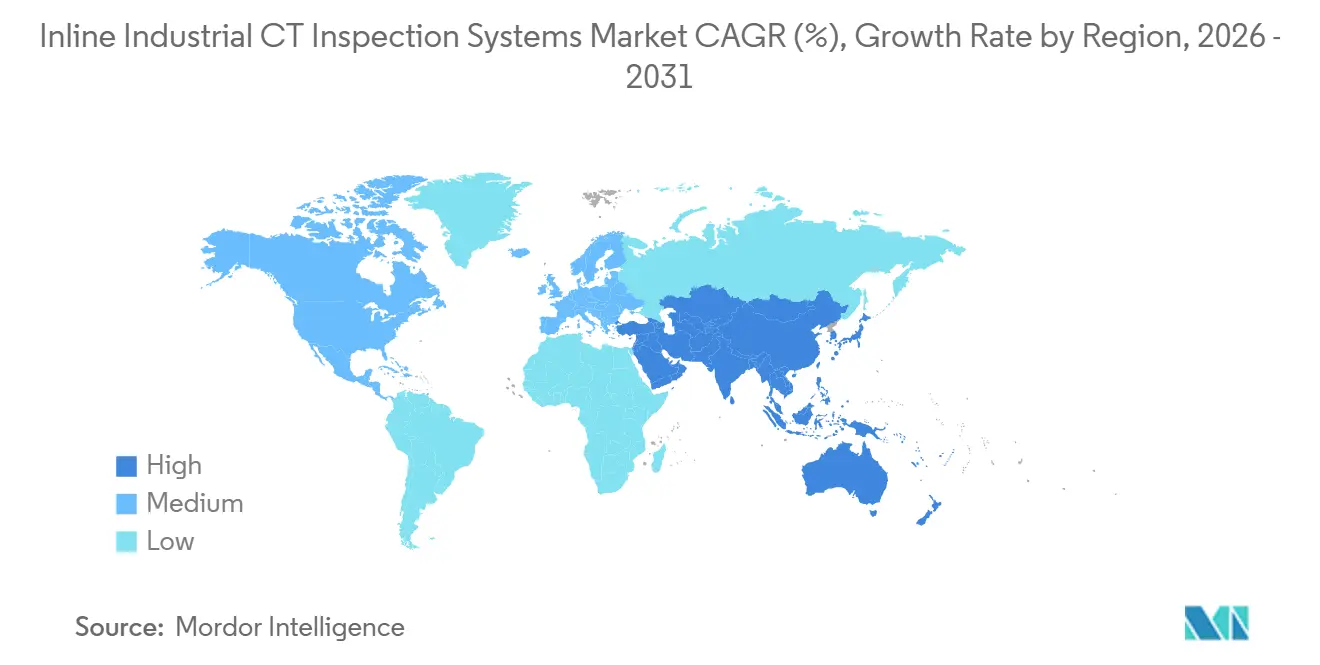
アジア太平洋は2025年のインラインインダストリアルCT検査システム市場シェアの36.93%を占め、2031年までに11.67%のCAGRで拡大する見込みです。中国のバッテリーギガファクトリーの拡大は、Sanying Precision InstrumentsおよびAolong Radiative Instrument Groupなどの国内サプライヤーに支えられた設備需要の実質的な源泉を生み出しています。SamsungおよびSK Hynixを中心とした韓国の半導体サプライチェーンは、3Dパッケージング検証のためのサブミクロンCT能力を採用しています。日本は名古屋を中心とした精密自動車製造においてCTの使用を確立しています。また、品質認証フレームワークも、トヨタ、ホンダ、およびそのティア1サプライヤーが生産する電気自動車部品の検査要件を高めています。
北米と欧州が残りの需要の大部分を占めており、ドイツはインダストリアルCTの主要な欧州拠点であり続けています。同国は自動車OEM、精密工学企業、およびZEISSやComet Yxlonなどのサプライヤーの本拠地です。米国では、航空宇宙企業が積層造形部品の資格認定にCTを使用し、医療機器メーカーはFDA品質システム要件の下で運営されています。東南部に韓国および日本のOEMが設立したバッテリー工場が別の需要源を追加しています。LumaFieldのTritonは2025年に北米および欧州で量品質管理用途向けに商業的に利用可能になりました。[3]Lumafield、「Lumafield、大規模生産向けに利用可能な高スループットインダストリアルCT Tritonを発売」、Lumafield、lumafield.com。 これらの地域のインラインインダストリアルCT検査システム市場は、主要OEMを超えて、生産統合検査を必要とする中堅製造業者へと拡大しています。
南米、中東、およびアフリカはインダストリアルCTの初期段階市場であり続けています。採用は主に、親組織が設定した基準を適用する多国籍企業の子会社および規制要件を満たす航空宇宙整備プロバイダーに関連しています。ブラジルの自動車サプライヤーベースはCTシステムの市場参入の潜在的なルートを提供しています。湾岸協力会議地域のエネルギーインフラプロジェクトが別の潜在的なユースケースを生み出しています。予算制約および限られた地域サービスネットワークが複雑なシステムの展開を引き続き遅らせています。サプライヤーがサービスカバレッジを拡大し、南米の自動車生産が北米の電気自動車部品サプライチェーンとより緊密に統合されるにつれて、両地域はインラインインダストリアルCT検査システム市場のより重要な貢献者になる可能性があります。

競合環境
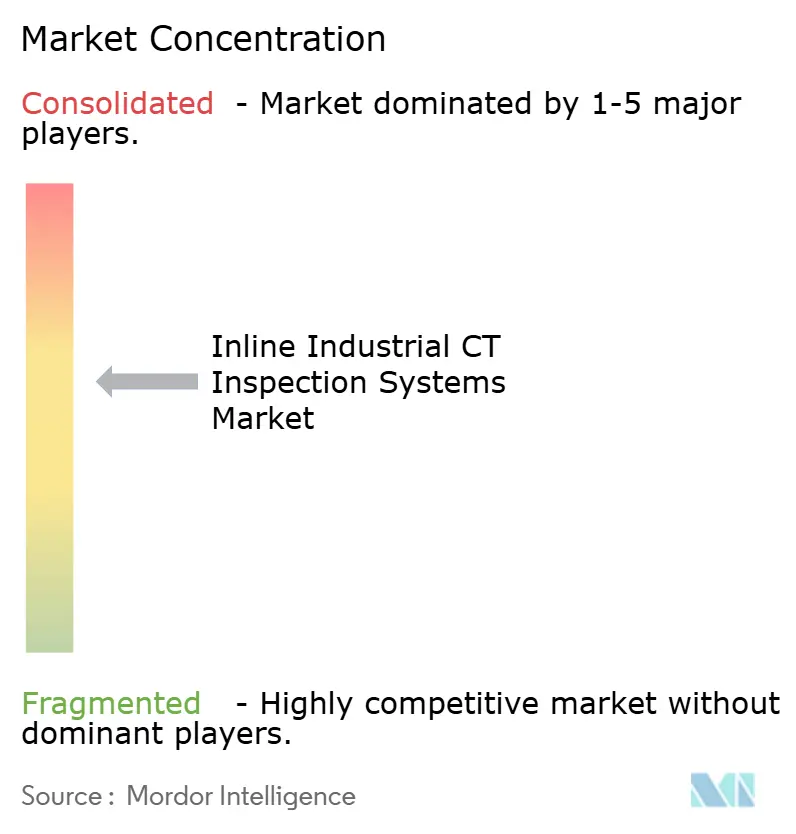
インラインインダストリアルCT検査システム市場は、システムインテグレーションレベルで中程度に集中しています。Carl Zeiss AG、Nikon Corporation、Rigaku Corporation、Shimadzu Corporation、およびComet Holding AG(Comet Yxlon経由)は、インダストリアルCT用途全体で広範な導入実績を持っています。Lumafield Inc.、Diondo GmbH、およびVisiConsult X-ray Systems and Solutions GmbHは、クラウド接続型、生産統合型、および高エネルギーCTシステムにおいてより専門的なポジションを占めています。Baker Hughesは2026年4月にWaygate TechnologiesをHexagonに14.5 ビリオン 米ドルで売却する合意を発表しました。取引が完了した場合、WaygateのPhoenix CTシステムとHexagonのVGSTUDIO MAXソフトウェアおよび寸法計測リソースが統合されます。これにより、ハードウェア、ソフトウェア、およびグローバルサービス能力を持つサプライヤーが誕生します。
サプライヤーは解像度だけでなく、透過能力とスループットにより重点を置いています。Rigakuは2026年9月にExcillumのNanoTube N3 X線源を搭載したCT Lab HR160を発売し、最大160 kVで真の250 nm空間分解能をサポートします。このプラットフォームは、詳細な三次元イメージングを必要とする固体電池および先進半導体パッケージに関連しています。Lumafield はTriton Performanceを部品あたり10秒未満での完全体積CT再構成を中心に位置づけました。NikonのAI再構成技術、ZEISS ZADD、およびLumafield のVoyagerプラットフォームは、分析レイヤーへの異なるアプローチを表してます。非常に大きな体積データセットの管理、処理、保存、および監査は、生産現場にとって依然として実際的な課題です。
アジア太平洋のバッテリー用途における競争には、Sanying Precision InstrumentsおよびAolong Radiative Instrument Groupも含まれます。これらの企業は低い総所有コスト構成で競争し、大手グローバルサプライヤーはソフトウェア統合とサービスカバレッジで競争しています。ZEISSはボイド、介在物、および構造的異常に対る自動欠陥検出ソフトウェアを提供しており、分析ポジションを支援しています。Hexagonの2026年9月のVGSTUDIO MAXリリースは、繰り返しのプロジェクト設定を削減する同期バッチ測定計画を追加しています。これらの行動は、競争力が単にスキャナー仕様だけでなく、装置が生産ワークフローにどれだけうまく適合するかに依存することを示しています。
インラインインダストリアルCT検査システム産業リーダー
Comet Holding AG、Comet Yxlon
Nikon Corporation
Carl Zeiss AG
Wenzel Group GmbH & Co. KG
Waygate Technologies(Baker Hughes Company)
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:Rigaku CorporationはExcillum ABとの共同開発によりNanoTube N3 X線源を搭載した高解像度X線CTシステムCT Lab HR160を発売しました。このシステムは最大160 kVで真の250 nm空間分解能を達成し、バッテリー、半導体デバイス、電子部品、および先進材料の詳細な3Dイメージングを可能にします。これは固体電池セル開発および先進パッケージング検査にとって重要な能力です。
- 2026年7月:Lumafield は100%生産検査向けに設計された高速インラインアレイX線システムMarsを発売しました。Marsは毎秒760 mmまでの完全なコンベヤー速度ですべての部品を検査し、1回のパスで深度情報を取得する2Dおよび2.5D構成を備えています。このシステムはLumafield のVoyagerソフトウェアとリアルタイムプロセスモニタリングのために統合され、フラグが立てられた部品を完全な3D CTフォローアップのためにTriton Performanceに誘導し、サンプリングベースの検査ギャップを解消します。
- 2026年6月:Lumafield はインダストリアルX線CTスキャニングソリューションの新しい高性能ティアであるNeptune PerformanceよびTriton Performanceを発表しました。Neptune Performanceは標準Neptuneと比較して12倍高速なスキャンと4倍のデータ品質を提供します。Triton Performanceは部品あたり10秒未満で完全な体積CT再構成を提供し、生産ライン速度での自動品質判断を可能にします。
- 2026年6月:Carl ZeissはZEISS METROTOM 800 320 kVインダストリアルCTシステムを発売し、従来のZEISS METROTOMシステムと比較してスキャン時間を最大75%短縮しました。320 kV X線源は冷却フェーズなしで連続高出力動作をサポートし、航空宇宙電力システム、新エネルギー車、およびエネルギー貯蔵用途向けの高密度材料の連続スキャンを可能にします。


グローバルインラインインダストリアルCT検査システム市場レポートの範囲
インラインインダストリアルCT検査システム市場は、生産ライン内で直接製造部品および組立品の自動非破壊検査を実施するように設計されたコンピュータ断層撮影(CT)ベースの検査システムの販売および展開で構成されています。これらのシステムはX線イメージングおよびCT再構成技術を使用して、部品の二次元または三次元の内部および外部表現を生成し、製造業者が検査対象部品を分解または損傷することなく欠陥を特定し、寸法を測定し、組立品を分析し、故障を調査し、生産プロセスを監視できるようにします。
インラインインダストリアルCT検査システム市場レポートは、提供内容(ハードウェア、ソフトウェア、およびサービス)、イメージング技術(2DX線検査、3Dコーンビームコンピュータ断層撮影、ファンビームコンピュータ断層撮影、ラミノグラフィー対応コンピュータ断層撮影、およびその他のイメージング技術)、用途(欠陥検出・検査、寸法計測、組立分析、故障分析、プロセスモニタリングおよび制御、その他の用途)、エンドユーザー産業(自動車、航空宇宙・防衛、電子機器・半導体、医療機器・ヘルスケア機器、積層造形、エネルギー・電力、民生用電子機器・家電、研究開発、その他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 2DX線検査 |
| 3Dコーンビームコンピュータ断層撮影 |
| ファンビームコンピュータ断層撮影 |
| ラミノグラフィー対応コンピュータ断層撮影 |
| その他のイメージング技術 |
| 欠陥検出・検査 |
| 寸法計測 |
| 組立分析 |
| リバースエンジニアリング |
| 故障分析 |
| 材料特性評価 |
| プロセスモニタリングおよび制御 |
| その他の用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 電子機器・半導体 |
| 医療機器・ヘルスケア機器 |
| 産業機械・設備 |
| 積層造形 |
| エネルギー・電力 |
| 石油・ガス |
| 民生用電子機器・家電 |
| 研究開発 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 提供内容別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| イメージング技術別 | 2DX線検査 | ||
| 3Dコーンビームコンピュータ断層撮影 | |||
| ファンビームコンピュータ断層撮影 | |||
| ラミノグラフィー対応コンピュータ断層撮影 | |||
| その他のイメージング技術 | |||
| 用途別 | 欠陥検出・検査 | ||
| 寸法計測 | |||
| 組立分析 | |||
| リバースエンジニアリング | |||
| 故障分析 | |||
| 材料特性評価 | |||
| プロセスモニタリングおよび制御 | |||
| その他の用途 | |||
| エンドユーザー産業別 | 自動車・輸送 | ||
| 航空宇宙・防衛 | |||
| 電子機器・半導体 | |||
| 医療機器・ヘルスケア機器 | |||
| 産業機械・設備 | |||
| 積層造形 | |||
| エネルギー・電力 | |||
| 石油・ガス | |||
| 民生用電子機器・家電 | |||
| 研究開発 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
インラインインダストリアルCT検査システム市場の規模はどのくらいですか?
インラインインダストリアルCT検査システム市場規模は2026年に148.01 ミリオン 米ドルと推定されています。2026年から2031年の予測期間中に10.71%のCAGRを記録し、2031年までに246.13 ミリオン 米ドルに達すると予測されています。
インラインインダストリアルCT検査システムの需要を牽引しているものは何ですか?
バッテリー製造、航空宇宙・自動車の品質要件、自動欠陥認識、および高スループット検査が主要な需要要因です。これらの用途は、外部光学検査では確実にレビューできない内部状態の評価を必要とします。
この分野で最大のシェアを持つ提供内容はどれですか?
ハードウェアは2025年に68.43%のシェアを占めました。これはX線源、検出器、遮蔽、ガントリー、およびスキャニングシステムが導入済み設備ベースを形成しているためです。各スキャンが再構成、測定、レビュー、保存、および追跡可能な品質記録を必要とするデータを生成するため、ソフトウェアはより速く拡大すると予測されています。
最も速く拡大しているイメージング技術はどれですか?
ラミノグラフィー対応コンピュータ断層撮影は2031年までに11.69%のCAGRで拡大する見込みです。ウェーハ、プリント回路基板、バッテリー電極、および繊維強化複合材などの平坦な試料に適しており、コーンビームジオメトリがアーチファクトを生じさせ面内検査品質を制限する可能性があります。
最も速く拡大すると予想されるエンドユーザーグループはどれですか?
電子機器・半導体は2031年までに13.08%のCAGRで拡大する見込みです。先進パッケージングおよび3D集積回路構造には、非破壊体積検査を必要とする埋め込まれた相互接続が含まれており、クリーンルーム対応安全認証を持つCTシステムの需要を支援しています。
インラインインダストリアルCT検査システムの需要をリードしている地域はどこですか?
アジア太平洋は2025年に36.93%のシェアを占め、2031年までに11.67%のCAGRで拡大する見込みです。この地域は中国のバッテリー生産能力、韓国の半導体パッケージング、および日本の精密自動車生産を組み合わせており、これらは統合CT検査の主要な用途です。
最終更新日:



