
Marktgröße und Marktanteil für Inline-Industrie-CT-Inspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
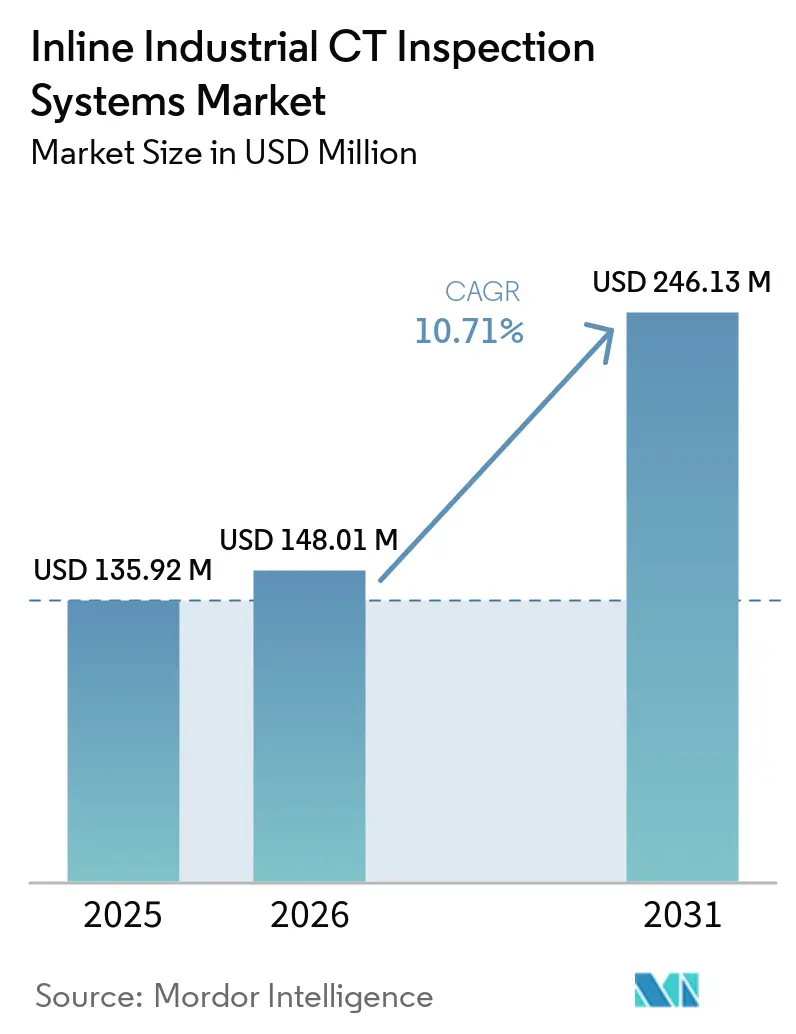
| Marktgröße (2026) | 148.01 Millionen US-Dollar |
| Marktgröße (2031) | 246.13 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 10.71 % |
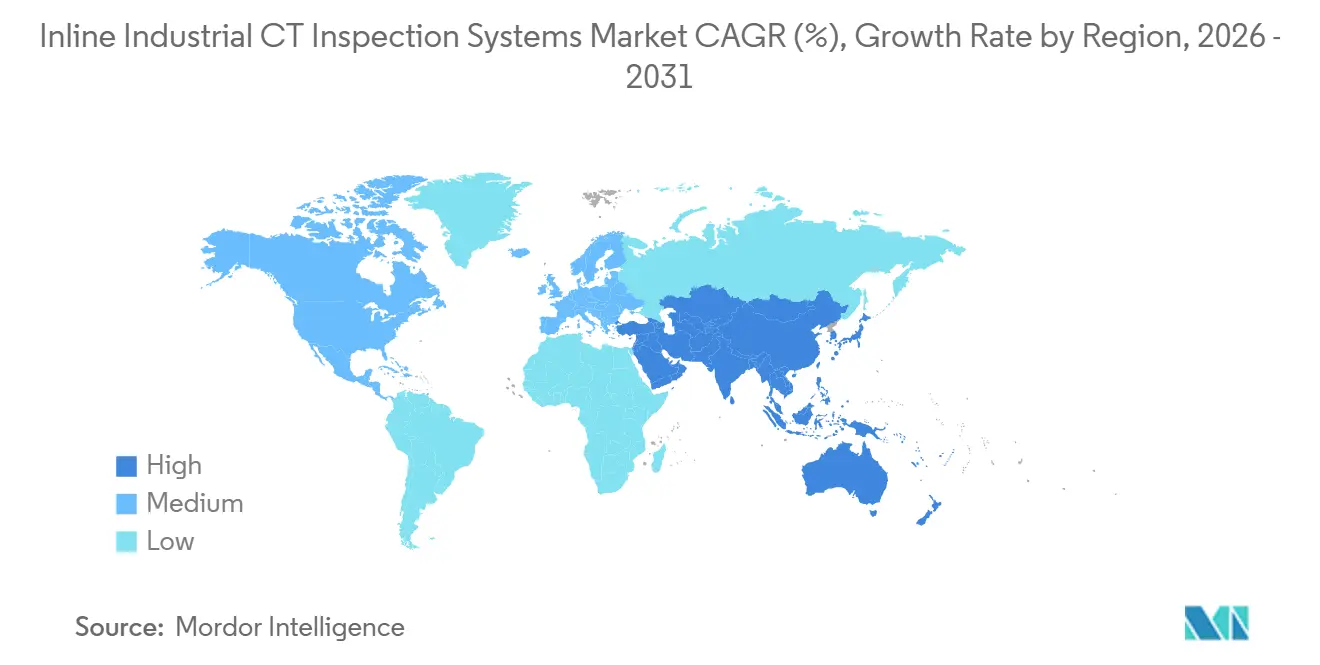
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
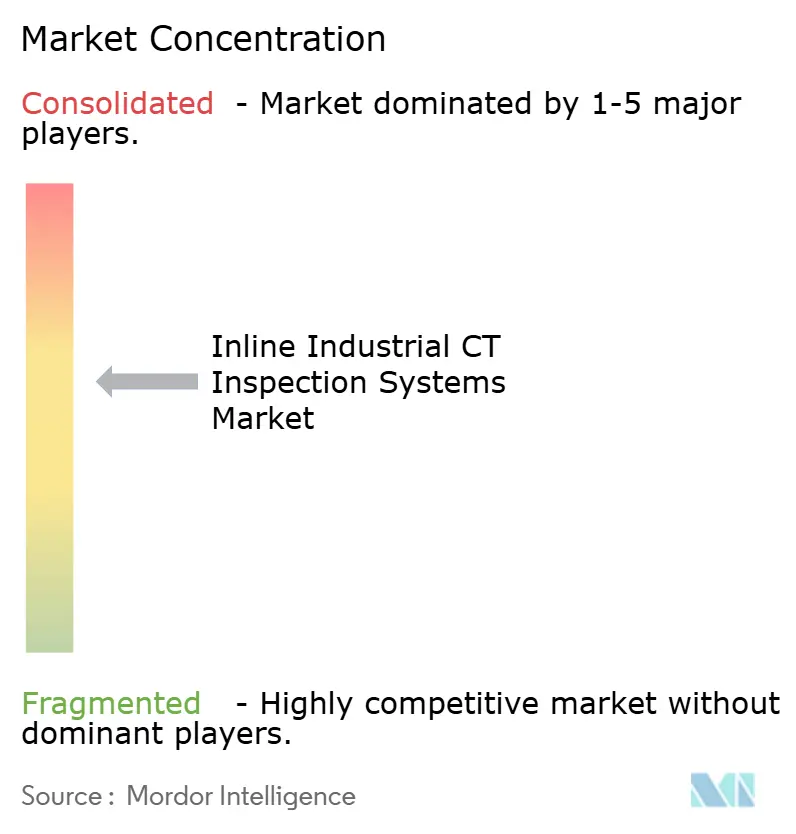
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Inline-Industrie-CT-Inspektionssysteme von Mordor Intelligence
Die Marktgröe für Inline-Industrie-CT-Inspektionssysteme betrug im Jahr 2025 135,92 Millionen USD und wird voraussichtlich von 148,01 Millionen USD im Jahr 2026 auf 246,13 Millionen USD bis 2031 steigen, bei einem CAGR von 10,71 % während des Prognosezeitraums 2026–2031. Größere Fertigungslinien für Elektrofahrzeugbatterien, strengere Qualitätsanforderungen in der Präzisionsfertigung und eine breitere Einführung automatisierter Analysen prägen die Nachfrage. Inline-Systeme inspizieren Teile mit Fördergeschwindigkeit, ohne die Produktion zu unterbrechen, und verlagern die CT von einer Laborqualitätsprüfung zu einem Echtzeit-Produktionsinput. Diese Verschiebung ist wichtig, weil interne Strukturen nach der Montage nicht mit optischen Methoden untersucht werden können. Lieferanten konkurrieren daher bei Scangeschwindigkeit, Systemintegration und der Fähigkeit, volumetrische Daten in nutzbare Prozessinformationen umzuwandeln. Hohe Geräte- und Anlagenkosten, begrenztes qualifiziertes Personal und hohe Anforderungen an die Datenverarbeitung verlangsamen die Einführung in einigen Betrieben weiterhin.
Wichtigste Erkenntnisse des Berichts
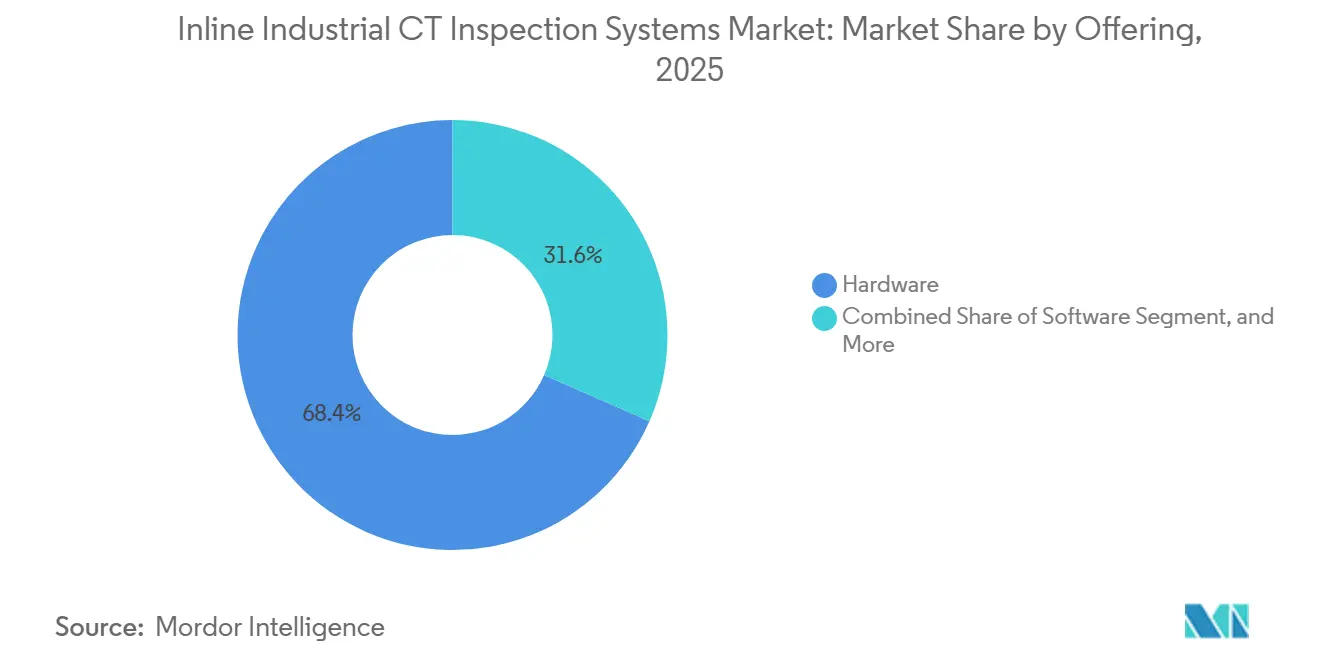
- Nach Angebot hielt Hardware im Jahr 2025 einen Marktanteil von 68,43 % am Markt für Inline-Industrie-CT-Inspektionssysteme, während Software bis 2031 voraussichtlich mit einem CAGR von 11,31 % wachsen wird.
- Nach Bildgebungsverfahren entfiel auf die 3D-Kegelstrahl-CT im Jahr 2025 ein Marktanteil von 52,73 % am Markt für Inline-Industrie-CT-Inspektionssysteme, während die laminographiegestützte CT bis 2031 voraussichtlich mit einem CAGR von 11,69 % wachsen wird.
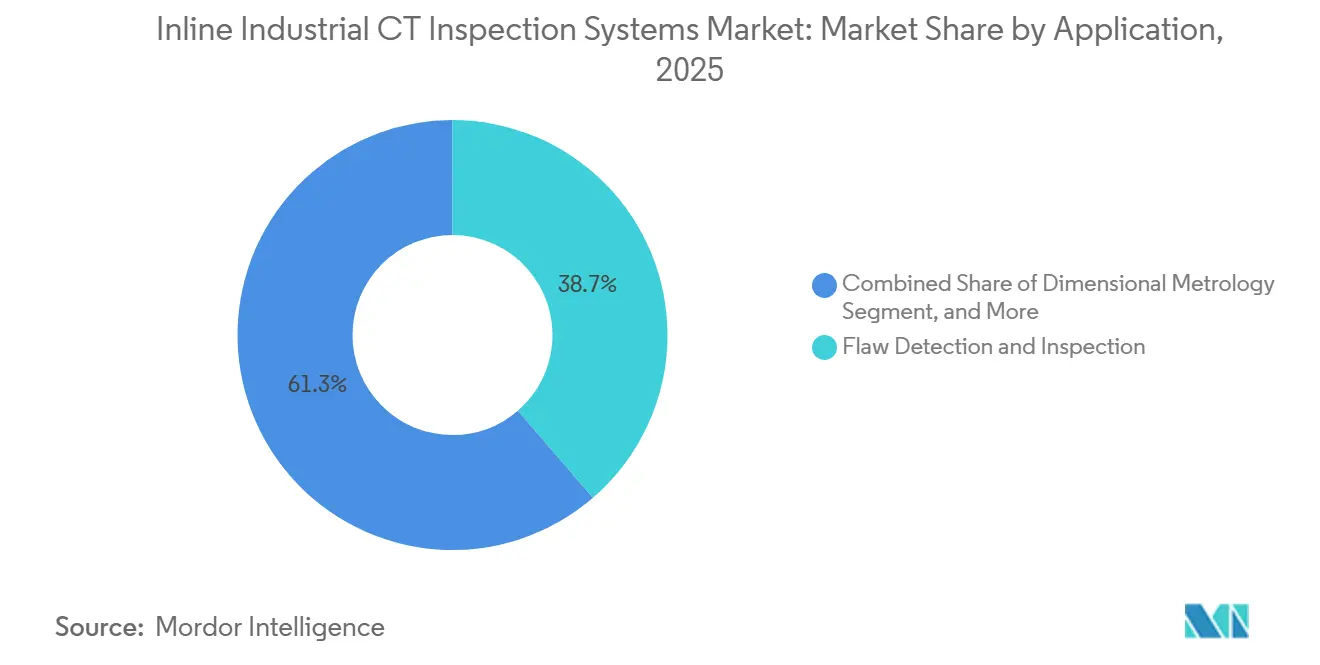
- Nach Anwendung hielt die Fehlerkennung und Inspektion im Jahr 2025 einen Anteil von 38,67 %, während die Prozessüberwachung und -steuerung bis 2031 voraussichtlich mit einem CAGR von 12,28 % wachsen wird.
- Nach Endverbraucherbranche entfiel auf Automobil und Transport im Jahr 2025 ein Anteil von 32,87 %, während Elektronik und Halbleiter bis 2031 voraussichtlich mit einem CAGR von 13,08 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 36,93 % und wird bis 2031 voraussichtlich mit einem CAGR von 11,67 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Inline-Industrie-CT-Inspektionssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Fertigung von Elektrofahrzeugbatterien | +3.2% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach volumetrischer Inspektion in der Luft- und Raumfahrt- sowie Automobilfertigung | +2.1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte automatisierte Defekterkennung | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Hochdurchsatz-Inline-Inspektion für Batteriezellen und elektronische Baugruppen | +1.4% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung additiver Fertigung | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Geschlossene Prozessregelung mittels Inline-CT-Daten | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Fertigung von Elektrofahrzeugbatterien
Batterie-Gigafabriken benötigen berührungslose volumetrische Inspektion entlang der Zellmontage, da versiegelte Zellen nach der Montage keinen Zugang zu internen Strukturen ermöglichen. Die Inspektion ist relevant von der Elektrodenbeschichtung und dem Wickeln der Jellyroll über die Elektrolytbefüllung bis hin zum abschließenden Schweißen. Eine Studie aus dem Jahr 2025 beschrieb Sparse-View-Inline-Industrie-CT-Methoden für eine genaue Metrologie, was den Bedarf unterstützt, die Scanzeit zu reduzieren und gleichzeitig die Messqualität beizubehalten. Im März 2026 gaben Waygate Technologies und Liminal Insights eine Partnerschaft zur Batterieinspektion und zur Entwicklung integrierter multimodaler Arbeitsabläufe bekannt.[1]Baker Hughes, „Waygate Technologies und Liminal Insights geben strategische Partnerschaft bekannt”, Baker Hughes, bakerhughes.com. Ihr Proof-of-Concept am UK Battery Industrialization Center berichtete von Kosteneinsparungen von mehr als 10 % und einer Verbesserung der Defekterfassung um 12 % im Vergleich zur Einzelmodalitätsinspektion über mehr als 400 Testzellen. Die Kombination von CT mit schnellerer Ultraschallprüfung kann eine breite Inline-Abdeckung praktikabler machen, da CT Befunde verifizieren kann, die durch schnellere Methoden identifiziert wurden. Festkörperbatteriedesigns könnten die Bedeutung der CT erhöhen, da neue interne Layouts keine etablierte Ultraschallreferenz besitzen.
Steigende Nachfrage nach volumetrischer Inspektion in der Luft- und Raumfahrt- sowie Automobilfertigung
Turbinenschaufeln in der Luft- und Raumfahrt, Strukturgussteile und Verbundwerkstoffplatten enthalten interne Merkmale, die eine volumetrische Inspektion erfordern. Der zunehmende Einsatz additiver Fertigung in der Luft- und Raumfahrt erhöht auch den Bedarf, Strukturen zu bewerten, die mit optischen Methoden nicht vollständig beurteilt werden können. Der Markt für Inline-Industrie-CT-Inspektionssysteme bedient Anwendungen, bei denen konventionelle optische und Ultraschallprüfungen möglicherweise nicht alle internen Zustände erkennen. Avio Aero führte eine KI-gestützte CT-Inspektion für GE9X-Turbinenschaufeln in seinem Werk in Cameri ein, die es zertifizierten Bedienern ermöglicht, vormarkierte Befunde zu verifizieren, anstatt die erste Überprüfung manuell durchzuführen. Automobilhersteller verwenden auch größere Strukturgussteile, bei denen Wanddickenschwankungen und Porosität eine dreidimensionale Bewertung erfordern. Lumafield brachte 2026 Saturn für die Helix-CT-Abtastung von Teilen mit bis zu 580 mm Durchmesser und 1.100 mm Höhe auf den Markt und reduziert damit den Bedarf an destruktiver Querschnittsanalyse. Ein Vorschlag aus dem Jahr 2025 für ISO/ASTM AWI 52971 umfasst CT-basierte Dimensionsmessungen von additiv gefertigten Teilen und zeigt einen Weg zu einem formaleren CT-Einsatz bei der Qualifizierung auf.
KI-gestützte automatisierte Defekterkennung
KI-gestützte automatisierte Defekterkennung reduziert den Umfang der manuellen Überprüfung von industriellen CT-Daten. Dies hilft Betrieben ohne eine große Gruppe spezialisierter Bildgebungsfachleute, da sich die Nutzer stärker auf Schwellenwerte, Validierung und Ausnahmebehandlung konzentrieren können. Auf der ECNDT 2026 vorgestellte Arbeiten untersuchten mehrstufige Bildverarbeitung für die 3D-CT-Inspektion komplexer Teile in Inline- oder At-Line-Umgebungen. ZEISS Automated Defect Detection verwendet Deep Learning zur Identifizierung von Hohlräumen, Einschlüssen und strukturellen Anomalien in CT-Daten. Der Markt für Inline-Industrie-CT-Inspektionssysteme kann davon profitieren, wenn die Analysezeit dem physischen Scanzyklus nahekommt, da dies das Argument für stichprobenbasierte Inspektion abschwächt. Lumafield erklärte, dass Triton- und Neptune-Systeme mit integriertem NVIDIA DGX Spark lokales KI-Computing und automatisierte Entscheidungen unterstützen können, bevor das nächste Teil eintrifft.
Hochdurchsatz-Inline-Inspektion für Batteriezellen und elektronische Baugruppen
Die praktische Leistungsschwelle für Inline-CT verschiebt sich von Minuten pro Teil in Richtung Sekunden. Diese Veränderung erweitert die Anzahl der Produktionslinien, auf denen zerstörungsfreie Inspektion ohne Engpassbildung betrieben werden kann. Innometry sicherte sich 2025 Aufträge für CT-Inspektionsanlagen für die US-amerikanischen Energiespeicherbatterielinien von Samsung SDI und hat seine Anwendungen in Richtung HBM-Verpackungsinspektion ausgeweitet. Lumafield brachte im Juli 2026 Mars für die 100-%-Produktionsinspektion bei Fördergeschwindigkeiten von bis zu 760 mm pro Sekunde in 2D- und 2,5D-Konfigurationen auf den Markt. Das System leitet markierte Teile zur vollständigen 3D-CT-Nachverfolgung an Triton Performance weiter und kombiniert so die anfängliche Liniengeschwindigkeit mit einer tieferen Analyse, wo sie benötigt wird. Bei elektronischen Baugruppen können Echtzeit-Informationen zu Hohlräumen und Lötverbindungen an Lotpastendrucker und Bestückungsanlagen zurückgegeben werden. Dies unterstützt geschlossene Regelkreisanpassungen, die die optische Inspektion für vergrabene Merkmale nicht leisten kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Anlagenvorbereitungskosten | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem CT- und ZfP-Personal | -1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Verarbeitung und Speicherung volumetrischer Daten | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Metallartefakte und Modellübertragbarkeit bei der automatisierten Defekterkennung | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Anlagenvorbereitungskosten
Ein Inline-Industrie-CT-System erfordert Bildgebungshardware, Strahlenschutz, Temperaturregelung und Rechenkapazität. Röntgenquellen können als eigenständige Komponenten 100.000 USD oder mehr kosten, während Detektorarrays und Rekonstruktionssysteme zum Kapitalbedarf beitragen. Hochenergie-Konfigurationen können auch Betonabschirmungen und bauliche Änderungen an der Anlage erfordern. Diese Anforderungen können Automobil-Tier-2-Zulieferer und Auftragshersteller für Elektronik daran hindern, schnell auf stichprobenbasierte Inspektion zu verzichten. Waygate Technologies bietet CT-Dienstleistungen über Customer Solution Centers an, was die Inspektion von einem Kapitalaufwand in einen Betriebsaufwand verlagern kann. Dieses Modell ist für den echten Inline-Einsatz weniger geeignet, da das Einsenden von Teilen an ein Servicecenter die Timing-Anforderungen der Produktionslinie nicht erfüllt.
Mangel an qualifiziertem CT- und ZfP-Personal
Die alternde ZfP-Belegschaft begrenzt, wie schnell Hersteller die CT-Inspektion einführen und skalieren können. Der Bericht der ASNT Foundation aus dem Jahr 2025 ergab, dass 42 % der ZfP-Belegschaft in den Vereinigten Staaten 45 Jahre oder älter waren. Die Amerikanische Gesellschaft für zerstörungsfreie Prüfung erörterte auch den Bedarf an digitalen ZfP-Kompetenzen, Vertrauen und Technologie im Zuge des Wandels der Belegschaft.[2]Amerikanische Gesellschaft für zerstörungsfreie Prüfung, „Digitales ZfP-Ökosystem 2030: Kompetenzen, Vertrauen und Technologie”, Materials Evaluation, asnt.org. CT-Arbeit erfordert die Auswahl von Scanparametern, die Erkennung von Artefakten und die Beurteilung der Rekonstruktionsqualität, zusätzlich zu allgemeinen ZfP-Kenntnissen. Personalqualifikationsanforderungen gemäß ASNT SNT-TC-1A und ISO 9712 schränken den Einsatz von nicht ausreichend qualifiziertem Personal in regulierten Umgebungen ein. Anbieter investieren in automatisierte Defekterkennung, weil sie die Abhängigkeit von knapper Spezialistenkapazität reduzieren kann, obwohl ausgebildetes Personal für Validierung und Aufsicht weiterhin notwendig bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Software gewinnt an Wert innerhalb eines hardwaregeführten Stacks
Hardware hielt im Jahr 2025 einen Marktanteil von 68,43 % am Markt für Inline-Industrie-CT-Inspektionssysteme, da Röntgenquellen, Detektorsysteme, Abschirmungen und Gantry-Ausrüstung erhebliche Kapitalinvestitionen erfordern. Diese Position wird voraussichtlich bedeutend bleiben, da jede CT-Installation physische Scanausrüstung benötigt. Hochspannungsquellen, die dichte Materialien durchdringen, können durch die Reduzierung der Zykluszeit in Guss-, Luft- und Raumfahrt- sowie Batterieanwendungen Premiumpreise erzielen. ZEISS stellte im Juni 2026 das METROTOM 800 320-kV-System vor, mit einer Quelle, die für den kontinuierlichen Hochleistungsbetrieb bei dichten Materialien ausgelegt ist. Hardware-Lieferanten differenzieren ihre Produkte zunehmend nach Durchsatzfähigkeit statt nur nach Auflösung. Dienstleistungen werden auch dort relevanter, wo Kunden keine internen Kalibrierungs-, Betriebs- oder Analysefähigkeiten besitzen.
Software wird bis 2031 voraussichtlich mit einem CAGR von 11,31 % wachsen, der schnellsten Rate innerhalb des Angebotsmix. Jeder zusätzliche Scan erzeugt Daten, die rekonstruiert, gemessen, überprüft, gespeichert und mit einem Qualitätsdatensatz verknüpft werden müssen. Dies schafft eine wiederkehrende Software-Chance, die sich von einer einmaligen Hardware-Transaktion unterscheidet. Die Modellübertragbarkeit ist zentral für die automatisierte Defekterkennung, da ein System, das auf Aluminiumguss-Hohlräume trainiert wurde, nur begrenzte Anpassungen für Batteriedelamination erfordern sollte. Hexagon veröffentlichte VGSTUDIO MAX 2026.2 im September 2026 mit synchronisierten Messplänen für CT-Scan-Batches, um wiederholte Konfigurationen in Hochvolumenprojekten zu reduzieren. Software in der Inline-Industrie-CT-Inspektionssysteme-Branche erweitert sich auch auf Verbindungen zu Fertigungsausführungs- und Enterprise-Resource-Planning-Systemen über OPC-UA-Schnittstellen. Diese Verbindungen ermöglichen es, CT-abgeleitete Qualitätsdaten zur Unterstützung der Produktionsplanung und von Rückkopplungsschleifen zu nutzen.


Nach Bildgebungsverfahren: Laminographie adressiert Grenzen der Flachteilinspektion
Die 3D-Kegelstrahl-CT entfiel im Jahr 2025 auf 52,73 % des Marktes für Inline-Industrie-CT-Inspektionssysteme, da sie kompakte dreidimensionale Objekte für viele Fertigungsanwendungen rekonstruieren kann. Das Verfahren wird für Aluminiumgussteile, montierte Leiterplatten, Batteriekomponenten und andere Objekte mit zugänglicher Geometrie eingesetzt. Die Kegelstrahl-CT wird weniger effektiv, wenn ein Objekt die Proportionen einer flachen Platte hat, wie eine Leiterplatte, eine Batterieelektrode oder ein 300-mm-Halbleiterwafer. Lange vertikale Röntgenpfade durch diese Proben können Artefakte erzeugen und die Auflösung verringern. Fächerstrahl-CT kann den Durchsatz durch Liniendetektordesigns verbessern, hat aber auch Einschränkungen bei großen oder flachen planaren Teilen. Andere Bildgebungsverfahren umfassen Sparse-View-CT und Region-of-Interest-CT, bei denen KI-Rekonstruktion reduzierte Projektionsdaten und kürzere Scanzeiten kompensieren kann.
Laminographiegestützte CT wird bis 2031 voraussichtlich mit einem CAGR von 11,69 % wachsen, angetrieben durch die Nachfrage nach Elektronik- und Halbleiterinspektion. Computerlaminographie bietet eine stärkere In-Plane-Abtastung für flache Proben, bei denen konventionelle CT geometrische Einschränkungen hat. ZEISS NLX bietet Inline-3D-Röntgenlaminographie auf 300-mm-Wafer-Ebene für Mikrobumps und Through-Silicon-Vias in fortschrittlichen Packages. Dies macht die Laminographie relevant, wo vergrabene Verbindungen eine zerstörungsfreie Inspektion bei Produktionsgeschwindigkeit erfordern. Eine IEEE-Studie aus dem Jahr 2025 berichtete von einer räumlichen Auflösung von 350 nm und 3D-Erfassungszeiten von Minuten für hybride CT-Laminographie-Systeme. Der Markt für Inline-Industrie-CT-Inspektionssysteme kann daher erleben, dass die Laminographie über die Schadensanalyse hinaus in Richtung Qualitätskontrolle für Chiplets und heterogene Integration vordringt.
Nach Anwendung: Prozessüberwachung macht CT zu einem Produktionsinput
Fehlerkennung und Inspektion entfiel im Jahr 2025 auf 38,67 % des Marktanteils am Markt für Inline-Industrie-CT-Inspektionssysteme. Die Anwendung umfasst Porositätserkennung in Gussteilen, Kartierung von Lötverbindungshohlräumen, Fehlausrichtung von Batterieelektroden und Risserkennung in additiv gefertigten Metallteilen. CT bleibt für diese Anwendungen wichtig, da es zerstörungsfreien Zugang zu internen Merkmalen bietet. Dimensionsmetrologie und Montageanalyse verwenden CT-Daten zur Verifizierung von Merkmalen, die konventionelle Koordinatenmessmaschinen nicht erreichen können. Schadensanalyse und Reverse Engineering unterstützen Forschung und Entwicklung in der Elektronik-, Luft- und Raumfahrt- sowie Automobilbranche, sind aber weniger eng mit dem produktionsintegrierten Wert der CT verbunden. Die Materialcharakterisierung unterstützt auch Arbeiten zu Mikrostruktur, Kornstruktur und Verbundwerkstoff-Faserorientierung.
Prozessüberwachung und -steuerung wird bis 2031 voraussichtlich mit einem CAGR von 12,28 % wachsen, der höchsten Rate unter den aufgeführten Anwendungen. Die Anwendung verbindet CT-Ergebnisse direkt mit der Verbesserung der Fertigungsausbeute und Produktionsentscheidungen. Auf der ECNDT 2026 vorgestellte Arbeiten zeigten, dass eine über OPC UA verbundene CT Anfragen von ERP- und SCADA-Systemen empfangen, Inspektionen autonom durchführen und maschinenlesbare Ergebnisse zurückgeben kann. In der Leiterplattenherstellung können Echtzeit-Hohlraumdaten an Lotpastendrucker zurückgegeben werden, sodass vordefinierte Schwellenwerte Anpassungen auslösen. Diese Art von System kann die Erstdurchlaufausbeute ohne menschliches Eingreifen über 99,9 % halten. Der vorgeschlagene ISO/ASTM AWI 52971 unterstützt auch die Einbeziehung CT-basierter Dimensionsmessungen in Qualitätspläne für die additive Fertigung.
Nach Endverbraucherbranche: Elektronik und Halbleiter führen die zukünftige Nachfrage an
Automobil und Transport entfiel im Jahr 2025 auf 32,87 % des Marktes für Inline-Industrie-CT-Inspektionssysteme. Die konventionelle Antriebsstrangguss-Inspektion bleibt ein wichtiger Anwendungsfall, während die Produktion von Batteriepacks und -modulen die Nachfrage nach zerstörungsfreier Prüfung erhöht. IATF 16949:2016 schreibt CT nicht ausdrücklich vor, aber sicherheitskritische Automobilkomponenten müssen Null-Fehler-Qualitätserwartungen erfüllen. Volumetrische Inspektion ist oft der praktische Weg zur Bewertung interner Zustände in diesen Teilen. Luft- und Raumfahrt sowie Verteidigung ist die zweitgrößte Endverbrauchergruppe, wobei CT für Turbinenschaufeln und die Qualifizierung von Strukturverbundwerkstoffen eingesetzt wird. ASTM E3375 und ASTM E3505 bieten Bildqualitäts-Benchmarks für CT-Daten, die für die Lufttüchtigkeitsdokumentation relevant sind.
Elektronik und Halbleiter werden bis 2031 voraussichtlich mit einem CAGR von 13,08 % wachsen, was sie zur am schnellsten wachsenden Endverbrauchergruppe macht. Dreidimensionale integrierte Schaltkreisverpackungen machen optische Methoden weniger effektiv bei der Verifizierung vergrabener Verbindungen. SEC schloss die Entwicklung seines Semi-Scan H Inline-Röntgeninspektionssystems für HBM-Chips ab und begann 2026 mit der Validierung bei inländischen Speicherherstellern. Die IXS-Division von Comet verdoppelte die Kaufaufträge für ihre CA20-Halbleiter-CT-Plattform in der ersten Hälfte des Jahres 2026, da das Kundenengagement in Fab-Umgebungen zunahm. SEMI S2- und S8-Sicherheitsanforderungen für Röntgeninspektionsanlagen in Reinräumen begünstigen Lieferanten mit sicherheitszertifizierten Hardware-Portfolios. Diese Anforderungen können den Markteintritt für neuere Anbieter erschweren, die Zugang zu führenden Halbleiteranlagen suchen.
Geografische Analyse
Asien-Pazifik entfiel im Jahr 2025 auf 36,93 % des Marktanteils am Markt für Inline-Industrie-CT-Inspektionssysteme und wird bis 2031 voraussichtlich mit einem CAGR von 11,67 % wachsen. Chinas Expansion der Batterie-Gigafabriken schafft eine erhebliche Nachfragequelle für Ausrüstung, unterstützt durch inländische Lieferanten wie Sanying Precision Instruments und Aolong Radiative Instrument Group. Südkoreas Halbleiter-Lieferkette, die auf Samsung und SK Hynix ausgerichtet ist, übernimmt Sub-Mikrometer-CT-Fähigkeiten für die 3D-Verpackungsvalidierung. Japan hat den Einsatz von CT in der Präzisionsautomobilfertigung rund um Nagoya etabliert. Seine Qualitätszertifizierungsrahmen erhöhen auch die Inspektionsanforderungen für Elektrofahrzeugkomponenten, die von Toyota, Honda und ihren Tier-1-Zulieferern produziert werden.
Nordamerika und Europa repräsentieren einen Großteil der verbleibenden Nachfrage, und Deutschland bleibt ein wichtiges europäisches Zentrum für industrielle CT. Das Land beherbergt Automobil-OEMs, Präzisionstechnikunternehmen und CT-Lieferanten wie ZEISS und Comet Yxlon. In den Vereinigten Staaten verwenden Luft- und Raumfahrtunternehmen CT zur Qualifizierung additiv gefertigter Teile, während Medizingerätehersteller unter den FDA-Qualitätssystemanforderungen arbeiten. Batterieanlagen, die von koreanischen und japanischen OEMs im Südosten errichtet wurden, fügen eine weitere Nachfragequelle hinzu. Lumafields Triton wurde 2025 in Nordamerika und Europa für Hochvolumen-Qualitätskontrollanwendungen kommerziell verfügbar.[3]Lumafield, „Lumafield bringt Triton Hochdurchsatz-Industrie-CT auf den Markt, jetzt für die Produktion im großen Maßstab verfügbar”, Lumafield, lumafield.com. Der Markt für Inline-Industrie-CT-Inspektionssysteme in diesen Regionen erstreckt sich über große OEMs hinaus auf mittelständische Hersteller, die eine produktionsintegrierte Inspektion benötigen.
Südamerika, der Nahe Osten und Afrika bleiben Frühphasenmärkte für industrielle CT. Die Einführung ist hauptsächlich mit multinationalen Tochtergesellschaften verbunden, die von Mutterorganisationen festgelegte Standards anwenden, sowie mit Luft- und Raumfahrt-Wartungsanbietern, die regulatorische Anforderungen erfüllen. Brasiliens Automobilzuliefererbasis bietet einen potenziellen Marktzugang für CT-Systeme. Energieinfrastrukturprojekte in der Region des Golfkooperationsrats schaffen einen weiteren potenziellen Anwendungsfall. Budgetbeschränkungen und begrenzte lokale Servicenetzwerke verlangsamen weiterhin den Einsatz komplexer Systeme. Da Lieferanten ihre Serviceabdeckung ausweiten und die südamerikanische Automobilproduktion enger in die nordamerikanischen Elektrofahrzeugkomponenten-Lieferketten integriert wird, könnten beide Regionen zu bedeutenderen Beiträgern zum Markt für Inline-Industrie-CT-Inspektionssysteme werden.

Wettbewerbslandschaft
Der Markt für Inline-Industrie-CT-Inspektionssysteme ist auf der Systemintegrationsebene mäßig konzentriert. Carl Zeiss AG, Nikon Corporation, Rigaku Corporation, Shimadzu Corporation und Comet Holding AG, über Comet Yxlon, verfügen über breite installierte Basen in industriellen CT-Anwendungen. Lumafield Inc., Diondo GmbH und VisiConsult X-ray Systems and Solutions GmbH halten speziellere Positionen in cloudverbundenen, produktionsintegrierten und Hochenergie-CT-Systemen. Baker Hughes gab im April 2026 eine Vereinbarung bekannt, Waygate Technologies für 1,45 Milliarden USD an Hexagon zu verkaufen. Wenn abgeschlossen, würde die Transaktion Waygates Phoenix-CT-Systeme mit Hexagons VGSTUDIO MAX-Software und Dimensionsmetrologie-Ressourcen kombinieren. Dies würde einen Lieferanten mit Hardware-, Software- und globalen Servicefähigkeiten schaffen.
Lieferanten legen größeren Wert auf Durchdringungsfähigkeit und Durchsatz statt nur auf Auflösung. Rigaku brachte im September 2026 CT Lab HR160 mit Excillums NanoTube N3-Röntgenquelle auf den Markt, die eine echte räumliche Auflösung von 250 nm bei bis zu 160 kV unterstützt. Die Plattform ist relevant für Festkörperbatterien und fortschrittliche Halbleiterpakete, die eine detaillierte dreidimensionale Bildgebung benötigen. Lumafield positionierte Triton Performance rund um vollständige volumetrische CT-Rekonstruktionen in unter 10 Sekunden pro Teil. Nikons KI-Rekonstruktionstechnologie, ZEISS ZADD und Lumafields Voyager-Plattform repräsentieren unterschiedliche Ansätze für die Analyseebene. Die Verwaltung, Verarbeitung, Speicherung und Prüfung sehr großer volumetrischer Datensätze bleiben praktische Probleme für Produktionsstandorte.
Der Wettbewerb in Asien-Pazifik-Batterieanwendungen umfasst auch Sanying Precision Instruments und Aolong Radiative Instrument Group. Diese Unternehmen konkurrieren mit niedrigeren Gesamtbetriebskosten-Konfigurationen, während größere globale Lieferanten durch Softwareintegration und Serviceabdeckung konkurrieren. ZEISS bietet automatisierte Defekterkennungssoftware für Hohlräume, Einschlüsse und strukturelle Anomalien an, was seine Analyseposition stärkt. Hexagons VGSTUDIO MAX-Version vom September 2026 fügt synchronisierte Batch-Messpläne hinzu, die wiederholte Projektkonfigurationen reduzieren. Diese Maßnahmen zeigen, dass die Wettbewerbsstärke davon abhängt, wie gut die Ausrüstung in einen Produktionsworkflow passt, nicht nur von der Scannerspezifikation.
Marktführer im Bereich Inline-Industrie-CT-Inspektionssysteme
Comet Holding AG, Comet Yxlon
Nikon Corporation
Carl Zeiss AG
Wenzel Group GmbH & Co. KG
Waygate Technologies (Baker Hughes Company)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Rigaku Corporation brachte das hochauflösende Röntgen-CT-System CT Lab HR160 auf den Markt, das in Zusammenarbeit mit Excillum AB entwickelt wurde und die NanoTube N3-Röntgenquelle integriert. Das System erreicht eine echte räumliche Auflösung von 250 nm bei bis zu 160 kV und ermöglicht eine detaillierte 3D-Bildgebung von Batterien, Halbleiterbauelementen, elektronischen Komponenten und fortschrittlichen Materialien – kritische Fähigkeiten für die Entwicklung von Festkörperbatteriezellen und die Inspektion fortschrittlicher Verpackungen.
- Juli 2026: Lumafield brachte Mars auf den Markt, ein Hochgeschwindigkeits-Inline-Array-Röntgensystem für die 100-%-Produktionsinspektion. Mars inspiziert jedes Teil bei voller Fördergeschwindigkeit von bis zu 760 mm pro Sekunde, mit 2D- und 2,5D-Konfigurationen, die Tiefeninformationen in einem einzigen Durchgang erfassen. Das System integriert sich mit Lumafields Voyager-Software für die Echtzeit-Prozessüberwachung und leitet markierte Teile zur vollständigen 3D-CT-Nachverfolgung an Triton Performance weiter, wodurch Lücken bei der stichprobenbasierten Inspektion beseitigt werden.
- Juni 2026: Lumafield stellte Neptune Performance und Triton Performance vor, eine neue Hochleistungsstufe industrieller Röntgen-CT-Scanlösungen. Neptune Performance liefert 12-mal schnellere Scans und eine 4-fach höhere Datenqualität im Vergleich zum Standard-Neptune. Triton Performance bietet vollständige volumetrische CT-Rekonstruktionen in unter 10 Sekunden pro Teil und ermöglicht automatisierte Qualitätsentscheidungen bei Produktionsliniengeschwindigkeiten.
- Juni 2026: Carl Zeiss brachte das industrielle CT-System ZEISS METROTOM 800 320 kV auf den Markt, das die Scanzeiten im Vergleich zu früheren ZEISS METROTOM-Systemen um bis zu 75 % reduziert. Die 320-kV-Röntgenquelle unterstützt den kontinuierlichen Hochleistungsbetrieb ohne Kühlphase und ermöglicht die aufeinanderfolgende Abtastung hochdichter Materialien für Luft- und Raumfahrt-Antriebssysteme, neue Energiefahrzeuge und Energiespeicheranwendungen.


Globaler Berichtsumfang des Marktes für Inline-Industrie-CT-Inspektionssysteme
Der Markt für Inline-Industrie-CT-Inspektionssysteme umfasst den Verkauf und die Bereitstellung von Computertomographie (CT)-basierten Inspektionssystemen, die für die automatisierte, zerstörungsfreie Inspektion von gefertigten Komponenten und Baugruppen direkt in Produktionslinien ausgelegt sind. Diese Systeme verwenden Röntgenbildgebung und CT-Rekonstruktionstechnologien, um zweidimensionale oder dreidimensionale interne und externe Darstellungen von Komponenten zu erzeugen, die es Herstellern ermöglichen, Defekte zu identifizieren, Abmessungen zu messen, Baugruppen zu analysieren, Ausfälle zu untersuchen und Produktionsprozesse zu überwachen, ohne die inspizierten Teile zu zerlegen oder zu beschädigen.
Der Marktbericht für Inline-Industrie-CT-Inspektionssysteme ist segmentiert nach Angebot (Hardware, Software und Dienstleistungen), Bildgebungsverfahren (2D-Röntgeninspektion, 3D-Kegelstrahl-CT, Fächerstrahl-CT, laminographiegestützte CT und andere Bildgebungsverfahren), Anwendung (Fehlerkennung und Inspektion, Dimensionsmetrologie, Montageanalyse, Schadensanalyse, Prozessüberwachung und -steuerung, andere Anwendungen), Endverbraucherbranche (Automobil, Luft- und Raumfahrt sowie Verteidigung, Elektronik und Halbleiter, Medizingeräte und Gesundheitsausrüstung, additive Fertigung, Energie und Strom, Unterhaltungselektronik und Haushaltsgeräte, Forschung und Entwicklung, andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| 2D-Röntgeninspektion |
| 3D-Kegelstrahl-CT |
| Fächerstrahl-CT |
| Laminographiegestützte CT |
| Andere Bildgebungsverfahren |
| Fehlerkennung und Inspektion |
| Dimensionsmetrologie |
| Montageanalyse |
| Reverse Engineering |
| Schadensanalyse |
| Materialcharakterisierung |
| Prozessüberwachung und -steuerung |
| Andere Anwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Elektronik und Halbleiter |
| Medizingeräte und Gesundheitsausrüstung |
| Industriemaschinen und -ausrüstung |
| Additive Fertigung |
| Energie und Strom |
| Öl und Gas |
| Unterhaltungselektronik und Haushaltsgeräte |
| Forschung und Entwicklung |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Angebot | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach Bildgebungsverfahren | 2D-Röntgeninspektion | ||
| 3D-Kegelstrahl-CT | |||
| Fächerstrahl-CT | |||
| Laminographiegestützte CT | |||
| Andere Bildgebungsverfahren | |||
| Nach Anwendung | Fehlerkennung und Inspektion | ||
| Dimensionsmetrologie | |||
| Montageanalyse | |||
| Reverse Engineering | |||
| Schadensanalyse | |||
| Materialcharakterisierung | |||
| Prozessüberwachung und -steuerung | |||
| Andere Anwendungen | |||
| Nach Endverbraucherbranche | Automobil und Transport | ||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Elektronik und Halbleiter | |||
| Medizingeräte und Gesundheitsausrüstung | |||
| Industriemaschinen und -ausrüstung | |||
| Additive Fertigung | |||
| Energie und Strom | |||
| Öl und Gas | |||
| Unterhaltungselektronik und Haushaltsgeräte | |||
| Forschung und Entwicklung | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Inline-Industrie-CT-Inspektionssysteme?
Die Marktgröße für Inline-Industrie-CT-Inspektionssysteme wird im Jahr 2026 auf 148,01 Millionen USD geschätzt. Es wird prognostiziert, dass er bis 2031 246,13 Millionen USD erreicht und dabei im Prognosezeitraum 2026–2031 einen CAGR von 10,71 % verzeichnet.
Was treibt die Nachfrage nach Inline-Industrie-CT-Inspektionssystemen an?
Batterieherstellung, Qualitätsanforderungen in der Luft- und Raumfahrt sowie im Automobilbereich, automatisierte Defekterkennung und Hochdurchsatzinspektion sind die wichtigsten Nachfragefaktoren. Diese Anwendungen erfordern die Bewertung interner Zustände, die durch externe optische Inspektion nicht zuverlässig überprüft werden können.
Welches Angebot hat den größten Anteil in diesem Bereich?
Hardware hielt im Jahr 2025 einen Anteil von 68,43 %, da Röntgenquellen, Detektoren, Abschirmungen, Gantries und Scansysteme die installierte Ausrüstungsbasis bilden. Software wird voraussichtlich schneller wachsen, da jeder Scan Daten erzeugt, die Rekonstruktion, Messung, Überprüfung, Speicherung und rückverfolgbare Qualitätsdatensätze erfordern.
Welches Bildgebungsverfahren wächst am schnellsten?
Laminographiegestützte CT wird bis 2031 voraussichtlich mit einem CAGR von 11,69 % wachsen. Sie eignet sich für flache Proben wie Wafer, Leiterplatten, Batterieelektroden und faserverstärkte Verbundwerkstoffe, bei denen die Kegelstrahlgeometrie Artefakte einführen und die In-Plane-Inspektionsqualität einschränken kann.
Welche Endverbrauchergruppe wird voraussichtlich am schnellsten wachsen?
Elektronik und Halbleiter werden bis 2031 voraussichtlich mit einem CAGR von 13,08 % wachsen. Fortschrittliche Verpackungen und dreidimensionale integrierte Schaltkreisstrukturen enthalten vergrabene Verbindungen, die eine zerstörungsfreie volumetrische Inspektion erfordern, was die Nachfrage nach CT-Systemen mit reinraumkompatiblen Sicherheitsnachweisen unterstützt.
Welche Region führt die Nachfrage nach Inline-Industrie-CT-Inspektionssystemen an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 36,93 % und wird bis 2031 voraussichtlich mit einem CAGR von 11,67 % wachsen. Die Region kombiniert chinesische Batteriekapazität, südkoreanische Halbleiterverpackung und japanische Präzisionsautomobilfertigung, die wichtige Anwendungen für integrierte CT-Inspektion darstellen.
Seite zuletzt aktualisiert am:



